Депозитная политика банков и пути ее совершенствования на современном этапе
Под общими принципами депозитной политики понимаются принципы, единые и для государственной денежно-кредитной политики Национального Банка РК, проводимой на макроэкономическом уровне, и для политики на уровне каждого конкретного коммерческого банка. К ним следует отнести принципы комплексного подхода, научной обоснованности, оптимальности и эффективности, а также единство всех элементов депозитной политики банка. Комплексный подход выражается как в разработке теоретических основ, приоритетных направлений депозитной политики банка с точки зрения стратегии его развития, так и в определении наиболее эффективных и оптимальных для данного этапа развития банка тактических приемов и методов ее реализации.
К специфическим принципам депозитной политики относятся принципы обеспечения оптимального уровня издержек банка, безопасности проведения депозитных операций, надежности, поскольку банк, осуществляя аккумуляцию временно свободных денежных средств с целью их последующего размещения, стремится получить доход не любой ценой, а с учетом реалий рынка, на котором он осуществляет свою деятельность.
Соблюдение перечисленных принципов позволяет банку сформировать как стратегические, так и тактические направления в организации депозитного процесса, обеспечивая тем самым эффективность и оптимизацию его депозитной политики.
Одним из важных вопросов теоретической части дипломной работы является вопрос о границах депозитной политики коммерческого банка, под которыми понимается определенный допустимый предел аккумулирования банком временно свободных денежных средств юридических и физических лиц. При этом дается классификация этих границ по следующим признакам:
– в зависимости от спроса и предложения на рынке депозитов (экономические границы);
– по воздействию нормативов АФН и лимитов банка (административные границы);
– в зависимости от субъектов депозитных отношений (внешние и внутренние границы);
– в зависимости от срочности депозитных отношений (временные границы);
– в зависимости от географического принципа (территориальные границы);
– в зависимости от объемов и структуры привлеченных средств (количественные и качественные границы).
Рассматривая депозитную политику банка как один из элементов банковской политики в целом, необходимо исходить из того, что основной целью депозитной политики является привлечение как можно большего объема денежных ресурсов по наименьшей цене. Успешная реализация этой многогранной цели депозитной политики банка предполагает решение в процессе ее формирования таких задач, как:
– содействие в процессе проведения депозитных операций получению банковской прибыли или созданию условий для получения прибыли в будущем;
– поддержание необходимого уровня банковской ликвидности;
– обеспечение диверсификации субъектов депозитных операций и сочетание разных форм депозитов;
– поддержание взаимосвязи и взаимной согласованности между депозитными операциями и операциями по выдаче ссуд по суммам и срокам депозитов и кредитных вложений;
– минимизация свободных средств на депозитных счетах;
– проведение гибкой процентной политики;
– постоянное изыскание путей и средств уменьшения процентных расходов по привлеченным ресурсам;
– развитие банковских услуг и повышение качества и культуры обслуживания клиентов.
В данном вопросе целесообразно также рассмотреть механизм формирования депозитной политики коммерческого банка. От эффективности функционирования данного механизма во многом зависит успешное выполнение целей и задач, которые ставятся банком в процессе разработки и проведения депозитной политики.
Каждый из этапов формирования депозитной политики коммерческого банка непосредственно связан с остальными и является обязательным для формирования оптимальной депозитной политики и правильной организации депозитного процесса. В контексте данного вопроса также необходимо отметить, что важным фактором, определяющим ликвидность банка, является качество его депозитной базы. Критерием качества депозитов является их стабильность. Чем больше стабильная часть депозитов, тем выше ликвидность банка, поскольку в этой части аккумулированные ресурсы не покидают банк. Увеличение стабильной части депозитов снижает потребность банка в ликвидных активах, так как предполагает возобновляемость обязательств банка.
Анализ состояния различных видов депозитов, проведенный зарубежными исследователями, показал, что наибольшей стабильностью обладают депозиты до востребования. Этот вид депозитов не зависит от уровня процентной ставки. Его принадлежность к тому или иному банку в большей мере обусловлена такими факторами, как: качество и быстрота обслуживания; надежность банка; разнообразие услуг, предлагаемых вкладчикам; близость расположения банка от клиента. Меньшей стабильностью, по данным обследования зарубежных исследователей, обладают остатки срочных и сберегательных депозитов. На их закрепленность за конкретным банком оказывает влияние уровень процентной ставки. Поэтому они подвержены миграции в случае определенных колебаний уровня депозитного процента, устанавливаемого разными банками.
Структура депозитов в коммерческих банках подвижна и зависит от конъюнктуры денежного рынка. Недостатками этого источника формирования банковских ресурсов являются значительные материальные и денежные затраты банка при привлечении средств во вклады, ограниченность свободных денежных средств в рамках отдельного региона. Кроме того, мобилизация средств во вклады (депозиты) зависит во многом от клиентов (вкладчиков), а не от самого банка. Поэтому депозитная политика банков направлена на увеличение привлечения вкладов населения и юридических лиц и размещения их в доходные активные операции с целью получения прибыли. Действуя в интересах клиентов, банки стремятся повысить качество обслуживания, вводить новые привлекательные виды депозитов, организовывать рекламные кампании и розыгрыши призов среди вкладчиков, устанавливать конкурентоспособные процентные ставки вознаграждения (интереса) по вкладам.
В настоящее время в условиях значительного роста краткосрочной ликвидности депозитная политика банков направлена на привлечение более долгосрочных ресурсов. В связи с этим, на депозитном рынке происходит повышение доходности по срочным депозитам населения.
Примерами использование последних достижений научно-технического прогресса в современном банковском деле явились: сервис для планирования ликвидности и финансов, система управления наличными деньгами, предложения для размещения денег, различные услуги для платежных операций на базе электроники, обеспечивающие связь со всем миром. Новая разработка - "домашний банк" позволяет управлять счетами с компьютера в офисе или на квартире. Клиент отдает необходимые распоряжения с помощью модема, сохраняя все преимущества традиционного банковского обслуживания: получения электронных выписок, слежения за состоянием счетов.
Особое значение банками придается быстрому, бесперебойному и дешевому выполнению расчетов. В последние годы казахстанские банки приложили большие усилия для модернизации и ускорения операций по проведению наличных и безналичных расчетов. Обычной стала скорость денежного перевода за 1 банковский день.
Процентная политика как составная часть общей депозитной политики является гибкой и соответствует политике самого банка и Нацбанка и способствует росту привлечения вкладчиков.
Национальный банк снижает официальную ставку рефинансирования, которая устанавливается в зависимости от общего состояния денежного рынка, спроса и предложения по займам, уровня инфляции и инфляционных ожиданий, что должно стимулировать понижение ставок по депозитам и кредитам. Коммерческие банки устанавливают конкурентоспособные процентные ставки, покрывающие темпы инфляции и девальвации.
Ставки или норма процента представляет собой отношение суммы денежных средств, уплачиваемых в виде процента, к сумме средств, отданных в ссуду.
В зарубежной банковской практике на уровень процентной ставки влияет содержание операций, т.е. срок и сумма депозита, вид депозита и т.д. Чем надежнее пассивы (чем больше срок и сумма депозита), тем больший процент выплачивает банк.
Проценты по депозитам бывают фиксированные и плавающие. Самые распространенные в мировой практике – LIBOR, PIBOR, NIBOR и MIBOR. Это базисные процентные ставки, складывающиеся под воздействием рыночной конъюнктуры. Наиболее применяемой ставкой, считается LIBOR, так как она используется на международной и внутренних рынках различных стран.
Соотношение спроса и предложения на рынке банковских услуг влияет на процентные ставки так же, как и на цены товаров: если предложение превышает спрос - ставки снижаются, если спрос превышает предложение – растут. На уровень процентных ставок влияет и уровень инфляции. При усилении инфляции ставки растут. В связи с этим, в банковской практике различают номинальные процентные ставки и реальные (скорректированные с учетом инфляции). Для предотвращения потерь от инфляции в развитых странах широко используются плавающие процентные ставки, размер которых не фиксируется на весь срок договора с банком, а пересматривается в зависимости от складывающейся на рынке экономической конъюнктуры, темпов инфляции и др. Плавающие процентные ставки устанавливают по кредитным и депозитным операциям банка. В первом случае они компенсирует потери банка, во втором случае - потери вкладчика. Применение плавающих ставок дает возможность банку защитить себя от возможного в будущем увеличения процентных ставок по депозитам, а вкладчику гарантирует увеличение доходов в соответствии с ситуацией на рынке.
По пассивным операциям осуществляется дифференциация процентных ставок, в том числе по группам вкладчиков с целью повышения социально-экономической защищенности малоимущих слоев населения.
Важную роль в формировании процентных ставок на депозиты играют степень риска, принимаемого на себя банком, а также стратегия маркетинга и цели банка. Банки, которые хотят снизить долю депозитов в своих пассивах, уменьшают процентные выплаты и, наоборот, стараясь привлечь крупные по величине депозиты и на длительные сроки, банки предлагают клиентам высокие ставки депозитного процента, так как преобладание срочных депозитов в источниках формирования банковских ресурсов позволяет осуществлять эффективное управление ликвидностью и платежеспособностью. Рекомендуемый уровень доли срочных депозитов в совокупных пассивах составляет 60%. Срочные депозиты являются наиболее прогнозируемой частью заемных ресурсов, что дает осуществлять кредитование на более длительные сроки и, следовательно, под более высокий процент.
В соответствии с Правилами начисления вознаграждения (интереса) по кредитам и депозитам, утвержденными постановлением Правления Национального банка Республики Казахстан от 20 сентября 1999 г. № 293, они могут быть фиксированными и плавающими.
Фиксированные ставки вознаграждения (интереса) остаются неизменными в течение всего срока действия кредитного или депозитного договора.
Плавающие ставки вознаграждения могут изменяться в течение всего срока действия кредитного или депозитного договора в зависимости от условий, оговоренных в них.
При начислении вознаграждения используются следующие методы расчета вознаграждения:
1. Простой метод - вознаграждение начисляется только на сумму основного долга по депозиту по формуле:
i * p * n
I = 360 *100%
где i - годовая ставка процентов;
р - остаток задолженности (депозита);
п - количество дней в периоде, за который начисляются проценты.
2. Сложный метод - вознаграждение начисляется не только на сумму основного долга по депозиту, но и на сумму доходов от ранее начисленного вознаграждения по формуле:
i * n
I = p* i + 1200
где i - годовая ставка процентов;
п - продолжительность депозита в месяцах (долях месяца);
р - первоначальная сумма депозита;
I - сумма начисленных процессов за весь срок вклада.
Тарифная политика коммерческих банков базируется на следующих основных принципах:
- создание условий для конкурентоспособных банковских услуг на рынке за счет эффективного использования дифференцированных экономически обоснованных ставок и тарифов как активного и гибкого коммерческого инструмента, дальнейшей диверсификации деятельности и доходов банка;
- упрочнение стабильного финансового положения и обеспечение роста доходности за счет создания благоприятных условий для банка на соответствующих рынках;
- полное удовлетворение потребностей клиентов в высококачественных банковских продуктах и услугах по доступным ценам и с максимальной эффективностью.
Современная практика деятельности коммерческих банков выработала три основные цели тарифной политики:
Рост реализации банковских продуктов и услуг за счет увеличения доли на соответствующих сегментах рынка. Речь идет о завоевании лидерства на рынке, достижении превосходства над конкурентами. Это возможно при установлении минимальных ставок и тарифов, которые могут быть допущены в связи с имеющимися резервами для снижения издержек и когда имеется большой рынок потенциальных клиентов. В этом случае используются так называемые тарифы (ставки) проникновения, способные обеспечить экспансию (захват) массового рынка банковских продуктов и услуг. Такой подход применяется в случаях, когда перед банком стоит проблема выживаемости в условиях высокой конкуренции и резкой смены поведения клиентов. Для того чтобы банку выжить, ему необходимо снизить ставки и тарифы и тем самым привлечь клиентуру. Но это возможно только до тех пор, пока сниженные ставки и тарифы покрывают издержки банка.
Сохранение стабильного положения. Такая целевая ориентация в деятельности банка направлена на сохранение того благоприятного положения, в котором он находится на рынке. Ставки и тарифы на банковские продукты и услуги ориентированы на то, чтобы избежать возможности спада в объемах реализации на основе минимизации воздействия внешних сил (действий конкурентов, изменений в экономической среде и др.).
Максимизация прибыли банка за счет использования конкурентных преимуществ и быстрого получения доходов (политика "снятие сливок"). В этом случае чаще всего используют престижные тарифы (ставки), представляющие собой достаточно высокие величины и ориентированные, главным образом, на тех клиентов, которые предпочитают качество банковских продуктов (услуг), их уникальность и престижность тарифам. Здесь речь идет о том, что банк опережает своих конкурентов, но уже не низкими ставками и тарифами, а ставками и тарифами, которые характеризуют высокое качество банковских продуктов и услуг. Банк ставит целью добиться того, чтобы качество его услуг на рынке было наиболее высокое. А это требует больших затрат. Поэтому банк направляет свои инвестиции на создание таких престижных банковских продуктов и услуг и тем самым быстро окупает затраты и получает прибыль.
На практике в различных рыночных ситуациях могут применяться сначала престижные ставки и тарифы, рассчитанные на состоятельных клиентов, а затем тарифы проникновения, позволяющие расширить круг клиентов, приобретающих престижные банковские продукты по более низким ставкам и тарифам.
Динамика изменения реальных ставок вознаграждения по срочным тенговым депозитам, составляющим основу ресурсной базы банков, свидетельствует о том, что в 2006 г. казахстанские банки, несмотря на существенное снижение инфляции, сохранили высокие номинальные ставки вознаграждения по депозитам. Это привело к постепенному росту реальных ставок вознаграждения по ним.
Изучение деятельности коммерческих банков показывает, что затраты по обслуживанию расчетных счетов минимальны. Это самый дешевый ресурс для банка. Депозитные ставки нестабильны, видно их постоянное увеличение или снижение. Резкое снижение процентных ставок говорит о том, что происходит снижение инфляции. Вместе с тем расчетные счета – это самый непредсказуемый инструмент. Поэтому высокая их доля в пассивах ослабляет ликвидность банка. В американских банках оптимальный уровень расчетных счетов, в ресурсной базе составляет не более 30%. Увеличение доли срочных депозитов юридических лиц в общей сумме заемных средств является положительным моментом, несмотря на рост процентных расходов (стоимость срочных депозитов предприятий, организаций выше стоимости обслуживания расчетных счетов, но ниже межбанковского кредита), так как они оказываются наиболее стабильной частью привлекаемых ресурсов, что позволяет осуществлять долгосрочное кредитование, и, следовательно, под более высокий процент. Рекомендуемый их уровень в ресурсной базе - не менее 50%. 3
Таким образом, депозитная политика коммерческих банков должна содержать гибкий механизм процентной политики, чтобы привлечь и удержать клиентов банка и обеспечить получение прибыли для осуществления своей деятельности и выплаты вознаграждения вкладчикам.
II. Анализ развития депозитных операций коммерческих банков Казахстана
2.1 Краткая характеристика деятельности и структура АО "Банк ТуранАлем"
На сегодняшний день – АО Банк ТуранАлем наиболее динамично развивающийся банк Республики Казахстан. По итогам минувшего года он признан одним из лучших банков на территории всего СНГ.
История создания акционерного общества "Банк ТуранАлем" начинается с 15 октября 1925 года, когда решением Президиума Центрального Совета народного хозяйства Казахстана было открыто на территории республики отделение Промышленного банка (Промбанка).
В дальнейшем отделение Промышленного банка претерпело различные реорганизации.
Так, в соответствии с Постановлением Совета Народных комиссаров республики от 7 июня 1932 года "Об организации на территории Казахстана специальных банков долгосрочных вложений" в г. Алма-Ата на базе Промбанка была образована Казахская краевая контора банка финансирования строительства и электрохозяйства СССР.
Распоряжением Совета Министров СССР от 11 июля 1949 года Алматинская межобластная контора была реорганизована в Казахскую республиканскую контору Промбанка СССР, в дальнейшем было переименовано в Казахскую республиканскую контору Стройбанка СССР.
Совместным Постановлением ЦК КПСС и Совета Министров СССР от 17 июля 1987 года №821 "О совершенствовании системы банков в стране и усилении их воздействия на повышение эффективности экономики" на базе трех государственных банков (Стройбанк СССР, Госбанк СССР, Внешторгбанк) было сформировано 6 банков:
Государственный банк СССР;
Промышленно – строительный банк СССР;
Внешэкономбанк СССР;
Агропромбанк СССР;
Жилищный строительный банк СССР;
Сберегательный банк СССР.
Приказом Государственного коммерческого промышленно- строительного банка СССР от 4 марта 1991 года №126 Казахский республиканский банк Промстройбанка СССР был преобразован в Казахский республиканский банк Государственного коммерческого промышленно- строительного банка "Туранбанк".
Филиальная сеть КАБ "Туранбанк" включала 66 филиалов.
Приказом банка Внешнеэкономической деятельности СССР от 23 января 1990 года был открыт Казахский республиканский банк Внешэкономбанка СССР в г. Алма-Ате на основании соглашения от 11 декабря 1989 года между Советом Министров Казахской ССР и Внешэкономбанком СССР.
Решением собрания учредителей от 14 февраля 1992 года №3, одобренным Постановлением Кабинета Министров Республики Казахстан от 28 августа 1992 года № 710 Банк Внешнеэкономической деятельности Республики Казахстан был переименован в Банк Внешнеэкономической деятельности Республики Казахстан "ALEM BANK KAZAKHSTAN". Акционерный банк "Alem Bank Kazakhstan" на протяжении ряда лет являлся агентом Правительства Республики Казахстан по привлечению иностранных кредитов под гарантии государства.
Филиальная сеть АБ "Alem Bank Kazakhstan" включала 20 филиалов.
Закрытое акционерное общество "БанкТуранАлем" был создан 15 января 1997 года на основании Постановления правительства Республики Казахстан от 15.01.97 №73 "О реорганизации Казахского акционерного банка "Туранбанк" и акционерного банка "АлемБанк Казахстан". Данным Постановлением были делегированы Министерству финансов Республики Казахстан полномочия по владению и пользованию акциями "БанкТуранАлем", с правом утверждения его устава и формирования органов управления банка Закрытое акционерное общество "БанкТуранАлем" (ЗАО "БанкТуранАлем") с 1 октября 1998 года переименовано в Открытое акционерное общество "Банк ТуранАлем" - ОАО "Банк ТуранАлем".
С 26 сентября 2003 года в связи с перерегистрацией переименовано в Акционерное общество "Банк ТуранАлем".
26 сентября 2003 г. ОАО "Банк ТуранАлем" прошло государственную перерегистрацию в связи с изменением наименования и приведением устава банка в соответствие с нормами Закона РК "Об акционерных обществах". Измененное наименование - Акционерное общество "Банк ТуранАлем" (АО "Банк ТуранАлем"). Свидетельство о государственной перерегистрации юридического лица № 3903-1900-АК от 26.09.03 г.
Банк намерен и далее развиваться в качестве независимого универсального коммерческого Банка, предоставляя высококачественные финансовые и банковские услуги корпоративным клиентам, юридическим и частным лицам.
2001 год – Банк ТуранАлем получил сертификат от Visa International о выпуске 100 000 карт Visa. Выпуск престижной карты Visa Platinum.
Расширение дополнительных услуг по картам:
Международное медицинское страхование и страхование жизни
Дисконтные скидки в ресторанах, магазинах и ночных клубах
Оплата коммунальных платежей, услуг кабельного телевидения, мобильной связи.
За свою историю Банк достиг значительных успехов. Цель банка – содействие в укреплении экономики страны и интеграции в мировое сообщество.
Вхождение в состав акционеров БТА крупнейших международных финансовых институтов – показатель доверия к Казахстану в целом.
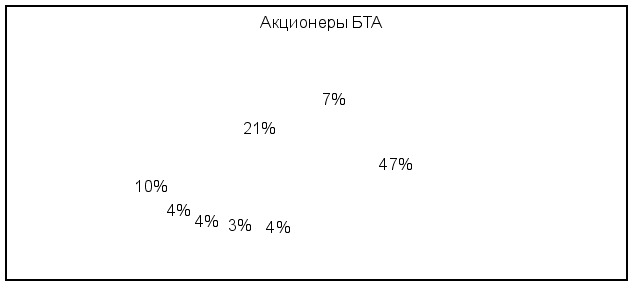
Диаграмма 2.1. Акционеры БТА
4 % - DEG 3% - FMO 4% - IFC 4% - EBRD 10 % - RZB
21% - Астана – холдинг 7% - Пенсионные фонды 47% - Другие
IFC. Международная Финансовая Корпорация – один из крупнейших международных финансовых институтов, член группы Всемирного Банка.
ЕБРР. Европейский Банк Реконструкции и Развития – международный институт, способствующий странам с переходящей экономикой действовать по правилам рыночной экономики.
FMO. Голландская Финансовая Компания Развития – финансовая компания правительства Голландии.
DEG. Германская Инвестиционная Компания Развития – Германская государственная компания.
RZB. Райффазен Банк – лучший банк Центральной и Восточной Европы. Обширная филиальная сеть в Европе, Азии и Северной Америке.
В данный момент БТА имеет 23 филиала, 230 РКО, 3070 специалистов, Представительство в России, Представительство на Украине.
Банк ТуранАлем является финансовым институтом №1 Республики. Так как предоставляет наиболее широкий спектр услуг на финансовом рынке страны, через сеть своих дочерних предприятий, постоянно расширяя сферы деятельности (рис. 2.2)
Рисунок 2.2. Группа компаний БТА
Основными сферами деятельности БТА являются Розничный банкинг и Корпоративный банкинг, что позволяет предоставлять набор услуг наибольшему числу клиентов. К розничному банкингу относится – предоставление услуг физическим лицам. Корпоративный банкинг:
государственные и негосударственные предприятия реального сектора экономики;
финансовые институты;
государственные агентства, комитеты, муниципалитеты и прочие.
Направление развития банка:
способствовать развитию реального сектора экономики Казахстана;
расширять спектр, предоставляемых финансовых услуг с гарантией высококачественного обслуживания клиентов;
содействовать развитию инфраструктуры Казахстана;
принимать активное участие в социальных программах Правительства Казахстана;
повышать финансовую устойчивость банка, способствовать увеличению доверия к банковской системе Казахстана, как со стороны населения Республики, так и со стороны международных финансовых институтов.
На протяжении нескольких лет доля БТА на банковском рынке стабильно увеличивалась по всем показателям. По размеру собственного капитала данный банк является одним из крупнейших.
2.2 Депозитная политика АО "Банк ТуранАлем"
В области депозитной политики, АО "Банк ТуранАлем" является одним из лидирующих банков на рынке розничных финансовых услуг.
За 11 мес. 2006 года прирост объема срочных депозитов АФ БТА составил 264 695 тыс. долл. США, что составило 16,4% абсолютного прироста рынка. Темп прироста рынка составил 94,7%, темп прироста АФ – 85,6%, что на 9,1% отстает от рынка. По сравнению с 01.01.05г. Объем срочных депозитов увеличился почти в 2,5 раза, при этом доля на рынке уменьшилась на 0,07%. Резкое увеличение доли 01.01.06г. обусловлено связными сделками Головного Банка, а уменьшение доли 01.06.06г. обусловлено искусственными схемами для увеличения доли рынка с целью получения синдицированных займов банками конкурентами.
За 11 мес. 2006 года объем депозитов до востребования увеличился на 13 235 тыс. долл. США, доля на рынке уменьшилась на 1,3% и составила 7,06%. Доля АФ БТА в абсолютном приросте составила 16,4%. По сравнению с 01.01.05г. абсолютный прирост объема ДДВ составил -71 тыс.долл.США, относительный прирост -0,2%, доля в абсолютном приросте составила 0%, при этом рыночная доля снизилась на 5,98%. Снижение доли АФ БТА по ДДВ 01.06.06г. обусловлено переводом крупной суммы VIP клиента.
Основной упор банк делает на привлечение краткосрочных депозитов сроком на 3 и 6 месяцев, так как эти сроки хорошо корреспондируются со сроками по кредитованию клиентуры. Другой фактор приоритетности таких депозитов заключается в том, что в этом случае легче строить краткосрочные прогнозы относительно доходности банковских операций, и, соответственно, легче реагировать на быстро меняющуюся ситуацию на финансовом рынке варьированием ставками вознаграждения. Депозитное обслуживание физических лиц в банке осуществляется с помощью системы Retail bank system (Новосибирск), а также системы Бисквит (Банковская интегрированная система (Москва)). Подсистема вкладов в последней системе очень гибкая и способна настраиваться на любые виды депозитов. Банком проводится работа по созданию новых видов депозитов. В целях повышения интереса клиентов в хранении валютных средств банком проводится работа по увеличению доходности валютных депозитов граждан с дифференциацией ставок вознаграждения. Повышенные доходы по этим видам депозитов обеспечили их популярность среди населения. Лидерство "Банк ТуранАлем" на рынке банковских услуг, устойчивое финансовое состояние послужили залогом роста депозитной базы, что позволило диверсифицировать риски по обязательствам.
АО "Банк ТуранАлем" располагает наиболее устойчивой базой фондирования в Республике Казахстан. Банк предлагает несколько видов депозитных вкладов, как в валюте, так и в тенге:
До востребования;
Гарантия – служит обеспечением для выполнения обязательств по тендерам, по кредитам, по найму иностранной рабочей силы и т.д.;
Формула успеха – ежемесячная выплата вознаграждения;
Platinum – проценты по депозиту выплачиваются ежемесячно или, по желанию, приплюсовываются к сумме вклада (в дальнейшем начисляются проценты на процент);
Пенсионный – хорошая ежемесячная прибавка к вашей пенсии;
Детский – возможность обеспечить будущее Вашим детям;
На сегодняшний день депозиты "Private" и "Platinum" (т.е. Вклады свыше 50 тыс. долл. США) составляют 62% всего депозитного портфеля АФ БТА, в 55% объема депозитов вкладчиками являются женщины и 47% объема формируется за счет вкладчиков в возрасте от 30 до 50 лет. Следовательно, основной целевой группой являются VIP клиенты возрастом от 30 до 50 лет.
За время, прошедшее со дня выпуска в Казахстане первой платежной карты, АО "Банк ТуранАлем" усовершенствовал свою технологическую базу и укрепил позиции на рынке, имея в своем штате квалифицированных, мобильных и стремящихся к лидерству сотрудников. Банк предоставляет услуги, опираясь на основные принципы, составляющие понятие профессионализма: компетентность, честность, мобильность. Также стремиться найти индивидуальный подход к каждому клиенту.
Процедура оформления депозита занимает 1 день (рис 2.3). Выгодное условие для клиентов банка состоит в том, что при регулярном размещении значительных сумм на короткие сроки (до 1 мес.), банк готов пойти на заключение рамочного Генерального соглашения об общих условиях проведения операций на финансовом рынке. На основании данного соглашения Клиент сможет размещать деньги на депозит:
по индивидуальным ставкам
на сроки от 1 дня
по упрощенной схеме
Основными параметрами, определяющими величину % ставок, являются сумма и срок депозита.



Рисунок 2.3. Процедура оформления депозита.
Счета до востребования, в настоящее время, используются только для следующих операций:
с целью накопления денег в банке (для хранения);
зачисление на счет и выплата со счета вознаграждения по срочным вкладам;
зачисление заработной платы физических лиц по зарплатным проектам;
отзыв срочных вкладов (частичное списание или закрытие).
Комиссия при пополнении и обналичивании со счетов до востребования не взимается. Ставка вознаграждения по счетам до востребования – 0,1% годовых.
Операции с физическими лицами выполняются Расчетно-кассовыми отделами филиала на основании документов, которые содержат обязательные реквизиты и необходимую информацию, позволяющие проверить их законность и осуществить бухгалтерский учет и контроль.
Документы подразделяются на правоустанавливающие, расчетно-денежные, учетно-регистрационные и прочие документы.
К правоустанавливающим документам относятся:
Удостоверение личности / паспорт – документ, удостоверяющий личность физического лица;
Справка РНН – документ, выданный органом налоговой службы, подтверждающий факт постановки клиента на налоговый учет;
Договор банковского вклада – документ, подтверждающий вклад в банке и права и обязанности Банка и Вкладчика;
Вкладная книжка – документ, подтверждающий приходные и расходные кассовые операции по вкладу;
Завещательное распоряжение (доверенность, свидетельство о праве на наследство и завещание) - документ, подтверждающий право на распоряжение вкладом владельца вклада / карточки.
Расчетно-денежные документы по характеру отражаемых операций подразделяются на кассовые, мемориальные, внебалансовые ордера.
Кассовые документы делятся на приходные и расходные ордера.
К приходным кассовым документам относятся: приходные кассовые ордера, объявления на взнос денег в кассы, квитанции о приеме денег (последнему относятся счета-извещения по платежам населения).
К расходным кассовым ордерам относятся: расходно-кассовые ордера, чеки на получение денег (последнему относятся чеки и слипы по платежным карточкам).
Мемориальные документы используются для безналичных перечислений. К ним относятся платежное поручение, формируемое при совершении безналичных операций между банками; мемориальный ордер, формируемый внутри банка при безналичном зачислении на счет / списании денег со счета.
Внебалансовые документы делятся на приходные и расходные внебалансовые ордера, которые оформляются при приеме и выдаче БСО, разных ценностей и документов, хранящихся в кассе филиала.
К учетно-регистрационным документам относятся:
Операционный дневник – сводный документ для отражения операций по вкладам (депозитам) физических лиц;
Отчет о движении бланков строгой отчетности – сводный документ для отражения фактов списания БСО (Договора, вкладной книжки);
Прочие документы по характеру содержания документа делятся на внутрибанковские и клиентские.
К внутрибанковским прочим документам относятся:
распоряжения, служебные записки, выписки из Протокола.
выписки из лицевых счетов вкладчиков/владельцев карточки;
К клиентским прочим документам относятся
заявления вкладчиков;
использованные и испорченные договора, вкладные книжки;
При совершении операций РКО должны использоваться стандартные бланки расчетно-денежных документов, установленные Правилами ведения кассовых операций, утвержденными НБ РК от 03.03.01г. №58 и Правилами использования платежных документов и осуществления безналичных платежей, утвержденными НБ РК от 25.04.00г. №179 и Типовые бланки договоров банковского вклада, утвержденные Советом Директоров АО "Банк ТуранАлем" (Приложение 1).
Договор банковского вклада является документом, подтверждающим права и обязанности Банка и Вкладчика, предъявление его – обязательное условие для выплаты вклада (депозита) Вкладчику.
При приеме денег на вклад (депозит) и открытии банковского счета по вкладу (депозиту) физического лица в обязательном порядке оформляется Договор банковского вклада