Депозитная политика банков и пути ее совершенствования на современном этапе
Бланк Договора банковского вклада является ценным бланком строгой отчетности (далее БСО). Каждому бланку Договора присваивается отдельный регистрационный порядковый номер (нумератором), заверяется подписью директора (уполномоченного лица) и печатью филиала. Договор без подписи директора (уполномоченного лица) и печати филиала считается недействительным.
Справка РНН необходима при открытии каждого банковского счета физическим лицам. В случае открытия клиентом нескольких счетов работник РКО вправе не требовать повторного представления копии РНН (п.п.20 Инструкции НБРК от 02 июня 2000г. №266).
При регистрации нового досье работник РКО сверяет ФИО и номер документа удостоверяющего личность клиента с данными указанными в справке о постановке на налоговый учет клиента. Затем в специальном поле электронного досье вводит номер РНН. С оригинала справки РНН снимает копию и скрепляет её к Договору. Во избежание повторного требования РНН у клиента при открытии нового счета в верхнем правом углу оформленного Договора и в системе указывает "Копия РНН сдана к счету №___."
Вкладная книжка является документом, подтверждающим приходные и расходные операции по счету и права Вкладчика, предъявление его – обязательное условие для выплаты депозита Вкладчику.
Приходно-кассовый ордер с чеком – кассовый документ, предназначенный для приема наличных денег во вклад (депозит) физического лица.
Приходно-кассовый ордер с чеком формируется автоматически в системе, после ввода кодового слова и при:
открытии нового счета и приеме наличных денег во вклад;
приеме дополнительного взноса для пополнения вклада;
Расходно-кассовый ордер с чеком – кассовый документ, предназначенный для выдачи наличных денег со счета вкладчика.
Расходно-кассовый ордер с чеком формируется автоматически в системе, после сообщения вкладчиком кодового слова и при:
выдаче всего вклада, начисленных по нему вознаграждений и закрытии счета.
выплаты ежемесячно начисленных %% по целевым депозитам.
промежуточной выдаче денег со счета по вкладу "до востребования".
Мемориальный ордер формируется в автоматическом режиме при совершении безналичных операций:
- при зачислении:
начисленных процентов по срочным депозитам;
ежегодно причисленных % к остатку вклада "До востребования"
заработной платы рабочих и служащих;
и др. безналичных поступлений на счет вкладчика.
- при списании:
со счета на перевод по заявлению вкладчика;
перечислений ежемесячно причисленных процентов на внешний счет, согласно условиям Договора по срочному вкладу вкладчика;
при снятии комиссионного вознаграждения банка за перевод и за выдачу дубликата БСО и другие операций, согласно утвержденным тарифам.
Мемориальный ордер содержит:
наименование, РНН и адрес филиала
номер и дату
наименование счета отправителя / получателя денег, его индивидуальный идентификационный код и РНН
наименование банка, его банковский идентификационный код и РНН
наименование
наименование бенефициара, его индивидуальный идентификационный код и РНН;
сумму платежа, обозначенную цифрами и прописью;
вид валюты;
назначение платежа с обязательным указанием наименования, номера и даты документа, на основании которого осуществляется перевод денег.
Мемориальные ордера на зачисление заработной платы, начисление и выплаты %% не распечатываются и не подшиваются в документы дня операций РКО, а хранятся на электронных носителях.
К бланкам строгой отчетности относятся: Договор банковского вклада, Вкладная книжка и книжки справок-сертификатов, которые заверяются подписью Директора (на справке-сертификате дополнительно Главного бухгалтера) и фирменной печатью филиала. Для строгой отчетности на каждом бланке проставляется регистрационный порядковый номер, специальном нумератором. Только при наличии указанных отметок бланки считаются ценными.
На испорченные бланки строгой отчетности составляется Акт о списании испорченных бланков (приложение 10 к Положению "О прядке учета и списания БСО" от 02.11.00г. 21).
В операционном дневнике отображаются все приходные и расходные операции по вкладам (депозитам) физических лиц за текущий операционный день.
Анализируя деятельность АФ АО Банк ТуранАлем в области депозитной политики, можно сделать ряд выводов.
Так, на рынке банковских услуг по г. Алматы на АФ АО БТА приходится 18,2% в общем объеме срочных депозитов (Диаграмма 2.2.)
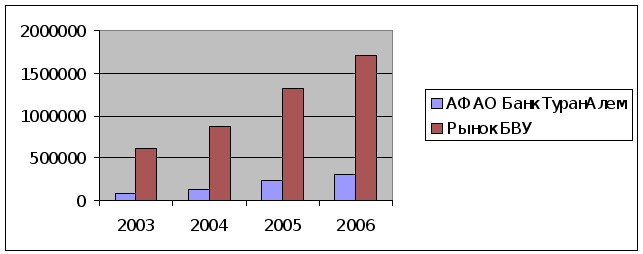 Диаграмма
2.2. Доля срочных
вкладов на
рынке г. Алматы
АФ БТА прогнозирует увеличение доли на рынке срочных вкладов г. Алматы на 3% (т.е. С 17% до 20% без учета сводных сделок ГБ). Увеличение доли на 3% говорит о привлечении 36,1% всего прироста рынка, при этом темп прироста рынка составляет 24,6%, темп прироста БТА 46,8%. Среднемесячный прирост составил:
2004 год – 6 215 тыс. долл. США;
2005 год – 4 026 тыс. долл. США;
2006 год – 26 900 тыс. долл. США;
Прогноз 2007 год – 24 990 тыс. долл. США.
При прогнозировании роста рынка, прирост которого составил 104 690 млн. тенге или 24,6%, был учтен официальный прогноз размещенный НБ РК.
Основным рычагом воздействия на рынок физических лиц при привлечении является:
A. Высокая % ставка - Увеличение эффективной процентной ставки путем установления индивидуальной % ставки зеркально отражается на доходности данного продукта, следовательно и рентабельности ЦФО;
B. Сеть обслуживания (инфраструктура) - АФ БТА за 2007 год планирует открытие 3 точек с брендом БТА Platinum, сроком окупаемости 12-18 месяцев;
C. Маркетинг – Необходима реклама на удержание существующей клиентской базы а также массивная реклама для привлечения новых клиентов, продвижение новых продуктов.
Значительным фактором влияющим на снижение депозитного портфеля является альтернативное вложение денег – Расчет данного фактора не целесообразен поскольку влияние банка на данный фактор ограничен.
2.3 Анализ развития депозитных операций коммерческих банков Казахстана
Формирование казахстанского рынка депозитных услуг находится на ранней стадии. Процесс становления и развития депозитного рынка в Казахстане разделяется на три основных этапа.
I этап (1994 – 1995 гг.). Рынок сбережений и накоплений в целом получил свое развитие с середины 1994 г., когда появились реальные условия для накопления. В этот период произошла относительная стабилизация курса тенге, а также значительное снижение уровня месячной инфляции, были произведены выплаты бюджетникам за несколько месяцев и у населения появились некоторые сбережения. По официальным данным, сбережения и наличные деньги на руках на конец 1994 года составили 5096,2 млн. тенге. В действительности реальные сбережения граждан достигают величины, превышающей указанную сумму, так как население активно рекапитализировало свои накопления. Попытки оценить их объем привели к 1,5 – 2 млрд. долларов США.
Население начало активно искать эффективные и надежные способы вложения своих сбережений. Но доверие к банковской системе было подорвано деятельностью сомнительных финансовых структур, по привлечению денежных вкладов населения.
Анализ пассивов крупных мировых банков показывает, что сбережения населения и средства предприятий составляют в обязательствах банков в среднем 70 – 80 %. В Казахстане аналогичный показатель, включающий средства на расчетных счетах, вклады, депозиты, в среднем для банков равнялся в конце 1994 г. всего 15 – 35 %. Общая сумма вкладов и депозитов в пассивах банков колебалась от нескольких процентов до 25 %. Это говорит о том, что банки Казахстана в тот период не в полной мере использовали свои возможности по привлечению средств населения и предприятий [36].
Данные официальных органов подтверждают становление депозитного рынка в 1994г. В частности, согласно данным Госкомстата Республики Казахстан, только за 1994 год в целом по Казахстану вклады и депозиты юридических и физических лиц выросли в 8,8 раза и на 1 января 1995г. составили 7,7 млрд. тенге, на 1 февраля 1995г. – 10,4 млрд. тенге, на 1 июля 1995г. – 16,16 млрд. тенге, на 1 ноября 1995г. – 18,15 млрд. тенге, на 1 января 1996г. – 21,2 млрд. тенге, на 1 сентября 1996г. – 35 млрд. тенге. Эти данные позволяют говорить, что депозитный рынок в этот период был наиболее растущим и емким по сравнению с другими источниками ресурсов. На конец 1994г. основную долю 59,7 % или 4,6 млрд. тенге, составляют вклады населения, 39,3 % или 3 млрд. тенге, приходится на депозиты государственных предприятий и организаций, 1 % (75 млн. тенге) – на счетах предпринимателей. Это свидетельствует о том, что сбережения населения начинают играть значительную роль на депозитном рынке.
Начиная с конца 1994 года банки постоянно диверсифицируют виды депозитов, по некоторым видам депозитов проводится лотерея. Изменяется дизайн документов, предназначенных для клиентов. Интересным направлением является привлечение средств клиентов на спецкартсчета. Также привлекательными для населения стали налоговые льготы, в начале оформленные как временные, при вложении средств в банковские депозиты. Физические лица были освобождены от налога на доход по депозитам.
Благодаря существенному снижению инфляции к концу 1994 года банковские проценты по вкладам и депозитам стали положительными в реальном отношении. Этот факт сделал привлекательным вложение средств именно в систему банков.
Банки принимают депозиты: срочные и до востребования: граждан и организаций, предприятий; в тенге и иностранной валюте. Срочные депозиты включают 3,6,9 – месячные, на 1-3 года, 3-5 и более 10 лет.
II этап (1996 – 1998 гг.). В 1996г. уровень инфляции составлял 26-28%. Процентная ставка банка по депозитам складывается из двух величин: процент, покрывающий уровень инфляции, плюс процент, который является платой за использование средств депозитора. Величина второго слагаемого зависит от срока и величины депозита. Анализ фактических процентных ставок показывает, что большую часть 1996г. коммерческие банки ориентировались на уровень ставки финансирования, но к концу года они стали формировать более самостоятельные процентные ставки. Сумев привлечь средства депозиторов под более низкие процентные ставки, чем на межбанковском рынке, банки формируют емкий и недорогой рынок ресурсов, роль которого будет расти. Скорее всего сбережения юридических и физических лиц в недалекой перспективе будут иметь подавляющий удельный вес в портфеле обязательств банка.
Выдерживая высокий уровень процентных ставок, банки постоянно диверсифицировали услуги на депозитном рынке, пытаясь привлечь внимание различных групп вкладчиков. Об этом свидетельствует внедрение "обменного" депозита. Почти одновременно несколько крупных банков пытались увязать появление новых сто долларовых купюр с увеличением привлеченных депозитов.
Перспективным направлением деятельности банков на депозитном рынке является внедрение банковских карт. Для повышения привлекательности банки устанавливают повышенные процентные ставки по остаткам на карт-счетах, вводят льготное обслуживание по транзакциям.
По данным Госкомстата республики Казахстан на 1 января 1996 года вклады и депозиты юридических и физических лиц составляли 21,2 млрд. тенге, а на 1 сентября 1996 года выросли до 35 млрд. тенге. Норма резервирования с мая 1995 года равнялась 20 % и была снижена Национальным банком до 15%. Понижение ставки рефинансирования вызвало в 1996 г. понижение процентных ставок по тенговым депозитам в коммерческих банках.
В 1996 году все депозиты сроком более 6 месяцев составляли 55 % всех срочных депозитов, что указывало на недостаток доверия к банковской системе и высокий риск долгосрочных вложений. Процентные ставки по срочным депозитам доходили до 40 %, что превышало ставки по депозитам до востребования в среднем в 2-3 раза. Популярностью пользуются срочные депозиты сроком до 3 месяцев, которые достигают 40 % общей суммы срочных депозитов, или 16 % всех видов депозитов. Депозиты населения составляли почти 60 % всех депозитов, что свидетельствует о благоприятной тенденции роста вкладов населения в местные банки. Прирост срочных вкладов физических лиц в тенге и иностранной валюте составил 151,8 %, до востребования – 86,7%. Возросла доля вкладов в валюте (их средний размер 900 долларов), что говорит о том, что население расценивает доллар как самое ликвидное сберегательное средство. Доходность по тенговым депозитам сложилась на уровне, адекватном доходности валютных депозитов (с учетом инфляции). Это делает предпочтительными валютные депозиты в силу отсутствия риска неблагоприятного изменения курса.
Структура депозитов (вкладов) физических и юридических лиц на 01.09.2003. приведена в таблице 2.1.
Таблица 2.1. Структура депозитов (вкладов) физических и юридических лиц, по г. Алматы на 01.09.2006г. (млрд. тенге.)
| Депозиты (вклады) | На конец 2005г. | На конец 2006г. | ||
| Млрд.тг. | Уд.в. в % | Млрд.тг. | Уд.в. в % | |
| Вклады и депозиты юридических и физических лиц | 81,5 | 82,4 | ||
| Депозиты (вклады) в нац. валюте | 61,1 | 75,1 | 54,8 | 75,1 |
| Депозиты (вклады) в ин. валюте | 20,3 | 24,9 | 27,6 | 24,9 |
| Депозиты юридических лиц в нац. валюте | 40,7 | 49,9 | 32,8 | 49,9 |
| Депозиты физических лиц в нац. валюте | 20,4 | 25 | 21,9 | 25 |
| Депозиты юридических лиц в ин. валюте | 12 | 14,7 | 17,1 | 14,7 |
| Депозиты физических лиц в ин. валюте | 8,4 | 10,3 | 10,5 | 10,3 |
| Депозиты юридических лиц | ||||
| Депозиты юридических лиц | 52,7 | 49,9 | ||
|
Из них депозиты в нац. валюте: до востребования срочные |
37,3 3,4 |
70,8 6,5 |
28 4,8 |
56,1 9,6 |
|
Из них депозиты в ин. валюте: до востребования срочные |
9,4 2,6 |
17,8 4,9 |
13,4 3,7 |
26,9 7,4 |
| Вклады физических лиц | ||||
| Вклады физических лиц | 28,8 | 32,4 | ||
|
Из них вклады в нац. валюте: до востребования срочные |
12,1 7,8 |
42 27,1 |
12,8 9,1 |
39,8 28,1 |
|
Из них вклады в ин. валюте до востребования срочные |
2,2 6,2 |
7,7 21,5 |
1,6 8,9 |
4,9 27,5 |
Данные таблицы 2.1. показывают, что объем депозитов физических лиц в банковской системе за 2005-2006 гг. увеличился с 28,8 млрд. тг. до 32,4 млрд. тг., а депозиты юридических лиц, наоборот уменьшились – с 52,7 до 49,9 млн. тенге. В структуре депозитов юридических лиц наибольший удельный вес занимают депозиты до востребования в национальной валюте – 56,1 %. Депозиты юридических лиц в иностранной валюте составили 17,1 млрд. тенге. Во вкладах физических лиц основную долю имеют вклады до востребования в национальной валюте – 12,8 млрд. тенге, их доля в общем объеме вкладов физических лиц составляет 39,5 %.
Как видим, национальная валюта все более завоевывает доверие у населения. Именно этим и вызван перевес вкладов в тенге.
III этап (1999-2006 гг.). Развитие банковской деятельности в Казахстане предполагает предоставление банковских услуг с минимальными издержками для клиентов и самого банка, использование приемлемых цен на услуги, необходимых для клиентов банка. Эффективная и гибкая система банковских операций с широкой клиентурой должна способствовать мобилизации внутренних сбережений. Особое значение в этой связи приобретает гибкое банковское обслуживание, способное реагировать на потребности изменяющейся экономики. Конкуренция на рынке банковских услуг также влияет на количественные и качественные характеристики банковского обслуживания.
Несмотря на стабильный курс тенге, частные вкладчики, по-прежнему, предпочитают банковские депозиты в иностранной валюте. Хотя реальная доходность вкладов в тенге обычно выше доходности валютных вкладов, население оценивает риск девальвации тенге как достаточно высокий и брать на себя его, еще не готово. Заметная динамика опережающего роста срочных депозитов и депозитов в иностранной валюте физических лиц по сравнению с динамикой депозитов юридических лиц, вероятно, объясняется не только большими девальвационными ожиданиями населения. Это связано еще и с тем, что хозяйствующим субъектам необходимо иметь достаточный объем средств в национальной валюте на депозитах до востребования для осуществления платежей.
Заметно изменились в 2002-2006г. г. и ставки вознаграждения, выплачиваемые банками по привлеченным депозитам. В условиях роста ликвидности депозитная политика банков направлена на привлечение долгосрочных ресурсов. В связи с этим на рынке депозитов произошло повышение доходности по срочным депозитам с более длительными сроками хранения и снижение ставок по краткосрочным.
В национальной валюте депозиты, в целом, по сравнению с 2005 годом, увеличились примерно на 500 млн. тенге, хотя изменение ставок не заметное. В СКВ, несмотря на то, что ставки понизились в два раза, результаты значительнее, чем в национальной валюте, сумма привлеченных депозитов в 2006 году в два раза превышает результаты 2005 года. При этом снижение ставок, как по валютным, так и по депозитам в национальной валюте, произошло только по краткосрочным депозитам, тогда как ставки по долгосрочным депозитам несколько возросли. Для сравнения можно наблюдать депозиты в других коммерческих банках республики (Приложение 3). На сегодняшний день условия в банках мало где отличаются друг от друга, однако есть и различия. Основное из них – это наличие фиксированной ставки вознаграждения, а также уровень обслуживания в коммерческом банке.
Таким образом, можно утвердить, что в 2006 г. на депозитном рынке произошли позитивные количественные и качественные изменения. Только рост депозитов в инвалюте можно считать единственным недостатком развития рынка. Устойчивая тенденция "валютизации" депозитного рынка способствует повышению и так высокого уровня долларизации экономики и означает, что накопления в значительной мере обращаются не во внутренние инвестиции, а в кредиты правительству США.
Рост количественных параметров на депозитном рынке за 2006 г. был обусловлен главным образом ростом депозитов юридических лиц. В прошедшем 2006 г. сохранилась тенденция роста экономики, можно рассчитывать, что продолжится процесс дальнейшего укрепления ресурсной базы банков за счет притока денег от предприятий и населения. Кроме того, ресурсная база банков увеличилась за счет депозитов накопительных пенсионных фондов.
Существенное влияние на развитие рынка будет оказывать стабильность и надежность банковской системы. От этого во многом будут зависеть ставки вознаграждения по депозитам, возможности банков обеспечить уровень доходности по депозитам, сопоставимый по сравнению с другими финансовыми инструментами. Пока же складывается такая ситуация, что ставки по краткосрочным банковским вкладам приближаются к уровню текущих темпов инфляции. Актуальность этого вопроса будет во многом определяться динамикой инфляционных процессов.
Таким образом, анализ развития депозитного рынка в Казахстане позволяет сделать выводы:
Банковский депозитный рынок был осязаемым в конце 1994 г., когда процентные ставки по депозитам стали позитивными и создались условия для реального накопления.
На казахстанском рынке депозитов в 1995 -1996 гг. наблюдалась не только жесткая межбанковская конкуренция. В "борьбу за пассивы" активно включались и коммерческие структуры, которые в средствах массовой информации развернули "агрессивную" рекламную кампанию по привлечению рублевых и валютных средств юридических и физических лиц. В качестве приманки были высокие процентные ставки или иные, весьма выгодные условия вложения средств.
Благодаря существенному снижению инфляции к концу 1994 г., банковские проценты по вкладам и депозитам стали положительными в реальном отношении. Этот факт сделал привлекательным вложение средств именно в банковскую систему.
Депозитные процентные ставки в банковской системе стали позитивными и достаточно привлекательными для потенциальных вкладчиков, о чем свидетельствует увеличение депозитов в банковской системе.
Увеличение общего объема депозитов свидетельствует о повышении доверия населения к банковской системе, что можно отнести в первую очередь за счет выполнения Национальным банком и Правительством своих обязательств по конвертации депозитов физических и юридических лиц. Конечно, немалую роль сыграли и создание системы гарантирования срочных депозитов физических лиц, и принятие закона о банковской тайне.
Создание системы обязательного коллективного страхования в Казахстане так же, как и во многих странах, будет иметь огромный положительный эффект для увеличения объемов привлекаемых средств.
III. Перспективы развития депозитных операций коммерческих банков казахстана
3.1Оценка и перспективы развития коллективного страхования вкладов
Системой депозитного страхования (СДС) - является комплекс мер, обеспечивающих защиту вкладов от их потери владельцам, в случае банкротства банка второго уровня. Создание системы депозитного страхования последовательно вытекает из логики эволюции банковской системы Казахстана. СДС существует, практически во всех странах рыночной экономики и стала неотъемлемой частью их банковской системы. Решение о создании СДС многие страны принимали в периоды кризисов банковской системы: США во время "Великой депрессии", в Великобритании во время банковского кризиса 70-х годов, в Италии - в связи с крахом крупного банка "Банко Амброзиано".
В Казахстане жертвами кризиса в банковской системе стали многие мелкие и крупные банки (например, Крамдсбанк). Банкротство банков связано с низким качеством кредитного портфеля и соответственно с низкой, зачастую отрицательной капитализацией. Многочисленные ликвидации банков показывают, что отсутствует реальный механизм защиты интересов депозиторов. Так, суммарная емкость депозитного рынка в настоящее время составляет свыше 35 млрд. тенге, в то время как минимальные инвестиционные возможности только населения составляют порядка 1,2 - 1,4 млрд. долларов США. Это свидетельствует о незащищенности интересов вкладчиков, несмотря на большие расходы денежных средств, при проведении форумов с целью привлечения инвестиций. Если общество будет уверенно в банковской системе, то оно уже сейчас готово инвестировать в экономику через банковские депозиты огромные суммы денег.
Создание системы депозитного страхования способствует решению поставленной задачи безопасности банковских депозитов. Вера в отдельные хорошие банки прошла, и общество осторожно воспринимает различные эффекты вдруг резкого улучшения деятельности того или иного банка. На этом фоне создание цивилизованной, рыночной и объективной системы защиты интересов депозиторов является качественно другим решением проблемы. Важным качеством данной системы для условий Казахстана является ее объективность, по-другому бескомпромиссность.
С учетом отечественной специфики создания системы страхования вкладов, призвано решать следующие основные задачи:
Создание гарантий вкладчикам (защита вкладчика)
Формирование на этой основе реального механизма предотвращения кризиса банковской ликвидности и массового изъятия средств с депозитных счетов (повышение доверия к банковскому сектору страны);
Вхождение межбанковской конкуренции в более цивилизованное русло (снижается эффект лоббирования интересов банков всевозможными деятелями).
Оздоровление экономики.
Кроме того, СДС позволяет создать более отработанный механизм разграничения сфер, компетенции и ответственности основных субъектов банковской системы. Основу этого составляет разделение риска сторон. Особое внимание при этом следует уделить сохранению баланса ответственности банка за рискованность совершаемых операций и потенциальных клиентов за выбор достойного банка. С учетом сложившихся условий, рекомендовано развивать в Казахстане обязательную, императивную, полную, государственную систему депозитного страхования.
5 ноября 1999 года были приняты Правила обязательного коллективного гарантирования (страхования) вкладов (депозитов) физических лиц в банках второго уровня в Республике Казахстан. Создание системы депозитного страхования является одним из направлений комплекса мер, нацеленных на обеспечение стабильности финансовой системы. В Казахстане обязательность системы страхования банковских депозитов распространяется только на определенную категорию банков. Так, первоначально в систему гарантирования вошли самые стабильные банки, выполняющие пруденциальные нормативы и отнесенные к первой группе по переходу к международным стандартам. Учитывая, что согласно правилам гарантирования, в систему могут войти в добровольном порядке и другие банки, а также то, что участие в системе влечет за собой коллективную ответственность всех ее участников, Национальным банком и Казахстанским фондом гарантирования вкладов при разработке правил включения банков второго уровня в систему гарантирования, были установлены жесткие критерии отбора, вновь вступающих банков.
В общей сложности в банках – участниках сосредоточено свыше 90% всех депозитов населения. В соответствии с правилами гарантирования резерв фонда для выплаты возмещения формируется за счет перечисления банками – участниками обязательных календарных взносов. Кроме этих средств, в случае необходимости фонд вправе использовать до 500 млн. тенге за счет своего уставного капитала, а также привлечения дополнительных взносов банков – участников и займов от Правительства, Национального банка или других организаций. Погашения займа может производиться за счет возврата активов ликвидируемого банка и чрезвычайных взносов банков - участников системы гарантирования. В 2002 году для всех банков - участников была установлена единая ставка очередных календарных взносов в размере 0,25% от суммы застрахованных депозитов.
В Казахстане система гарантирования находится в стадии становления, в связи, с чем на данном этапе объектом страхования являются только срочные вклады физических лиц в тенге, долларах США и евро. Таким образом, в первую очередь предусмотрены интересы мелких вкладчиков, каковыми является основная часть населения, которая представляет собой наименее осведомленную в банковской деятельности категорию вкладчиков. Максимальная сумма возмещения вклада Фондом гарантирования составляет 700000 тенге, сумма возмещения рассчитывается по скользящей шкале в соответствии с правилами. Все расходы по гарантированию вкладов банки осуществляют самостоятельно путем перечисления в фонд календарных и иных взносов за счет отнесения их на общие расходы банка, а не за счет уменьшения выплат вознаграждения по вкладам клиентов банка. При этом ставка календарных взносов зависит только от финансового состояния банка – участника, а не от ставок, устанавливаемых банком по депозитам. В свою очередь выплата вознаграждения по депозитам не зависит от размера взносов банка в фонд и регулируется в соответствии с депозитной политикой банка. Возмещению фондом подлежит вознаграждение, начисленное по застрахованному вкладу, если это вознаграждение было направлено на увеличение основного вклада в соответствии с условиями, на основании которых был произведен вклад.
Таким образом, очевидно, что с запуском системы гарантирования, как новой структуры в банковской системе Казахстана население получило реальное гарантированное право на сохранность вкладов в банках – участниках. С этим связан новый шаг финансовой системы Казахстана к достижению международных стандартов банковской деятельности.
Устойчивость банковской системы в кризисных условиях позволила сохранить депозитную базу банков. В результате активных действий банков по привлечению денег населения и предприятий в условиях удорожания внешних займов и работы Национального банка по созданию системы страхования срочных депозитов физических лиц, доверие населения к банковской системе выросло.
Принятие закона о банковской тайне в марте 2000г. позволило ужесточить процедуры получения информации по банковским счетам физических лиц, что также способствовало росту доверия населения к банкам Казахстана. В 2001 г. система коллективного гарантирования (страхования) депозитов, которая начала работать в феврале 2000г., распространена и на депозиты до востребования физических лиц. Одновременно расширяется круг депозиторов, чьи вклады подлежат страхованию в рамках коллективной системы. В январе внесены дополнительные изменения в отношении функционирования системы гарантированности вкладов – увеличился размер выплачиваемой суммы – с 400 тыс. до 700 тыс. тенге.
Система страхования вкладов еще несовершенна, но система заработала, и это важно, поскольку вкладчики идут в банки. Система работает, но моральные риски несколько тормозят ее, поскольку вкладчики еще не успели оправиться от тех потрясений, которые испытали в различных "трастовых компаниях", "финансовых структурах", "пирамидах". Активная работа банков по расширению депозитной базы позволяет предположить, что доверие к банкам укрепится. Особенно важным является сам факт принятия Правил обязательного коллективного гарантирования (страхования) вкладов (депозитов) физических лиц в банках второго уровня в Республике Казахстан.
Казахстанский фонд гарантирования вкладов обеспечивает возврат денег физических лиц, размещенных в срочные вклады (депозиты) в коммерческих банках – участниках системы коллективного гарантирования вкладов физических лиц. Объектом коллективного гарантирования не являются:
обязательства по вкладам (депозитам) на предъявителя;
деньги, переданные в доверительное управление банку;
обязательства
по вкладам
(депозиты)
вкладчиков,
занимающихся
предпринимательской
деятельностью
без образования
юридического
лица,
если эти
вклады открыты
в связи с указанной
деятельностью;
обязательства по вкладам (депозитам) — гарантиям физических лиц по их обязательствам перед данным банком либо третьими лицами;
обязательства
по вкладам
(депозитам)
руководящих
работников
и
акционеров
данного банка,
владеющих
более 5% акций
банка с правом
голоса;
обязательства по вкладам (депозитам), ставка вознаграждения (интереса) по которым в 2 и более раз превышает на день заключения договора банковского вклада: в тенге — официальную ставку рефинансирования Национального банка, по долларам США и евро – ставку LIBOR (3-х месячную).
Банки первой группы могут добровольно выйти из системы коллективного страхования депозитов, хотя это может быть им невыгодно. Потому, что банки, не участвующие в системе страхования, могут привлекать депозиты в размерах, не превышающих их уставный капитал. На банки-участников системы это ограничение не распространяется.
Согласно правилам гарантирования, формирование резерва для возмещения по вкладам (депозитам) производится в следующем порядке:
в полном объеме для возмещения по вкладам используется сумма перечисленных ранее банками-участниками обязательных календарных взносов и инвестиционного дохода от размещения активов;
в случае недостаточности суммы сформированного ранее резерва для возмещения по вкладам используются деньги из уставного капитала Фонда, но не более 500 млн. тенге;
в случае недостаточности суммы сформированного ранее резерва для возмещения по вкладам 50% от суммы, недостающей для возмещения, вносятся путем перечисления на банковский счет Фонда банками – участниками дополнительных взносов, а 50% уплачиваются за счет заимствований Фонда в соответствии с правилами.
Выплата возмещения будет производиться через выбранный Фондом банк-агент из числа банков-участников, который в течение 15 дней возместит вкладчикам их вклады.
Дальнейшая задача Фонда - это охват всех депозитов физических лиц в коммерческих банках, упрощение для