Потребительское кредитование и перспективы его развития
Номер заимообразного счету заемщика вместе с регистрационным номером кредитного договора кредитный работник проставляет во всех необходимых документах, где эти реквизиты предусмотрены.
Кредитный работник заводит кредитное дело отдельно на каждого заемщика. Все документы в кредитном деле нумеруются по листам.
Перечень документов, которые должны находиться в кредитном деле заемщика:
Документы, которые предоставляются клиентом для получения кредита;
Схема движения кредитных средств;
Копии кредитного договора и дополнительных соглашений к нему;
Копии договоров относительно обеспечения кредита (залоги, гарантии, страхование, и тому подобное) и другие документы в зависимости от вида обеспечения;
Вывод представителя службы безопасности банка, работников кредитного подраздела и юридической службы;
Оценка финансового состоянию заемщика согласно с "Методикой оценки финансового состояния и определения класса заемщика" при предоставлении кредита и ежеквартально;
Разрешения о предоставлении (пролонгацию) ссуды (копии решения кредитного комитета филиала, сообщение о решении Главного кредитного комитета или Правления банка);
Акты проверки наличия имущества, предоставленного в залог (на момент выдачи кредита и ежемесячно);
Акты проверки целевого использования кредита;
Акты оценки стоимости заставленного имущества (с учетом изменений конъюнктуры рынка);
Копии платежных документов, которые подтверждают факт предоставления и целевого использования кредитных средств, начисление и уплату процентов, погашение кредита, выписки из заемного счета, распоряжения, и тому подобное;
Копии корреспонденции между банком и заемщиком;
Письменная документация по каждой встрече между любым представителем банка и заемщика.
Кредитное дело хранится в металлическом шкафу в кредитном подразделении банка. Оригиналы кредитного договора, дополнительные соглашения, договоров про обеспечение кредита учитываются на внебалансовых счетах и хранятся в архиве банка.
2. Анализ и оценка эффективности потребительского кредитования (на примере Ильичевского главного отделения Проминвестбанка г. Мариуполя)
2.1 Характеристика Ильичевского главного отделения Проминвестбанка г. Мариуполя
Проминвестбанк - универсальный коммерческий банк, который обслуживает свыше 130 тысяч юридический и 2 млн. физических лиц. Занимает лидирующие позиции в украинской банковской системе и входит в число ведущих банков мира.
Ильичевское главное отделение Проминвестбанка в г. Мариуполе умело и оперативно адаптируется в стремительно развивающемся экономическом поле и всегда находит пути решения растущих потребностей клиентов, многие из которых составляют золотой фонд украинской промышленности: ОАО "ММК им. Ильича", комбинаты "Азовсталь" и "Маркохим" и другие.
Приоритетным направлением вложения привлеченных средств традиционно является кредитование. Активно поддерживая процессы оздоровления экономики и способствуя созданию благоприятного климата для развития промышленного производства в городе, Ильичевское главное отделение ПИБ в г. Мариуполе ежегодно расширяет масштабы кредитных операций. Кредиты отделения позволяют ритмично работать предприятиям, способствуют наращиванию экспортного потенциала и укреплению национальной валюты.
Безупречная репутация, профессионализм специалистов, надежность и качество обслуживания, постоянное совершенствование кредитно-депозитной политики, внедрение современных банковских технологий стали фундаментом плодотворного сотрудничества с клиентами.
Взаимоотношения с клиентами не ограничиваются сферой кредитования, а проецируются на деятельность предприятий, на проникновение в финансовые и производственные технологии, участие в реализации продукции, разработку и внедрение различных хозяйственных схем.
Эффективному сотрудничеству с клиентами способствует и полный комплекс банковских услуг, принятых в международной практике. Это позволяет физическим и юридическим лицам наилучшим образом воспользоваться технологическими, коммерческими и финансовыми преимуществами банка с пользой для себя и своего бизнеса. Особое внимание уделяется развитию новых электронных услуг.
Ильичевское главное отделение ПИБ в г. Мариуполе предоставляет следующие услуги физическим лицам:
Прием вкладов в различных видах валют: срочные и до востребования.
Выплата заработной платы, пенсий и денежной помощи, других поступлений через текущие счета вкладчиков. Выплата наличных денег по этим счетам.
Перечисление средств со счетов физических лиц на счета юридических лиц.
Безналичные расчеты за товары и услуги.
Принятие коммунальных и других платежей.
Перечисления средств, в т. ч. за границу.
Срочные денежные перечисления в системе Проминвестбанка.
Операции с банковскими металлами.
Скупка драгоценных металлов и драгоценных камней.
Продажа дорожных чеков и операции с ними.
Продажа сберегательных сертификатов.
Выдача и обслуживание пластиковых платежных карточек.
Кредиты физическим лицам на потребительские цели.
Кредитование держателей международных пластиковых карточек.
Валютные операции.
и другие услуги.
Ильичевское главное отделение ПИБ в г. Мариуполе открывает счета в национальной и иностранной валюте физическим лицам - гражданам Украины, иностранным гражданам и лицам без гражданства.
Для открытия текущего и депозитного счетов резидентам Украины необходимы следующие документы: паспорт физического лица, справка о присвоении идентификационного номера. Открытие счетов по вкладам осуществляется на основании заявления физического лица на открытие счета путем заключения договора между банком и владельцем денежных средств. Вкладчик имеет право оформить в учреждении банка доверенность на право распоряжения средствами другому лицу и завещательное распоряжение. Отделение банка гарантирует тайну сведений о вкладчиках, операций, которые ими осуществляются, и состояние счетов.
Ильичевское главное отделение Проминвестбанка предлагает частным лицам открытие и ведение текущих счетов в национальной и иностранной валюте, по которым принимает и выдает наличные деньги, осуществляет безналичные расчеты за товары и услуги, коммунальные и другие платежи, осуществляет перевод средств.
На текущие счета частных лиц Проминвестбанком зачисляются:
оплата труда, пенсии, помощи, авторские гонорары за литературные работы, музыкальные сочинения, творения изобразительного искусства за артистическую деятельность, научные работы и изобретения;
выплаты страховых и выкупных сумм, страховое возмещение по имущественному страхованию;
арендная плата за использование жилых помещений, движимого и недвижимого имущества;
возмещение вреда, нанесенной работникам и служащим увечьем или в случае потери кормильца;
средства в национальной валюте за проданную иностранную валюту;
средства за реализованное личное имущество и за сданную сельхозпродукцию;
другие поступления в случаях, которые не противоречат действующему законодательству Украины.
Ильичевское главное отделение ПИБ осуществляет денежные переводы физических лиц в национальной и иностранной валютах, трансграничные (международные) денежные переводы иностранной валюте.
Банк осуществляет переводы средств физических лиц как наличностью, так и с вкладного счета. Для того чтобы осуществить денежный перевод клиенту необходимо предоставить банку заявление о переводе наличности, заверенное личной подписью и внести сумму средств, которые переводятся. Физическому лицу предоставляется право определять дату выплаты перевода получателя, указав в заявлении о переводе даты валютирования. До наступления даты валютирования отправитель, если в этом есть потребность, может отзывать переведенные средства. В случае неполучения получателем перевода в течение 30 рабочих дней с даты валютирования средства возвращаются на счет учреждения банка, с которого они поступили.
Имея открытый вкладной счет в Ильичевском главном отделении Проминвестбанка в г. Мариуполе вкладчик может перевести средства с него на основании заявления о переводе, а также дать поручение на длительный срок о переводе со своего вклада определенных сумм. Переводы выполняются как на имя вкладчика, так и на имя других, указанных им лиц. Преимущество перевода денежных средств по Украине через систему Проминвестбанка состоит в том, что сумма комиссионного возмещения является достаточно невысокой.
Операции по переводу собственных средств физических лиц в иностранной валюте в пределах Украины может осуществляться с текущих счетов в иностранной валюте и без открытия текущих счетов. Для осуществления (получения) перевода физическое лицо (резидент и нерезидент) предоставляет банку следующие документы: документ, удостоверяющий личность (паспорт или документ, который его заменяет); поручение на перевод иностранной валюты (заявление о получении перевода в иностранной валюте). Заявление о получении перевода в иностранной валюте предоставляется в случае получения перевода без открытия счета.
Без открытия текущих счетов позволяется переводить: физическим лицам-резидентам на пользу других физических лиц-резидентов сумму, которая не превышает в эквиваленте 1000 долларов США, в один операционный день без предоставления подтверждающих документов о родственных отношениях; физическим лицам-нерезидентам на пользу других физических лиц-резидентов и нерезидентов сумму, которая не превышает в эквиваленте 1000 долларов США, в один операционный день. При этом нерезидентам необходимо предоставить документы, которые подтверждают источники происхождения иностранной валюты, что перечисляется.
Ильичевское главное отделение Проминвестбанка в г. Мариуполе осуществляет такие валютные операции:
Осуществление платежей и зачисление поступлений в разных валютах.
Операции с чеками.
Выплаты по международным пластиковым карточкам.
Купля-продажа, обмен валют.
Банк осуществляет операции с банковскими металлами: купля-продажа банковских металлов, соответствующее хранение банковских металлов в хранилище банка. Банковские металлы - это золото, серебро, платина, металлы платиновой группы, доведенные до наивысших проб соответственно мировых стандартов в слитках и порошках, которые имеют сертификат качества, а также монеты, изготовленные из драгоценных металлов.
Основными преимуществами банковских операций с золотом для клиентов являются: вложение средств в банковские металлы (это надежный способ защиты от инфляции); анонимность при приобретении банковских металлов; золото имеет наивысшую пробу 999,9; покупая банковские металлы, в отличии от ювелирных изделий, платится только стоимость металла и при этом отсутствует налог на добавленную стоимость; возможность получить прибыль при росте цены на мировом рынке; банковские золотые слитки занимают мало места и удобны при транспортировке.
2.2 Организация работы банка по предоставлению потребительских кредитов
Ильичевское главное отделение Проминвестбанка в г. Мариуполе предоставляет физическим лицам кредиты на потребительские цели:
в национальной и иностранной валютах;
однократно или в виде кредитной линии;
в безналичной и наличной форме.
В качестве обеспечения по кредиту может приниматься: имущество, которое принадлежит физическому лицу-заемщику; имущество, которое будет приобретаться за счет кредита; имущественные права на средства по депозитному вкладу; имущественное или финансовое поручительство физического или юридического лица.
Валютами кредитования выступают гривна, доллары США и евро.
Размер процентных ставок составляет в национальной валюте - от 17 % годовых; в иностранной валюте - от 12 % годовых.
Ильичевским главным отделением Проминвестбанка предоставляются различные виды потребительских кредитов.
Кредиты на приобретение недвижимости банком выдаются максимально на 20 лет. Размер первоначального взноса заемщик выплачивает за счет собственных средств. Размер первого взноса может быть уменьшен при условии предоставления дополнительно в залог банку другого ликвидного имущества. Если недвижимость приобретается на первичном рынке, размер первого взноса составляет 10 % от стоимости недвижимости, а если на вторичном рынке, то 15 % от стоимости недвижимости.
Кредиты на приобретение автотранспортных средств выдаются банком максимальным сроком на 6 лет. Первоначальный взнос также осуществляется за счет собственных средств. Размер его составляет: за новые автомобили иностранного производства - 15 %, отечественного производства - 20 %; автомобили, которые были в пользовании, иностранного производства - 25 %, отечественного производства - 40 %.
Кредиты на приобретение товаров длительного использования выдаются максимально на 2 года. Максимальная сумма кредита составляет 25 тыс. грн.
Динамика выдачи кредитов физическим лицам Ильичевским главным отделением Проминвестбанка г. Мариуполя за 2008 г. видна на диаграмме, приведенной в приложении Б.
Ильичевским главным отделением ПИБ выдвигаются дополнительные условия:
1) проценты начисляются на остаток долга по кредиту;
2) добровольное страхование предмета ипотеки;
3) добровольное страхование жизни заемщика;
4) возможное досрочное погашение (без уплаты дополнительных комиссий). Кредиты предоставляются заемщикам, которые совершеннолетние и дееспособные, а также возраст которых на момент наступления конечного срока погашения кредита и процентов по нему не будет превышать 65 лет.
Для оформления потребительского кредита необходимы следующие документы:
заявление (ходатайство) на получение кредита;
анкета заемщика;
паспорт гражданина Украины;
копия справки о присвоении идентификационного номеру;
справка с места основной и, при необходимости, дополнительной работы с указанием должности, начисленного и фактически полученного дохода на протяжении последних 6-ти месяцев (с помесячной разбивкой);
физические лица, которые являются субъектами предпринимательской деятельности, предоставляют справку о регистрации субъекта предпринимательской деятельности, декларации о доходах, заверенной налоговой инспекцией;
другие документы в случаях, предусмотренных действующим законодательством.
Отделение осуществляет кредитование физических лиц, которые являются работниками платежеспособных предприятий - клиентов Проминвестбанка, по внутренним пластиковым карточкам. Для рассмотрения возможности кредитования работников необходимо: письменное ходатайство руководства соответствующего предприятия; определенный руководством предприятия перечень работников, которые будут пользоваться кредитом по пластиковым карточкам.
Кредитование осуществляется в виде кредитной линии. Размер кредита заемщика - физического лица ограничивается объемом фактических среднемесячных поступлений заработной платы на его текущий счет.
Для оформления кредитного договора работник предприятия предоставляет: письменное заявление на получение кредита в свободной форме, где обусловливает срок, желаемый размер и обеспечение кредита; справку из бухгалтерии предприятия относительно средней заработной платы заемщика за последние три месяца. Обеспечением выполнения обязательств заемщиков по кредитным договорам является договор обеспечения кредита с предприятием.
Ильичевское главное отделение в г. Мариуполе, как и все отделения в системе Проминвестбанка, проводить программу кредитования молодежи на строительство (реконструкцию) и приобретение жилья с частичной компенсацией процентов за счет государственных средств.
Отделение кредитует молодежь на приобретение недвижимости по общей программе с Государственным фондом содействия молодежному жилищному строительству с частичной компенсацией процентов за счет государственных средств.
Размер процентной ставки за пользование кредитами составляет: в национальной валюте: сроком до 10 лет - 16 % годовых и сроком до 20 лет - 17 % годовых; в иностранной валюте: сроком до 10 лет - 11 % годовых и сроком до 20 лет - 12 % годовых.
Первоначальный взнос заемщика собственными средствами по кредитам составляет 10 % стоимости предмета ипотеки (первичный взнос заемщика собственными средствами может быть уменьшен при условии предоставления
дополнительно в залог банка другого недвижимого имущества).
Максимальный срок предоставления кредитов - до 20 лет.
Льготный период по уплате основной суммы долга по кредитам на: строительство жилья - 24 месяца; приобретение жилья - 12 месяцев.
Сумма компенсации рассчитывается исходя из нормативной площади и стоимости жилья по данным Госкомстата и устанавливается на уровне учетной ставки Национального банка Украины.
Программа кредитования молодежи "Образование" для оплаты обучения в высших учебных заведениях, проводимая отделениями Проминвестбанка, приведена в таблице 2.1.
Таблица 2.1 - Программа кредитования молодежи "Образование"
| Вид валюты | национальная |
| Максимальная сумма кредита | исходя из стоимости обучения в высшем учебном заведении, но не больше 25 тыс. грн. |
| Максимальный срок пользования кредитом | 10 лет |
| Льготный период по уплате основной суммы долга по кредиту | срок обучения в учебном заведении |
| Уплата процентов | ежемесячно |
| Размер процентной ставки за пользование кредитом | 15 % годовых |
Условия предоставления кредитов овердрафт по тарифной программе "Бюджетная" для работников бюджетных учреждений и государственной социальной помощи приведены в таблице 2.2.
Одним из видов потребительского кредитования, проводимого Ильичевским главным отделением Проминвестбанка в г. Мариуполе, является кредитование физических лиц - держателей международных платежных карточек.
Использование кредитной карточки дает возможность физическим лицам осуществлять оплату товаров (услуг) или получать наличность за счет кредитных средств при отсутствии или недостаточности собственных денежных средств на их карточных счетах.
Таблица 2.2 - Программа кредитования "Бюджетная"
| Вид валюты | национальная |
| Размер процентной ставки за пользование кредитом | учетная ставка Национального банка Украины |
| Максимальный срок пользования кредитом | 1 (один) год |
| Максимальный размер лимита кредитования: | |
| с оформлением обеспечения и страхованием кредитного риска | до 80% размера среднемесячной заработной платы, рассчитанной за последние три месяца |
| без обеспечения, под страхование кредитного риска | до 60% размера среднемесячной заработной платы, рассчитанной за последние три месяца |
Сравнительная характеристика выдачи потребительских кредитов, выданных Ильичевским главным отделением Проминвестбанка г. Мариуполя за 2007-2009гг. отображена в приложении В.
Отделения Проминвестбанка осуществляют кредитование держателей международных платежных карточек в национальной валюте по зарплатных, бюджетных, личных, пенсионных и социальных карточках на выгодных для клиентов условиях сроком кредитования до двух лет (по пенсионным и социальным карточкам - до одного года).
Процентная ставка за пользование кредитами составляет: по зарплатных, бюджетных и личных карточках - 18 % годовых; по пенсионным и социальным карточкам - 17 % годовых.
Размер лимита кредитования зависит от потребности держателя платежной карточки, обеспечения и вида карточек и может составлять:
по зарплатным и бюджетным карточкам - до 95 % от размера среднемесячной заработной платы;
по пенсионным и социальным карточкам - до 80 % от размера среднемесячной пенсии (денежной помощи);
по личным карточкам - до 50000 гривен.
Механизм получения кредита с использованием международной платежной карточки является простым и удобным, поскольку по этому виду кредитования банку подается минимальный пакет документов: письменное заявление физического лица; паспорт; справка о присвоении идентификационного кода; справка с места работы относительно среднемесячной заработной платы за последние три месяца; пенсионное удостоверение (для пенсионеров).
Обеспечением кредита могут быть: поручительство юридического или физического лица, имущественные права на денежные средства по договору банковского вклада заемщика или поручителя, другая ликвидная закладная в размере, достаточном для покрытия рисков при кредитовании и/или страхования риска непогашения кредита в страховой компании.
Ильичевское главное отделение ПИБ в г. Мариуполе оформляет платежные карточки для физических лиц (личные и дополнительные карточки) следующих видов: VISA Electron и Maestro Проминвестбанка, VISA Classic и MasterCardMass Проминвестбанка, VISA Gold и MasterCardGold Проминвестбанка, VISA Virtuon Проминвестбанка.
Открыть личную платежную карточку Проминвестбанка можно двумя способами: заказать карточку в режиме on-line или выполнить ряд следующих действий:
Обратиться в Ильичевское главное отделения или другие отделения Проминвестбанка в г. Мариуполе, или в других городах Украины.
При себе иметь: паспорт гражданина Украины; паспорт гражданина Украины для выезда за границу (при наличии); несовершеннолетнему лицу, которому не исполнилось 16-ти лет - свидетельство о рождении и справку с образцом своей подписи, выданную учебным заведением, где это лицо учится, или карточку с образцом подписи, засвидетельствованную в установленном законодательством порядке (несовершеннолетнему лицу открывается только карточка типа Maestro или VISA Electron); справку Государственной Налоговой Администрации Украины о присвоении идентификационного номера (копию); для открытия карточки Gold - фотографию формата не менее чем 3х4 см.
Выбрать наиболее приемлемый для себя карточный продукт из широкого спектра продуктов Проминвестбанка.
Подписать договор о предоставлении пластиковой платежной карточки, заявление на открытия личной карточки и тарифы банка.
Внести плату за обслуживание карточки и сумму начального взноса на карточный счет.
В случае необходимости внести необходимую сумму средств на счет учета гарантийного покрытия.
Получить карточку на протяжении 14 дней с момента оформления всех необходимых документов и внесения средств.
2.3 Анализ кредитоспособности заемщика и обеспечение потребительских кредитов
Процесс кредитования связан с действиями многочисленных и многообразных факторов риска, которые способны повлечь непогашение кредита в установленный срок. Потому предоставление кредитов банк обусловливает изучением кредитоспособности клиента, то есть изучением факторов, которые могут повлечь их непогашение.
Анализ кредитоспособности заключается в определении способности заемщика своевременно и в полном объеме покрыть задолженность за кредитом, степени риска, который банк готов взять на себя; размер кредита, который может быть предоставлен при данных обстоятельствах и, наконец, условий его предоставления.
Целью анализа кредитоспособности физических лиц является оценка кредитных рисков, которые несколько отличаются от рисков, которые присутствуют при кредитовании юридических лиц. Большинство потребительских кредитов небольшие, поэтому банки вынуждены увеличивать количество заемщиков, которые имеют разные личные и финансовые характеристики, чтобы покрыть собственные расходы на кредитование.
Анализ кредитоспособности клиента предшествует заключению с ним кредитного договора и позволяет обнаружить факторы риска, которые способны привести к непогашению выданного банком кредита в обусловленный срок, и оценить вероятность своевременного возвращения кредита. Определение кредитоспособности клиента является неотъемлемой частью работы банка по определению возможности предоставления кредита. Под анализом кредитоспособности заемщика понимается оценка банком заемщика с точки зрения возможности и целесообразности предоставления ему кредита, определение вероятности возвращения в соответствии с кредитным договором. Анализ кредитоспособности клиента позволяет банку, своевременно вмешавшись в дела должника, уберечь его от банкротства, а при
невозможности этого - оперативно приостановить кредитование.
Анализ платежеспособности проводится как по заемщику, так и по его поручителю. При этом метод анализа и документация такая же, как и при анализе самого заемщика. В результате проведенной работы определяется возможности клиента выполнять платежи на погашение основного долга и процентов по нему, а поручителя - выполнять их в случае неплатежеспособности основного заемщика.
Банк анализирует кредитоспособность заемщика на основе таких основных документов:
заявки на получение кредита;
паспорт, на основе которого работник банка определяет местожительство по последнему адресу, возраст, семейное положение и наличие детей;
справки с места работы, где должно быть указано: среднемесячная заработная плата, сумма прибыльного и других налогов, которые ежемесячно платит заемщик, стаж работы на предприятии, сумма обязательных ежемесячных отчислений (алименты, страховые взносы);
книжки по расчетам платы за квартиру и коммунальные услуги;
документы, которые подтверждают прибыли по вкладам в банках и ценным бумагам.
Заявка на кредит - это стандартная анкета, содержание и степень детализации которой отвечают требованиям банка той или другой страны. Конечно, все заявления состоят из нескольких содержательных частей и специальной графы, которая заполняется банком.
Назначение заявки: официальный запрос клиента на предоставление заимообразных средств; включает в себя данные о конкретной ссуде; получение информации о клиенте в соответствии с его анкетными данными.
Логический подход заключается в попеременном выявлении из кредитной заявки наиболее существенных факторов и их оценке на основе принципов кредитования.
Ключевыми факторами анализа любой заявки на получение
потребительского кредита есть характер заемщика и его кредитоспособность.
Часто решение по кредитной заявке принимается на основе практического опыта и некоторого “интуитивного ощущения”. Однако, как правило, этот практический опыт является результатом последовательного применения принципов рационального кредитования в повседневной жизни.
На основе опыта оценки кредитного риска потребительского кредитования, который используется в своей деятельности банками Франции, Германии, США, коммерческими банками Украины была разработана методика оценки кредитных рисков по кредитам физических лиц. В основе методики находится техника кредитного “скоринга”, которая адаптирована к условиям страны с переходной экономикой и масштабу цен Украины.
С помощью этой методики проводится принятие решения по предоставлению потребительского кредита на основе оценки риска частных заемщиков, а также оценка риска существующего потребительского кредитного портфелю. Основным источником информации для анализа за данной методикой даны о клиенте, которые отображены в заявке на получение потребительского кредита.
Алгоритм проработки заявки предусматривает несколько основных разделов для анализа:
I. "Общие данные".
II. "Финансовые показатели".
III. "Характеристики кредита".
IV. "Моральные качества".
Удельный вес каждого из разделов в общем итоге составляет: 20, 25, 50 и 5% соответственно. Каждому из этих параметров придается соответствующий вес, который определяет его значение. В зависимости от варианта ответа (какой имеет за собой определенную бальную оценку) по каждому из параметров формируется бальная оценка путем умножения веса параметра на бальную оценку варианта ответа. Сумма всех бальных оценок параметров образует итог раздела. Сумма итогов всех разделов образует общий итог работы алгоритма. Как итог по конкретному запросу устанавливается соответствующий риск кредитования. В зависимости от суммы накопление баллов принимается один из вариантов рекомендаций принятию решения:
Меньше 40 баллов - предоставление кредита нецелесообразно (риск больше 60%).
От 40 до 60 баллов - информация нуждается в дополнительной проработке (риск от 40 до 60%);
Больше 60 баллов - позитивной рекомендации по предоставлению кредита (риск меньше 40%).
Раздел І. “Общие данные”
В этом разделе определяются возраст, время и срок проживания в данной местности, место работы, занимаемая должность, стаж работы, военная обязанность, образование, специальность по диплому, семейное положение.
Раздел ІІ. “Финансовые показатели”.
Наличие пластиковых карточек, вид карточки свидетельствует об уровне благоустройства и позитивного имиджа владельца. Наличие счетов, наличие ценных бумаг. Кредитная история. Сальдо платежного баланса, а также отношение суммы ежемесячных выплат по кредиту к сальдо платежного баланса указывает на возможность заемщика погашать задолженность, исходя из текущих денежных потоков. Владение недвижимостью.
Раздел ІІІ. “Характеристика кредита”
Срок пользования кредитом. Сумма кредита. Схема погашения.
Раздел ІV. “Моральные качества”
Коммуникабельность отображает степень открытости клиента для общения. Обязательность характеризует потенциального заемщика с точки зрения выполнения взятых на себя ранее обязательств. Практичность свидетельствует о приспособлении к реально существующим внешним факторам.
По данным заявки на получение кредита анализируются также следующие факторы: маржа, размер кредита, условия погашения кредита, страхование риска невозвращения кредита (обеспечение) и др.
На основании проведенного анализа количественных (системы показателей в динамике) и качественных факторов (основной вид деятельности та форма собственности) определяется класс надежности заемщика:
Класс А - (стандартный кредит) заемщик имеет здоровое финансовое состояние и достаточные источники доходов (постоянную работу, доходы от ценных бумаг и др.) для обслуживания долга на протяжении срока действия кредитного соглашения; выполняются все условия кредитного договора и требования банка относительно предоставления финансовой и другой информации.
Вся документация относительно залога полна и имеет исковую силу. Стоимость залога позволяет погасить долг по кредиту и проценты на условиях принудительной продажи (на протяжении трех месяцев от даты исключения), учитывая расходы на исключение и продажу, нестабильность цен.
Класс Б - (под контролем) финансовое состояние заемщика доброе или очень доброе, но нет возможности поддерживать его на этом уровне на протяжении длительного времени (изменение места работы заемщика, что привело к уменьшению его доходов, уменьшение доходов от владения ценными бумагами). Заемщик не всегда откровенен в отношениях с банком относительно объяснения финансового состояния, иногда предоставляется недостоверная информация. Кредит использован за целевым назначением и выполняются все условия кредитного договора.
Вся документация относительно залога полна и имеет исковую силу. Стоимость залога покрывает основную сумму долга по кредиту и процентах, в случае принудительной продажи (на протяжении трех месяцев от даты исключения) учитывая расходы на исключение и продажу, нестабильность цен.
Класс В - (субстандартный кредит) финансовая деятельность удовлетворительна, но наблюдается четкая тенденция к ухудшению (изменение места работы, болезнь заемщика или членов семьи и другое). Невыполнение условий кредитного договора (несвоевременная уплата процентов, использование кредитных средств не по целевому назначению, невыполнение условий относительно надлежащего хранения заставленного имущества и другое). Заемщик несвоевременно предоставляет информацию банку о финансовом состоянии, или отказывается предоставить ее вообще. Вся документация относительно залога полна и имеет исковую силу. Однако стоимость залога не может покрыть основную сумму долга по кредиту и процентов в случае принудительной продажи (на протяжении трех месяцев от даты исключения), учитывая расходы на исключение и продажу, нестабильность цен.
Класс Д, Г - (сомнительный, безнадежный кредиты) финансовое состояние заемщика не удовлетворительно (потеря места роботы, отсутствующие источники погашения ссуды, потеря залога). Невыполнение условий кредитного договора (прекращение уплаты процентов, использование кредита не по целевому назначению, невыполнение условий относительно надлежащего хранения заставленного имущества и другое). Заемщик оставил Украину или его местопребывание неизвестное. Залога нет или документы по оформлению залога не имеют исковой силы.
Рассмотрим пример анализа кредитоспособности клиента коммерческим банком (Ильичевское главное отделение Проминвестбанка г. Мариуполя). К банку обратилось физическое лицо, которое имеет следующие финансовые характеристики (усредненные показатели за последние 3 месяца) согласно данных таблицы 2.3.
Поданы клиентом данные были проверены банком и отвечают действительности. На основе приведенных характеристик финансового состояния клиента, а также оценки финансового состояния, которая проводилась по поручителю (поручитель - юридическое лицо, которое имеет расчетный счет в учреждении Ильичевского главного отделения Проминвестбанка). Банк делает вывод, что заемщик имеет здоровое финансовое состояние и достаточные источники доходов (постоянную работу, доходы от дополнительного заработка и др.) для обслуживания долга на протяжении срока действия кредитного соглашения.
Таблица 2.3 - Платежный ежемесячный баланс семьи
| Финансовые характеристики | грн. |
| Заработная плата (семьи) | 2600 |
| Социальные выплаты (пенсии, помощи, алименты и т.п.) | - |
| Дивиденды по акциям, ценным бумагам, депозитным вкладам | - |
| Прибыли от дополнительного заработка | 400 |
| Расходы на коммунальные услуги | 140 |
| Расходы на жизненно необходимые потребности | 600 |
| Расходы на образование, расходы на отдых | - |
| Расходы на другое | 400 |
| Алименты | - |
Банком проводится расчет суммы долга, которую должен оплатить клиент за время действия кредитного соглашения учреждению банка (основной долг + проценты за пользование кредитом). По кредитному соглашению банк предоставляет кредит в размере, обусловленной суммы 6000 грн. (шесть тысяч гривен 00 копеек) по процентной ставке 20% сроком на 1 год.
По условиям кредитного договору погашения задолженности проводится заемщиком в виде ежемесячных взносов в учреждение банка. За счет взносов происходит погашение равными долями суммы долга и процентов за пользование кредитом.
При погашении основной суммы кредита равными долями, сумму выплаченных процентов I можно определить по формуле:
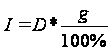 ,
(2.1)
где D - сумма кредита;
g - годовая ставка процентов по кредиту, %.
В случае, который рассматривается, сумма выплаченных процентов за пользование кредитом составит:
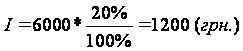
Общую сумму долга S, которую нужно будет оплатить заемщику, можно определить по формуле:
S = D + I (2.2), S = 6000 + 1200 = 7200 (грн.)
Размер ежемесячного взноса R, вносимый заемщиком, будет рассчитываться по формуле:
 ,
(2.3)
где n - количество лет;
p - количество платежей в год.
Размер ежемесячного взноса при сумме кредита 6000 грн., 20% ставкой сроком на год составит:
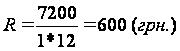
Если сумма, которая вносится заемщиком будет недостаточной для погашения определенной ежемесячной суммы кредита и начисленных процентов, то в первую очередь учреждением банка будут погашаться проценты за пользование кредитом, а сумма что осталась будет направляться на погашение основного долга. Кредитный работник рассчитывает коэффициент кредитоспособности Ккс физического лица по формуле:
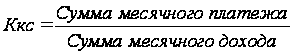 (2.4)
где сумма месячного дохода равна сумма заработной платы и прибыли от дополнительного заработка (3000 грн.).
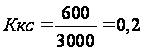
Кредитный работник также рассчитывает удельный вес расходов клиента к его месячному доходу:
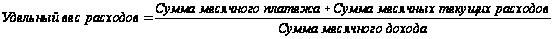 (2.5)
где сумма месячных текущих расходов будет равна сумме всех расходов физического лица (1140 грн.).
В данном случае удельный вес расходов заемщика будет равен:
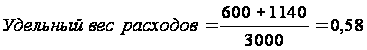
По данным вышеприведенных расчетов можно сделать вывод, что