Потребительское кредитование и перспективы его развития
Видами обеспечения потребительских кредитов является залог и поручительство (гарантия).
Залог - это способ обеспечения обязательств по кредитному договору, в силу которых банк имеет право в случае невыполнения их, получить возмещение из стоимости заставленного имущества в порядке, определенном в договоре залога или согласно действующего законодательства.
Предметом залога может быть высоколиквидное имущество, которое принадлежит заемщику на праве собственности, а также имущественные права за исключением случаев, которые предусмотрены ст.4 Закону Украины “О залоге”.
Оформление договора залога проводится в момент заключения кредитного договора между банком и заемщиком (имущественным поручителем). В договоре указывается заставленное имущество, его стоимость, право владения или пользования, местонахождение, срок обязательств по кредитному договору. К договору залога оформляется оценочная опись заставленного имущества где указывается наименование, стоимость, количество, марка, модель, год выпуска, местонахождение.
Договор залога должен быть нотариально заверен в тех случаях, когда предметом залога является недвижимое имущество, транспортные средства, космические объекты, товары в обороте или в переработке. Если договор залога на эти виды имущества не будет нотариально заверен, такой договор не будет иметь юридической силы. Арбитражный суд не примет иск по такому договору.
За счет заставленного имущества залогодержатель имеет право удовлетворить свои требования в полном объеме, который определяется на момент фактического возмещения, включая проценты, возмещение ущерба, нанесенного просрочкой выполнения (а в случаях, предусмотренных законом или договором, неустойку), необходимые расходы по содержанию заставленного имущества, а также расходы на осуществление обеспечения залогом требования, если другое не предусмотрено договором залога.
Реальная стоимость заставленного имущества не должна быть меньше, чем размер кредита и расходы, связанные с выполнением кредитного договора залога. Как правило, общая задолженность по кредиту не должна превышать 70% стоимости заставленного имущества. Обращение взыскания на заставленное имущество осуществляется по решению арбитражного суда, если другое не предусмотрено законом, а также в бесспорном порядке на основании исполнительной надписи нотариальных органов в случаях, когда договор залога удостоверен нотариально.
Гарантом или поручителем может выступать юридическое лицо. По договору поручительства поручитель обязывается перед кредитором и другим лицом отвечать за выполнение ним своего обязательства в полном объеме или части, которая определена в договоре.
Поручительство может обеспечивать лишь действительное требование. Договор поручительства должен быть заключен в письменной форме. Несдержание письменной формы свидетельствует о недействительности договора.
Поручительство прекращается с прекращением обеспеченного им обязательства. Поручительство также прекращается, если кредитор на протяжении трех месяцев со дня наступления срока выполнения обязательства не предъявит иска к поручителю. Если срок выполнения обязательства не определен, то поручительство прекращается через год со дня заключения договора поручительства.
В случае невыполнения обязательства должник и поручитель отвечают перед кредитором как солидарные должники, если другое не установлено договором поручительства.
При поручительстве кредитор имеет право требовать погашение кредита, как от самого должника, так и от поручителя вместе, или от каждого отдельно. Поручитель отвечает в том же объеме, как и должник, в частности отвечает за уплату процентов, за возмещение ущерба, за уплату неустойки, если другое не установлено договором поручительства.
Гарантия отличается от поручительства тем, что гарантийная ответственность является дополнительной, а не является солидарной. То есть требования к гаранту могут быть заявлены, если должник не способен погасить долг.
Гарантия обязательно должна иметь форму письменного договора между гарантом и банком должника и содержать следующее: предмет договора; границы ответственности гаранта; реквизиты сторон; права и обязанности сторон; ответственность сторон; особые условия (ответственность гаранта в случае несвоевременного выполнения гарантийного обязательства и проч.); порядок рассмотрению споров; строк действия договора.
Действие гарантийного договора прекращается: а) с прекращением обеспеченного им обязательства; б) если кредитор на протяжении трех месяцев со дня наступления срока обязательства не предъявит иска к гаранту.
В случаях, когда поручитель (гарант) добровольно не выполняет обязательство погасить кредит, учреждение банка стягивает долг в порядке, предусмотренном договором или в претензионно-исковом порядке. Претензия и иск к поручителю должны быть заявлены в пределах трехмесячного срока исковой давности. В случае, когда этот срок будет пропущен, банк теряет право обращения к суду с требованием принудительного взыскания гарантированной суммы из поручителя (гаранта).
2.4 Оценка кредитной деятельности банка
Кредитная деятельность банка является сложной фактической посреднической деятельностью, которая нуждается в наблюдении, надлежащем восприятии, измерении, регистрации. А чтобы оценить кредитную деятельность банка, нужная информационно-аналитическая поддержка такой деятельности. Задание наблюдения, восприятия, измерения и фиксации кредитной деятельности выполняет учет кредитной деятельности банка. Кредитная деятельность банка учитывается через стоимостную оценку единичных фактов посреднической деятельности. Именно благодаря учету стоимости отдельных фактов и учета движения этой стоимости возникает возможность формирования информационно-аналитического обеспечения регуляции кредитной деятельности банка. Из-за постоянного осложнения хозяйственной (посреднической) деятельности учет различают по признакам. По видам признаков учет разделяют на оперативный, статистический и бухгалтерский, а по характеру - на финансовый и управленческий.
Оценка кредитной деятельности банка, кроме учета стоимости и движения этой стоимости, включает составление отчетности, разработки систем показателей и совершенствования методики разработки и анализа систем показателей. Условно оценку кредитной деятельности можно распределить на три составляющие: статистическую оценку как основу получения информации о закономерности и тенденциях развития кредитной деятельности банка, финансовую оценку как источник формирования стоимостных показателей кредитной деятельности банку и управленческую оценку как средство определения показателей для регуляции кредитной деятельности банка.
Оценка является практической деятельностью, направленной на сбор, группировку, проработку и интерпретацию данных относительно кредитной деятельности банка.
Целью оценки кредитной деятельности банка является получение информации о закономерности и тенденциях развития кредитной деятельности банка, что дает информационную поддержку ее регуляции.
Обобщающими задачами оценки кредитной деятельности банка являются: организация учета кредитных операций, разработка системы показателей кредитной деятельности, выявления закономерностей развития кредитной деятельности, совершенствования разработки и анализа системы показателей с учетом достижений экономической науки. Задачи оценки кредитной деятельности банка, связанные с основными принципами кредитования. Принципу кредитования "срочности" отвечают такие задачи оценки: контроль сроков возвращения кредитов, определение размеров просроченной задолженности клиента и сравнения ее с объемом средств на его счетах, анализ оборотности кредитов; принципа кредитования "обеспеченность" - оценка кредитоспособности клиентов; принципа "платность" - анализ процентных ставок, анализ формирования прибыли банка за счет процентных ставок и объемов займов, анализ роли кредитной деятельности в формировании прибыли и прибыльности банку.
Оценка кредитной деятельности банка обеспечивается комплексным синтетическим учетом всех аспектов кредитной деятельности банка. В ходе оценки используются разные источники информации. Поскольку каждый фактический аспект кредитной деятельности банка должен быть под надзором, воспринятым, измеренным и зафиксированным, бухгалтерский учет кредитной деятельности банка является главной информационной базой оценки кредитной деятельности банка.
Бухгалтерский учет стоимости и движения этой стоимости, который возникает в процессе кредитной деятельности банка, основанный на принципе двойственности размещения и наличия кредитных ресурсов, что предопределяет двойственность оценки кредитной деятельности банка (рис.2.1).
 Всего=
Рис.2.1 Двойственность оценки кредитной деятельности.
Оценка кредитной деятельности банка базируется на принципе двойственности (актив - пассив), что обеспечивается такими методами: непрерывность, себестоимость, доказательность, описание, оценка стоимости и калькуляция. Метод непрерывности предопределяет получение информации о кредитной деятельности банка в каждый временной момент в прошлом. Метод себестоимости обеспечивает постоянное сравнение стоимости кредитных ресурсов и их источников. Метод доказательности обеспечивается документированием через первичный надзор за фактическими аспектами кредитной деятельности банка. Метод описания выполняется через составление документов учета кредитной деятельности банка на бумажных или электронных носителях с обязательными реквизитами и подписями ответственных лиц.
Метод оценки стоимости предусматривает оценку результата кредитной деятельности банка - прибыль или убыток - на основании сопоставления полученной прибыли от размещения кредитных ресурсов и стоимости привлеченных кредитных ресурсов. И, наконец, метод калькуляции дает возможность группировать расходы и определять фактическую себестоимость единицы кредитных ресурсов.
Универсальной методики оценки кредитной деятельности банка пока что не существует. Но научные работники предлагают ряд показателей, по которым, по их мнению, стоит проводить оценку кредитной деятельности банка. Для достижения цели и выполнения задачи относительно оценки банковской кредитной деятельности стоит рассматривать эту деятельность по определенным направлениям: кредитно-инвестиционный портфель банков и финансовая оценка кредитной деятельности банков. Направления статистически-финансовой оценки кредитной деятельности банка количественно характеризуются по разным признакам на основании показателей и коэффициентов.
Для оценки кредитно-инвестиционного портфеля банка рассчитываются следующие показатели и коэффициенты: показатель среднего остатка кредитов; показатель несвоевременно возвращенных кредитов; показатель скорости оборота кредита: показатель времени оборота кредита; коэффициент кредитной деятельности банка; коэффициент межбанковского кредитования; коэффициент кредитования экономики страны; коэффициент spot-зависимости кредитных ресурсов.
Для финансовой оценки кредитной деятельности банка рассчитываются такие коэффициенты: коэффициент доходности деятельности банка; коэффициент надежности банка; коэффициент рентабельности банка; коэффициент автономии; коэффициент покрытия; коэффициент мобильного покрытия; коэффициент резервирования; коэффициент резервной ликвидности; коэффициент абсолютной ликвидности; коэффициент прогноза банкротства.
Определим основные показатели и коэффициенты кредитной деятельности Ильичевского главного отделения Проминвестбанка в г. Мариуполе, на основании отчетных документов за 2008г., и сравним их с показателями за 2007г.
Коэффициент кредитной деятельности банка k1 определяется соотношением суммы предоставленных банком кредитов и суммы привлеченных банком депозитов. Характеризует политику использования привлеченных кредитных ресурсов. Он вычисляется по формуле:
 ,
(2.6)
где
 - сумма предоставленных
банком кредитов;
 - сумма привлеченных
банком депозитов.
В нашем
случае
= 949372 тыс. грн. и
= 730286 тыс. грн. Тогда
коэффициент
кредитной
деятельности
банка будет
равен:
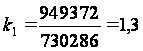
Высокий уровень k1 > 1 свидетельствует об энергичной кредитной политике банка, что способствует наращиванию активов.
В 2007г. коэффициент кредитной деятельности банка составлял 1,2. Это показывает, что кредитная политика банка в 2008г. проводилась более эффективно и способствовала интенсивному повышению активов.
Коэффициент кредитной деятельности банка уточняют два коэффициента: коэффициент межбанковского кредитования и коэффициент кредитования экономики страны, которые отражают политику использования привлеченных банком депозитов.
Коэффициент межбанковского кредитования k2 показывает, какая часть привлеченных кредитных ресурсов (депозитов) направлена на межбанковское кредитование, то есть характеризует степень зависимости банка от других банков.
 ,
(2.7)
где Ст - межбанковские кредиты.
Сумма межбанковских кредитов составляет 54861 тыс. грн. Рассчитаем коэффициент межбанковского кредитования k2:
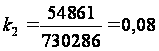
Тенденция к уменьшению уровня k2 также, как и k1, отражает увеличение прибыльности банковских активов, т.е. снижается часть дорогих межбанковских кредитов в кредитно-инвестиционном портфели банка.
Сравнивая значение коэффициента межбанковского кредитования в 2008г. со значением в 2007г. (0,085), следует заметить, что банк с каждым годом все меньше и меньше зависит от других банков.
Коэффициент кредитования экономики страны k3 отражает часть направленных банком кредитных ресурсов на кредитование экономики страны. Формула, по которой рассчитывается этот коэффициент, имеет следующий вид:
 ,
(2.8)
где Се - кредиты юридическим и физическим лицам. Сумма кредитов, выданных юридическим и физическим лицам, равна 661750 тыс. грн. Подставим значения в формулу и найдем коэффициент кредитования экономики страны:
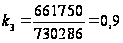
Коэффициент кредитования экономики страны равен 0,9. В 2007г. этот коэффициент составлял 0,7. Это означает, что банк в 2008г. направил значительные кредитные ресурсы на кредитование экономики Украины, которые способствовали развитию экономики. Коэффициент доходности деятельности банка kд отражает эффективность использования всех активов, которые есть в распоряжении банка. Он рассчитывается по следующей формуле:
 (2.9)
где Р - финансовый результат;
А - активы.
Финансовый результат и активы Ильичевского главного отделения Проминвестбанка в г. Мариуполе соответственно равны 67391 и 2065250 тыс. грн. Тогда коэффициент доходности деятельности банка равна:
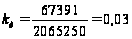
Можно сделать вывод, что банк в 2008г. более эффективно использует все активы, которые находятся в его распоряжении, т.к. в 2007г. коэффициент доходности деятельности банка составлял 0,04.
Коэффициент надежности банка kн свидетельствует о степени покрытия активов банка капиталом. Характеризует уровень активности банка в укреплении своей ресурсной базы через привлечение временно свободных средств субъектов предпринимательской деятельности, других банков и населения и кредитно-инвестиционной деятельности. Рассчитывается этот коэффициент по формуле:
 (2.10)
где К - капитал с учетом субординированного долга.
Так как К = 313300 тыс. грн., то коэффициент надежности банка будет равен:
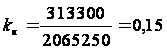
В 2007г. коэффициент надежности банка был равен 0,2.
Коэффициент рентабельности банка kр определяется соотношением коэффициента доходности банка и коэффициента надежности банка:
 (2.11)
Подставим значения и рассчитаем коэффициент рентабельности банка:
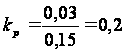
Коэффициент рентабельности в 2007г. составлял 0,2 и остался неизменным в 2008г.
Составим сравнительную таблицу основных показателей и коэффициентов кредитной деятельности банка за 2007-2008гг.
Таблица 2.4 - Сравнительная характеристика основных показателей и коэффициентов кредитной деятельности банка за 2007-2008гг.
| Основные показатели и коэффициенты кредитной деятельности банка | Года | |
| 2007 | 2008 | |
| Коэффициент кредитной деятельности, k1 | 1,2 | 1,3 |
| Коэффициент межбанковского кредитования, k2 | 0,085 | 0,08 |
| Коэффициент кредитования экономики страны, k3 | 0,7 | 0,9 |
| Коэффициент доходности деятельности, kд | 0,04 | 0,03 |
| Коэффициент надежности, kн | 0,2 | 0,15 |
| Коэффициент рентабельности, kр | 0,2 | 0,2 |
Составим сравнительную диаграмму показателей кредитной деятельности банка за 2007-2008гг., которая отображена в приложении Г.
3. Проблемы и перспективы развития потребительского кредитования в Украине
3.1 Оценка современного состояния потребительского кредитования в Украине
Оценивая теперешнее состояние потребительского кредитования в нашей стране следует его сравнивать не только с состоянием потребительского кредитования в высоко развитых западных странах и перечислять то чего у нас не имеет, но и нужно указать то, что появилось в Украине за последние годы в сфере потребительского кредитования. Так на данное время мы имеем возможность приобрести современные автомобили нескольких ведущих компаний мира. Такую возможность предоставляют специализированные лизинговые компании, которые занимаются продажей автомобилей в рассрочку, с отсрочкой передачи права собственности, которые работают преимущественно с автотранспортом, одной из таких есть лизинговая компания "Хамса - лизинг", автосалон компании "DAEWO MOTOR" и другие компании, которые дают возможность гражданам приобрести автомобиль, не имея сразу всей суммы необходимой для купли того или другого автомобиля, а оплатив только часть стоимости автомобиля, гражданин может получить в свое пользование автомобиль уже сейчас.
Начинает развиваться также жилищное кредитование, так недавно на государственном уровне была принята программа, направленная в поддержку молодых семей. Только в г. Киеве было прокредитировано больше 120 молодых семей на общую сумму больше 5 млн. грн. под 12% годовых сроком на 10 лет. Выполнение этой программы проходило через коммерческий банк "Аркада", то есть "Аркада" исполнял роль посредника и на себя почти никакого риска не принимал. Кредитование происходило по следующей схеме: сначала этот банк кредитовал на срок до 1 года застройщика, потом эти квартиры распределялись среди физических лиц заемщиков, причем обязательным условием было то, что заемщик должен сразу был оплатить не меньше 50% от стоимости квартиры, что уже само по себе отбрасывало много заемщиков от возможности приобрести в кредит квартиру. Относительно всех других банков, то почти никто из них не практикует жилищное кредитование на данный момент, потому что во-первых, даже такая небольшая процентная ставка, как 50% годовых являются достаточно высокими для населения, и сроки жилищного кредитования достигать не меньше десяти лет. А чтобы банк мог выдать средства на такой большой срок, еще и под невысокую процентную ставку, ему нужно привлечь к себе средства на длинный срок, еще и под невысокие процентные ставки. Но население в данный момент не с большим поощрением вкладывает средства в банк на длительный срок. То есть в данный момент ситуация с жилищным кредитованием в Украине не из лучших.
Кредитованием населения на безотлагательные потребности занимается почти каждый банк, который работает с физическими лицами. Но не все банки предоставляют условия, которые бы устраивали среднего гражданина. Причинами этого есть то, что в большинстве банков проценты достигают размера 20 - 60% годовых, а срок от нескольких месяцев до полгода, максимум год.
Невзирая на все проблемы, достигнутый очень заметный прогресс в развитии жилищного кредитования. Интерес банков к началу этих операций объясняется, во-первых, существующим уже сегодня реальным платежеспособным спросом на жилищные займы и, во-вторых, предвидением в будущем огромного рынка для ипотечных кредитов и осознанием того, что именно сегодня можно занять на нем хорошую позицию.
Необходимо отметить продвижение в развитии системы жилищного финансирования по таким направлениям:
долгосрочное жилищное кредитование населения на приобретение жилья;
привлечение внебюджетных средств в жилищное строительство через выпуск специальных облигационных ссуд (жилищных сертификатов);
опробование схем семейных жилищных накопительных счетов.
Банки пытаются найти пути решения двух самих серьезных проблем - кредитного риска и риска процентной ставки. Допустимый уровень кредитного риска достигается или через получение гарантии от работодателя заемщика, или на основе использования договора об аренде жилья с правом его следующего выкупа. Понятно, что такой договор преследует интересы банка, а подписанные контракты содержат жесткие условия в случае невыполнения заемщиком обязательств и его выселения, например, не возвращения первого начального взноса, сделанного заемщиком за счет собственных средств. Однако, заемщики принимают эти условия.
Что касается риска процентной ставки, то здесь банки пытаются снизить этот риск через использование переменных ставок или индексированных кредитных инструментов. В частности, используются кредиты с привязкой к курсу доллара, кредиты с двойной процентной ставкой и отсрочкой платежей, которые построены на использовании в качестве индекса ставки по межбанковским кредитам (ИРОП - инструмент с регулируемой отсрочкой платежа), а также кредиты с фиксированной ставкой процента с индексированием суммы задолженности, которая осталась, в соответствии с изменением минимальным, зарплатой.
Практика выпуска жилищных облигационных ссуд может быть, по-видимому, одной из первых чисто рыночных попыток привлечения частных инвестиций в жилищное строительство. До данного времени этот механизм прошел несколько этапов своего развития и, невзирая на явные изъяны, как например, недоверие населения к предоставленным гарантиям по данным видам ценных бумаг, а также их территориальная ограниченность позволила за счет средств, полученных от продажи таких ценных бумаг, построить и заселить ряд жилых домов.
Банки также пытаются привлечь средства населения в жилищную сферу через предложение многообразных схем жилищных накопительных счетов. Это форма целевого накопления, связанного со следующим предоставлением кредита.
3.2 Основные направления развития потребительского кредитования в Украине
Проанализировав современное состояние развития потребительского кредитования на рынке Украины можно выделить основные направления развития потребительского кредитования населения Украины. Так развивать нужно в первую очередь краткосрочное кредитование населения под куплю товаров народного потребления долгосрочного пользования. Связано это с тем, что при данном виде кредитования банк несет меньший риск, потому что сроки кредитования небольшие (до года), а суммы сравнительно незначительные. Такое потребительское кредитование будет ориентировано в основном на среднюю прослойку населения.
Вторым направлением является развитие долгосрочного кредитования населения, а именно жилищного кредитования физических лиц, поскольку развитие именно такого кредитования является перспективным для банков, потому что данный рынок на сегодня только начинает развиваться и имеет большие перспективы развития для банков, как нового банковского продукта. Кроме этого для банков это еще один случай для расширения круга своих клиентов. Потому именно на втором направлению развитии потребительского кредитования следует остановиться более подробно.
С целью обеспечения доступности жилья для всех категорий граждан необходимо создание такого финансово-кредитного механизма:
предоставление банками среднесрочных кредитов (в 1 - 1,5 году) на строительство жилья застройщикам (в первую очередь, строительным организациям, возможно индивидуальным застройщикам) с выплатой в период строительства лишь процентов по кредиту и возвращениям суммы основного долга по окончанию строительства (в случае, когда заемщиком является строительная организация) или переоформлениям в долгосрочный (10-25 лет) ипотечный кредит (в случае, когда заемщиком является индивидуальный застройщик);
для привлечения в строительство частных инвестиций и для облегчения накопления гражданами собственных средств на приобретение жилья использовать выпуск муниципальных и частных ссуд на жилищное строительство (жилищных сертификатов). Соединить возможность приобретения жилищных сертификатов на часть стоимости жилья и получения кредита на отсутствующую часть;
предоставление банками долгосрочных кредитов (10-25 лет) на приобретение индивидуальных домов физическими лицами под залог этих домов и прилегающих земельных участков. Размер предоставленного кредита не более 70 процентов рыночной стоимости дома, который получается. Используется кредитный инструмент - кредит с отсрочкой платежа: платежная ставка 10-20 процентов, контрактная ставка изменяется в соответствии с рыночной процентной ставкой, разница ставится на увеличение основной суммы долга по кредиту. Размер получаемого кредита зависит от уровня прибыли заемщика таким образом, что ежемесячные платежи по кредиту составляют 25-30 процентов от уровня ежемесячного прибыли заемщика (членов его семьи);
поощрение предприятий и организаций в предоставлении кредиторам гарантий по возвращению кредитов, предоставленных их рабочим. Гарантии могут предусматривать возвращение остатка кредита самим предприятием в качестве поручителя по кредитному обязательству или обеспечение им страхования жизни заемщика;
для облегчения процесса использования гражданами стоимости имеющегося жилья при приобретении или строительстве нового банками даются краткосрочные (3-6 месяцев) промежуточные кредиты под залог старого жилья;
для оплаты первого взноса при получении кредита (не меньше 30 процентов от стоимости что получается жилье) заемщик использует средства субсидий, а также собственные средства, в том числе полученные от продажи имеющегося жилья, даже если оно получено бесплатно в процессе приватизации. Для накопления собственных средств используются банковские жилищные накопительные счета или приобретение жилищных сертификатов;
заемщикам, признанным в установленном порядке, что нуждаются в помощи в улучшении жилищных условий, дается субсидия на строительство или приобретение жилья в размере от 5 до 70 процентов рыночной стоимости жилья по социальной норме в зависимости от уровня прибыли, и времени ожидания в очереди на улучшение жилищных условий. Субсидии даются за счет средств государственного бюджета, местных бюджетов, территориальных органов самоуправления и предприятий;
субсидии за счет средств местных бюджетов могут частично покрываться за счет бесплатного предоставления земельных участков под индивидуальное жилищное строительство с необходимой инженерной инфраструктурой, оцененных по рыночной стоимости;
программа субсидий реализуется через банки, избранные на контрактной основе, исходя из предложенных ими условий защиты средств субсидий от инфляции и предоставления кредитов на приобретение жилья;
предлагается освободить физические лица от уплаты жилищного налога из средств, используемых на оплату жилищного кредита, на весь кредитный период, а также от уплаты государственного сбора за регистрацию договора залога жилья, которое получается с помощью кредита.
Ипотечное кредитование отличается тремя основными чертами. Первое, ссуды предоставляются на длительный срок, обычно на 10 - 25 лет. Длительный срок растягивает погашение кредита во времени, уменьшая таким способом размер ежемесячных выплат. Второе, большинство ссуд даются на приобретение жилищных помещений, в которых будут жить их владельцы. Третье, купленное жилье служит в качестве обеспечения ссуды (залога) и в случае неуплаты ссуды собственность изымается банком и продается, чтобы полностью расплатиться за кредит.
В настоящий момент больше всего подходящими для Украины рекомендуются такие условия кредитования на приобретение жилья:
1. Часть кредита от стоимости жилья: через крайнюю сложность выселения при исключении заложенного имущества эта часть должна быть достаточно скромной - не более 70%. Чем большая часть стоимости жилья, которое оплачивается за счет собственных средств заемщика, тем сильнее у него стимулы к возвращению кредита. Опыт многих стран показывает, что при прочих равных условиях (прибыль семьи, часть ежемесячных выплат за кредит в прибыли и др.) вложение собственных средств на 30% стоимости жилья, которое получается, является достаточным, чтобы значительно уменьшить возможность неуплаты по кредиту.
2. Часть платежей за кредит в прибыли заемщика: в условиях экономической неопределенности и возможности некоторого снижения размера реальных прибылей заемщика в ближайшие 1 - 2 года эта часть в момент выдачи ссуды также должна быть достаточно невысокой - не более 25% прибыли.
3. Тип кредита: традиционный вид кредита с фиксированной процентной ставкой, то есть с постоянным размером месячной выплаты по займу, не может использоваться в условиях высокой инфляции. В случае, если банк допускает получить из заемщика позитивный реальный процент за кредит, используя кредит с фиксированным процентом, размер кредита, который сможет получить заемщик, будет очень незначителен.
4. Длительность кредита: в среднем 10 - 15 лет, иногда до 25 лет. Конечно, удлинение кредитного периода позволяет повысить доступность кредита для заемщика. Однако, расчеты показывают, что удлинения кредитного периода за пределы 15 годов, повышают доступность кредита не настолько резко и значительно.
Поскольку выше было убедительно доказано, что жилищное кредитование является очень важным и перспективным направлением для развития деятельности банка, то уместно будет предоставить рекомендации банка относительно работы с ипотекой, которая является особенным видом залога.
Ипотека - это залог земли, недвижимого имущества, непосредственно связанного с землей, при которой земля и (или) имущество, что составляют предмет ипотеки, остаются у залогодателя или третьего лица (имущественного поручителя), а залогодержатель приобретает право на удовлетворение обеспеченного ипотекой обязательства, что не выполнен, за счет предмета ипотеки.
Третье лицо (имущественный поручитель) - лицо, которое передает в ипотеку должное ей на праве собственности имущество или имущество, которым она вправе распоряжаться и передавать в ипотеку, что удостоверен соответствующими документами, обеспечение обязательств должника перед банком.
Основное обязательство - обязательство по договору займа, обеспеченное ипотекой одной из сторон указанных договоров или третьим лицом (имущественным поручителем) в интересах второй стороны по отмеченным договорам.
Передача имущества в ипотеку (обременение имущества ипотекой) - залог индивидуально определенного имущества путем заключения договора ипотеки как обеспечения выполнения основного обязательства.
Ипотека имеет производный характер от обеспеченного ею обязательства. Нарушение условий договора относительно основного обязательства, ровно как и условий договора ипотеки, предоставляет банку право обращения взыскания на предмет ипотеки.
Предметом ипотеки может быть имущество, связанное с землей, - здания, сооружения, квартира, предприятие (его структурные подразделения) как целостный имущественный комплекс, а также другое имущество, которое считается неподвижным согласно с действующим законодательством, и не является объектом залога по другому соглашению, а также земельные участки, которые принадлежат физическим лицам на праве частной собственности.
При передаче в ипотеку здания или сооружения предметом ипотеки вместе с ними становится также право на пользование земельным участком, на котором расположенные указаны объекты. Поэтому такие условия обязательно нужно отметить в договоре ипотеки.
Предметом ипотеки может быть также недвижимое имущество, которое станет собственностью залогодателя после заключения договора ипотеки.
Имущество, которое находится в общей собственности, может быть передано в ипотеку лишь при наличии нотариально удостоверенного письменного согласия всех совладельцев.
Договором ипотеки может быть предусмотрено, что передачи в ипотеку подлежит недвижимое имущество вместе с принадлежностями как единственное целое. Если отделение принадлежностей от недвижимого имущества приводит и (или) может привести к потере хозяйственного назначения такого имущества, принадлежности подлежат обязательной передаче в ипотеку.
Предметом ипотеки может быть только имущество, которое в соответствии с законодательством Украины может быть отчуждено и на которое может быть обращение взыскание.
Неделимое имущество не подлежит передаче в ипотеку частями.
Залог имущественных прав относительно недвижимого имущества осуществляется по правилам ипотеки.
Риск случайной гибели предмета ипотеки несет залогодатель.
Договор об ипотеке должен быть нотариально удостоверенным. Отсутствие нотариального удостоверения настоящего договора тянет за собой недействительность ипотеки. Нотариальное удостоверение договора об ипотеке осуществляется за место нахождением имущества.
Ипотекой обеспечивается возмещение банка суммы долга по денежному обязательству полностью или в части, предусмотренной договором ипотеки. В договоре ипотеки следует предусмотреть также обеспечение за счет ипотеки требований банка относительно: а) возмещение ущерба (расходов, неполученных прибылей и тому подобное), вызванного в результате просрочки выполнения или неподобающего выполнения должником основного обязательства; б) покрытие судебных или других расходов (убытков), связанных с обращением взыскания на предмет ипотеки и его реализацией; в) возмещение расходов, когда банк в соответствии с условиями Договора ипотеки или в связи с необходимостью вынужденный нести расходы по содержанию и сохранению предмета ипотеки.
Земельные участки, которые могут быть предметом ипотеки: по договору ипотеки могут быть заставлены земельные участки, которые являются собственностью граждан и предоставленное для ведения садоводство, животноводства, индивидуального жилищного, дачного и гаражного строительства, приусадебные земельные участки личного подсобного хозяйства и земельные участки, занятые зданиями и сооружениями, в размере, необходимому для их хозяйственного обслуживания.
4