Валютные операции банка
Сделки "своп" представляют собой валютные операции, сочетающие куплю или продажу валюты на условиях наличной сделки "спот" с одновременно куплей или продажей той же валюты на срок по курсу "форвард". Очередность проведения этих операций имеет свое название. Так, сделка, при которой происходит продажа иностранной валюты на условиях "спот" с одновременной ее покупкой на условиях "форвард", называется Репорт, сделка, где имеют место покупка иностранной валюты на условиях "спот" и одновременна продажа ее на условиях "форвард" - депорт. Сделки "своп" осуществляются по договоренности двух банков обычно на срок от одного дня до 6 месяцев. Эти операции могут производиться между коммерческими банками, между коммерческими и центральными банками и между самими центральными банками.
При сравнении операций "своп" и сделок с временным опционом необходимо отметить, что сделки с временным опционом осуществляют полную защиту от валютных рисков, в то время как операции "своп" только частично страхуют от них. Это обусловлено тем, что при проведении операции "своп" возникает валютный риск вследствие изменения в противоположную сторону дисконта или премии в период между заключением сделки и днем поставки валюты.
Валютный арбитраж совершается с целью извлечения прибыли на разнице курсов валют на рынках разных стран или в разных регионах одной большой страны, где курсы на различных биржах колеблются до 30 пунктов (такой арбитраж называется - пространственным) или на изменении валютного курса во времени (именуется - временной арбитраж). Необходимым условием его проведения является свободная обратимость валют. Предпосылкой служит несовпадение курсов.
В силу того что продажа и покупка валюты на разных рынках происходит практически одновременно, особенно с развитием ЭВМ и современных средств связи, пространственный арбитраж практически не связан с валютными рисками. Арбитражная операция может проводиться не только с двумя, но и с несколькими валютами. сравнительно небольшой размер прибыли, как правило, компенсируется большими размерами сумм сделок и быстротой оборачиваемости капитала.
Различают также конверсионный арбитраж, предполагающий покупку валюты самым дешевым образом, используя наиболее выгодный рынок. В отличие от пространственного и временного арбитража в конверсионном арбитраже начальная и конечная валюты не совпадают. При проведении конверсионного арбитража учитывается как использование наиболее благоприятных рынков для его проведения, так и изменения курсов валют во времени.
Другой вид арбитража - процентный - предполагает получение прибыли на разнице в процентных ставках на различных рынках ссудных капиталов. При проведении процентного арбитража необходимо учитывать не только разницу в процентных ставках, но и размер премии, так как прибыль от разницы в процентных ставках должна покрыть потерю от уплаты премии при совершении операции "форвард". В современных условиях валютный арбитраж уступает место процентному. Для проведения валютного арбитража необходимы огромные суммы, вследствие того что современные средства информации и развитие сети банков выравнивают валютный курс на разных рынках. Одновременно с этим все еще существует разница в процентных ставках из-за несогласованности национальных политик в области процентных ставок и нестабильности валют, хотя процессы интеграции на рынке ссудных капиталов усиливаются.
1.1.3 Операции коммерческих банков РФ с наличной иностранной валютой и пластиковыми банковскими карточками
Российские коммерческие банки могут производить следующие операции с наличной иностранной валютой :
1. Покупка - продажа наличной иностранной валюты физическим лицам за российские рубли;
2. Прием и выдача наличной валюты со счетов физических лиц;
3. Выдача наличной валюты по банковским пластиковым карточкам;
4. Покупка за наличную иностранную валюту платежных документов в валюте;
5. выдача наличной валюты со счетов юридических лиц (только на командировочные расходы);
6. Покупка наличной иностранной валюты на межбанковском рынке (банкнотные сделки);
7. Зачисление наличной валюты на счета банков корреспондентов, и подкрепление собственных счетов в банках корреспондентах.
Для обеспечения валютного обслуживания российских и иностранных граждан банки организуют обменные пункты.
Курс покупки и курс продажи наличной иностранной валюты и платежных документов в иностранной валюте за наличные рубли, а также кросс - курс обмена (конверсии) наличной иностранной валюты устанавливаются банками самостоятельно. В целях регулирования внутреннего валютного рынка Российской Федерации и ограничения размеров валютного и курсового рисков Банк России может устанавливать предел отклонения курса покупки наличной иностранной валюты и платежных документов в иностранной валюте за наличные рубли от курса продажи за наличные рубли, а также предел отклонения вышеназванных курсов покупки и продажи от курса иностранных валют к рублю, устанавливаемого Банком России.
Курс покупки и курс продажи наличной иностранной валюты и платежных документов в иностранной валюте за наличные рубли, а также кросс - курс обмена (конверсии) наличной иностранной валюты устанавливаются приказом по банку либо отдельным распоряжением руководителя соответствующего подразделения банка, которому приказом по банку предоставлено право устанавливать указанные курсы покупки и продажи. Допускается установление приказом по банку либо вышеуказанным распоряжением руководителя соответствующего подразделения банка разных курсов покупки и курсов продажи наличной иностранной валюты и платежных документов в иностранной валюте за наличные рубли, а также кросс - курсов обмена (конверсии) наличной иностранной валюты для разных обменных пунктов банка.
За совершение валютно - обменных операций банк может взимать комиссионное вознаграждение в наличных рублях или в наличной иностранной валюте. Тариф комиссионного вознаграждения утверждается руководителем банка. Банки могут совершать валютно - обменные операции только с наличной иностранной валютой, курс которой к рублю устанавливается Банком России.
Банкам запрещается совершать операции только по покупке или только по продаже наличной иностранной валюты и платежных документов в иностранной валюте за наличные рубли.
Валютно - обменные операции совершаются при предъявлении физическим лицом (резидентом или нерезидентом) кассиру обменного пункта документа, удостоверяющего личность.
В современной практике денежных расчетов граждан развитых стран большая роль принадлежит автоматизированным безналичным платежам с помощью различного рода банковских карточек, которые выпускаются в обращение банками, финансовыми, торговыми и иными компаниями и обеспечивают клиента широким спектром финансовых услуг.
Финансовые учреждения создают свои программы использования кредитных карточек, стремясь соответствовать потребностям рынка в кредитном обслуживании и в то же время максимально застраховать от финансовых потерь применяемую ими схему отношений с участниками операций. Каждое финансовое учреждение свободно в установлении собственных правил предоставления кредита, величины взимаемого процента и годовых или пооперационных комиссионных платежей.
Владелец карточки имеет право в пределах установленных банком ограничений получать кредиты банка при оплате им товаров или в форме наличности, использовать карточку для расчетов на всех предприятиях торговли и услуг, принимающих карточки данного типа, с прохождением идентификации личности или без нее, в зависимости от суммы покупки платить задолженность банку после покупки, до начала действия банковского кредита.
Владелец кредитной карточки обязан предоставлять банку достоверную информацию о себе; своевременно погашать банку задолженность по кредиту и начисленные проценты; уведомлять банк о потере или хищении кредитной карточки и об известных ему случаях несанкционированного ее использования; платить банку - эмитенту установленную сумму за использование карточки. Банк - эмитент кредитной карточки имеет право проверять платежеспособность владельца карточки любыми законными средствами; прекращать кредитование в случаях, соглашением с владельцем карточки; взимать с владельца карточки проценты и комиссионные, предусмотренные действующими на данный момент банковскими тарифами; распоряжаться счетом владельца карточки в соответствии с условиями соглашения между владельцем карточки и банком; не оплачивать предприятиям торговли и сервиса счета за покупки, выполненные с нарушением правил использования кредитной карточки (превышение лимита кредитования, несанкционированная покупка) и правил идентификации покупателя, предусмотренных соглашением, регулирующим прием кредитных карточек данным предприятием; взимать платежи с предприятия торговли или сервиса за услуги по расчетам с кредитными карточками в соответствии с действующими тарифами банка.
Банк - эмитент обязан принимать к оплате от предприятий торговли и сервиса счета владельца карточки за покупки, совершенные в соответствии с соглашением между банком и владельцем; при получении надлежащим образом оформленного уведомления со стороны владельца карточки об ее утере, хищении или о совершении несанкционированных платежей блокировать счет карточки и опубликовать ее номер в специальном служебном бюллетене, чтобы избежать обслуживания незаконного держателя этой карточки; сообщать владельцу карточки о действиях в отношении его банковского счета и об изменениях в режиме использования карточек.
Организация торговли или сервиса, принимающая платежи по кредитным карточкам, имеет право провести идентификацию карточки, обратившись в банк - эмитент; отказаться от приема платежа по карточке без объяснения причин; задержать кредитную карточку покупателя, если установлено, что он является ее незаконным держателем. Организация торговли или сервиса обязана не разглашать информацию о шифрах кредитной карточки покупателя организациям и лицам, не связанным с обслуживанием банком - эмитентом владельца этой карточки.
Система использования кредитных карточек (VISA, American Express, Tomas Kuk) получила свое развитие и в коммерческих банках на территории России. Коммерческие банки могут осуществлять операции с кредитными карточками как для российских, так и для иностранных граждан, заключив соответствующий договор с уполномоченными банками.
1.2 Валютный контроль за банковскими операциями
Валютное законодательство РФ состоит из Федерального закона «О валютном регулировании и валютном контроле» № 173-ФЗ от 10.12.2003г. и принятых в соответствии с ним федеральных законов.
Федеральный закон «О валютном регулировании и валютном контроле» устанавливает правовые основы и принципы валютного регулирования и валютного контроля в Российской Федерации, полномочия органов валютного регулирования, а также определяет права и обязанности резидентов и нерезидентов в отношении владения, пользования и распоряжения валютными ценностями, права и обязанности нерезидентов в отношении владения, пользования и распоряжения валютой Российской Федерации и внутренними ценными бумагами, права и обязанности органов валютного контроля и агентов валютного контроля.
Органами валютного регулирования в Российской Федерации являются Центральный банк Российской Федерации, а также Правительство Российской Федерации.
Органами валютного контроля в Российской Федерации являются Центральный банк Российской Федерации, федеральные органы исполнительной власти, уполномоченные Правительством Российской Федерации.
Агентами валютного контроля являются уполномоченные банки, подотчетные Центральному банку Российской Федерации, а также не являющиеся уполномоченными банками профессиональные участники рынка ценных бумаг, в том числе держатели реестра (регистраторы), подотчетные федеральному органу исполнительной власти по рынку ценных бумаг, таможенные органы и налоговые органы.
Коммерческие банки как агенты валютного контроля осуществляют валютный контроль за всеми видами валютных операций в соответствии с действующим валютным законодательством.
Органы и агенты валютного контроля и их должностные лица в пределах своей компетенции и в соответствии с законодательством Российской Федерации имеют право:
1) проводить проверки соблюдения резидентами и нерезидентами актов валютного законодательства Российской Федерации и актов органов валютного регулирования;
2) проводить проверки полноты и достоверности учета и отчетности по валютным операциям резидентов и нерезидентов;
3) запрашивать и получать документы и информацию, которые связаны с проведением валютных операций, открытием и ведением счетов. Обязательный срок для представления документов по запросам органов и агентов валютного контроля не может составлять менее семи рабочих дней со дня подачи запроса.
Органы валютного контроля и их должностные лица в пределах своей компетенции имеют право:
1) выдавать предписания об устранении выявленных нарушений актов валютного законодательства Российской Федерации и актов органов валютного регулирования;
2) применять установленные законодательством Российской Федерации меры ответственности за нарушение актов валютного законодательства Российской Федерации и актов органов валютного регулирования.
Порядок представления резидентами и нерезидентами подтверждающих документов и информации при осуществлении валютных операций агентам валютного контроля устанавливается:
1) для представления агентам валютного контроля, за исключением уполномоченных банков, - Правительством Российской Федерации;
2) для представления уполномоченным банкам - Центральным банком Российской Федерации.
В целях осуществления валютного контроля агенты валютного контроля в пределах своей компетенции имеют право запрашивать и получать от резидентов и нерезидентов следующие документы (копии документов), связанные с проведением валютных операций, открытием и ведением счетов:
1) документы, удостоверяющие личность физического лица;
2) документ о государственной регистрации физического лица в качестве индивидуального предпринимателя;
3) документы, удостоверяющие статус юридического лица, - для нерезидентов, документ о государственной регистрации юридического лица - для резидентов;
4) свидетельство о постановке на учет в налоговом органе;
5) документы, удостоверяющие права лиц на недвижимое имущество;
6) документы, удостоверяющие права нерезидентов на осуществление валютных операций, открытие счетов (вкладов), оформляемые и выдаваемые органами страны места жительства (места регистрации) нерезидента, если получение нерезидентом такого документа предусмотрено законодательством иностранного государства;
7) уведомление налогового органа по месту учета резидента об открытии счета (вклада) в банке за пределами территории Российской Федерации;
8) регистрационные документы в случаях, когда предварительная регистрация предусмотрена в соответствии с настоящим Федеральным законом;
9) документы (проекты документов), являющиеся основанием для проведения валютных операций, включая договоры (соглашения, контракты), доверенности, выписки из протокола общего собрания или иного органа управления юридического лица; документы, содержащие сведения о результатах торгов (в случае их проведения); документы, подтверждающие факт передачи товаров (выполнения работ, оказания услуг), информации и результатов интеллектуальной деятельности, в том числе исключительных прав на них, акты государственных органов;
10) документы, оформляемые и выдаваемые кредитными организациями, включая банковские выписки; документы, подтверждающие совершение валютных операций;
11) таможенные декларации, документы, подтверждающие ввоз в Российскую Федерацию валюты Российской Федерации, иностранной валюты и внешних и внутренних ценных бумаг в документарной форме;
12) паспорт сделки.
Агенты валютного контроля вправе требовать представления только тех документов, которые непосредственно относятся к проводимой валютной операции.
Все документы должны быть действительными на день представления агентам валютного контроля. По запросу агента валютного контроля представляются надлежащим образом заверенные переводы на русский язык документов, исполненных полностью или в какой-либо их части на иностранном языке. Документы, исходящие от государственных органов иностранных государств, подтверждающие статус юридических лиц - нерезидентов, должны быть легализованы в установленном порядке. Иностранные официальные документы могут быть представлены без их легализации в случаях, предусмотренных международным договором Российской Федерации.
Документы представляются агентам валютного контроля в подлиннике или в форме надлежащим образом заверенной копии. Если к проведению валютной операции или открытию счета имеет отношение только часть документа, может быть представлена заверенная выписка из него.
Оригиналы документов принимаются агентами валютного контроля для ознакомления и возвращаются представившим их лицам. В материалы валютного контроля в этом случае помещаются заверенные агентом валютного контроля копии.
Органы и агенты валютного контроля представляют органу валютного контроля, уполномоченному Правительством Российской Федерации, необходимые для осуществления его функций документы и информацию в объеме и порядке, которые устанавливаются Правительством Российской Федерации по согласованию с Центральным банком Российской Федерации.
1.3 Валютные риски и управление ими
Валютные риски являются частью коммерческих рисков, которым подвержены участники международных экономических отношений. Валютные риски представляют собой вероятность наступления потерь в результате изменения курса валюты цены (займа) по отношению к валюте платежа в период между подписанием контракта или кредитного соглашения и осуществлением платежа. В основе валютного риска лежит изменение реальной стоимости денежного обязательства в указанный период.
Возникновение валютных рисков связано со следующими факторами:
Основной валютный риск может возникнуть при завершении сделки в рублевом выражении с последующей конвертацией полученной выручки в ее валютный эквивалент.
Валютный риск возникает также при использовании рублевого обеспечения кредита. Резкое повышение курса может привести к тому, что обеспечение не будет покрывать существующей задолженности банку заемщика.
Другим не менее важным фактором является понижение курса валюты, в которой проводится банковская операция, по отношению к рублю.
Валютный риск для заемщика может возникнуть в случае завершения расчетной операции в одной валюте при необходимости ее конвертации в другую. Изменение курсового соотношения может привести к существующим потерям для клиента и возникновению валютного риска у банка.
Валютные риски обычно управляются в банках различными методами.
Первым шагом к управлению валютными рисками внутри структуры банка является установление лимитов на валютные операции. Так, например, очень распространены следующие виды лимитов:
лимиты на иностранные государства (устанавливается максимально возможные суммы для операций в течении дня с клиентами и контрпартнерами в сумме из каждой конкретной страны)
лимиты на операции с контрпартнерами и клиентами (устанавливается максимально возможная сумма для операций на каждого контрпартнера, клиента или виды клиентов)
лимит инструментария (установление ограничений по используемым инструментам и валютам с определением списка возможных к торговле валют и инструментов торговли)
установление лимитов на каждый день и каждого дилера (обычно устанавливается размер максимально возможной открытой позиции по торгуемым иностранным валютам, возможный для переноса на следующий рабочий день для каждого конкретного дилера и каждого конкретного инструмента)
лимит убытков (устанавливается максимально возможный размер убытков, после достижения которого все открытые позиции должны быть закрыты с убытками) . В некоторых банках такой лимит устанавливается на каждый рабочий день или отдельный период (обычно один месяц) , в некоторых банках он подразделяется на отдельные виды инструментов, а в некоторых банках может также устанавливаться на отдельных дилеров.
Кроме лимитов в мировой практике применяются следующие методы снижения валютных рисков:
взаимный зачет покупки-продажи валюты по активу и пассиву, так называемый метод “мэтчинг” , где с помощью вычета поступления валюты из величины ее оттока банк имеет возможность оказывать влияние на их размер и соответственно на свои риски.
использование метода “неттинга”,который заключается в максимальном сокращении количества валютных сделок с помощью их укрупнения. Для этой цели банки создают подразделения, которые координируют поступления заявок на покупку-продажу иностранной валюты.
приобретение дополнительной информации путем приобретения информационных продуктов специализированных фирм в режиме реального времени отображающих движение валютных курсов и последнюю информацию.
тщательное изучение и анализ валютных рынков на ежедневной основе.
Ну и конечно, для ограничения валютных рисков применяется хеджирование. Одним из недостатков общего хеджирования (т.е. уменьшения всех рисков) является довольно существенные суммарные затраты на комиссионные и премии опционов. Выборочное хеджирование можно рассматривать как один из способов снижения общих затрат. Другой способ — страховать риски только после того, как курсы или ставки изменились до определенного уровня. Можно считать, что в какой-то степени компания может выдержать неблагоприятные изменения, но когда они достигнут допустимого предела, позицию следует полностью хеджировать для предотвращения дальнейших убытков. Такой подход позволяет избежать затрат на страхование рисков в ситуациях, когда обменные курсы или процентные ставки остаются стабильными или изменяются в благоприятном направлении.
Еще одним методом управления валютным риском является анализ движения курсов валют. Такой анализ бывает фундаментальным и техническим.
Фундаментальный анализ движения курсов валют основан на предположении, что основные изменения курсов происходят под действием макроэкономических факторов развития экономик стран-эмитентов валюты. Аналитики, причисляющие себя к фундаменталистам, внимательно отслеживают на регулярной основе базовые показатели макроэкономического развития отдельных стран и прогнозируют движения курсов валют в долгосрочной перспективе. Для прогноза движения этих курсов валют обычно анализируются изменения базовых показателей и курса иностранных валют.
Технический анализ основан на положении о том, что макроэкономические показатели в краткосрочной и среднесрочной перспективе мало отражаются на движениях курсов валют. Более того, курсы валют можно с исключительной точностью прогнозировать только с помощью метода технического анализа, основой которого является математическая система. Технический анализ прослеживает тенденцию колебаний курсов валют и дает сигналы к покупке и продаже.
Глава 2. Анализ валютных операций ОАО «Альфабанк»
2.1 Характеристика ОАО «Альфа-Банк»
Альфа-Банк основан в 1990 году. Альфа-Банк является универсальным банком, осуществляющим все основные виды банковских операций, представленных на рынке финансовых услуг, включая обслуживание частных и корпоративных клиентов, инвестиционный банковский бизнес, торговое финансирование и управление активами.
Альфа-Банк является одним из крупнейших банков России по величине активов и собственного капитала. По данным аудированной финансовой отчетности (МСФО) за первое полугодие 2006 года, активы группы «Альфа-Банк», куда входят ОАО «Альфа-Банк», дочерние банки и финансовые компании, составили 12,3 млрд. долларов США, совокупный капитал — 1,0 млрд. долларов США, кредитный портфель за вычетом резервов — 7,9 млрд. долларов США. Чистая прибыль за первое полугодие составила 114,7 млн. долларов США (в 2005 г. — 180,6 млн. долларов США).
В Альфа-Банке обслуживается более 40 тыс. корпоративных клиентов и более 1,8 млн. физических лиц. Кредитование — один из наиболее важных продуктов, предлагаемых Банком корпоративным клиентам. Кредитная деятельность Альфа-Банка включает торговое кредитование, кредитование оборотного капитала и капитальных вложений, торговое и проектное финансирование. Среди клиентов Банка есть крупные предприятия, при этом основные заемщики — предприятия среднего бизнеса. Альфа-Банк диверсифицирует свой кредитный портфель, последовательно снижая его концентрацию.
Стратегическое направление деятельности Альфа-Банка — розничный бизнес. Сегодня в Москве открыто 29 отделений Альфа-Банка. В 2004 году Банк вышел на рынок потребительского кредитования.
Успешно развивается инвестиционный бизнес Альфа-Банка. Банк эффективно работает на рынках капитала, ценных бумаг с фиксированной доходностью, валютном и денежном рынках, в сфере операций с деривативами. Банк стабильно удерживает позицию одного из ведущих операторов и маркет-мейкеров на внешнем рынке суверенных российских облигаций и долговых инструментов российского корпоративного сектора.
Альфа-Банк создал разветвленную филиальную сеть — важнейший канал распространения услуг и продуктов. В Москве, регионах России и за рубежом открыто более 185 отделений и филиалов банка, в том числе дочерние банки на Украине, в Казахстане и Нидерландах. Представительства банка действуют в Великобритании и США.
Альфа-Банк — один из немногих российских банков, где проводится международная аудиторская проверка с 1993 года (PriceWaterhouseCoopers).
Альфа-Банк за годы своей работы получил множество наград, в том числе в 2005 году Банк признан журналом Global Finance «Лучшим провайдером услуг в сфере валютных операций» в России. Также Альфа-Банк дважды — в 2004-2005 годах — получил международную награду The Operational Risk Achievement Award «За внедрение наилучшей системы управления операционными рисками в компании, работающей на развивающихся рынках», что является беспрецедентным случаем в международной практике.
Долгосрочные текущие рейтинги Альфа-Банка — Moody’s («Ba2» со стабильным прогнозом) и Standard & Poor’s («BB−» со стабильным прогнозом).
Поддержка национального искусства — одно из приоритетных направлений культурно-просветительской деятельности Альфа-Банка. При содействии Альфа-Банка Россию посетили многие всемирно известные зарубежные музыканты. При поддержке Альфа-Банка в регионах России ежегодно проходят театральные фестивали с участием лауреатов национальной премии «Золотая Маска», концерты артистов Большого театра, балетной труппы Мариинского театра, камерного ансамбля «Солисты Москвы» под руководством Ю. Башмета, лучших джазовых коллективов страны, многочисленные выставки.
2.2 Виды валютных операций, совершаемых ОАО «Альфа-Банк»
Открытие и ведение валютных счетов клиентов. Данная операция включает в себя следующие виды:
открытие валютных счетов юридическим лицам (резидентам и нерезидентам); физическим лицам; начисление процентов по остаткам на счетах; предоставления овердрафтов (особым клиентам по решению руководства банка); предоставление выписок по мере совершения операции; оформление архива счета за любой промежуток времени; выполнение операций, по распоряжению клиентов, относительно средств на их валютных счетах (оплата предоставленных документов, покупка и продажа иностранной валюты за счет средств клиентов);
контроль за экспортно-импортными операциями.
Неторговые операции. ОАО «Альфа-Банк» осуществляет следующие виды данной операции:
покупку и продажу наличной иностранной валюты и платежных документов в иностранной валюте;
инкассо иностранной валюты и платежных документов в валюте;
осуществляет выпуск и обслуживание пластиковых карточек клиентов банка;
производит оплату денежных аккредитивов и выставление аналогичных аккредитивов.
Неторговые операции, в разрезе отдельных видов, получили широкое распространение для предоставления клиентам более широкого спектра банковских услуг, что играет немаловажное значение в конкурентной борьбе с другими коммерческими банками за привлечение клиентуры. Без операций, а именно осуществления переводов за границу, оплаты и выставления аккредитивов, практически невозможна повседневная работа с клиентами.. Операция покупки и продажи наличной валюты является одной из основных операций ОАО «Альфа-Банка» неторгового характера. Деятельность обменных пунктов коммерческих банков служит рекламой банка, средством привлечения клиентов в банк, и, самое главное, приносит реальный доход коммерческому банку.
Установление корреспондентских отношений с иностранными банками. Эта операция является необходимым условием проведения банком международных расчетов. Принятие решения об установлении корреспондентских отношений с тем или иным зарубежным банком должно быть основано на реальной потребности в обслуживании регулярных экспортно-импортных операций клиентуры.
Для осуществления международных расчетов Альфа-Банк открывает в иностранных банках и у себя корреспондентские счета «Ностро» и «Лоро». Счет «Ностро» — это текущий счет, открытый на имя Альфа-Банка у банка-корреспондента. Счет «Лоро» — это текущий счет, открытый в коммерческом банке на имя банка-корреспондента.
Конверсионные операции. Конверсионные операции представляют собой сделки покупки и продажи наличной и безналичной иностранной валюты (в том числе валюты с ограниченной конверсией) против наличных и безналичных рублей Российской Федерации.
Среди видо конверсионных операций ОАО «Альфа-Банка» следует выделить следующие:
сделка с немедленной поставкой (наличная сделка -: cash) — это конверсионная операция с датой валютирования, отстоящей от дня заключения сделки не более, чем на два рабочих банковских дня. При этом под сделкой типа «today» понимается конверсионная операция с датой валютирования в день заключения сделки.
сделка типа «tomorrow» представляет собой операцию с датой валютирования на следующий за днем заключения рабочий банковский день.
срочная (форвардная) сделка (forward outriqht) — это конверсионная операция, дата валютирования по которой отстоит от даты заключения сделки более, чем на два рабочих банковских дня. Срочные биржевые операции (типа фьючерс, опцион, своп и проч.) Не являются конверсионной операцией.
сделка СВОП — это банковская сделка, состоящая из двух противоположных конверсионных операций на одинаковую сумму, заключаемых в один и тот же день. При этом одна из указанных сделок является срочной, а вторая — сделкой с немедленной поставкой.
Операции по международным расчетам, связанные с экспортом и импортом товаров и услуг.
Во внешней торговле применяются такие формы расчетов, как документарный аккредитив, документарное инкассо, банковский перевод.
ОАО «Альфа-Банк» принимает на себя обязательство предъявить предоставленные доверителем документы плательщику (импортеру) для акцепта и получения денег (документарное инкассо).
При применении банковских переводов в расчетах вся валютная выручка зачисляется на транзитные счета в уполномоченных банках. После поступления ее на транзитный валютный счет в поручение о переводе поступившей суммы или части ее на текущий счет указывается и продажа части экспортной выручки на внутреннем валютном рынке в порядке обязательной продажи.
Операции по привлечению и размещению Альфа-Банком валютных средств. Эти операции включают в себя следующие виды:
1) привлечение депозитов:
физических лиц;
юридических лиц, в том числе межбанковские депозиты;
2) выдача кредитов:
физическим лицам;
юридическим лицам;
3) размещение кредитов на межбанковском рынке.
Эти операции являются основными для ОАО «Альфа-Банка» и по доходности, и по значимости в обслуживании клиентов банка.
Альфа-Банк активно проводит операции на международном валютном рынке Forex и является одним из крупнейших операторов для банков стран СНГ и Балтии, юридических и физических лиц — резидентов и нерезидентов РФ.
Основными направлениями работы Альфа-Банка на этом рынке являются следующие:
Конверсионные
операции для
клиентов —
юридических
лиц.
Исполнение
клиентских
поручений
на конвертацию
одной валюты
в другую,
по предложенному
банком курсу.
Специалисты
Альфа-Банка
оказывают
содействие
в выборе стратегии
по хеджированию
валютных рисков,
присущих
экспортно-импортным
сделкам.
Арбитражные
операции
на межбанковском
валютном рынке.
Предоставление
текущих рыночных
котировок
банкам всех
стран мира.
Работа с банками
проводится
на основе
установленных
друг на друга
кредитных
линий, либо
на условиях
полного закрытия
позиции и осуществления
взаимозачета
(неттинга) на дату
валютирования.
Размер максимальной
позиции по каждому
из банков
ограничен
плечом в 1:100 от действующего
лимита.
Арбитражные
операции для
банков, юридических
(нерезидентов)
и физических
лиц на условиях
Margin Trading.
Margin Trading — условия
проведения
арбитражных
операций,
осуществляемых
на сумму позиции,
превышающую
в несколько
раз размер
(до 1:100) торгового
счета клиента,
с обязательным
закрытием
позиции клиента
на дату валютирования.
При этом возможная
прибыль по арбитражу
на дату валютирования
в контрвалюте
должна быть
начислена
(либо списан
убыток) с торгового
счета клиента.
Для заключения
арбитражных
сделок Альфа-Банк
предоставляет
этой категории
клиентов
интернет-брокер
Alfa FX с текущими
котировками
основных валют
в режиме онлайн.
2.3 Анализ операций ОАО «Альфабанк» на международном и внутреннем валютном рынке
Альфа-Банк сохраняет позиции одного из ведущих операторов на внутреннем валютном рынке. В 2005 году общий оборот по сделкам рубль/доллар США составил 150 миллиардов долларов США, то есть около 68% общего оборота внутреннего валютного рынка. В 2005 году Банк стал одним из лидеров форвардного рынка рубль/доллар США.
Предлагаемые Банком операции "форвард" позволяют клиентам хеджировать валютные риски, что особенно актуально из-за стремления ЦБ РФ перейти от жесткого регулирования курса рубль/доллар США к свободному курсообразованию и полной конвертируемости рубля. За 2005 год в 1,3 раза выросли объемы форвардных операций.
Банк стал участником срочного рынка ММВБ. Объем форвардных сделок и сделок "своп", заключенных в 2005 году, превысил 1,4 миллиарда долларов США. Банк активно развивает операции "своп", что позволяет выйти на более высокий уровень управления ликвидностью и снизить себестоимость фондирования. В 2005 году более чем в 2 раза вырос объем взаимных кредитных линий с другими банками, в первую очередь за счет увеличения лимитов иностранными банками и их дочерними структурами.
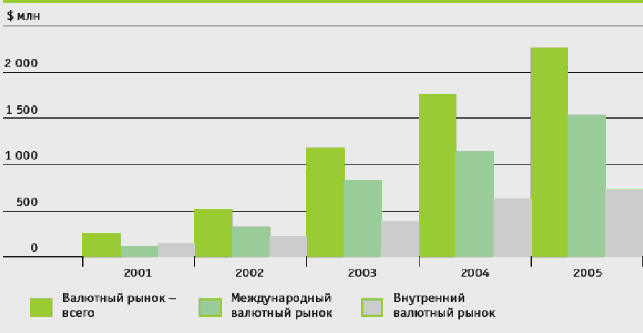
Рис.1 Общий объем сделок на валютном рынке ОАО «Альфа-Банк»
В 2005 году Альфа-Банк устойчиво сохранял тенденцию к увеличению денежного оборота на международном валютном рынке. По итогам года брутто-оборот по данного вида операциям составил 400 миллиардов долларов США, а доля рынка 15%.
Основные элементы этого успеха предоставление банкам и компаниям из стран СНГ и Западной Европы конкурентоспособных котировок по твердым валютам и реальное внедрение системы Интернет-торговли Alfa FX. Система Alfa FX для клиентов Альфа-Банка и его филиалов продолжает развиваться в новых версиях, воплощая самые современные тенденции подобных систем, предлагаемых ведущими мировыми банками.
В 2005 году Альфа-Банк стал ведущим оператором крупнейшей в мире расчетной системы Continuous Linked Settlement, установив партнерские отношения с более чем 50 крупнейшими банками мира. В то же время оборот