Валютные операции банка
Развитие Альфа-Банка и активная работа с западными контрагентами позволили упрочить положение Банка на международном рынке. Банк год от года внедряет новые продукты, позволяющие удовлетворять потребности самых разных клиентов как банков-контрагентов и различных финансовых институтов, так и широкого спектра корпоративных клиентов.
Продуктовый ряд включает целый набор операций финансирования как в рамках бланкового кредитования клиентов, так и ряд операций рефинансирования под залог различных финансовых активов. Структура операций по формированию пассивов Банка включает операции привлечения МБК, эмиссию собственных векселей, различные операции рефинансирования.
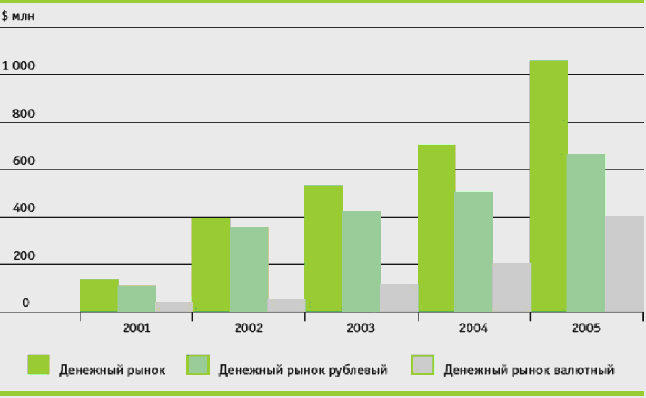
Рис.2 Среднегодовой объем операций ОАО «Альфа-Банк»
2.4 Анализ доходности валютных операций ОАО «Альфа-Банк»
Доходы банка – это сумма денежных средств, полученных от результатов активных операций. В соответствии с разработанной учетной политикой в доходы банка включаются доходы, непосредственно связанные с банковской деятельностью, и не относящиеся к основной деятельности банка, но обеспечивающие общую банковскую деятельность. Все доходные статьи можно разделить на доходы процентные и доходы непроцентные в зависимости от вида доходной операции. При учете процентных и комиссионных доходов в учреждениях банка используется принцип начисления. Все осуществленные операции регистрируются тогда, когда они имели место, независимо от времени получения или оплаты средств. Доходы считаются заработанными в том периоде, когда связанная с ними операция имела место, а не тогда когда средства были фактически получены. Процентные доходы начисляются на остатки по корсчетам, открытым в других банках, а также по депозитным счетам, по операциям с ценными бумагами. Размер процентных ставок, порядок начисления процентов, порядок их оплаты определяется в договорах между банком и клиентом. Доходы за последний день в некоторых случаях учитываются в следующем месяце, когда отчетная дата является датой окончания операции. Такая ситуация возникает также, когда нельзя определить сумму дохода через отсутствие необходимых данных для их определения, несмотря на то, что услуга оказана в предыдущем месяце. Начисление процентов осуществляется по методу «факт/факт» (в расчет принимается фактическое количество календарных дней в месяце и году).
Количественный анализ структуры доходов Альфа-Банка рассматривается в определении удельного веса статей дохода в общей сумме. Сравнительный анализ как общих доходов так и каждой их статей осуществляется за соответствующий временной период. Анализ структуры базируется на процентных значениях каждого к общей сумме. Изменения процентных показателей указывают на изменения удельного веса статей в общих показателях.
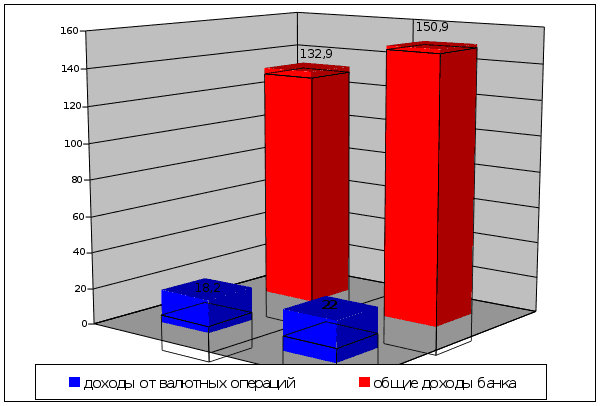
В 2004 году доходы от валютных операций составили 18,2 млн.долл., что составило 13,7% от общей суммы доходов, в 2005 году доходы от валютных операций выросли на 3,8 млн. долл. и составили 22 млн. долл., что составило 14,6% общей суммы доходов. Это наглядно изображено на Рис.3.
 Рисунок
3. Удельный
вес доходов
от валютных
операций в
общей сумме
доходов
Все доходные статьи можно разделить на доходы процентные и доходы непроцентные в зависимости от вида доходной операции. Это наглядно изображено в таблице 1.
Таблица 1. Структура доходов и доходность от проведения валютных операций за анализируемый период
| процентные | Общая сумма, долл. | Доля в доходе, % |
| 1.Проценты по остаткам на счетах «НОСТРО» | 26 458,58 | 8,2 |
| 2.Проценты по МБК банков-нерезидентов в рублях | 16 134,54 | 5,0 |
| 3.Проценты по МБК в СКВ | 18 247,45 | 5,6 |
| 4.Доходы от конверсионных операций | 181 614,76 | 56,1 |
| 5.Комиссия от переводов средств по поручению клиентов | 1 919,85 | 0,6 |
| 6.Доход от разрешений на вывоз валюты | 2 479,00 | 0,8 |
| 7.Доход от продажи валюты на командировочные расходы | 2 988,00 | 0,9 |
| 8.Доход от продажи дорожных чеков | 1 275,58 | 0,4 |
| 9.Доход от продажи валюты | 14 980,00 | 4,6 |
| непроцентные | ||
| 1.Доход за выдачу справок на таможню | 547,60 | 0,2 |
| 2.Доход за выдачу справок клиентам | 289,50 | 0,1 |
| 3.Комиссия за банковские переводы, запросы, уточнения | 16 658,56 | 5,1 |
| 4.Доход за оформление справок о декларировании валютных ценностей | 314,58 | 0,1 |
| 5. Доход от пункта обмена валют по агентским соглашениям | 7 456,00 | 2,3 |
| Доход - всего | 323 819,00 | 100 |
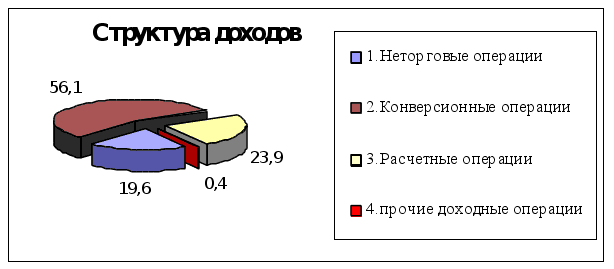
Источники поступления доходов представим в виде таблицы 2 и на рис.4.
 Рисунок
4. Источники
поступления
доходов ОАО
«Альфа-Банк»
и их структура
Таблица 2. Источники поступления доходов Альфа-Банка и их структура
| Источники поступления доходов | Сумма, долл. | Уд вес, % |
| 1.Неторговые операции | 63 553,43 | 19,6 |
| 2.Конверсионные операции | 181 614,76 | 56,1 |
| 3.Расчетные операции | 77 499,13 | 23,9 |
| 4.прочие доходные операции | 1 151,68 | 0,4 |
| И Т О Г О | 323 819,00 | 100 |
К процентным доходам относятся доходы, которые рассчитываются пропорционально времени и сумме и являются компенсацией банку за взятый на себя кредитный риск. К ним относятся:
1.Доходы по кредитам и депозитам и другими процентными финансовыми инструментами и том числе по ценным бумагам с фиксированной прибылью;
2.Доходы в виде амортизационного дисконта (премии) по ценным бумагам;
3.Комиссионные, например, доходы от размещения средств в виде займа или обязательство его выдать, что определяться пропорционально времени и сумме обязательства, доходы от осуществления операций аренды.
Способы перечисления процентных платежей определяется в кредитном договоре.
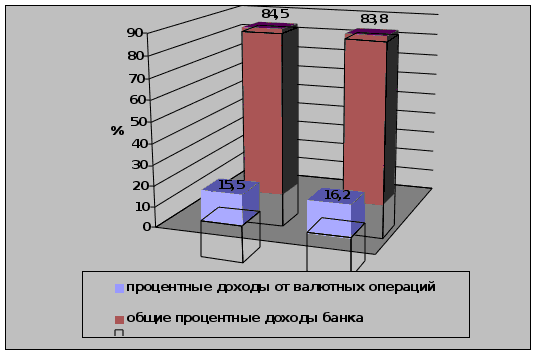
Процентные доходы занимают наибольший удельный вес в структуре доходов. В 2004 году процентные доходы от валютных операций составили 15,5% в общем объеме доходов банка, в 2005 году – 16,2%,что составляет 0,7 пункта прироста по сравнению с 2004 г. Это видно на рисунке 5.
 Рисунок
5. Удельный
вес процентных
доходов от
валютных операций
в общей структуре
доходов ОАО
«Альфа-Банк»
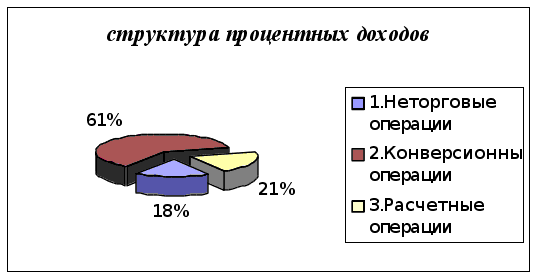
Рассмотрим источники и структуру процентных доходов в таблице 3 и 4, и на рисунках 6 и 7.
Таблица 3. Источники процентных доходов
| Процентные доходы | Сумма, долл. | Уд вес в дох, % |
| 1.Неторговые операции | 52278,43 | 17,7 |
| 2.Конверсионные операции | 181614,76 | 61,6 |
| 3.Расчетные операции | 60840,57 | 20,6 |
|
|
294733,76 | 100 |
 И
Т О Г О
Рисунок 6. Источники процентных доходов ОАО «Альфа-Банк»
Таблица 4. Структура распределения процентных доходов
|
процентные |
Сумма, долл. | Уд вес, % |
| Проценты по остаткам на счетах «НОСТРО» | 26 458,58 | 9,0 |
| Проценты по МБК | 34 381,99 | 11,7 |
| Доходы от конверсионных операций | 181 614,76 | 61,6 |
| Доход от продажи валюты | 46 604,00 | 15,8 |
| Прочие доходы | 5 674,43 | 1,9 |
| И Т О Г О | 294 733,76 | 100,0 |
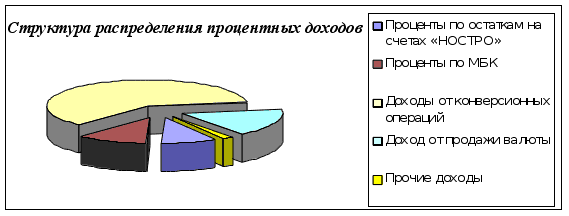
Рисунок 7. Структра процентных доходов.
Удельный вес показателей в табл.4 дает возможность оценить, за счет каких валютных операций достигнут такой объем процентных доходов. После проведения подобного анализа определим факторы, повлиявшие на размер процентных доходов от валютных операций.
Основной источник доходов составляет кредитная деятельность банка. На кредитную деятельность оказывает влияние сложившаяся ситуация в экономике: инфляционные процессы, различные ограничения со стороны Банка Москвы, а также такие факторы как:
1.Увеличение в совокупных активах доли ссудных активов, приносящих доход в виде процентов;
2.Изменение ссудных активов по сравнению с прошлым годом.
Как показывают данные в анализируемом банке на протяжении 2004-2005 года темп роста объемов кредитов увеличился с 0,95 до 1,26 т.е. вышел на положительный уровень для характеристики банка более 1. Существенное влияние на доходность кредитования оказывает уровень процентной ставки, что видно из таблицы 5.
Таблица 5. Общая оценка выполнения плана по процентным доходам
| ДОХОДЫ |
На 01.01.2005г. Удельный вес в общем объеме доходов, % |
На 01.01.2006г. Удельный вес в общем объеме доходов, % |
ОТКЛОНЕНИЕ +,- |
| Процентные доходы от кредитной деятельности | 91,50 | 80,72 | - 10,78 |
| Всего доходов | 100 | 100 |
Из приведенных данных видно, что удельный вес доходов от кредитования в 2005 году снизился против 2004 года на 10,78 процентных пункта.
Рассмотрим два фактора (сумма выданных кредитов и процентная ставка по выданному кредиту), повлиявшие на величину процентных доходов.
Анализ структуры ресурсов и вложений в иностранной валюте приведем в таблице 6.
Таблица 6. Структура ресурсов и вложений в иностранной валюте
Показатель |
Удельный вес в общей сумме ресурсов на 01.01.2000г. |
Удельный вес в общей сумме ресурсов на 01.01.2001г. |
|
Ресурсы: Бесплатные Дешевые Дорогие |
100 20,58 28,07 51,35 |
100 16,28 18,36 65,36 |
|
Вложения: - не приносящие доход - приносящие доход |
100 18,03 81,97 |
100 12,01 87,99 |
Анализ структуры ресурсов и вложений в иностранной валюте свидетельствует, что положительным за этот период стало снижение активов, не приносящих доход на 6,02 процентных пункта, т.е. стало выгоднее размещение свободных средств. Однако наблюдается увеличение дорогих ресурсов на 14,01 процентных пункта и снижение бесплатных ресурсов на 4,3 процентных пункта, что объясняется уменьшением собственной валюты и размещением более дорогих средств заемщиков.
Что касается процентных доходов от полученных процентов по корсчетам, их доля в общей сумме доходов за 2004 год составляет 2,87%, за 2005 год -1,74%, снижение объясняется уменьшением средней процентной ставки на мировом рынке валют.
В условиях инфляции и жесткой конкуренции рост доходов за счет процентов уменьшается. Насколько Альфа-Банк активно использует прочие источники получения доходов, показывает анализ структуры непроцентных доходов.
Банк постоянно расширяет спектр платных услуг и нетрадиционных операций, которые увеличивают полученный совокупный доход.
Основными каналами поступления непроцентных доходов являются: неторговые операции, расчетно-кассовые операции, прочие непроцентные операции. Если рассматривать структуру непроцентных доходов на 01.01.2006 года наибольший удельный вес составляют расчетно-кассовые операции –65.9%, затем неторговые операции – 29.5%, прочие – 4.6%. Данные непроцентных доходов за 2005 год сведены в таблице 7.
Таблица 7. Структура непроцентных доходов
| Каналы поступления доходов | Сумма, долл. | Уд вес, % |
| 1.Неторговые операции | 7 456,00 | 29,5 |
| 2.Расчетные операции | 16 658,56 | 65,9 |
| 3.прочие доходные операции | 1 151,68 | 4,6 |
| И Т О Г О | 25 266,24 | 100 |
Расходы банка по валютным операциям классифицируются следующим образом:
- уплаченные проценты;
- курсовые разницы по иностранным валютам;
- прочие расходы.
Расходные статьи разделим на расходы процентные и непроцентные в зависимости от вида расходной операции.
Проведем анализ с соответствующей детализацией каждой из рассмотренных основных статей расходов с представлением полученных данных в виде таблиц 8, 9 и рисунков 8, 9.
Таблица 8. Расход от проведения валютных операций за анализируемый период
| Статья расхода | Сумма, долл. | Уд. вес, % |
| процентные | ||
| 1.Проценты по остаткам на корсчетах «ЛОРО» | 111034,50 | 52,88 |
| 2.Расход от покупки-продажи валюты | 18028,09 | 8,6 |
| 3.Проценты по МБК в СКВ | 32674,90 | 15,56 |
| 4.Проценты по МБК банков-нерезидентов в рублях | 16174,08 | 7,7 |
| непроцентные | ||
| 1.Расход по корсчетам «НОСТРО» | 31489,92 | 15 |
| 6.Расход за оформление справок по декларированию валютных ценностей | 578,57 | 0,28 |
| И Т О Г О | 224684,05 | 100 |
Таблица 9. Источники формирования расходов и их структура
| Источники формирования расходов | Сумма, долл. | Уд вес, % |
| 1.Неторговые операции | 14703,98 | 2,1 |
| 2.Конверсионные операции | 18028,09 | 8,4 |
| 3.Расчетные операции | 191373,40 | 89,3 |
| 4.прочие доходные операции | 578,57 | 0,3 |
| И Т О Г О | 224684,05 | 100 |
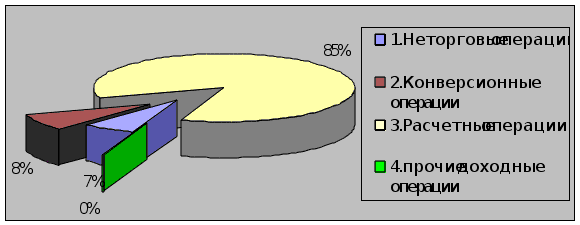 Рисунок
8. Удельный
вес источников
расходов ОАО
«Альфа-Банк»
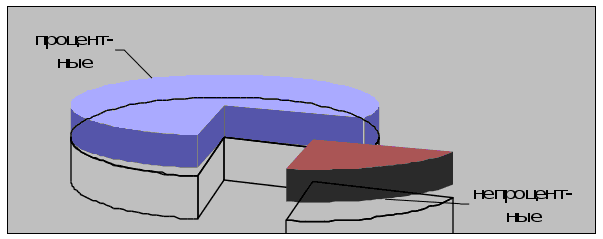 Рисунок
9. Удельный
вес процентных
и непроцентных
расходов
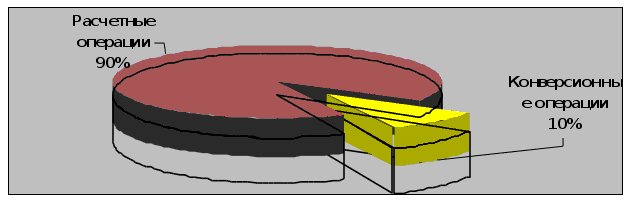
Процентные расходы составляют основную часть расходов от валютных операций, поэтому их детальный анализ имеет большое значение. Исходя из пяти периодов, рассчитаем средние затраты от проведения валютных операций и представим их в виде таблицы 10 и рисунка 10.
Таблица 10. Средние затраты от проведения валютных операций в общей структуре процентных расходов
| Источники затрат | Средняя сумма затрат, долл. | Удельный вес, % |
| 1. Конверсионные операции | 3 605,62 | 10,1 |
| 2. Расчетные операции | 31 976,70 | 89,9 |
|
|
35 582,31 | 100 |
 И Т О
Г О
Рисунок 10. Удельный вес источников затрат в их структуре
Приведенные данные подтверждают, что преобладающую роль в общей сумме расходов Альфа-Банка по валютным операциям играют процентные расходы и, следовательно, необходимо провести их более детальный анализ с выявлением причин, повлиявших на их размеры.
При анализе непроцентных расходов следует рассмотреть их структуру, определить место каждой группы расходов в их общей сумме. Основную часть непроцентных расходов составляют расчетные операции – 67,33% от общей суммы непроцентных расходов, затем неторговые операции –31,44%, прочие –1,24%.Структура распределения средних по пяти периодам непроцентных расходов приведена в таблице 11 и на рисунке 11.
Таблица 11. Средние затраты от проведения валютных операций в общей структуре непроцентных расходов
| Группы непроцентных расходов | Сумма, долл. | Уд вес, % |
| 1.Неторговые операции | 2940,80 | 31,44 |
| 2.Расчетные операции | 6297,98 | 67,33 |
| 3.прочие доходные операции | 115,71 | 1,24 |
| И Т О Г О | 9354,50 | 100 |
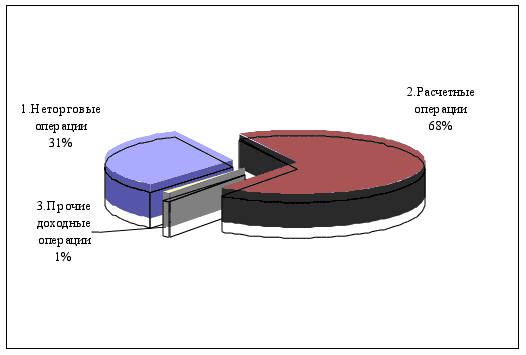 Рисунок
9. Удельный
вес групп
непроцентных
доходов ОАО
«Альфа-Банк»
Анализ непроцентных расходов показывает, что банку следует рационально уменьшить другие статьи затрат, не допуская неоправданных расходов, таких как штрафы, пени, уплаченные за банковские операции.
Глава 3. Совершенствование валютных операций ОАО «Альфа-Банк»
3.1 Мероприятия по повышению доходности валютных операций Альфа-Банка
На современном этапе развития увеличение прибыли возможно за счет совершенствования уже внедренных операций и введения новых.
На основании проведенного в данной дипломной работе анализа валютных операций предлагаются следующие пути по повышению доходности валютных операций банка:
операции по выполнению форвардных контрактов на приобретение-продажу валюты;
оптимизация процентных ставок по валютным депозитам и кредитам;
технологии проведения срочных операций
оптимизация работы банковских пунктов обмена валют;
открытие 10 новых банкоматов;
выпуск кредитных карточек;
выпуск дисконтных карточек;
выпуск мультивалютных смарт-карточек;
управление счетом через сеть Интернет, мобильные телефоны;
Рассмотрим целесообразность и доходность использования в банковской практике наиболее доходных из предлагаемых мероприятий.
Операции по выполнению форвардных контрактов на приобретение-продажу валюты.
Содержание приведенной услуги сводится к следующему. На день продажи форварда клиенту предлагается заплатить незначительную часть денежных средств за возможность через определенное время купить у банка валюту по предварительно обусловленному курсу или же продать ему валюту на таких же условиях. Сумма, которую платит клиент на момент продажи, называется комиссией или банковским доходом. К моменту выполнения форварда содержание операции сводится к обычной неторговой операции. Клиент также вносит определенный задаток подтверждения серьезности намерений на период между продажей и выполнением форварда.
Выгода банка при осуществлении данной услуги является двойной:
привлекаются бесплатные денежные средства;
возникает возможность практически полностью спланировать работу в неторговых операциях, поскольку известно, сколько и по какому курсу следует продать (купить) иностранную валюту через определенный период времени.
Следует также помнить, что осуществление этих операций связано с определенным риском для Альфа-Банка – возможно резкое изменение курса против предварительно запланированного и придется продавать или покупать валюту на невыгодных для себя условиях. Минимизировать этот риск возможно, применяя такие методы:
рассчитать форвардные курсы, использовав специальную технологию;
четко вести платежный календарь по этим обязательствам;
проводить полнопрофильные «форвардные неторговые операции, согласовывая отдаленные обязательства по приобретению и продаже валюты».
Операция с форвардом имеет определенные особенности. Она предусматривает со стороны банка и со стороны покупателя (юридического или физического лица) покупку права приобретения (продажи) валютных ценностей (форварда) на оговоренную условиями форварда дату с фиксацией цены реализации на момент заключения (продажи) форварда.
Покупатель форварда имеет право отказаться от приобретения (продажи) валюты или право на перепродажу форварда третьим лицам.
Держателем форварда может выступать как физическое, так и юридическое лицо, но реализовать свое право на покупку (продажу) иностранной валюты может лишь физическое лицо.
Держатель форварда может реализовать свое право на приобретение (продажу) валюты лишь в срок, определенный при заключении форварда. В случае нереализации держателем своего права на приобретение (продажу) валюты в определенный форвардом срок последний теряет свою силу и уже не является обязательным для выполнения банком.
Формула для расчета задатка при реализации форварда на покупку иностранной валюты имеет такой вид:
СУММА задатка = (А-В)*360/С*К*Ост, (1)
где А - предусматриваемый рыночный курс валюты на момент реализации
форварда;
В – курс продажи по условиям форварда;
(А-В) – разница в курсах, которую необходимо покрыть путем привлечения задатка и его использования как кредитного ресурса;
С – срок выполнения обязательств по форварду, дней;
К – коэффициент привлечения ресурсов банка в сравнении с учетной ставкой ЦБ РФ;
Ост. – учетная ставка ЦБ РФ на момент заключения форварда.
Формула для расчета задатка по форвардам на продажу имеет аналогичный вид, только элементы в скобках меняются местами:
СУММА задатка = (В – А)*360/С*К*Ост, (2)
где В – курс покупки по условиям форварда;
А – ожидания банка по поводу минимального курса покупки.
Общий принцип реализации форварда сводится к следующему: он может быть привлекательным по курсу, а возможные при этом потери в курсе должны легко покрываться выгодами от использования как ресурса сумм задатка.
Оптимизация процентных ставок по валютным депозитам и кредитам.
Ценовая конкуренция заключается в предоставлении наиболее выгодных финансовых условий по аналогичным услугам. Например, самые высокие процентные ставки или самые низкие тарифы. Использование этого вида конкурентной борьбы дает достаточно быстрые и хорошие результаты.
Несомненно, одним из наиболее важных и решающих факторов, стимулирующих клиентов к сбережению ресурсов именно в этом банке является размер процентной ставки по депозиту, режим начисления процентов и т.п, то есть процентная политика банка.
Размер депозитного процента устанавливает коммерческий банк самостоятельно, исходя из учетной ставки ЦБ РФ, состояния денежного рынка и собственной депозитной политики.
С целью заинтересовать вкладчиков в помещении своих средств в Альфа-Банк используются различные способы исчисления и уплаты процентов. Рассмотрим некоторые из них.
Традиционным видом начисления дохода являются простые проценты, когда в качестве базы для расчета используется фактический остаток вклада, и с установленной периодичностью, исходя из предусмотренного договором процента происходят расчет и выплата дохода по вкладу.
Другим видом расчета дохода являются сложные проценты (начисление процента на процент). В этом случае по истечении расчетного периода на сумму вклада начисляется процент и полученная величина присоединяется к сумме вклада. Таким образом, в следующем расчетном периоде процентная ставка применяется к новой возросшей на сумму начисленного ранее дохода базе. Сложные проценты целесообразно использовать в том случае, если фактическая выплата дохода осуществляется по окончании срока действия вклада.
Привлекательным для вкладчиков является применение процентной ставки, прогрессивно возрастающей в зависимости от времени фактического нахождения средств во вкладе. Такой порядок начисления дохода стимулирует увеличение срока хранения средств и защищает вклад от инфляции.
Некоторые банки с целью компенсации инфляционных потерь предлагают выплату процентов вперед. В данном случае вкладчик при помещении средств на срок сразу же получает причитающийся ему доход. Если договор будет расторгнут досрочно, то банк пересчитает проценты по вкладу и излишне выплаченные суммы будут удержаны из суммы вклада.
Для вкладчика, выбирающего банк с целью размещения средств, определяющим (при прочих равных условиях) может стать порядок расчета величины процента. Дело в том, что при исчислении одни банки исходят из точного количества дней в году (365 или 366), а другие из приближенного числа (360 дней), что отражается на величине дохода.
Привлечение средств вкладчиков в коммерческие банки способствует изменение порядка выплаты процентов. Ведь большая часть КБ выплачивает проценты по вкладам один раз в год. Поэтому в условиях острого дефицита на банковские ресурсы КБ стали выплачивать проценты по вкладам ежеквартально или даже ежемесячно, что позволило им привлекать средства по более низким процентным ставкам.
Как показывает зарубежный и отечественный опыт, для вкладчика важнейшим стимулом служит уровень процента, выплачиваемого банками по депозитным счетам. Поэтому, очевидным мероприятием по привлечению дополнительных банковских ресурсов, является увеличение процентной ставки по депозитам.
По результатам маркетинговых исследований установлено, что эластичность процентной ставки по депозитам составляет 3,6. Т.е. увеличение депозитной процентной ставки на 1% приведет к возрастанию объема привлеченных средств на 3,6%. Опираясь на информацию о размере депозитных средств Альфа-Банка в 2006 г, а также используя результаты маркетинговых исследований, можно приблизительно рассчитать как отразится увеличение процентной ставки по депозитам физических лиц на 1% на объеме привлеченных средств. Следует учитывать, что процентные ставки по различным видам депозитов существенно отличаются, и поэтому для расчета необходимо применять среднюю процентную ставку. Среднюю процентную ставку по депозитам рассчитывают как отношение процентных расходов ко всем средствам, привлеченным в депозиты.
По данным годовой отчетности Банка в 2005 г. процентные расходы Банка составили 95 186,7тыс. долл. Объем привлеченных в депозиты средств физических лиц составил 559922 тыс.долл. Следовательно, средняя процентная ставка по депозитам физических лиц составляла :
95 186,7 / 559922*100 = 12%.
Учитывая эластичность депозитной процентной ставки рассчитаем каким будет объем средств, привлеченных в депозиты физических лиц, если ставка увеличится на один процент.
559922*1,036 = 580079 тыс.долл.
Следовательно, возрастание процентной ставки на 1% приведет к увеличению привлеченных средств на 20 157 тыс. долл. Т.о. банковские ресурсы увеличились на 20 157 тыс.долл, разместив их в доходные активы Альфа-Банк сможет получить дополнительную прибыль. Приблизительный размер дохода от привлечения дополнительных ресурсов можно вычислить, зная средний по Альфа-Банку доход от размещения привлеченных ресурсов. Он вычисляется аналогично средней процентной ставке по депозитам, и равен отношению процентных доходов ко всей сумме активов. В 2005 г средний по Банку доход от размещения ресурсов составил
677 753 / 2 259 178 *100 = 30%
При расчете прибыли полученной от размещения (таблица 12) дополнительно привлеченных средств необходимо учитывать ставку резервирования привлеченных средств, которая на момент расчета составляла 12%.
Таблица 12. Расчет результата от повышения депозитной процентной ставки на 1%
| 1.Объем ресурсов, тыс.долл. | 20 157 |
| 2.Ставка резервирования, % | 12 |
| 3.Сумма резервирования, тыс. долл. | 2 419 |
| 4.Средства для размещени, тыс.долл. (п.1 –п.3) | 17 738 |
| 5.Средний доход от размещения ресурсов, % | 30 |
| 6. Доход от размещения ресурсов, тыс.долл (п.4*п.5) | 5 321,4 |
Таким образом, видно, что увеличение процентной ставки по депозитам на 1% приведет к привлечению дополнительных ресурсов в размере 20 157 тыс. долл., от последующего размещения которых Альфа-Банк получит дополнительный доход в размере 5 321,4 тыс. долларов.
Однако постоянное использование такого метода ведет к повышенным расходам и, следовательно, снижению эффективности работы банка. Применение данного метода целесообразно в период быстрого роста рынков, большую часть которых банк надеется завоевать.
Характерной особенностью операций с фьючерсными контрактами является то, что при их покупке или продаже вносится не вся сумма контракта, а лишь залог, составляющий от 2 до 5% от стоимости контракта. Таким образом, появляется возможность совершать операции с рычагом от 1:50 до 1:20, что существенно увеличивает денежный потенциал.
Эти сделки предоставляют практически неограниченные возможности для спекуляций. Кроме того, они просто необходимы для целей страхования (хеджирования) ценовых рисков при заключении экспортно-импортных торговых сделок.
Рассмотрим технологии проведения некоторых сделок.
Примером страхования валютного риска является операция, проведенная одним российским импортером шведской мебели. Размер контракта составлял примерно 300 000 USD, курс USD/SEK (доллар США / шведская крона) 7,8100 крон за доллар. Поступление средств в долларах и оплата контракта в кронах ожидались через три месяца. Ожидая усиления кроны, импортер продал 300 000 долларов США против шведской кроны на условиях маржевой торговли, для чего ему понадобилось открыть гарантийный счет в банке в размере 3000 USD. Через три месяца курс USD/SEK был равен 7,7200. Импортер закрыл позицию (купил доллары США против шведской кроны) по этому курсу, что принесло ему прибыль 27000 SEK. Эта сумма была бы потеряна импортером в результате роста курса кроны, если бы контракт не был захеджирован описанным образом.
Предположим, импортеру из России через 1 месяц на 15.12.2006 необходимо 1 000 000 долларов для оплаты продукции, которая будет поставлена от американского экспортера. Так как импортер опасается повышения курса доллара, он решает застраховаться, заключив форвардный контракт с ОАО «Альфа-Банк». Банк производит котировку курса доллара к российскому рублю по форвардной сделке со сроком погашения 1 месяц. При продаже на форвардной основе у банка возникнет задолженность, и как следствие банк будет иметь короткую позицию в долларах. Возникнет риск, связанный с открытой позицией. Банк хочет застраховать этот риск. Страхование происходит при помощи двух вариантов: посредством комбинации процентной и валютной сделок или форвардной сделки на межбанковском валютном рынке. Так как на форвардный курс оказывают влияние процентные ставки, то для того, чтобы рассчитать форвардный курс банк будет руководствоваться первым вариантом страхования, а именно комбинацией процентной и валютной сделок:
Курс спот на 15.11.2006 RUR/USD 26.6982 26.7044
Процентная ставка на 1 месяц:
По долларам – 9%; по российским рублям – 14%
Банк берет кредит в российских рублях, равный 5 506 200 рублей по курсу спот, под 14 % годовых на 1 месяц для покупки 1 000 000 долларов.
Проценты по кредиту = 5 506 200*0,14*30/360 = 64 239 рублей за 1 месяц
При погашении кредита банку нужно выплатить 5570439 руб.
Далее банк покупает доллары, чтобы закрыть валютную позицию. Поскольку банку доллары не нужны в течение 1 месяца (когда они будут поставлены импортеру), он разместит их на межбанковском валютном рынке на одномесячный период под 9% годовых и получит проценты:
Проценты
по депозиту
= 1 000 000*0,09*30/360 = 7500 долларов
за 1 месяц. То
есть через 1
месяц банк
выплачивает
5570439 руб. и получает
1 007 500 долларов.
Затем банк выбирает для себя один из вариантов покрытия валютного риска: либо комбинацию процентной и валютной сделок, либо заключение сделки по меньшему форвардному курсу. Банк решает компенсировать клиентскую сделку на межбанковском валютном рынке посредством заключения форвардной сделки, сыграв на разнице курсов.
На межбанковском валютном рынке форвардный курс RUR/USD составил 26.6885. Заключив межбанковскую сделку, банк получит прибыль от страхования.
Таким образом, банком заключаются следующие сделки:
| Сделки банка | Продажа | Покупка | Форвардный курс RUR/USD |
| Клиентская сделка | $ 1 000 000 | 26 698 200 руб. | 26.6982 |
| Межбанковская сделка | 26 688 500 | $ 1 000 000 | 26.6885 |
Итак,
при проведении
этих операций
банк получает
прибыль равную
26 698 200-26 688 500 =
9700