Выбор оптимального портфеля ценных бумаг инвестиционным отделом "ПриватБанка"
 ,
так что суммарная
стоимость
портфеля будет
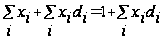 .
Приравнивая
оба выражения
для стоимости
портфеля, получаем:
|
|
(3.1) |
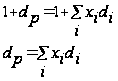
Итак, задача увеличения капитала портфеля эквивалентна аналогичной задаче о доходности портфеля, выраженной через доходности бумаг и их доли формулой (3.1).
Как правило,
доходность
колеблется
во времени, так
что будем считать
ее случайной
величиной.
Пусть
 ,
 -
средняя ожидаемая
доходность
и среднеквадратическое
отклонение
(СКО) этой случайной
доходности,
т.е.
 -
математическое
ожидание доходности
и
 ,
где
 -
дисперсия i
– ой доходности.
Будем называть
 соответственно
эффективностью
и риском i
– ой ценной
бумаги. Обозначим
через
 ковариацию
доходностей
ценных бумаг
i – ого и j
– ого видов.
Так как
доходность
составляющих
портфель ценных
бумаг случайна,
то и доходность
портфеля есть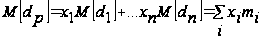 ,
обозначим его
через
 .
Дисперсия
доходности
портфеля есть
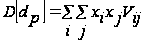 .
Так же, как и
для ценных
бумаг назовем
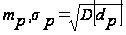 соответственно
эффективностью
и риском портфеля
 .
Каждый владелец портфеля ценных бумаг сталкивается с дилеммой: хочется иметь эффективность больше, а риск меньше. Однако необходимо сделать определенный выбор между эффективностью и риском.
Пусть имеется данные о доходности акций 5 предприятий за определенный период (табл. 3.1)
Таблица 3.1. Данные о доходности акций 5 предприятий за период с 3.01.01 по 21.02.01.
| Период | Центрэнерго | Днепрэнерго | Киевэнерго | Укрнафта | Турбоатом |
| 03.01–10.01 | 7 | 6 | 5 | 6 | 8 |
| 11.01–17.01 | 8 | 6 | 7 | 5 | 9 |
| 18.01–24.01 | 10 | 7 | 6 | 7 | 7 |
| 25.01–01.02 | 10 | 4 | 5 | 5 | 6 |
| 01.02–07.02 | 8 | 4 | 4 | 6 | 6 |
| 08.02–14.02 | 7 | 6 | 5 | 7 | 7 |
| 14.02–21.02 | 9 | 7 | 7 | 7 | 9 |
3.3 Оптимальный портфель ценных бумаг Марковица
3.3.1 Портфель Марковица минимального риска
Рассмотрим сначала математическую формализацию задачи формирования оптимального портфеля, которую предложил американский экономист Г. Марковиц в 1952 г., за что позднее получил Нобелевскую премию:
Найдем
 ,
минимизирующие
вариации портфеля
|
|
(3.2) |
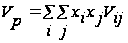
при
условии, что
обеспечивается
заданное значение
эффективности
портфеля
,
т.е.
 .
Поскольку
-
доли, то в сумме
они должны
составлять
единицу: .
В такой постановке минимизация вариации равносильна минимизации риска портфеля, поэтому задача Марковица может быть сформулирована следующим образом.
Найти
,
минимизирующие
риск портфеля:
|
|
(3.3) |
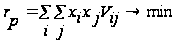
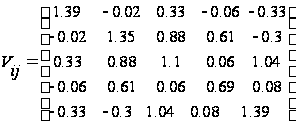
где
-
матрица ковариацию.
при условии, что учитываются следующие ограничения:
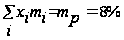 ;
|
|
(3.4) |
 .
Решая задачу с помощью табличного процессора Excel и его надстройки Поиск решения, получим (рис. 3.1):
=0,739
х1 =0,58; х2=0; х3=0; х4=0,01; х5=0,41.
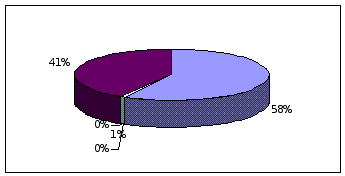
Рис. 3.1 – Оптимальный портфель ценных бумаг Марковица минимального риска
3.3.2 Портфель Марковица максимальной эффективности
 Модель
оптимального
портфеля Марковица,
которая обеспечивает
максимальную
доходность
при заданном
риске(=0.88)
имеет вид:
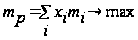
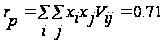
|
|
(3.5) |
Решая задачу с помощью табличного процессора Excel и его надстройки Поиск решения, получим (рис. 3.2):
=7,9%
х1 =0,56; х2=0; х3=0; х4=0,05; х5=0,39.
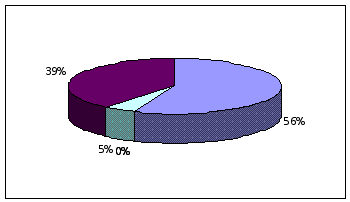
Рис. 3.2 – Оптимальный портфель ценных бумаг Марковица максимальной эффективности
3.4 Оптимальный портфель ценных бумаг Тобина
3.4.1 Портфель Тобина минимального риска
Через несколько лет после исследования Марковица другой крупнейший американский экономист Д. Тобин заметил, что если на рынке есть безрисковые бумаги (к таким можно отнести с некоторой натяжкой государственные ценные бумаги), то решение задачи об оптимальном портфеле сильно упрощается и приобретает новое качество.
Пусть
 -
эффективность
безрисковых
бумаг (12%), а х0
– доля капитала,
вложенного
в них, тогда в
рисковую часть
портфеля вложена
 часть всего
капитала. Пусть
 -
эффективность
и
 – вариация
(дисперсия)
рисковой части
портфеля и
 – риск этой
рисковой части.
Тогда эффективность
всего портфеля
равна
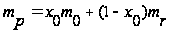 ,
вариация портфеля
равна
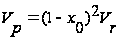 и риск портфеля
равен
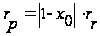 (считается,
что безрисковые
бумаги некоррелированны
с остальными).
Исключая
 ,
получим
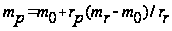 ,
т.е. эффективность
портфеля линейно
зависит от его
риска. Задача
Марковица об
оптимальном
портфеле в этом
случае такова:
|
|
(3.6) |
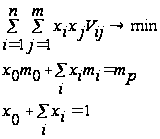
Изложим
теперь окончательное
решение этой
задачи, полученное
Тобиным. Пусть
V – матрица
ковариаций
рисковых ценных
бумаг,
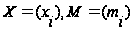 -
вектор-столбцы
долей х капитала,
вкладываемых
в i – ый вид
рисковых ценных
бумаг и ожидаемых
эффективностей
этого вида,
 .
Пусть также
I n – мерный
вектор-столбец,
компоненты
которого равны
1. тогда оптимальное
значение долей
 есть
|
|
(3.7) |
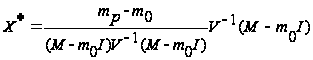
Здесь
 -
матрица, обратная
к V. В числителе
дроби стоит
число, в знаменателе,
если выполнить
все действия
(операция
транспонирования
первого сомножителя
в знаменателе
не указана, но
подразумевается),
тоже получится
число, причем
константа,
определяемая
рынком и не
зависящая от
инвестора,
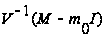 -
вектор-столбец
размерности
n. Как видим,
этот вектор
не зависит от
эффективности
портфеля
 .
Таким образом,
вектор долей
рисковых видов
ценных бумаг,
пропорциональный
этому вектору
также не зависит
от
.
Следовательно,
структура
рисковой части
портфеля не
зависит от
.
Однако сумма
компонент
вектора
 зависит от
,
а именно, компоненты
вектора
пропорционально
увеличиваются
с ростом
,
поэтому доля
безрисковые
вложений будет
при этом сокращаться.
Выразим риск
оптимального
портфеля в
зависимости
от его доходности.
Для этого в
формулу вариации
портфеля
 подставим
оптимальный
вектор
из формулы
(15.3) через
 .
Получим
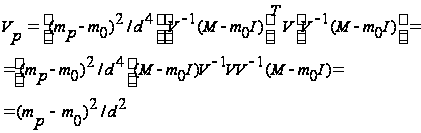
Окончательно:
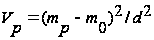 или
|
|
(3.8) |
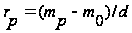
Можно
также написать
выражение
эффективности
оптимального
портфеля от
его риска:
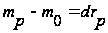 или
 .
Видно, что эти
зависимости
линейные.
Полученный оптимальный портфель называется портфелем Тобина минимального риска, т.е. портфель Тобина – это портфель Марковица при наличии на рынке безрисковых бумаг.
Решая задачу с помощью табличного процессора Excel и его надстройки Поиск решения, получим:
=0,51
х0=0,08; х1 =0,25; х2=0; х3=0; х4=0,44; х5=0,23.
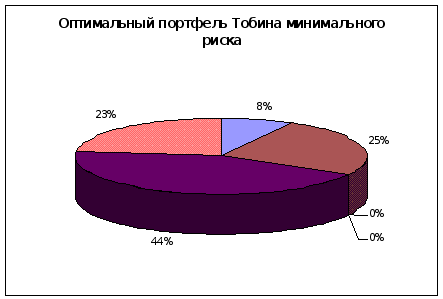
Рис. 3.3 – Оптимальный портфель ценных бумаг Тобина минимального риска.
3.4.2 Портфель Тобина максимальной эффективности и заданного риска
|
|
(3.9) |
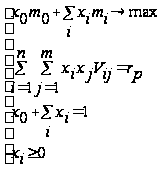
Получим следующее решение (рис. 3.4):
=12,31%
х0=0,4; х1 =0,6; х2=0;
х3=0; х4=0; х5=0.
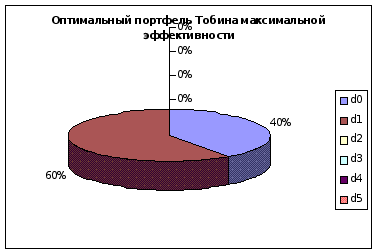
Рис. 3.4 – Оптимальный портфель Тобина максимальной эффективности
3.5 Формирование оптимального портфеля с помощью ведущего фактора финансового рынка
В реальности доходности ценных бумаг зависят от факторов финансового рынка. В роли ведущего фактора финансового рынка удобнее всего брать среднюю доходность рисковых бумаг самого финансового рынка.
Обозначим
этот фактор
как f
и будем считать,
что доходности
всех ценных
бумаг зависят
от него. Пусть
d –
доходность
какой-либо
фиксированной
ценной бумаги.
Простейшая
форма зависимости
– линейная,
так что примем
гипотезу,
что d
линейно зависит
от f
 .
Так как обе
величины d,
f –
случайны, то
равенство
врядли может
быть точным.
Найдем a и
b.
Попробуем
подобрать такую
зависимость
 ,
чтобы
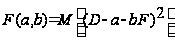 было минимальным.
Имеем
|
|
(3.10) |
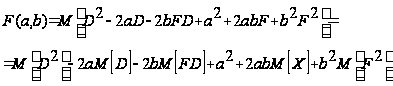
Дифференцируя
 частным
образом по а
и b приравниваем
частные производные
0, получим систему
уравнений
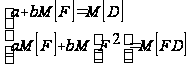 .
Решая эту систему, получим:
|
|
(3.11) |
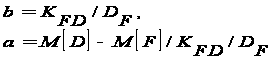
Найдем
математическое
ожидание случайной
величины
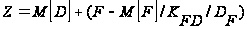 ,
являющейся
функцией от
случайной
величины D.
Имеем
 .
Значит, в частности,
при найденных
a, b
для математических
ожиданий случайных
величин D,
F верно
не приближенное
равенство, а
точное.
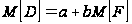 .
На практике совместное распределение случайных величин (F, D) не известно, известны только результаты наблюдений, т.е. выборка пар (f, d) значений (F, D). все рассмотренные величины заменяются их выборочными аналогами. Так, для определения a, b получим систему уравнений:
|
|
(3.12) |
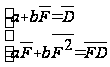
Решая
эту систему,
получим
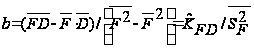 ,
значит, прямая
линия регрессии
имеет уравнение
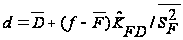 .
Через
 обозначим
выборочные
аналоги корреляционного
момента случайной
величины F,
D и дисперсии
F соответственно.
Также
можно убедиться,
что для средних
арифметических
значений верно
точное равенство,
т.е.

Обычно
вместо буквы
 используют
букву
 .
Этот коэффициент
так и называют
«бета ценных
бумаг i
– ого вида
относительно
рынка. Эта величина
определяет
влияние рынка
на данные ценные
бумаги: если
 ,
то доходность
бумаг i
– ого вида
колеблется
в такт с рынком,
а если
 ,
то поведение
бумаги прямо
противоположно
колебаниям
доходности
рынка в целом.
Вариация
доходности
каждой ценной
бумаги равна
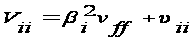 ,
т.е.