Выбор оптимального портфеля ценных бумаг инвестиционным отделом "ПриватБанка"
 ,
не зависящей
от рынка, и
«рыночной»
части вариации
 ,
определяемой
случайным
поведением
рынка в целом.
Их отношение
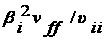 обозначается
 и
называется
R-squared.
Это отношение
характеризует
долю риска
данных ценных
бумаг, вносимую
рынком. те бумаги,
для которых
R-squared
велико, в каком-то
смысле предпочтительнее,
так как их поведение
более предсказуемо.
Найдем параметры линейной регрессии по выборке, представленной в таблице 3.1. Изобразим данные и регрессионную зависимость между ними на графиках (рис. 3.5).
Таблица 3.2. Данные по доходности финансового рынка и ценных бумаг Центрэнерго за определенный период
| Период | 03.01–10.01 | 11.01–17.01 | 18.01–24.01 | 25.01–01.02 | 01.02–07.02 | 08.02–14.02 | 14.02–21.02 |
| F | 4 | 5 | 6 | 5 | 5 | 6 | 7 |
| x1 | 7 | 8 | 10 | 10 | 8 | 7 | 9 |
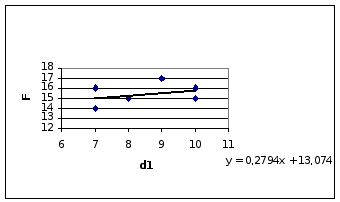
Рис. 3.5 – Изменение доходности рынка за счет изменения доходности ценных бумаг Центрэнерго
Регрессия d на f имеет вид: d = 0.2794f + 13.074. Следовательно, случайная величина остаточных колебаний е есть d – 0.2794f -13.074. Найдем вариации остатков, составив ряд значений е (табл. 3.3):
Таблица 3.3. Вариации остаточных колебаний курса ценных бумаг Центрэнерго
| 03.01–10.01 | 11.01–17.01 | 18.01–24.01 | 25.01–01.02 | 01.02–07.02 | 08.02–14.02 | 14.02–21.02 |
| -1 | 0 | 0 | -1 | 0 | 1 | 1 |
Среднее,
естественно,
равно 0, и потому
 .
Далее, =0,279,
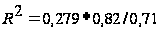 ,
 =13,074+19
(0,279–1)=-0,626.
Таблица 3.4. Данные по доходности финансового рынка и акций Днепрэнерго за определенный период
| Период | 03.01–10.01 | 11.01–17.01 | 18.01–24.01 | 25.01–01.02 | 01.02–07.02 | 08.02–14.02 | 14.02–21.02 |
| F | 14 | 15 | 16 | 15 | 15 | 16 | 17 |
| x2 | 6 | 6 | 7 | 4 | 4 | 6 | 7 |
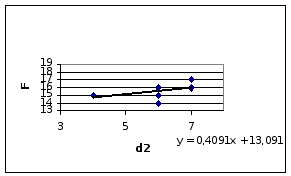
Рис. 3.6 – Изменение доходности финансового рынка за счет изменения доходности акций Днепрэнерго.
Регрессия d на f имеет вид: d=0.4091f+13.091. Следовательно, случайная величина остаточных колебаний е есть d-0.4091f-13.091. Найдем вариации остатков, составив ряд значений е (табл. 3.5):
Таблица 3.5
Вариации остаточных колебаний курса ценных бумаг Днепрэнерго
| 03.01–10.01 | 11.01–17.01 | 18.01–24.01 | 25.01–01.02 | 01.02–07.02 | 08.02–14.02 | 14.02–21.02 |
| -1,5 | -0,5 | 0 | 0,2 | 0,3 | 0,5 | 1 |
Среднее,
естественно,
равно 0, и потому
 .
Далее,=0,409,
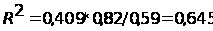 ,
=1,861.
Таблица 3.6. Данные по доходности финансового рынка и акций Киевэнерго за определенный период
| Период | 03.01–10.01 | 11.01–17.01 | 18.01–24.01 | 25.01–01.02 | 01.02–07.02 | 08.02–14.02 | 14.02–21.02 |
| F | 14 | 15 | 16 | 15 | 15 | 16 | 17 |
| x3 | 5 | 7 | 6 | 5 | 4 | 5 | 7 |
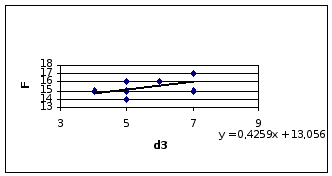
Рис. 3.7 – Измерение доходности финансового рынка за счет изменения доходности акций Киевэнерго.
Регрессия d на f имеет вид: d=0.4259f+13.056. Следовательно, случайная величина остаточных колебаний е есть d-0.4259f-13.056. Найдем вариации остатков, составив ряд значений е (табл. 3.7).
Таблица 3.7. Вариации остаточных колебаний курса ценных бумаг Киевэнерго
| 03.01–10.01 | 11.01–17.01 | 18.01–24.01 | 25.01–01.02 | 01.02–07.02 | 08.02–14.02 | 14.02–21.02 |
| -1 | -1 | 0 | 0 | 0 | 1 | 1 |
Среднее,
естественно,
равно 0, и потому
 .
Далее,=0,426,
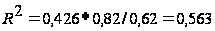 ,
=2,15.
Таблица 3.8. Данные по доходности финансового рынка и акций Укрнафта за определенный период
| Период | 03.01–10.01 | 11.01–17.01 | 18.01–24.01 | 25.01–01.02 | 01.02–07.02 | 08.02–14.02 | 14.02–21.02 |
| F | 14 | 15 | 16 | 15 | 15 | 16 | 17 |
| x4 | 6 | 5 | 7 | 5 | 6 | 7 | 7 |
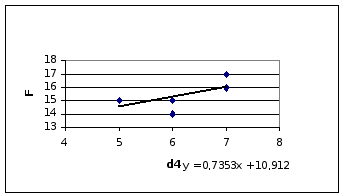
Рис. 3.8 – Изменение доходности финансового рынка за счет изменения доходности акций Укртатнафта
Регрессия d на f имеет вид: d=0.7353f+10.912. Следовательно, случайная величина остаточных колебаний е есть d-0.7353f-10.912. Найдем вариации остатков, составив ряд значений е (табл. 3.9).
Таблица 3.9. Вариации остаточных колебаний курса ценных бумаг Укртатнафты
| 03.01–10.01 | 11.01–17.01 | 18.01–24.01 | 25.01–01.02 | 01.02–07.02 | 08.02–14.02 | 14.02–21.02 |
| -1 | 0 | 0 | 0 | 0 | 0 | 1 |
Среднее,
естественно,
равно 0, и потому
 .
Далее,=0,735,
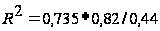 ,
=5,876.
Таблица 3.10. Данные по доходности финансового рынка и акций Турбоатом за определенный период
| Период | 03.01–10.01 | 11.01–17.01 | 18.01–24.01 | 25.01–01.02 | 01.02–07.02 | 08.02–14.02 | 14.02–21.02 |
| F | 14 | 15 | 16 | 15 | 15 | 16 | 17 |
| x5 | 8 | 9 | 7 | 6 | 6 | 7 | 9 |
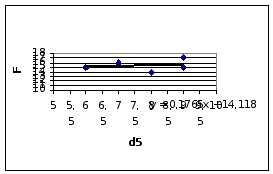
Рис. 3.9 – Изменение доходности финансового рынка за счет изменения доходности акций Турбоатом
Регрессия d на f имеет вид: d=0.1765f+14.119. Следовательно, случайная величина остаточных колебаний е есть d-0.1765f-14.119.
Найдем вариации остатков, составив ряд значений е (табл. 3.11):
Таблица 3.11. Вариации остаточных колебаний курса ценных бумаг Турбоатома
| 03.01–10.01 | 11.01–17.01 | 18.01–24.01 | 25.01–01.02 | 01.02–07.02 | 08.02–14.02 | 14.02–21.02 |
| -2 | -1 | 1 | 0 | 0 | 1 | 1 |
Среднее,
естественно,
равно 0, и потому
 .
Далее,=0,176,
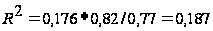 ,
=-1,539.
Эффективность
ценных бумаг
удобно отсчитывать
от эффективности
безрискового
вклада
 .
Итак,
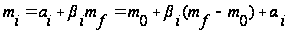 ,
где
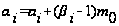 .
Превышение
эффективности
ценной бумаги
над безрисковой
эффективностью
называется
премией за
риск. Таким
образом, эта
премия за риск
в основном
линейно зависит
от премии за
риск, складывающейся
для рынка в
целом, и коэффициентом
является «бета»
данной бумаги.
Это, однако,
верно, если
=0.
такие ценные
бумаги называются
«справедливо»
оцененными.
Те же бумаги,
у которых
>0,
рынком недооценены,
а если
<0,
то рынком
переоценены.
Рассчитав
для всех ценных
бумаг коэффициенты
,
можно сделать
следующий
вывод:
Акции Центрэнерго и Турбоатома переоценены рынком, а ценные бумаги других предприятий, наоборот, недооценены. Следовательно, необходимо приобретать акции Днерпэнерго, Киевэнерго и Укртатнафты.
3.6 Оценка влияния финансового рынка на портфель ценных бумаг
Рассмотрим
в этой ситуации
портфель ценных
бумаг. Оказывается,
эффективность
рисковой части
портфеля с
зафиксированными
долями также
линейно зависит
от эффективности
финансового
рынка. В самом
деле, пусть
доля i – той
ценной бумаги
есть
 ,
тогда эффективность
портфеля:
|
|
(3.13) |
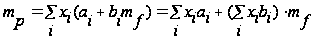
или, обозначив
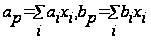 ,
получим
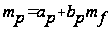 .
Дисперсия
рассматриваемого
портфеля:
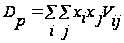 может
быть разбита
на две части:
|
|
(3.14) |
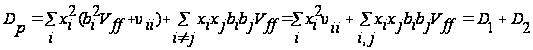
Поскольку
первая часть
представляет
взвешенную
сумму собственных
дисперсий
доходностей
бумаг, входящих
в портфель, то
эта часть может
быть названа
собственной
дисперсией
портфеля, а
квадратный
корень из нее,
т.е.
 ,
может быть
назван собственным
риском портфеля.
Вторая часть
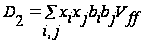 должна
быть названа
рыночной дисперсией.
Извлекая из
нее квадратный
корень, получаем
рыночный риск
портфеля
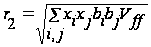 .
Задачу Марковица о формировании портфеля заданной эффективности и минимального риска теперь можно сформулировать так:
|
|
(3.15) |
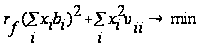
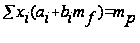

Решая задачу с помощью табличного процессора Excel и его надстройки Поиск решения, получим:
 =1,33
х1 =0; х2=0,45; х3=0; х4=0,53; х5=0,02.
 =11,96+(0,58–1)*19=3,98,
т.е. портфель
недооценен
рынком.
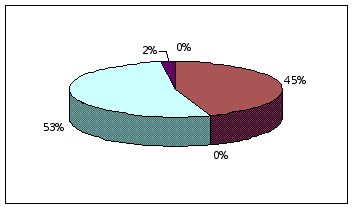
Рис. 3.10 – Оптимальный портфель Марковица минимального риска с учетом финансового рынка
Задачу Марковица о формировании портфеля максимальной эффективности и заданного риска теперь можно сформулировать так:
|
|
(3.16) |
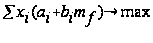
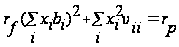
Решая задачу с помощью табличного процессора Excel и его надстройки Поиск решения, получим:
 =26,21
х1 =0,29; х2=0; х3=0; х4=0,71; х5=0.
=11,54+(0,6–1)*19=3,94,
т.е. портфель
недооценен
рынком.
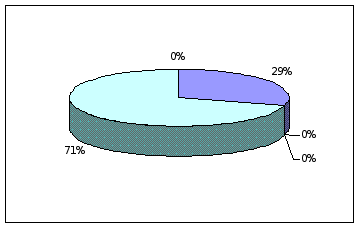
Рис. 3.11 – Оптимальный портфель Марковица максимальной эффективности
Не только
ценные бумаги
имеют «беты»,
но и портфели,
и «бета» портфеля
равна взвешенной
сумме «бета»
бумаг, входящих
в портфель.
Подобным образом
«альфа» портфеля
равна
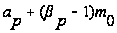 .
Как и для бумаг,
портфель называется
«справедливо»
оцененным,
недооцененным,
переоцененным,
если соответственно
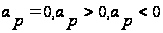 .
3.7 Выбор оптимального портфеля ценных бумаг с помощью шкалы Саати
Необходимо выбрать такой оптимальный портфель ценных бумаг, который удовлетворял бы двум показателям:
эффективность портфеля не менее 8%;
риск портфеля не более 0,71%.
Основная цель: выбор и покупка портфеля ценных бумаг, который бы удовлетворял всех экспертов банка.
Сложность заключается в том, что различные факторы и показатели имеют разную квалиметрическую основу и имеют различную размерность.
МАИ при построении единой шкалы для различных компонент проблемы использует меру (степень) влияния каждого фактора одного уровня на факторы верхнего уровня на конечную цель. Эта мера образуется в результате высказывания суждений о степени влияния (важности этих факторов).
Известный американский специалист по системному анализу Т. Саати предложил шкалу относительной важности (значительности, предпочтения), представленную в табл. 3.12.
Таблица 3.12. Шкала относительной важности Саати
| Определение предпочтения одного объекта перед другим | Мера важности, значимости предпочтения |
| Равная важность (значимость). Нет предпочтения | 1 |
|
Слабое превосходство по важности (значимости) Слабое предпочтение |
3 |
| Существенное или сильное превосходство по важности (значимости). Сильное предпочтение | 5 |
| Очень сильное или значительное превосходство по важности (значимости). Очень сильное предпочтение. | 7 |
| Абсолютное превосходство. Абсолютное предпочтение | 9 |
| Промежуточная оценка меры важности между соседними значениями. | 2,4,6,8 |
Выбор девяти бальной шкалы основан на психометрических свойствах человека, которые хорошо позволяют проводить качественные сравнения свойств объектов по следующим уровням: нет различия, слабое различие, сильное различие, очень сильное различие, абсолютное различие. Учитывая компромиссные оценки, получаем девять степеней различия.
Кроме того, в психологии существует понятие психологического предела, способности человека одновременно различать какое-то число пределов по какому-либо свойству. Этот предел равен 7±2, т.е. для создания шкалы, по которой эти пределы будут различаемы, необходимо 9 точек.
Для этих целей применяются метод парных сравнений. Если для сравнения выбрано n(А1, А2,…, Аn) объектов, то результаты сравнений заносятся в квадратную n – мерную матрицу вида (табл. 3.13).
Таблица 3.13. Матрица парных сравнений
| A1 | A2 | … | Aj | … | An | |
| А1 | a11 | a12 | … | a1j | … | a1n |
| А2 | a21 | a22 | … | a2j | … | a2n |
| … | … | … | … | … | … | … |
| Аi | ai1 | ai2 | … | aij | … | ain |
| … | … | … | … | … | … | … |
| Аn | an1 | an2 | … | anj | … | ann |
Элементом этой матрицы аij является мера предпочтения Аi объекта по сравнению с Аj объектом. Таким образом, i-я строка матрицы показывает меру предпочтения i-го объекта над другими (n-1) объектами n над самим собой. Мера предпочтения выражается экспертом в шкале Саати и принимает значения от 1 до 9, если объект Аi предпочтительнее или более важен чем объект Аj. В случае, когда i=j, мера предпочтения равна 1, то есть диагональные элементы матрицы парных сравнений всегда равны 1. Следует учитывать, что для матрицы парных сравнений выполняются следующие условия:

Это означает, что если по шкале Саати объект Аi предпочтительнее Aj и аij=5, по мере предпочтения Аj объекта по отношению к Аi т.е.
 .
Таким образом, экспертом заполняется только верхняя над диагональная часть матрицы парных сравнений (заштрихованная) и матрица приобретает следующий вид (например для четырёх сравнительных объектов) (табл. 3.14)
Таблица 3.14. Преобразованная матрица парных сравнений
| А1 | А2 | А3 | А4 | |
| А1 | 1 | а12 | а13 | а14 |
| А2 | 1/а12 | 1 | а23 | а24 |
| А3 | 1/а13 | 1/а23 | 1 | а25 |
| А4 | 1/а14 | 1/а24 | 1/а34 | 1 |
Экспертная
оценка сравнительной
важности объектов
может осуществляться
в двух ситуациях.
Первая ситуация
имеет место,
если свойства
сравниваемых
объектов имеет
одну природу
и одинаковые
единицы измерения.
Тогда если мера
свойств Аi
равна
 ,
а мера объекта
Аj равна
 ,
то мера предпочтения
объекта Аi
по сравнению
с объектом Аj
равна
 .
Матрица предпочтений сформирована для такой ситуации является согласованной.
В общем случае над согласованностью подразумевается то, что при наличии основного массива необработанных данных, все другие данные могут быть логически получены из них. Если сравнивается n объектов, то достаточно (n-1) суждения, в которых сравниваемые объекты представлены, по крайней мере, один раз.
Пусть
 – оптимальный
портфель Марковица
заданной
эффективности
и минимального
риска;
 -
оптимальный
портфель Марковица
максимальной
эффективности
и заданного
риска;
 -
оптимальный
портфель Тобина
заданной
эффективности
и минимального
риска;
 -
оптимальный
портфель Тобина
максимальной
эффективности
и заданного
риска;
 -
оптимальный
портфель Марковица
заданной
эффективности
и минимального
риска с учетом
финансового
рынка;
-
оптимальный
портфель Марковица
максимальной
эффективности
и заданного
риска с учетом
финансового
рынка;
Сравниваемые портфелей ценных бумаг могут быть оценены только по шкале Саати.
Анализ результатов экспертных оценок заключается в математической обработке матрицы суждений с целью получения вектора приоритетов сравниваемых объектов. С математической точки зрения задача сводится к вычислению компоненты главного собственного вектора, который после нормализации становится вектором приоритетов (табл. 3.15).
Таблица 3.15. Расчет главного вектора приоритетов
| A1 | A2 | … | An | Главный собственный вектор | Вектор приоритетов | |
| А1 | a11 | a12 | … | a1n | V1 | P1 |
| … | … | … | … | … | … | … |
| Аn | an1 | an2 | … | ann | Vn | Pn |
Компонента главного собственного вектора вычисляется как среднее геометрическое значение в строке матрицы:
|
|
(3.17) |

Компонента вектора приоритетов вычисляется как нормированное значение главного собственного вектора:
|
|
(3.18) |

Составим матрицу суждений для шести портфелей ценных бумаг с целью получения вектора приоритетов сравниваемых объектов (табл. 3).
Таблица 3.16. Матрица парных сравнений шести портфелей ценных бумаг:
|
|
|
|
|
|
|
Главный
собственный
вектор,
|
Вектор
приоритетов, |
|
|
|
1 | 1/3 | 1/2 | 1/5 | 1/4 | 1/5 | 0,33 | 0,04 |
|
|
3 | 1 | 3 | 1/2 | 1/4 | 1/6 | 0,76 | 0,08 |
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |


