Определение особенностей кредитования физических лиц в КБ "ПриватБанк"
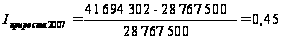 ,
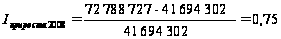 ,
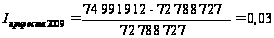 .
Темп прироста в 2007 году составил 0,45, в 2007 году 0,75, и в 2009 году 0,03, что свидетельствует о том, что кредитные вложения банка с каждым годом возрастают.
Проиллюстрируем графически изменения темпов роста и темпов прироста кредитных вложений ПАО КБ «ПриватБанк» в 2007-2009 гг. на рисунке 2.2.
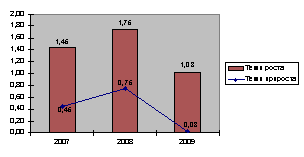
Рисунок 2.2 – Показатели темпов роста и темпов прироста кредитных вложений ПАО КБ «ПриватБанк» в 2007-2009 гг
В данном подразделе были проанализированы кредитные вложения ПАО КБ «ПриватБанк» за 3 отчетных периода. Проведенный анализ показал, что кредитные вложения в 2007-2008 годах растут, что является положительным явлением, а вот проанализировав 2009 отчетный период, видно значительное уменьшение показателей, это может быть следствием кризиса, который настиг банковскую деятельность, а в частности кредитные операции[6].
2.2 Анализ кредитного портфеля ПАО КБ «ПриватБанк»
Кредитный портфель банка включает агрегированную балансовую стоимость всех кредитов, в том числе просроченных, пролонгированных и сомнительных до возвращения. Вместе с тем в него не входят:
проценты начисленные, но не уплаченные;
обязательства выдать кредит;
кредитные линии, которые еще не использованы;
гарантии и аккредитивы;
оперативный лизинг.
От структуры и качества кредитного портфеля банка в значительной степени зависит его стабильность, репутация и финансовый успех. Поэтому банку необходимо анализировать качество займов, проводить независимые экспертизы больших кредитных проектов и мероприятий, выявлять случаи отклонения от законной кредитной политики.
Данные кредитного портфеля ПАО КБ «ПриватБанк» за 2006-2008 гг. представлены в таблице 2.3.
Таблица 2.3 – Кредитный портфель ПАО КБ «ПриватБанк»
| Наименование статьи | 2006 | 2007 | 2008 |
| 1 | 2 | 3 | 4 |
|
Овердрафт в том числе: |
1 818 601 |
3 972 149 |
5 905 119 |
| -сомнительные | 0 | 0 | 0 |
| -просроченные | 12 575 | 422 756 | 531 186 |
| Операции рэпо | 17 764 | 3 781 | 5 530 |
|
Учтенные векселя в том числе: |
28 202 |
23 901 |
62 562 |
| -сомнительные | 2 548 | 3 404 | 1 130 |
| -просроченные | 1 856 | 1 549 | 2 253 |
|
Требования, приобретенные по операциям факторинга в том числе: |
12 451 | 277 051 | 433 876 |
| -сомнительные | 0 | 0 | 0 |
| -просроченные | 154 | 3 930 | 2 120 |
|
Кредиты в текущую деятельность в том числе: |
12 773 462 | 22 186 172 | 32 015 437 |
| -сомнительные | 52 032 | 57 335 | 96 164 |
| -просроченные | 314 638 | 0 | 172 095 |
|
Кредиты в инвестиционную деятельность в том числе: |
164 132 | 152 055 | 197 688 |
| 1 | 2 | 3 | 4 |
| -сомнительные | 4 166 | 157 | 68 |
| -просроченные | 3 425 | 3 786 | 1 083 |
|
Ипотечные кредиты в том числе: |
1 275 676 | 2 174 890 | 3 071 788 |
| -сомнительные | 0 | 0 | 0 |
| -просроченные | 197 | 0 | 4 527 |
|
Финансовый лизинг (аренда) в том числе: |
2 567 | 1 346 | 18 |
| -сомнительные | 0 | 0 | 0 |
| -просроченные | 0 | 0 | 0 |
|
Кредиты, выданные органам государственной власти в том числе: |
0 | 0 | 0 |
| -сомнительные | 0 | 0 | 0 |
| -просроченные | 0 | 0 | 0 |
| Сомнительные задолженности по выплаченным гарантиям | 2 401 | 6 125 | 2 285 |
| Всего кредитов | 16 095 856 | 28 767 500 | 41 694 303 |
| Резервы под задолженность по кредитам | (1 814 614) | (3 059 473) | (3 741 096) |
| Всего кредитов за вычетом резервов по кредитам | 14 281 242 | 25 708 027 | 37 953 207 |
Общая сумма сомнительной задолженности по кредитам состоянием на конец дня 31.12.2007 года составила 99 647 тыс. грн. По внебалансовым счетам для учета не оплаченных в срок доходов банк насчитывает сомнительные к получению проценты и комиссии по предоставленным кредитам, штрафы и пеню за нарушение условий договоров и другие сомнительные доходы по операциям с клиентами[37]. Наибольший удельный вес в кредитном портфеле ПриватБанка принадлежит таким отраслям, как:
–оптовая торговля и посредничество в торговле - 24,49%;
– металлургия - 6,81%;
– услуги, предоставленные преимущественно юридическим лицам - 5,78%;
– индивидуальные услуги - 3,81%;
– сельское хозяйство - 3,26%.
Проиллюстрируем это на рисунке 2.3
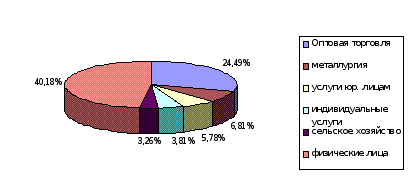
Рисунок 2.3 – Наибольший удельный вес в кредитном портфеле ПАО КБ «Приватбанк»
Кредиты, предоставленные физическим лицам, составляют 40,18% кредитного портфеля банка. Общая сумма сомнительной задолженности по кредитам состоянием на 31.12.2008 г. составила 67021 тыс. грн (или 0,26%) от общего размера кредитного портфеля банка.
Проведем горизонтальный и вертикальный анализ кредитного портфеля ПАО КБ «ПриватБанк» за 2006-2008 годы.
Таблица 2.4 – Горизонтальный анализ кредитного портфеля ЗАО КБ «ПриватБанк» за 2006-2007гг.
| Наименование статьи | 2006 | 2007 | Абсолютное отклонение | Темп роста, % |
| 1 | 2 | 3 | 4 | 5 |
| Овердрафт | 1 818 601 | 3 972 149 | 2 153 548 | 218,42 |
| Операции рэпо | 17 764 | 3 781 | (13 983) | 21,28 |
| Учтенные векселя | 28 202 | 23 901 | (4 301) | 84,75 |
| Требования, приобретенные по операциям факторинга | 12 451 | 277 051 | 264 600 | 2 225,13 |
| Кредиты в текущую деятельность | 12773462 | 22186172 | 9 412 710 | 173,69 |
| Кредиты в инвестиционную деятельность | 164 132 | 152 055 | (12 077) | 92,64 |
| Ипотечные кредиты | 1 275 676 | 2 174 890 | 899 214 | 170,49 |
| Финансовый лизинг | 2 567 | 1 346 | (1 221) | 52,43 |
| Сомнительные задолженности по выплаченным гарантиям | 2 401 | 6 124 | 3 723 | 255,06 |
| Всего кредитов | 16095256 | 28797469 | 12 702 213 | 178,92 |
Проведенный горизонтальный анализ показал нам, что сокращение кредитов наблюдается по следующим статьям кредитного портфеля:
операции рэпо;
учтенные векселя;
кредиты в инвестиционную деятельность;
финансовый лизинг.
По всем остальным позициям кредитного портфеля наблюдается увеличение показателей. Общее количество кредитов увеличилось за год на 12702213 тыс. грн. или на 78,92%.
Изобразим графически показатели кредитов и отклонение за 2006-2007гг на рисунке 2.4
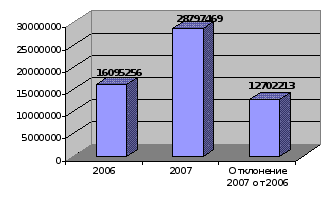
Рисунок 2.4 – Сумма выданных кредитов за 2006-2007гг и отклонение между ними.
Аналогично проведем горизонтальный анализ кредитного портфеля ЗАО КБ «ПриватБанк» за 2007-2008 гг.
Таблица 2.5 – Горизонтальный анализ кредитного портфеля ЗАО КБ «ПриватБанк» за 2007-2008 гг.
| Наименование статьи | 2007 | 2008 | Абсолютное отклонение | Темп роста |
| 1 | 2 | 3 | 4 | 5 |
| Овердрафт | 3972149 | 5905119 | 1932970 | 148,66 |
| Операции рэпо | 3781 | 5530 | 1749 | 146,26 |
| Учтенные векселя | 23901 | 62562 | 38661 | 261,75 |
| Требования, приобретенные по операциям факторинга | 277051 | 433876 | 156825 | 156,61 |
| Кредиты в текущую деятельность | 22186172 | 32015437 | 9829265 | 144,30 |
| Кредиты в инвестиционную деятельность | 152055 | 197688 | 45633 | 130,01 |
| Ипотечные кредиты | 2174890 | 3071788 | 896898 | 141,24 |
| Финансовый лизинг | 1346 | 18 | (1328) | 1,34 |
| Сомнительные задолженности по выплаченным гарантиям | 6124 | 2285 | (3839) | 37,31 |
| Всего кредитов | 28797469 | 41694303 | 12896834 | 144,78 |
По проведенному горизонтальному анализу за 2007-2008гг. видно, что наблюдается значительный рост кредитов, только лишь по 2 статьям кредитного портфеля наблюдается сокращение – это финансовый лизинг (сократился на 1 328 тыс. грн. по сравнению с предыдущим годом) и сомнительные задолженности по выплаченным гарантиям (сократились на 3839 тыс. грн. по сравнению с предыдущим периодом). Общая сумма всех кредитов увеличилась за год на 12 896 834 тыс. грн. или на 44,78%
Отобразим графически рассчитанные показатели за 2007-2008гг.
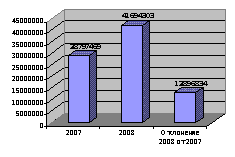
Рисунок 2.5 – Сумма выданных кредитов за 2007-2008гг. и отклонение между ними.
Аналогично горизонтальному анализу, проведем вертикальный анализ кредитного портфеля ПАО КБ «ПриватБанк» за 2006-2008 годы для определения структуры итоговых финансовых показателей с выявлением влияния каждой позиции отчетности на результат в целом.
Таблица 2.6 – Вертикальный анализ кредитного портфеля ПАО КБ «ПриватБанк» за 2006-2007гг.
| Наименование статьи | 2006 | Структура, % | 2007 | Структура, % | Относительное отклонение |
| Овердрафт | 1 818 601 | 11,30 | 3972149 | 13,79 | 2,49 |
| Операции рэпо | 17 764 | 0,11 | 3781 | 0,01 | (0,10) |
| Учтенные векселя | 28 202 | 0,18 | 23901 | 0,08 | (0,09) |
| Требования, приобретенные по операциям факторинга | 12 451 | 0,08 | 277051 | 0,96 | 0,88 |
| Кредиты в текущую деятельность | 12773462 | 79,36 | 22186172 | 77,04 | (2,32) |
| Кредиты в инвестиционную | 164132 | 1,02 | 152055 | 0,53 | (0,49) |
| Ипотечные кредиты | 1275676 | 7,93 | 2174890 | 7,55 | (0,37) |
| Финансовый лизинг | 2567 | 0,02 | 1346 | 0,00 | (0,01) |
| Сомнительные задолженности по | 2401 | 0,01 | 6124 | 0,02 | 0,01 |
| Всего кредитов | 16095256 | 100,00 | 28797469 | 100,00 |
Структуру наиболее значимых показателей изобразим графически на рисунке 2.6
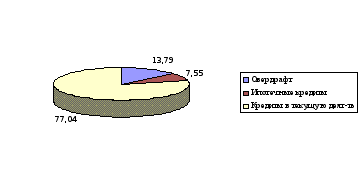
Рисунок 2.6 – Структура кредитного портфеля ПАО КБ «Приватбанк» за 2007 год
По результатам вертикального анализа за 2006-2007гг. можно сделать вывод о том, что наибольшая часть кредитов приходится на кредиты в текущую деятельность, а именно в 2006 году это 79,36% всех кредитов, а в 2007 году это 77,04% всех кредитов. За год этот показатель сократился на 2,32%.
Также значительная часть всех кредитов приходится на овердрафт, в 2006 году это 11,3% всех кредитов, а в 2007 году 13,79% всех кредитов. Этот показатель за год увеличился на 2,49%.
Ипотечные кредиты в структуре кредитного портфеля занимают 7,93% в 2006 году и 7,55% в 2007 году. Данный показатель сократился за год на 0,37%
Аналогично проведем вертикальный анализ кредитного портфеля ПАО КБ «ПриватБанк» за 2007-2008гг.
Таблица 2.7 – Вертикальный анализ кредитного портфеля ПАО КБ «ПриватБанк» за 2007-2008гг.
| Наименование статьи | 2007 | Структура, % | 2008 | Структура, % | Относительное отклонение |
| Овердрафт | 3972149 | 13,79 | 5905119 | 14,16 | 0,37 |
| Операции рэпо | 3781 | 0,01 | 5530 | 0,01 | 0,00 |
| Учтенные векселя | 23901 | 0,08 | 62562 | 0,15 | 0,07 |
| Требования, приобретенные по операциям факторинга | 277051 | 0,96 | 433876 | 1,04 | 0,08 |
| Кредиты в текущую деятельность | 22186172 | 77,04 | 32015437 | 76,79 | (0,26) |
| Кредиты в инвестиционную деятельность | 152055 | 0,53 | 197688 | 0,47 | (0,05) |
| Ипотечные кредиты | 2174890 | 7,55 | 3071788 | 7,37 | (0,18) |
| Финансовый лизинг | 1346 | 0,00 | 18 | 0,00 | 0,00 |
| Сомнительные задолженности по выплаченным гарантиям | 6124 | 0,02 | 2285 | 0,01 | (0,02) |
| Всего кредитов | 28797469 | 100,00 | 41694303 | 100,00 |
Аналогично, как и в 2007 году, покажем структуру кредитов за 2008 год на рисунке 2.7.
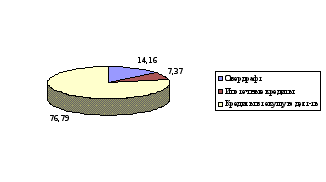
Рисунок 2.7 – Структура кредитов ПАО КБ «Приватбанк» за 2008 год
Вертикальный анализ кредитного портфеля ПАО КБ «ПриватБанк» за 2007-2008гг. показал, что наибольшая часть кредитов приходится на кредиты в текущую деятельность и составляет 77,04% в 2007 году и 76,79% в 2008 году, за год данный показатель сократился на 0,26%.
На овердрафт в 2007 году приходится 13,79% всех кредитов, а в 2008 году 14,16% всех кредитов, показатель увеличился на 0,37% за год.
Ипотечные кредиты в 2007 году составили 7,55% всех кредитов, а в 2008 году 7,37% всех кредитов, произошло сокращение показателя на 0,18%.
Анализ отраслевой структуры кредитов дает возможность определить отраслевую диверсификацию кредитов в сравнении с предыдущим отчетным периодом. Для этого рассчитывается удельный вес вложенных в отдельные отрасли займов в целом по краткосрочным и долгосрочным займам, а также в динамике. Отраслевая диверсификация кредитных вложений должна содействовать развитию приоритетных отраслей народного хозяйства.
Структурный анализ проводится для определения чрезвычайной концентрации кредитных операций в одном сегменте, который превышает степень кредитного риска. Однако чрезмерная диверсификация кредитного портфеля создает определенные трудности в управлении заемными операциями и может стать причиной банкротства банка, поэтому зарубежные коммерческие банки определяют для себя границы вложения ресурсов в определенный сегмент, то есть используют метод лимитирования.
Таблица 2.8 – Анализ структуры кредитного портфеля по отраслевым признакам за 2006-2007 год
|
Вид экономической деятельности |
2006 год | 2007 год | Абсолютное отклонение | |||
| сумма, тыс.грн | структура, % | сумма, тыс.грн | структура,% | сумма, тыс.грн | структура, % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. Государственное управление и деятельность общественных организаций | 9 353 | 0,03 | 29 848 | 0,07 | 20 495 | 0,04 |
| 2. Кредиты, выданные центральным и местным органам государственного управления | - | - | - | - | - | - |
| 3. Производство | 636 226 | 2,27 | 4 029 470 | 9,45 | 3 393 244 | 7,18 |
| 4. Кредиты среднему и малому бизнесу | 1 663 976 | 5,82 | 2 974 534 | 6,98 | 1 310 558 | 1,16 |
| 5. Металлургия | 1 961 293 | 6,86 | 1 658 692 | 3,89 | -1 961 291 | -2,97 |
| 6. Туризм | 938 736 | 3,28 | 1 193 917 | 2,80 | 255 181 | -0,48 |
| 7. Недвижимость | 3 324 528 | 11,63 | 4 029 470 | 9,45 | 704 942 | -2,18 |
| 8. Торговля | 4 526 324 | 15,84 | 6 310 704 | 14,80 | 1 784 380 | -1,04 |
| 9. Сельское хозяйство | 939 357 | 3,29 | 1 121 429 | 2,63 | 182 072 | -0,66 |
| 10. Кредиты, выданные физическим лицам | 11 559 152 | 40,45 | 19 215 264 | 45,06 | 7 656 112 | 4,61 |
| 11. Другие | 3 018 386 | 10,56 | 2 076 563 | 4,87 | -941 823 | -5,69 |
| 12. Всего | 28 577 331 | 100,00 | 42 639 889 | 100,00 | 14 062 558 | - |
Покажем на рисунке 2.8 структурное распределение кредитов в 2007 году
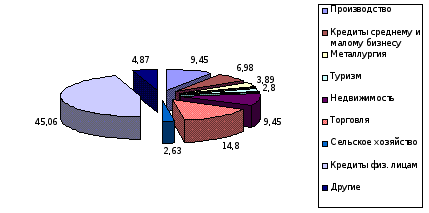
Рисунок 2.8 – Структурное распределение кредитов по отраслям за 2007 год
Из таблицы 2.8 видно, что наибольшая часть кредитов приходится на кредиты, выданные физическим лицам – в 2006 году они составили 40,45% всех выданных кредитов, а в 2007 году 45,06%, за год показатель увеличился на 4,61%. Также значительная доля кредитов приходится на торговлю – в 2006 году 15,84%, в 2007 году 14,8% всех выданных кредитов. Из таблицы видно, что хоть в натуральном выражении данный показатель увеличился, в процентном он уменьшился на 1,04%.
Таблица 2.9 – Анализ структуры кредитного портфеля по отраслевым признакам за 2007-2008 год
|
Вид экономической деятельности |
2008 год | 2007 год | Абсолютное отклонение | |||
| сумма | структура,% | сумма | структура,% | скмма, тыс.грн | структура, % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. Государственное управление и деятельность общественных организаций | 44 659 | 0,06 | 29 848 | 0,07 | 14 811 | 0,01 |
| 2. Кредиты, выданные центральным и местным органам государственного управления | - | - | - | - | - | - |
| 3. Производство | 7 703 746 | 10,35 | 4 029 470 | 9,45 | 3 674 276 | 0,9 |
| 4. Кредиты среднему и малому бизнесу | 7 186 897 | 9,66 | 2 974 534 | 6,98 | 6 889 463 | 2,68 |
| 5. Металлургия | 3 572 752 | 4,80 | 1 658 692 | 3,89 | 1 914 060 | 0,91 |
| 6. Туризм | 2 307 402 | 3,10 | 1 193 917 | 2,80 | 1 113 485 | 0,3 |
| 7. Недвижимость | 3 528 092 | 4,74 | 4 029 470 | 9,45 | -501 378 | 4,71 |
| 8. Торговля | 17 967 964 | 24,14 | 6 310 704 | 14,80 | 11 657 260 | 9,34 |
| 9. Сельское хозяйство | 2 151 094 | 2,89 | 1 121 429 | 2,63 | 1 029 665 | 0,26 |
| 10. Кредиты, выданные физическим лицам | 27 252 940 | 36,61 | 19 215 264 | 45,06 | 8 037 676 | -8,45 |
| 11. Другие | 2 716 780 | 3,65 | 2 076 563 | 4,87 | 640 217 | -1,22 |
| 12. Всего | 74 432 327 | 100,00 | 42 639 889 | 100,00 | 31 792 438 | - |
Как видно из данных таблицы 2.9 банк наиболее интенсивно кредитовал в 2007 и 2008 годах торговую отрасль, что составило 14,8% в 2007 году и 24,14% в 2008 году, за год данный показатель увеличился на 9,34%. Также наибольший показатель наблюдается в кредитовании физических лиц, в 2007 году он составил 45,06%, а в 2008 году 36,61%. В данной ситуации наблюдается отрицательная тенденция.
Аналогичным образом, как и в 2007 году, покажем на рисунке структурное распределение кредитов по отраслям за 2008 год
Рисунок 2.9 – Структурное распределение кредитов по отраслям за 2007 год
Далее проанализируем обеспечение кредитов ПАО КБ «ПриватБанк» за 2006-2007 годы.
Таблица 2.10 – Анализ обеспечения кредитов ПАО КБ «ПриватБанк» за 2006-2007 гг.
| Ряд |
Наименование статьи |
2006 | 2007 | Отклонение | |
| Абсолютное | Относительное, % | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Необеспеченные кредиты | 10 125 301 | 11 017 543 | +892 242 | +8,81 |
| 2 | Кредиты, которые обеспечены: | 26 715 328 | 31 622 346 | +4 907 018 | +18,37 |
| 2.1 | Гарантиями и поручительствами | - | - | - | - |
| 2.2 | Залогом, в том числе: | 26 715 328 | 31 622 346 | +4 907 018 | +18,37 |
| 2.2.1 | Недвижимое имущество жилищного назначения | 4 034 252 | 6 121 923 | +2 087 671 | +51,75 |
| 2.2.2 | Другое недвижимое имущество | 2 585 394 | 3 287 671 | +702 277 | +27,16 |
| 2.2.3 | Ценные бумаги | 1 567 921 | 2 407 159 | +839 238 | +53,53 |
| 2.2.4 | Денежные депозиты | 1 328 773 | 1 862 440 | +533 667 | +40,16 |
| 2.2.5 | Другое имущество | 17 198 988 | 17 943 153 | +744 165 | +4,33 |
| 3 | Всего кредитов и задолженности клиентов | 36 840 629 | 42 639 889 | +5 799 260 | +15,74 |
Из данных, полученных в таблице, видно, что по всем наименованиям исследуемых статей, за год происходит увеличение. Общее число кредитов за год увеличилось на 5 799 260 тыс.грн, необеспеченные кредиты увеличились на 892 242 тыс.грн, а обеспеченные на 4 907 018 тыс.грн. Значительному увеличению подверглись кредиты, обеспеченные залогом, а именно недвижимым имуществом, ценными бумагами и денежными депозитами.
Аналогичный анализ обеспечения кредитов проведем за 2007-2008 гг.
Таблица 2.11 – Анализ обеспечения кредитов ПАО КБ «ПриватБанк» за 2007-2008 гг.
| Ряд |
Наименование статьи |
2007 | 2008 | Отклонение | |
| Абсолютное | Относительное, % | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Необеспеченные кредиты | 11 017 543 | 12 305 533 | +1 287 990 | +11,69 |
| 2 | Кредиты, которые обеспечены: | 31 622 346 | 62 126 794 | +30 504 448 | +96,46 |
| 2.1 | Гарантиями и поручительствами | - | - | - | - |
| 2.2 | Залогом, в том числе: | 31 622 346 | 62 126 794 | +30 504 448 | +69,46 |
| 2.2.1 | Недвижимое имущество жилищного назначения | 6 121 923 | 5 707 752 | -414 171 | -6,77 |
| 2.2.2 | Другое недвижимое имущество | 3 287 671 | 4 091 141 | +803 470 | +24,44 |
| 2.2.3 | Ценные бумаги | 2 407 159 | 4 116 032 | +1 708 873 | +70,99 |
| 2.2.4 | Денежные депозиты | 1 862 440 | 4 366 091 | +2 503 651 | +134,43 |
| 2.2.5 | Другое имущество | 17 943 153 | 43 845 778 | +25 902 625 | +144,36 |
| 3 | Всего кредитов и задолженности клиентов | 42 639 889 | 74 432 327 | +31 792 438 | +74,56 |
По данным, рассчитанным в таблице 2.11 можно сделать вывод, что наименования всех статей за год увеличиваются, кроме показателя недвижимого имущества жилищного назначения, относящегося к залогу. Этот показатель уменьшился за год на 414 171 тыс.грн. в абсолютном выражении, либо на 6,77% в относительном выражении. Общее число обеспеченных кредитов увеличилось за год на 30 504 448 тыс.грн или на 96,46%. Всего кредитов и задолженности клиентов увеличились на 31 792 438 тыс.грн. или на 74,56% [6].
Изобразим графически изменения обеспеченности кредитов за 3 года на рисунке 2.10.
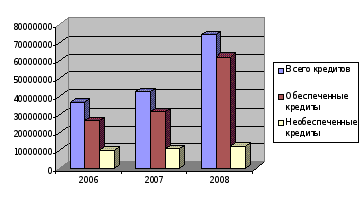
Рисунок 2.10 – Обеспечение кредитов ПАО КБ «ПриватБанк» за 2006-2008 гг.
2.3 Анализ качества кредитного портфеля банка с точки зрения защищенности от возможных потерь
Анализ кредитных операций должен совершаться также в направлении оценивания степени защищенности от возможных утрат. Чем хуже показатели качества кредитов с точки зрения кредитного риска, тем большей должна быть степень их защищенности.
Для оценки его уровня используют такие показатели:
коэффициент обеспеченности займа;
коэффициент защищенности займов от потерь;
коэффициент покрытия займов собственным капиталом.
Коэффициент обеспеченности займов (Ко.з.) рассчитывается как соотношение общей суммы обеспечения кредитов (залог, гарантии, страхование и т.д.) (Ок) и общей суммы займов (З):
 (2.4)
Этот показатель характеризует степень защищенности банка от потерь по займам за счет внешних факторов, таких как гарантии, залог имущества, страхование, поручительство.
Рассчитаем данный показатель для 3 анализируемых лет:
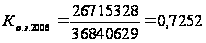 ,
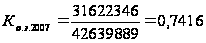 ,
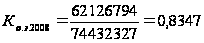 ,
Чем ближе коэффициент обеспеченности займов приближен к 1, тем более высокая степень защищенности банка от потерь по займам. Из года в год, данный показатель увеличивается, что говорит о том, что с каждым годом банк наиболее сильнее подстраховывается.
Коэффициент защищенности займов (Кзащ) рассчитывается как отношение резервов на покрытие убытков по займам (Руб) к общей сумме займов (З):
 (2.5)
Данный коэффициент показывает, насколько банк защищен резервами от непредсказуемых потерь.
Рассчитаем данный показатель:
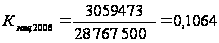 ,
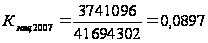 ,
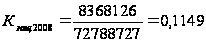 .
По результатам расчетов, видно, что наиболее большими резервами от невыплаты кредитов по отношению к общему числу кредитов банк обладает в 2008 году.
Коэффициент покрытия займов капиталом (Кп.з.к.) рассчитывается как отношение капитала банка (СК) к общей сумме займов (З):
 (2.6)
Этот показатель указывает на то, какая часть кредитного портфеля финансируется за счет собственного капитала. Увеличение данного коэффициента свидетельствует о том, что усиливается защищенность кредитов собственным капиталом.
Рассчитаем данный коэффициент:
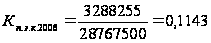 ,
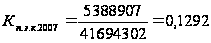 ,
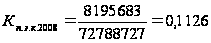 ,
Увеличение данного показателя наблюдается в период с 2006 по 2007 год, а в общем ситуация по рассчитанным результатам значительным образом не изменяется.
Сведем все полученные данные в таблицы, и проанализируем изменения.
Таблица 2.12 – Анализ качества кредитного портфеля ПАО КБ «ПриватБанк» с точки зрения защищенности от потерь за 2006-2007гг.
| Показатели | 2006 | 2007 | Отклонение |
| 1. Коэффициент обеспеченности займов | 0,7252 | 0,7416 | +0,0164 |
| 2. Коэффициент защищенности займов | 0,1064 | 0,0897 | -0,0167 |
| 3.Коэффициент покрытия займов капиталом | 0,1143 | 0,1292 | +0,0149 |
Как видно из приведенных расчетов, защищенность кредитного портфеля от возможных потерь по некоторым показателям возрастает, а по некоторым уменьшается, а именно, коэффициент обеспеченности займов увеличился за год на 0,0164, коэффициент покрытия займов капиталом увеличился на 0,0149, а вот коэффициент защищенности займов уменьшился на 0,0167.
Аналогичный анализ проведем за 2007-2008 гг.
Таблица 2.13 – Анализ качества кредитного портфеля ПАО КБ «ПриватБанк» с точки зрения защищенности от потерь за 2007-2008гг.
| Показатели | 2007 | 2008 | Отклонение |
| 1. Коэффициент обеспеченности займов | 0,7416 | 0,8347 | +0,0931 |
| 2. Коэффициент защищенности займов | 0,0897 | 0,1149 | +0,0252 |
| 3.Коэффициент покрытия займов капиталом | 0,1292 | 0,1126 | -0,0166 |
В 2007-2008 году ситуация по показателям следующая – коэффициент обеспеченности займов увеличился за год на 0,0931, коэффициент защищенности займов увеличился на 0,0252, а коэффициент покрытия займов капиталом уменьшился на 0,0166.
Изобразим графически изменение всех показателей.
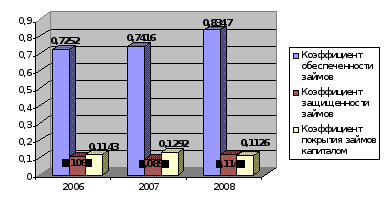
Рисунок 2.11 – Качество кредитного портфеля ПАО КБ «ПриватБанк» с точки зрения защищенности от потерь.
Подытоживая расчеты данного подраздела, можно сделать вывод о том, что в банке создан достаточный резерв для покрытия возможных убытков по кредитным операциям. Единственные отрицательные моменты можно выделить в 2006-2007 годы при уменьшении коэффициента защищенности займа и в 2007-2008 году при уменьшении коэффициента покрытия займов собственным капиталом[6].
2.4 Оценка кредитоспособности заемщика физического лица, используемая ПАО КБ «ПриватБанк»
В большинстве коммерческих банков Украины проводят анализ кредитоспособности физических лиц по следующим направлениям:
анализ личных качеств потенциального заемщика;
анализ совокупных доходов клиента;
анализ обеспечения ссуды (в т.ч. анализ движимого и недвижимого имущества клиента).
Приватбанк для оценки финансового состояния заемщика – физического лица устанавливает единые показатели и их оптимальные значения независимо от вида кредита, его объема, срока, вида обеспечения по кредиту. Оценка финансового состояния заемщика в Приватбанке учитывает количественные и качественные показатели, которые могут в той или другой мере повлиять на выполнение заемщиком обязательств по кредиту. Определяется уровень их вероятного влияния на соблюдение условий кредитной сделки путем установления оптимальных значений и соответствующих баллов для каждого из показателей. При этом учитываются как количественные показатели (экономическая кредитоспособность), так и качественные характеристики (личная кредитоспособность) заемщика.
К качественным характеристикам заемщика в частности принадлежат:
общее материальное состояние клиента;
социальная стабильность клиента (наличие постоянной работы, деловая репутация, семейное положение и т.п.);
возраст клиента;
кредитная история.
К основным количественным показателям оценки финансового состояния заемщика-физического лица в частности принадлежат:
совокупный чистый доход и прогноз на будущее;
сбережения в банке (информация предоставляется по желанию заемщика);
коэффициенты, которые характеризуют текущую платежеспособность заемщика и его финансовые
возможности выполнить обязательства по кредитному соглашению;
обеспечение кредита и его ликвидность.
Таким образом, современные практические подходы к методологии анализа кредитоспособности заемщиков в коммерческих банках основаны на комплексном применении финансовых и нефинансовых критериев. Следует отметить, что методика анализа кредитоспособности физических лиц существенно отличается от оценки предприятий-заемщиков. Считается, что именно физическое, а не юридическое лицо более подвержено экономической нестабильности, так как финансовое состояние семьи или отдельного человека вследствие утраты работы или болезни может ухудшиться гораздо быстрее, чем финансовое положение предприятия.
В качестве примера, рассмотрим методики оценки кредитоспособности физических лиц ПриватБанка.
Обе методики основаны на использовании системы кредитного скоринга, но при более детальном рассмотрении заметны существенные различия в оценке кредитоспособности частных лиц.
Алгоритм обработки заявки на получение кредита предусматривает несколько основных групп показателей, используемых при анализе. Различия в процентной оценке данных групп приведены в таблице 2.14.
Таблица 2.14 – Процентная оценка значимости групп показателей кредитоспособности физических лиц Приватбанка
| Наименование групп показателей | Процентная оценка |
| 1. Общие данные о заемщике | 20% |
| 2. Финансовые показатели заемщика | 50% |
| 3. Характеристика кредита | 30% |
| ИТОГО | 100% |
Столь различные подходы к оценке кредитоспособности аналогичных субъектов кредитования объясняются предшествующим банковским опытом каждого банка. Например, если банк, анализируя свои успехи в области кредитования за предыдущий год, обнаруживает, что имеется существенная разница между берущими взаймы клиентами, классифицированными по профессиональному признаку, а различия между клиентами, классифицированными по семейному положению, очень небольшие, то в последующий год большее значение будет придаваться вопросу о профессии. Но если в дальнейшем семейное положение становится важным индикатором способности справиться с выплатами по ссуде, тогда возросшая весомость этого фактора будет учтена.
На основании полученных данных рассчитываются коэффициенты платежеспособности заемщика и платежеспособности его семьи.
Коэффициент платежеспособности заемщика Кпз рассчитывается как отношение совокупного среднемесячного дохода (МД) заемщика к сумме среднемесячных затрат (МЗ) заемщика и месячных платежей по кредиту и процентам (МПК):
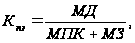 (2.7)
где МПК – месячные платежи по кредиту, включая проценты (в расчет берется кредит, который предусматривает получить заемщик).
Нормативное значение коэффициента платежеспособности Кпз – не меньше 1,3.
Коэффициент платежеспособности семьи Кпс вычисляется из отношения совокупного месячного дохода семьи ко всем месячным затратам, включая затраты по кредиту:
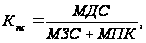 (2.8)
где МДС – месячный доход семьи;
МЗС – месячные затраты семьи.
Нормативное значение Кпс должно быть не меньше 1,5.
Проведем оценку