Определение особенностей кредитования физических лиц в КБ "ПриватБанк"
Рассчитаем кредитный риск (максимальный убыток), который может образоваться в филиале в случае невозврата всех сомнительных и пролонгированных ссуд.
Кр = 100% х 49239,59 + 50% х 11731,00 – 28363,72 = - 26741,37 грн.
Можно сделать вывод, что структура кредитных вложений Краматорского филиала ПриватБанка на 01.07.2009г. оптимальна (рис.3.1).
Рисунок 3.1 – Структура кредитных вложений Краматорского филиала ПриватБанка по сравнению с оптимальной структурой кредитных вложений.
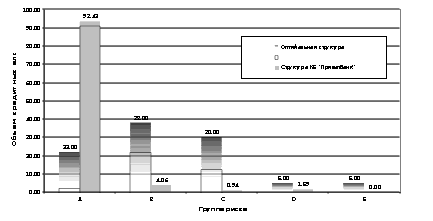
Как видно из рисунка 3.1 отклонения от оптимума по группам «В» и «С» не позволяет сформировать страховой фонд, достаточный для кредитного риска в финансовом выражении (его дефицит 26 741,37 грн.).
С точки зрения лимитирования кредитного риска несбалансированность структуры кредитного портфеля филиала покрывается лимитированной частью его капитала Н1 (капитал Н1, рассчитанный по филиалу на 01.07.2009 ) х 0,2, или 24 729,59 Ј 40358,88).
Рисковым считается кредит, составляющий более чем 0,25 капитала банка или 50 448,27 грн. (норматив максимального риска на одного заёмщика Н9). По состоянию на 01.07.2009 таких кредитов три: «Дружковский ХЗ» 130000,00 грн, СП «ИЛО» 300000,00 грн., ООО «Медиком» 70000,00 грн. С этой точки зрения управление кредитным риском со стороны головного банка сводится в установлении лимитов сумм кредитования, исходя из капитала филиала на отчетную дату, его финансового состояния и прочих факторов. На второй квартал 2009 года этот лимит составлял 60000,00 грв. Ссуды свыше этого лимита проходят согласование в вышестоящих подразделениях банка, которые покрывают возникающий кредитный риск за счёт своих ресурсов на стоимостной основе.
Таким образом, в Краматорском филиале ПриватБанка сформировалась система оценки и управления кредитным риском, которая с одной стороны обеспечивает процесс кредитования, не допускающий возникновения повышенных рисков, с другой – жестко ограничивает филиалы.
С учётом предложенных методов снижения кредитного риска, банком может быть разработана программа перспективного развития кредитной политики, с целью снижение среднего уровня риска кредитного портфеля. По данным КБ «ПриватБанка» средний уровень риска составляет 10%.
В рамках этой программы банк должен стремиться увеличить объём стандартных кредитов на 12% и уменьшить «под контролем» на 20%; «субстандартные» на 17%; «сомнительных» на 20%; «безнадёжных» на 50%, и тем самым снизить уровень риска до 7 – 8%.
Такие изменения структуры кредитного портфеля возможны за счет основных элементов управления кредитным риском:
лимитирование и нормирование объемов кредитных вложений;
формирование эффективной ценовой политики;
формирование страховых резервов по кредитным рискам.
Лимитирование объемов кредитных операций ограничивает концентрацию кредитного портфеля в разрезе отдельных заемщиков, групп заемщиков, бизнесов, отраслей, секторов экономики и регионов.
Лимит в разрезе отдельного заемщика определяет максимальную сумму и условия предоставления кредита.
Формирование эффективной ценовой политики – один из важнейших инструментов управления кредитным риском.
При определении реальной процентной ставки необходимо учитывать темпы инфляции, нормы обязательного резервирования кредитных ресурсов на корсчетах в НБУ, уровень накладных расходов по предоставлению кредита.
Формирование резервов на покрытие возможных убытков по кредитам проводится в соответствии с Положением НБУ №279 от 06.07.2000г., согласно с которым банки обязаны производить расчеты резервов под стандартную и нестандартную задолженность.
Произведем факторный анализ кредитного риска по видам классифицированных кредитов с учётом измененных объёмов (см.табл.3.7).
Исходными данными для оценки кредитного риска являются:
степень риска (ri), которая дифференцируется в распределении по степени риска;
объемы кредитов в этом распределении – Si.
Таблица 3.7 – Расчет объема классифицированных кредитов.
| Показатели | Объем задолженности по кредитам, тыс. грн. | ||||||
| Всего | «стандартные» | «под контролем» | «субстандартные» | «сомнительные» | «безнадежные | Средний уровень риска | |
| Коэффициенты риска,% | – | 2 | 5 | 20 | 50 | 100 | 7,26 % |
| Si | 2874287 | 2098230 | 459886 | 143714 | 114971 | 57486 | |
| Sp | 208674 | 41965 | 22994 | 28743 | 57486,0 | 57486 | |
Расчет объема классифицированных кредитов (КРКл) и уровень риска (r) по управлениям банка приведен в таблице 3.7. Согласно данных этой таблицы получаем:
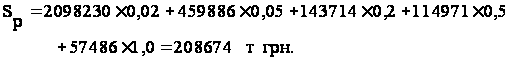
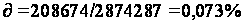
Усовершенствование оценки кредитоспособности клиента ПриватБанка, поможет принимать менеджерам более взвешенные решения по кредитованию. Тем самым, несомненно, изменится картина классифицированных кредитов, т.е. уменьшится кредитный риск.
Знать про существование кредитного риска, проанализировать его на качественном уровне необходимо, но недостаточно. Важно выявить его степень, причем следует оценить вероятность того, что определенное событие действительно произойдет и как это повлияет на результат кредитного решения.
При количественной оценке кредитного риска следует различать размер реальной стоимости и объем ожидаемых убытков, если первый показатель на момент решения, как правило, известен, то второй оценивают с той или иной степенью неопределенности.
Для определения степени рискованности кредитного портфеля коммерческого банка используются следующие абсолютные показатели.
Возможная величина убытков по кредитному портфелю:
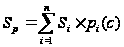 (3.7)
Средневзвешенный кредитный портфельный риск:
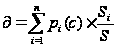 (3.8)
Дисперсия кредитных рисков относительно договоров, которые составляют кредитный портфель банка:
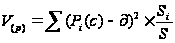 ,(3.9)
где

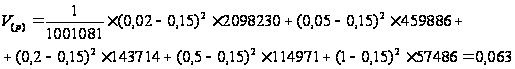
Среднеквадратическое отклонение кредитных рисков относительно договоров, которые составляют кредитный портфель банка:
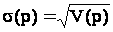 ,(3.10)
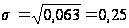
Однако дисперсия и среднеквадратическое отклонение показывают меру рассеивания кредитных рисков относительно договоров кредитного портфеля как в лучшую сторону, так и в худшую. Поэтому эти показатели не дают возможности оценить степень рисковости кредитного портфеля. С этой целью целесообразно использовать следующие показатели:
Позитивная вариация кредитных рисков относительно договоров, которые составляют кредитный портфель банка:
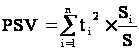 ,(3.11)
где ti – неотъемлемое отклонение кредитных рисков относительно договоров, которые составляют кредитный портфель от средневзвешенного кредитного риска
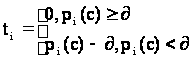 ,(3.12)


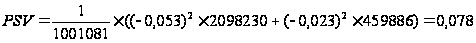
Негативная вариация кредитных рисков относительно договоров, которые составляют кредитный портфель банка:
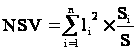 ,(3.13)
где li – дополнителные отклонения кредитных рисков относительно договоров, которые составляют кредитный портфель от средневзвешенного кредитного риска

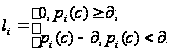 (3.14)


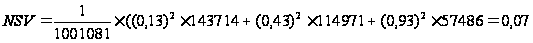 .
Позитивное отклонение кредитных рисков относительно договоров, которые составляют кредитный портфель:
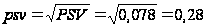 .
Позитивное среднее отклонение кредитных рисков относительно договоров, которые составляют кредитный портфель:
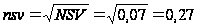 .
Коэффициент ассиметрии кредитных рисков относительно договоров, которые составляют кредитный портфель:
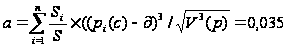 .
Как видно из расчетов, значения больше отклонены в позитивную сторону от средневзвешенного кредитного портфельного риска, т.е. можно сделать вывод о том, что рисковость данного портфеля невысокая[27].
3.4 Методика определения платежеспособности физических лиц
При решении вопроса о выдаче кредитов учитывается материальное положение заемщика, его способность полностью и в установленный срок возвратить полученный кредит. Кредиты не выдаются гражданам, у которых удержания по исполнительным документам составляют 50 % заработка.
Банк принимает в качестве обеспечения своевременного возврата кредитов залог, Поручительство (гарантию) и обязательства в других формах, принятых банковской практикой.
Для определения кредитоспособности клиента рекомендуется изучить как месячные доходы, так и расходы Заемщика. Доходы, как правило, определяются по трем направлениям:
доходы от заработной платы;
доходы от сбережений и ценных бумаг;
другие доходы.
К основным статьям расходов заемщика можно отнести выплаты подоходного и других налогов, алименты, ежемесячные платежи по ранее полученным кредитам и товарам, купленным в рассрочку, выплаты по страхованию жизни и имущества, коммунальные платежи и т.д.
Одним из основных показателей, определяющих возможность выдачи кредита – финансовая и социальная стабильность заемщика. При всех равных условиях предпочтение оказывается клиенту, имеющему более достаточные для погашения кредита стабильные расходы, а также длительный стаж работы на предприятии, в организации и более длительное проживание по данному адресу.
Для получения кредита заемщик предоставляет следующие документы, подтверждающие его кредитоспособность:
справку с места работы, где указывается его заработная плата по месту основной работы с указанием размера и видов удержаний, а также стажа работы на предприятии.
книжку по расчетам за коммунальные услуги, квартплату;
документы, подтверждающие доходы по вкладам в банках;
другие документы, подтверждающие доходы клиента.
На основании вышеуказанных документов проводится анализ платежеспособности клиента. Определяются среднемесячные доходы заемщика с учетом его заработной платы, процентов по вкладам в банках, ценным бумагам и других доходов. Среднемесячные расходы Заемщика определяются с учетом размеров уплачиваемых подоходного и других налогов, отчислений от заработной платы (алименты, погашение ранее выданных ссуд и т.д.), платежей за квартплату и коммунальные услуги и других расходов.
Платежеспособность заемщика – предпринимателя может быть рассчитана двумя способами на основании данных налоговой декларации за последние шесть месяцев на основании книги доходов и расходов, также за последние шесть месяцев.
На примере предпринимателя Ивановой Н.Н. проведем расчеты исходя из налоговой декларации. Выведем таблицу по данным налогоплательщика.
Таблица 3.8 - Доходы, полученные предпринимателем за 6 месяцев, грн
| Почтовый адрес арендуемого помещения | Апрель 2009 | Май 2009 | Июнь 2009 | Июль 2009 | Август 2009 | Сентябрь 2009 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| ул. Октябрьская, 5 | 2923 | 2923 | 2923 | 2923 | 2923 | 2923 |
| ул. Батакская, 10 | 3084 | 3084 | 3084 | 3084 | 3084 | 3084 |
| ул. Калинина, 20 | 252 | 252 | 252 | 252 | 252 | 252 |
Суммируя все перечисленные доходы получаем среднемесячный доход 6259 грн., но учитывая тот факт, что заемщик находится в предпенсионном возрасте прибавляем минимальный размер пенсии, равный 572,40 грн.
Таким образом, доход = 6 259 + 572,40 = 6 831,4 грн
Для расчета платежеспособности необходим среднемесячный доход за шесть месяцев за вычетом всех обязательных платежей, т.е. в нашем случае уплаченных налогов.
Так как налоговым периодом для расчета признается квартал, расчет чистого дохода индивидуального предпринимателя необходимо производить по 2-м налоговым декларациям, представленным за 2 последних налоговых периода (либо за 1 и 2 квартал, либо за 2 и 3 квартал и т.д.).
Таблица 3.9 – Показатели налоговой декларации за II-III квартал
|
Наименование показателей |
По данным налогоплательщика | |
| II квартал | III квартал | |
| 1 | 2 | 3 |
| Общая сумма исчисленного налога на вмененный доход | 3573 | 3573 |
| Сумма уплаченных за налоговый период страховых взносов в обязательное пенсионное страхование работников, занятых в сферах деятельности, по которым уплачивается единый налог на вмененный доход, а также индивидуального предпринимателя | 418 | 1786 |
| Сумма уплаченных страховых взносов на обязательное пенсионное страхование работников, занятых в сферах деятельности, по которым уплачивается единый налог на вмененный доход, а также индивидуального предпринимателя, уменьшающая общую сумму исчисленного единого налога на вмененный доход (но не более 50%). | 418 | 1786 |
| Общая сумма выплаченных в налоговом периоде работникам, занятым в сферах деятельности, по которым уплачивается единый налог на вмененный доход пособий по нетрудоспособности | - |
- |
| Сумма выплаченных в налоговом периоде из средств налогоплательщика пособий по временной нетрудоспособности работникам, занятым в сферах деятельности, по которым уплачивается единый налог на вмененный доход | - |
- |
| Общая сумма единого налога на вмененный доход, подлежащая уплате за налоговый период | 3154 | 1786 |
За полгода единый налог на вмененный доход составит 4941 грн., а среднемесячный платежи будут равны 823,54 грн.
Следовательно, чистый доход будет равен:
Дч = 6831,4 – 823,54 = 6007,86 грн.
Значит, платежеспособность заемщика равна:
Р3 = 6007,86 * 0,5 * 24 (мес.) = 72 094,32 грн.
Расчет платежеспособности поручителей производится аналогично.
Поручитель 1. Петров Б.М.:
Рп1 = 7 843 * 0,5 * 24 (мес.) = 94 116 грн.
Поручитель 2. Сидоров В.И.:
Рп2 = 1795,61 * 0,5 * 24 (мес.) = 21 547,32 грн.
Для более полного представления все данные объединяются в таблицу.
Таблица 3.10 – Показатели платежеспособности заемщика и поручителей
| Среднемесячный доход | Срок кредита | Коэффициент | Платежная способность | |
| Иванова Н.Н. | 6007,86 | 24 | 0,5 | 72 094,32 |
| Петров Б.М. | 7 843 | 24 | 0,5 | 94 116 |
| Сидоров В.И. | 1795,61 | 24 | 0,5 | 21 547,32 |
Максимальный размер кредита на основе платежеспособности Заемщика рассчитывается следующим образом:
Sp = 72 094,32 / 1 + (((24+2)*19) / (2*12*100)) = 57 078,4 грн.
Максимальный размер кредита по совокупности обеспечения:
So = 115 693 / 1+((24+1)*19) / 2*12*100 = 97 221,28 грн
Таким образом, Иванова Н.Н. может взять кредит, не превышающий 57 078,4 грн.
Теперь попробуем наглядно рассчитать платежеспособность предпринимателя Ивановой Н.Н.
Таблица 3.11 - Упрощенная форма отчета о прибылях и убытках за 6 месяцев 2009 г.
| № | Статьи | Апрель | Май | Июнь | Июль | Август | Сентябрь | Итого |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 1 | Выручка от реализации | 79 287 | 133 046 | 110 674 | 75 810 | 75 037 | 102 672 | 576 528 |
| 2 | Выручка от прочей деятельности | - | - | - | - | - | - | - |
| 3 | Итого выручка | 79 287 | 133 046 | 110 674 | 75 810 | 75 037 | 102 672 | 576 528 |
| 4 | Расходы на закупку товаров (сырья) | 45 000 | 37 540 | 50 050 | 62 500 | 45 000 | 73 877 | 313967 |
| 5 | Трудозатраты | 2340 | 2340 | 2340 | 2340 | 2340 | 2340 | 14 040 |
| 6 | Расходы на оказанные услуги по договорам подряда |
- |
- | - | - | - | - | - |
| 7 | Аренда помещений | 8 790 | 8 038 | 7 547 | 9 537 | 9 047 | 7 537 | 50 497 |
| 8 | Вода. Телефон. Электроэнергия | 450 | 462 | 475 | 300 | 499 | 275 | 2462 |
| 9 | Транспортные расходы | 37 | 41 | 33 | 46 | 62 | 32 | 253 |
| 10 | Обслуживание ранее полученных кредитов и займов | - | - | - | - | - | - | - |
| 11 | Прочие расходы, благотворительность | 500 | 500 | 500 | 500 | 500 | 500 | 3 000 |
| 12 | Налоги | 775 | 787 | 750 | 725 | 787 | 762 | 4 587 |
| 13 | Итого расходы | 57 892 | 49 709 | 61 695 | 75 948 | 58 236 | 85 325 | 388 809 |
| 14 | Прибыль | 21 394 | 8 336 | 48 979 | -138 | 16 800 | 17 346 | 187 719 |
Среднемесячный доход будет равен:
Дч = 576 528 – 388 809 = 187 719 грн.
Прибавив пенсию, получим 188 291,4 грн.
Таким образом,
Р = 188 291,4 * 0,7 * 24 = 3 163 295 грн.
Sp = 3 163 295 / 1 + ((24+1)*19)/2*12*100 = 3 762 363 грн.
Таким образом, предприниматель может взять кредит в размере 3 762 363 грн., но так как кредит предоставляется исходя из меньшей суммы дохода, следовательно банк выдаст кредит исходя из дохода, исчисленного по налоговой декларации.
В данном разделе были рассмотрены пути усовершенствования кредитной деятельности ПАО КБ «Приватбанк», а именно следующие подразделы:
эффективная процентная ставка кредитования;
оценка кредитной истории заемщика банка – физического лица;
методы регулирования кредитного риска;
методика определения платежеспособности физических лиц.
В подразделе «Эффективная процентная ставка кредитования» были рассмотрены существующие процентные ставки кредитования в банках Украины, был рассмотрен пример расчета совокупной стоимости кредита и реальной процентной ставки, также подробно было рассмотрено Постановление НБУ № 168, его позитивные и негативные стороны, отношение заемщиков и банков к тому, что в процентную ставку включается множество услуг различных компаний.
В подразделе «Оценка кредитной истории заемщика банка – физического лица» была рассмотрена методика оценки кредитной истории заемщика, которая показала, что применение данной методики эффективно отражается на деятельности банка, т.к. зная кредитное прошлое своего клиента, банк может сделать вывод о том, предоставлять ли своему заемщику в очередной раз кредит.
Был рассмотрен пример оценки кредитной истории двух заемщиков, который показал, что оба заемщика могут претендовать на предоставление кредита, т.к. рассчитанная оценка их кредитной истории превышала минимально допустимое значение.
Применение данного метода позволит банку избежать непредсказуемого риска невыплаты кредита.
В подразделе «Методы регулирования кредитного риска» был рассчитан кредитный риск (максимальный убыток), который может образоваться в Краматорском филиале Приватбанка в случае невозврата всех сомнительных и пролонгированных ссуд. Расчеты показали, что значения больше отклонены в позитивную сторону от средневзвешенного кредитного портфельного риска, т.е. можно сделать вывод о том, что рисковость данного портфеля невысокая.
В подразделе «Методика определения платежеспособности физических лиц» была рассмотрена методика, в которой используются данные о доходах и расходах физического лица – предпринимателя. Имея декларацию о доходах заемщика, была рассчитана платежеспособность как заемщика так и его поручителей, затем на основе этих данных была рассчитана максимальная сумма, которую заемщик может получить в кредит.
Также был проведен анализ на основе данных отчетности о прибылях и убытках заемщика за 6 мес., который показал, что заемщик может получить в свое распоряжение, более большую сумму, чем в предыдущем расчете, но так как кредит предоставляется исходя из меньшей суммы дохода, следовательно банк выдаст кредит исходя из дохода, исчисленного по налоговой декларации.
4. ОХРАНА ТРУДА
4.1 Анализ опасных и вредных факторов на рабочем месте с ПЭВМ
Все факторы производственной среды в соответствии с классификацией по ГОСТ 12.0.003-74. Опасные и вредные производственные факторы. Классификация. подразделяют на опасные и вредные факторы. При работе на ПЭВМ существует возможность воздействия следующих опасных производственных факторов:
возможность возникновения пожаров;
воздействие электрического тока;
возможность механического травмирования (падения, ушибы и др.);
ожоги в результате случайного контакта с горячими поверхностями внутри лазерного принтера. На пользователя ПЭВМ воздействуют различные группы факторов трудовой среды:
факторы производственной среды;
факторы трудового процесса (тяжесть и напряженность труда);
внутренние средства деятельности (производственный опыт человека, его функциональное состояние);
внешние средства деятельности (рабочее место, пульт управления, СОИ, основное и вспомогательное оборудование);
социально-психологические аспекты трудовых взаимоотношений.
Вредные производственные факторы подразделяют на физические, химические, биологические и психофизиологические производственные факторы. В процессе работы на пользователя ПЭВМ оказывают действие следующие физические производственные факторы:
повышенный уровень электромагнитного излучения;
повышенный уровень статического электричества;
повышенные уровни запыленности воздуха рабочей зоны;
повышенное содержание положительных и отрицательных ионов в воздухе рабочей зоны;
пониженная или повышенная влажность воздуха рабочей зоны;
пониженная или повышенная подвижность воздуха рабочей зоны;
повышенный уровень шума;
повышенный или пониженный уровень освещенности;
нерациональная организация освещения рабочего места (повышенный уровень прямой и отраженной блесткости, повышенный уровень ослепленности, неравномерность распределения яркости в поле зрения, повышенная яркость светового изображения, повышенный уровень пульсации светового потока).
Химические производственные факторы определяются характеристикой соответствующего рабочего окружения. Контакт с веществами, специфичными для рабочих мест с ПЭВМ (тонер, озон при работе лазерных принтеров) в правильно проветриваемых помещениях ниже предельного уровня и не представляет опасности, однако он может стать опасным в плохо вентилируемом помещении, содержащем несколько лазерных принтеров и копировальных машин.
К психофизиологическим производственным факторам относятся:
напряжение зрения;
напряжение внимания;
интеллектуальные и эмоциональные нагрузки;
длительные статические нагрузки;
монотонность труда;
большие информационные нагрузки;
нерациональная организация рабочего места.
Вероятность воздействия биологических факторов (повышенное содержание в воздухе рабочей зоны микроорганизмов) возрастает в переполненных и неправильно вентилируемых помещениях.
Пользователи ПЭВМ в основном подвергаются воздействию физических и психофизиологических производственных факторов. Рассмотрим их более подробно.
Основными составляющими частями персонального компьютера (ПК) являются: системный блок (процессор), разнообразные устройства ввода/вывода информации (клавиатура, дисковые накопители, принтер, сканер), средство визуального отображения информации (монитор или дисплей). Монитор, как правило, сконструирован на основе электронно-лучевой трубки (ЭЛТ). ПК часто оснащают сетевыми фильтрами, источниками бесперебойного питания и другим вспомогательным электрооборудованием. Все эти элементы при работе ПК формируют сложную электромагнитную обстановку на рабочем месте пользователя. Компьютер является источником электромагнитных полей (ЭМП) в диапазоне от 3 Гц до 300 МГц, которые могут быть разделены по их физическим свойствам на электростатическое, переменное электрическое и переменное магнитное. ПК является источником нескольких видов электромагнитных полей и излучений: мягкого рентгеновского, ультрафиолетового, инфракрасного, видимого, низкочастотного, сверхнизкочастотного и высокочастотного[22].
К факторам, влияющим на состояние здоровья, относятся:
информационные перегрузки мозга в сочетании с постоянным дефицитом времени;
длительный дефицит информации, имеющей сигнальное значение;
постоянное изменение приемов и сложности работы со средствами труда (операционные системы, редакторы, базы данных, языки программирования, разнообразные прикладные программы и т. д.);
экстренные изменения межличностных взаимовлияний, вызванных созданием новых микро- и макроколлективов в течение небольших отрезков времени;
нарушение биологических ритмов организма, обусловленное сменными или ненормированными режимами труда;
условия длительной информационной изоляции, обусловленные индивидуальным характером труда на ПЭВМ;
частичная двигательная инактивация и др.
Под влиянием этих факторов возникает возможность развития информационных нервных перенапряжений. Высокие информационные нагрузки в условиях дефицита времени и высокой мотивации являются причиной развития хронического эмоционального напряжения. На ранних этапах оно играет биологически положительную роль (мобилизация ресурсов организма), но при длительном действии ведет к возникновению патологических последствий. Таким образом, основной целью охраны труда есть достижения максимальной безопасности человека на производстве путем устранения вредных и опасных производственных факторов.
Категория сложности работы характеризует состояние организма человека, который формируется под влиянием условий труда[24].
Для определения категории сложности работ рассчитывается интегральная оценка сложности работ (Ит1) по следующей формуле:
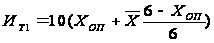 ,
(4.1)
где Хоп – элемент условий работы, который получил наибольшую оценку;
- средний балл всех активных элементов условий труда, кроме определяющего Хоп, что определяется по формуле:
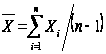 .
(4.2)
Таблица 4.1 - Оценка факторов условий труда на рабочем месте
| Факторы условий труда | Значения | Оценка в баллах |
|
Температура
воздуха на
рабочем месте,
t,
|
29 | 4 |
| Относительная влажность воздуха, φ, % | 50 | 1 |
| Освещённость, Е, лк | 350 | 1 |
| Шум, уровень звука, L, дБ | 45 | 2 |
| Точность зрительных работ | Низкая | 2 |
| Длительность сосредоточенного надзора от рабочего времени, % | 20 | 1 |
| Длительность повторяющихся операций | 42 | 2 |
| Число важных объектов наблюдения | 15 | 3 |
 С
Количество комнат в помещении, n - 1.
Количество рабочих мест, N г. г. – 1.
Среднегодовая заработная плата одного работника, Зр – 3600 грн.
Каждый производственный элемент условий труда на рабочем месте (Хі) получает балльную оценку от 1 до 6, если он влияет на работника на протяжении всего рабочего изменения.
Из таблицы 4.1 видно, что наибольшую оценку (Хоп = 4 балла) получил такой фактор условий труда, как температура воздуха на рабочем месте.
Расчет
интегральной
оценки тяжести
работы требует
предварительного
расчета среднего
значения оценочных
баллов
