Страхование имущества юридических лиц (на примере "Д2 Страхование")
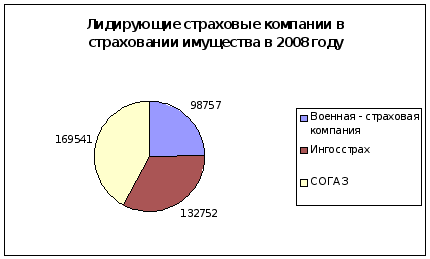
Рисунок 12 - Лидирующие страховые компании в страховании имущества
Из вышеприведенных данных о лидерах страховых копаний в страховании имущества видно, что лидер в 2008 году изменился по сравнению с предыдущим годом. Военная - страховая компания в страховании имущества по сравнению с 2007 годом занимает лишь третье место в 2008 году соответственно.
В 2009 году было собрано страховых премий по добровольным и обязательным видам страхования (кроме обязательного медицинского страхования) в размере 2 816 040 тысяч рублей. На добровольные виды страхования приходится 1071105 тысяч рублей Из них на добровольное страхование жизни - 215 326 тысяч рублей. На личное страхование (кроме страхования жизни) - 855 779 тысяч рублей. На страхование имущества (в целом) приходится - 768 648 тысяч рублей, из них на страхование имущества юридических лиц приходится 115894 тысяч рублей. На обязательное медицинское страхование приходится 5 615 409 тысяч рублей (Приложение Д).
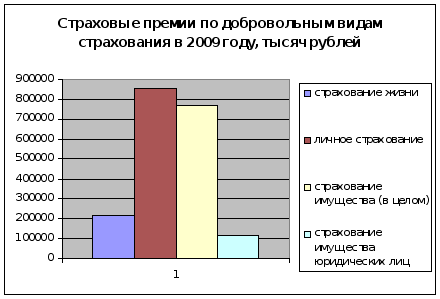
Рисунок 13 - Страховые премии по добровольным видам страхования в 2009 году
Из вышеприведенных данных видно, что на первом месте по сбору страховых премий по добровольным видам страхования лидирует личное страхование, на втором месте находится страхование имущества (в целом). На третьем месте страхование жизни. И лишь на четвертом месте находится страхование имущества юридических лиц (Рисунок 13).
Страхование имущества (в целом) в 2009 году сократилось, также сократился сбор страховых премий в страховании имущества юридических лиц.
Таблица 3 - Темпы роста (убытка) 2008 - 2009 годах
|
Вид страхования |
Страховые премии | Темпы роста, в % | |
| 2008 | 2008 | ||
| Страхование жизни | 223639 | 215326 | -3,72 |
| Личное страхование | 1122248 | 855779 | -23,75 |
| Страхование имущества (в целом) | 989455 | 768648 | -22,32 |
| Страхование имущества юридических лиц | 430198 | 115894 73,07 | |
| Итого | 2439220 | 1071105 | |
Таким образом, можно сделать вывод, что в 2009 году сбор страховых премий по всему рынку добровольного страхования сократился. Самое большое сокращение сбора страховых премий произошло в страховании имущества юридических лиц. Эта тенденция может объясниться экономических кризисом 2009 года. В 2009 году произошло сокращение доходов предприятий, следовательно большинство предприятий, которые ощутили на себе экономический кризис отказались от договоров страхования имущества, а это следствие сократило число договоров, и следовательно сократило число поступлений страховых премий.
Лидирующей страховой компанией в 2009 году по сбору страховых премий в страховании имущества является Ингосстрах 118734 тысяч рублей, на втором месте Военная - страховая компания - 87729 тысяч рублей, на третьем месте СОГАЗ - 64084 тысяч рублей (Рисунок 14).
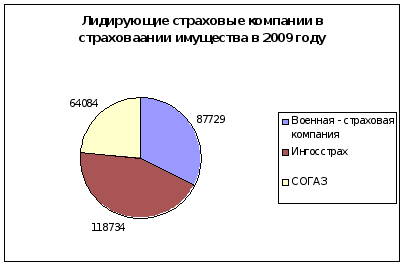
Рисунок 14 - Лидирующие страховые компании в страховании имущества в 2009 году
Из данных о лидерах страховых компаний по страхованию имущества за три года можно увидеть, что больший сбор премий пришлось на 2008 год. В 2009 году произошел спад сбора страховых премий по страхованию имущества, причина тому финансовый кризис в России. Можно также отметить, что за три года (2007 - 2009 года) Военная - страховая компания и Ингосстрах сохранили свое положение на страховом рынке. Только в 2008 - 2009 годах в тройку лидеров вошла копания СОГАЗ.
Страховые выплаты в 2007 году по Хабаровскому краю составили 803269 тысяч рублей. Из них по страхованию имущества (в целом) составили 117335 тысяч рублей, а по страхованию имущества юридических лиц 37850 тысяч рублей
Лидирующей компанией по страховым выплатам является страховая компания Нефтеполис. Размер ее выплат составил 15525 тысяч рублей. На втором месте страховая компания Ингосстрах 15286 тысяч рублей, на третьем месте Военная - страховая компания - 14020 тысяч рублей (Рисунок 15, Приложение Е).
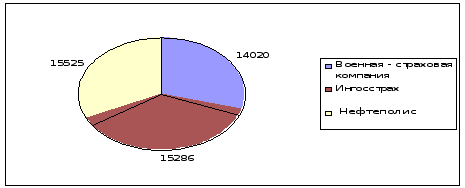
Рисунок 15 - Страховые выплаты компаний Хабаровского края в 2007 году
В 2008 году страховые выплаты по страхованию имущества по Хабаровскому краю составили 1335480 тысяч рублей. Из них на страхование имущества (в целом) пришлось 23202 тысяч рублей, а на страхование имущества юридических лиц - 38671 тысяч рублей.
Лидирующей компанией по страховым выплатам является Военная - страховая компания. Её выплаты составили 51328 тысяч рублей. На втором месте страховая компания Ингосстрах - 48945 тысяч рублей. На третьем месте Росгосстрах Дальний Восток - 24874 тысяч рублей (Рисунок 16, Приложение Ж).
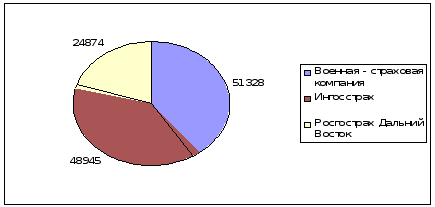
Рисунок 16 - Лидирующие страховые компании по страховым выплатам в 2008 году
Таким образом, за 2007 - 2008 года можно отметить, что страховые выплаты по страхованию имущества увеличились с 117335 тысяч рублей до 232029. То есть темп роста страховых выплат по страхованию имущества (в целом) составил 97,74 % (почти в 2 раза увеличились). А по страхованию имущества юридических лиц страховые выплаты увеличились с 37850 до 38671 тысяч рублей. То есть темп ростра страховых выплат в этом виде страхования составляет 2,17 %. То есть страховые выплаты увеличились не значительно.
В 2009 году страховые выплаты по Хабаровскому краю составили 2 352 409 тысяч рублей. Из них на страхование имущества (в целом) пришлось 1439319 тысяч рублей, а на страхование имущества юридических лиц пришлось 37495 тысяч рублей.
Лидирующей компанией по страховым выплатам является Русский страховой центр - 1036730 тысяч рублей. Военная - страховая компания на втором месте - 174772 тысяч рублей. Страховая компания Ингосстрах на третьем месте - 62575 тысяч рублей (Рисунок 17, Приложение З).
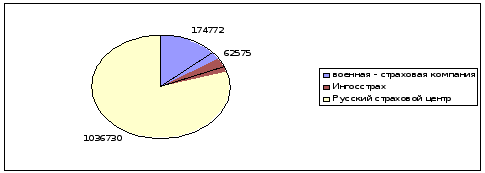
Рисунок 17 - Лидирующие страховые компании по страховым выплатам в 2009 году
За 2008 - 2009 года страховые выплаты в целом по Хабаровскому краю увеличились с 1335480 тысяч рублей, но в страховании имущества юридических лиц они сократились с 38671 до 37495 тысяч рублей. То есть темп роста (убытка) составил минус 3,04 %.
Из вышеприведенных данных можно сделать вывод, что пик страховых выплат по страхованию в целом пришелся на 2009 год. А пик страховых выплат по страхованию имущества юридических лиц пришелся на 2008 год.
Таким образом можно отметить, что сокращение сбора страховых премий приводит и к сокращению страховых выплат. Так как у страховые компании сокращается число договоров, что приводит к сокращению числа страхователей. И следовательно приводит к сокращению числа рисков по договорам страхования.
3. Проблемы и перспективы развития страхования имущества юридических лиц в России
3.1 Проблемы и пути развития страхования имущества юридических лиц в России
Развитие страхового рынка в своей истории не было простым. Всегда существовали какие - то причины сдерживающие развитие страхования. Будь то: инфляция в стране, падение курса рубля, экономический и финансовый кризис, принятия законодательства регулирующих страховую деятельность в России и тому подобное. Страховой рынок России характеризуется рядом проблем, от разрешения которых зависит не только его стабильность сегодня, но и существование завтра.
Важнейшим количественным показателем является число страховых компаний. За три года (2007 - 2009 года) число страховых компаний начали сокращаться. Так, к примеру, в 2007 году существовало на территории России 857 страховых организаций. Однако уже к 2008 году отмечается сокращение числа страховых организаций. В 2008 году на страховом рынке существовало уже 786, то есть страховой рынок покинула 71страховая компания, при этом экономический кризис ускорил данный процесс: в первые три квартала уходили с рынка по 12 - 16 компаний за квартал, а в четвертом квартале - уже 28 страховщиков покинули страховой рынок России (Таблица 4).
Таблица 4 - Число страховых организаций по федеральным округам
|
Наименование федерального округа |
2007 год | 2008 год | ||
| Количество страховых организаций |
Доля, % |
Количество страховых организаций |
Доля, % |
|
| 1 | 2 | 3 | 4 | 5 |
|
Центральный федеральный округ |
480 | 56,0 | 442 | 56,2 |
|
Северо-Западный федеральный округ |
79 | 9,2 | 71 | 9,0 |
| Южный федеральный округ | 30 | 3,5 | 27 | 3,4 |
|
Приволжский федеральный округ |
76 | 8,9 | 70 | 8,9 |
| Уральский федеральный округ | 66 | 7,7 | 59 | 7,5 |
| Сибирский федеральный округ | 83 | 9,7 | 79 | 10,1 |
|
Дальневосточный федеральный округ |
43 | 5,0 | 38 | 4,8 |
| Итого | 857 | 100,0 | 786 | 100,0 |
Больше всего страховых компаний покинуло страховой рынок в центральном федеральном округе (минус 38 компаний). Меньшее число страховых компаний потерял страховой рынок южного федерального округа (минус 3 страховые компании).
В 2009 году в едином государственном реестре субъектов страхового дела было зарегистрированы 702 страховые организации.
Обобщены оперативные данные, полученные в электронном виде от 693 страховых организаций.1 - не проводила страховые операции, 8 - не представили статистическую отчетность по форме № 1-С "Сведения об основных показателях деятельности страховой организации за январь-декабрь 2009 года" по электронной почте.
В последнее время как на страховой рынок в целом, так и на отдельные его виды существенно повлиял экономический кризис в стране. После экономиче6ского кризиса произошло снижение рынка страхования, а именно:
замедление темпов строительства, сокращение промышленного производства, росте просроченной задолженности, что привело к сокращению числа страхователей со стороны юридических лиц;
рост безработицы, что привело к сокращению на спрос страховых услуг со стороны предприятий крупного и среднего бизнеса;
демпинг страховых тарифов в корпоративных видах страхования.
Одной из главной и самой масштабной проблемой на отечественном рынке страхования имущества является недострахование: когда клиент, экономя на страховом взносе, заключает договор на сумму, заведомо меньшую, чем реальная цена страхуемого им имущества. В результате при наступлении страхового случая выплата оказывается неадекватной, и восстановить утраченное становится невозможно. При таком раскладе дел страхование перестает выполнять свою главную функцию - предоставлять комплексную страховую защиту, обеспечивать возможность восстановления утраченного в полном объеме.
Меры по развитию данной проблемы кроются в самих страхователей. Если они хотят чтоб страхование в полной мере защищало их предприятия, то они должны относится к страхованию очень ответственно. И не выбирать страховые компании, где страховщик предоставляет заниженные страховые тарифы, а при наступлении страхового случая не отвечает по своим обязательствам.
Проблемы с которыми на данный момент времени сталкиваются страховые компании это в первую очередь недоверие со стороны страхователей к страховым компаниям. Это явление тормозит развитие этого рынка. То есть недостаточно развита страховая культура у потенциальных страхователей.
Необходимо принять меры по восстановлению доверия у предприятий к страхованию. К таким мерам можно отнести: рекламу; создание публичной финансовой отчетности о финансовой устойчивости страховой компании; проведение информационных лекций для потенциальных страхователей; предоставление информации о страховых программах и тому подобное.
Ничем не оправданная самонадеянность собственников, а также непонимание страхования, его принципов и необходимости. К сожалению, в России сложилось так. Что люди учатся на своих ошибках. И основная часть клиентов, которые приходят в страховую компанию, уже имели неприятный жизненный опыт, будь то пожар, затопления недвижимости или кража.
Основная ошибка страхователей - это неправильная оценка рисков. К примеру, страхователи страхуют имущество только от пожара и противоправных действий, полагая. Что никакие другие опасности ему не грозят. Однако когда от сильного порыва ветра разбиваются стекла в здания, клиенту приходится отказывать в выплате, поскольку этот риск не был включен в договор.
Самым оптимальным будет предоставление страховой товар который покрывает полный пакету рисков. Такой пакет обеспечивает защиту не только от пожаров, но и от взрыва газа, затопления, в том числе вешними водами, стихийных бедствий, падение различных предметов: от деревьев до самолетов плюс ко всему целый комплекс криминальных рисков, включающих кражу со взломом, грабеж., разбой, хулиганство, поджог.
Приобретая полис впопыхах, страхователь порой имеют смутное предоставление не только о том, от чего страхуется его имущество, но и том, что именно попадает под защиту. Если страхователь застраховал здание, это не означает, что действие страховки автоматически распространяется на гараж и другие вспомогательные постройки.
Необходимо внимательно изучать условия и содержание договора страхования. Обратить внимание, какие объекты включены в страховое покрытие.
Также основной ошибкой клиентов является неправильное определение стоимости строений. Зачастую в заявлении указывается их общая стоимость без выделения конструктивных элементов и внутренней отделки. А это требуется для установления страховой суммы и тарифов.
Здесь необходимо чтоб страховая компания в своем штате имела специалистов в определении действительной стоимости имущества.
Существуют и другие проблемы препятствующие развитию страхования имущества. К еще одной проблемой можно отнести государственную регистрацию недвижимости. Страховые компании работают, как правило, только с зарегистрированными объектами недвижимости.
Также проблемой на страховом рынке страхования имущества являются Налогосберегающие схемы.
Все меры, которые в свое время были приняты государством в борьбе против зарплатных схем, сделали эти схемы лишь более дорогостоящими, но никак не менее эффективными по сравнению с уплатой налогов. Поэтому зарплатные схемы продолжают пользоваться спросом и сейчас, пусть и в меньшей степени, чем в предыдущие годы. Как говорится, свято место пусто не бывает, ограничение возможностей использовать одни Налогосберегающие схемы привело лишь к тому, что развитие получили другие - новые. Наряду со страхованием имущества юридических лиц, хоть и не так активно, в налогосберегающих схемах применяется и страхование различных видов ответственности юридических лиц.
Налогосберегающие схемы с использованием страхования имущества юридических лиц не новы для страхового рынка и известны многим. Принцип работы схемы прост: предприятие заключает со страховой компанией договор страхования своего имущества от маловероятного риска (например, от извержения вулкана в центре города или от падения метеорита). Далее, страховщик с неплохой репутацией перестраховывает риски в компании с уже не столь хорошей репутацией и так далее - по нисходящей. Последняя компания, с совсем уже неважной репутацией, с помощью разных способов обналичивает деньги, которые потом возвращаются инициаторам цепочки. Впрочем, вариантов может быть много.
Создание целостного механизма государственного регулирования и надзора за страховой деятельностью, начиная с момента регистрации страховой компании в качестве юридических лиц и до момента ликвидации. Чтоб изменить ситуацию с налогосберегающими схемами.
Так как потребители занимают наиболее важное положение в рыночных отношениях. То можно отметить, что и в ближайшей, и в долгосрочной перспективе единственным заслуживающим внимания источником развития российского страхового рынка страхования имущества будут являться денежные средства, которые крупные средние предприятия страховых услуг будут тратить на страхование. Это тем более важно, что в силу причин как макроэкономического, так и внутриотраслевого характера инвестиционную деятельность страховых организаций в современной России нельзя рассматривать как источник воспроизводства страхового капитала.
Поэтому состояние платежеспособного спроса предприятий на страховые услуги должно волновать всех участников рынка.
Необходимо использовать накопления и временно - свободные денежные средства предприятий. Что даст положительный результат как для страховщика, так и для страхователя.
Еще одним сдерживающим механизмом на страховом рынке страхования имущества это очень слабы брокеры, сюрвейеры, аварийные комиссары, то есть слабы именно те рыночные структуры, которые именно и призваны работать непосредственно со страхователями. Потребление страховых услуг требует особого профессионализма от потребителя, поэтому стимулировать следует не только и не столько потенциального страхователя, сколько тех участников рынка, которые являются "профессиональными выразителями" страховых потребностей клиентов страховых компаний.
Так как именно на них возложена обязанность по оценки стоимости имущества, расчет страховых тарифов, правильности заключения договора страхования, урегулирования убытков в случае наступления страхового случая.
Практически не направляются на профессиональную переподготовку страховые специалисты и они вынуждены так скажем “вариться в собственном соку”.
Во-первых необходимо создания института актуариев и оценщиков с учетом международных стандартов. Актуарная оценка - необходимый элемент обеспечения надежности и финансовой устойчивости системы страхования, поэтому деятельность актуария должна иметь правовое обеспечение. В России необходимо законодательно закрепить проведение обязательных актуарных расчетов деятельности страховых организаций и пенсионных фондов.
Во-вторых необходимо создать целостную систему последовательного контроля над деятельностью профессиональных участников страхового рынка; проверка статуса учредителей и квалификации руководства компаний.
В-третьих необходимо создать центры подготовки и переподготовки специалистов в области страхования. Возможно, даже направлять страховых специалистов в центральный федеральный округ, где страхование развивается более быстрыми темпами.
Еще одной не мало важной проблемой является сдерживающее развитие малого бизнеса. Здесь прослеживается "вина" самих страховых компаний. Так как, именно они в большей мере сдерживают развитие. Страховые компании нацелены на крупные, ну или хотя бы средние предприятия. А с малыми предприятиями связываться не хотят.
Обратить внимание на развитие страхования малого бизнеса. Ведь именно он скорым временем получит свое развитие, так как крупный бизнес уже исчерпал свое развитие. Крупные предприятия уже давно сотрудничают с проверенными и надежными страховыми копаниями. И их будет трудно переманить в другую страховую компанию. Поэтому необходимо уделить вниманию малым предприятиям.
Также одной из главной причиной сдерживающее развитие страхования имущества юридических лиц является отсутствие правового регулирования. До недавнего времени затраты на страхование имущества не являлись признанными обществом, не включались в структуру затрат, в себестоимость продукции. Кроме этого, продолжается сказываться стереотип мышления потенциальных страхователей. На страховом рынке страховые услуги между тем могли бы обеспечивать защиту многочисленных рисков в сфере производства, транспортировки, сохранности имущества, предупреждение пожаров, техники от поломок, реализации продукции и прочих рисков.
Все вышеперечисленные проблемы на страховом рынке страхования имущества юридических лиц не могут дать полноценному развитию данного вида страхования. А так как существуют проблем это всегда является тем сдерживающим механизмом, который негативно влияет на развитие страхования в целом, и на отдельные его виды.
Но, несмотря на имеющиеся проблемы в страховании имущества юридических лиц, все же это вид страхования развивается и получает свои положительные результаты.
Если страховые компании начнут внимательно относится к своим клиентам, предлагать им индивидуальные страховые программы, разработанные отдельно для каждого предприятия, с учетом его особенностей. Тогда страхователи - юридические лица будут заинтересованы во вложение средств в страхование.
Также чтоб повысить привлекательность для юридических лиц в качестве потенциальных страхователей, страховщик должен участвовать в трендах. Где он сможет закрепить за собой статус надежной и привлекательной компании.
3.2 Перспективы развития страхования имущества юридических лиц в России
В экономике России страхование прочно занимает место необходимого инструмента, обеспечивающего социально - экономическую стабильность и безопасность, развитие предпринимательства, эффективную защиту имущественных интересов граждан и организаций от природных, экономических, техногенных и других рисков, реализацию государственной политики социально - экономической защиты населения.
Страхование является также одной из наиболее динамично развивающихся сфер российского бизнеса. Объемы страховых операций на этом рынке неуклонно растут, а страховщики играют в экономике все более значимую роль.
В течение последнего десятилетия в России были созданы и получили заметное развитие негосударственные страховые организации, сформировались основы страхового надзора и страхового законодательства. Сегодня структура страхового рынка включает в себя страховые и перестраховочные компании, страховых брокеров, агентов, сюрвейеров и аварийных комиссаров, учебные и научно-исследовательские заведения, профессиональные объединения и ассоциации. На два базовых сегмента рынка - добровольное и обязательное страхование - в настоящее время приходится соответственно 78% и 22% общей суммы страховой премии.
Развитие национальной системы страхования за пятилетний период характеризуется высокой динамикой. Общий объем страховых платежей (взносов) по всем видам страхования за 2009 год составил 977,53 миллиарда рублей.; рост за пять лет - в 1,5 раза; в том числе по добровольным видам страхования - в 2,1 раза. Населению и организациям страховщики в 2009 году выплатили 734,45 миллиарда рублей. В 2009 году действовало 49,5 миллионов договоров, при этом большинство из них договоры, заключенные гражданами, что свидетельствует об активизации привлечения средств населения в систему страхования.
Также в сферу страхования вовлекаются иностранные страховщики. Так, ведущий немецкий страховщик Allianz AG вошел в число акционеров компании РОСНО. Иностранные партнеры настроены серьезно. Об этом свидетельствует тот факт, что ими была создана специальная проектная группа, занятая разработкой стратегии компании. Своей задачей новые акционеры ставят прежде всего на первый план - это увеличение эффективности конкретных страховых продуктов. Активизирует свою деятельность на российском рынке и конкурент немецкого холдинга - американская группа AIG. Ее дочерняя компания уже стала лидером российского рынка накопительного страхования жизни. При этом возможен тот факт, что эта компания проявляет интерес к покупке известных российских страховых компаний.
Но на данный момент на страховом рынке правила игры диктуют не иностранцы. На страховой рынок пришел российский промышленно - финансовый капитал. И уже сейчас есть результат: в управлении страховых компаний во многих случаях перешел от менеджеров - собственников к наемным управленцам. Это первый шаг к капитализации страховых компаний, к капитализации рынка. Таким примером служит группа "Альфа" которая приобрела Восточно-европейское страховое агентство и сформировало на его базе мощную страховую группу "АльфаСтрахование" (ее уставный капитал увеличен до 1,95 миллиардов рублей). В компаниях "Ингосстрах" и "Россия" контроль отошел к консорциуму, в составе которого "Сибнефть", "НАФТА - Москва" и "Сибирский алюминий". Крупный пакет акций "РЕСО - Гарантия" был куплен "МДМ - банком".
Рынок страхования имущества юридических лиц активно получил свое развитие одновременно с процессом роста кредитования юридических лиц. Сегодня активно кредитуются средние, мелкие предприятия и индивидуальные предприниматели. Таким образом, развитие рынка страхования имущества юридических лиц стал развиваться с потребностью в кредитных ресурсах.
Локомотивом развития страхового рынка стал рост страхования имущества (прирост взносов составил 12 миллиардов рублей). При достаточно благоприятном стечении обстоятельств (высокий уровень доходов, стабильность экономики) можно предполагать развитие такого вида страхования как страхование имущества юридических лиц. Перспектива данного вида страхования определяется тенденцией к расширению и росту объемов страхования имущества. частично рост страхования имущества можно объяснить увеличением стоимости основных средств и другого имущества. также существуют и другие причины роста страхования имущества юридических лиц. Например, сегодня каждый уважающий себя арендодатель при сдаче имущества в аренду в обязательном порядке, включит в договор аренды условие страхование передаваемого имущества. таким образом при очень высокой стоимости имущества увеличится и объем страховых премий в страховании имущества.
Однако уровень страховой защиты многочисленных рисков, связанных с производством, эксплуатацией основных фондов, с защитой от огня, остается на данный момент времени крайне низким. В страховании примерно 4,5% охвачено страхованием имущества юридических лиц. Это при том, что потери от пожаров, стихийных бедствий, аварий исчисляются огромными суммами.
Главной причиной медленного развития страхования имущества юридических лиц является отсутствие правового регулирования. До недавнего времени затраты на страхование имущества не являлись признанными обществом, не включались в структуру затрат, в себестоимость продукции. Кроме этого, продолжается сказываться стереотип мышления потенциальных страхователей. На страховом рынке страховые услуги между тем могли бы обеспечивать защиту многочисленных рисков в сфере производства, транспортировки, сохранности имущества, предупреждение пожаров, техники от поломок, реализации продукции и прочих рисков.
Наиболее значительным по объему сегменту российского страхового рынка является страхование иное, чем страхование жизни это страхование имущества юридических лиц. В 2009 году бор премий по страхованию имущества юридических лиц составил 95,41 миллиард рублей.
Список лидеров страхования имущества в 2009 году претерпел заметные изменения. Лидерами реального рынка в 2009 году в этом сегменте стали: "СОГАЗ", Военная - страховая компания, "Ингосстрах", "Росгосстрах", "РЕСО - Гарантия", РОСНО, "Альфа - Страхование", "Согласие", "Лидер", "УралСиб". Таким образом эти компании и обеспечили сверхвысокие темпы роста премий. В 2009 году "Ингосстрах" оттеснил СОГАЗ на третье место и занял лидирующее положение на рынке страхования имущества юридических лиц. В 2009 году "Ингосстрах" в страховании имущества юридических лиц собрал страховых премий в размере 118734 тысячи рублей, а СОГАЗ в этом же году собрал всего лишь 64084 тысячи рублей.
Обращает на себя внимание и тот факт, что лидером на страховом рынке страхования имущества юридических лиц преобладают кэптивные компании. Это подтверждается тенденцией к сокращению страхового поля, свободного от корпоративных ограничений. В истекшем году эта тенденция усилилась в связи с ростом объемов производства и экспорта на предприятиях топливно-энергетического комплекса и других добывающих предприятиях и соответствующего увеличения затрат на страхование, относимых на себестоимость продукции в рамках одного процентного ограничения. Этот же факт еще более актуализировал вопросы оптимизации налогообложения, решаемые посредством страховых схем, в том числе и по страхованию имущества юридических лиц.
В настоящее время тенденция развития такова, что компании предлагающие классические виды страхования растут. Однако компании, отказывающиеся от "немодных" видов страхования демонстрируют несколько другие показатели своего развития, и их деятельность вызывает озабоченность у государственных контролирующих органов. Что касается российской банковской системы, то она является более развитой, чем страховая. А активы крупнейших банков на порядок, а то и в десятки раз превышают величину активов крупнейших страховщиков. Главное - меняется отношение банков, к ним приходит понимание, что именно тот, кто сегодня сумеет наладить работу со страховщиком, в будущем получит перспективное развитие. В дальнейшем число направлений и качество кооперации банков и страховщиков для обслуживания юридических лиц увеличится.
Банкиры и страховщики понимают, что партнерские отношения способны принести куда более ощутимый результат. Если раньше страховые компании лишь размещали средства в банках, а банки лишь страховали свои интересы, то сегодня их взаимовыгодное сотрудничество позволяет предложить клиенту целый. Единый продукт, состоящий из непосредственно банковской услуги и встроенного в нее механизма страховой защиты. Подобный уровень сервиса удобен всем. Функционирование банков и страховых компаний как финансовых институтов всегда было тесно связано. А в последнее десятилетие это сотрудничество дополнилось новыми направлениями. Объединение страховой и банковской структуры различными методами - общая тенденция и для мировой экономики, и для России.
В едином государственном реестре субъектов страхового дела в 2009 года зарегистрированы 702 страховые организации.
Обобщены оперативные данные, полученные в электронном виде от 693 страховых организаций.1 - не проводила страховые операции, 8 - не представили статистическую отчетность по форме № 1-С "Сведения об основных показателях деятельности страховой организации за январь-декабрь 2009 года" по электронной почте.
Общая сумма страховых премий и выплат по всем видам страхования за 2009 год составила соответственно 977,53 и 734,45 млрд. руб. или 102,4 и 117,0 % по сравнению с 2008 годом.
Основными страхователями среди юридических лиц на данный момент времени являются крупные компании, причем все крупные корпоративные клиенты уже поделены между страховыми компаниями. Правда, часть крупных клиентов выбирают страховую компанию не самым рыночным способом: страхуется в страховых компаниях, которые им знакомы, про которые слушали или в кэптивных компаниях.
В страховом портфеле каждой страховой компании можно выделить несколько ведущих отраслей, клиенты которых составляют основу страхового портфеля. Но какой - то одной доминирующей отрасли, как правило нет.
Страхование малого бизнеса на данный момент относительно не развито. Многие компании стали развивать это направление только 1 - 2 года назад. Отчасти в этом виноват сам малый бизнес, основными проблемами которого на данный момент являются:
отсутствие свободных денежных средств на услуги страховых компаний;
небольшой размер основных фондов: страховым компаниям порой невыгодно страховать мелкие компании, так как премии выходят маленькими, а расходы страховых компаний не сильно отличаются по сравнению с тем же страхованием среднего бизнеса;
проблема с документацией (плохо ведется или не ведется совсем бухгалтерский учет, неясности со статусом имущества (кто является настоящим владельцем), в результате чего страховщики просто отказываются страховать "проблемные" компании.
В то же время в таком положении дел в страховании малого бизнеса есть определенная "вина" страховых компаний. Конечно, этот сегмент страхования имущества в настоящее время менее прибыльный, чем страхование того же среднего и крупного бизнеса. Но ведь низкую прибыльность по самому страхованию можно компенсировать эффективной инвестиционной деятельностью. В отличии от западных страховых компаний, в основной своей массе инвестиционная политика российских страховых компаний неэффективна.
Отечественные страховые компании постепенно переходят от ориентации на низкодоходные банковские инструменты и неликвидные вложения в аффилированные структуры к составлению диверсифицированного сотрудничества с управляющими компаниями, способными помочь страховщикам составить качественный портфель вложений.
Но,