Страхование имущества юридических лиц (на примере "Д2 Страхование")
В страховании имущества юридических лиц убыточность обычно не превышает 30 - 35%, притом, что их доля в общем объеме страховых премий составляет 70 - 80%. Таким образом, на данный период времени этот сегмент страхового рынка является выгодным для страховых компаний, принося хорошую прибыль.
Количество универсальных комплексных предложений по страхованию имущества относительно невелико. Некоторые виды комплексных предложений, такие, как страхование от огня и сопутствующих рисков, страхование строительно-монтажных рисков, есть у всех компаний. Но в целом количество предлагаемых страховых пакетов ограничено. В будущем ассортимент подобных услуг, скорее всего, будет расширяться, в том числе в связи с повышением активности на рынке страхования малого и среднего бизнеса.
Самым динамично развивающимся сектором в ближайшее время будет страхование среднего бизнеса. Это связано с тем, что с одной стороны, степень проникновения страхования в данный сегмент не столь высока, как в сегмент крупных корпоративных клиентов, а с другой стороны, средний бизнес во многом лишен недостатков, присущих малому бизнесу.
Также прослеживается негативная тенденция от крупных клиентов. Ждать от них увеличение поступлений не приходится. Скорее даже наоборот: некоторые крупные компании стремятся уменьшить свои расходы на страхование за счет уменьшения выплачиваемых премий при охранении того же уровня страховой защиты. Поэтому порой страховщикам приходится прилагать немалые усилия, чтобы при перезаключении договора страхования на следующий год сохранить размер премии, хотя бы на текущем уровне.
После вступления в ВТО и после полного открытия российского страхового рынка для иностранных компаний некоторые российские страховые компании могут прекратить свое существование, не выдержав конкуренции.
Весь российский страховой рынок по объему операций соответствует средней американской компании. А та же AIG собирает страховые премии в мире примерно в 5 раз больше, чем все страховые компании России вместе взятые. Поэтому речь должна идти об укреплении конкурентоспособности российских компаний, пока иностранные страховщики, в силу различных причин, не проявляют повышенного интереса к российскому рынку. Но через несколько лет ситуация на страховом рынке, скорее всего, изменится. А так как никаких законодательных препятствий у иностранных страховщиков к этому моменту не будет, ничто им не помешает вытеснить российские страховые компании с рынка. Причем у них для этого будет множество средств на выбор: от самого очевидного - демпинга - до возможности предоставить несравнимо более высокий сервис, качество и разнообразие страховых услуг. Правда, вполне вероятно, что события могут развиваться в другом направлении. Иностранные страховщики могут просто покупать своих российских конкурентов. Причем это все не означает, что российские компании будут банкротиться. Напротив, в этом случае их будут просто интегрировать в общую структуру иностранной страховой компании, не уничтожая уже имеющуюся сеть. Это связано с тем, что иностранцы не знакомы со спецификой российского бизнеса, а подобный подход облегчает проникновение на рынок. Кроме того, это для иностранных страховщиков дешевле, чем создавать новую страховую компанию.
Помимо сильного давления со стороны крупнейших страховых компаний, небольшие региональные и местные страховые компании серьезно подкосило изменение требование к размеру уставного капитала. Для многих это стало неподъемным требованием, которое стало причиной прекращения их деятельности или объединения с другими компаниями.
Страхование имущества юридических лиц - самый динамично развивающийся сегмент страхового рынка. На этот рынок оказали влияние два принципиальных момента: изменение в налоговом законодательстве РФ и рекордное количество природных и техногенных катастроф. Повышенным спросом стали пользоваться такие услуги как: страхование от огня; затопления; падение летательных объектов. В связи с участившимися катастрофами и природными катаклизмами на рынке резко увеличился спрос на страхование авиационных рисков и на страхование имущества: от пожаров, стихийных бедствий и террористических актов. Существенно вырос интерес к страхованию залогового имущества со стороны банков. В то же время клиенты становятся более разборчивыми. Многие компании уже накопили некоторый опыт в качестве пользователей страховых услуг и требуют, чтобы в стандартный пакет были включены дополнительные предложения. Предприятия стали больше интересоваться комплексностью страхового покрытия. Никто не заинтересован в покупке полиса только от пожара. Всем нужно еще и страхование убытков от перерыва в производстве и страхование оборудования от поломок, страхование грузов и медицинское страхование сотрудников, а также обязательное страхование - причем в большем объеме, чем предусмотрено законодательством о страховании ответственности опасных объектов производства.
Например, страховая компания "Д2 Страхование" предлагает своим клиентам - юридических лицам комплексные программы страхования, обеспечивающие максимальное покрытие возможных рисков. Кроме традиционных видов страхования в комплексные программы включаются новые для отечественного рынка страховые продукты: страхование электронных устройств, страхование машин и механизмов от поломок, страхование убытков от перерыва в хозяйственной деятельности. Комплексное страхование дает возможность снизить страховые тарифы. При этом нетто - ставка, влияющая на финансовую устойчивость страховой компании, остается неизменной. Страховые тарифы уменьшаются за счет снижения комиссионного вознаграждения страховщика и прочих расходов на ведение дела.
В последнее время прослеживается тенденция в сфере конкуренции среди страховщиков, занимающихся страхованием имущества. открываются все больше региональных офисов, становится жестче конкурентная борьба, которая затрагивает не только ценовую политику, но и качество обслуживания принимаемых на страхование рисков. Сегодня между собой серьезно конкурируют 20 - 30 крупнейших страховщиков, которые предлагают наиболее интересные продукты, обладают серьезной ресурсной базой и собирают большую часть премий на рынке. Однако емкость рынка столь велика, что и для новичков находится много работы. В последнее время при аренде нежилых помещений обязательным условием является страхование помещений. Это требование предъявляется при аренде не только частной недвижимости, но и муниципальной. При этом страхователем может выступать как арендатор, так и владелец собственности. Часто стоимость страховки заносится владельцем здания в арендную плату. Когда арендатор приобретает полис страхования имущества самостоятельно он, как правило, "в пакете" покупает и полис страхования ответственности перед третьими лицами.
На рынке страхования имущества наметилась новая тенденция: увеличение числа клиентов - предприятий малого и среднего бизнеса. Это связано с тем, что Страхове компании стали активно работать над предложением в этом секторе, предлагать малому и среднему бизнесу привлекательные тарифы и программы, учитывающие специфику таких предприятий. Желание страховщиков привлечь в качестве клиентов малых и средних бизнесменов вполне закономерна. Этот сектор экономики традиционно считается самым стабильным и наименее подверженным политическим неурядицам. Кроме того, возможность конкурентной борьбы за крупных клиентов практически исчерпана.
Как известно, большинство крупных предприятий уже несколько лет работают с одним и теми же страховыми компаниями. Сегодня переманить крупного клиента достаточно сложно, так как страховщики, хорошо ознакомившись с потребностями "своих предприятий, предлагают клиентам именно те программы, которые им наиболее необходимы. Страховые компании разработали интересную комплексную программу по страхованию имущественных рисков. Изначально корпоративных клиентам предлагается достаточно новый продукт по страхованию финансового риска. Этот быстро ставший популярным на рынке продукт предлагает страхование кредитных и лизинговых операций, включая риски невыполнения обязательств по договору. В комплекс с ними предлагается страхование любого имущества, а в дополнение - страхование корпоративных автопарков.
Страховые организации России видят свою задачу в том, чтобы, используя лучшие отечественные, мировые традиции создать такую экономическую, организационную систему взаимоотношений страховщиков с государством, пользователями страховых услуг, которая могла бы гибко, оперативно реагировать на все тенденции в развитии потребительского спроса, предлагая конкретные виды страховых услуг конкретным клиентам, сохранив доступность страхования для самых различных слоев населения, независимо от возраста, рода занятий, получаемых доходов и других факторов.
Перспективы развития рынка страхования имущества почти все страховщики оценивают очень высоко. Ведь на страховании строений, зданий и имущества юридических лиц можно собрать огромные суммы, особенно если вспомнить, что недвижимость стоит недешево. К тому же этот вид страхования высоко рентабелен для страховых компаний, поскольку выплаты составляют порядка 20% от собранных страховых взносов.
Еще одним фактором, содействующим развитию страхования имущества является рост спроса потребительского и ипотечного кредитования. Ведь именно развитостью этих услуг объясняется и большой объем западного страхования. Приобретая в кредит имущество, как и залоговое имущество при получении кредитов, страхуется в обязательном порядке. То же самое сейчас все чаще начинают практиковать и в России. А после выплаты кредита и процентов и окончания срока страховки большинство заемщиков продолжают страховую защиту.
Стимулирует страхование имущества и развивающаяся ипотека - она способствует росту не только обычного страхования купленной недвижимости, но также залогового и титульного страхования. Наибольшие шансы на успех в ипотечном страховании имеют те страховщики, которым уже удалось установить тесные отношения с банками - лидерами, имеющими ипотечные программы.
Рынок страхования недвижимого имущества юридических лиц находится в настоящее время на подъеме. Свою положительную роль в этом сыграло введение обязательного автострахование. В общественном мнении постепенно складывается предоставление о необходимости страхования как одной из форм защиты от всевозможных неприятностей.
Сегодня все виды страхования имущества востребованы в основном у достаточно развивающихся предприятий. Этот вид страхования будет развиваться в первую очередь путем увеличения стоимости принимаемых на страхование объектов - страховые суммы строений, к примеру, будут приближены к реальным ценам их восстановления. Сегодня наиболее перспективны на этом сегменте рынка страхование предприятий малого и среднего бизнеса. Руководители этих предприятий постепенно приходят к мысли, что ежегодные страховые взносы по страхованию имущества, добровольного страхования имущества, транспорта, ответственности - это вполне просчитываемые затраты предприятий, к тому же почти в полной мере относимые на себестоимость (понижающие налогооблагаемую базу предприятий). Стоимость услуг страхования имущества юридических лиц - это почти всегда 0,1 - 0,5% от его стоимости (в зависимости от противопожарных и охранных мер, вида имущества и так далее). А даже небольшой пожар или залив способен полностью остановить производство, работу офиса, потребовать мгновенных вложений на восстановление имущества и вряд ли такие предприятия на такой случай создают специальный резервные фонды.
Современный рынок страхования имущества юридических лиц по сбору страховых премий занимает лишь третье место, уступая страхованию средств транспорта и медицинскому страхованию (Рисунок 18).
Из рисунка видно, что самые большие выплаты пригодятся на сегмент страхования транспортных средств, здесь выплаты составили примерно 85%, по ОСАГО выплаты составили почти 60%, наиболее доходными сегментами для страховщиков являются сегменты: страхование имущества юридических лиц без учета транспортных средств - процент выплат 16,5 и страхование от несчастных случаев и болезней - выплаты 17,8% от страховых премий.
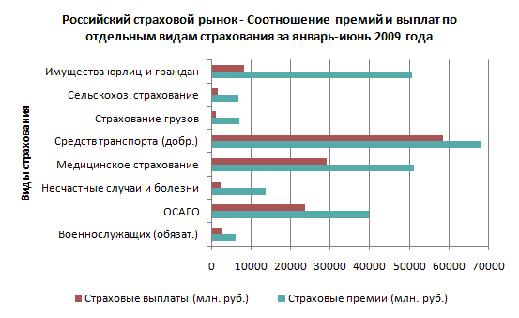
Рисунок 18 - Соотношение премий и выплат по отдельным видам страхования
Однако также можно увидеть, что основной сбор страховых премий приходится на страхование средств транспорта примерно 97%, далее следует медицинское страхование примерно 82%. На третьем месте страхование имущества юридических лиц и граждан примерно 81%.
В сегменте страхования имущества конкурентами являются "Ингосстрах", СОГАЗ, РЕСО - Гарантия, Альфастрахование, Росгосстрах (Рисунок 19).
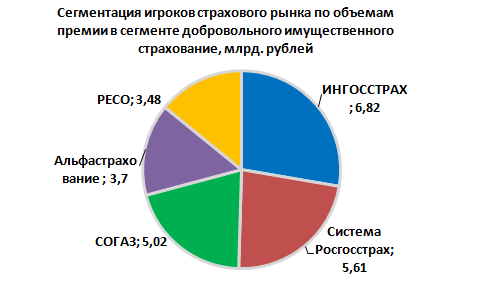
Рисунок 19 - Лидеры на страховом рынке имущества юридических лиц
В этом сегменте лидирующее позицию занимает Ингосстрах, СОГАЗ занимает всего лишь третье место. Это свидетельствует о том что СОГАЗ в своей деятельности отдает предпочтение добровольному личному страхованию.
Конкурентными преимуществами страховых компаний в этом виде страхования являются: опыт работы с крупными предприятиями, широкая сеть филиалов и представительств, в том числе и за пределами России, прочная система перестраховочной защиты, в том числе и на зарубежных перестраховочных рынках, наличие агентской сети на всей территории РФ, качественный сервис в области урегулирования убытков, в том числе полнотой и своевременностью выплат, что в кризисных условиях позволяет привлекать большое количество клиентов, ищущих надежную страховую защиту.
Заключение
Страхование имущества представляет собой систему отношений между страховщиков и страхователем по оказанию страховых услуг, когда объектом страховых отношений выступает имущество в различных его видах. Экономическое значение страхования имущества - это страховая защита, возмещение ущерба, возникшего в результате страхового случая. Объектами страхования имущества выступают основные и оборотные фонды непроизводственного и производственного назначения, животные, продукция, средства транспорта, сельскохозяйственных культур, инвентарь, оборудование и так далее.
Страхование имущества обеспечивает возмещение в первую очередь прямого фактического ущерба, восстановление погибших объектов, но при определенных условиях в ответственность может быть включен и косвенный ущерб.
Страхование является элементом экономического подъема нашей страны, при котором предприятия становятся более устойчивым и независимым от различного рода рисков и случайностей.
Также страхование как особый вид предпринимательской деятельности является прибыльным делом. А тем более с развитием рыночных отношений в России обещает получить еще более широкое распространение.
Таким образом, страхование способствует как социальному, так и экономическому развитию России, делая положение предприятий не только более устойчивым, но и более независимым от различного рода рисков и случайностей.
В данной дипломной работе раскрыты сущность и значение страхования имущества, теоретические аспекты страхования имущества юридических лиц. Рассмотрена динамика поступлений страховых премий по Хабаровскому краю.
Проведен анализ по отдельной страховой компании ("Д2 Страхование") по страхованию имущества юридических лиц. Данный анализ показал, что несмотря на то что в страховой компании сокращается количество заключаемых страховых договоров. Это еще не означает, что поступлений страховых премий также будет сокращаться. На примере компании "Д2 Страхования" видно, что в 2008 году по страхованию имущества было заключено 2171 страховых договоров, страховые премий были собраны в размере 719137,42 рублей. Так в 2009 году было заключено страховых договоров с юридическими лицами по страхованию имущества в количестве 82, а страховых премий было собрано в размере 1133452,16 рублей. Таким образом видно, что сокращению договоров привело к увеличению страховых премий. Это результат того, что страховая компания "Д2 Страхование" начала активно работать с крупными юридическими лицами. А это свидетельствует о том, что компания начала предлагать более качественные страховые услуги и разрабатывать страховые программы учитывая специфику каждого предприятия.
Вместе с тем по Хабаровскому краю было отмечено, что с ростом развития страхования имущества юридических лиц увеличиваются не только страховые премии, но также увеличиваются и страховые выплаты.
Отмечено не только увеличение сбора страховых премий и выплат, но также видно развитие новых программ в рамках страхования имущества юридических лиц, учитывающие специфику каждого юридического лица. Были рассмотрены особенности страховых программ для юридических лиц.
Рассмотрены проблемы и перспективы развития страхования имущества юридических лиц в России.
К основным проблемам можно отнести экономический кризис, который привел к:
замедление темпов строительства, сокращение промышленного производства, росте просроченной задолженности, что привело к сокращению числа страхователей со стороны юридических лиц;
рост безработицы, что привело к сокращению на спрос страховых услуг со стороны предприятий крупного и среднего бизнеса;
демпинг страховых тарифов в корпоративных видах страхования.
Еще одной проблемой является недострахование: когда клиент, экономя на страховом взносе, заключает договор на сумму, заведомо меньшую, чем реальная цена страхуемого им имущества. В результате при наступлении страхового случая выплата оказывается неадекватной, и восстановить утраченное становится невозможно.
Существование на страховом рынке налогосберегающих схем, не правильное определение стоимости застрахованного имущества и тому подобное.
Данные проблемы на страховом рынке страхования имущества юридических лиц сдерживают его развитие. Так как существование проблем в первую очередь требует их решения, а "не закрывать на них глаза" и пытаться пройти "сквозь" проблемы.
В перспективе развития будет сопровождаться развитие малого и среднего бизнеса. Но для этого необходимо развивать и продвигать программы которые полностью охватывают специфику небольших предприятий.
Список используемых источников
Гражданский кодекс Российской Федерации. - М.: ЭКСМОС, 2002.
Федеральный Закон "Об организации страхового дела в Российской Федерации" от 27.11.92 года № 4015-1 (ред.10.12.2003 года № 172 - ФЗ) // Консультант плюс.
Правила страхования имущества предприятий (организаций и учреждений) всех организационно - правовых форм, утвержденных Федеральной службой страхового надзора по состоянию на 12.07.2003 года // Консультант плюс.
Андеррайтинг в страховании. Теоретический курс и практикум: учеб. пособие для студентов вузов, обучающихся по специальности 080105 "Финансы и кредит" / А.П. Архипов. М.: ЮНИТИ-ДАНА, 2007.
Архипов А.П., Гомеля В.Б., Туленты Д.С. Страхование. Современный курс: учебник / под ред. Е.В. Коломина. М.: Финансы и статистика, 2007.
Ахвледиани Ю.Т. Имущественное страхование. М., 2007.
Балабанов И.Т., Балабанова А.И. Страхование. СПб: Питер, 2007.
Басаков М.И. Страховое дело: Курс лекций. М.: Приор, 2001.
Белоусов С. Панорама страхования // Эксперт. 2006. №42. С.11-15
Веденнев Е. Страховой случай по договору страхования имущества // Хозяйство и право. 1998. №8. С.30-32.
Гвозденко А.А. Страхование. М.: Проспект, 2006.
Гинзбург А.И. Страхование. СПб.: Питер, 2007.
Гомеля В.Б. Основы страхового дела: учебное пособие. М., 2001.
Грищенко Н.Б. Основы страховой деятельности: учебное пособие. М.: Финансы и статистика, 2006.
Дадьков В. Анализ финансовой деятельности предприятий страховой организации // Страховое дело. 2008. №9. С.31
Зубец А. Современное состояние рынка страховых услуг // Страховое ревю. 2007. №3. С.40.
Казанцев С.К. Основы страхования: учебное пособие. Екатеринбург, 2001.
Климова М.А. Страхование: учебное пособие. М.: РИОР, 2004.
Коконин М. С, Костров А.В. Страхование субъектов малого предпринимательства: проблемы и перспективы // Финансовая газета. 1999. № 09. С.24-26.
Корнилова Н. Страховой риск и страховой случай // Российская юстиция. 2002. № 6. С.13-15.
Манэс А. Основы страхового дела. Пер с нем. М.: АНКИЛ, 2006.
Моисеенко А. Страхование банковского имущества приносит страховщикам хорошую прибыль // Банковское обозрение. 2004. № 10. С.11-12.
Нецветаев Л., Жилкина М. Договор страхования имущества // Бизнес - Адвокат. 2007. № 23. С.27-28.
Никулина Н. Н, Березинав С.В. Страхование. Теория и практика: учеб. пособие. М.: ЮНИТИ-ДАНА, 2007.
Никетенков Л.К., Осипов В.И. Имущественное страхование: учебное - практическое пособие / под ред. Проф.Л.К. Никитенкова. М.: Экзамен, 2002.
Петров Д.А. Страховое право: учеб. пособие. СПб: ИВСП, Знание, 2001.
Резник В.М. О становлении и развитии страхового рынка России // Финансы. 1996. № 9. С.29-31.
Сахирова Н.П. Страхование: учеб. пособие. М.: Проспект, 2006.
Сербиновский Б.Ю., Гарькуша В.Н. Страховое дело: учеб. пособие для вузов. Ростов на Дону.: Феникс, 2003.
Скамай Л.Г., Мазурина Т.Ю. Страховое дело: учеб. пособие. М.: ИНФРА. М, 2004.
Сплетухов Ю.А., Дюжиков Е.Ф. Страхование: учеб. Пособие. М.: ИНФРА. М, 2004.
Страхование: учебник / под ред. Т.А. Федоровой.2-е изд., перераб. И доп. М.: Экономисть, 2006.
Страхование от А до Я / под ред. Л.И. Корчевской и К.Е. Турбино. - М.: ИНФРА. М, 2006.
Страховое дело: учебник для нач. проф. Образования / под ред. Л.А. Орланюк - Малицкой. М.: Академия, 2003.
Страховое дело / под ред.Л.И. Рейтман.М., 2004.
Сухов В.А. Страховой рынок России. М: Анкил, 2006.
Талызина Т.А. Основные аспекты имущественного страхования // "Финансы". 2006. № 03. С.4-7.
Теория и практика страхования: учебное пособие / под общей ред.Д. э. н., профессора кафедры "Страхование" МГИМО (У) МИД Турбиной К.Е. М.: Анкил, 2006.
Турбина К. Современное понимание имущественных интересов, как объекта страхования // Финансы. 2007. № 11. С.23-25.
Фогельсон Ю. Страховой интерес при страховании имущества // Хозяйство и право. 2007. № 9. С.7-9.
Чернова Г.В. Основы экономики страховой организации по рисковым видам страхования СПб.: Питер, 2005.
Шахов В.В. Страхование: учебник для вузов. М.: ЮНИТИ. Страховой полис. 2007.
Шахов В.В. Некоторые итоги и перспективы развития страхового рынка России // Финансы. 2006. № 3. С.41-43.
Шихов А.К. Страховое право 6 уч. пособие. М.: Эстицин-форм, 2003.
Шихов А.К. Страхование: учеб. пособие для вузов. М.: ЭНИТИ - ДАНА, 2001.
Щербиновский Б. Ю.; Гарькуша В.Н. Страховое дело: учеб. пособие для вузов. Ростов на Дону: Феникс, 2006.
Юлдашев р.Т. Страховой бизнес: словарь - справочник. М.: Анкил, 2006.
Яковлева Т.А. Страхование: учеб. пособие. М.: Юристъ, 2007.
URL: d2insur/ (дата обращения: 05,03.2010).
URL: www.valreg. afina-press/ (дата обращения 15.03.2010)
Приложения
Приложение А
Таблица А.1 - Поступления страховых премий (взносов) в 2007 году в Хабаровском крае
| Поступление страховых премий (взносов) в 2007 году, тысяч рублей | ||||||||||
|
Наименование |
Итого (кроме обязат. мед. страхов.) | в том числе по договорам | Обязат. медицинское страхов. | |||||||
| добровольного | обязательного | |||||||||
| страхов. жизни | личного страхов. (кроме страхов. жизни) |
Страх. Имущества (в т. ч юр. лиц) |
страхов. ответственности | личного страхов. пассажиров (туристов, экскурсантов) | государст. личного страхов. сотрудников Государственной Налоговой службы РФ | государст. страхов. Военно-служащих и приравненных к ним в обязат. государст. страхов. лиц | страхов. граждан. ответственности владельцев транспорт. средств | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| Хабаровский край | 1 974 103 | 151 129 | 737 645 | 541 497 | 67 073 | 8 318 | 0 | 0 | 468 441 | 1 812 729 |
| АВИВА | 25 | 0 | 25 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| АИГ ЛАЙФ | 23 997 | 20 700 | 3 297 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| АИГ СТРАХОВАЯ И ПЕРЕСТРАХОВОЧН | 378 | 0 | 68 | 0 | 310 | 0 | 0 | 0 | 0 | 0 |
| АКОМС | 1 245 | 0 | 826 | 318 | 101 | 0 | 0 | 0 | 0 | 0 |
| АЛЬФАСТРАХОВАНИЕ | 17 670 | 0 | 956 | 12 690 | 902 | 0 | 0 | 0 | 3 122 | 0 |
| АЛЬЯНС | 2 694 | 323 | 4 | 2 367 | 0 | 0 | 0 | 0 | 0 | 0 |
| АФЕС | 8 774 | 0 | 1 541 | 453 | 443 | 63 | 0 | 0 | 6 274 | 0 |
| ВОЕННОСТРАХОВАЯ КОМПАНИЯ | 148 177 | 23 | 34 461 | 79 164 | 8 547 | 90 | 0 | 0 | 25 892 | 0 |
| ВОСТОКСТРАХОВАНИЕ | 186 | 0 | 0 | 186 | 0 | 0 | 0 | 0 | 0 | 0 |
| ГЕЛИОС РЕЗЕРВ | 1 251 | 0 | 897 | 351 | 3 | 0 | 0 | 0 | 0 | 0 |
| ГЕНЕРАЛЬНЫЙ СТРАХОВОЙ АЛЬЯНС | 24 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 24 | 0 |
| ГЕОПОЛИС | 1 434 | 0 | 0 | 1 431 | 0 | 0 | 0 | 0 | 3 | 0 |
| ГРАД-РЕЗЕРВ | 52 | 0 | 0 | 52 | 0 | 0 | 0 | 0 | 0 | 0 |
| ГУТА-СТРАХОВАНИЕ | 2 398 | 0 | 136 | 1 007 | 10 | 0 | 0 | 0 | 1 245 | 0 |
| ДАЛЬЖАСО | 80 743 | 0 | 49 843 | 21 997 | 8 903 | 0 | 0 | 0 | 0 | 0 |
| ДАЛЬЛЕССТРАХ | 46 471 | 0 | 17 161 | 27 554 | 464 | 0 | 0 | 0 | 1 292 | 0 |
| ДАЛЬРЕЗЕРВ | 1 728 | 0 | 272 | 1 454 | 2 | 0 | 0 | 0 | 0 | 0 |
| ДАЛЬ-РОСМЕД | 57 225 | 0 | 57 225 | 0 | 0 | 0 | 0 | 0 | 0 | 483 661 |
| ЖАСО | 273 402 | 10 655 | 251 012 | 2 240 | 893 | 7 306 | 0 | 0 | 1 296 | 0 |
| ЗАПСИБЖАСО | 33 911 | 0 | 12 814 | 20 904 | 68 | 0 | 0 | 0 | 125 | 0 |
| ЗАЩИТА-НАХОДКА | 19 364 | 0 | 1 233 | 6 015 | 296 | 0 | 0 | 0 | 11 820 | 0 |
| ИНВЕСТ-РЕЗЕРВ | 4 643 | 0 | 0 | 4 643 | 0 | 0 | 0 | 0 | 0 | 0 |
| ИНГОССТРАХ | 259 014 | 0 | 25 399 | 61 833 | 27 428 | 0 | 0 | 0 | 144 354 | 0 |
| КОЛЫМСКАЯ | 66 256 | 60 599 | 5 657 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| МАКС | 343 | 0 | 304 | 0 | 39 | 0 | 0 | 0 | 0 | 0 |
| МВС-ГАРАНТ | 9 | 0 | 9 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| МЕЖРЕГИОНГАРАНТ | 419 | 0 | 0 | 419 | 0 | 0 | 0 | 0 | 0 | 0 |
| МОСКВА | 4 318 | 0 | 0 | 516 | 3 802 | 0 | 0 | 0 | 0 | 0 |
| МОСКОВСКАЯ СТРАХОВАЯ КОМПАНИЯ | 17 830 | 6 | 3 640 | 12 458 | 153 | 0 | 0 | 0 | 1 573 | 0 |
| МСК-ЛАЙФ | 5 300 | 0 | 5 300 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| НАСЛЕДИЕ | 11 | 0 | 0 | 11 | 0 | 0 | 0 | 0 | 0 | 0 |
| НАСТА | 24 458 | 0 | 1 127 | 13 985 | 782 | 47 | 0 | 0 | 8 517 | 0 |
| НАЦИОНАЛЬНАЯ СТРАХОВАЯ ГРУППА | 4 896 | 3 643 | 1 212 | 34 | 0 | 0 | 0 | 0 | 7 | 0 |
| НЕФТЕПОЛИС | 111 061 | 31 | 14 744 | 76 653 | 3 302 | 0 | 0 | 0 | 16 331 | 0 |
| НСГ СТРАХОВАНИЕ ЖИЗНИ | 16 277 | 16 048 | 229 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| НСГ-РОСЭНЕРГО | 3 909 | 0 | 79 | 5 | 629 | 0 | 0 | 0 | 3 196 | 0 |
| ОРАНТА | 907 | 0 | 38 | 175 | 192 | 0 | 0 | 0 | 502 | 0 |
| ОРБИТА | 187 | 0 | 0 | 187 | 0 | 0 | 0 | 0 | 0 | 0 |
| ОСЖ РЕСО-ГАРАНТИЯ | 120 | 10 | 110 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| ПАРИТЕТ-ПРО | 318 | 0 | 0 | 0 | 318 | 0 | 0 | 0 | 0 | 0 |
| ПАРИТЕТ-СК | 95 333 | 0 | 49 914 | 45 334 | 85 | 0 | 0 | 0 | 0 | 0 |
| ПЕРВАЯ СТРАХОВАЯ КОМПАНИЯ | 3 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 3 | 0 |
| ПОЧТОВАЯ СТРАХОВАЯ ГРУППА | 20 | 0 | 0 | 20 | 0 | 0 | 0 | 0 | 0 | 0 |
| ПРЕСТИЖ-ПОЛИС | 111 | 0 | 0 | 111 | 0 | 0 | 0 | 0 | 0 | 0 |
| ПРОГРЕСС-ГАРАНТ | 110 | 0 | 0 | 49 | 8 | 0 | 0 | 0 | 53 | 0 |
| РЕАЛ | 9 323 | 0 | 2 | 9 296 | 25 | 0 | 0 | 0 | 0 | 0 |
| РЕГИОНГАРАНТ | 3 955 | 0 | 0 | 3 381 | 8 | 0 | 0 | 0 | 566 | 0 |
| РЕСО-ГАРАНТИЯ | 64 984 | 2 021 | 22 602 | 18 090 | 351 | 8 | 0 | 0 | 21 912 | 0 |
| РОСГОССТРАХ | 1 310 | 0 | 104 | 251 | 0 | 0 | 0 | 0 | 955 | 0 |
| РОСГОССТРАХ-ДАЛЬНИЙ ВОСТОК | 186 014 | 913 | 4 984 | 29 012 | 1 013 | 128 | 0 | 0 | 149 964 | 0 |
| РОСГОССТРАХ-ЖИЗНЬ | 4 869 | 4 869 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| РОСГОССТРАХ-МЕДИЦИНА | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 148 303 |
| РОСНО | 141 298 | 23 | 103 222 | 22 198 | 2 004 | 0 | 0 | 0 | 13 851 | 0 |
| РОСНО-МС | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 469 590 |
| РОССИЙСКАЯ НАЦИОНАЛЬНАЯ СК | 8 303 | 0 | 2 655 | 816 | 0 | 0 | 0 | 0 | 4 832 | 0 |
| РСТК | 4 918 | 0 | 7 | 0 | 26 | 663 | 0 | 0 | 4 222 | 0 |
| РУССКИЕ СТРАХОВЫЕ ТРАДИЦИИ | 6 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 6 | 0 |
| РУССКИЙ МИР | 680 | 0 | 1 | 3 | 0 | 0 | 0 | 0 | 676 | 0 |
| РУССКИЙ СТАНДАРТ СТРАХОВАНИЕ | 30 700 | 30 696 | 4 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| РУССКИЙ СТРАХОВОЙ ЦЕНТР | 14 378 | 0 | 1 052 | 13 132 | 32 | 0 | 0 | 0 | 162 | 0 |
| СЕВЕРНАЯ КАЗНА | 2 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 2 | 0 |
| СКИФ-ИНКОМ | 12 | 0 | 0 | 0 | 12 | 0 | 0 | 0 | 0 | 0 |
| СОГАЗ | 2 613 | 0 | 494 | 2 119 | 0 | 0 | 0 | 0 | 0 | 0 |
| СОГЛАСИЕ | 34 999 | 0 | 12 564 | 9 460 | 434 | 0 | 0 | 0 | 12 541 | 0 |
| СОЮЗНИК | 97 | 0 | 97 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| СПАССКИЕ ВОРОТА | 24 759 | 0 | 941 | 2 281 | 142 | 0 | 0 | 0 | 21 395 | 0 |
| СПЕКТР-АВИА С | 9 636 | 0 | 7 265 | 2 118 | 253 | 0 | 0 | 0 | 0 | 0 |
| СТРАХОВАЯ КОМПАНИЯ СВЯТОГО АНД | 7 701 | 0 | 0 | 7 651 | 50 | 0 | 0 | 0 | 0 | 0 |
| СТРАХОВОЕ ОБЩЕСТВО ЗЕНИТ | 79 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 79 | 0 |
| ТРАНСНАЦИОНАЛЬНАЯ СК | 479 | 0 | 0 | 0 | 479 | 0 | 0 | 0 | 0 | 0 |
| УРАЛСИБ | 32 681 | 0 | 14 855 | 2 296 | 4 237 | 13 | 0 | 0 | 11 280 | 0 |
| ФИНИСТ-МК | 120 | 0 | 38 | 0 | 0 | 0 | 0 | 0 | 82 | 0 |
| ХАБАРОВСКАЯ КРАЕВАЯ СТРАХОВАЯ | 10 235 | 0 | 2 335 | 7 686 | 214 | 0 | 0 | 0 | 0 | 0 |
| ЦЮРИХ | 30 533 | 0 | 13 253 | 16 894 | 109 | 0 | 0 | 0 | 277 | 0 |
Приложение Б
Таблица Б.1 - Поступления страховых премий (взносов) в 2008 году в Хабаровском крае
| Наименование | Итого (кроме обязат. мед. страхов.) | в том числе по договорам | Обязат. медицинское страхов. | |||||||
| добровольного | обязательного | |||||||||
| страхов. жизни | личного страхов. (кроме страхов. жизни) |
Страх. Имущества (в т. ч юр. лиц) |
страхов. ответст-венности | личного страхов. пассажи-ров (турис-тов, экскур-сантов) | государст. личного страхов. сотрудни-ков Государст-венной Налоговой службы РФ | государст. страхов. военно-служащих и прирав-ненных к ним в обязат. государст. страхов. лиц | страхов. граждан. ответст-венности владель-цев транспорт. средств | |||
| 1 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 |
| Хабаровский край | 3 173 288 | 223 639 | 1 122 248 | 989 455 | 103 878 | 12 584 | 0 | 0 | 721 484 | 5 133 435 |
| АВИВА | 198 | 0 | 198 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| АИГ ЛАЙФ | 36 792 | 31 238 | 5 554 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| АИГ СТРАХОВАЯ И ПЕРЕСТРАХОВОЧН | 105 | 0 | 105 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| АКОМС | 1 674 | 0 | 535 | 1 042 | 97 | 0 | 0 | 0 | 0 | 0 |
| АЛЬФАСТРАХОВАНИЕ | 59 734 | 0 | 10 922 | 39 215 | 5 374 | 0 | 0 | 0 | 4 223 | 0 |
| АЛЬЯНС | 2 954 | 360 | 8 | 2 586 | 0 | 0 | 0 | 0 | 0 | 0 |
| АРИАДНА | 14 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 14 | 0 |
| АФЕС | 13 640 | 0 | 2 967 | 1 906 | 1 900 | 53 | 0 | 0 | 6 814 | 0 |
| ВОЕННО-СТРАХОВАЯ КОМПАНИЯ | 201 817 | 0 | 58 661 | 98 757 | 11 587 | 3 | 0 | 0 | 32 809 | 0 |
| ВСК-ЛИНИЯ ЖИЗНИ | 23 | 23 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| ВТБ СТРАХОВАНИЕ | 12 799 | 0 | 3 801 | 7 971 | 892 | 0 | 0 | 0 | 135 | 0 |
| ГАЗПРОММЕДСТРАХ | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 2 308 120 |
| ГЕФЕСТ | 26 | 0 | 0 | 0 | 26 | 0 | 0 | 0 | 0 | 0 |
| ГРАД-РЕЗЕРВ | 1 896 | 0 | 0 | 1 896 | 0 | 0 | 0 | 0 | 0 | 0 |
| ГУТА-СТРАХОВАНИЕ | 6 490 | 0 | 116 | 4 535 | 245 | 0 | 0 | 0 | 1 594 | 0 |
| Д2 СТРАХОВАНИЕ | 15 122 | 0 | 6 776 | 5 798 | 60 | 0 | 0 | 0 | 2 488 | 0 |
| ДАЛЬЖАСО | 239 627 | 0 | 199 455 | 36 000 | 4 172 | 0 | 0 | 0 | 0 | 0 |
| ДАЛЬЛЕССТРАХ | 52 387 | 0 | 12 091 | 32 841 | 3 663 | 0 | 0 | 0 | 3 792 | 0 |
| ДАЛЬРЕЗЕРВ | 17 440 | 0 | 11 098 | 6 288 | 54 | 0 | 0 | 0 | 0 | 0 |
| ДАЛЬ-РОСМЕД | 89 507 | 0 | 89 507 | 0 | 0 | 0 | 0 | 0 | 0 | 603 431 |
| ЖАСО | 318 479 | 0 | 293 029 | 10 478 | 1 245 | 10 383 | 0 | 0 | 3 344 | 0 |
| ЗАЩИТА-НАХОДКА | 29 074 | 0 | 674 | 9 925 | 624 | 0 | 0 | 0 | 17 851 | 0 |
| ИНВЕСТ-РЕЗЕРВ | 8 219 | 0 | 1 000 | 7 219 | 0 | 0 | 0 | 0 | 0 | 0 |
| ИНВЕСТФЛОТ | 14 | 0 | 0 | 14 | 0 | 0 | 0 | 0 | 0 | 0 |
| ИНГ ЛАЙФ | 205 | 186 | 19 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| ИНГОССТРАХ | 414 765 | 0 | 29 357 | 132 752 | 32 262 | 0 | 0 | 0 | 220 394 | 0 |
| ИНТАЧ СТРАХОВАНИЕ | 51 | 0 | 0 | 51 | 0 | 0 | 0 | 0 | 0 | 0 |
| КАПИТАЛЪ СТРАХОВАНИЕ | 16 803 | 0 | 33 | 16 770 | 0 | 0 | 0 | 0 | 0 | 0 |
| КОЛЫМСКАЯ | 132 665 | 118 670 | 13 995 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| МАКС | 2 548 | 0 | 363 | 1 067 | 687 | 0 | 0 | 0 | 431 | 0 |
| МЕЖРЕГИОНГАРАНТ | 447 | 0 | 0 | 447 | 0 | 0 | 0 | 0 | 0 | 0 |
| МОСКВА | 1 793 | 0 | 48 | 207 | 989 | 549 | 0 | 0 | 0 | 0 |
| МОСКОВСКАЯ СТРАХОВАЯ КОМПАНИЯ | 28 104 | 13 | 7 109 | 15 718 | 1 068 | 0 | 0 | 0 | 4 196 | 0 |
| НАЦИОНАЛЬНАЯ СТРАХОВАЯ ГРУППА | 195 | 155 | 5 | 4 | 1 | 0 | 0 | 0 | 30 | 0 |
| НЕФТЕПОЛИС | 5 289 | 0 | 160 | 4 585 | 73 | 0 | 0 | 0 | 471 | 0 |
| НСГ СТРАХОВАНИЕ ЖИЗНИ | 8 706 | 6 538 | 2 168 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| НСГ-РОСЭНЕРГО | 19 420 | 0 | 36 | 17 | 145 | 0 | 0 | 0 | 19 222 | 0 |
| НЭСО | 12 042 | 0 | 0 | 12 042 | 0 | 0 | 0 | 0 | 0 | 0 |
| ОРАНТА | 21 754 | 0 | 1 770 | 4 835 | 5 389 | 0 | 0 | 0 | 9 760 | 0 |
| ОСЖ РЕСО-ГАРАНТИЯ | 857 | 704 | 153 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| ОСНОВА | 17 | 0 | 10 | 7 | 0 | 0 | 0 | 0 | 0 | 0 |
| ПАРИТЕТ-ПРО | 318 | 0 | 0 | 0 | 318 | 0 | 0 | 0 | 0 | 0 |
| ПАРИТЕТ-СК | 122 922 | 0 | 32 941 | 84 391 | 1 764 | 0 | 0 | 0 | 3 826 | 0 |
| ПЕРВАЯ СТРАХОВАЯ КОМПАНИЯ | 7 756 | 0 | 4 146 | 2 317 | 299 | 0 | 0 | 0 | 994 | 0 |
| ПОЧТОВАЯ СТРАХОВАЯ ГРУППА | 33 | 0 | 0 | 33 | 0 | 0 | 0 | 0 | 0 | 0 |
| ПРИОРИТЕТНОЕ СТРАХОВАНИЕ | 33 | 0 | 33 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| ПРОГРЕСС-ГАРАНТ | 2 644 | 0 | 602 | 1 891 | 35 | 0 | 0 | 0 | 116 | 0 |
| РЕАЛ | 3 515 | 0 | 0 | 3 281 | 234 | 0 | 0 | 0 | 0 | 0 |
| РЕГИОНГАРАНТ | 34 388 | 0 | 5 | 28 045 | 4 662 | 0 | 0 | 0 | 1 676 | 0 |
| РЕСО-ГАРАНТИЯ | 66 669 | 191 | 11 695 | 22 424 | 715 | 0 | 0 | 0 | 31 644 | 0 |
| РК-ГАРАНТ | 1 574 | 0 | 16 | 219 | 53 | 0 | 0 | 0 | 1 286 | 0 |
| РОСГОССТРАХ | 3 555 | 0 | 465 | 1 741 | 0 | 0 | 0 | 0 | 1 349 | 0 |
| РОСГОССТРАХ-ДАЛЬНИЙ ВОСТОК | 319 518 | 214 | 10 922 | 67 636 | 1 736 | 100 | 0 | 0 | 238 910 | 0 |
| РОСГОССТРАХ-ЖИЗНЬ | 31 862 | 26 025 | 5 837 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| РОСГОССТРАХ-МЕДИЦИНА | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 1 201 905 |
| РОСНО | 200 336 | 0 | 145 882 | 30 546 | 2 811 | 0 | 0 | 0 | 21 097 | 0 |
| РОСНО-МС | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 1 012 185 |
| РОССИЙСКАЯ НАЦИОНАЛЬНАЯ СК | 15 797 | 0 | 3 202 | 8 789 | 22 | 0 | 0 | 0 | 3 784 | 0 |
| РОССИЯ | 1 099 | 0 | 563 | 280 | 1 | 0 | 0 | 0 | 255 | 0 |
| РСТК | 6 408 | 0 | 36 | 224 | 85 | 1 380 | 0 | 0 | 4 683 | 0 |
| РУССКИЕ СТРАХОВЫЕ ТРАДИЦИИ | 16 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 16 | 0 |
| РУССКИЙ МИР | 10 778 | 0 | 2 786 | 4 325 | 161 | 0 | 0 | 0 | 3 506 | 0 |
| РУССКИЙ СТАНДАРТ СТРАХОВАНИЕ | 26 914 | 26 911 | 3 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| РУССКИЙ СТРАХОВОЙ ЦЕНТР | 17 033 | 0 | 0 | 16 921 | 112 | 0 | 0 | 0 | 0 | 0 |
| СВЯТОГОР | 19 | 0 | 19 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| СЕВЕРНАЯ КАЗНА | 1 | 0 | 1 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| СК ВОЕННОЙ МЕДИЦИНЫ | 77 | 0 | 0 | 0 | 77 | 0 | 0 | 0 | 0 | 0 |
| СК СОГАЗ-ЖИЗНЬ | 977 | 0 | 977 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| СКИФ-ИНКОМ | 9 | 0 | 0 | 0 | 9 | 0 | 0 | 0 | 0 | 0 |
| СОГАЗ | 254 341 | 0 | 54 420 | 169 541 | 11 897 | 0 | 0 | 0 | 18 483 | 0 |
| СОГЛАСИЕ | 36 076 | 0 | 6 939 | 14 572 | 665 | 68 | 0 | 0 | 13 832 | 0 |
| СПАССКИЕ ВОРОТА | 33 088 | 0 | 1 564 | 2 603 | 153 | 0 | 0 | 0 | 28 768 | 0 |
| СПАССКИЕ ВОРОТА-М | 24 | 0 | 24 | 0 | 0 | 0 | 0 | 0 | 0 | 7 794 |
| СПЕКТР-АВИА С | 11 628 | 0 | 9 035 | 2 394 | 199 | 0 | 0 | 0 | 0 | 0 |
| СУРГУТНЕФТЕГАЗ | 1 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 1 | 0 |
| ТРАНСНАЦИОНАЛЬНАЯ СК | 363 | 0 | 0 | 0 | 363 | 0 | 0 | 0 | 0 | 0 |
| ТРАНСНЕФТЬ | 1 012 | 0 | 0 | 942 | 70 | 0 | 0 | 0 | 0 | 0 |
| УРАЛСИБ | 57 586 | 0 | 20 117 | 21 815 | 6 161 | 23 | 0 | 0 | 9 470 | 0 |
Приложение В
Таблица В.1 - Поступления страховых премий (взносов) в 2009 году в Хабаровском крае
| регион | Всего | добровольное страхование | страх. жизин | личное страх | страх. имущества (в т. ч юр. лиц) | Обяз. медиц. страх |