Економічна оцінка кредитного процесу
Позики на купівлю споживчих товарів або оплату послуг. Йдеться про дорогі товари і послуги тривалого користування: автомобілі, побутові прилади, електротехніку, меблі, оплату медичних послуг, відпочинку та ін. Така позика в силу своєї соціальної спрямованості має бути доступною в необхідних обсягах для більшості громадян. Кредитні відносини між комерційним банком і фізичною особою мають при цьому носити чесний і рівноправний характер.
Цільові позики окремим соціальним групам населення (наприклад, молодим сім'ям, студентам). Ці позики використовуються, як правило, в рамках загальнодержавних програм соціального захисту найуразливіших верств населення. Вони надаються на пільгових умовах: під низьку відсоткову ставку, за спрощених умов оформлення та ін. Так, згідно з Положенням про надання пільгового довгострокового державного кредиту молодим сім'ям та одиноким молодим громадянам на будівництво (реконструкцію) житла (постанова Кабінету Міністрів України від 3 грудня 1997 р.) кредитування цього будівництва є прямим, адресним (цільовим), зворотним і здійснюється у межах коштів, передбачених у державному бюджеті (такі кошти можуть передбачатися також у місцевих бюджетах на відповідний рік). Правом на одержання пільгового довгострокового (до ЗО років) державного кредиту користуються молоді сім'ї та одинокі молоді громадяни (позичальники), які згідно із законодавством визнані такими, що потребують поліпшення житлових умов. Розпорядником коштів, виділених для даного виду кредитування, є окремий Фонд сприяння молодіжному житловому будівництву при Міністерстві у справах сім'ї та молоді України. Обслуговує цей кредит банк-агент — комерційний банк України на основі окремої угоди, укладеної із Фондом.
Позики на нецільові споживчі (нагальні потреби). Йдеться про позики, необхідність в яких виникає у зв'язку із особливими обставинами непередбаченого характеру в житті громадян. Особливістю такого виду споживчого кредиту є те, що він надається готівкою у сумі, що залежить від доходу (заробітку) позичальника і без зазначення цілей його використання. Відсотки за користування даною позикою диференціюються залежно від строку кредитування. Нецільові споживчі готівкові позики надаються також ломбардами під заставу майна, касами взаємодопомоги, окремими господарськими організаціями.
Одним із різновидів споживчого кредиту є кредит, що надається ломбардами. Ломбарди — це кредитні установи, які позичають гроші під заставу рухомого майна!) Вперше ломбарди були засновані в XV ст. лихварями, вихідцями з Ломбардії. В Україні широкого розвитку мережа ломбардів набула на муніципальних (міських), а також акціонерних засадах в кінці XIX — на початку XX ст. У колишньому СРСР ломбарди не відігравали суттєвого значення. Вони функціонували як державні госпрозрахункові підприємства, що знаходилися в підпорядкуванні місцевих Рад в системі побутового обслуговування населення.
Основним завданням діяльності ломбардів є надання населенню позик під заставу предметів особистого користування і домашнього вжитку, а також збереження цих предметів за невелику платню. Під заставу береться, як правило, майно, яке можна швидко реалізувати. Застава забезпечує в даному випадку повернення кредиту. Страхування прийнятого майна відбувається за рахунок заставодавця.
Споживчі кредити надаються й такими небанківськими установами, як кредитні спілки, каси взаємодопомоги, кредитні кооперативи. Усі вони є громадськими організаціями, створеними на добровільних засадах на основі залучення особистих заощаджень для взаємного кредитування. Ці кредитні установи, як правило, не мають на меті одержання прибутку, тому надають позики безвідсоткові або під мінімальні відсотки. Кредитні спілки працюють з тими верствами населення, які в силу економічних причин не можуть отримати позику в банку.
Специфічну роль у системі споживчого кредитування відіграють пункти прокату. В Україні традиційно найпоширенішими є кредитні послуги, що надаються прокатними пунктами при підприємствах
Комерційні банки постійно прагнуть надавати своїм клієнтам нові, зручніші кредитні послуги в сфері споживчого кредитування. В Україні новими видами грошових банківських споживчих позик вважаються чековий кредит і банківські кредитні картки.
Чековий кредит — це вид споживчого кредиту, при якому надання позики здійснюється при відкритті окремого чекового рахунка. В банківській практиці використовуються два основні різновиди чекового кредиту — кредитування з овердрафтного рахунка (при від'ємному сальдо на поточному рахунку) та кредитування на основі використання спеціального чекового рахунка і спеціальних банківських чеків. Овердрафт, як зазначалося вище, — це кредит, який надається банком автоматично у разі утворення на поточному рахунку клієнта дебетового сальдо. Величина позики за овердрафтом визначається під час відкриття рахунка і не може перевищувати наперед визначеної суми. При овердрафтному чековому рахунку наперед обумовлюється автоматичне надання банком кредиту в момент вичерпання залишку на рахунку
Використання клієнтом чеків призводить до зменшення ліміту кредитування. Банк дозволяє власникові рахунка виписувати чеки на суму лише в межах встановленого ліміту.
Додаткові внески на чековий рахунок відновлюють ліміт кредитування. Якщо додаткові внески не надходять, ліміт кредитування вичерпується і спеціальний чековий рахунок закривається.
Чековий кредит є вигідним видом споживчого кредитування як для фізичної особи, так і для банку. Його організація не вимагає значних витрат; чековий кредит легко піддається банківському контролю.
Найпоширенішим в сучасних умовах у західних країнах є такий вид банківського споживчого кредиту, як кредитування за допомогою кредитної картки. Основна перевага кредитної картки, яка й робить її надзвичайно популярною серед населення, є зручність у практичному користуванні. Кредитна картка — це іменний (з ідентифікатором власника) грошовий оплатно-розрахунковий банківський документ, який використовується для надання споживчого кредиту. Кредитні картки виготовляють з матеріалу, важкодоступного для підробки. Нині в розвинутих країнах світу кредитні картки вийшли на перше місце як засіб розрахунку в сфері споживання. Сьогодні кредитні картки в грошовій сфері замінили готівку і чеки: розрахунки за товари і послуги проводяться позичальником в рахунок своєї кредитної картки. Використання кредитних карток значно полегшує умови надання споживчого кредиту.
Потенціальні можливості використання кредитних карток досить великі. В України роль банківських і небанківських кредитних карток на вітчизняному ринку зростатиме з розширенням ринку споживчого кредиту.
3 організація банківського кредитування
Кредитування — складний і багатогранний банківський процес. Він потребує серйозної і детальної організації, значної аналітичної роботи. Правильна організація банківського кредитування створює фундамент для здійснення всіх інших напрямків діяльності комерційних банків. Саме від того, як організовано кредитний процес, багато в чому залежить ефективність діяльності банку в цілому.
Шляхом організації забезпечується функціонування і розвиток системи банківського кредиту, чіткий взаємозв'язок її складових та окремих ланок, раціональна структура управлінських органів банку і належна якість самих кредитних операцій. Засобами організації банківського кредитування є координація різних ланок, визначення послідовності управлінських рішень у кредитній сфері, регламентація умов здійснення кредитного процесу, коригування технології кредитних операцій з урахуванням наукових розробок і наявного практичного досвіду.
3.1 Формування кредитних ресурсів
Здійснювати операції з кредитування господарських суб'єктів і населення банк може лише за наявності відповідних кредитних ресурсів. У цьому плані депозитні операції, тобто операції із залучення коштів на вклади, можуть розглядатися як органічна складова кредитної політики банку в цілому. Між кредитними ресурсами і кредитними вкладеннями існує безпосередній зв'язок. Обсяг кредитних ресурсів, їхня структура, терміни використання мають відповідати таким же параметрам кредитних вкладень.
Для більшості комерційних банків депозити (вклади) є головним видом пасивів і важливою передумовою проведення активних кредитних операцій.
Кредитні ресурси — кошти, що є у розпорядженні банків і використовуються ними для кредитних операцій. Банки не в змозі стабільно розвивати кредитні операції в умовах обмеженості ресурсної бази.
Кредитні ресурси банку поділяються на власні та залучені. Власні ресурси — це кошти статутного, резервного, страхового та інших фондів банку, що утворюються за рахунок прибутку, а також нерозподілений протягом року прибуток. Головне ж місце в складі кредитних ресурсів комерційного банку посідають залучені кошти. Це кошти клієнтів на поточних рахунках; депозити юридичних і фізичних осіб; залишки на кореспондентських рахунках; кошти, що їх залучають з міжбанківського ринку (міжбанківський кредит); кошти, отримувані від продажу цінних паперів тощо. Одним з найбільш надійних джерел ресурсів для комерційного банку, підтримання його ліквідності є депозитні вклади.
Власні та залучені кошти є основними джерелами фінансування кредитних ресурсів комерційних банків. У перелік пасивних операцій, на право здійснення яких комерційні банки в Україні повинні отримати ліцензію НБУ, включені: залучення депозитів юридичних осіб; залучення депозитів фізичних осіб; отримання кредитів від банків; випуск цінних паперів (облігацій, ощадних сертифікатів тощо).
Для комерційних банків гострим є питання оптимізації структури кредитних ресурсів і вкладень за сумами і за термінами. НБУ рекомендує при аналізі балансового звіту комерційного банку використовувати коефіцієнт співвідношення позик і депозитів. Цей коефіцієнт характеризує здатність банку залучати депозити для підтримки своїх кредитних операцій та його можливість давати в кредит ці депозити. Більш високий рівень цього співвідношення відображає більший елемент ризику: можуть мати місце менша ліквідність, негативні економічні умови внаслідок відпливу депозитів. Навпаки низький рівень цього коефіцієнта відображає недостатні можливості кредитування або небажання банку брати на себе ризик при наданні позик.
Значна частина кредитних ресурсів комерційних банків залучається на основі депозитних операцій. Депозитом (вкладом) вважаються тимчасово залучені грошові кошти фізичних та юридичних осіб або цінні папери, надані банкові на чітко визначений строк і за відповідну плату (під відсоток). Депозит — це кошти, що надаються фізичними чи юридичними особами в управління банку (фінансовій організації). Депозит оформляється відповідною угодою. У широкому розумінні депозит можна розглядати як кредит, який надає власник депозиту іншим клієнтам банку через посередництво цього банку.
Важливим джерелом кредитних ресурсів є кредити, отримані від інших банків на міжбанківському кредитному ринку. Міжбанківське кредитування здійснюється в межах кореспондентських відносин банків і має, в основному, короткостроковий характер.
Операції з розміщення банком коштів на депозит в інших банках вважаються активними депозитними операціями. Пасивні депозитні операції — це операції із залучення банком коштів на депозит.
До залучених банківських коштів відносять також гроші, депоновані з метою забезпечення гарантії платежів при розрахунках акредитивами і чеками.
.Комерційні банки спрямовують свою діяльність на розширення спектра послуг щодо залучення коштів клієнтів на банківські рахунки. Банками гарантується таємниця вкладів, їх збереження і видача на першу вимогу вкладника.
3.1.1 Класифікація депозитів
Міжнародна банківська практика розглядає депозити набагато ширше — як всі можливі види і форми внесення (залучення або розміщення) грошових коштів на рахунки банку. Суму депозиту, на яку згідно з умовами депозитної угоди нараховуються відсотки, заведено називати номіналом депозиту.
Суб'єктами відносин щодо обслуговування депозитів виступають:
— комерційні банки як позичальники;
— підприємства (фірми, організації), банки та інші кредитні установи, фізичні особи — власники коштів як кредитори.
Власник депозиту є депонентом.
Об'єктом депозитних операцій є внески, які на певний час залучаються на депозитні рахунки в банк. Це кошти, передані на умовах, визначених двосторонньою угодою.
Депозити заведено поділяти на такі:
— до запитання;
— строкові на визначений термін;
— ощадні внески населення;
— ощадні (депозитні) сертифікати.
Депозити до запитання — це зобов'язання, які не мають конкретного строку. Вклади до запитання можуть бути вилучені в будь-який час на першу вимогу вкладника. Це кошти, що знаходяться на поточних, бюджетних рахунках комерційних банків і використовуються власниками залежно від потреби в цих коштах. Умови сплати відсотків за залишками коштів за такими рахунками визначаються у двосторонніх угодах при відкритті цих рахунків. За вкладами до запитання нараховується низький відсоток.
Внески до запитання розмішують ті, кому потрібні кошти в ліквідній формі для здійснення поточних розрахунків. До даного виду депозитів входять також так звані чекові депозити, при яких кошти знімаються з рахунку за допомогою чеків.
Строкові депозити — це зобов'язання, які мають певний строк. Це кошти, що зберігаються на депозитних рахунках у банку протягом строку, визначеного у депозитній угоді. Як правило, внески на визначений строк розміщуються у великих сумах. Банки виплачують за строковими депозитами більш високий відсоток, ніж за депозитами до запитання. Збереження коштів на строкових депозитах вигідно як клієнту, так і банку. Банки користуються залученими коштами протягом тривалого і, головне, наперед обумовленого (відомого їм) терміну. Це дає банку можливість збільшувати обсяги кредитних ресурсів.
До строкових депозитів у банківській практиці відносять депозити овернайт — депозити, залучені банком на строк не більше одного операційного дня (без урахування неробочих днів банку). Строковими депозитами є також кошти, отримані від інших комерційних банків як депозит (вклад) на конкретний строк.
Різновидом довгострокових депозитів на визначений термін є депозитні сертифікати. Депозитний (ощадний) сертифікат — це письмове свідоцтво комерційного банку про депонування грошових коштів, що засвідчує право вкладника або його правонаступника на отримання після закінчення встановленого строку суми внеску та відсотків за ним; це письмове свідоцтво банку про внесення депонентом грошових коштів на депозит. Випуск ощадних (депозитних) сертифікатів за своїм економічним змістом подібний до залучення будь-якого іншого строкового депозиту.
Ощадні вклади — це вклади населення, розміщувані у банках з метою зберігання і нагромадження. Для цього виду депозиту характерно наявність спеціальної ощадної книжки, яка видається банком вкладникові і в якій фіксуються операції з ощадним вкладом. Власник, як правило, зобов'язаний пред'явити ощадну книжку, щоб покласти гроші на рахунок або зняти їх. У нашій країні на обслуговуванні ощадних вкладів населення спеціалізується Ощадний банк.
У загальній системі банківських депозитів виділяють також так звані спеціальні вклади. До них належать: кошти, зарезервовані на окремих рахунках для проведення акредитивних розрахунків та розрахунків за допомогою лімітованих чекових книжок; кошти для факторингових операцій; кошти для міжбанківських розрахунків; кредиторська заборгованість тощо.
Важливе значення мають міжбанківські депозити, які надаються в межах кореспондентських відносин між банками. Тимчасово вільні кошти у банку виникають через відсутність необхідного попиту на кредитному ринку або невигідність розміщення кредитних ресурсів серед клієнтів. Часто міжбанківські депозити відіграють роль інструмента налагодження більш тісних і довірливих кореспондентських відносин між банками.
3.1.2 Механізм здійснення депозитних операцій
Mexaнізм залучення комерційними банками України коштів (як у національній, так і в іноземній валюті) юридичних і фізичних осіб на депозитні рахунки і випуску ощадних (депозитних) сертифікатів регулюється Правилами здійснення депозитних операцій для банківських депозитів (затверджено постановою Правління НБУ від ЗО червня 1998 р. за № 250).
Депозитні операції — це операції із залучення або розміщення коштів на депозит.
Залучення депозитів (вкладів) юридичних і фізичних осіб оформляється банком шляхом відкриття строкового депозитного рахунка з укладенням договору банківського вкладу (видачею ощадної книжки) або видачі ощадного (депозитного) сертифіката. За договором банківського депозиту (вкладу) комерційний банк, який прийняв кошти від вкладника, зобов'язується виплатити вкладникові суму депозиту (вкладу) та нараховані відсотки на умовах та у порядку, що передбачені договором. Договір банківського вкладу має бути укладений письмово.
Правові відносини між банком і клієнтом виникають у момент укладення депозитного договору обома сторонами і діють до повного виконання взаємних зобов'язань. Банк гарантує клієнту збереження таємниці вкладу.
Депозитний договір засвідчує право комерційного банку управляти залученими від юридичних і фізичних осіб коштами та право вкладників отримати в чітко визначений строк суму депозитного вкладу і відсотків за його користування. Сторонами депозитного договору є юридичні та фізичні особи, які набувають прав і беруть на себе зобов'язання за договором. Предмет депозитного договору — умови, які характеризують надання банком послуги клієнтам при проведенні депозитних операцій.
Основними реквізитами та умовами депозитного договору мають бути:
— назва та адреса банку, який приймає депозит (вклад);
— назва та адреса власника коштів;
— дата внесення депозиту;
— сума депозиту;
— дата вимоги вкладником своїх коштів;
— відсоткова ставка за користування депозитом (комерційний банк може залишити за собою право змінювати відсоткову ставку відповідно до зміни облікової ставки НБУ з відповідним повідомленням про це вкладника. У разі незгоди вкладника договір може бути змінений або розірваний відповідно до чинного законодавства України);
— зобов'язання банку повернути суму, яка внесена на депозит;
— підписи сторін: керівника виконавчого органу банку або уповноваженої на це особи та вкладників (для юридичної особи — керівника або уповноваженої на це особи; для фізичної особи — власника коштів або уповноваженої на це особи).
Зобов'язання клієнта за депозитним договором полягають у своєчасному перерахуванні грошових коштів на депозитний рахунок банку; зобов'язання банку — прийняти грошові кошти на депозитний рахунок, нараховувати відсотки, забезпечити повне збереження суми внеску і повернути її після закінчення строку дії договору або достроково за заявою клієнта. Клієнт, як правило, має право довкладати (частково списувати) грошові кошти чи нараховані відсотки, якщо це передбачено умовами депозитного договору.
Кожний комерційний банк повинен приділяти першочергову увагу сучасним технологіям управління депозитами (вкладами) і заощадженнями юридичних і фізичних осіб. Важливе значення має застосування банками різноманітних святкових, новорічних, відпускних, податкових та інших строкових внесків з метою нагромадження коштів, достатніх, наприклад, для купівлі новорічних подарунків (або подарунків на інші свята), оплати видатків на час відпустки тощо.
При здійсненні депозитних операцій банк приймає грошові кошти клієнтів на відповідні балансові рахунки, що визначені планом рахунків бухгалтерського обліку. Депозитний рахунок — це рахунок, який банки відкривають юридичним або фізичним особам для розміщення вільних коштів на депозити з нарахуванням відсотків за депозити.
Депозитні рахунки відкриваються на підставі укладеного депозитного договору між власником рахунка та установою банку на визначений у договорі строк. Кошти на депозитні рахунки перераховуються з поточного рахунка господарських суб'єктів і після закінчення строку зберігання повертаються на цей же поточний рахунок. Відкриття одного депозитного рахунка на двох або декількох осіб не допускається.
Для фізичних осіб банки відкривають вкладні рахунки (ощадні вклади). Вкладниками комерційних банків можуть бути громадяни України, іноземні громадяни і особи без громадянства. Вкладні рахунки відкриваються з видачею вкладникові вкладного документа. Таким документом може бути ощадна книжка (іменна чи на пред'явника), ощадний сертифікат, інший виданий банком документ, що засвідчує укладення з банком договору ощадного вкладу.
Для комерційного банку вклади "до запитання" є нестабільними, що обмежує можливість і сферу їх використання. У зв'язку з цим відсоткова ставка за вкладами до запитання завжди менше ставки за строковими депозитами. Банк може вимагати від власників такого рахунка підтримання на ньому заздалегідь обумовленого залишку грошових коштів.
Згідно з Порядком нарахування, обліку, виплати і утримання процентів та відображення їх на рахунках бухгалтерського обліку в установах банку (постанова правління НБУ № 155 від 16 вересня 1994 р.) відсотки за депозитними рахунками нараховуються за календарне число днів. Нарахування відсотків за депозитними вкладами проводиться з дня внесення грошей на рахунок або з дня надходження перерахувань на кореспондентський рахунок установи банку.
3.1.3 Відсотки за депозитами та контроль за депозитними операціями
Залучення коштів на депозит здійснюється за певною відсотковою ставкою. Відсоток — це засіб стимулювання залучення депозитів (вкладів) у банк. Розмір відсоткової ставки за депозитами визначається двома основними чинниками: 1) сумою вкладу; 2) строком розміщення коштів.
Ставка депозитного відсотка є відношенням суми грошових коштів, що сплачуються у вигляді відсотка, до суми коштів, які одержані у вигляді депозиту. Порядок нарахування і виплати відсотків, розмір відсоткової ставки за вкладом обумовлюються в депозитному договорі. Відсоток має стимулювати вкладників до тривалого збереження грошових коштів на банківських рахунках, тобто збереження коштів в організованих формах.
Вкладники при прийнятті рішення про розміщення власних коштів на депозитах керуються насамперед трьома основними міркуваннями: надійність банку; рівень відсоткової ставки за вкладами; якість обслуговування клієнтів. Як правило, у вітчизняній банківській практиці проявляється тенденція: чим стабільніше і надійніше банк, тим меншою мірою він прагне встановити максимально високі відсоткові ставки за депозитами. І навпаки, маловідомі банки пропонують максимальні відсоткові ставки, прагнучи залучити більше вкладів.
Управління "депозитним портфелем" (тобто депозитами, залученими банком) — важлива складова банківської діяльності. Величина відсоткової ставки має забезпечувати банкові отримання максимально можливого прибутку при мінімальному ризику. У кількісному вираженні відсоткова ставка за депозитами має бути вище рівня інфляції. Проте на практиці в Україні рівень банківського відсотка за депозитами часто є нижчим від рівня інфляції. Така ситуація знижує довіру населення і підприємств до вітчизняних комерційних банків. У розрахунках відсотків за депозитними операціями передбачається використання двох фінансових механізмів:
— розрахунки на основі простих (номінальних) відсотків;
— розрахунки на основі складних (фактичних) відсотків;
При використанні простої (номінальної) відсоткової ставки, нарощена сума депозиту розраховується шляхом множення номіналу депозиту (без врахування отриманих раніше відсотків) на множник нарощення. Розрахунок нарощеної суми депозиту здійснюється за формулою
S = P(1 + rn),
де S — нарощувана сума депозиту наприкінці періоду n, тобто номінал депозиту плюс відсотки; P — сума номіналу депозиту;
(l + rn) — множник нарощення;
г — річна відсоткова ставка (в сотих частках);
n — строк депозиту у роках.
Сума нарахованих відсотків за депозитом при використанні складної (фактичної) річної відсоткової ставки розраховується за формулою
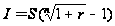 ;
де I — сума відсотків за поточний період;
S — нарощена сума депозиту наприкінці попереднього періоду, тобто номінал депозиту плюс відсотки;
г — річна фактична відсоткова ставка;
n — кількість періодів, за які нараховуються відсотки за депозитом.
Нарахування простих відсотків здійснюється на сальдо за рахунком за фактичний строк зберігання коштів із врахуванням змін відсоткової ставки за договором. Нарахування складних відсотків ("відсотків на відсотки") здійснюється на сальдо за рахунком і нараховані раніше відсотки із врахуванням змін відсоткової ставки і строку розміщення коштів. Розрахунок доходу при складному відсотку ґрунтується на геометричній прогресії ("відсоток на відсоток").
Процес нарощування депозиту за рахунок відсотків за депозитом називається капіталізацією відсотків. Наступне нарахування здійснюється на суму депозиту з урахуванням відсотків. У разі капіталізації сума депозиту і нарахованих за ним відсотків повертається депоненту при погашенні депозиту.
Нарахування відсотків починається з наступного дня після надходження грошової суми на депозитний рахунок клієнта та проводиться шляхом множення денного залишку на рахунку на денну відсоткову ставку.
Отже банк може використовувати у своїй діяльності один з двох методів нарахування відсотків: 1) метод рівних частин; 2) актуарний метод.
У разі використання методу рівних частин при нарахуванні відсотків за депозитом за кожний період нарахування застосовується проста (номінальна) відсоткова ставка. При цьому не враховуються нараховані раніше відсотки. Відсотки за актуарним методом розраховуються з використанням складної (фактичної) відсоткової ставки, тобто з урахуванням нарахованих раніше відсотків. У своїй діяльності комерційний банк може використовувати лише один з цих методів нарахування відсотків.
У банківській практиці відсотки сплачуються депоненту, як правило, по закінченні певного періоду, передбаченого депозитною угодою, тобто за період. У цьому випадку номінальна сума депозиту і сума, що перераховується на депозитний рахунок, збігаються. У разі сплат відсотків на період банк сплачує депоненту відсотки в момент внесення коштів на депозит, тобто авансом. Цей метод застосовується, насамперед, при обліку дисконтних ощадних (депозитних) сертифікатів. Тут величина дисконту є сумою відсотків, що сплачена депоненту авансом. Сума цього дисконту амортизується протягом терміну дії депозитного договору. Амортизація відсотків — це процес віднесення сум сплачених авансом відсотків за депозитами на витрати (доходи) на систематизованій основі. У разі сплати відсотків на період номінал депозиту буде більше, ніж отримана від депонента сума. Протягом строку дії депозитної угоди сума авансованих відсотків має бути повністю замортизована.
У сучасних умовах комерційні банки в Україні проводять самостійну депозитну відсоткову політику. НБУ регулює відсоткову ставку шляхом встановлення офіційної облікової ставки. Із зміною облікової ставки НБУ комерційні банки вимушені змінювати й відсоткові ставки за депозитами. При формуванні свого депозитного портфеля комерційні банки беруть до уваги норми обов'язкових резервів (резервних вимог НБУ).
Управління депозитними операціями — це сукупність стратегічних і тактичних заходів, які проводить комерційний банк з метою залучення тимчасово вільних грошових коштів клієнтів, та утворення на цій основі кредитних ресурсів. Надійність і сталість джерел формування кредитних ресурсів забезпечується на основі багатоманітності видів та умов (аж до індивідуалізації) проведення депозитних операцій стосовно конкретних юридичних і фізичних осіб.
Ефективне управління депозитними Операціями передбачає розширення мережі та видів депозитних рахунків, задоволення потреб клієнтів в найрізноманітніших банківських послугах, забезпечення гарантій вкладень через систему страхування депозитів тощо.
Стратегічні інструменти управління депозитами банку включають заходи, спрямовані на зміцнення його позицій на депозитному ринку, що передбачає врахування всього комплексу чинників, які створюють зовнішнє середовище для банківської діяльності. Тактичні інструменти управління депозитними операціями у банку включають заходи поліпшення внутрішньої організації депозитної роботи: вдосконалення правил і порядку здійснення депозитних угод, поліпшення роботи персоналу банку, який займається пасивними операціями, пошук нових форм роботи з клієнтами, зменшення ймовірності ризику та нераціональних рішень тощо.
У стратегічному плані управління депозитною діяльністю банку спирається на маркетинг депозитного ринку, регулювання попиту і пропозиції депозитних послуг. У тактичному плані управління депозитними операціями банку передбачає, насамперед, налагодження чіткого моніторингу кількості та якості свого депозитного портфеля.
Специфічною рисою депозитних операцій є активна роль клієнта банку, який самостійно визначає величину вкладу, тобто частку своїх доходів, яку він спрямовує на заощадження
Подорожчання депозитів призводить і до подорожчання кредитних ресурсів банку. Тому прагнення банку до максимального задоволення потреб вкладників мають обмежуватися майбутніми можливостями прибуткового розміщення залучених ресурсів під більш високий, порівняно з депозитами, відсоток. Для реалізації цього завдання комерційні банки встановлюють мінімальну суму строкового депозитного вкладу, мінімальний термін, на який вкладаються грошові кошти, річну відсоткову ставку, періодичність виплати відсотка (щомісячно, щоквартально, по закінченні строку) тощо.
Ефективне управління депозитними операціями створює умови для оптимального ресурсного регулювання в комерційному банку.
Пасивні операції комерційного банку органічно пов'язані з активними операціями. Банківський менеджмент невіддільний від забезпечення ефективних взаємозв'язків пасивних і активних операцій банку. Залучення грошових коштів на депозити в банк втрачає будь-який сенс, якщо немає надійних каналів їх наступного прибуткового розміщення.
Комерційний банк відповідає перед вкладником за зобов'язаннями, що випливають з депозитного договору, власними коштами, майном і всіма належними активами.
Надійна та ефективна система гарантування вкладів створює умови для захисту інтересів вкладників на випадок неплатоспроможності чи банкрутства банку, зменшення ризику кризи банківської системи внаслідок втрати ліквідності через масове зняття депозитів, підвищення ефективності управління грошово-кредитною сферою економіки внаслідок збільшення обсягу депозитів.
Питання фінансового контролю за депозитними операціями визначаються чинним законодавством, нормативними актами НБУ і внутрішніми документами банку. Бухгалтерський облік залучення та розміщення депозитів, сплати витрат та отримання доходу за ними здійснюється за відповідними групами балансових та позабалансових рахунків.
Внутрішній бухгалтерський контроль за депозитними операціями має бути побудований таким чином, щоб гарантувати, що: 1) депозити прийняті на умовах щодо строків і лімітів згідно з правилами і нормами, схваленими правлінням банку; 2) всі депозити прийняті на підставі та відповідно до відсоткової ставки, яка застосовується у банку; 3) всі бухгалтерські записи, проведені за депозитними рахунками, вірно відображені у бухгалтерському обліку.
У кожному банку має бути створена система реєстрації депозитів, мста застосування якої — забезпечити вірний та своєчасний запис у бухгалтерському обліку суми за депозитами, дати нарахування і сплати відсотків, дати погашення депозитів та відсоткові ставки. Нарахування відсотків і здійснення відповідних записів у бухгалтерському обліку банку має періодично перевірятися особами, які не причетні до нарахування. Відсотки, відображені на окремих аналітичних рахунках відсоткових витрат (доходів), мають бути вивірені із сумою відсотків, сплачених депонентові або отримані від банку.
Гарантією успішного управління депозитними операціями є взаємовигідні відносини між банком і клієнтом. Щоб збільшити депозитні залучення, банк повинен ретельно і постійно вивчати інтереси і запити вкладників — юридичних і фізичних осіб
3.2 Кредитний процес в комерційному банку
Кредитування — основна функція комерційного банку. Тому чітке розуміння сутності кредитного процесу та принципів його організації, вміле їх використання на практиці має важливе значення для ефективної діяльності банку. Всі питання, що пов'язані з банківським кредитуванням, вирішуються позичальником і банком шляхом укладання кредитного договору. У кредитному договорі визначається також величина відсоткової ставки, під якої залежить розмір прибутку банку.
Кредитний процес — це рух банківського кредиту як послідовний перебіг його організаційних стадій (етапів). У ході кредитного процесу відбувається послідовна зміна стадій механізму банківського кредиту. Комерційні банки можуть надавати кредити всім суб'єктам господарської діяльності незалежно від їхньої галузевої приналежності, статусу, форм власності за наявності у них реальних можливостей та правових форм забезпечення своєчасного повернення кредиту та сплати відсотків за користування кредитом. У теорії та практиці кредитування виокремлюють, як правило, сім основних стадій кредитного процесу, управління якими банк повинен ретельно організовувати:
1) розгляд заявки позичальника на отримання кредиту;
2) аналіз фінансового стану (кредитоспроможності) клієнта;
3) розробка умов позики; підготовка та укладання кредитного договору;
4) визначення порядку забезпечення кредиту, гарантій повернення позики;
5) процедура надання позики;
6) процедура погашення позики;
7) контроль за кредитною операцією.
Перша стадія кредитного процесу включає аналіз і попередній відбір заявок на отримання кредиту. Для цього проводиться науково обґрунтована експертиза доцільності надання позики. Головне завдання кредитних працівників комерційного банку на цій стадії — зібрати найповнішу інформацію про потенціального позичальника.
На другій стадії кредитного процесу банк визначає кредитоспроможність і фінансове становище клієнта. Кредитні працівники повинні оцінити: якою мірою потенційний позичальник здатний повністю і в строк розрахуватися за своїми борговими зобов'язаннями. Чим точніше банк зуміє визначити кредитоспроможність клієнта, тим ширше можливості банку для зниження кредитного ризику.
На третій стадії кредитного процесу банк приймає кінцеве рішення про можливість, умови і форми надання позики. Оцінка майбутньої кредитної операції здійснюється на підставі проведення техніко-економічного обґрунтування позики. Завершується ця стадія оформленням і укладанням кредитного договору, який стає для банку засобом управління подальшими стадіями кредитного процесу.
Четверта стадія кредитного процесу пов'язана із визначенням умов забезпечення повернення кредиту. У центрі розв'язання даної проблеми знаходиться обґрунтований вибір об'єкта (предмета) застави. Для цього має бути