Економічна оцінка кредитного процесу
На п'ятій стадії кредитного процесу банк на основі кредитного договору здійснює процедуру надання позики. Конкретний спосіб надання кредиту, а також вид позичкового рахунку визначається особливостями цієї кредитної операції. Процедура надання позики має бути зручною, оперативною і взаємовигідною для банку та позичальника.
Шоста стадія кредитного процесу — повернення позики з відсотками та завершення кредитної операції. Конкретний спосіб погашення позики обумовлюється у тексті кредитного договору. В умовах фінансової кризи і збільшення взаємної дебіторсько-кредиторської заборгованості господарських суб'єктів банк повинен приділяти постійну увагу повному і своєчасному виконанню кредитних договорів щодо погашення наданих позик. Усі випадки непогашення позик мають детально аналізуватися кредитними працівниками, щоб у майбутньому не допускати подібного.
Сьома стадія є специфічною в тому плані, що банківський контроль та управління кредитним процесом здійснюється на кожній його стадії. Систематичний моніторинг стану кредитного процесу, що поєднується з постійним аналізом якості кредитного портфеля банку посідає одне з центральних місць у системі банківського менеджменту. Головне завдання, яке вирішується на заключній стадії, — розробка нагальних практичних пропозицій і рекомендацій щодо вдосконалення кредитної політики комерційного банку.
У структурі будь-якого комерційного банку функціонує кредитне управління (відділ), яке безпосередньо веде роботу з клієнтами з питань кредитування.
3.2.1 Кредитний договір
Кредитний договір — цивільно-правовий документ, який визначає взаємні юридичні права і зобов'язання та економічну відповідальність комерційного банку і клієнта (позичальника) з приводу проведення кредитної операції. Кредитні відносини між кредитором (банком) і позичальником обов'язково набувають договірного характеру. В правовій державі має забезпечуватися повноцінна правова основа кредитного процесу. Здійснення кредитного обслуговування на договірній основі передбачається Законом України "Про банки і банківську діяльність.
Згідно із Цивільним кодексом України основною відмінністю між кредитним договором і договором позики є безвідплатний характер останнього. Позичальник за договором позики не сплачує позикодавцеві відсотків за позику, що є обов'язковою й істотною умовою кредитного договору.
Кредитні договори укладаються в письмовій формі і не можуть змінюватися в односторонньому порядку без згоди сторін. Стороною за кредитним договором є банк, а не кредитне управління (відділ) банку або інший його структурний підрозділ. У разі порушення цієї умови договір, укладений структурною одиницею банку від свого імені, вважається недійсним. Зміни в договір вносяться за погодженням обох сторін. Кредитний договір має бути підписаний повноважними особами сторін, які його укладають. Спірні питання щодо виконання договору у разі недосягнення згоди між сторонами розглядаються арбітражем або судом.
За своєю структурою кредитний договір має включати такі складові:
— преамбулу, в якій зазначаються найменування сторін та їх організаційно-правова форма;
— предмет і суму договору; (уточнюється мета кредиту, його сума, строк надання позики, величина річних відсотків; указується номер і дата договору);
— умови забезпечення кредиту вказується конкретно: договір застави, договір поруки (гарантія), цінні папери або інші документи; зазначається, що кредит, наданий банком, забезпечується всім належним позичальникові майном і коштами);
— порядок надання і погашення позики (розкривається конкретний механізм видачі і погашення позики із зазначенням терміну);
— зобов'язання банку і позичальника (банк зобов'язується відкрити позичальникові певний (вказується номер) позичковий рахунок для видачі кредиту; позичальник зобов'язується використати кредит на зазначені у договорі цілі та забезпечити повернення одержаного кредиту і сплату нарахованих відсотків із свого поточного рахунка у встановлені строки відповідно до строкових зобов'язань;
— права банку і позичальника (банк має право у разі недотримання позичальником умов договору розірвати його і достроково стягнути кредит зі сплатою штрафу — вказується розмір штрафу у відсотках до суми позички позичальник має право достроково розірвати договір, повністю повернувши одержаний кредит, включаючи відсотки за його користування, попередньо повідомивши про це банк);
санкції у разі невиконання умов договору;
порядок розгляду спірних питань (вони вирішуються згідно з чинним законодавством в арбітражному порядку);
— особливі умови (наприклад порядок внесення змін у договір; зміни у договорі оформляються додатковою угодою сторін);
— строк дії договору (строк дії кредитного договору встановлюється з дня надання кредиту і до повного погашення позики та відсотків за нею);
юридичні адреси та реквізити сторін;
підписи сторін.
До тексту кредитного договору часто включають так звані зобов'язальні умови, заборонні умови, а також обмежувальні умови. До зобов'язувальних умов відносяться умови, що покладають певні зобов'язання на керівництво підприємства-позичальника. Це, приміром, надання банкові через певні проміжки часу фінансових звітів підприємства, а також іншої необхідної фінансово-облікової інформації; підтримання позичальником фіксованої величини оборотного капіталу вище певного мінімального рівня; забезпечення стабільності керівного складу підприємства на час дії договору тощо. Заборонні умови — це дії, які позичальник зобов'язується не здійснювати під час кредитної операції без попереднього погодження із банком. Йдеться, наприклад, про заборону підприємству-позичальнику проводити реорганізацію і зміну юридичного статусу в період дії кредитного договору; заборону позичальнику на продаж або надання в оренду активної частини його основного капіталу; заборону виступати гарантом для іншого позичальника тощо. Обмежувальні умови кредитного договору дозволяють підприємству-позичальнику певні дії, але лише в заздалегідь встановлених межах. Це, приміром, обмеження величини дивідендів, які акціонерне товариство-позичальник має право виплачувати власним акціонерам під час реалізації кредитного договору; обмеження величини премій, доплат до заробітної плати, матеріальних допомог, що виплачуються працівникам підприємства-позичальника, тощо.
Кредитний договір може бути укладений як складанням одного документа, підписаного сторонами, так і шляхом обміну листами, телеграмами, телефонограмами та ін., підписаними стороною, яка їх надсилає. Факт укладання кредитного договору підкреслює добровільність участі сторін у даній кредитній операції.
Банк здійснює контроль за виконанням позичальником умов кредитного договору, за цільовим використанням позики, своєчасним і повним її погашенням. При цьому банк протягом усього строку дії кредитного договору підтримує ділові контакти з позичальником, зобов'язаний проводити перевірки стану збереження заставного майна, що повинно бути передбачено кредитним договором. У разі виявлення фактів використання кредиту не за цільовим призначенням банк має право достроково розірвати кредитний договір, що є підставою для стягнення всіх коштів у межах зобов'язань позичальника за кредитним договором у встановленому чинним законодавством порядку.
На договірних засадах шляхом укладання кредитних договорів визначаються також кредитні відносини між комерційними банками (міжбанківські кредити).
Чітке визначення умов кредитного договору дозволяє забезпечити ефективну взаємовигідну для банку і позичальника реалізацію кредитної операції на всіх її стадіях. Правильно складений кредитний договір служить для захисту інтересів як банку, так і клієнта-позичальника.
НБУ вимагає, щоб у кредитних договорах передбачалася конкретна відповідальність сторін за порушення умов їх угоди. Йдеться, насамперед, про відповідальність позичальника за несвоєчасне повернення кредиту та відсотків за його користування у вигляді стягнення кредитором пені за кожний день прострочення; відповідальність банку за несвоєчасне перерахування валюти кредиту у вигляді сплати позичальникові пені за кожний день прострочення; відповідальність позичальника за використання не за цільовим призначенням кредитів за рахунок отриманих від НБУ кредитних ресурсів або власних ресурсів комерційного банку у вигляді стягнення з позичальника штрафу у відсотках від розміру використаного не за призначенням кредиту.
3.2.2 Відсоткова ставка, нарахування, сплата і стягнення
Позичковий відсоток — плата, яку отримує кредитор від позичальника за користування останнім позиченими грошима. Ставка (або норма) відсотка — це відносний показник ціни банківського кредиту, що відображає відношення суми сплачених відсотків до величини позики. Комерційні банки як незалежні економічні суб'єкти мають право самостійно встановлювати рівень відсоткової ставки за кредитами залежно від попиту та пропозиції на кредитному ринку та рівня облікової ставки НБУ.
Банківський позичковий відсоток відображає економічні відносини перерозподілу і привласнення банком частини прибутку, що створюється на підприємствах-позичальниках внаслідок продуктивного використання наданої позики. У зв'язку з цим інтенсивність попиту на банківський кредит з боку господарських суб'єктів визначається, насамперед, рівнем і динамікою розвитку виробничого процесу та ступенем ділової активності товаровиробників.
Формування відсоткової ставки бататофакторний процес, який визначається багатьма чинниками. Серед них: рівень облікової ставки Національного банку, термін надання позики, особливості забезпечення позики, платоспроможність і авторитет позичальника, темпи інфляції, перспективи зміни ринкової кон'юнктури тощо. Сукупність цих чинників буде визначати межі диференціації кредитного відсотка. Головним чинником, що впливає на рівень відсоткових ставок, є ціна кредитних ресурсів. Чим дорожче банку обходиться формування кредитних ресурсів, тим вище відсоткова ставка. В сучасних умовах вирішальний вплив на ціну кредитних ресурсів здійснюють, насамперед, розміри депозитних ставок. За короткостроковими позиками ставка, як правило, вища, ніж за довгостроковими. Короткостроковими є кредити на поточну виробничу діяльність; вони, як правило, забезпечені товарами, які швидко реалізуються.
Суттєвий вплив на рівень відсоткової ставки здійснює інфляція. В умовах інфляційних очікувань комерційні банки змушені "страхувати" себе на випадок прискорення темпів інфляції шляхом збільшення ставок за кредитами. Позичковий відсоток за мінусом знецінення грошей часто називається "реальним відсотком". Використовується також поняття "від'ємний відсоток", який відображає умови випередження темпів знецінення грошей відносно темпів зростання позичкового відсотка.
У банківській практиці широко використовується термії "маржа". Маржа — це різниця між відсотковими ставками для процесу кредитування — це різниця між ставками виданих кредитів (ставки позичкового відсотка) і залучених депозитних коштів (ставки депозитного відсотка» Зрозуміло, ще маржа має бути такого рівня, щоби забезпечувати належну рентабельність комерційного банку і створювати фінансові ресурси для його розвитку. Проте банк, що орієнтується не довгострокові перспективи своєї діяльності, не розглядає максимізацію маржі як визначальну свою мету і першочергове завдання. Часто буває економічно вигідніше інше: створити пільгові умови для постійних клієнтів, сприяти розширенню їх кола, надавати допомогу в розвитку їхньої фінансово-господарської активності тощо. Робота на перспективу у сфері управління відсотковими ставками більшою мірою сприятиме забезпеченню ліквідності, рентабельності й розширенню діяльності комерційних банків.
Централізоване регулювання рівня відсоткових ставок здійснюється НБУ на базі зміни офіційної облікової ставки. Облікова ставка НБУ є нині одним із основних важелів регулювання фінансово-кредитної сфери національної економіки. Українські комерційні банки враховують цей важливий норматив у своїй кредитній діяльності.
Методика визначення облікової ставки НБУ базується на п'яти основних принципах:
— забезпечення позитивного реального рівня ставки відносно інфляції;
— встановлення у межах коридору ринкових відсоткових ставок комерційних банків за кредитами та депозитами;
— наближення до рівня міжбанківських відсоткових ставок у стабільній ситуації на грошово-кредитному ринку;
— урахування інших чинників (обмінний курс, ліквідність банківських установ, попит на кредит у кінцевих споживачів тощо);
— відповідність поточній політиці НБУ щодо регулювання грошово-кредитного ринку.
Підвищення облікової ставки спрямоване на скорочення видачі Національним банком кредитів комерційним банкам, а тим самим на зменшення обсягу кредитних ресурсів на грошово-кредитному ринку. Навпаки, для збільшення кредитних ресурсів в економіці НБУ знижує облікову ставку. Зниження облікової відсоткової ставки заохочує видачу кредитів.
У зв'язку з дією цього механізму відповідно до зміни облікової ставки НБУ відбувається й коригування відсоткових ставок у комерційних банках. Стимулювати розвиток виробництва може лише низька відсоткова ставка.
При визначенні конкретної величини відсоткової ставки комерційний банк ставить двояке завдання: по-перше, відшкодувати за рахунок відсотка всі свої витрати та отримати належний прибуток; по-друге, зацікавити клієнтів (позичальників) такою відсотковою ставкою, при якій вони брали б кредити саме в цьому банку.
Рівень відсоткової ставки за користування кредитом комерційні банки встановлюють також залежно від рівня ризику. Банківський ризик пов'язаний із можливістю економічних втрат у разі виникнення несприятливих для банку обставин. Відсотковий ризик — це небезпека фінансових втрат банку через перевищення відсоткових ставок, що виплачуються за залученими коштами, над ставками за наданими позичками. Відсотковий ризик виникає також внаслідок можливості втрат від несплати позичальниками відсотків за користування позичкою. В умовах кризової економіки закономірно має місце високий ризик неповернення позик.
Нарахування відсотків за кредитом здійснюється у такий спосіб. Припустимо, що банк надає у позику певну суму грошей Р. Виникає питання, якою буде сума грошей S через п років (тобто позика з відсотками при поверненні банку) за умови, що річна відсоткова ставка складає r %. У випадку простого відсотка* щорічно нараховується сума, яка дорівнює

Через п років загальна сума дорівнюватиме:
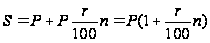
У випадку складного відсотка, тобто "відсотка від відсотка", після першого року майбутня вартість позики з відсотками, що має бути повернута банкові, становитиме:
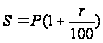
На наступний рік відсотки будуть нараховуватися вже від цієї суми і величина вкладу дорівнюватиме:
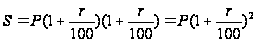
Через п років загальна сума позики з відсотками визначатиметься за формулою
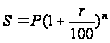
Розмір відсоткових ставок за кредитними операціями, порядок нарахування відсотків, порядок їх стягнення визначаються в договорі між банком і клієнтом.
Відсотки, як це визначено НБУ, нараховуються за календарне число днів, щомісячно в розмірі, передбаченому кредитним договором. В окремих випадках нарахування та стягнення відсотків може проводитись авансом у момент видачі позики.
Відсотки мають сплачуватися за фактичну кількість днів користування позичкою і нараховуватися на суму залишку заборгованості за позичкою. Якщо сума, що вноситься позичальником, недостатня для погашення строкового платежу, простроченої заборгованості, сплати нарахованих відсотків, то в першу чергу погашаються відсотки, потім прострочена заборгованість, а на суму, що залишилась після цього, погашається строковий платіж. Цей порядок обумовлюється при укладенні кредитного договору. Нарахування та стягнення відсотків за позичками, які видані індивідуальним позичальникам, здійснюється при надходженні від них платежів в погашення боргу. Нараховані відсотки мають відображатися в балансі установи банку в тому ж періоді, за який вони нараховані.
В установах банків нарахування відсотків здійснюється з використанням процентних чисел. Процентне число — це сума залишків заборгованості за позичкою за той період, за який проводиться нарахування відсотків. Залишки за неробочі дні беруться в тій же сумі, що й за попередній день. Одержана сума залишків перемножується на відповідну частину відсоткові ставки (1/12 від річної при підрахуванні залишків за місяць, 1/4 від річної — за квартал)
Відсоткові ставки та сума нарахованих відсотків записуються у відомість нарахованих відсотків, виводиться загальний підсумок за відомістю. Відомість нарахованих відсотків зберігається у документах дня за внутрішньобанківськими операціями разом із стрічками підрахунку залишків.
Комерційні банки зобов'язані проводити подальший контроль (вибірковий чи суцільний) за правильністю нарахування відсотків та віднесення їх на відповідні рахунки, а також правомірність віднесення сум нарахованих відсотків на доходи банку .^Х Технологія кредитування — це сукупність конкретних методів і прийомів, що використовуються в процесі здійснення кредитних операцій
3.3 Технологія банківського кредитування
Технологія банківського кредитування включає в себе системну оцінку ходу всього кредитного процесу в банку, та розгляд руху позики (вартості) в органічному зв'язку із певними організаційними формами та інституціональними структурами банківської діяльності. Реальне покращання ситуації у кредитній сфері неможливе в сучасних умовах на основі вдосконалення лише окремих відособлених ланок кредитного процесу; необхідне підвищення ефективності цілісної системи кредитних технологій. Важливим нормативним документом для комерційних банків в цьому плані є Положення про порядок формування та використання резерву для відшкодування можливих втрат за кредитними операціями банків, затверджене Постановою Правління НБУ № 279 від 06.07.2000 p.
На початковій стадії кредитного процесу економіст кредитного відділу банку розглядає заяву клієнта, особисто знайомиться з ним, вивчає всю необхідну документацію із загальною метою — сформувати об'єктивну характеристику даного потенційного позичальника. Важливе значення для банку має репутація клієнта, його чесність і порядність. Кредит може бути наданий лише на основі достатнього знання клієнта і впевненості в його кредитоспроможності.
У перелік обов'язкових документів, що надаються банкові для отримання кредиту, входить баланс підприємства-пози-чальника на останню дату або на декілька дат. Банк, як правило, вимагає, щоб до заяви на отримання кредиту були додані такі фінансові документи: звіти, бізнес-плани, податкові декларації, розрахунок техніко-економічного обґрунтування кредиту тощо. Для банку важливо, щоб клієнт міг надати й господарські договори, покладені в основу кредитної угоди. Важливе значення банки надають такому графіку надходження (виручка від реалізації, інші доходи) і платежів (розрахунки з постачальниками, розрахунки з бюджетом) потенційного позичальника. До різних груп клієнтів банк застосовує різні вимоги щодо надання конкретних документів і звітів для розгляду заяви на отримання кредиту (питання про доцільність надання позики). Постійні клієнти можуть бути звільненні від необхідності надання банкові певної частини документів.
Економістам кредитного відділу сенс навести довідки про позики, отримані клієнтом в інших банках. Йдеться про залишки коштів на позичкових рахунках клієнта, строки погашення позик, прострочену заборгованість, а також залишок коштів на поточному рахунку.
Новий для банку клієнт подає нотаріально завірені копії статуту та установчого договору або положення про господарський підрозділ разом із установчими документами. Економісти банку повинні впевнитися у тому, що клієнт зареєстрований як суб'єкт підприємницької діяльності в органах державної реєстрації.
У заяві на отримання кредиту зазначається: дата звернення до банку, дата отримання заяви, назва банку, назва позичальника та його поточний рахунок, сума позики, мета кредиту (найменування витрат і цінностей), строк кредиту, перелік документів, що додаються. В заяву включається також зобов'язання клієнта виконувати вимоги банку з питань кредитування. На бланку заяви банком вказується порядок погашення позики. Головне завдання початкового етапу кредитування — здійснення аналізу і попередній відбір заявок клієнтів на отримання кредиту. Це можливо тільки за умови ефективної обробки отриманої інформації. Обов'язковим є складання кредитної історії позичальника.
Після ознайомлення з документами економіст кредитного відділу банку проводить особисту бесіду з майбутнім позичальником.
Кредитному працівникові банку необхідно знати не лише наявний економічний стан підприємства-клієнта, а й результати діяльності даного підприємства за попередні роки. Йдеться про визначення передумов для одержання позики, спроможності своєчасно й повністю її погасити разом із відсотками, здатності потенційного позичальника виробляти та реалізовувати конкурентоспроможну продукцію (послуги, роботи) та ін. Економісти кредитного відділу комерційного банку повинні провести збір інформації, що відноситься до оцінки економічного стану клієнтів, обробку та аналіз зібраної інформації, її узагальнення і збереження для використання в майбутньому. Значне прискорення аналітичної економічної роботи досягається використанням спеціальних комп'ютерних програм з визначення рівня ефективності, діяльності підприємства — потенційного позичальника.
Багато інформації щодо клієнта дає особистий візит працівника банку на підприємство (фірму). Це особливо важливо для оцінки тих клієнтів, які вперше звертаються до даного банку. Програма відвідування клієнта на місці має бути детально продуманою і переслідувати конкретні цілі.
Підсумки проведеного аналізу економіст кредитного відділу подає у формі висновку на заяву клієнта. В ньому обґрунтовується згода на видачу позики або доцільність утримання від її надання.
3.3.1 Вивчення фінансового стану і кредитоспроможності позичальника
Банк до укладання кредитного договору здійснює попередній аналіз фінансового стану позичальника і вивчає його кредитоспроможність. Метою аналізу кредитоспроможності є оцінка результатів фінансової діяльності позичальника, на підставі якої банк приймає рішення щодо можливості надання кредиту або припинення кредитних відносин з даним клієнтом.
Кредитоспроможність позичальника — це його здатність повністю і своєчасно розрахуватися за своїми борговими зобов'язаннями.
Критерії оцінки фінансового стану позичальника встановлюються вітчизняними комерційними банками самостійно на підставі ґрунтовної і виваженої оцінки фінансової діяльності клієнта, проведеної за підсумками порівняльного аналізу балансів, звітів про фінансові результати та їх використання тощо. Позичальник має мати фінансові передумови для отримання позики і бути спроможним своєчасно повернути наданий йому кредит відповідно до умов кредитного договору. В кожному окремому випадку банк повинен визначити ступінь ризику, який він готовий взяти на себе.
НБУ рекомендує кожному комерційному банку розробити свою власну систему показників фінансової діяльності позичальників. Методика проведення оцінки фінансового стану позичальників оформляється окремим положенням і затверджується правлінням комерційного банку.
При проведенні оцінки кредитоспроможності клієнтів комерційні банки повинні розрізняти такі категорії позичальників: юридичні особи (крім комерційних банків); комерційні банки; фізичні особи.
Комерційний банк повинен щоквартально проводити оцінку фінансового стану позичальника. Сам факт визначення кредитоспроможності та фінансового стану клієнта має стимулювати підприємство-позичальника підвищувати ефективність своєї фінансово-господарської діяльності.
Для здійснення оцінки фінансового стану і кредитоспроможності позичальника — юридичної особи (крім комерційних банків) слід враховувати чітко визначені об'єктивні показники його діяльності, такі як: обсяг реалізації, прибуток та збитки; рентабельність; коефіцієнти ліквідності; грошові потоки (надходження коштів на рахунки позичальника) для забезпечення повернення позики та сплати відсотків за нею; склад та динаміку дебіторсько-кредиторської заборгованості тощо. Комерційний банк повинен враховувати також чинники, які багато в чому носять суб'єктивний характер: ефективність управління підприємством позичальника; ринкову позицію позичальника та його залежність від циклічних і структурних змін в економіці й галузі; наявність державних замовлень та державної підтримки позичальника; історію погашення кредитної заборгованості позичальника в минулому тощо.
НБУ рекомендує комерційним банкам використовувати для економічної оцінки діяльності позичальників таку систему фінансових коефіцієнтів:
— коефіцієнт загальної ліквідності, який характеризує, наскільки обсяг поточних зобов'язань за кредитами і розрахунками можна погасити за рахунок усіх мобілізованих оборотних активів;
— коефіцієнт абсолютної (термінової) ліквідності, який характеризує, наскільки короткострокові зобов'язання можуть бути негайно погашенні швидколіквідними грошовими коштами та цінними паперами;
— коефіцієнт співвідношення залучених і власних коштів (коефіцієнт автономності), який характеризує розмір залучених коштів на 1 гри. власних коштів;
— коефіцієнт фінансової незалежності, який свідчить про питому вагу власних коштів у загальній сумі заборгованості;
— коефіцієнт маневреності власних коштів, що характеризує ступінь мобільності використання власних коштів.
Крім способу оцінки кредитоспроможності позичальників на основі системи фінансових коефіцієнтів в банківській практиці можуть використовуватись й такі способи:
— на основі аналізу грошових потоків;
— на основі аналізу ділового ризику.
Оцінка кредитоспроможності позичальників на основі аналізу грошових потоків передбачає визначення чистого сальдо різних надходжень і видатків клієнта за певний період, тобто зіставлення припливу (прибуток, амортизація, створення резервів майбутніх витрат, вивільнення коштів, зростання кредиторської заборгованості, збільшення інших пасивів, отримання нових позик, збільшення акціонерного капіталу) і відпливу (додаткові вкладення коштів, скорочення кредиторської заборгованості, зменшення інших пасивів, відплив акціонерного капіталу, фінансові витрати, погашення позик) коштів. Для аналізу грошових потоків на підприємстві-позичальникові беруться фінансові дані як мінімум за три роки. Кредитоспроможним вважається підприємство, яке має стійке перевищення припливу над відпливом коштів.
Оцінка кредитоспроможності на основі аналізу ділового ризику передбачає виділення найвагоміших чинників ділового ризику (надійність постачальників, сезонність поставок, тривалість зберігання товарів, рівень цін на товари, ризик введення державою обмежень на вивіз і ввіз імпортних товарів тощо), їх формалізацію, оцінку в балах і визначення на цій основі класу кредитоспроможності того чи іншого конкретного позичальника. Аналіз ступеня ділового ризику у клієнта дозволяє банкові спрогнозувати достатність джерел погашення позики.
Оцінку фінансового стану позичальника — комерційного банку при міжбанківському кредиті НБУ рекомендує здійснювати на підставі: дотримання обов'язкових економічних нормативів та оціночних показників діяльності комерційного банку; наявності прибутку та збитків; аналізу якості активів і пасивів; створення резервів; виконання зобов'язань комерційним банком у минулому; якості банківського менеджменту тощо.
Під час оцінки фінансового стану і кредитоспроможності позичальника — фізичної особи НБУ рекомендує комерційним банкам враховувати: соціальну стабільність клієнта, тобто наявність власної нерухомості, цінних паперів і т. ін., роботи; сімейний стан; наявність реальної застави; вік і здоров'я клієнта; загальний матеріальний стан клієнта, його доходи та витрати; користування банківськими позиками у минулому та своєчасність погашення їх і відсотків за ними, а також користування іншими банківськими послугами; зв'язки клієнта з діловим світом тощо.
НБУ рекомендує комерційним банкам будувати та аналізувати динамічні ряди за кожним показником кредитоспроможності клієнта. Аналіз рядів динаміки дозволяє комерційному банкові простежити еволюцію фінансово-господарської діяльності позичальника та зробити припущення щодо його майбутнього стану.
Згідно з рекомендацією НБУ позичальники можуть бути поділені банком за рейтингом надійності на п'ять класів:
— клас "А" — фінансова діяльність позичальника дуже добра, що свідчить про можливість своєчасного виконання зобов'язань за кредитними операціями, зокрема погашення основної суми боргу та відсотків за ним відповідно до умов кредитної угоди;
— клас "Б" — фінансова діяльність позичальника цієї категорії близька за характеристиками до класу "А", але ймовірність підтримування її на цьому рівні протягом тривалого часу є низькою. Позичальники (контрагенти банку), віднесені до цього класу, потребують більшої уваги через потенційні недоліки, що ставлять під загрозу достатність надходжень коштів для обслуговування боргу;
— клас "В" — фінансова діяльність позичальника задовільна і потребує більш детального контролю. Надходження коштів і платоспроможність позичальника свідчать про ймовірність несвоєчасного погашення кредитної заборгованості в повній сумі і в строки, передбачені договором, якщо недоліки не будуть усунені;
— клас "Ґ" — фінансова діяльність позичальника незадовільна, і спостерігається її нестабільність протягом року; є високий ризик значних збитків; ймовірність повного погашення кредитної заборгованості та відсотків за нею є низькою;
— клас "Д" — фінансова діяльність незадовільна, є збитки; кредитна операція не забезпечена ліквідною заставою (або безумовною гарантією), ймовірність виконання зобов'язань збоку позичальника/контрагента банку практично нульова.
Реальні висновки та пропозиції за результатами оцінки кредитоспроможності позичальників дозволяють уникнути в процесі банківської діяльності невиправданих ризиків при здійсненні кредитних операцій.
3.3.2 Укладення кредитного договору
Оцінивши надійність фінансового стану позичальника та якість забезпечення кредиту, комерційний банк переходить до підготовки укладення кредитного договору і розробки його умов. Процес затвердження умов надання позики — одна з центральних складових технології банківського кредитування. При підготовці до укладення кредитного договору банк проводить так зване структурування кредиту, тобто визначає структурні компоненти майбутньої кредитної операції: вид кредиту, його суму й строк, способи видачі і погашення, забезпечення, відсоткову ставку та інші умови. Важливою проблемою для банку у зв'язку з цим є визначення ступеня допустимості і виправданості кредитного ризику та розроблення заходів, які знижують можливість втрат від проведення даної кредитної операції. Невірна оцінка ризику матиме несприятливі фінансові наслідки для банкуй
Кредитний ризик, тобто ризик невиконання позичальником зобов'язань за кредитними операціями, має підтримуватися в банківській практиці на належному і керованому рівні. Банк укладає кредитний договір, як правило, з тими позичальниками, які мають найвищу високу кредитоспроможність і можуть забезпечити своєчасне погашення позики за рахунок отриманих доходів. У разі укладання договору та надання кредиту позичальникові з недостатньою кредитоспроможністю банку доцільно вживати таких заходів щодо зниження кредитного ризику: зменшення розміру кредиту, що надається одному позичальнику; страхування кредитів; одержання достатнього забезпечення за виданими кредитами шляхом укладання договору застави на майно, цінні папери позичальника; надання позичальником поручительств, гарантій інших організацій; скорочення строків користування кредитом тощо.
НБУ встановлює розмір, порядок формування та використання резерву на можливі втрати за позиками комерційних банків. Класифікація виданих кредитів та оцінка кредитних ризиків здійснюються комерційними банками залежно від наявності відповідного реального забезпечення, а також кількості днів простроченої заборгованості.
Забезпечені кредити — це кредити, які мають забезпечення у вигляді ліквідної застави, реальна (ринкова) вартість якої перевищує кредитну заборгованість не менше як на 25%, або ті, які мають гарантію уряду України або банківську гарантію.
Недостатньо забезпечені кредити — це кредити, які мають забезпечення у вигляді ліквідної застави, реальна (ринкова) вартість якої становить не менше 60% від суми кредитної заборгованості; кредити, застраховані у встановленому порядку, та кредити, надані під гарантії, договори-поруки юридичних осіб.
Незабезпечені кредити — це кредити, які не мають забезпечення або за якими реальна (ринкова) вартість забезпечення становить менше 60 відсотків від суми кредитної заборгованості. Розробляючи умови майбутньої кредитної операції, банк повинен правильно визначити групу, до якої відноситься дана позика.
Будь-яка кредитна угода має сприяти створенню якісного і високоприбуткового кредитного портфеля банку. Банківські установи зобов'язані за станом на перше число кварталу (місяця) розглядати свій кредитний портфель з метою оцінки кредитних ризиків.
Правильне і точне визначення умов кредитного договору залежить від якості інформації, отриманої банком на попередніх стадіях кредитного процесу.
У кредитному договорі має бути передбачена чітка процедура розгляду і вирішення всіх самих складних проблем, що виникатимуть у процесі здійснення кредитної операції. Підготовку до укладення кредитного договору здійснюють кредитні комітети (у відділеннях та філіях — кредитні комісії) комерційних банків.
Умови кредитних договорів мають бути органічно взаємозв'язані. Серед них найістотніший вплив на майбутній хід реалізації кредитного процесу здійснюють: рівень концентрації кредитної діяльності банку в певних сферах (галузях) народного господарства; частка позик, що припадає на клієнтів з недостатньою кредитоспроможністю; прийняття в заставу цінностей, які по-різному реалізуються на ринку тощо. Оцінюючи умов кредиту, необхідно також враховувати й майбутні зміни економічної кон'юнктури в тій галузі, в яку буде спрямована отримана позикауЙдеться, насамперед, про реальність
Необхідне чітке визначення напрямків використання наданого кредиту: споживчі, промислові, на формування обігових коштів, інвестиційні, сезонні, на усунення тимчасових фінансових труднощів, проміжні, на операції з цінними паперами, імпортні та експортні і таке інше. Заведено виділяти кредити в поточну діяльність та кредити в інвестиційну діяльність. Кредити в поточну діяльність — це позики, надані позичальникам на задоволення тимчасової потреби в коштах для фінансування поточних активів у разі розриву між часом надходження коштів і часом здійснення затрат. Наприклад, кредити в поточну діяльність включають овердрафти, кредити, надані за постійними кредитними лініями на купівлю сировини та інших виробничих запасів, на сезонні затрати або на рефінансування комерційного кредиту між підприємствами (врахування векселів, факторинг тощо). Кредити в інвестиційну діяльність — це кредити, надані позичальникам на задоволення тимчасової потреби в коштах при здійсненні ними інвестиційних вкладень. Наприклад, кредити на будівництво та освоєння землі, кредити на купівлю будівель, споруд, обладнання та землі, фінансовий лізинг тощо.
Однe з найскладніших завдань для банку — правильно визначити можливу рентабельність проекту, який передбачається кредитувати. Позичальник має аргументовано довести, що позика буде використана ефективно і без проблем повернута в банк у визначений термін з відсотками. У зв'язку з цим економісти кредитного відділу