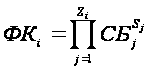Оптимізація балансу АКБ "Правекс-Банк" з метою покрашення його фінансових показників
Таблиця1. 3
| Найменування економічних нормативів | Норматив | факт |
| Регулятивний капитал | не меньше 20 млн. Євро | 307,2 млн.грн (46,1 млн. Євро) |
| Платоспроможність | не меньше 10% | 10,72% |
| Адекватність основного капіталу | не меньше 4% | 4,84% |
| миттєва ліквідність | не меньше 30% | 72,26% |
| Поточна ліквідність | не меньше 40% | 75,51% |
| Короткострокова ліквідність | не меньше 20% | 57,60% |
| Максимальний розмір кредитного ризику на одного контрагента | не меньше 20% | 16,70% |
| "Велики" кредитні ризики | не більше 800% | 102,27% |
| Максимальний розмір кредитів, гарантій та поручительств, наданих одному інсайдеру | не більше 2% | 0,28% |
| Максимальний сукупний розмір кредитів, гарантій та поручительств, наданих інсайдерам | не більше 20% | 0,82% |
| Інвестування в цінні папери окремо за кожною установою | не більше 15% | 0,33% |
| Загальна сума інвестування | не більше 60% | 0,35% |
Найважливішим завдання управління для кожного банку є забезпечення оптимальної структури залучених та розміщених коштів. Сьогодні Правекс-Банк має диверсифіковану ресурсну базу, що дозволяє більш гнучко реагувати на потреби ринку.
У звітному 2007 році в загальних пасивах Правекс-Бакнку частка власного капіталу склала 9,96% (356 664 тис. Грн.) а зобов’язання розподілились між фінансовими ресурсами, які залучені з інших банків(7,83% або 280 671 тис. Грн) коштами юр. осіб( 9,11% або 326 424 тис. Грн) та коштів фіз. осіб (63,5% або 2 275 218 тис. грн.) основним джерелом залучення ресурсів від клієнтів є строкові депозити населення, частка яких в загальних пасивах 56,33%, та кошти до запитання юр. осіб( їх питома вага 8,22%). Потягом 2007 року випереджаючими темпами в ресурсній базі банку зростали кошти фіз. осіб(зростання на 1,68 рази)
Платоспроможність банку, його ефективна діяльність у значній мірі обумовлена структурою і якістю активів.
У 2007 році банк проводжував дотримуватися напрямку розміщення фінансових ресурсів на ринку кредитування клієнтів, особливо зосередився на кредитуванні фізичних осіб. За минули рік кредити фізичних осіб зросли на 1,86 разів і склали 59,38% (2 127 760 тис. грн.) всіх активів. Крім цього, значна питома вага належить кредитам, наданим іншим банкам (10,61 або 380 277 тис.гнр.) та юридичним особам( 7,12% або 255 135 тис.грн.). майно банку в структурі активів складає 8,79% (315 055 тис. грн.).
Кредитування, як і раніше, залишається одним із приоритетних і прибуткових напрямків діяльності банку.
2007 рік продовжив і наростив темпи і починання 2006 р. У створення нових кредитних продуктів, значно розширивши при цьому сфери кредитування. За рахунок цього кредитний портфель банку в 2007 р збільшився в 1,7 рази або в абсолютних цифрах 999,72 млн грн і склав станом на 1.01.2008 року 2 425,34 млн грн .
Обсяг кредитування фізичних осіб за 2007 рік збільшився порівняно з 2006 р у 1,88 рази або на 1 003,33 млн грн та склав станом на 01.01.2008 року 2 146,61 млн грн.
Цей обсяг склався завдяки наданню широкого спектра програм ля громадян, а саме:
стандартного кредитування під заставу нерухомості, землі, майнових прав на депозит, транспортних засобів.
Іпотечного кредитування для купівлі житла терміном до 25 років.
Кредитування для купівлі автомобілів у розстрочку терміном до 7 років
Споживчого кредитування терміном до 3 років
Ломбардне кредитування
Станом на 1.01.08 у Правекс-Банку проблемна заборгованість від загального кредитно-інвестиційного портфеля склала 1,56%, що є незначною величиною порівняно з розмірами проблемної заборгованості банків в економічно розвинутих країнах зі стабільною економікою.
Це свідчить про високопрофесійний підхід до здійснення моніторингу при видачі кредитів, а також до здійснення постійного контролю за діючими кредитами .
Також кредитні фахівці й надалі продовжують розробку нових програм кредитування й у 2008 році запропонують до послуги клієнтів - юридичних і фізичних – нові кредитні продукти.
1.4 Визначення проблем банку. Напрямок майбутніх досліджень
Важливе місце в економіці відведена банкам, які регулюють грошовий оборот країни, акумулюють грошові ресурси і перерозподіляють їх. В процесі своєї активної діяльності банки стикаються з різного роду ризиками. Неефективне управляння ризиками в банківський діяльності може привести к банкрутству, а в силу його положення в економіці, і к цілому ряду банкрутств, зв’язаних з ним виробництв, банків та фізичних осіб.
Основним видом діяльності банка є кредитна, яка включає в середньому 50% доходності усіх активів, і як правило, висока доходність супроводжується підвищеним ризиком.
Приоритетні напрямки розвитку АКБ „Правекс-Банк”:
Споживче кредитування, кредитна картка „Росрочка”;
Пластикові картки – ЗК, часні, кредитні(універсальні, кредит під депозит, кредит під зарплату);
Рознічні послуги (обмін валют, „Правекс-Телеграф”, „обмін ветхої валюти”);
Продаж банківських металів, продаж іноземних монет;
Залогове кредитування;
Риночні послуги страхування( обов’язкове страхування граждансько-провової відповідальності власників транспортних средств)
З збільшенням об’ємів кредитування стає актуальними і задачі управляння кредитним ризиком банку. В зв’язку з цим розробка методів оцінки та механізму регулювання кредитного портфельного ризику забезпечує укріплення фінансового положення банку.
Недостатній рівень розвитку теоретичних та методологічних питань портфельного аналізу ризиків кредитних операцій в системі аналізу банківської діяльності обусловлює вибір теми роботи і свідчать о її актуальності.
Метою даної роботи є розробка економічно обоснованого механізму оцінки і регулюванні кредитним портфельним ризиком з метою задоволення інтересів банку, пов’язаних з мінімізацією ризику кредитного портфелю банка та підвищення доходності портфеля. Об’єктом даної роботи є кредитна діяльність банка, а також кредитний ризик, як основна частина кожної банківської операції. Відповідно до сучасних наукових підходів ця проблема може бути вирішена за допомогою математичних методів.
2. ЗАСТОСУВАННЯ ЕКОНОМІКО-МАТЕМАТИЧНИХ МЕТОДІВ
Методологічні підходи і проблеми щодо здійснення трансакцій
Якщо йдеться про оптимізацію траси платежів, то починати потрібно з транспортної задачі лінійного програмування, за допомогою якої загалом і здійснюється вибір найкращого шляху, в нашому випадку – фінансових платежів, при заданих умовах і обмеженнях.
Постановка транспортної задачі
Транспортна задача лінійного програмування формулюється так. Маємо m пунктів відправлення або банківських рахунків А1, А2,..,Аm, у яких знаходяться фінансові запаси відповідно а1, а2,..,аm припустімо, євро. Крім того, є n пунктів призначення – банків кореспондентів В1, В2,...,Вn, в яких існують кореспондентські рахунки для отримання b1, b2,...,bn грошових одиниць. Передбачається, що сума всіх переказів дорівнює сумі на таких рахунках, тобто
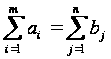 .
(2.1)
Позначимо сij вартість переказу суми від кожного пункту відправлення, тобто нашого банку Аi до кожного пункту призначення Вj. Матриця вартостей С має вигляд
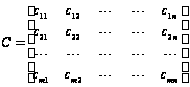 .
(2.2)
Потрібно скласти такий план переказів, при якому всі заявки були б виконані й загальна вартість усіх переказів була мінімальною. Таким чином, у якості критерію обрана вартість перевезення вантажу. Критеріями в транспортній задачі можуть бути такі показники: відстань, час, потужність та ін. Транспортна задача, в якій виконується умова, називається закритою. Задача, у якій ця умова не виконується, називається відкритою.
Ми будемо розглядати саме такий випадок, бо 95% усіх крупних банківських переказів здійснюються строго з одного рахунку на інший.
Математичне
формулювання
транспортної
задачі може
бути подано
у такому вигляді:
нехай xij –
об’єм переказу,
що відправляється
з i-го пункту
відправлення
Аi в j-й пункт
призначення
Вj ( ),
xij і
0. Змінні xij
повинні задовольняти
нерівностям
(2.3. – 2.9.).
Будь-яку
сукупність
значень xij
(
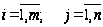 )
називають
планом переказів.
План, що задовольняє
умовам (2.3) - (2.9), називають
припустимим.
Ранг системи
(2.3) - (2.8) дорівнює
r = m + n - 1,
тоді в ній (m + n
- 1) базисних
та (m-1)(n-1)
вільних змінних.
Тому план, у
якому відмінно
від нуля не
більш m + n -
1 змінних, а інші
рівні нулю,
називають
опорним.
Оптимальний план - це такий план, що серед усіх припустимих має найменшу вартість перевезень. Пошук оптимального плану виконується за допомогою транспортної таблиці 2.1.
Вартість
переказу
 поміщають
у правому верхньому
куті клітин
таблиці. Клітини
таблиці, у яких
будемо записувати
відмінні від
нуля перевезення
 , називаються
базисними.
Таких клітин
не більш ніж
m+n-1. Порожні
клітини називаються
вільними, їх
не менше (m-1)(n-1).
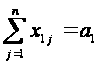 (2.3)
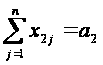 (2.4)
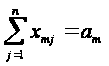 (2.5)
 (2.6)
 (2.7)
 (2.8)
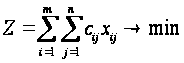 .
(2.9)
Таблиця 2.1 – Транспортна таблиця
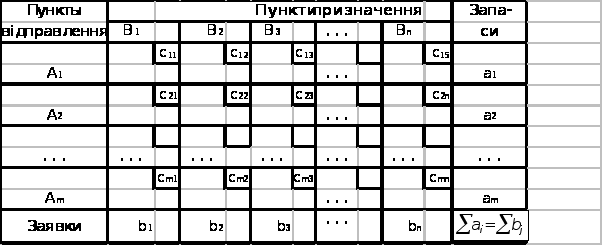
Усі подальші дії по вирішенню транспортної задачі будуть зводиться до перетворення транспортної табл. 2.1, тобто до двох етапів:
а) відшукування першого розв'язання методом „північно-західного кута”;
б) пошуку оптимального розв'язання задачі за допомогою методу потенціалів.
Проте перед нами стоїть завдання залучити до математичної моделі такі обмеження, які неможливо задати в рамках транспортної задача, тому доцільним є використання іншого методу оптимізації – методу Ньютона.
Метод Ньютона
Якщо виходити з того, що необхідним етапом знаходження рішення задачі:
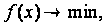 (2.10)
де f: Rm R, є етап знаходження стаціонарних точок, тобто точок, задовольняючих рівнянню:
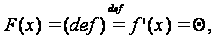 (2.11)
(позначення F для f ми зберігатимемо), тож можна спробувати вирішувати рівняння (2.11) відомим методом Ньютона рішення нелінійних рівнянь:
xn+1 = xn [F (xn)]1F(xn). (2.12)
Для задачі (2.10) цей метод називається методом Ньютона безумовній оптимізації і задається формулою:
xn+1 = xn [f (xn)]1f (xn). (2.13)
Формулу (2.12) можна вивести, виходячи з таких міркувань. Припустімо, що xn — деяке наближене рішення рівняння (2.11). Тоді якщо замінити функцію F в рівнянні (2.11) її лінійним наближенням:
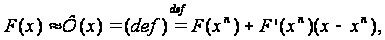
Стосовно задачі (2.10) ці міркування виглядають так. Нехай так само, у нас вже є деяке наближене рішення xn задачі (2.10). Замінимо в ній функцію f її наближенням другого порядку:
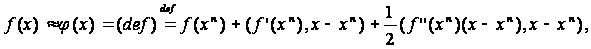
і як наступне наближення візьмемо рішення задачі:
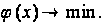 (2.15)
Та на початку для подальшого використання виведених формул, необхідно довести деякі твердження - якщо f (xn) > 0, то рішення задачі (2.15) задається формулою (2.13).
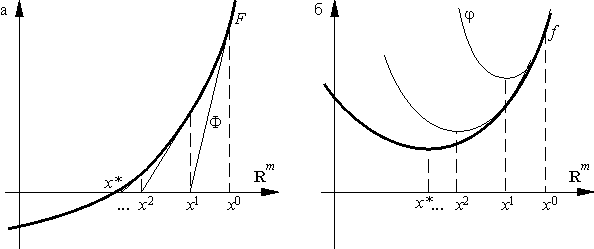
Рисунок 2.1 - Геометрична інтерпретація формул (2.12) і (2.13) відповідно
Метод Ньютона відноситься до методів другого порядку, оскільки для обчислення кожної ітерації потрібне знання другої похідної функції f. По тих же міркуваннях градієнтний метод відносять до методів першого порядку. Підкреслимо, що тут йдеться не про порядок збіжності методу, а про порядок використовуються методом похідних функції, що мінімізується.
Метод Льовенберга — Маркардта
Цей метод заснований на наступній ідеї. Щоб уникнути розходження приближень метода Ньютона, викликаних невдалим вибором початкового наближення (див. рис. 2), можна спробувати заборонити наступній ітерації бути дуже далеко від попередньої. Для цього наступну ітерацію шукають з умови
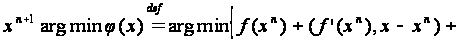
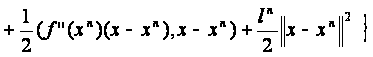 ,
де ln — деякий параметр (свій на кожному кроці). Перші три додатки у визначенні функції є квадратичною апроксимацією функції f, а останній доданок — "штраф", що не дозволяє точці xn+1 відходити далеко від точки xn. Мінімум (принаймні стаціонарна точка) функції обчислюється в явному вигляді з наступного рівняння (щодо x):
Q = (x) = f (xn) + f (xn)(x xn) + ln(x xn).
Як легко побачити:
xn+1 = argmin (x) = xn [f (xn) + lnI]1f (xn). (2.16)
Остання формула і є метод Льовенберга-Маркардта.
Очевидно, що якщо ln= 0, то (2.22) і є метод Ньютона, а якщо ln велике, то (оскільки [f (xn) + lnI]1 (ln)1I при великих ln) формула (2.16) близька до градієнтного метода. Тому, підбираючи значення параметра ln, можна добитися, щоб метод (2.16), по-перше сходиться глобально, і по-друге квадратично. Можна, наприклад, вибирати ln з наступних міркувань: кут між напрямами кроку і антиградієнтом повинен бути гострим, а значення функції на кожному кроці повинне кваліфіковано убувати. В цьому випадку ln повинне задовольняти наступним умовам (тут ми позначаємо „анти напрямок” кроку [f (xn) + lnI]1f (xn) через yn):
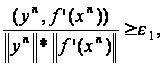
f(xn+1) f(xn) 2(yn, f (xn)),
де 1 (0, 1) и 2 (0, 1/2) - параметри.
Проте, як завжди, існує ще один недолік методу Ньютона, тому розглянемо - модифікований метод Ньютона. В деяких задачах більш істотним недоліком методу Ньютона є його велика обчислювальна трудність: на кожному кроці потрібне обчислення оператора (матриці) f (xn) і його (її) обіг, що при великих розмірностях коштує в обчислювальному плані дуже дорого. Один із способів обходу цих труднощів полягає в „заморожуванні” оператора f (xn) - використовуванні на [f (x0)]1 замість [f (xn)]1:
xn+1 = xn [f (x0)]1f (xn). (2.17)
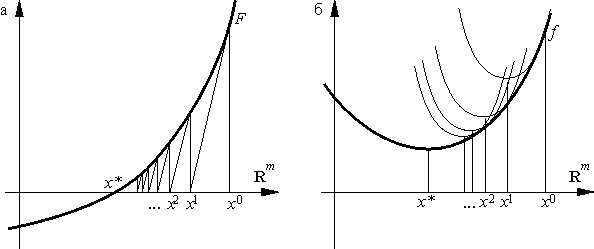
Рисунок 2.2 - Геометрична інтерпретація модифікованого методу Ньютона
Можна показати, що при природних обмеженнях модифікований метод Ньютона сходиться лише лінійно (це платня за зменшення об'єму обчислень). Можна також не заморожувати оператор [f (xn)]1 назавжди, а обновляти його через певне число кроків, скажімо до:
xn+1 = xn [f (x[n/k]·k)]1f (xn), (2.18)
Можна довести, що якщо функція f сильно випукла і f задовольняє умові Липшиця, то
||xn+k x*|| C||xn x*||k+1,
тобто за k кроків порядок погрішності зменшується в k+1 разів, що відповідає наступній оцінці погрішності на кожному кроці:
||xn+1 x*|| C||xn x*||kk+1.
Іншими словами, метод (2.18) є методом kk+1-го порядку збіжності. Таким чином, метод (2.18) займає проміжне положення між методом Ньютона (k=1) і модифікованим методом Ньютона (2.17) (k=) як по швидкості збіжності, так і за об'ємом обчислень.
Інший спосіб зменшення об'єму роботи, пов'язаного з обчисленням функції f (xn) можна описати так. Метод січних рішення рівняння (2.11) полягає в наближеній заміні функції F в рівнянні не дотичної y=F(xn)+F (xn)(x-xn), а січною гіперплощиною. Наприклад, в одновимірному випадку - прямою y=F(xn)+(F(xn)F(xn1))(x-xn)/(xnxn1) (див. рис.2.3). Ця заміна призводить (в скалярному випадку!) до наступного методу рішення задачі (2.10):
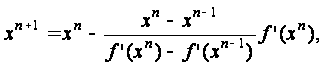 (2.19)
який і називається методом січних. Відомо, що для достатньо гладких випуклих функцій порядок сходимісті цього методу рівний , де =(+1)/21.618 - відома константа (звана золотим перетином).
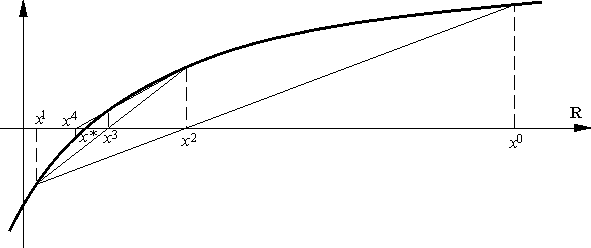
Рисунок 2.3. - Геометрична інтерпретація одновимірного випадку метода січних рішень
В багатовимірному випадку поступають таким чином. Хай xn, xn1, ..., xnm - вже обчислені m + 1 ітерації. Для кожної компоненти fj функції f (j=1..., m) побудуємо в Rm+1 гіперплощину Sj, що проходить через m+1 точку (xi, fj(xi)) (i = nm,..., n) графіка цієї компоненти. Хай P — „горизонтальна гіперплощина, яка проходить через нуль” в Rm+1: P = {(x, y) RmЧR; y = 0}. Як xn+1 візьмемо точку перетину гіперплощин P і Sj:
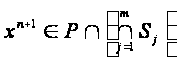
(в загальному положенні ця точка єдина).
Нескладні міркування показують, що xn+1 можна обчислювати так. Хай 0,...,n - рішення системи
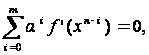
 (2.20)
Тоді
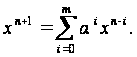

Потім описані дії повторюються для точок xn+1, xn, ..., xnm+1.
Відзначимо, що оскільки на кожному кроці в системі (2.20) змінюється лише один стовпець, то її рішення на кожному кроці можна обновляти за допомогою спеціальної процедури, що не вимагає великого об'єму обчислень.
Відзначимо, що метод сікучих, на відміну від методів, що раніше розглядалися, не є одно кроковим в тому значенні, що для обчислення наступної ітерації йому не достатньо інформації, отриманої на попередньому кроці потрібна інформація, отримана на m + 1 попередніх кроках. Такі методи називаються багатокроковими. Методи ж Ньютона і градієнтний є одно кроковими: для обчислення xn+1 вимагається знати поведінку функції і її похідних тільки в точці xn.
Були так досконало розглянули усі можливі ситуації при використанні метода Ньютона, бо саме на нього і буде опиратися наша оптимізація пошуку найдешевшого переказу через Microsoft Excel „Пошук рішення”. Та найдешевша траса не завжди є оптимальною, бо крім вартості необхідно враховувати багато нечітких, проте, з економічної точки зору, більш вагомих чинників, як то досвід, забаганка клієнта та інше в залежності від пріоритетів банку. Тому щоб перейти до суто математичної оптимізації, на початку необхідно пройти етап непараметричної статистика, яка робить можливим вищезазначені процеси.
Для того, щоб вивчати ці процеси, а потім ефективно керувати ними, необхідно знати ступінь впливу кожного фактора на процес та взаємний зв’язок факторів між собою.
Основні знання про об’єкти керування та їх особливості найкраще відображаються на математичних моделях, в побудуванні яких приймають участь методи математичної статистики. Ці методи, що базуються на класичній теорії ймовірності, використовуються для обробки кількісних оцінок факторів, і вимагають прийняття ряду припущень, зо не завжди відповідають природі об’єктів або явищ, що досліджуються.
Переваги непараметричних методів :
1. Методи потребують небагато припущень відносно властивостей генеральних сукупностей. Зокрема, вони не потребують традиційного припущення щодо нормального розподілення.
2. Непараметричні методи часто простіші до застосування, ніж їх традиційні прототипи.
3. Як правило, ці методи добре розуміються та легко інтерпретуються користувачами.
4. Непараметричні методи видаються корисними також в тих випадках, коли досліджуванні змінні не є кількісними, тобто не відображаються в кількісних шкалах, а відображаються тільки в шкалі переваг.
5. Непараметричні методи за відсутністю порушень припущень лише трохи менш ефективні, ніж їх традиційні прототипи, що розроблені для нормального розподілення. Зате за порушенням нормальності вони не мають конкурентів.
Непараметрична статистика являє собою порівняно молодий напрямок математики. Її вік не перевищує 60-ти років.
Непараметрична статистика має великі можливості щодо застосування до економічних та соціальних досліджень. По-перше, можна упевнено припустити, що більшість економічних та соціальних показників оцінюються за статистичними даними, що не підкоряються нормальному розподіленню. По-друге, серед факторів, що впливають на хід економічних та соціальних процесів, багато таких, що не можуть бути виміряними кількісно. Їх можна оцінити лише зробивши ранжирування за убуванням або зростанням якоїсь якості, тобто представити у вигляді рангів.
2.2Застосування теорії Марковіца для формування банківських активів з точки зору оптимізації прибутку
В наш час банківський ринок пропонує все більше і більше різноманітних видів кредитних пакетів. Завдяки засобам телекомунікацій, видача кредитів стала міжнародним явищем. Кожен тип кредиту має свою доходність, яка з часом коливається, тому вибір тих типів кредитів, які варто включити у власні активи, складає певну проблему.
Ця проблема вирішується за допомогою найбільш відомої моделі портфелю цінних паперів Марковіца, для якої може бути знайдено оптимальне рішення за допомогою методів лінійного програмування для:
Максимуму доходів при заданому значенні ризику
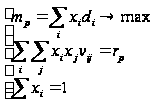 ,
(2.21)
Мінімуму ризику при заданому значенні доходності
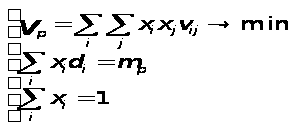 ,
(2.22)
де xi – частка капіталу i-го виду, di- середня прибутковість i-го виду у відсотках в розрахунку на одну грошову одиницю, mp – задана середня прибутковість, vij – ковариація доходностей i – го та j – го видів, vр– ковариація, якою вимірюється ризик, rp – задана середня коваріація.
Ця модель широко застосовується зараз і для розрахунку ефективності інвестиційних проектів. Але це використання провадиться без критичного аналізу можливої межі застосування моделі виду (2.21)-(2.22).
В зв’язку з вищесказаним, виникають наступні задачі:
виявлення
можливості
використання
матриці коефіцієнтів
кореляції
 ,
(де
 –
середнє квадратичне
відхилення
доходності)
замість матриці
коваріації.
Коефіцієнт
кореляції є
безрозмірним
і завжди коливається
в межах [±1], що
робить його
значно зручнішим
для аналізу
ситуації та
визначення
допустимого
рівня ризику,
аніж коваріація.
Особливо це
стосується
моделі (2.2.1), де
потрібно задавати
певний, наперед
визначений
рівень ризику;
проведення аналізу по типу матриці коваріації – для якого типу це рішення можливе чи існує?
і останнє, чи не можна спростити моделі (2.21)-(2.22) і звести їх у єдину модель виду
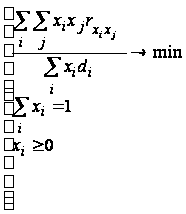 ,
(2.23)
щоб не задумуватися над проблемою визначення допустимого рівня ризику для кожного портфелю. В (2.23) якості цільової функції вибрано відношення, в якому середній ризик поділено на середню доходність портфелю. Очевидно, що така цільова функція має прагнути мінімуму. Назвемо таку модель “ризиково-доходною”
Рішення поставлених задач виконувалося із застосуванням функцій СЛУЧМЕЖДУ, “Ковариация”, “Корелляция” та “Поиск решения” електронних таблиць Excel.
На підставі експериментів можна зробити наступні висновки щодо оптимальної моделі портфелю цінних паперів Марковіца:
Використання матриці кореляцій дає тотожні результати з використанням матриці коваріацій.
Найбільш ефективним є портфель, який складається зі слабокорельованих кредитів
“Ризиково-доходна”.модель виду може бути застосована для випадку, коли складно визначитися з допустимими рівнями ризику чи доходності за моделями виду
Результати оптимальних розрахунків за моделлю варто приймати для випадків, коли модифікований ризик не перевищує 1.
2.3 Поняття оптимального балансу. Критерій оптимальності. Побудова оптимального балансу на підставі фінансових коефіцієнтів
Нехай існують деякі статті балансу підприємства, куди входять і статті звіту про збитки та прибутки по ф.2, СБі (1≤ і ≤ N, де N – кількість таких статей балансу), які пов’язані одна з одною кореспондентськими відносинами вигляду
СБі = Fl(СБj) ( 1≤ і, j ≤ N, i≠ j, 1≤ l ≤ K ), (2.24)
де K – кількість кореспондентських зв’язків для даного балансу, Fl – функція кореспондентських (для балансу) або розрахункових зв’язків (для ф.2). Нехай також, існує множина фінансових коефіцієнтів, які виводяться зі статей балансу шляхом утворення з них певних комплексів вигляду