Оптимізація балансу АКБ "Правекс-Банк" з метою покрашення його фінансових показників
де 1≤ і ≤ М, М – кількість фінансових коефіцієнтів, Zi – кількість статей балансу, які входять до i – го коефіцієнту, Sj – дорівнює “1” або “–1”. На підставі досліджень відомо, що для кожного з цих коефіцієнтів існує певна межа їх значень, більше або менше якої баланс стає неефективним, тобто
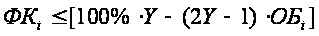 ,(2.26)
де ОБі – значення цих обмежень для і-го коефіцієнта. Y=0, якщо обмеження вимагають, щоб коефіцієнт був менший за них: Y=1, якщо більший.
Нехай в процесі диверсифікації капталу були запропоновані декілька інвестиційних проектів, реалізація яких має призвести до зміни окремих статей балансу у вигляді
СБні=СБі + ІПі, (2.27)
де СБні нове значення статті балансу після запровадження чергової пропозиції інвестиційного проекту ІПі. Тут мається на увазі, що в модель підставляються одразу всі можливі варіанти інвестиційних проектів.
Якщо ІПі не пов’язане з іншими ІПі , то його значення треба обмежувати як
0 ≤ІПі ≤ ІПімах, (2.28.)
де ІПімах – найбільше можливе значення ІПі.
Якщо існує деяка група ІПімах, пов’язані між собою залежністю вигляду
ΣІПі= const, (2.29)
де const – максимальна сума, яка може бути інвестована для цієї групи пропозицій. Тоді це і буде єдиним обмеженням для цієї групи пропозицій по інвестиційному проекту. Отже тоді: як одні з них матимуть позитивні значення, інші стануть негативними, що призведе до зменшення деяких позицій балансу.
Оберемо тепер, як цільову функцію, деяку статтю балансу СБо (наприклад, власний капітал), статтю ф.2 (наприклад, прибуток до оподаткування) або фінансовий коефіцієнт ФКо (наприклад, найбільша ефективність вкладеного капіталу), тобто
СБо → min або maxабоФКо → min або ma. (2.30)
Поєднавши функцію (2.30) з вказаними обмеженнями (2.24)–(2.29), можна вирішити цю оптимальну задачу відносно ІПі, чисельні значення яких і покажуть нам розмір участі в тому чи іншому інвестиційному проекті.
Для прикладу розгляннемо три варіанти зміни фінансового стану підприємства :
наприкінці звітного року компанія закупила додаткові товарно-матеріальні запаси на суму А грн, заплативши В грн. грошима, а на іншу суму одержала відстрочку платежу на С місяців.
наприкінці звітного року компанія продала товарів на D грн., одержавши E грн. грошима, а на іншу суму зробила клієнту відстрочку платежу на C місяців. Собівартість проданих товарів склала F грн.
Компанія наприкінці року випустила G додаткових звичайних акцій номіналом H грн., і облігацій на суму J грн. Притягнуті фінансові засоби були використані на придбання устаткування вартістю K грн. Інші були витрачені на придбання сировини.
При класичній схемі аналізу цих проектів треба було б розглянути кожен з них окремо: але в оптимальній постановці задачі можна утворити комбінацію цих проектів.
 Для
цього спочатку
утворимо систему
обмежень по
залученим та
витрасченим
коштам, а саме
 GH+J+F≤B
B≤A
K ≤ GH+J+F (2.31)
B, F, D≥0
D – E ≤D
G*H + J = const.
Ці параметри ІПі будуть додані до наступних граф балансу:
Кошти -B+E
Дебіторська заборгованість +D – E
Товарні запаси-D
Виробничі запаси +G*H + J-К
Кредиторська заборгованість+А – В (2.32)
Звичайні акції+G*H + J
Виторг від реалізації+E
Собівартість реалізованої продукції+F
Основні засоби+К
3. РОЗРОБКА МАТЕМАТИЧНОЇ МОДЕЛІ
3.1 Визначення об’єму ефективних ресурсів кредитування
Банківська діяльність зв’язана з ризиками, які викликаються різними обставинами. Точність оцінки ризиків і ефективності їх регулювання дозволяють уникнути і зменшити збитки банку. Це не менш актуальне і для „Правекс-Банку”.
АКБ „Правекс-Банк” – є універсальна структура, яка являє собою повний комплекс банківських послуг на фінансовому та на кредитному ринках.
Банк пропонує кредитування в національній і кредитній валюті. Банк також пропонує кредити під залог майна, однак такий кредит надається тільки тим клієнтам, які довгий час працюють на ринку і мають постійне коло фінансово стабільних контрагентів.
АКБ „Правекс-Банк” виконує також кредитування фізичних осіб на споживчі нужди – купівлю нерухомості, автомобіля та інших товарів.
Результати аналізу, виконаного у розділах 1 та 2, розгляд та вивчення нормативних документів НБУ, а також теорії управління банківською діяльністю дозволили визначити основні заходи по удосконаленню управління ризиками АКБ “Правекс-Банк”.
Керівництво АКБ “Правекс-Банк” постійно приділяє велику увагу питанням мінімізації ризиків, проте дотепер не визначило основного “інструменту”, доступного і легкого у використанні, для визначення потреб банку. На визначення їх треба врахувати залежить від коливань загальної суми вкладів і попиту на кредит.
У свою чергу, ці коливання залежать від становища в економіці країни взагалі і регіонів дислокації банку окремо. Тут постійно відбуваються зміни: програмно-цільові, випадкові, сезонні, циклічні довгострокові та інші. Випадкові зміни і їхні масштаби важко передбачити, оскільки вони не слідують якійсь устояній схемі, проте вони, безумовно, впливають на рівень внесків і потреби в кредитах. Прикладами випадкових подій можуть служити страйки, наслідки таких катастроф, як землетрус, повінь, паніка в період війни, а також деякі неординарні економічні або політичні події. До подій, що напевне вплинуть на ситуацію навколо фінансового ринку, можна віднести вибори Президента України.
Зміни, прямо пов’язані з сезонністю, відрізняються від випадкових тим, що повторюються щорічно. Згодом звична для сезону ситуація може трохи змінюватися. Потреба в кредитах на будівництво в літні місяці звичайно вище, ніж зимою. Чинником, що визначає сезонність є, безумовно, погода, але впливають також і традиції: прикладом може служити збільшення роздрібних продажів у грудні напередодні новорічних свят.
Циклічні зміни ще сутужніше передбачати, ніж сезонні. У період спаду ділової активності попит на кредити і вклади скорочуються.
Проте остаточний вплив на банківську систему у цілому буде залежати від дій Національного банку по здійсненню грошово-кредитної політики.
Довгострокові коливання або тенденції діють протягом більш тривалого періоду, ніж окремий економічний цикл. Вони можуть охоплювати декілька циклів і є результатом таких короткострокових і довгострокових чинників, як зрушення в споживанні, заощадженнях, інвестиційному процесі, чисельності населення і зайнятих, технічному рівні виробництва.
Цілком очевидно, що на рівень банківських вкладів впливають багато економічних чинників, що роблять аналіз ризиків банку вкрай необхідним.
На динаміку надлишку резервів впливають три чинники:
придбання або втрата коштів у зв’язку зі збільшенням або зменшенням вкладів;
те саме у зв’язку зі зростанням або скороченням кредитів і/або інвестицій;
збільшення або зменшення розміру обов’язкових резервів внаслідок зростання або скорочення вкладів.
Повсякденна робота комерційного банку спрямована на самозбереження банку, умовою якого виступає безперебійне виконання зобов’язань перед клієнтами. З організаційної точки зору вона припускає дотримання співвідношень окремих груп і статей пасивів і активів балансу, зафіксованих у визначених показниках.
Для комерційного банку, як і будь-якого іншого підприємства, загальною основою виступає забезпечення прибутковості виробничої діяльності (виконуваних операцій). Максимізація прибутку потребує не збереження коштів, а їх використання для видачі позичок і здійснення інвестицій. Оскільки для цього необхідно звести касову готівку і залишки на кореспондентських рахунках до мінімуму, то максимізація прибутку ставить під загрозу безперебійність виконання банком своїх зобов’язань перед клієнтами.
Цільова функція управління комерційним банком полягає в максимізації прибутку при обов’язковому дотриманні встановлених і обумовлених самим банком економічних нормативів.
Проведення такої роботи потребує відповідного оперативно-інформаційного забезпечення. Банк повинен володіти оперативною інформацією про наявні у нього ліквідні кошти, очікувані надходження і майбутні платежі. Таку інформацію доцільно подавати у вигляді графіків надходжень і платежів, що випливають із прийнятих зобов’язань, на відповідний період (декаду, місяць і т.д.). Вона є основою для розгляду пакету кредитних пропозицій на даний період.
3.2 Модель прогнозування совокупного ризику банка. Постановка задачі
Приступимо до постановки задачі. Банк має певний прибуток від своєї діяльності, в даному випадку це прибуток від видачі кредитів на авто, іпотеку і споживчих кредитів. Але існує також % неповернення цих кредитів. Треба таким чином розподілити активи банку, щоб отримати максимальний прибуток при мінімальному ризику втрат. Банк виступає інвестором.
Банк
повністю переводить
кошти у різні
види активів
на певний строк.
. Позначимо
частину коштів,
що розміщена
у активи і-го
виду, через
 ,
а прибутковість
і-го виду активів
, через
 .
Прибутковість
усього портфеля
позначимо через
 .
Усі кошти, вкладені
у активи, приймемо
за одиницю.
Марковіц припустив, що чим більше коливається ефективність, тим вище ризик та запропонував оцінювати ризик по амплітуді коливань (варіації) ефективність активів, причому незалежно від знаку цього коливання. Згідно Марковіцу ризик оцінюється
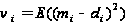
де ν – варіація (амплітуда коливань).
На практиці зручніше користуватися стандартним (середньоквадратичним) відхиленням:

Назвемо цей параметр ризиком і-го виду активів.
Через
дисперсію
 визначимо
кореляцію
прибутковості
активів і-го
та j-го видів
(або кореляційний
момент
 ).
Додавши прийняту нами по визначенні умову
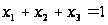 ,
За звичаєм до портфелю активів стараються вибирати незалежні активи, тому що у цьому випадку коливання різних видів активів, взагалі кажучи , будуть раптово погашатися , ризик буде меншим. Перед інвестором стає складне питання: при якомога меншому ризику мати великий прибуток. Однак питання таке неможливо вирішити з максимальною ефективністю. Треба чимось поступатися. Модель Марковіца, яка забезпечує мінімальний рівень ризику для певної доходності, виглядає так:
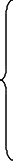
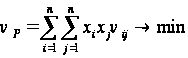
 (3.1)

По цій
моделі визначаються
невідомі
 .Для
визначення
максимальної
очікуваної
доходності
при заданому
рівні ризику
використовується
наступна модель:
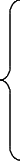
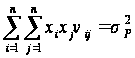
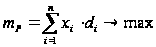 (3.2)
Необхідно
знайти частку
кожного активу
 при заданому
рівні прибутковості
(тобто провести
розподіл вільних
ресурсів). Розрахунки
проводяться
для моделі з
мінімальним
рівнем ризику.
Кошти можуть
бути розподілені
у наступні
активи:
авто кредитування;
іпотека;
споживче кредитування.
3.3 Знайдення оптимальних рішень за математичною моделлю
Для моделі з мінімальним рівнем ризику використовується система рівнянь. Для обраної задачі система буде виглядати так:
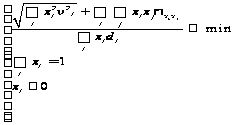 (3.3)
 – частка
активів, розподілена
на автокредитування;
 – частка
активів, розподілена
на іпотеку;
 – частка
активів, розподілена
на споживче
кредитування;
Для розв’язання задачі приймемо наступні початкові дані, занесені до таблиць 3.1., 3.2
Таблиця 3.1
|
Автокредит. |
Іпотека |
Споживче кредит. |
||
| 2005 |
Прибуток |
2588 | 1622 | 4068 |
| Неповернн. | 203,4 | 414,23 | 1305,21 | |
| 2006 |
Прибуток |
3295 | 2065 | 5179 |
| Неповернн. | 359,65 | 505,24 | 1598,72 | |
| 2007 |
Прибуток |
19039 | 11935 | 29923 |
| Неповернн. | 1126,94 | 2965,09 | 10069,65 |
Таблиця 3.2
|
Прибуток |
Неповернення | |||||
| 2588 | 1622 | 4068 | 203,4 | 414,23 | 1305,21 | |
| 3295 | 2065 | 5179 | 359,65 | 505,24 | 1598,72 | |
| 19039 | 11935 | 29923 | 1126,94 | 2965,09 | 10069,65 | |
|
8307,333333 |
5207,333333 |
13056,66667 |
494,31335 | 1447,182987 | 4977,586626 | |
Рішення задачі шукаємо за допомогою табличного редактора Microsoft Excel та його додаткових функцій у “Пакеті аналізу” – “Пошук рішення” та “Аналіз даних”, що містить функції та інтерфейси для аналізу наукових та фінансових даних.
Першим етапом рішення робимо настройку Microsoft Excel для нашої задачі. Потрібно у меню “Сервіс” вибрати розділ “Надбудови”, а у цьому розділі помітити “Пакет аналізу”.
Наступним
кроком буде
знаходження
коефіцієнтів
кореляції
 . Для цього заносимо
дані таблиці
3.2 до таблиці
Excel, вибираємо
у меню “Сервіс”
розділ “Аналіз
даних”, а у ньому
– розділ “Кореляція”.
Підставивши
дані таблиці
у програму,
отримаємо
наступні коефіцієнти
(табл. 3.3):
Таблиця 3.3
| Столбец 1 | Столбец 2 | Столбец 3 | |
| Столбец 1 | 1 | ||
| Столбец 2 | 0,996358315 | 1 | |
| Столбец 3 | 0,987087283 | 0,997150641 | 1 |
Далі приступимо вже до розподілення портфелю. Для цього заносимо до таблиці Excel, де вже знаходяться дані таблиць 3.2 та 3.3, рівняння системи (3.3). У меню “Сервіс” вибираємо розділ “Пошук рішення”. Заповнюємо у розділі потрібні дані та отримуємо у виділених позиціях таблиці у потрібний розподіл активів (таблиця 3.3):
Таблиця 3.3
| авто кредитування | іпотека | споживче кредитування |
| 13,16% | 84,14% | 2,70% |
Таким чином, щоб отримати прибуток, потрібно розподілити кошти наступним чином:
13,16 % – частка активів, розподілена на автокредитування;
84,14% – частка активів, розподілена на іпотеку;
2,70 % – частка активів, розподілена на споживче кредитування;
При цьому розподіленні ризик буде мінімальним, а саме:
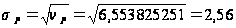 %.
Як видно з розподілу найбільш привабливими активами є іпотека. Видача споживчих кредитів дає банку більше доходу, але має дуже великий ризик неповернення кредитних коштів.
За останні роки спостерігається тенденція збільшення частки заборгованості у кредитному портфелі банку. У зв’язку з цим рівень сукупного кредитного ризику значно збільшився і спостерігається тенденція збільшення проблемних і безнадійних кредитів. Такі показники свідчать недостатній ефективності кредитної політики і може відтворитися на результатах діяльності банку.
За останні два роки спостерігається чітка тенденція збільшення долі неповернення в обсязі кредитного портфелю АКБ „Правекс-Банк” на 1,4%, в зв’язку з цим рівень кредитного ризику збільшився на 0,8%.
Зменшення кредитних опре цій „під контролем” на 0,9% і збільшення безнадійних на 2,27% дуже негативно відображаються на якості кредитного портфеля. Як наслідок збільшились збитки по кредитним операціям на 1,32%. Однак, зниження сумнівної заборгованості на 0,74% дозволило банку збільшити доходність кредитного портфелю на 0,23%
3.4 Рекомендації по покращенні підвищення якості кредитного портфеля АКБ „Правекс-Банк”
По результатам комплексного аналізу совокупного кредитного ризику с учетом його прогнозного значення, банк може використати ряд заходів, налаштованих на мінімізацію реального рівня ризику, підвищення якості кредитного портфелю і ефективності кредитної діяльності.
Ліквідувати безнадійні кредити с балансу банку можна списанням страхових резервів. Те, що к кредитному портфелі АКБ „Правекс-Банк” значна доля заборгованості свідчить о недосконалості методології оцінки кредитоспроможності клієнтів, що підтверджується різницями в динаміки співвідношення середнього рівня ризику по деякім контрагентів з структурою кредитного портфелю, т.е. банку необхідно переглянути механізм оцінки кредитоспроможності клієнтів
Обсяг кредитів і кредитних операцій в більшості зависить від внутрі банківських лімітів кредитування. В цьому випадку слід ужесточити лимити кредитування наступним способом: значення нормативу Н7 не повинно перевішати 20%, норматив Н8 – 300%, норматив Н9-1,5%, норматив Н10 – 5%.
Якщо банк буде дотримуватися таких норм, то банк може тримати рівень кредитного портфельного ризику в 10-12%. В процесі кредитної діяльності банк повинен регулярно проводити моніторинг кредитних операцій і кредитного портфелю.
Системи контролю за кредитними операціями повинні включати процедури знаходження сигналів можливої несплати і мери реагування на дану небезпеку вже в процесі виконання кредитної згоди. В більшості випадків служба контролю буде робити висновки на основі зустрічей з клієнтом, а також на регулярному аналізі фінансової інформації і документації яку надає клієнт.
Однак моніторинг ризику не зводиться лише к нагляданню за діями самого малого клієнта. Для того, щоб клієнт міг успішно продовжити свою діяльність, необхідно прогнозувати зміни в отраслі і своєчасно реагувати на них. Банк повинен оцінювати можливості клієнта, підготуватися к можливим змінам й прийняти запобіжні заходи.
У банку відсутня можливість повністю виключити з кредитного портфелю проблемні суди. Пильний робітник банка може ще на ранній стадії помітити признаки зароджуючигося процеса фінансових труднощів та прийняти міри к виправленню ситуації і захисту інтересів банку. Таку міри слід прийняти раніше. Тому для ефективності роботи банку треба створення спеціалізованого підрозділу з роботи с проблемними активами, який буде проводити моніторинг кредитних ризиків та приймати рішення з кредитної політики банку, а також вдосконалювати нормативну базу, процедуру оцінки кредитних заявок і порядок контролю вже існуючих кредитних операцій.
На мій погляд, в випадку виникнення проблеми, яку рішають основні підрозділи – юридичні служби та служби безпеки, паралельно повинен включатись в роботу підрозділ проблемних активів. При не поверненні боргів срок яких перебільшує 6 місяців, актив повинен переходити в компетенцію цього підрозділу.
В цьому випадку основний підрозділ має можливість повністю зосередитись на рішення своїх задач. При цьому підрозділ з роботи з проблемними активами при підтримки усіх зацікавлених підрозділів банків досягає позитивного, але, як правило, компромісного рішення.
Підрозділ з роботи з проблемними активами повинен виконувати наступні функції:
виконання комплексу заходів, пов’язаних з роботою по поверненню заборгованості по проблемним активам, та аналітичного учета заборгованості;
організація та проведення роботи з повернення проблемної заборгованості , з притягненням до роботи смежних підрозділів;
супроводження активів від стадії переходу в групу проблемних до отримання конкретного результату;
виконання організації та контролю діяльності дочерних структур банка, як приволікаються до роботи з проблемними активами;
виконання розрахунків, начислення та контролю за ходом сформірованих резервів на можливі збитки по судам чи іншим видам резервів з заборгованості.
Для ефективності реалізації функцій підрозділу необхідно чітке розподілення функціональних обов’язків робітників і визначення відповідальних, високий рівень інформаційного забезпечення, методологія прийняття рішень, яка постійно оновлюється, система аналізу, прогнозування, планування та оцінки в області правління активними операціями банку.
У якості висновків усього вище переказаного у даній дипломній роботі я хочу надати рекомендації, що сприяють покращенню ситуації банку у кредитному портфелі, який, можливо, з-за помилок у його політиці, недооцінки ринку, недоліків у аналітичній роботі та других причин, мусить приймати швидкі міри.
По-перше, для покращення несприятливої ситуації можливо порадити покращити організаційну структуру банку, а саме приділити увагу розвитку менеджменту, наприклад, посилити службу внутрішнього аудиту, що дозволило б знизити зловживання всередині банку [5].
По-друге, банку необхідно більш принципово оцінити ліквідність балансу, приділивши більшу увагу аналізу ризиків банку. У процесі аналізу балансу були б виявлені великі відхилення у сторону підвищення мінімально допустимих значень. Тому банку необхідно у мінімальний строк привести показники у відповідні для прибуткової роботи рамки. Для комерційного банку, як і будь якого іншого підприємства, загальною основою виступає забезпечення прибутковості діяльності (операцій, що виконуються). Таким чином, якщо фактичне значення основного нормативного коефіцієнта ліквідності виходить набагато більше, ніж встановлене мінімально допустиме, то діяльність банку буде негативно оцінюватись його акціонерами з точки зору невикористаних можливостей для отримання прибутку. В зв’язку з цим слід відмітити, що аналіз балансу повинен проводитись одночасно з аналізом прибутковості банку.
Сутність банківського управління складається у гнучкому сполученні протилежних вимог банку та прибутковості. Цільова функція управління комерційним банком є максимізацією прибутку при обов’язковому дотриманні економічних нормативів, що встановлюються та визначаються самим банком.
По-третє, банк повинен визначати необхідність у ліквідних коштах хоч би на короткострокову перспективу. Тільки аналіз рахунків окремих клієнтів банку дозволить визначити необхідність у готівкових коштах на даний момент.
У рішенні цієї задачі поможе також попереднє вивчення господарських та фінансових умов на місцевому ринку, специфіки клієнтури, можливостей виходу на нові ринки, а також перспективи розвитку банківських послуг, у тому числі відкриття нових видів рахунків, проведення операцій по трасту, лізингу, факторингу і т.д. Причому, крім місцевих факторів, необхідно враховувати також і загальнонаціональні. Наприклад, зміни у грошово-кредитній політиці, у законодавстві тощо.
Вивчення усього цього, а також прогнозування допоможе банку більш точно визначити необхідну долю коштів у активі банку. При цьому банк повинен спиратися на свій досвід.
Виходячи з прогнозованої величини необхідних коштів банку необхідно сформувати резерв для виконання непередбачених обов’язків, появлення яких може бути спричинене зміною стану грошового ринку, фінансового положення клієнта або банку партнера.
На основі бази даних банком щоденно повинні розраховуватись значення показників ризику і проводитись аналіз перспектив розвитку операцій банку з урахуванням норм ризиків. Це дозволить взаємно зв’язати рішення питань по розміщенню коштів, залученню ресурсів, збільшенню власних коштів банку, розширенню участі банку у других підприємствах і банках, по пошуку джерел додаткових доходів і розвитку нових операцій банку з вимогами дотримання платоспроможності. Такий аналіз дає можливість передбачити різні зміни рівня платоспроможності банку та своєчасно прийняти необхідні заходи по стабілізації.
4. ІНФОРМАЦІЙНА СИСТЕМА
4.1 Основні принципи, мета та актуальність створення інформаційної системи
Створення комп’ютерної інформаційної системи, є важливою і актуальною задачею. Така система повинна бути гнучкою, вміти швидко пристосовуватися до умов, що змінюються, і надавати найбільш оперативну і важливу інформацію. Здатність швидко обробляти початкові дані і одержувати корисну для бізнесу інформацію дає можливість ухвалити краще рішення, і це призводить, до збільшення доходів. Слід зазначити, що розробити достатньо універсальні програми для цих цілей просто неможливо, оскільки постійно змінюються норми законодавства, та умови ринку. Стає очевидним, що використання таких могутніх засобів програмування як, наприклад, С++ або Delphi не дає очікуваного ефекту через складність алгоритмів і великих термінів розробки проектів, а ідеальний засіб інформаційних систем на базі ПК повинен об’єднувати обчислювальні можливості електронних таблиць і сучасних візуальних засобів розробки програм.
Microsoft Excel є могутнім засобом розробки інформаційних систем, поєднуючи в собі переваги як табличного процесора, та і засобів візуального програмування – вбудованої мови Visual Basic for Applications (VBA). За допомогою VBA розробники можуть використовувати більше 100 об’єктів і близько 400 інших вбудованих додатків (функцій, надбудов і тому подібних), що дозволяє створювати гнучкі і розвинені інформаційні системи. У Exсel можна також об’єднувати частини систем, розроблені в інтерактивному режимі, і за допомогою програмного коду, легко інтегрувати їх з іншими офісними програмами. Exсel може бути використаний для будь-якої інформаційної системи, що містить аналіз даних, оскільки включає набір об’єктів обробки даних, який є одним з найкращих у світі.
Зручність створеної інформаційної системи очевидна. Вона полягає в наступному:
значно спрощується робота з програмою побудови і розрахунку оптимізаційних моделей;
спрощується економічний аналіз, що виконується для того чи іншого підприємства, автоматизується процес розрахунку коефіцієнтів, необхідних для проведення аналізу до і після побудови оптимізаційних моделей;
збільшується швидкість роботи з програмою;
спрощується сприйняття матеріалу програми, оскільки кожен етап розрахунку або побудови розташовано на окремому листі;
програма проста і приємна для зорового сприйняття матеріалу, що міститься в ній;
програма відповідає сучасним вимогам до подібних матеріалів.
4.2 Структура інформаційної системи. Значення кнопок
Інтерфейс користувача є невід’ємною частиною будь-якої інформаційної системи, що визначає всі можливі шляхи і зручності доступу до її окремих компонентів.
Для реалізації задач поставлених в даній роботі була розроблена інформаційна система на базі робочої книги Exсel з використанням принципів і інструментів двох типів призначених для користувача інтерфейсів:
кнопкового інтерфейсу робочого листу;
інтерфейсу призначених для користувача форм.
Створена інформаційна система має наступну структуру:
Заставка;
Головне меню;
Листи розрахунку показників.
Стартова сторінка (заставка) призначена для переходу в головне меню і продовження роботи в системі або виходу