Страхование автотранспортных средств (КАСКО)
Анализ должен включать следующие показатели:
Динамика роста страхового портфеля компании по видам страхования (см. табл. 2.1).
Размер чистых активов.
Показатели финансовой устойчивости (К1):
доля собственного капитала в валюте баланса (К1.1);
уровень покрытия страховых резервов-нетто собственным капиталом (К1.2).
Показатели рентабельности (К2):
рентабельность страховой и финансово-хозяйственной деятельности (кроме страхования жизни) (К2.1);
рентабельность собственного капитала (К2.2).
Показатели убыточности страховых операций (К3):
уровень страховых выплат, кроме страхования жизни (К3.1);
показатель убыточности, кроме страхования жизни (К3.2);
уровень расходов, кроме страхования жизни (К3.3).
Показатель достаточности инвестиций и качества инвестиционного портфеля (К4):
качество инвестиционного портфеля (К4.1);
уровень покрытия инвестиционными активами страховых резервов-нетто (К4.2).
Показатель оценки перестраховочных операций (К5) - доля перестраховщиков в страховых резервах, кроме страхования жизни.
Показатели оценки платежеспособности страховой компании и оценки ее ликвидности в целом (К6):
текущая платежеспособность страховой компании (К6.1);
текущая ликвидность (К6.2).
Степень риска страхования имущества Банков и его клиентов в данной страховой компании оценивается на основании сравнения полученных расчетным путем значений коэффициентов и приведенных в таблице 3 показателей.
Таблица 2.1
Динамика роста страхового портфеля Общества (по видам страхования)
| Виды страхования, млн.руб. | Сбор 2006 | Сбор 2007 | Прирост, % | Сбор 2008 | Прирост, % |
| ДМС (добровольное медицинское страхование) | 442 | 684 | 155 | 855 | 125 |
| Страхование от НС (несчастных случаев) | 88 | 292 | 332 | 447 | 153 |
| Страхование имущества | 59 | 144 | 244 | 184 | 128 |
| Страхование ответственности | 3595 | 4320 | 120 | 2100 | -51 |
| Автострахование (КАСКО) | 1455 | 3050 | 210 | 4240 | 139 |
| ОСАГО | 753 | 905 | 120 | 1156 | 128 |
| Общий итог | 6392 | 9395 | 147 | 8982 | -4 |
В 2007 г. наблюдается положительный рост доходности по страхованию иному, чем страхование жизни на 147% по отношению к 2006 г. Значительную прибыль принесли, в основном, страхование от НС, увеличившись на 332%, страхование имущества – на 244% и КАСКО – на 210%. Страхование от НС и страхование имущества выросли за счет активной политики компании, направленной на данные сегменты. КАСКО выросло за счет активной компании по развитию региональной сети, работы с посредниками и банками. Портфель ДМС увеличился на 155% за счет привлечения крупных корпоративных клиентов. Портфель ОСАГО вырос всего на 120%, потому что компания целенаправленно решила не наращивать его, предпочитая концентрироваться на более прибыльных сегментах рынка, т.к. ОСАГО является убыточным видом страхования. Страхование ответственности тоже выросло на 120% в связи с высокой конкуренцией в данном сегменте.
В 2008 г. результат был отрицательным, то есть страховых премий поступило меньше, чем в 2007 г. на 4%. Это было вызвано, в первую очередь, уменьшением в страховом портфеле страхования ответственности на 51%. Такой результат был вызван началом финансового кризиса. Все остальные виды страхования выросли, но не так значительно, как в 2007 г.
Размер чистых активов
Финансовая устойчивость – это, прежде всего, характеристика стабильности финансового положения страховой организации, обеспечиваемая высокой долей собственного капитала в общей сумме используемых финансовых ресурсов. Важный показатель финансовой устойчивости страховых организаций, созданных в форме акционерных обществ, - чистые активы.
Методика оценки стоимости чистых активов утверждена приказом Минфина России и Федеральной комиссии по рынку ценных бумаг России4.
Под стоимость чистых активов понимается величина, определяемая путем вычитания из суммы активов, принимаемых к расчету, суммы его пассивов, принимаемых к расчету.
Чистые активы должны быть больше минимального законодательно установленного уставного капитала, а также уставного капитала, указанного в учредительных документах.
Минимальный размер уставного капитала страховщика определяется на основе базового размера его уставного капитала, равного 30 миллионам рублей, и коэффициента. В случае данной компании коэффициент равен 2 - для осуществления страхования объектов, предусмотренных подпунктами 1 и 2 пункта 1 статьи 4 Закона «Об организации страхового дела в Российской Федерации»5.
Уставный капитал ООО «СК «ЭРГО Жизнь» за 2006-2008 гг. составлял 1 млрд.руб., что значительно выше минимального законодательно установленного уставного капитала.
ЧА2006 = 8169427 – 6754629 = 1414798 тыс.руб.
ЧА2007 = 11708158 – 10228573 = 1479585 тыс.руб.
ЧА2008 = 13605356 – 11429678 = 2175678 тыс.руб.
За анализируемый период в страховой организации наблюдается превышение чистых активов над величиной уставного капитала, а также наблюдается положительная тенденция увеличения показателя на 104% в 2007 г. и на 147% в 2008 г., что свидетельствует об улучшении финансовой устойчивости организации.
Таблица 2.2
Сравнение значений коэффициентов
| Показатели | 2006 г.,% | 2007 г.,% | 2008 г.,% | Норма, % |
| К1.1 | 18 | 12,6 | 16 | 13≤К≤65 |
| К1.2 | 60 | 28 | 40 | 15≤К≤75 |
| К2.1 | -0,4 | 0,8 | 6 | 0≤К≤15 |
| К2.2 | 1,7 | 5,6 | 26,8 | К≥-0,05 |
| К3.1 | 23 | 26 | 38 | 5≤К≤90 |
| К3.2 | 33 | 22 | 42 | 20≤К≤60 |
| К3.3 | 38 | 32 | 62 | 15≤К≤98 |
| К4.2 | 100 | 77 | 93 | 85≤К≤145 |
| К5.1 | 36 | 18 | 7 | 10≤К≤60 |
| К6.1 | 119 | 143 | 98 | К≥85 |
| К6.2 | 1,1 | 1,1 | 1,2 | К≥0,5 |
Показатели финансовой устойчивости
Доля Собственного капитала в валюте баланса.
Этот показатель определяет общий уровень финансовой устойчивости страховой компании и рассчитывается как отношение собственного капитала к пассивам баланса.
К1.12006 = 1464217/8218883 = 18 %
К1.12007 = 1478970/11708158 = 12,6 %
К1.12008 = 2175179/13605356 = 16 %
По сравнению с 2006 г. показатель снизился на 5,4%. Это говорит об ухудшении финансовой устойчивости и связано с тем, что обязательства страховой организации выросли на 142%, а собственный капитал на 101%. Но в 2008 г. компании удалось повысить этот показатель на 3,4% за счет увеличения собственного капитала на 147%, а обязательств на 116%, т.е. на каждую единицу собственного капитала стало приходиться меньше единиц обязательств.
Уровень покрытия страховых резервов-нетто собственным капиталом.
Этот показатель определяет достаточность собственного капитала по отношению к объему принятых страховой компанией на себя рисков по операциям страхования без учета перестрахования, выраженных в виде страховых технических резервов-нетто.
Рассчитывается как отношение собственного капитала к техническим страховым резервам-нетто страхования иного, чем страхование жизни.
Технические страховые резервы-нетто страхования иного, чем страхование жизни включают в себя:
резерв незаработанной премии за вычетом доли перестраховщиков в резерве;
резервы убытков за вычетом доли перестраховщиков в резерве.
К1.22006 = 1464217/(1909707 + 548317) = 1464217/2458024 = 60%
К1.22007 = 1478970/(4079753 + 1157972) = 1478970/5237725 = 28%
К1.22008 = 2175179/(3942307 + 1525836) = 2175179/5468143 = 40%
Падение в 2007 г. вызвано увеличением принятых страховой компанией на себя рисков на 213%, а собственного капитала на 101%. В 2008 г. риски выросли на 104%, а собственный капитал на 147%, что дало возможность увеличить долю собственного капитала в объеме принятых страховой компанией на себя рисков.
Показатели рентабельности
Рентабельность страховой и финансово-хозяйственной деятельности (кроме страхования жизни).
Показатель отражает уровень доходности от указанных видов деятельности страховой организации через отношение прибыли от обычной деятельности по видам страхования иным, чем страхование жизни к общему объему доходов по страховой, инвестиционной и прочей деятельности (кроме страхования жизни).
Рассчитывается как отношение прибыли (убытка) до налогообложения без учета страхования жизни к доходам страховой компании без учета страхования жизни.
Доходы страховой компании без учета страхования жизни включают:
страховые премии (взносы) всего по видам страхования иным, чем страхование жизни;
доходы по инвестициям;
операционные доходы, кроме доходов, связанных с инвестициями;
вознаграждения и тантьемы по договорам перестрахования.
К2.12006 = (18959 - 44247)/(6467459 + 42227 + 154550 + 16719) =
=(-25288)/6680955 = -0,4%
К2.12007 = (82975 - 389)/(9450319 + 83929 + 462923 + 17142) = =82586/10014313 = 0,8%
К2.12008 = (490137 - 9782)/(7068362 + 54184 + 782176 + 24223) = =480355/7928945 = 6%
Отрицательный результат в 2006 г. был вызван убытком по страхованию иному, чем страхование жизни. В 2007 г. компания начала политику по увеличению договоров по страхованию иному, чем страхование жизни, что привело к росту рентабельности на 1,2%, а в 2008 г. на 5,2%.
Рентабельность собственного капитала.
Этот показатель определяет уровень доходности участвующего в бизнесе собственного капитала страховой компании.
Рассчитывается как отношение прибыли (убытка) до налогообложения к средней величине собственного капитала за период:
К2.22006 = 18959/0,5*(1464217 + 717817) = 18959/1091017 = 1,7%
К2.22007 = 82975/0,5*(1478970 + 1464217) = 82975/1471593,5 = 5,6%
К2.22008 = 490137/0,5*(2175179 + 1478970) = 490137/1827074,5 = 26,8%
Высокий рост доходности собственного капитала говорит о том, что компания выгодно инвестирует собственный капитал.
Показатели убыточности страховых операций
Показатель уровня выплат, кроме страхования жизни.
Этот показатель определяет общий уровень расходов страховой организации по страховым операциям в объеме заработанной премии с учетом операций перестрахования.
Рассчитывается как отношение выплат по договорам страхования иного, чем страхование жизни к страховым премиям страхования иного, чем страхование жизни:
К3.12006 = 1503654/6467459 = 23%
К3.12007 = 2449415/9450319 = 26%
К3.12008 = 2719168/7068362 = 38%
В 2007 г. выплаты выросли, и убыточность увеличилась на 3%. В 2008 г. убыточность увеличилась на 12% из-за достаточно низкого поступления страховых премий. Рост убыточности страховых операций связан с постоянным ростом убыточности таких видов страхования, как автострахование и ОСАГО.
Показатель убыточности-нетто, кроме страхования жизни.
Этот показатель определяет уровень убыточности собственных страховых операций страховой организации без учета участия перестраховщиков в полученных премиях и осуществленных выплатах. Как правило, данный показатель всегда выше показателя уровня выплат, который учитывает участие перестраховщиков, по причине наличия таких условий перестрахования, как "эксцедент убытка", когда убытки ниже сумм, оговоренных в договоре перестрахования, оплачиваются самой страховой компанией.
Рассчитывается как отношение выплат по договорам страхования-нетто перестрахование к заработанной премии-нетто перестрахование.
Заработанная премия-нетто перестрахование включает:
страховые премии-нетто перестрахование за отчетный период;
разница между резервом незаработанной премии-нетто перестрахование на начало отчетного периода и на конец отчетного периода.
К3.22006 = 1484763/(3838037+705374) =1484763/4543411 = 33%
К3.22007 = 2299959/(8029864+2170046) = 2299959/10199910 = 22%
К3.22008 = 2638113/(6458409+(-137446) = 2638113/6320963 = 42%
Снижение показателя в 2007 г. на 11% было вызвано высоким ростом страховых премий на 209%. В 2008 г. рост был вызван меньшим поступлением страховых премий на 20% чем в 2007 г. и продолжающей расти убыточностью.
Показатель уровня расходов, кроме страхования жизни.
Этот показатель определяет уровень расходов страховой компании по страховым операциям по отношению к объему заработанной премии-нетто перестрахование. Чем ниже уровень расходов, тем выше запас прочности страховой компании. Следует отметить, что в расходах страховой компании не учитываются инвестиционные расходы, т.к. они относятся не к страховой, а к инвестиционной деятельности, при этом дополнительно включаются операционные, так как они косвенно берут основу из страхового бизнеса.
В расходы страховой компании входят:
расходы по ведению страховых операций-нетто перестрахование;
управленческие расходы;
операционные расходы, кроме связанных с инвестициями.
К3.32006 = (648760+656149+418821)/4543411=1723730/4543411=38%
К3.32007 =(1258955+890872+1145750)/10199910=3295577/10199910=32%
К3.32008 = (962165+1304853+1642079)/6320963=3909097/6320963=62%
В 2007 г. рост премии-нетто перестрахование увеличился на 224%, а расходы всего на 191%, что способствовало снижению уровня расходов на 6%. В 2008 г. такой высокий уровень расходов был связан с тем, что расходы увеличились на 118% а премий-нетто перестрахование были получено на 20% меньше чем в 2007 г. Это увеличение расходов говорит о понижении запасов прочности страховой компании.
Показатели качества инвестиционного портфеля и достаточности инвестиций
Качество инвестиционного портфеля.
Качество инвестиционного портфеля оценивается на основе возвратности, ликвидности, диверсификации и прибыльности.
Принцип возвратности подразумевает размещение активов, обеспечивающее их возврат в полном объеме, что вынуждает компании размещать свободные денежные средства только в надежные организации.
Принцип ликвидности означает, что структура вложений должна обеспечивать наличие у страховщика средств, способных быстро и без дополнительных затрат обратиться в денежные средства.
Принцип диверсификации требует распределения инвестиционных рисков на различные виды вложений, чем достигается снижение общей рискованности, а, следовательно, повышение устойчивости инвестиционного портфеля страховщика. Принцип подразумевает наличие большого числа разнородных объектов инвестирования.
Принцип прибыльности вложений означает, что инвестиционная деятельность должна обеспечивать не только сохранность вложений, но и приносить определенный доход.
При проведении инвестиционной деятельности страховое общество Страховая компания ОСАО «Россия» строго придерживается требований регулятора рынка, предъявляемых к страховщикам при проведении ими размещений средств страховых резервов и собственных средств, в соответствии с приказом Минфина РФ «Об утверждении Правил размещения страховщиками средств страховых резервов»6 и приказом Минфина РФ «Об утверждении требований, предъявляемых к составу и структуре активов, принимаемых для покрытия собственных средств страховщика»7.
Компания за последние три года размещала свободные денежные средства в наиболее надежных Российских банках, в 2008 г. она сотрудничала с такими банками, как: ОАО «Альфа-Банк», ОАО «Россельхозбанк», АКБ «РОСБАНК», АКБ «РУССЛАВБАНК», АКБ «ЮНИАСТРУМ БАНК», Сбербанк РФ, Банк ВТБ-24, АКБ «Балтийский Банк», АКБ «БАЛТИНВЕСТБАНК», АКБ «Морской Банк».
В 2006-2008 гг. инвестиционная деятельность была ориентирована на размещение средств в такие ключевые финансовые инструменты, как банковские депозиты (44,3% в 2006 г., 28,2% в 2007 г., 13,7% в 2008 г. от общего объема инвестиций), акции и доли участия в российских компаниях (27,5% в 2006 г., 11,1% в 2007 г., 9,4% в 2008 г. от общего объема инвестиций), банковские долговые ценные бумаги и долговые обязательства субъектов федерации (5,3% в 2006 г., 60% в 2007 г., 76,8% в 2008 г. от общего объема инвестиций). Отдельным направлением инвестиций стали вложения в недвижимость, которые на конец 2006 г. составили 469 млн.руб., на конец 2007 г. - 479, на конец 2008 г. - 568 млн.руб.
Степень диверсификации достигался за счет распределения инвестиционных рисков на различные виды вложений в разные организации.
Общая сумма инвестиций по состоянию на конец 2007 г. составила 4,119 млрд.рублей. Увеличение общей суммы инвестиционных вложений по сравнению с 2006 г. произошло на 1,576 млрд.рублей (прирост составил 38%) и обусловлено ростом объема собранных страховых премий. В 2008 г. общая сумма инвестиций составила 5,169 млрд.рублей. Увеличение по сравнению с 2007 г. произошло на 1,050 млрд.рублей (прирост составил 25%) и обусловлено меньшим ростом объема собранных страховых премий.
Общий инвестиционный доход в 2006 г. составил 42,2 млн.руб., в 2007 г. - 84 млн.руб. В 2008 г. доход немного снизился и составил 54,2 млн.руб. Это связано как с меньшей суммой собранных страховых премий, так и с вложением средств в наиболее надежные, но менее прибыльные организации, что было вызвано надвигающимся финансовым кризисом.
Учитывая вышесказанное, инвестиционный портфель компании отвечает требованиям возвратности, ликвидности, диверсификации и прибыльности.
Уровень покрытия инвестиционными активами страховых резервов-нетто.
Показатель определяет степень размещения средств, за счет которых покрываются обязательства страховой компании: в инвестиционных активах и в виде денежных средств на банковских счетах и в кассе.
Рассчитывается как сумма инвестиций и денежных средств к страховым резервам-нетто перестрахование.
Страховые резервы-нетто перестрахование включают:
резерв незаработанной премии за минусом доли перестраховщиков в резерве;
резервы убытков за минусом доли перестраховщиков в резерве;
другие страховые резервы.
К4.22006 = 2735511/(1909707+548317+270095) = 2735511/2728119 = =100%
К4.22007 = 4313299/(4079753+1157972+360912) = 4313299/5598637 = =77%
К4.22008 = 5410819/(3942307+1525836+372161) = 5410819/5840304 = =93%
Инвестиции в 2007 г. выросли на 162%. Снижение показателя на 23% произошло из-за увеличения страховых резервов в 2 раза, в основном резерва незаработанной премии на 214% и резерва убытков на 211% из-за недостаточного количества поступившей страховой премии. В 2008 г. инвестиции увеличились на 126%, а обязательства уменьшились на 7%, за счет этого показатель увеличился на 6%.
Проведем анализ выполнения плана по поступлению страховых платежей в ОСАО «Россия» в 2008 году в табл. 2.3.
Таблица 2.3 Выполнение плана по поступлению страховых платежей в ОСАО «Россия» в 2008 году
| Виды страхования | 1 квартал | 2 квартал | 3 квартал | 4 квартал | ||||||||
| План тыс. руб. | Отчет тыс. руб. | % | План тыс. руб. | Отчет тыс. руб. | % | План тыс. руб. | Отчет тыс. руб. | % | План тыс. руб. | Отчет тыс. руб. | % | |
| ДМС | 7 100 | 6 500 | 91,5 | 7 600 | 7 000 | 92,1 | 8 500 | 8 200 | 96,5 | 9 600 | 9 430 | 98,2 |
| Личное | 1 300 | 1 280 | 98,5 | 1 900 | 2 221 | 116,9 | 650 | 553 | 85,1 | 830 | 635 | 76,5 |
| Имущества | 2 800 | 2 905 | 103,8 | 4 200 | 4 500 | 107,1 | 3 600 | 3 150 | 87,5 | 3 900 | 4 050 | 103,8 |
| Ответственности | 310 | 300 | 96,8 | 480 | 518 | 107,9 | 650 | 660 | 101,5 | 820 | 785 | 95,7 |
| КАСКО | 12 500 | 11 500 | 92,0 | 16 000 | 13 400 | 83,8 | 41 000 | 43 821 | 106,9 | 52 000 | 47 327 | 91,0 |
| ОСАГО | 5 800 | 6 100 | 105,2 | 9 400 | 9 600 | 102,1 | 5 400 | 5 200 | 96,3 | 6 200 | 5 800 | 93,5 |
| Итого: | 29 810 | 28 585 | 95,9 | 39 580 | 37 239 | 94,1 | 59 800 | 61 584 | 103,0 | 73 350 | 68 027 | 92,7 |
Как видно из приведенных данных, в страховой компании ОСАО «Россия» в течение всего 2008 года не выполняются показатели плана по поступлению страховых платежей. План по поступлению страховых платежей был выполнен только в 3 квартале, это произошло за счет превышения отчетных показателей над плановыми по страхованию ответственности и КАСКО. В 1 квартале был выполнен перевыполнен план по ОСАГО, однако на общий показатель это не оказало значительного влияния и общий показатель выполнения плана составил 95,9%. Отразим динамику поступления страховых выплат по видам страхования на рис. 2.1.
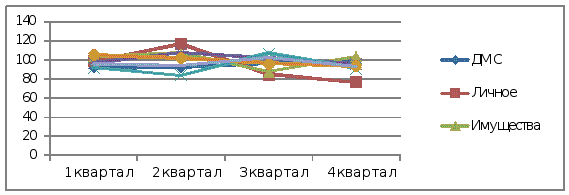
Рис. 2.1 – Динамика выполнения плана по поступлению страховых платежей
Наиболее существенной для компании является динамика поступления платежей по КАСКО, так как этот вид страхования является основным источником страховых поступлений для компании, его доля в течение всего анализируемого периода составляет значительную часть поступлений компании.
Стабильное невыполнение планов по поступлению страховых выплат может обусловливаться множеством причин. Назовем основные из них:
неграмотное и некачественное планирование;
значительное изменение неучтенных факторов внешней и внутренней среды, к которым относится и мировой финансовый кризис, оказавший существенное влияние на рынок страхования;
неэффективная деятельность работников страховой компании ОСАО «Россия».
Следует полагать, что на показатели выполнения плана по поступлению страховых платежей оказали влияние все выявленные факторы, в связи с чем деятельность руководства страховой компании должна быть направлена как на мотивацию трудовой деятельности работников, так и на повышение качества бюджетного процесса.
Обратим внимание на динамику отчетных показателей по поступлению страховых платежей, которую отразим на рис. 2.2. Анализ показателей поступления страховых платежей позволит выявить степень воздействия различных факторов на уровень выполнения плановых показателей.
Как видно из приведенного рис. 2.2, по большинству видов страхования поступления в 2008 году стабильны, по большинству видов страхования имеют незначительную тенденцию к росту. Отметим значительный рост поступлений по страхованию КАСКО, которые за анализируемый период возросли более чем в 3 раза. Такая динамика может объясняться сезонными факторами.
Из проведенного анализа можно сделать вывод о том, что влияние внешних факторов на динамику поступления страховых платежей крайне незначительна, следовательно, стабильное невыполнение плана по поступлению страховых платежей обусловливается недостаточным качеством планирования, выставлению заданий, нереальных к исполнению. Кроме того, значительное влияние на уровень выполнения планов оказывает уровень мотивированности работников на достижение плановых показателей.
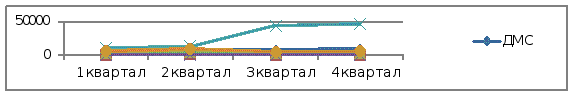
Рис. 2.2 – Динамика поступления страховых платежей в 2008 году
Далее проведем анализ страховых выплат страховой компании ОСАО «Россия» и динамики выполнения плана по данному показателю. Уровень выполнения плана по страховым выплатам ОСАО «Россия» приведем в табл. 2.4.
Таблица 2.4
Анализ выполнения плана по страховым выплатам в ОСАО «Россия» в 2008 году
| Виды страхования | 1 квартал | 2 квартал | 3 квартал | 4 квартал | ||||||||
| План тыс. руб. | Отчет тыс. руб. | % | План тыс. руб. | Отчет тыс. руб. | % | План тыс. руб. | Отчет тыс. руб. | % | План тыс. руб. | Отчет тыс. руб. | % | |
| ДМС | 4 757 | 4 380 | 92 | 5 472 | 5 030 | 92 | 5 751 | 5 818 | 101 | 5 834 | 6 772 | 116 |
| Личное | 131 | 130 | 99 | 76 | 93 | 122 | 110 | 95 | 86 | 132 | 102 | 77 |
| Имущества | 252 | 280 | 111 | 420 | 456 | 109 | 721 | 646 | 90 | 800 | 837 | 105 |
| Ответственности | 10 | 10 | 100 | 18 | 18 | 100 | 32 | 32 | 100 | 52 | 52 | 100 |
| КАСКО | 9 500 | 8 721 | 92 | 11 200 | 9 413 | 84 | 13 940 | 15 045 | 108 | 17 160 | 17 544 | 102 |
| ОСАГО | 1 334 | 1 426 | 107 | 2 256 | 2 304 | 102 | 3 412 | 3 279 | 96 | 4 100 | 4 056 | 99 |
| Итого: | 15 984 | 14 947 | 94 | 19 442 | 17 314 | 89 | 23 966 | 24 915 | 104 | 28 078 | 29 363 | 105 |
По показателю выполнения плана по страховым выплатам в ОСАО «Россия» ситуация несколько иная, чем по поступлениям страховых платежей. В первой половине 2008 года показатели также не выполняются. Происходит выполнение показателей плана по страховым выплатам по некоторым видам страхования (имущества, ответственности, ОСАГО). В первой половине 2008 года на значения показателей выполнения плана по осуществлению страховых выплат большое значение оказывают показатели выплат по КАСКО, так как этот вид страхования является основным для ОСАО «Россия», что уже было отмечено ранее.
Во второй половине 2008 года выполняются показатели плана по осуществлению страховых выплат по КАСКО и это оказывает значительное влияние на общий показатель выполнения плана. Общий процент выполнения плана по осуществлению страховых выплат в 3 квартале 2008 года составляет 104%, а в 4 квартале – 105%.
Динамику показателя выполнения плана по осуществлению страховых выплат отразим на рис. 2.3.
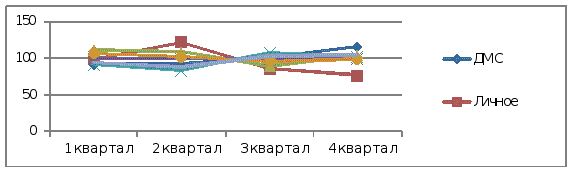
Рис. 2.3 – Динамика показателя выполнения плана по страховым выплатам в ОСАО «Россия» в 2008 году
При анализе данных рис. 2.3 обратим внимание на высокое качество планирования страховых выплат по страхованию ответственности. В течение всего анализируемого периода значение данного показателя составляет 100%. По остальным видам страхования во многих случаях фактические значения существенно отклоняются от плановых, отклонения составляют более 20%. Это свидетельствует о некачественном планировании, недостаточном учете внешних факторов, а также о высоком уровне страховых рисков, которые недостаточно учитываются при планировании страховых выплат.
Далее проведем анализ динамики фактически осуществленных страховых выплат в 2008 году на рис. 2.4.
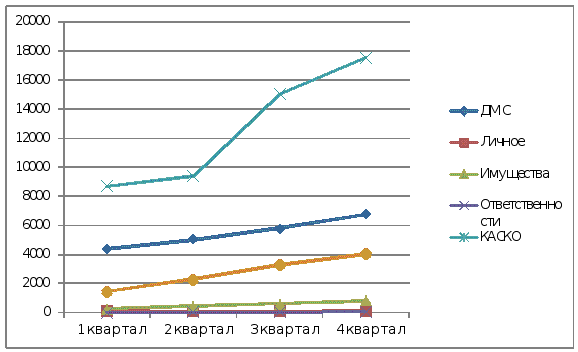
Рис. 2.4 – Динамика осуществления страховых выплат в ОСАО «Россия» в 2008 году (тыс. руб.)
Как видно из приведенных на рис. 2.4 данных, в течение всего анализируемого периода страховые выплаты стабильно растут по всем видам страхования. Наиболее значительны выплаты, как и страховые платежи, по страхованию КАСКО. При этом отметим, что темпы роста страховых выплат по страхованию КАСКО не так значительны, как темпы роста поступления страховых платежей по данному виду страхования. Опять же, наиболее значителен рост осуществления страховых выплат по КАСКО в 3 и 4 кварталах 2008 года. Как уже говорилось выше, это обусловлено влиянием сезонности страхового рынка.
Важным для анализа представляется изучение среднего уровня выплат по различным видам страхования. Этот анализ проведем в табл. 2.5.
Таблица 2.5
Средний уровень выплат по видам страхования в ОСАО «Россия» в 2008 г.
|
Виды страхования |
1 квартал | 2 квартал | 3 квартал | 4 квартал | ||||||||
| План тыс. руб. | Отчет тыс. руб. | % | План тыс. руб. | Отчет тыс. руб. | % | План тыс. руб. | Отчет тыс. руб. | % | План тыс. руб. | Отчет тыс. руб. | % | |
| ДМС | 67,00% | 67,38% | 100,57 | 72,00% | 71,86% | 99,80 | 67,66% | 70,95% | 104,87 | 60,77% | 71,81% | 118,17 |
| Личное | 10,08% | 10,16% | 100,79 | 4,00% | 4,19% | 104,68 | 16,92% | 17,18% | 101,51 | 15,90% | 16,06% | 101,00 |
| Имущества | 9,00% | 9,64% | 107,10 | 10,00% | 10,13% | 101,33 | 20,03% | 20,51% | 102,40 | 20,51% | 20,67% | 100,75 |
| Ответственности | 3,23% | 3,33% | 103,33 | 3,75% | 3,47% | 92,66 | 4,92% | 4,85% | 98,48 | 6,34% | 6,62% | 104,46 |
| КАСКО | 76,00% | 75,83% | 99,78 | 70,00% | 70,25% | 100,35 | 34,00% | 34,33% | 100,98 | 33,00% | 37,07% | 112,33 |
| ОСАГО | 23,00% | 23,38% | 101,64 | 24,00% | 24,00% | 100,00 | 63,19% | 63,06% | 99,80 | 66,13% | 69,93% | 105,75 |
| Итого: | 53,62% | 52,29% | 97,52 | 49,12% | 46,49% | 94,65 | 40,08% | 40,46% | 100,95 | 38,28% | 43,16% | 112,76 |
Как видно из данных, приведенных в табл. 2.5, план по уровню выплат по различным видам страхования в ОСАО «Россия» в первой половине 2008 года не выполнялся, в 3 квартале было незначительное отклонение от плана, а в 4 квартале фактический уровень выплат значительно превысил запланированный.
Динамику выполнения плана по среднему уровню выплат по видам страхования отразим на рис. 2.5.
Как видно из приведенных на рис. 2.5 данных, динамика уровня выполнения плана по среднему уровню выплат в течение всего анализируемого периода незначительна, что свидетельствует о том, что общие тенденции страхового рынка в компании анализируются на достаточном уровне качестве, а вот доля рынка компании в большинстве случаев переоценивается, чем и обусловлено несоответствие плановых показателей поступления страховых платежей и страховых выплат фактически полученным результатам.
Также важным для анализа представляется рассмотреть, какие виды страхования для страховой компании ОСАО «Россия» являются более прибыльными.
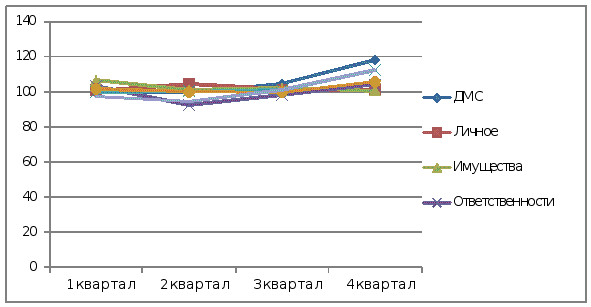
Рис. 2.5 – Уровень выполнения плана по среднему уровню выплат по видам страхования в ОСАО «Россия» в 2008 году
Этот анализ проведем на рис. 2.6.
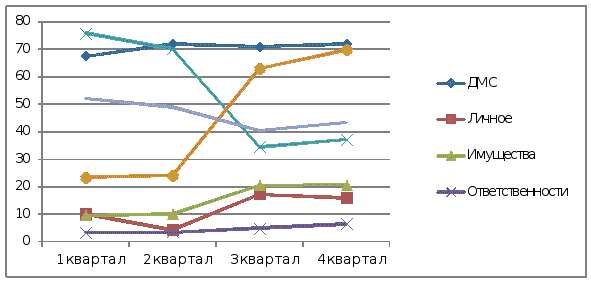
Рис. 2.6 – Средний уровень страховых выплат по различным видам страхования в ОСАО «Россия» в 2008 году
Как видно из приведенных на рис. 2.6 данных, наименьший уровень средних выплат приходится на страхование ответственности, т.е. данный вид страхования для ОСАО «Россия» является наиболее рентабельным. Однако незначительные объемы страхования по данному виду не могут обеспечить нормального функционирования компании за счет только данного вида страхования.
Наименее рентабельными для ОСАО «Россия» в 2008 году являются следующие виды страхования: ДМС, КАСКО и ОСАГО. Однако значительные объемы страхования (это особенно касается страхования КАСКО) обусловливают среднюю рентабельность деятельности предприятия на уровне 50%.
2.2 Анализ действующей страховой практики по автострахованию в страховой компании ОСАО «Россия»
Договор КАСКО предоставляет возможность автовладельцу застраховать свою машину от ущерба и угона. Поскольку понятия эти можно трактовать по-разному, то стоит подробнее остановиться на том, что это такое в понимании страховой компании.
Договор КАСКО в ОСАО «Россия» предусматривает ответственность компании-страховщика возместить ущерб автовладельцу в случаях, если машина будет украдена, или ей будет нанесен ущерб в результате нижеперечисленных событий.
Перечень рисков
— столкновение с неподвижными объектами;
— дорожно-транспортное происшествие с участием других транспортных средств;
— падение на застрахованный автомобиль тяжелых предметов (в том числе, лавины снега, больших сосулек и пр.);
— взрыв, пожар (включая самовозгорание автомобиля);
— ураганные явления, бури, сильные ливни, град, снежные заносы, удар молнии, паводок, землетрясение и оползневые явления и прочие стихийные бедствия, предусмотренные договором КАСКО;
— неосторожные поступки посторонних лиц;
— преднамеренные действия злоумышленников (угон, разбой, хищение).
Это примерный перечень страховых рисков. Но, как и любой контракт, договор КАСКО может содержать ряд исключений. Ими могут быть, например:
— вождение заведомо неисправного автомобиля (Правила дорожного движения предупреждают о том, что нельзя эксплуатировать автотранспортное средство при неисправности рулевого управления, тормозной системы, приборов освещения, — и запреты эти перекочевали в договор КАСКО) ;
— несоблюдение Правил транспортировки и хранения пожароопасных и взрывоопасных веществ;
— злой умысел автовладельца или связанных с ним лиц, в чьем распоряжении находилась машина;
— эксплуатация автотранспортного средства лицами, не имеющими прав вождения соответствующей категории (этот пункт договора КАСКО не распространяется на ситуацию с угоном);
— эксплуатация авто водителем, находящимся под действием алкоголя, наркотиков или токсичеких веществ;
— вождение машины с целью обучения езде на автомобиле, либо участие ее в спортивных состязаниях, если это не предусмотрено в договоре КАСКО;
— нанесение автомобилю ущерба в результате ядерной атаки, военных действий или актов терроризма, народных восстаний, забастовочных явлений, конфискации по решению судебной инстанции и пр.
Каждый отдельно взятый договор КАСКО может предусматривать и другие ситуации, а также не включать некоторые вышеперечисленные. Заключение договора КАСКО
Оформление договора КАСКО требует от автовладельца предоставления пакета документов, куда входит удостоверение личности страхователя, свидетельство о регистрации автотранспортного средства, техпаспорт на автомобиль. Если Вы планируете допустить к управлению других лиц, — для заключения договора КАСКО потребуются и их права.
Страховка АВТОКАСКО заключается обычно на один год. Допускается и краткосрочный договор КАСКО, но это выйдет несколько дороже в расчете на каждый месяц страхования. За страховую сумму берется обычно рыночная стоимость автотранспортного средства. Страховая премия компании уплачивается в российских рублях. Так же производится выплата возмещения по нанесенному ущербу, предусмотренная договором КАСКО, (за исключением случаев, когда автовладелец выбирает в качестве оплаты ремонт своего автомобиля).
2.3 Основы построения страховых тарифов по автострахованию в страховой компании ОСАО «Россия»
Стоимость
страхового
полиса КАСКО
определяет
множество
факторов, которые
в той или иной
степени учитывают
все страховые
компании.
Первый
фактор, который
считается
главным и, можно
сказать, определяющим
для исчисления
стоимости
компенсационных
страховых сумм,
является возраст
автомобиля.
Основой для
расчёта страховки
является стоимость
транспортного
средства,
указанная в
договоре
купли–продажи.
Чем дороже
автомобиль,
тем дороже
обойдется
владельцу
оплата услуг
страховой
компании.
Первое требование ОСАО «Россия» при страховании КАСКО – это чтобы автомобиль был оснащён противоугонной системой.
Существенный момент страхования, который должен быть осмыслен каждым владельцем авто, это определение франшизы, то есть, той части страховки, которая не будет выплачена при наступлении события, являющегося предметом договора. Сумма ущерба, которая не подлежит возмещению, определяется страховой компанией и не превышает 1500 долларов.
Если франшиза по договору составляет 500 долларов, то ущерб, нанесённый автомобилю на сумму не более 500 долларов, не компенсируется. Если сумма причиняемых ущербов автомобилю каждый раз оказывается меньше предусмотренной в договоре франшизы, то водитель не сможет воспользоваться страховым полисом для получения компенсации. Полис КАСКО, в котором франшиза предусматривается, будет