Страхование автотранспортных средств (КАСКО)
Стоимость страхового возмещения уменьшается с каждым годом существования автомобиля, даже если он не эксплуатировался, либо имел минимальный пробег. Но при страховании старого автомобиля приходится считаться с высокими тарифами, так как страховой тариф представляет собой отношение стоимости страховки КАСКО к оценочной стоимости автомобиля. Поэтому на практике получается, что страховка дешёвого и старого автомобиля обойдется владельцу совсем недёшево.
Юридические лица, покупая полис КАСКО, предоставляют сведения о том, кто будет управлять транспортным средством. Эти сведения также будут играть роль при расчёте стоимости полиса, так как возраст водителя учитывается страховой компанией. Водители с возрастом до 22 лет и старше 65 лет совершают больше нарушений на дорогах, чем водители среднего возраста, поэтому возрастная группа также относится к факторам, непосредственно влияющим на стоимость КАСКО. Чем больше водительский стаж у лиц, попадающих в возрастную группу 23-60 лет, тем дешевле будет стоить страховка. Если в страховой полис вписываются водители разных возрастных категорий, то расчет стоимости страховки будет учитываться по худшему показателю (минимальный или максимальный возраст).
Существуют варианты страхования, когда можно вписывать любое количество водителей, и возрастная группа при оформлении полиса учитываться не будет. Но при этом страховая компания применят коэффициенты, увеличивающие стоимость страховки, причём минимальный коэффициент составляет 1,5. Если полис оформляется владельцем авто, получившим недавно права и не имеющим опыта вождения, это может значительно повлиять на удорожание полиса КАСКО.
Еще один немаловажный момент при покупке полиса КАСКО – готовы ли вы купить страховку с неснижаемой суммой возмещения, либо при каждом возникшем случае страхования, сумма выплат будет уменьшаться. Естественно, что полис, где предусмотрена неизменная компенсация, будет стоить дороже на 10-13%.
Страховая компания вправе обратить внимание на условия содержания и технического обслуживания автомобиля. Наличие обслуживания в сервисном центре и хранение автомобиля в гараже могут уменьшить стоимость полиса КАСКО. Обязательно надо обратить внимание на сроки выплаты компенсационных сумм - одномоментное возмещение или в течение определённого промежутка времени будут произведены выплаты.
В каждом случае страховая компания производит несколько вариантов расчета стоимости полиса КАСКО, и владелец авто выбирает наиболее приемлемые для него условия договора.
Расчет КАСКО предполагает указание формы выплаты компенсации:
- агрегатная сумма - компания выплачивает страховое возмещение по всем страховым случаям, если они происходят в период действия заключенного договора. Лимит ответственности компании будет снижаться на сумму выплаченного страхового возмещения;
- неагрегатная страховая сумма – сумма, в пределах которой страховщик должен осуществить выплату по каждому из страховых случаев (в период действия договора), независимо от того, сколько таких случаев произошло. Если договор заключается с условием «до первого страхового случая», то действие полиса КАСКО прекращается после наступления такого случая и произведенной выплаты страхователю.
Агрегатная сумма выплат устанавливается по отношению к дополнительному оборудованию и выплачивается в эквиваленте его действительной стоимости.
Расчет стоимости КАСКО может быть с учетом франшизы (некомпенсируемой суммы при наступлении страхового случая) или без него. Страховой полис, учитывающий франшизу, будет стоить на 10-13 % дешевле.
Если страхователь желает рассчитать КАСКО, включив в полис риск «Несчастный случай», то может быть применена паушальная система (по количеству мест). Компенсационная сумма определяется на всех застрахованных лиц, но процентное соотношение выплат определяется самостоятельно страхователем (в пределах норм, установленных страховщиком). Далее следует установить, сколько застрахованных лиц пострадало при наступлении события. Если пострадало одно лицо, может быть выплачено 40 % от страховой суммы; двое пассажиров – 35 %; 30 % от страховой суммы, если пострадало три человека.
При расчете страховой премии компания–страховщик исходит из величины зафиксированной в договоре страховой суммы и индивидуально установленного страхового тарифа.
Порядок уплаты страховой премии и сроки устанавливаются по обоюдному соглашению сторон.
Для российских машин цена страховки составляет 9-10% от стоимости авто. Для самых популярных среди автолюбителей марок машин: ВАЗ2112, ВАЗ2115, Шевроле-НИВА и некоторых других цена страховки КАСКО значительно выше - до 20 % от смотимости автомобиля.
Для импортных машин цена страховки колеблется в пределах от 5-6% от стоимости автомобиля, до 10-15%. Процентная ставка базового тарифа на страхование КАСКО импортных машин зависит от того, новая ли машина (чем новее - тем ниже тариф), от марки машины, от наличия или отсутствия сигнализации или противоугонной системы и множества других факторов.
Расчёт стоимости страхового полиса по виду автострахования КАСКО несложная, но кропотливая и довольно своеобразная процедура.
Стоимость полиса КАСКО зависит от степени риска – для одного и того же автомобиля страхование каско может стоить по-разному и зависеть:
- Кто управляет автомобилем, т.е. от водительского стажа и возраста лиц, допущенных к управлению. Как и в случае с ОСАГО, многие компании считают, что риск тем выше, чем водитель моложе и имеет меньший водительский стаж.
- Количества лиц, допущенных к управлению автомобилем. Обычно, если к управлению допущено более 2-3 человек, то стоимость страхования повышается.
- Если в объем страхового покрытия входит риск хищения автомобиля, стоимость страхования каско может зависеть и от места хранения автомобиля в ночное время. На охраняемой стоянке или в гараже дешевле, на улице дороже.
- Стоимость полиса каско, кроме того, может быть повышена, если Вы до этого уже страховали автомобиль в этой же компании, и в течение срока страхования не раз обращались за выплатами.
- Вариантов восстановления поврежденного автомобиля. Обычно, если страховая компания сама восстанавливает автомобиль или производит выплату деньгами, полис стоит дешевле. Если страховая компания будет оплачивать счет со станции, выбранной Вами – дороже.
- Набора сервисных услуг (VIP), предоставляемого компанией при наступлении страхового события. Если компания сама будет ездить в ГАИ – это дороже.
Страховая премия – цена страховой услуги. Страховой тариф выражает цену страховой услуги на единицу страховой суммы.
Страховой тариф (брутто-премия) состоит из нетто-премии и нагрузки. Нетто-премия предназначена для выполнения обязательств страховщика по выплате страховых возмещений, нагрузка обеспечивает расходы страховщика и формирование прибыли.
Нетто-премия представляет собой совокупность двух частей: основной (чистой) нетто-премии и рисковой надбавки. Основная нетто-премия выражает среднюю величину страхового возмещения.
Расчет нетто-премии является основной задачей страховой компании для обеспечения безубыточности работы. Проблема состоит в том, что в любой момент времени существует неопределенность будущих требований. Существующие статистические данные могут дать некоторое представление о средней величине ущерба и его отклонениях, частоте наступления требований, которые принимаются как характеристики риска. Однако, в условиях нестабильности ситуации, наблюдающейся в течение нескольких последних лет, существует не только возможность ошибки при оценке риска, но и при их прогнозировании на будущее. Факторов, влияющих на будущие характеристики риска, множество: изменение объема страхового портфеля, инфляция, криминогенная обстановка, общее финансовое положение потребителей страховых услуг и т.д. Каждый из этих факторов по своему влияет на размер страхового тарифа.
Простейший способ – принять общую нетто-премию P, которая должна быть уплачена по всему страховому портфелю, равной математическому ожиданию E общего размера требований X по этому портфелю (EX) – основной нетто-премии. Но значение будущего требования о выплате может отличаться от ожидаемого; также сама оценка ожидаемого требования о выплате, полученная на основании предыдущей статистики, может отличаться от настоящего, но неизвестного ожидаемого требования о выплате.
В соответствии со статистическими данными, реальный размер страховых возмещений превосходит ожидаемый в 50% случаев8. Для того, чтобы финансировать превышение реального размера требований над ожидаемым, вводится рисковая надбавка. В зависимости от степени определенности риска при расчете тарифа может применяться от одной до трех рисковых надбавок. Увеличение объема рисковой надбавки в нетто-ставке позволяет частично снизить риск ошибки оценки риска.
Для
определения
рисковой надбавки
используют
дисперсию Var
X, определяющую
оценку разброса
относительно
среднего значения
и представляющую
собой сумму
квадратов
отклонений
значений от
среднего, или
среднее квадратичное
отклонение
 ,
определяющее
разброс от
среднего значения.
Дисперсия и
среднее квадратическое
отклонение
связаны между
собой отношением
 .
Общая нетто-премия
P в этом случае
может быть
рассчитана
как
 или
 ,
где X - общая
сумма требований,
EX - ее математическое
ожидание,
 -
коэффициенты,
отражающие
устойчивость
портфеля и
разброс выплат
относительно
среднего значения.
При применении этих математических величин встает вопрос о корреляции (взаимозависимости) рисков, так как свойства дисперсии и среднего квадратичного отклонения для зависимых и независимых рисков различны. Для любых рисков имеет место формула:
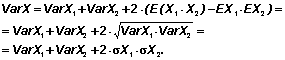 (2.1)
Третье слагаемое в формуле (2.1) отражает взаимозависимость рисков между собой. В случае, если зависимость рисков равна 0 (риски независимы), то это слагаемое также обращается в 0. Если риски зависимы, то слагаемое больше 0. То есть, имеют место равенства: для независимых рисков
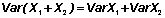 ,
для зависимых рисков
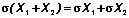 .
Экономически это можно объяснить следующим образом. Если предъявление одного требования влечет за собой с некоторой вероятностью предъявление другого требования, то отклонение суммарного требования от среднего равно сумме отклонений отдельных требований. Для независимых требований суммируется оценка отклонений, что приводит к уменьшению отклонения суммарного риска. Это полностью оправдывается с практической точки зрения: разброс значений в случае, если происходит только одно требование, будет меньше, чем в случае, когда одно требование повлечет за собой наступление другого, так как в последнем случае у каждого требования свой разброс значений, которые усиливают друг друга. Для решения проблемы зависимости рисков внутри страхового портфеля можно ввести рисковую надбавку смешанного типа, которая при приеме нового риска учитывает его зависимость с уже существующим портфелем, а также сразу определяет степень кумуляции рисков9. Тогда общую нетто-премию P можно представить в виде
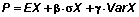 .
Нагрузка выполняет функцию финансирования затрат страховой компании, не связанных с урегулированием страховых выплат: неоперационные расходы, налоги, содержание персонала и помещений и прочее. Также нагрузка может предусматривать в своем составе прибыль страховой организации. Наличие этого компонента определяется возможностью страховщика устанавливать более высокую ставку. И это первый элемент, от которого приходится отказываться при снижении страхового тарифа в конкурентной борьбе.
Страховые премии являются одним из основных источников финансирования страховой организации. В соответствии со структурой страхового тарифа страховая премия разделяется на несколько частей: за счет нетто-ставки формируются страховые резервы, которые должны обеспечить оплату будущих требований, а нагрузка идет на покрытие расходов страховой организации.
Одним из моментов проведения страховых операций по видам страхования иным, чем страхование жизни, является то, что хотя по отдельному договору выплата может быть меньше или равна страховой сумме, то средняя выплата по группе объектов может превысить среднюю страховую сумму, так как в соответствии с законодательством страховая компания также обязана возместить расходы, произведенные «в целях уменьшения убытков, подлежащих возмещению страховщиком, если такие расходы были необходимы или были произведены для выполнения указаний страховщика... Такие расходы возмещаются пропорционально отношению страховой суммы к страховой стоимости независимо от того, что вместе с возмещением других убытков они могут превысить страховую сумму»10.
За счет того, что страховые премии уплачиваются в начале действия договора страхования, а требования о выплате предъявляются через некоторое время или вообще не предъявляются, образуются временно свободные денежные средства, которые могут быть инвестированы. Для рисковых видов страхования время инвестиций не велико – менее 1 года, поэтому прибыль от инвестиций не учитывается при расчете страхового тарифа. Однако, эта прибыль существует и создает дополнительный доход страховой организации.
Таким образом, для прибыльной работы страховой организации должно соблюдаться неравенство:
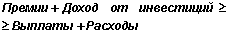 ,
что может быть приведено к виду:
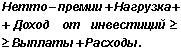 (2.2)
Для видов страхования иных, чем страхование жизни, доход от инвестиций может быть приравнен к нулю, так как из-за краткосрочности вложений размер дохода мал и может не учитываться.
Тогда (2.2) можно представить в виде двух неравенств, разделенных в соответствии с экономической логикой:
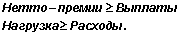 (2.3)
Основная задача при построения тарифной ставки – определение вероятной суммы ущерба, приходящейся на единицу страховой суммы. При верном определении тарифной ставки, количества застрахованных объектов и суммы вероятного ущерба на один объект обеспечивается необходимая раскладка ущерба между страхователями и необходимый баланс между доходами и расходами страховой организации.
Еще одним методом расчета страхового тарифа является принцип максимально возможного возмещения, в соответствии с которым премия устанавливается из расчета ожидаемого возмещения по данному объекту и максимально возможного убытка.
Возможно
также производить
расчет страхового
тарифа на основании
функции полезности.
Такой расчет
имеет субъективный
характер и
отражает мнения
отдельных
менеджеров
или страховой
компании в
целом о данном
риске и цене
его принятия
на страхование,
т.е. другими
словами показывает
каково соотношение
между готовностью
страховщика
принять риск
на страхование
(рискуя определенным
размером своих
средств) и ценой,
за которую она
готова это
сделать. Функция
полезности
 будет
различной для
компаний с
различным
собственным
капиталом U
и различным
страховым
портфелем.
Принцип нулевой полезности устанавливает, что премия за риск рассчитывается так, что математическое ожидание полезности E(u) равно нулю, т.е. дает тот минимум премии, меньше которого с точки зрения компании, принимающей риск на страхование, не может быть назначено за данный риск
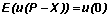 ,
т.е. собранных премий должно хватить на удовлетворение поступающих требований. При условии, что принимаемый риск не должен уменьшать уже достигнутой полезности, премия нулевой полезности равна основной нетто-премии. При учете начальных собственных средств организации U и условии, что принимаемый риск не должен уменьшать их, функция полезности приобретает вид
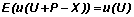
При наличии хорошей статистики возможно применение метода расчета ставок на основе накопленной статистики, когда существующие статистические данные о совокупности застрахованных объектов дают возможность разделить их на однородные группы. Примером результата применения данной теории могут являться дифференцированные тарифы.
Основой этого метода является теория правдоподобия – оценивание по методу наименьших квадратов в рамках баейсовской статистики. При применении данной теории страховщику приходится разрешать следующую проблему: когда портфель достигает определенного размера (становится достаточно большим), его предполагаемая однородность перестает существовать. С другой стороны, нельзя рассчитывать тарифы для групп из небольшого числа рисков, так как в этом случае теряется основная идея страхования - перераспределение ущерба немногих среди многих.
Одним из методов расчета тарифов на основе накопленной статистики является система бонус-малус11. Смысл системы в предоставлении скидки за отсутствие требований выплат или увеличение тарифа при их наличии. Ее принцип заключается во вторичной дифференциации премий, т.е. применение скидок или надбавок к индивидуальным договорам, относящимся к одной однородной группе по определенным признакам, в зависимости от сложившейся убыточности индивидуального клиента. Дифференциация премий связана с тем, что каждая группа может характеризоваться своим параметром риска, т.е. по каждой группе рисков имеются различные вероятности наступления убытка, но с одинаковым ожидаемым значением требования.
Такие системы часто применяются при страховании автотранспорта, гражданской ответственности владельцев транспортных средств и подобных им массовых рисков, в основном связанных с имуществом или ответственностью. Систему применения скидок за отсутствие страховых случаев также иногда называют системой дисконтирования за отсутствие требований выплат или скидкой за безаварийность (non claims dis-out). При наличии большого количества требований от одного страхователя в течение периода страхования наоборот возможно повышение тарифа. Параметры системы задаются самой страховой организацией.
Процесс расчета страховых премий прост. Пусть имеется шкала скидок за отсутствие требований выплат с n уровнями и известно pi,j - вероятность того, что страхователь, находящийся на уровне i в следующем году передвинется на уровень j. Вероятность переходов определяется на основании имеющихся статистических данных с учетом заданных правил переходов между рисковыми группами, которые задаются страховой организацией.
Количество страхователей в момент времени t на i-м уровне выглядит как
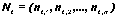 .
Матрица переходов имеет вид:
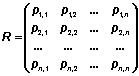 .
Тогда для замкнутой группы страхователей в конечном счете распределение страхователей по группам становится стабильным и имеет место равенство
 ,
откуда можно найти распределение страхователей по группам. Убыток, который должен быть покрыт за счет страховых взносов, распределяется на всех страхователей с учетом предоставленных льгот. Разделив сумму убытка, приходящегося на отдельного страхователя, на среднюю страховую сумму, получим страховой тариф.
Применение этой системы дает страховой организации возможность исключить мелкие требования выплат. Это связано с тем, что при предъявлении требований страхователь в следующем году потеряет скидку, поэтому предъявляются только те требования, размер которых будет больше, чем будущие потери на льготах.
Главным требованием для применения этой теории является наличие статистики, разделенной по однородным группам объектов страхования.
Государственные органы осуществляют контроль за установлением премий. Это связано с тем, что, во-первых, на них лежит ответственность за работу страховых организаций: в случае назначения низких премий и разорения компании на них ложится вина за отсутствие контроля за финансовым состоянием страховых организаций, а в случае назначения высоких премий - упреки за неоправданное обогащение страховых организаций. К тому же, в отдельных отраслях отсутствует свободная конкуренция, например, в отраслях, имеющих кэптивные компании. В этом случае назначение высоких тарифов может диктоваться заинтересованными сторонами. Вопрос завышенных страховых тарифов также связан с налогообложением предприятий, так как страховые взносы в размере 1% относятся на себестоимость продукции (работ, услуг). Завышение страховой премии уменьшает налогооблагаемую базу предприятий. В случае, если будет принято решение об отнесении всех страховых взносов на себестоимость продукции (работ, услуг), вполне возможны конфликты между предприятиями и налоговыми органами в части определения налогооблагаемой базы для уплаты налога на прибыль.
На размер страхового тарифа, кроме обычно учитываемого равенства страховых премий и выплат, оказывают влияние многочисленные факторы: размер риска, его связь с другими рисками, возможные отклонения размеров выплат от ожидаемой величины, т.е. показатели на которые влияет неопределенность риска, а также расходы на ведение дела страховой организации, соотношение между спросом и предложением по данному виду рисков на рынке и многие другие. Существует также и человеческий фактор, влияющий на размер страховых премий. Он связан с желанием избавиться от риска, переложив его на другого, т.е. определяет какую сумму готов заплатить человек или организация за страховую защиту. Для заключения договора страхования необходимо, чтобы сумма, которую готов заплатить страхователь, была не меньше, суммы, за какую страховая организация готова принять этот страховой риск на себя. Т.е., в условиях свободной конкуренции цена страхования определяется наличием спроса и предложения, но с учетом минимального тарифа, который может предложить страховая организация.
Таким образом, существует множество подходов для выбора метода расчета страховых тарифов. Применение их ограничивается данными, имеющимися в распоряжении страховой организации и существующими внешними условиями деятельности. Выбор принципа расчета страховой премии или их комбинация остается за страховщиком.
3 Перспективы развития страхования автотранспортных средств в России
Активное развитие различных видов страхования в 2008 году отмечается спадом темпов роста сегодня. На фоне финансового кризиса свое развитие получат наиболее бюджетные виды страхования. В области автомобильного страхования активное развитие идет у страхования с франшизой за счет снижение расходов. Отмечается также увеличение рисков в отношении страхователя из-за участившихся случаев банкротства небольших страховых компаний.
В связи с недавними изменениями коэффициентов ОСАГО, учитывающие особенности региона и стаж водителя, данный вид страхования получит рост в 10-15%.
Прямая зависимость наблюдается в отношении КАСКО-покупка нового автомобиля, дальнейшее уменьшение развития КАСКО обусловлено снижением покупок новых автомобилей. Но страховые компании разрабатывают новые программы автострахования с франшизой, ориентированные на покупающих подержанные автомобили.
Увеличение проблем с оформлением выплат автострахования КАСКО и ОСАГО, отмечается на фоне нового закона об упрощенном оформлении ДТП. Неотработанный механизм согласования действий и сбора документов, негарантированный возврат суммы выплат (направленных на урегулирование) страховой компании могут привести к ряду банкротств. Также увеличится активность мошенников из-за отсутствия сотрудников ГИБДД на месте ДТП.
Уже составлен «черный» список ненадежных компании по автострахованию, включающий в себя около 17-ти компаний. Список составлен Российским Союзом Автостраховщиков (РСА) и содержит компании, на которые поступило большое количество жалоб от клиентов. Хотя, некоторые компании внесены в список необоснованно, например, компания «Мегарус-Д». По результатам повторной проверки все показатели по страхованию оказались в норме.
Возможно также определением государством цены человеческой жизни, так как на сегодняшний день различные виды аварий имеют различные суммы выплат.
После повального повышения цен на каско в октябре 2008 – феврале 2009 страховщики снова начали увеличивать свои тарифы: в марте–апреле в среднем по рынку они выросли еще на 10–15%. Правда, не для всех автомобилей, а лишь для определенных марок. Более всего пострадали владельцы японских авто, а также недорогих бюджетных машин. Дошло до того, что СК стали формировать своего рода черные списки из авто, для которых сейчас выставляют высокие тарифы по каско: это машины, часто попадающие в аварии либо угоняемые преступниками.
Единственная причина нынешнего повышения тарифов — это изменение методик их расчетов по автокаско. До сих пор одним из главных критериев при определении стоимости полиса была цена транспортного средства: чем дороже авто, тем она выше. Теперь же СК все чаще всматриваются в марки и даже модели машин.
Последние исследования страховых компаний показали, что степень повреждения разных автомобилей в результате одного и того же страхового события напрямую зависит от конструктивных особенностей конкретных марок и моделей машин, а не от их стоимости. В результате удара одинаковой силы мощный внедорожник получит лишь пустяковые вмятины, а хрупкий автомобиль китайского производства потребует серьезного ремонта. Исходя из этого, СК даже сформировали своего рода черный список марок, ремонт которых после ДТП выливается в наибольшие затраты.
Вторая причина пересмотра стоимости каско — это повышенная аварийность определенных марок авто. В разгар кризиса финансисты, которые еще в прошлом году могли себе позволить крупные погрешности, стали тщательнее высчитывать, кто чаще всего попадает в ДТП. В перечень «аварийных» попали в основном машины бюджетного или бизнес-класса: Chevrolet (Aveo, Lacetti), Toyota (Land Cruiser, Prado, Camry, Corolla, Auris) , Volkswagen (Passat, Golf, Jetta), Hyundai (Sonata, Elantra, SantaFe, Getz), Honda (Accord, Civic), Skoda (Octavia, Fabia, А5) и Mazda (СХ7, 3,6).
Под шумок пересмотра методик страховщики начали повышать тарифы по каско и для машин, ремонт которых в последнее время особенно активно дорожает на фирменных СТО: в первую очередь из-за роста цен на запчасти после подорожания доллара и евро. Перечень наиболее дорогих для страховщиков традиционно возглавляют автомобили премиум-класса: Porsche, Jaguar, Land Rover, Maserati и т. д. Также можно выделить некоторые модели Hyundai, Toyota, Mercedes-Benz, Volkswagen, Mazda, Honda и KIA. Цены на запчасти у их официальных дилеров в столице за последние три-четыре месяца выросли на 10–45%, а то и 60%. При этом авторизованные сервисы часто стремятся заработать всеми доступными способами. Например, навязать клиентам и СК ремонтные работы, в которых не всегда есть необходимость. Но наиболее дорого обходится ремонт всех марок японских авто, таких как Toyota, Mitsubishi, Honda, Subaru и Nissan.
Еще одна категория транспортных средств, которую недолюбливают страховщики, — наиболее часто угоняемые машины. Рейтинг полюбившихся преступникам марок и моделей компании обновляют ежегодно. В нынешнем году наблюдается тенденция по угонам автомобилей японского производства — Lexus, Toyota и Honda. В 2007–2008 годах в лидерах были немецкие машины, как правило, модели Volkswagen».
По-прежнему популярными у злоумышленников остаются авто массового сегмента, такие как Daewoo. Как правило, их угоняют лишь для того, чтобы разобрать на запчасти, спрос на которые стабильно высок. Впрочем, страховщики обещают не повышать тарифы на автомобили, пользующиеся большим спросом у угонщиков, а лишь ограничиться ужесточением условий договоров.
Размер подорожания одних и тех же марок и моделей авто может быть самым разным: он напрямую зависит от статистики аварийности каждой отдельно взятой компании. А потому страховщики советуют водителям перед покупкой полиса изучать расценки в разных СК, ведь повышение тарифов этой весной может достигать 30%.
По словам финансистов, нынешнее повышение расценок не станет кампанией по росту цен, рассчитанной на несколько месяцев, как это обычно бывает. Страховщики обещают сделать подорожание каско постоянным процессом: тарифы будут пересматриваться по мере увеличения аварийности и стоимости услуг СТО.
Заключение
Страхование – древнейшая категория общественно-экономических отношений между людьми, которая является неотъемлемой частью производственных отношений.
Место страхового рынка в финансовой системе обусловлено как ролью различных финансовых институтов в финансировании страховой защиты, так и их значением как объектов размещения инвестиционных ресурсов страховых организаций и обслуживания страховой, инвестиционной и других видов деятельности.
Страховой рынок формируется в ходе становления товарного хозяйства и является его неотъемлемым и важным элементом. Условием возникновения того и другого служат общественное разделение труда и существование различных собственников – обособленных товаропроизводителей. Реальное соотношение данных условий определяет степень развития рыночных отношений. Страховой рынок предполагает самостоятельность субъектов рыночных отношений, их равноправное партнерство по поводу купли-продажи страховой услуги, развитую систему горизонтальных и вертикальных связей.
Страховой рынок как часть финансово-кредитной сферы является объектом государственного регулирования и контроля в целях обеспечения его стабильного функционирования с учетом значимости страхования в процессе общественного воспроизводства. Государственное регулирование страхового рынка осуществляется посредством специальной налоговой политики, принятия по отдельным видам предпринимательской деятельности законов, отражающих порядок заключения договоров страхования и решения возникающих споров.
Новая роль страховых компаний заключается в том, что они все больше выполняют функции специализированных кредитных институтов — занимаются кредитованием определенных сфер и отраслей хозяйственной деятельности. Страховые компании занимают ведущие после коммерческих банков позиции по величине активов и по возможности применения их в качестве ссудного капитала. Характер аккумулируемых ими ресурсов позволяет использовать их для долгосрочных производственных капиталовложений через рынок ценных бумаг. Такими возможностями банки, опирающиеся на сравнительно краткосрочно привлекаемые средства, не располагают. Поэтому страховые компании могут занять ведущее положение на рынке капиталов.
Непременным условием формирования страхового рынка является конкуренция страховых организаций, то есть их соперничество за привлечение страхователей, мобилизацию денежных средств в страховые фонды, выгодное их инвестирование и достижение высоких конечных финансовых результатов. При проведении одинаковых видов страхования конкуренция между страховыми организациями выражается в создании более удобных форм заключения договоров и уплаты страховых взносов, в снижении тарифных ставок и