Оценка финансовой устойчивости (на примере ЗАО "Тихоокеанская страховая компания")
Нормативный размер маржи платежеспособности страховщика, по страхованию иному, чем страхование жизни, рассчитывается на основании данных о страховых премиях (взносах). О страховых выплатах по договорам страхования (основным договорам), со страхования и по договорам, принятым в перестрахование, относящимся к страхованию иному, чем страхование жизни (далее - договоры страхования, со страхования и договоры, принятые в перестрахование).
Нормативный размер маржи платежеспособности страховщика по страхованию, иначе, чем страхование жизни, равно наибольшему из следующих двух показателей, умноженному на поправочный коэффициент.
Первый показатель - показатель, рассчитываемый на основе страховых премий (взносов). Расчетным периодом для вычисления данного показателя является год (12 месяцев), предшествующий отчетной дате.
Первый показатель равен 16 процентам от суммы страховых премий (взносов), начисленных по договорам страхования, со страхования и договорам, принятым в перестрахование, за расчетный период, уменьшенной на сумму:
страховых премий (взносов), возвращенных страхователю (перестрахователю) в связи с расторжением (изменением условий)договоров страхования, со страхования и договоров, принятых в перестрахование, за расчетный период;
других отчислений от страховых премий (взносов) по договорам страхования, со страхования в случаях, предусмотренных действующим законодательством, за расчетный период.
Страховщик, у которого с момента получения впервые в установленном порядке лицензии на осуществление страхования иного, чем страхование жизни, до отчетной даты прошло менее года (12 месяцев), в качестве расчетного периода при вычислении первого показателя использует период с момента получения лицензии до отчетной даты.
Второй показатель - показатель, рассчитываемый на основе страховых выплат. Расчетным периодом для вычисления данного показателя являются 3 года (36 месяцев), предшествующих отчетной дате.
Второй показатель равен 23 процентам от одной трети суммы:
страховых выплат, фактически произведенных по договорам страхования, со страхования и начисленных по договорам, принятым в перестрахование, за минусом сумм поступлений, связанных с реализацией перешедшего к страховщику права требования, котороестрахователь (застрахованный, выгодоприобретатель) имеет к лицу, ответственному за убытки, возмещенные в результате страхования, за расчетный период;
изменения резерва заявленных, но неурегулированных убытков, и резерва произошедших, но незаявленных убытков, по договорам страхования, со страхования и договорам, принятым в перестрахование, за расчетный период.
Страховщик, у которого с момента получения впервые в установленном порядке лицензии на осуществление страхования иного, чем страхование жизни, до отчетной даты прошло менее 3 лет (36 месяцев), не рассчитывает второй показатель.
Расчетным периодом для вычисления поправочного коэффициента является год (12 месяцев), предшествующий отчетной дате.
Поправочный коэффициент определяется как отношение суммы:
- страховых выплат, фактически произведенных по договорам страхования, со страхования и начисленных по договорам, принятым в перестрахование, за минусом начисленной доли перестраховщиков в страховых выплатах за расчетный период;
- изменения резерва заявленных, но неурегулированных убытков, и резерва произошедших, но незаявленных убытков, по договорам страхования, со страхования и договорам, принятым в перестрахование,за минусом изменения доли перестраховщиков в указанных резервах за расчетный период;
к сумме (не исключая доли перестраховщиков):
- страховых выплат фактически произведенных по договорам страхования, со страхования и начисленных по договорам, принятым в перестрахование, за расчетный период;
- изменения резерва заявленных, но неурегулированных убытков, и резерва произошедших, но незаявленных убытков, по договорам страхования, со страхования и договорам, принятым в перестрахование, за расчетный период.
При отсутствии в расчетном периоде страховых выплат по договорам страхования, со страхования и договорам, принятым в перестрахование, поправочный коэффициент принимается равным 1.
В случае, если поправочный коэффициент меньше 0,5, то в целях расчета он принимается равным 0,5, если больше 1 – равным 1.
Страховщик, у которого с момента получения впервые в установленном порядке лицензии на осуществление страхования иного, чем страхование жизни, до отчетной даты прошло менее года (12 месяцев), в качестве расчетного периода при вычислении поправочного коэффициента использует период с момента получения лицензии до отчетной даты.
Нормативный размер маржи платежеспособности страховщика, осуществляющего страхование жизни и страхование иное, чем страхование жизни, определяется путем сложения нормативного размера маржи платежеспособности по страхованию жизни и нормативного размера маржи платежеспособности по страхованию иному, чем страхование жизни.
Для расчета уровня платежеспособности ЗАО «ТСК» за период 2007-2009 г., использованы исходные данные бухгалтерского баланса (Ф-№1 -страховщик), отчета о прибылях и убытках страховой организации (Ф-№2 -страховщик), данные дебиторской и кредиторской задолженности (приложения к бухгалтерскому балансу) (Ф-№5 - страховщик), отчет о размещении страховых резервов (Ф-№7 - страховщик) и отчет о страховых резервах по видам страхования иным, чем страхование жизни (Ф-№8 - страховщик). Рассчитанные показатели маржи платежеспособности компании вносятся в отчет о платежеспособности страховой организации (Ф - №6 - страховщик), затем определяется уровень платежеспособности (коэффициент общей платежеспособности, нормальное значение которого должно быть равным или не менее 2). Данные показатели приведены в таблице 2.9
Таблица 2.9 - Анализ маржи платежеспособности ЗАО «ТСК» за 2007-2009 гг. (форма №6 - страховщик (извлечение)).
| Наименование показателя | 31.12.2007 г. | 31.12.2008 г. | 31.12.2009 г. |
|
Нормативный размер маржи платежеспособности по страхованию жизни тыс. руб. |
70 | 70 | 70 |
|
Нормативный размер маржи платежеспособности по страхованию иному, чем жизнь тыс. руб. |
3635 | 2553 | 2893 |
|
Нормативный размер маржи платежеспособности (всего) тыс. руб. |
3705 | 2623 | 2963 |
|
Нормативный размер маржи платежеспособности (всего), но не менее установленной законодательно величины уставного (складочного капитала) тыс. руб. |
3500 | 3500 | 3500 |
|
Фактический размер маржи платежеспособности тыс. руб. |
41275 | 5188 | 10074 |
|
Отклонение фактического размера маржи платежеспособности от нормативного тыс. руб. |
+37775 | +1688 | +6574 |
|
Уровень платежеспособности |
11,8 | 1,5 | 2,9 |
Как видно из данных таблице 2.9, фактический размер маржи платежеспособности превышал нормативное значение в 2007 году почти в шесть раз, а в 2009 году на 45%. Это говорит о том, что кредиторская задолженность компании на протяжении всего рассматриваемого периода покрывается собственными средствами ЗАО «ТСК». Исключением является 2008 год, когда уровень платежеспособности составлял 1,5, что ниже норматива, который равен 2.
Приведенные данные свидетельствуют о высокой степени платежеспособности ЗАО «ТСК». При таком соотношении показателей финансовой устойчивости (фактический размер свободных активов компании выше нормативного размера, чистые активы на конец отчетного периода тоже выше размера уставного капитала) ЗАО «Тихоокеанская страховая компания» проводить процедуру финансового оздоровления не следует.
Анализом финансовой устойчивости предприятия и его платежеспособности занимаются не только руководители и соответствующие службы предприятия, но и его учредители, инвесторы - с целью изучения эффективности использования ресурсов, для получения максимальной прибыли и исключения банкротства, для установления возможности выгодного вложения средств (в том числе покупка ценных бумаг организации). Анализ делится на внешний и внутренний. Основными источниками информации для анализа финансовой устойчивости и платежеспособности предприятия служат: бухгалтерский баланс страховой организации (ф. № 1-страховщик); отчет о прибылях и убытках страховой организации (ф.№ 2-с) и отчет о платежеспособности страховой организации (ф. № 6-с). Коэффициенты оценки финансовой устойчивости компании представлены в таблице 2.10
Таблица 2.10 - Коэффициенты финансовой устойчивости ЗАО «ТСК» за 2007-2009 гг.
| Наименование показателя | На 31.12.2007 г. | На 31.12.2008 г. | На 31.12.2009 г. |
| Коэффициент автономии | 0,7 | 0,3 | 0,4 |
| Коэффициент убыточности | 0,16 | 0,37 | 0,36 |
| Рентабельность деятельности,% | 6,0 | 3,0 | 5,0 |
На основании данных таблицы следует, что коэффициент автономии в 2008 году снизился в два раза, но в 2009 году он повысился до среднеотраслевого значения 5%. Это способствует увеличению финансовой независимости компании, и ее стабильности в будущем.
Коэффициент убыточности в 2007 г., а в 2008 и в 2009 годах возрос до 0,37 и 0,36 соответственно. Это обусловлено увеличением страховых выплат из-за освоения в 2008 г. страхования жизни населения. Оптимальное значение данного показателя зависит от специализации страховой компании на определенных видах страхования.
Уровень рентабельности за анализируемый период упал до 3% в 2008 году. Однако в 2009 году он составил уже 5% в результате роста доходов по страховой и инвестиционной деятельности.
С точки зрения оценки финансовой устойчивости страховая компания ЗАО «ТСК» является платежеспособной компанией, независимой от заемных источников средств, способной адекватно и в срок оплачивать поступающие претензии. В то же время необходимо отметить, что целесообразно проводить оценку финансовой устойчивости показателей страховой компании ежеквартально, чтобы своевременно выявить отклонения от нормативных значений и вырабатывать действия, способствующие восстановлению финансовой устойчивости компании.
2.3 Анализ состояния страховых взносов и страховых выплат
Страховой взнос (поступление) - это плата за страхование, которую страхователь обязан внести страховщику в соответствии с договором страхования или законом.
Страховая выплата осуществляется страховщиком в соответствии с договором страхования или законом на основании заявления страхователя и страхового акта (аварийного сертификата). При страховом случае с имуществом страховая выплата производится в виде страхового возмещения, при страховом случае с личностью страхователя или третьего лица - в виде страхового обеспечения.
Страховые поступления и страховые выплаты являются одними из главных показателей в оценке финансового состояния предприятия, а значит -и в оценке финансовой устойчивости. Так, без достаточных страховых взносов и умеренных страховых выплат нормальная деятельность любой страховой компании невозможна. Благоприятным является превышение собранной страховой премии в течение года над возможными и произошедшими в будущем страховыми возмещениями и обеспечением.
Сумма страховых взносов и выплат страховой компании ЗАО «ТСК» за три анализируемых года представлена в таблице 2.11
Таблица 2.11 - Сумма страховых взносов и выплат страховой компании за 2007-2009 гг.
| Год | Страховые взносы | Страховые выплаты | ||
| Всего | В том числе | Всего | В том числе | |
|
Страхование жизни |
Страхование иное, чем страхование жизни |
Страхование жизни |
Страхование иное, чем страхование жизни |
|||||||
| тыс. р. | % | тыс. р. | % | тыс. р. | % | тыс. р. | % | |||
| 2007 | 23773 | 0 | 0 | 23773 | 100,0 | 9412 | 20 | 0,2 | 9392 | 99,8 |
| 2008 | 16680 | 1141 | 6,8 | 15539 | 93,2 | 6667 | 294 | 4,4 | 6373 | 95,6 |
| 2009 | 21503 | 902 | 4,2 | 20601 | 95,8 | 7788 | 735 | 9,4 | 7053 | 90,6 |
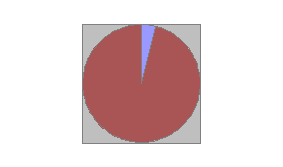
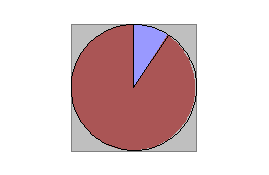
Из таблицы следует, что страховые поступления по всем видам страхования в ЗАО «ТСК» 2007 г. составляли 23773 тыс. руб.; В 2008 г. наблюдалось падение страховых взносов 16680 тыс. руб., а в 2009 г. этот показатель возрос до 21503 тыс. руб. Страхование жизни в 2007 г. компанией не производилось, однако с 2008 г. этот вид страхования компанией был освоен, и в 2009 г., он дал 6,8% от страховых взносов.
Страховые выплаты за тот же период менялись аналогично: в 2008 г. они снизились против уровня 2007 года, а в 2009 году снова возросли. Однако если страховые взносы 2009 г. практически сравнялись с уровнем 2007 г. то страховые выплаты не так интенсивно увеличивались. В результате этого доля страховых выплат в страховых взносах составила в 2007 г. – 39,6%, в 2008 г. – 40,0%, а в 2009 г. – 36,2%. Это хорошая тенденция, так как снижение страховых выплат увеличивает страховую маржу компании.
Страховые взносы
Страховые выплаты
Страхование жизни
Страхование иное, чем страхование жизни
Рисунок 4 Структура страховых взносов и выплат в 2009 г., %
В целом компания в 2009 году, как и в предыдущих годах, выполнила все свои обязательства по договорам страхования перед клиентами.
Эффективность деятельности страховой компании за 2007-2009гг.
Бухгалтерский баланс страховой организации представляет собой логическую систему финансовых показателей, изложенную в форме определенной таблицы. Бухгалтерский баланс содержит основную информацию о величине и структуре средств страховой организации, представленную в удобной для пользователя форме. Баланс составляется на отчетную дату и показывает состояние средств страховщика на конкретную дату. Балансовый отчет показывает, как ресурсы фирмы обеспечиваются собственным и привлеченным капиталом.
Традиционно бухгалтерский баланс делится на две большие части: актив и пассив. Между собой они эквивалентны, что является основанием для определения «баланс».
Актив показывает имущество страховой компании, т.е. то, чем владеет страховщик. Статьи актива представляют собой вложения страховщика -нематериальные активы, инвестиции, основные средства, денежные средства и дебиторскую задолженность. Это ресурсы, обеспечивающие деятельность страховой фирмы.
Отраслевая специфика страховой деятельности находит свое отражение в составе статей активной части баланса. К ним относятся ссуды по страхованию жизни, депо премий по рискам, принятым в перестрахование, доля перестраховщиков в резервах, дебиторская задолженность по операциям страхования и со страхования и др.
Пассив баланса показывает источники средств страховой компании, включая собственные и заемные средства. Собственные средства представлены уставным, добавочным, резервным капиталом, фондами накопления и социальной сферы, нераспределенной прибылью.
Основную часть заемных средств составляют страховые резервы, представляющие обязательства страховых компаний по выплате страхового возмещения. Значительное место среди статей пассива занимает кредиторская задолженность, образованная как по страховой деятельности, так и по операциям, не связанным напрямую с предоставлением страховой защиты (задолженность по оплате труда, по социальному страхованию, перед дочерними и зависимыми предприятиями, перед бюджетом).
Правильно составленный бухгалтерский баланс должен соответствовать равенству:
активы = собственный капитал + обязательства. Числовые показатели включаются в баланс в нетто-оценке. Статьи баланса должны подтверждаться результатами инвентаризации активов и обязательств.
Главная цель анализа структуры активов и пассивов баланса -своевременно выявлять и устранять недостатки в финансовой деятельности и находить резервы улучшения финансового состояния предприятия и его платежеспособности.
По результатам анализа производится регулирование баланса, составляется прогнозный баланс и дается оценка перспективной ликвидности предприятия (прогноз платежеспособности на основе сравнения будущих поступлений и платежей).
Финансовое состояние предприятия во многом зависит от того, какие средства оно имеет в своем распоряжении и куда они вложены.
Из анализа видно, что за отчетный период структура активов существенно изменилась: уменьшилась доля как долгосрочных, так и текущих активов. Долгосрочные активы на конец 2007 г. составляли 33683 тыс. руб., а к концу анализируемого периода составили 6056 тыс. руб. Текущие активы уменьшились на 4906 тыс. руб. по сравнению с 2007 г. и на конец 2009 г. составили 7724 тыс. руб. Доля перестраховщиков в страховых резервах и дебиторская задолженность за 3 года практически не изменились. Это свидетельствует об укреплении финансового состояния предприятия.
Необходимость в собственном капитале обусловлена требованиями самофинансирования предприятий. Собственный капитал является основой независимости предприятия. От того насколько оптимально соотношение собственного и заемного капитала, во многом зависит финансовое положение предприятия.
Собственный капитал компании в 2008 году снизился до 4724 тыс. руб., однако в 2009 году он возрос до 10074 тыс.руб. против 41275 тыс. руб. в 2007 году. Это произошло, в основном, за счет увеличения уставного капитала на 30000 тыс. руб. Изменение долгосрочных и краткосрочных пассивов происходило за счет изменения всех видов страховых резервов и увеличения прочей дебиторской задолженности.
Анализ структуры актива и пассива баланса необходим для оценки ликвидности активов (быстрота превращения в денежную наличность) страховой организации, рациональности формирования источников финансирования деятельности предприятия и его рыночной устойчивости, а также имеет большое значение в финансовой деятельности страховой компании и повышении ее эффективности.
За анализируемый период стоимость активов компании несколько снизилась. В структуре активов наблюдается динамика роста их оборотной части, а также значительный рост дебиторской задолженности. Однако, это увеличение происходит параллельно с ростом объема собираемой премии и является элементом проводимой компанией маркетинговой стратегии - предоставление рассрочек наиболее крупным и выгодным клиентам. При сравнении дебиторской задолженности с величиной кредиторской задолженности видно, что в 2009 году отклонение составляет 21,9%. Т.е. рассрочки клиентам предоставляются за счет средств кредиторов и собственных средств организации.
Большую часть внеоборотных активов составляют долгосрочные финансовые вложения – 85,2% в 2009 г. Основные средства ЗАО «ТСК» за рассматриваемый период в абсолютном значении практически не изменились и составляют на конец 2009 г. 0,7 % от валюты баланса.
По итогам 2007 г. получены доходы от инвестиций в размере 7278 тыс. руб., что по сравнению с 2008 и 2009 гг. в 23 и 8 раз меньше соответственно.
Источники средств предприятия представляют собой собственный капитал, долгосрочные и краткосрочные обязательства компании.
Собственный капитал ЗАО «ТСК» состоит из уставного капитала 4700 тыс. руб. и прибыли. В 2008 году величина собственного капитала была минимальной (4724 тыс. руб.), за счет того, что прибыль компании составляла всего 24 тыс. руб. В 2009 году он возрос до 10074 тыс. руб. за счет увеличения уставного капитала и полученной прибыли.
Краткосрочные обязательства состоят из резервов по страхованию иному, чем страхование жизни и кредиторской задолженности. Они являются наиболее стабильной частью пассивов.
Превышение величины текущих активов над краткосрочными пассивами в 2008 и 2009 гг. позволяет сделать вывод о том, что предприятие располагает свободными ресурсами, формируемыми из собственных источников.
Финансовое положение компании в течение 2007-2009 гг. улучшалось, в основном за счет увеличения собранной страховой премии. На 01.01.2010 г. финансовое состояние ЗАО «ТСК» оценивается как стабильно устойчивое.
Таким образом, проведенный анализ позволил установить, что в 2007 году ЗАО «ТСК» была высокодоходной, платежеспособной и финансово устойчивой компанией. В 2008 году ее финансовое положение ухудшилось из-за последствий мирового кризиса, однако по всем показателям, кроме уровня рентабельности значения были выше нормативов. В 2009 году ситуация улучшилась и значения всех показателей финансовой устойчивости, платежеспособности и т.п. возросли и превысили нормативные значения.
3 НАПРАВЛЕНИЯ СОВЕРШЕНСТВОВАНИЯ СТРАХОВОГО БИЗНЕСА
3.1 Проблемы страхового рынка России
Страховой рынок России характеризуется рядом проблем, от разрешения которых зависит не только его стабильность сегодня, но и существование завтра. Самая большая проблема страхового рынка в том, что государство в лице его властных органов до настоящего момента не желает воспринимать страхование как стратегический аспект развития экономики государства. Это в свою очередь порождает определенные негативные для развития страхового рынка обстоятельства, например в виде налогового прессинга, в результате которого страховые услуги не только теряют свою привлекательность, но и становятся невыгодными. Общее состояние налогообложения в страховой сфере характеризуется отсутствием системы, единой методологической базы, доминированием ведомственного подхода к установлению налогов, отсутствием стимулов к развитию страхового рынка. Сегодня прибыль от страховой деятельности облагается по ставке – 24 %.
Среди наиболее насущных проблем, стоящих перед российским страхованием, можно выделить также острейшую проблему фактического отсутствия адекватных инвестиционных инструментов, удовлетворяющих требованиям страховщиков. Одна из проблем - каким образом разместить временно свободные денежные средства страховых компаний (страховые резервы).
Порядок размещения страховых резервов строго регламентируется государством и отклонение от установленных правил со стороны страховых компаний может стоить им лицензии на право занятия страховой деятельностью. Однако, установив определенные обязательные правила, государство не несет никакой ответственности, если выполнение указанных правил приведет к негативным последствиям. Практически отсутствуют инструменты, обеспечивающие гарантированные государством условия надежности инвестирования страховщиком страховых резервов, прежде всего, в части своевременной их возвратности и оговоренной доходности.
Особого внимания требует проблема развития долгосрочного страхования жизни в Российской Федерации, так как оно успешно решает вопросы социального обеспечения.
Среди проблем российского страхового рынка можно выделить также значительные региональные диспропорции и неразвитость его инфраструктуры: страховых брокеров и агентов, оценщиков, экспертов, актуариев, система подготовки страховых кадров. Страховые компании-лидеры сосредоточены в ведущих финансово-промышленных центрах. Только в Москве сосредоточено 25% всех реально функционирующих страховых компаний, на долю которых приходится 45% всей совокупной страховой премии.
По сложившейся традиции освоение регионального рынка происходит посредством открытия филиалов и представительств. Содержание штата такого структурного подразделения, обеспечение его средствами связи и оргтехники, без которых сегодня немыслима нормальная работа любого предприятия, а также аренда помещения является очень затратными. Более экономное освоение регионального рынка посредством использования страховых брокеров, с успехом использующееся к примеру, в США, в нашей стране не нашло пока должного распространения ввиду отсутствия надлежащей законодательной базы и необходимого количества подготовленных специалистов.
Развитие страхового бизнеса в России и ее большое экономическое и территориальное пространство уже сегодня диктуют необходимость подготовки специалистов с высшим страховым образованием. Конечно, это вопрос перспективы, но думать о его решении надо уже сегодня. На Западе этот вид образования достаточно широко распространен, и существует целый ряд приобретших широкую известность учебных заведений. В США, например, это Нью-Йоркский страховой колледж, который занимает важное положение в системе мирового высшего страхового образования.
Создание системы высшего страхового образования в России потребует серьезных объединенных усилий государственных органов, высших учебных заведении, самих страховщиков и их союза.
Следующим проблемным вопросом отечественного страхового рынка является скудность предложений. Сегодня российские страховщики предоставляют клиентам не более 30-40 страховых продуктов, в то время как в развитых странах перечень страховых услуг насчитывает более 300 разнообразных видов. В виду нестабильности экономики России в ней практически отсутствуют долгосрочные накопительные программы, которые во многих странах являются приоритетными и пользуются популярностью у населения.
Нестабильность финансово-экономической и социально-политической ситуации в стране и отсутствие четкой государственной политики в области страхования также оказывают негативное влияние на состояние страхового рынка. Практически полностью потеряно доверие страхователей к долгосрочному страхованию и страхованию с отсроченными выплатами.
К показателям, характеризующим состояние страхового рынка, относятся также величина собранных страховых взносов и произведенных страховых выплат. Среди лидеров отечественного страхового рынка заметно выделяются московские страховые компании: «Спасские ворота-Л», «Спасские ворота», «РОСНО», «Ингосстрах».
Совокупные уставные капиталы всех российских страховых компаний эквивалентны аналогичному показателю для одной – двух акционерных страховых компаний США. Таким образом, масштабы и само содержание страховых операций на отечественном страховом рынке и за рубежом несопоставимы. Даже в группе стран Восточной Европы Россия не относится к числу лидеров по уровню развития страхования. Отношение страховых взносов к валовому внутреннему продукту в России в 1,5-2 раза меньше, чем в наиболее развитых странах этого региона – Чехии, Венгрии и Польше.
Низкий уровень страховой культуры на фоне недоверия к рынку сдерживает его развитие не в меньшей степени, чем бедность среднестатистического россиянина. Так, по данным Всероссийского центра изучения общественного мнения (ВЦИОМ) на отказ населения от услуг добровольного страхования влияет: дороговизна страховых продуктов (29,8% опрошенных), отсутствие необходимости в страховании (29,8%), недоверие к страховым компаниям (31,5%). В работе страховых компаний страхователей не устраивает: бюрократичность, большое количество документов (18,8%), чрезмерная продолжительность процедур (16,3%), отсутствие именно тех услуг, которые необходимы (17,4%), необоснованный отказ в выплате (3,8%). Опрос проводился в 2009 г. в 39 регионах России, его участниками стали выше 1,5 россиян старше 18 лет. Данные маркетинговые исследования показывают, на что должна быть направлена деятельность страховых компаний в продвижении своих страховых продуктов, а так же достижение лояльности со стороны потенциальных клиентов.
Не менее важное значение для оценки страхового рынка имеют относительные показатели. Прежде всего, это такой показатель, как отношение совокупной страховой премии к валовому внутреннему продукту. Для сравнения в развитых странах доля совокупной страховой премии в ВВП составляет 8-10%. В России эта величина составляет около 1,5%, а по добровольным видам страхования – менее 0,8%.
Таким образом, оценивая количественные и качественные параметры страховой отрасли, можно сделать вывод: страховой рынок России далеко не освоен, находится на начальном этапе развития и имеет громадные возможности для своего развития.
Из вышесказанного логически вытекает, что развитие страхового рынка не может происходить без серьезной и продуманной государственной поддержки. В свете сказанного совершенно очевидна необходимость разработки страховой идеологии и внедрение ее, в первую очередь, в сознание государственных чиновников, депутатов парламента и широких слоев населения.
3.2 Перспективы развития страхового бизнеса
Перспективы развития страхового рынка в России трудно предугадать, так как они во многом зависят от состояния экономики страны, уровня ее развития, благосостояния и страховой культуры населения.
Основным документом, определяющим развитие страхования в России, призвана была стать Федеральная программа развития отечественного страхового рынка в 1998-2000 годах. Программа разработана Министерством финансов РФ с учетом замечаний Всероссийского союза страховщиков и Торгово-промышленной палаты РФ. В 1998 г. Правительство РФ утвердило указанную программу. Этот документ содержит ряд тезисов, которыми намерено руководствоваться Правительство при развитии отечественного страхового рынка.
Развитию национального страхового рынка должно способствовать введение ряда новых обязательных видов страхования. К их числу относятся страхование автогражданской ответственности, ответственности работодателей, обязательное страхование жилья и отдельных видов имущества.
Федеральная программа предполагала увеличение к 2000 г. объема операций по добровольному страхованию в 2-3 раза, а объема операций по обязательным видам страхования – в 1,5-2 раза. Реализация программы позволила увеличить инвестиционный потенциал страхового рынка.
Принимаемые в последнее время и предполагаемые к принятию документы по страхованию позволяют с определенной уверенностью сказать, что свое развитие получат некоторые виды обязательного страхования. К их числу можно отнести страхование, осуществляемое в силу закона (обязательное). Из ныне практикуемых это обязательное страхование пассажиров, страхование гражданской ответственности организаций, эксплуатирующих опасные производственные объекты и другие. Обязательное страхование пассажиров производится при пассажирских перевозках авиационным и железнодорожным транспортом, а также на междугородных автобусных маршрутах. Данный вид страхования не требует согласия страхователя и производится незаметно для него, так как страховой тариф включается в стоимость проезда без выделения отдельной строкой. Страхование гражданской ответственности организаций, эксплуатирующих опасные производственные объекты осуществляется в соответствии с Федеральным законом № 116-ФЗ «О промышленной безопасности опасных производственных объектов», и также не оставляет права выбора страхователю, так как одним из условий лицензирования отдельных видов деятельности предусматривается обязательность предоставления страхового полиса по данному виду страхования (эксплуатация подъемных кранов, паровых котлов, передвижных заправочных станций ГСМ и других объектов повышенной опасности).
С развитием рынка охранных услуг предполагается развитие страхования частных детективов и охранников. Характерно, что разрабатываемые сегодня в этом направлении страховыми организациями продукты предусматривают страховую защиту не только жизни и здоровья частных детективов и охранников, но и страховую защиту от ущерба, причиненного их действиями во время выполнения своих обязанностей.
При достаточно благоприятном стечении обязательств (стабильность экономики, высокий уровень доходов и правовой культуры населения) можно предположить развитие таких видов страхования как страхование личного имущества граждан и имущества юридических лиц. Перспективу данного вида страхования определяет наблюдаемая тенденция к расширению и росту объемов имущественного страхования. Частично рост имущественного страхования можно объяснить увеличением стоимости основных средств и другого имущества. Однако, есть и другие объективные причины. К примеру, на сегодняшний день, уважающий себя арендодатель при сдаче имущества в аренду, в обязательном порядке включит в договор аренды условие страхования передаваемого имущества. Во многих городах сегодня в типовые договоры аренды муниципального имущества в обязательном порядке включается пункт об обязательном страховании указанного имущества. Естественно, что при очень высокой стоимости имущества в крупных городах, такое добровольно-обязательное страхование вносит свой вклад в увеличение объема имущественного страхования.
С 2007-го по 2009 г. объем российского рынка страхования имущества вырос на 29% и составил 153,1 млрд. руб. (включая страхование дач и загородных домов, квартир, офисов и складов, домашнего и офисного имущества, а также страхование легкового и грузового автотранспорта, грузов, авиационного и водного транспорта). В ближайшие годы рост реального имущественного страхования сохранится на уровне 25-30%.
Еще 3-4 года назад россияне считали страхование имущества скорее инструментом обеспечения психологической уверенности. Сейчас большая часть населения видит в страховании экономически выгодный способ обеспечения защиты. А изменение мотивации потребителей влечет за собой увеличение объема рынка.
Российский рынок страхования крупного бизнеса по существу уже сложился. Сейчас полисы по имуществу есть у 80-90% холдингов. Поэтому темпы роста страхования рисков здесь невелики. Сборы компаний по страхованию имущества крупных корпораций будут увеличиваться примерно на 15% в год. Однако это не означает, что данный рынок уже окончательно поделен. Во-первых, несмотря на то, что большинство холдингов имеют собственные кэптивные страховые компании, зачастую они делят риски сразу между несколькими страховщиками, Во-вторых, страховые компании выбираются по результатам тендеров.
В отличие от крупного бизнеса рынок страхования малого и среднего предпринимательства предоставляет компаниям широкое поле для маневров. В настоящее время свои имущественные риски застраховали менее 10% из более, чем 1 млн. таких предприятий. Поэтому рост в этом сегменте ожидается весьма существенный – от 30% в год.
Российским страховым компаниям следует обратить внимание на пока еще не занятую нишу страхования информационных (Интернет) рисков. Многие страховые компании и брокеры начинают постепенно предлагать все новые различные комплексные страховые программы, ориентированные на покрытие Интернет-рисков.
По данным социологического опроса большинство россиян (24%) выбирают страховую компанию по советам друзей и знакомых, 13% идут на поводу страхового агента и лишь 12% полагаются на собственный опыт. Еще 11% обращают внимание на расположение офиса страховщика, 8% оценивают набор и стоимость услуг, а 3% доверяют рекламе, 18% затруднились ответить. Следовательно, в перспективе для развития любой страховой компании и удержания своих позиций на рынке, необходимо совершенствовать свою рекламную кампанию, оказывать качественные страховые услуги, завоевывать доверие страхователей.
Государство играет одну из главных ролей в перспективе развития национального рынка страхования. Министерство образования РФ в 2005г. одобрило учебник «Азбука страхования», авторство которого принадлежит руководителю учебного центра «Росгостраха» А. Архипову.
Также в помощь сотрудникам и руководителям страховых компаний, студентам, изучающим страховое