Шляхи вдосконалення кредитної діяльності ПАТ "Райффайзен Банк Аваль"
Кожний етап кредитування вносить свій вклад в якісні характеристики кредиту, визначає ступінь його надійності і дохідності для банку.
Взагалі ввесь процес кредитування в Райффайзен Банк Аваль можна умовно розподілити на ряд важливих етапів, а саме:
отримання та розгляд кредитної заявки;
безпосередня співбесіда з потенційним позичальником;
оцінка кредитоспроможності;
підготовка до складання кредитного договору;
кредитна угода;
моніторинг і контроль якості виданих кредитів.
Щоб отримати кредит, позичальник звертається до банку з кредитною заявкою, яка складається з певного пакету документів. Склад необхідних документів залежить від характеру кредитної операції, і для різних клієнтів він може бути різним.
Кредити надаються на підставі укладеної між банком і позичальником кредитної угоди (договору). До укладання кредитного договору банк ретельно аналізує кредитоспроможність позичальника, здійснює експертизу проекту чи господарської операції, що пропонується для кредитування, визначає ступінь ризику для банку та структуру майбутньої позики (сума, термін, відсоткова ставка тощо).
У кредитному договорі передбачаються: мета, сума, термін, порядок, форма видачі та погашення кредиту, форма забезпечення зобов'язань позичальника, відсоткова ставка, порядок і форма сплати відсотків й основного боргу, права, зобов'язання, відповідальність сторін щодо надання та погашення кредитів, перелік відомостей, розрахунків та інших документів, необхідних для кредитування, періодичність їх подання банку, можливість проведення банком перевірок на місці, наявність і стан зберігання заставного майна тощо. Зміст кредитного договору сторони визначають залежно від конкретної кредитної операції.
Якщо в позичальника виникають тимчасові фінансові труднощі з об'єктивних причин, а отже, він неспроможний погасити кредит у термін, передбачений кредитним договором, банк може в окремих випадках надати позичальнику відстрочку (пролонгацію) погашення боргу зі зміною кінцевого терміну погашення кредиту. Пролонгація кредиту оформляється додатковою угодою до кредитного договору.
Здійснення кредитних операцій комерційних банків має відповідати певним вимогам і умовам.
Кредити видаються тільки в межах наявних ресурсів, що є в розпорядженні банку.
Кредитування позичальників має здійснюватися з додержанням комерційним банком економічних нормативів регулювання банківської діяльності та вимог НБУ щодо формування обов'язкових, страхових і резервних фондів [34].
Позики надаються всім суб'єктам господарювання незалежно від форми власності за умови, що позичальник є юридичною особою, зареєстрованою як суб'єкт підприємництва, або фізичною особою.
Рішення про надання кредиту приймається колегіально - кредитним комітетом банку та оформляється протоколом.
Кредитування здійснюється в межах параметрів, визначених політикою банку, які включають: пріоритетні напрями в кредитуванні; обсяги кредитів і структуру кредитного портфеля; граничні розміри кредиту на одного позичальника; методику оцінки фінансового стану та кредитоспроможності позичальника; рівень відсоткової ставки тощо.
Кредити надаються тільки на комерційних засадах з додержанням таких умов:
оцінки установою банку кредитоспроможності позичальника, фінансової стабільності, рентабельності, ліквідності;
кредитуються тільки ті види діяльності позичальника, які передбачені його статутом;
позичальник має надати певне забезпечення під кредит, а в деяких випадках брати участь у фінансуванні об'єкта, що кредитується, певною сумою власного капіталу.
Для забезпечення своєї платоспроможності банк створює резерви для покриття можливих втрат від активних операцій.
При оцінюванні фінансового стану позичальника — фізичної особи враховуються наступні показники:
соціальна стабільність клієнта, тобто наявність власної нерухомості, рухомого майна, цінних паперів тощо, постійної роботи;
сімейний стан клієнта;
вік і здоров'я клієнта;
доходи та витрати клієнта;
інтенсивність користування банківськими позиками в минулому та своєчасність їх погашення й сплати відсотків за ними, а також користування іншими банківськими послугами;
зв'язки клієнта в діловому світі тощо.
Основним джерелом інформації про фінансовий стан потенційного позичальника є його звітність: баланс, звіт про прибутки й збитки, звіт про наявність майна, а також розрахунки певних показників, виконані на підставі цієї звітності та інша інформація з різних джерел.
Банк має право вимагати від клієнта список банків і фінансових установ, з якими він має і мав відносини в минулому. Він повинен з'ясувати питання про стан поточних розрахунків клієнта з постачальниками, своїми працівниками.
Тільки на підставі результатів ретельної аналітичної роботи банк робить висновки про здатність клієнта повертати борги, а отже, і про можливість укладання з ним кредитної угоди.
Банк може надавати банківські кредити (які не забезпечуються майном та іншими формами), але тільки в межах власних коштів і лише клієнтам зі стійким фінансовим станом та інсайдерам банку в сумі, що не перевищує 40 % номінальної вартості акцій банку, що перебувають у їхній власності.
В свою чергу банк не може надавати кредити: на покриття збитків господарської діяльності позичальника; на формування та збільшення статутного фонду клієнта; на внесення клієнтом платежів до бюджету і позабюджетних фондів (за винятком кредитування за контокорентним рахунком); підприємствам, проти яких порушено справу про банкрутство; підприємствам, у контрактах яких не передбачено страхування можливих втрат від непостачання товарно-матеріальних цінностей; підприємствам, які мають прострочену заборгованість за раніше отримані позики і несплачені відсотки.
Банк контролює виконання позичальниками умов кредитного договору, цільове використання кредиту, своєчасне й повне його погашення, сплату відсотків за ним. У разі виникнення порушень умов кредитного договору з боку позичальника банк може застосовувати економічні та правові санкції.
У разі погіршення економічного стану позичальника використання ним кредиту не за цільовим призначенням, ухиляння від контролю банку, надання недостовірної звітності й запущеності бухгалтерського обліку, несвоєчасного повернення кредиту чи незабезпеченості наданого кредиту банк має право пред'явити вимогу про дострокове стягнення кредиту і відсотків за ним в передбаченому законодавством порядку.
Якщо виявлено факти використання кредиту не за цільовим призначенням, банк має право достроково розірвати кредитний договір, що є підставою для стягнення всіх коштів у межах зобов'язань позичальника за кредитним договором.
У разі несвоєчасного погашення боргу за кредитами та відсотками і ненадання банком пролонгації погашення кредиту він має право застосувати штрафні санкції в розмірах, передбачених кредитним договором. Якщо позичальник відмовляється оплатити борги за позиками, банк стягує борги в претензійно-позовному порядку. Якщо позичальник систематично не виконує зобов'язань щодо сплати боргу відповідно до кредитної угоди, банк може звернутися із заявою про порушення справи про банкрутство.
З метою прискорення розрахунків за простроченими кредитами банк може використовувати такі форми, як переуступка права вимоги та переведення боргу іншій особі.
Також слід зазначити, що кредитні операції – це найважливіші операції, що приносять дохід банку, та чи не єдина можливість для підприємств залучити кошти у виробництво ззовні. Кредитування є однією з найризикованіших банківських операцій. Тому необхідним є мінімізація кредитного ризику за всіма напрямами вкладення коштів, а основним і найефективнішим методом такої мінімізації є якісна оцінка банком кредитоспроможності позичальників [18].
Райффайзен Банк Аваль приділяє досить велику увагу оцінці кредитоспроможності своїх позичальників.
Аналіз кредитоспроможності передбачає здійснення якісної та кількісної оцінки позичальника з метою визначення ступеня кредитного ризику та коефіцієнта платоспроможності. Завдяки оцінці кредитоспроможності здійснюється відсів кредитів, які не відповідають умовам банку.
До якісних характеристик позичальника зокрема належать:
загальний матеріальний стан клієнта (наявність майна та копій відповідно засвідчених в установленому порядку документів на його право власності);
соціальна стабільність клієнта (наявність постійної роботи, ділова репутація, сімейний стан тощо);
вік клієнта на дату видачі кредиту та на дату погашення боргу; кредитна історія (інтенсивність користування банківськими кредитами в минулому та своєчасність їх погашення) тощо.
До основних кількісних показників оцінки фінансового стану позичальника належать:
сукупний чистий дохід та прогноз на майбутнє;
наявність поточного, депозитного рахунку в банку, а також обсяг залишку на відповідному рахунку; коефіцієнти, що характеризують платоспроможність позичальника і його фінансові можливості виконати зобов’язання за кредитною угодою;
розмір забезпечення кредиту, співвідношення вартості застави до суми кредиту та процентів, його ліквідність [30].
Національним банком України визначено рекомендовані напрямки аналітичної роботи, що можуть використовуватись комерційним банком для оцінки кредитоспроможності клієнтів методом коефіцієнтів, а також вимоги про порядок формування та використання резерву для відшкодування можливих втрат за кредитними операціями – при оцінці фінансового стану та платоспроможності позичальника [12].
Райффайзен Банк Аваль використовує власну оцінку кредитоспроможності клієнтів шляхом розрахунку коефіцієнтів, у якій коефіцієнти, рекомендовані НБУ, доповнюються деякими коефіцієнтами самого банку відповідно до кредитної політики та уявлень останнього про важливість дослідження різних аспектів діяльності позичальника.
Таким чином, у системі кредитних відносин банку дуже важливо правильно та об’єктивно оцінити кредитоспроможність позичальника. Достовірність оцінки істотно впливає як на результати конкретних угод, так і на ефективність кредитної діяльності банку загалом. Точність оцінки важлива і для позичальника, адже від неї залежить рішення про надання кредиту та про можливий його обсяг.
2.3 Аналіз структури кредитного портфеля банку
Світова економічна криза вплинула на економіку України і сприяла загостренню внутрішніх негараздів. Значна роль у подоланні кризи правомірно відводиться Національному банку України як державному регулятору банківської системи. Сучасне середовище реалізації грошово-кредитної політики формується під впливом внутрішніх і зовнішніх чинників. Зовнішній чинник має найнегативніший вплив – поширення світової фінансової кризи, яка виявилася насамперед у погіршенні глобальної ліквідності, зниження інтересу інвесторів до України та відплив іноземного капіталу і як наслідок з вересня 2008 року зведений платіжний баланс України став від’ємним, а його фінансування відбулося за рахунок резервних активів НБУ [12].
Тому далі розглянемо на скільки світова економічна криза вплинула на обсяги кредитування в ПАТ «Райффайзен Банк Аваль». На основі даних показників [39, 40, 41] та додатку В проаналізуємо динаміку співвідношення кредитів між юридичними та фізичними особами в кредитному портфелі банку (таблиця 2.4).
Таблиця 2.4 – Аналіз обсягів наданих кредитів юридичним та фізичним особам ПАТ «Райффайзен Банк Аваль» за 2007-2009 рр., млн. грн.
| Кредитний портфель | 2007 рік, млн. грн | Питома вага, % | 2008 рік, млн. грн. | Питома вага, % | 2009 рік, млн. грн. | Питома вага, % | Абсолютне відхилення | Темп росту | ||
| 2007-2008 рр. | 2008-2009 рр. | 2007-2008 рр. | 2008-2009 рр. | |||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| Фізичні особи | 167317,21 | 49,34 | 237020,26 | 47,92 | 282851,31 | 56,51 | 69703,05 | 45831,05 | 1,42 | 1,19 |
| Юридичні особи | 171762,3 | 50,66 | 257546,71 | 52,08 | 217685,98 | 43,49 | 85784,40 | -39860,7 | 1,50 | 0,85 |
| Всього | 339079,52 | 100,00 | 494566,97 | 100,00 | 500537,29 | 100,00 | 155487,45 | 5970,32 | 1,46 | 1,01 |
З вище зазначеного чітко прослідковується зростання обсягів кредитування як у фізичних, так і в юридичних осіб. Так за період 2007-2008 років обсяги кредитування фізичних осіб зросли в 1,42 рази, юридичних осіб – в 1,5 рази і 1,46 рази по кредитному портфелю в цілому. Це є свідченням підвищення популярності банку як серед населення, так і серед субўєктів підприємницької діяльності. В період 2008-2009 рр. спостерігаємо зменшення обсягів кредитування, так темп росту наданих кредитів юридичним особам становив лише 0,85 рази, фізичним особам - 1,19 рази, і в 1,01 рази по кредитному портфелю в цілому. Вдалися взнаки наслідки світової економічної кризи. Проте такого зниження обсягів кредитування зазнала вся банківська система України.
Відобразимо графічно графіки розподілу обсягів кредитування фізичних та юридичних осіб ПАТ «Райффайзен Банк Аваль» (рис. 2.1 - 2.2)
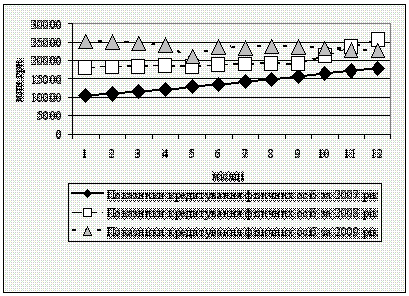
Рисунок 2.1 - Графік розподілу обсягів кредитування фізичних осіб ПАТ «Райффайзен Банк Аваль» за 2007-2009 роки
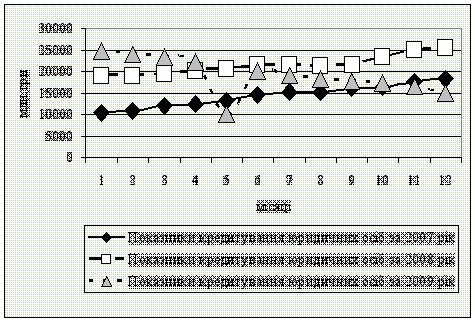
Рисунок 2.2 - Графік розподілу обсягів кредитування юридичних осіб ПАТ «Райффайзен Банк Аваль» за 2007-2009 рр.
З вище зазначеного можемо зробити висновок, що дуже велика увага приділяється процесу кредитування, оскільки протягом періоду, що аналізуємо обсяги видачі кредитів невпинно зростають як серед фізичних осіб, так і серед юридичних осіб. У 2009 році, у зв’язку з кризою, Райффайзен Банк Аваль проводив консервативну політику щодо кредитної діяльності, головну увагу приділяючи роботі з клієнтами по реструктуризації та погашенню існуючої заборгованості з метою недопущення значного погіршення якості кредитного портфеля.
Наступним етапом наших досліджень буде аналіз структури кредитного портфеля ПАТ «Райффайзен Банк Аваль». І в першу чергу визначимо питому вагу наданих кредитів фізичним та юридичним особам. Графічно дані представлені на рисунку 2.3.
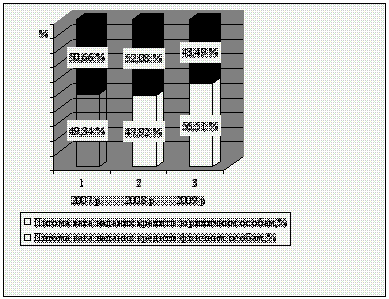
Рисунок 2.3 – Співвідношення наданих кредитів фізичним та юридичним особам ПАТ «Райффайзен Банк Аваль» протягом 2007 - 2009 рр.
Як бачимо з рисунка 2.3 кредити юридичних і фізичних осіб займають майже однаково рівні позиції: 2007 рік – 50,66 % кредити юридичних осіб і відповідно 49,34 % - фізичних осіб, 2008 рік – 52,08 % кредити юридичних осіб, 47,92 % - фізичних осіб і в 2009 році цей розподіл становив для юридичних осіб 43,49 % та 56,51 % для фізичних осіб.
Це співвідношення свідчить про рівномірне розподілення кредитних ризиків серед даними групами клієнтів.
Проведемо кількісну оцінку структури кредитного портфеля на основі даних представлених в додатку Г та на основі річних звітів за 2007-2009 роки [50, 52, 53]. Дані аналізу зведемо в таблицю 2.5.
Таблиця 2.5 – Кредитний портфель ПАТ «Райффайзен Банк Аваль» за 2007 – 2009 роки
| Рядок | Найменування статті | 2007 рік, тис. грн. | Питома вага, % | 2008 рік, тис. грн. | Питома вага, % | 2009 рік, тис. грн | Питома вага, % |
| 1 | Кредити, що надані органам державної влади та місцевого самоврядування | 0 | 0 | 0 | 0,00 | 0 | 0,00 |
| 2 | Кредити юридичним особам | 18421134 | 50,86 | 27591506 | 53,66 | 18803130 | 48,06 |
| 3 | Кредити, що надані за операціями репо | 6044 | 0,02 | 0 | 0,00 | 0 | 0,00 |
| 4 | Кредити фізичним особам підприємцям | 1146239 | 3,16 | 1715051 | 3,34 | 8009345 | 20,47 |
| 5 | Іпотечні кредити фізичних осіб | 3080408 | 8,50 | 10185234 | 19,81 | 4307908 | 11,01 |
| 6 | Споживчі кредити фізичним особам | 9726998 | 26,86 | 15454554 | 30,06 | 5020024 | 12,83 |
| 7 | Інші кредити фізичним особам | 5110024 | 14,11 | 396168 | 0,77 | 12583318 | 32,16 |
| 8 | Резерв під знецінення кредитів | 1270873 | 3,51 | 3926517 | 7,64 | 9597294 | 24,53 |
| 9 | Усього кредитів за мінусом резервів | 36219974 | 100 | 51415996 | 100 | 39127233 | 100,00 |
Таким чином слід зазначити, що найбільшу питому вагу в кредитному портфелі банку складають кредити юридичним особам (50,86 % в 2007 році, 53,66 % в 2008 році, 48,06 % в 2009 році), також вагоме місце займають споживчі кредити фізичним особам (26,86 % в 2007 році та 30,06 % в 2008 році ). У 2008 році значно зросла частка іпотечних кредитів і склала 19,81 % проти 8,50 % в 2007 році. Кредити фізичним особам – підприємцям майже без змін і складають 3,16 % в 2007 році та 3,34% відповідно у 2008 році. В 2009 році відбувся перерозподіл кредитів для фізичних осіб – підприємців. Їх частка склала 20,47 %. І також значно зросли інші кредити фізичних осіб – 32,16 %.
Необхідно зазначити, що в 2009 році була сформована більша сума резервів під заборгованість за кредитами (24,53 % проти 7,64 % в 2008 році). Дана тенденція свідчить про те, що банк такими діями знижує кредитний ризик. Незважаючи на загострення кризових явищ, Райффайзен Банк Аваль зберіг свою лідируючу позицію в основних сегментах банківської діяльності. Зокрема на кінець 2009 року банк мав другу позицію у сегментах кредитування фізичних осіб, коштів населення та коштів юридичних осіб-резидентів.
Одним із заходів контролю за кредитним ризиком є забезпечення кредитів. Забезпечення — це запасний метод отримання невиплаченого боргу (основної суми та процентів) у разі неплатоспроможності позичальника. Залежно від наявності і характеру забезпечення виділяють: забезпечені (ломбардні) позики і незабезпечені (бланкові) позики [25]. Основна частина банківських кредитів видається під забезпечення, що є одним з принципів банківського кредитування. Формами забезпечення зобов’язань щодо повернення кредиту можуть бути: застава майна позичальника; гарантія або порука; договір страхування кредитів; товарні документи; цінні папери; поліси страхування життя; передання на користь банку контрактів; вимог та рахунків позичальників третій особі; дорогоцінні метали тощо. Тому використовуючи інформацію «Річного звіту ВАТ «Райффайзен Банк Аваль» за 2008 рік» та «Річного звіту ПАТ «Райффайзен Банк Аваль» за 2009 рік» [50, 53] далі проаналізуємо кредитний портфель за характером і видами забезпечення. Отримані дані зведемо в таблицю 2.6.
|
Таблиця 2.6 - Аналіз структури кредитного портфеля ПАТ «Райффайзен Банк Аваль» за 2007-2009 рр. за характером та видами забезпечення Рядок Найменування статті 2007 рік, тис. грн. Питома вага, % 2008 рік, тис. грн. Питома вага, % 2009 рік, тис. грн. Питома вага, % 1 Незабезпечені кредити 4582141 12,22 5681755 10,27 3961304 8,13 2 Забезпечені кредити 32908706 87,78 49660758 89,73 44763223 91,87 2.1 Гарантіями і поручительствами 12783 0,03 16842 0,03 9745 0,02 2.2. Заставою, у тому числі: 32895923 49643916 44753478 2.2.1 Нерухоме майно житлового призначення 6241322 18,97 11647725 23,46 13720827 28,16 2.2.2 Інше нерухоме майно 7693986 23,39 12996429 26,18 15124093 31,04 2.2.3 Цінні папери 102755 0,31 234609 0,47 190026 0,39 2.2.4 Грошові депозити 708173 2,15 430018 0,87 448266 0,92 2.2.5 Інше майно 18149687 55,17 24335135 49,02 19241316 39,49 3 Всього кредитів та заборгованості клієнтів 37490847 100 55342513 100 48724527 100 |
Як бачимо з таблиці 2.6 банк проводить правильну кредитну політику, оскільки в 2009 році відбувся перерозподіл виданих забезпечених і незабезпечених кредитів.
Так забезпечені кредити склали 91,87 % в 2009 році (проти 89,73 % в 2008 році та 87,78 % в 2007 році ) і незабезпечені кредити 8,13 % (проти 10,27 % в 2008 році, 12,22 % в 2007 році).
В свою чергу забезпечення кредитів здійснюється під заставу, а саме: нерухомістю житлового призначення 28,16 % в 2009 році і відповідно 23,46 % (2008 р.) та 18,97 % (2007 р.).
Іншим нерухомим майном - 31,04 % в 2009 р. проти 26,18 % (2008 рік) та 23,39 % відповідно в 2007 році.
Дещо зменшилось забезпечення цінними паперами і становило 0,39 % в 2009 році та 0,47 % в 2008 році.
Незначне підвищення частки забезпечення у формі грошових депозитів – 0,92 % в 2009 р. (0,87 % в 2008 р., 2,15 % в 2007 р.).
Основна частка забезпечення складає інше майно, яке становить 39,49 % у 2009 р. (49,02 % - 2008 р., 55,17 % - 2007 р.). З даного перерозподілу видів забезпечення можемо припустити, що в 2009 році оформлювалась значна частина кредитів, які потребують такого вагомого забезпечення як нерухомість, що може бути показником значних оформлюваних сум. Графічно відобразимо гістограму забезпечення кредитів ПАТ «Райффайзен Банк Аваль» за 2007-2009 рр. (рис. 2.4).
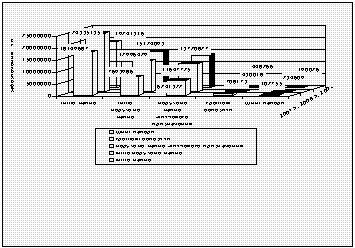
Рисунок 2.4 – Гістограма забезпечення кредитів ПАТ «Райффайзен Банк Аваль» за 2007-2009 рр.
Аналіз структури кредитів за видами економічної діяльності дає змогу визначити галузеву диверсифікацію кредитів порівняно з попередньою звітною датою. Для цього розраховується питома вага вкладених в окремі галузі позик у цілому за короткостроковими та довгостроковими позиками, а також у динаміці. Галузева диверсифікація кредитних вкладень повинна сприяти розвитку пріоритетних галузей народного господарства [34].
Структурний аналіз проводиться для визначення надмірної концентрації кредитних операцій в одному сегменті, що підвищує ступінь кредитного ризику. Проте надмірна диверсифікація кредитного портфеля створює певні труднощі в управлінні позиковими операціями та може стати причиною банкрутства банку, тому зарубіжні комерційні банки визначають для себе межі вкладення ресурсів у певний сегмент, тобто застосовують метод лімітування [43].
На основі даних додатку Д проведемо аналіз кредитного портфелю за видами економічної діяльності і отримані результати зведемо в таблицю 2.7.
Таблиця 2.7 – Аналіз структури кредитного портфеля ПАТ «Райффайзен Банк Аваль» за видами економічної діяльності за 2007-2009 рр.
| Рядок | Вид економічної діяльності | 2007 рік, тис. грн. | Питома вага, % | 2008 рік, тис. грн. | Питома вага, % | 2009 рік, тис. грн. | Питома вага, % |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1 | Державне управління та діяльність громадських організацій | 11763 | 0,03 | 25582 | 0,05 | 19490 | 0,04 |
| 2 | Виробництво | 4322674 | 11,56 | 5569124 | 10,09 | 5481509 | 11,25 |
| 3 | Нерухомість | 980864 | 2,62 | 1969695 | 3,57 | 1369159 | 2,81 |
| 4 | Торгівля | 6077437 | 16,25 | 11843442 | 21,45 | 9501283 | 19,50 |
| 5 | Сільське господарство | 2112000 | 5,65 | 3129871 | 5,67 | 2938089 | 6,03 |
| 6 | Кредити, що надані фізичним особам | 19066474 | 50,98 | 27529233 | 49,86 | 25385479 | 52,10 |
| 7 | Інші | 4831318 | 12,92 | 5142798 | 9,32 | 4029518 | 8,27 |
| 8 | Всього: | 37402530 | 100,00 | 55209745 | 100 | 48724527 | 100,00 |
Як бачимо з таблиці 2.7 в 2009 році відмічаються істотні зміни відносно показників 2008-2007 рр. Найбільшу частку займають кредити, що надані фізичним особам в 2009 році – 52,10 % (49,86 % в 2008 році, 50,98 % в 2007 році). Також істотну частку становлять кредити у виробництво та торгівлю. Дещо підвищилась частка кредитів, виданих для розвитку сільського господарства і в 2009 році вона склала 6,03 % проти 5,67 % в 2008 року та 5,65 % в 2007 році. На 0,76 % зменшились обсяги кредитувань в нерухомість і в 2009 році даний показник становив 2,81 % проти 3,57 % 2008 року.
Відобразимо графічно структуру кредитного портфеля за видами економічної діяльності (рис. 2.5).
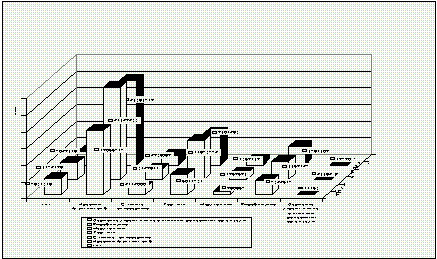
Рисунок 2.5 – Структура кредитного портфеля ПАТ «Райффайзен Банк Аваль» за видами економічної діяльності за 2007-2009 рр.
Взагалі слід зазначити, що в подальшому необхідно більше диверсифікувати кредитні вкладення, щоб сприяти розвитку пріоритетних галузей народного господарства.
2.4 Аналіз якості кредитів , наданих фізичним та юридичним особам банку
Якісне оцінювання кредитного портфеля має на меті насамперед максимально знизити ризик неповернення позики, що веде до значних втрат для банків і може привести його до банкрутства.
Для оцінювання якості кредитного портфеля з погляду кредитного ризику застосовуються такі показники:
коефіцієнт покриття класифікованих позик;
питома вага зважених класифікованих позик;
коефіцієнт питомої ваги проблемних позик;
коефіцієнт питомої ваги збиткових позик.
Перелічені показники слід аналізувати в динаміці, виявляти тенденцію до їх зміни та причини їх погіршення. Розрахунок цих коефіцієнтів допомагає визначити тенденції погіршення фінансового стану та шляхи збільшення економічної ефективності кредитних операцій [52].
Коефіцієнт покриття класифікованих позик розраховується як відношення зважених класифікованих позик до капіталу банку:
Кпкп = Кзвкп / К, (2.1)
де Кзвкп – коефіцієнт зважених класифікованих позик;
К – капітал банку.
Цей показник комплексно характеризує якість кредитного портфеля з погляду ризику в сукупності з його захищеністю власним капіталом. Підвищення цього коефіцієнта в динаміці вважається негативним явищем і свідчить про підвищення ймовірності збитків у майбутньому.
Коефіцієнт питомої ваги зважених класифікованих позик розраховується як відношення зважених класифікованих позик до загальної суми позик:
Кпзвкп = Кзвкп / П, (2.2)
де Кзвкп – коефіцієнт зважених класифікованих позик;
П – загальна сума позик..
Зважені класифіковані позики розраховуються множенням суми кредитів певної групи ризику на відповідний коефіцієнт.
Коефіцієнт прострочених позик розраховується як відношення позик з простроченою виплатою процентів та основної суми боргу до загального обсягу позик:
Кпп = Ппростр. / П, (2.3)
де Ппростр. – основна сума боргу;
П – загальна сума позик..
Цей коефіцієнт вказує на ту частину позик, у портфелі банку, виплати за якими були невчасно погашені, та на ті, які не були погашені взагалі. Високий процент свідчить про погіршення кредитної діяльності банку. Значний приріст за аналізований період свідчить про можливі значні збитки в перспективі.
Коефіцієнт збитковості позик розраховується як співвідношення збитків за позиками, отриманими за аналізований період (Зп) до середнього загального обсягу позик (П), або до загального обсягу позик:
Кзб = Зп / П, (2.4)
де Зп – збитки за позиками;
П – загальний обсяг позик..
Коефіцієнт збитковості визначає частину позик, які за певний період призвели до збитку. Зростання цього показника може свідчити про погіршення політики дотримання допустимого рівня ризику.
Для розрахунку цих показників спочатку необхідно розрахувати суму класифікованих позик. Розрахунок здійснимо на основі даних останніх двох кварталів 2009 року [28, 29] та зведемо в таблицю 2.8.
Таблиця 2.8 - Розрахунок зважених класифікованих позик за ступенем ризику
| Групи ризику позик | 2009 рік, 3 квартал | 2009 рік, 4 квартал | ||||
| Сума позик, тис. грн | Коефіцієнт ризику | Сума позик, зважених на коефіцієнт, тис. грн | Сума позик, тис. грн | Коефіцієнт ризику | Сума позик, зважених на коефіцієнт, тис. грн | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Стандартні | 29382466 | 0,01 | 293824,66 | 19389570 | 0,01 | 193895,7 |
| Під контролем | 16073137 | 0,05 | 803656,85 | 13177869 | 0,05 | 658893,45 |
| Субстандартні | 10688071 | 0,2 | 2137614,2 | 12113940 | 0,2 | 2422788 |
| Сумнівні | 1861904 | 0,5 | 930952 | 2503966 | 0,5 | 1251983 |
| Безнадійні | 3273975 | 1 | 3273975 | 4301088 | 1 | 4301088 |
| Разом позик | 61279553 | - | 7440022,71 | 51486433 | - | 8828648,15 |
Як видно з даних таблиці, у разі зменшення загальної суми кредитного портфеля сума зважених класифікованих позик зросла у 4 кварталі 2009 року до 8828648,15 тис. грн, проти 7440022,71 тис. грн у 3 кварталі 2009 року, тобто на 1388625,44 тис. грн. Це свідчить про явне погіршення якості кредитного портфеля.
Основні показники, що характеризують якість кредитного портфеля, зведемо в таблицю 2.9.
Таблиця 2.9 - Аналіз якості кредитного портфеля з погляду ризику
| Показники | 2009 рік, 3 квартал | 2009 рік, 4 квартал | Відхилення | |
| абсолютне | відносне, % | |||
| 1 | 2 | 3 | 4 | 5 |
| 1. Загальна сума позик, тис. грн | 61279553,00 | 51486433,00 | -9793120,00 | -15,98 |
| 2. Зважені класифіковані позики, тис. грн | 7440022,71 | 8828648,15 | 1388625,44 | 18,66 |
| 3. Коефіцієнт питомої ваги зважених класифікованих позик | 0,12 | 0,17 | 0,05 | 41,24 |
| 4. Капітал банку, тис. грн | 5957277,00 | 5312935,00 | -644342,00 | -10,82 |
| 5. Коефіцієнт покриття зважених класифікованих позик | 1,25 | 1,66 | 0,41 | 33,06 |
Так, коефіцієнт питомої ваги зважених класифікованих позик (коефіцієнт якості кредитного портфеля) у звітному кварталі становив 0,17, а в попередньому 0,12. Тобто коефіцієнт якості кредитного портфеля став вищим на 0,05.
Коефіцієнт покриття зважених класифікованих позик власним капіталом також підвищився і становив показник 1,66, а це на 0,41 більше проти минулого кварталу.
Це свідчить про те, що підвищення ризикованості кредитного портфеля було підстраховано значною величиною власного капіталу, яка гарантує фінансову стабільність роботи банку навіть за певних умов підвищення ризику. Тобто підвищення ризикованості кредитного портфеля (за умови підвищення прибутковості) було виправданим.
Відобразимо графічно зміни ряду показників якості кредитного портфеля з погляду ризику (рис. 2.6).
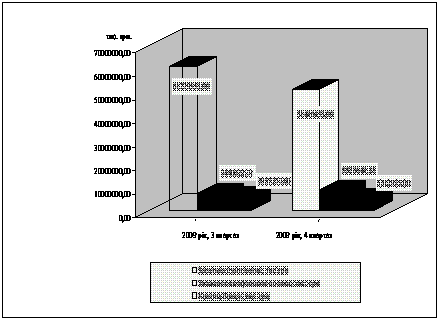
Рисунок 2.6 – Гістограма якості кредитного портфеля з погляду ризику
Таким чином, виходячи з результатів аналізу якості кредитного портфеля з погляду ризику банку необхідно проводити обережнішу кредитну політику, ретельніше підходити до оцінювання платоспроможності позичальників на стадії надання кредитів, приділяти увагу цільовому використанню наданих позик та контролю за діяльністю позичальника з метою своєчасного виявлення негараздів та запобігання можливих втрат за позиками.
Аналіз кредитних операцій повинен здійснюватися також у напрямі оцінювання ступеня захищеності від можливих втрат. Чим гірші показники якості кредитів з погляду кредитного ризику, тим більшим має бути ступінь їх захищеності.
Для оцінювання його рівня використовують такі показники: коефіцієнт забезпеченості позики; коефіцієнт забезпеченості збитків; коефіцієнт захищеності позик від втрат; коефіцієнт покриття збитків; коефіцієнт покриття позик власним капіталом.
Коефіцієнт забезпеченості позик розраховується як співвідношення загальної суми забезпечення кредитів та загальної суми кредитів:
Кзп = Зк / П, (2.5)
де Зк – загальна сума забезпечення кредитів;
П – загальна сума кредитів.
Цей показник характеризує ступінь захищеності банку від втрат за позиками за рахунок зовнішніх факторів, таких як гарантії, застава майна, страхування, поручительство.
Коефіцієнт забезпеченості збиткових позик розраховується як відношення кредитного забезпечення за збитковими позиками до чистих списань за аналізований період:
Кзз = Зк / Сп, (2.6)
де Зк – кредитне забезпечення;
Сп – списання.
Цей коефіцієнт свідчить про ступінь захищеності банку від збитків за позиками з урахуванням тенденції збитковості кредитного портфеля, яка склалася.
До внутрішніх факторів захисту кредитного портфеля від можливих збитків. Створення таких резервів дає змогу уникнути можливих збитків від неповернення кредитів. Ступінь такої захищеності від втрат аналізується за допомогою коефіцієнтів: коефіцієнтів захищеності позик та коефіцієнтів покриття збитків.
Коефіцієнт захищеності позик розраховується як відношення резервів на покриття збитків за позиками до загальної суми позик:
Кзах = Рзб / П, (2.7)
де Рзб – резерв на покриття збитків;
П – загальна сума позики.
Коефіцієнт покриття збитків за позиками розраховується як відношення резерву на покриття збитків за позиками до збиткових позик:
Кп.зб = Рзб / Пзб, (2.8)
де Рзб – резерв на покриття збитків;
Пзб – збиткові позики.
Коефіцієнт покриття позик капіталом розраховується як відношення капіталу банку до загальної суми позик:
Кзк = ВК / П, (2.9)
де ВК – власний капітал банку;
П – загальна сума позик.
Цей показник указує на те, яка частина кредитного портфеля фінансується за