Особенности банковской деятельности и планирования ОАО "НБД Банк"
Рост спроса на кредитные ресурсы со стороны предприятий и частных лиц Нижегородского региона обусловил необходимость интенсивного роста ресурсной базы, которую банк планомерно увеличивает в сотрудничестве со своими зарубежными партнерами, например, ЕБРР, МФК (IFC), KFW и DEG.
В своей деятельности Банк стратегически ориентируется на привлечение денежных средств от западных финансовых институтов.
В 1 квартале 2006г. привлечены средства в размере 2.0 млн. долларов США от DEG TSCH (Deutsche Entwicklungsgesellschaft).
Во 2 квартале 2006г. привлечены средства в размере 1,8 млн. долларов США от Германского государственного банка (KFW). Для расширения кредитования предприятий малого среднего бизнеса во 2 квартале 2006г. Банком привлечены рублевые средства Райфайзенбанка в сумме 200 млн. руб.
В 3 кв. 2006 г. получены средства от Финансовой компании развития (FMO, Голландия) в сумме 2,5 млн. долларов сроком на 5 лет. Получен кредит от Немецкой корпорации по инвестициям и развитию (DEG) в сумме 5 млн.ЕВРО. В рамках подписанной кредитной линии в сумме 5 млн. долларов, получен второй транш в сумме 2,5 млн. долларов от долгосрочного партнера банка – Европейского банка реконструкции и развития.
Важнейший источник привлечения кредитных ресурсов - средства физических лиц. Работа с вкладами населения является для НБД-Банка одним из приоритетных направлений деятельности. Вступление НБД-Банка в систему страхования вкладов еще раз подтверждает репутацию банка как надежного финансового института, а вкладчикам дает еще и дополнительные гарантии сохранности денежных средств со стороны Государственной корпорации «Агентство по страхованию вкладов».
Свои вклады доверяют НБД-Банку более 21 тысяч клиентов - от пенсионеров до преуспевающих предпринимателей.
На сегодняшний день вкладчикам предлагается четыре вида вкладов: «Дети - наше будущее», «Пенсионный», «Ценный» и «Премиальный». В зависимости от того, хочет ли клиент получать ежемесячный доход или накопить денежные средства к определенному сроку, все вклады делятся на доходные и накопительные. В соответствии с концепцией «ценных вкладов» НБД-Банка, каждый из вкладов обладает дополнительными возможностями: владельцы вклада «Дети – наше будущее» принимают участие в розыгрыше призов для детей, те, кто выбрал вклад «Ценный» имеют возможность бесплатно застраховать свое имущество, вклад «Премиальный» - повышенные процентные ставки для постоянных клиентов. И независимо от вида вклада всем вкладчикам НБД-Банка предоставляются скидки в ряде магазинов и фирм в Нижнем Новгороде.
Для владельцев социально ориентированных «Пенсионных» вкладов Банком предоставлена возможность бесплатно воспользоваться консультациями юридического центра «Ваша защита» по вопросам в области пенсионного, жилищного, наследственного, гражданского и семейного права.
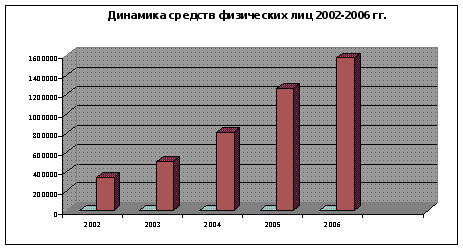
Активная работа по привлечению вкладов позволила увеличить депозитную базу на 313 812 тыс. руб., прирост вкладов в 2006 году составил 24,8%. По состоянию на 01.01.2007 г. сумма остатков на счетах физических лиц превысила 1,5 млрд. руб. и составила 1 578 371 тыс. руб. (2005 год – 1 264 559 тыс. руб.)
Еще одним источником привлеченных ресурсов для целей кредитования являются срочные средства юридических лиц. В качестве инструментов для их привлечения Банк использует депозиты и собственные векселя.
Административно-хозяйственные расходы банка на содержание персонала и обеспечение функционирования собственной инфраструктуры увеличились за 2006 год на 36 572 тыс. руб. Увеличение расходов обусловлено расширением сети дополнительных офисов и модернизацией оборудования, а также общим ростом цен.
Ставка налога на прибыль в 2006 году составляла 24%. Сумма начисленного налога на прибыль составила 20 560 тыс. руб. (2005 год – 16 399 тыс. руб.). Налогооблагаемая база по налогу на прибыль определяется по методу начисления в соответствии с Налоговым Кодексом РФ. Отражение сумм доходов и расходов на счетах прибылей и убытков осуществляется по кассовому методу в соответствии с Положением Банка России 205-П.
Основное влияние на увеличение собственных средств банка оказал рост прибыли. За 2005 год получено 283 898 тыс. руб. чистой прибыли (в 2004 году – 72 705 тыс. руб.). Показатель достаточности капитала составил 16,2% (2004 год – 15,1%), что в 1,6 раза превышает установленный Банком России минимум и дает возможность для дальнейшего роста.
Табл.11 Динамика основных финансовых показателей за 2002 – 2006 гг.
|
Наименование показателя |
2002 |
2003 |
2004 |
2005 |
2006 |
| Капитал, тыс. руб. | 202 141 | 232 403 | 267 508 | 355 515 | 650 804 |
| Достаточность капитала, % | 24,20% | 17,10% | 15,60% | 15,10% | 16,20% |
| Активы (нетто), тыс .руб. | 1 177 076 | 1 463 744 | 1 910 378 | 2 726 191 | 3 941 546 |
| Кредитный портфель, тыс. руб. | 780 686 | 1 115 711 | 1 515 451 | 2 018 839 | 3 020 085 |
| Средства физических лиц, тыс. руб. | 340 409 | 506 406 | 804 202 | 1 264 559 | 1 578 371 |
Рис.4 Динамика капитала за 2002-2006 гг
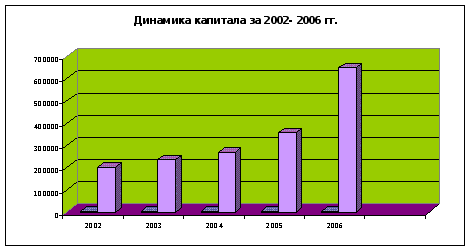
Рис.5 Динамика кредитного портфеля за 2002-2006 гг.
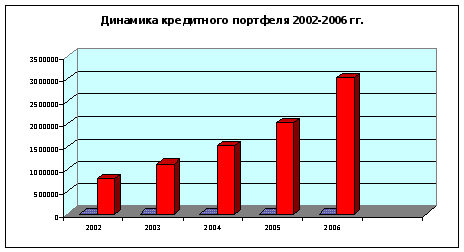
Рис.6 Динамика активов
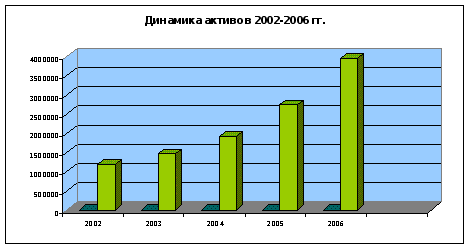
Рис.7 Динамика средств физических лиц
По результатам анализа баланса и отчёта о прибылях и убытках можно сделать следующие выводы:
Банк активно управляет собственным портфелем активов и пассивов, прибыль формируется за счёт выдачи средств предприятиям на выгодной основе;
Структура активов вместе с их ростом остаётся практически без изменения, основную их часть составляют доходообразующие статьи. Это свидетельствует об эффективной банковской деятельности и высокой конкурентоспособности НБД Банка;
Финансовая устойчивость банка высока. Она достигается за счёт высокого уровня собственного капитала в составе средств банка и сбалансированностью между условиями привлеченных средств и выдаваемых кредитов.
6. ПЛАНИРОВАНИЕ АГРЕГИРОВАННОГО БУХГАЛТЕРСКОГО БАЛАНСА НА 2007 г.
По словам начальника управления Центрального банка России по Нижегородской области С. Спицына, 2007 год будет особым для нашей страны. Вся банковская система должна развиваться в соответствии с поручениями президента России, которые он озвучил на одном из заседаний Госсовета. Приоритетная задача – рост банковской значимости, концентрация капитала в холдинги, объединение кредитно-финансовых организаций.
Банки станут предлагать новые виды услуг. В городах и районных центрах области будут создаваться филиалы, рабочие места и дополнительные офисы коммерческих банков. Нижегородские банки продолжат активно открывать свои представительства за пределами региона.
Конкуренция на рынке финансовых услуг усилится.
Темп роста в банковской системе Нижегородской области в несколько раз превышает темп роста в экономики. Прогнозируется увеличение активов банков Нижегородской области на 60%, кредитных вложений на 40-50%, прибыли – 30-40%.
Проанализировав динамику изменения кредитного портфеля, активов, собственного капитала можно предположить соответствующее увеличение показателей банка на 2007 год.
Собственно планирование баланса произведено с помощью функции «поиск решения» из пакета программ Microsoft Office Excel.
Планирование деятельности банка – разработка перечня количественных (критических) параметров, которые должны соответствовать программным целям кредитной организации. Критические параметры банка (размер собственного капитала, достаточность собственного капитала, допустимые параметры изменения во времени портфеля активных и пассивных операций, структура активных и пассивных операций), которые должны изменится на интервале планирования деятельности.
Используя ограничения модели балансового уравнения (табл.2 – табл.6) и изменяя значения агрегатов А1, А6, А10, А15, О1, О4, О8, с8, d1, r1, d2, d2*, r2 , находится оптимальное значение статей баланса при прогнозируемом значении итога. При расчётах учитывается, что уставной фонд, резервы, переоценка валютных средств останутся без изменения (см. Приложение).
Табл.12 Планируемый агрегированный баланс банка
| Агрегат |
Статьи актива баланса |
2007 | Изменение |
|
А1 |
Кассовые активы |
543819 |
36,21% |
| а2 | Касса | 251879 | |
| а3 | Резервные требования | 53453 | |
| а4 | Средства в РКЦ | 117524 | |
| а5 | Средства на корреспондентских счетах | 120963 | |
|
А6 |
Ценные бумаги, всего |
499048 |
36,22% |
| а7 | Ценные бумаги в портфеле | 463359 | |
| а8 | Учтённые банком векселя, неоплаченные в срок | 35689 | |
|
А10 |
Ссуды, всего |
4709518 |
60,85% |
|
А15 |
Прочие активы, всего |
656823 |
164,71% |
| а16 | Инвестиции | 384969 | |
| а17 | Капитализованные и нематериальные активы | 234906 | |
| а18 | Прочие активы | 36947 | |
|
БАЛАНС(А1+А6+А10+А15) |
6409208 |
62,61% |
|
|
Статьи пассива баланса |
2007 | ||
|
О1 |
Онкольные обязательства |
1448345 |
86,00% |
|
О4 |
Срочные обязательства |
3749467 |
53,16% |
|
О8 |
Прочие обязательства, всего |
266760 |
126,38% |
|
Всего обязательств |
5464572 |
||
|
С1 |
Стержневой капитал, всего |
609411 |
87,22% |
| с2 | Уставный фонд | 101600 | |
| с3 | Фонды банка | 507811 | |
|
С4 |
Дополнительный капитал, всего |
335225 |
16,03% |
| с6 | Резервы | 2349 | |
| с7 | Переоценка валютных средств | 2669 | |
| с8 | Прибыль | 330207 | |
|
БАЛАНС(О1+О4+О8+С1+С4) |
6409208 |
62,61% |
|
Табл.13 Планируемые счета прибылей и убытков банка.
| Агрегат | Наименование статьи | 2006 |
| d1 | Процентные доходы | 398980 |
| r1 | Процентные расходы | 287787 |
|
e1 |
Процентная маржа |
111194 |
| d2 | Непроцентные доходы | 718707 |
| d2* | в том числе: символ 110 | 489222 |
| r2 | Непроцентные расходы | 509901 |
| d3 | Валовые доходы (d1+d2) | 1117687 |
| r3 | Валовые расходы (r1+r2) | 797687 |
|
e2 |
Валовая прибыль (d3-r3) |
320000 |
Для получения планируемых результатов необходимо:
Увеличить количество наиболее ликвидных средств в обращении денежных средств в кассе, средств на корреспондентских счетах в других кредитных организациях на 36%;
Увеличить кредитный портфель на 60 % за счёт работы с предприятиями малого и среднего бизнеса. Кредитование малого и среднего бизнеса по-прежнему должно оставаться главным направлением работы ОАО «НБД-Банк».
Представлять долгосрочные кредиты,
Расширить возможности беззалогового кредита,
Обеспечить конкурентоспособные тарифы и ставки;
Увеличить собственный капитал на 50% и укрупнение банка. Крупные банки значительно превосходят мелкие в организационно-техническом отношении, а издержек по ведению банковских операций относительно меньше при большем масштабе этих операций. При выступлении в ВТО мелкие банки останутся только пунктами продаж;
Продолжить участие в совместных кредитных программ с иностранными финансовыми организациями. Подписать новые соглашения на открытие кредитных линий с иностранными кредитно-финансовыми организациями;
Расширить предлагаемый ассортимент вкладов для населения. С учётом динамики роста вкладов физических лиц планируется увеличение депозитной базы по сравнению с предыдущим годом на 25 - 30%;
Повысить качество услуг на основе простоты восприятия и доступности. Проводить рекламные компании об эффективности вложения населением денежных средств в НБД Банк. Обратить внимание на рост востребованности вкладчиками «длинных» депозитов, сроком от 1 до 3-х лет. В НБД Банке на данные вклады приходится пока лишь 15% вкладов физических лиц. В целом по России (по данным ЦБ РФ) самой большой популярностью у россиян пользуются депозиты сроком от 1 до 3 лет – на них размещено 1 трлн. 537 млрд. 792 млн. рублей;
Продолжить работу образовательно-исследовательского проекта «Лидер года. Малый и средний бизнес» способствует повышению кредитной привлекательности нижегородских предприятий с точки зрения руководства, риск-менеджмента и правильности ведения экономической отчётности. Организовать не менее 5-6 семинаров.
Следует поддерживать социально-значимые для развития предприятий проекты, связанные с проведением конференций и круглых столов;
Предоставлять ипотечный кредит «без первого взноса». Рынок ипотечных кредитов развивается высокими темпами и имеет очень высокий потенциал и перспективы дальнейшего развития в нижегородском регионе. На рынке ипотечного кредитования Нижнего Новгорода сейчас действует более 45 банков. Конкуренция высокая, но спрос на кредиты всегда будет выше предложения. Сегодня многие заёмщики обращают внимание на предложение Банка «DELTA CREDIT» - кредит на покупку квартиры без первого взноса;
Продолжить расширение сети отделение банка в потенциально интересных регионах ПФО. Обладая крупной сетью филиалов, представительств, отделений банк сможет привлекать вклады из различных местностей;
Усовершенствовать технологии, обеспечивая высокое качество предлагаемых услуг (Интернет-Банк, Телефон-Банк и др.)
Заключение
Коммерческие банки и кредитно-банковская система в целом в условиях России стали определяющим и одним из главных факторов сохранения и развития экономики, реализации и продвижения инвестиционных программ, в том числе государственных, всё большего слияния промышленно-производственного и банковского капитала в форме финансово-промышленных групп – основы развития экономики.
Постоянное изменение внешних условий, в которых осуществляет свою деятельность кредитная организация, требует соответствующей реакции со стороны коммерческого банка, глубокого анализа финансовой и макроэкономической политики. Банки постоянно должны удовлетворять новые потребности рынка и банковской клиентуры, быть готовыми к обострению неценовой конкуренции с небанковскими финансовыми организациями.
Интеграция и глобализация России приближается к началу нового этапа истории, который станет фактом после ее вступления в ВТО. Главная задача банков в переходный период не быть беспечным, систематизировать всё изученное и понять своё место в будущей жестокой конкуренции. Дать ответ продолжать работать в данном сегменте или надо перестраиваться в другой сегмент рынка
В результате проведенного анализа официально публикуемой отчётности НБД-Банка выяснилось, что:
в 2006 году значительно усилил свои позиции, рост активов и повышение уровня капитализации стали основными итогами года. Практически по всем направлениям деятельности наблюдался рост.
Банк активно действовал на рынке кредитования, за счёт чего удалось нарастить объём кредитного портфеля более чем на 50%. Был расширен спектр предлагаемых кредитных продуктов и услуг.
Собственный капитал банка возрос в 2006 году на 83,1%.
Финансовая устойчивость банка высока. Она достигается за счёт высокого уровня собственного капитала в составе средств банка (16,5%) и сбалансированностью между условиями привлеченных средств и выдаваемых кредитов
2007 год должен стать для НБД-Банка годом дальнейшего развития основных направлений его деятельности. Приоритетным направлением останется поддержка малого и среднего бизнеса нижегородского региона.
Необходимо продолжать дальнейшее развитие кредитных программ, в частности, программы кредитования предпринимателей без залога. Для более крупных клиентов разработать специальные лизинговые программы. Процесс кредитования должен стать более конкурентоспособным.
Расширять существующую филиальную сеть, с открытием представительств в регионах Приволжского Федерального округа.
В сфере ипотечного кредитования предоставить клиентам возможность пользоваться ипотекой без «первого взноса».
Развивать современные банковские технологии – использование мобильного телефона для передачи информации о счёте (Телефон-банк). Совершенствовать уже работающие технологии (упрощение сертификации в системе Интернет-банк).
При планировании деятельности банка – разработке перечня количественных (критических) параметров, которые должны соответствовать программным целям кредитной организации – необходимо учитывать специальные принципы банковской деятельности:
Направленность на достижение конкретных целей,
Минимизация рисков
Максимизация удобств для клиентов
Постоянная ориентация на инновации
Список литературы
Гражданский кодекс Российской Федерации. – М.: Омега-Л, 2005
О банках и банковской деятельности в РСФСР: Федеральный закон // Ведомости Съезда народных депутатов РСФСР и Верховного Совета РСФСР. 1990. №27. Ст.357; Собрание законодательства РФ. 1996. №6. Ст.492; 1998. № 31. Ст.3829; 1999. №28. Ст.3469; 2001. №26. Ст.2586.
Финансовый менеджмент: теория и практика: Учебник / Под ред. Е.С.Стояновой. – 5-е изд., перераб. и доп.- М.: Изд-во «Перспектива»,2004. – 656 с.
Деньги. Кредит. Банки: Учебник для вузов / Е.Ф.Жуков, Л.М.Максимова, А.В.Печникова; Под ред. академ. РАЕН Е.Ф.Жукова. – 2-е изд., перераб. и доп.–М.: ЮНИТИ-ДАНА, 2003. - 600 с.
Миляков Н.В. Финансы: Учебник. – 2-е изд. - М: ИНФРА-М, 2004.- 543 с.-(Высшее образование)
Челноков В.А. Банки и банковские операции: Букварь кредитования. Технология банковских ссуд. Околобанковское рыночное пространство: Учеб. для вузов. – М.: Высшая школа, 1998.- 272 с.+
Шуляк П.Н. Финансы предприятия: Учебник. – М.: Издательский дом «Дашков и Кє», 2002. – 3-е изд., перераб. и доп. – 752 с.
Банковское дело: Курс лекций/ Е.П Жарковская, И.О. Арендс. – 4-е изд., стер. – М.: Омега-Л, 2006. – 400 с.: табл.
Лунц Л.А Деньги и денежные обязательства в гражданском праве. Изд. 2-е, испр. – М.: Статут, 2004. – 350 с. (Классика российской цивилистики.)
Приложение
БУХГАЛТЕРСКИЙ БАЛАНС
(публикуемая форма)
НА 1 ЯНВАРЯ 2006 г.
Наименование кредитной организации: Открытое акционерное общество "НБД-Банк" (ОАО "НБД-Банк")
Почтовый адрес: 603950 г.Н.Новгород пл.Горького, 6
| номер п п | Наименование статьи | 2006 | 2005 | Изменение |
|
I |
АКТИВЫ |
|||
| 1 | Денежные средства | 162246 | 156690 | 3,55% |
| 2 | Средства кредитных организаций в ЦБ РФ | 160977 | 116944 | 37,65% |
| 2.1 | Обязательные резервы | 53453 | 35727 | 49,62% |
| 3 | Средства в кредитных организациях | 76019 | 214637 | -64,58% |
| 4 | Чистые вложения в торговые ценные бумаги | 339355 | 149858 | 126,45% |
| 5 | Чистая ссудная задолженность | 2927826 | 1924498 | 52,13% |
| 6 | Чистые вложения в инвестиционные ценные бумаги, удерживаемые до погашения | 68596 | 14894 | 360,56% |
| 7 | Чистые вложения в ценные бумаги, имеющиеся в наличии для продажи | 26998 | 14492 | 86,30% |
| 8 | Основные средства, нематериальные активы и материальные запасы | 142798 | 101784 | 40,30% |
| 9 | Требования по получению процентов | 11951 | 7621 | 56,82% |
| 10 | Прочие активы | 24780 | 24773 | 0,03% |
| 11 | Всего активов |
3941546 |
2726191 |
44,58% |
|
II |
ПАССИВЫ |
|||
| 12 | Кредиты Центрального банка Российской Федерации | 0 | 0 | 0,00% |
| 13 | Средства кредитных организаций | 778688 | 615148 | 26,59% |
| 14 | Средства клиентов (некредитных организаций) | 2516501 | 1750664 | 43,75% |
| 14.1 | Вклады физических лиц | 1578371 | 1264559 | 24,82% |
| 15 | Выпущенные долговые обязательства | 8596 | 10115 | -15,02% |
| 16 | Обязательства по уплате процентов | 47813 | 41850 | 14,25% |
| 17 | Прочие обязательства | 17964 | 19007 | -5,49% |
| 18 | Резервы на возможные потери по условным обязательствам кредитного характера, прочим возможным потерям и по операциям с резидентами офшорных зон | 0 | 0 | 0,00% |
| 19 | Всего обязательств | 3369562 | 2436784 | 38,28% |
|
III |
ИСТОЧНИКИ СОБСТВЕННЫХ СРЕДСТВ |
|||
| 20 | Средства акционеров (участников) | 101600 | 101600 | 0,00% |
| 20.1 | Зарегистрированные обыкновенные акции и доли | 81280 | 81280 | 0,00% |
| 20.2 | Зарегистрированные привилегированные акции | 20320 | 20320 | 0,00% |
| 20.3 | Незарегистрированный уставный капитал неакционерных кредитных организаций | 0 | 0 | 0,00% |
| 21 | Собственные акции, выкупленные у акционеров | 0 | 0 | 0,00% |
| 22 | Эмиссионный доход | 2349 | 2349 | 0,00% |
| 23 | Переоценка основных средств | 2669 | 2669 | 0,00% |
| 24 | Расходы будущих периодов и предстоящие выплаты, влияющие на собственные средства(капитал) | 42445 | 41124 | 3,21% |
| 25 | Фонды и неиспользованная прибыль прошлых лет в распоряжении кредитной организации(непогашенные убытки прошлых лет) | 223913 | 151208 | 48,08% |
| 26 | Прибыль (убыток) за отчетный период | 283898 | 72705 | 290,48% |
| 27 | Всего источников собственных средств | 571984 | 289407 | 97,64% |
| 28 | Всего пассивов |
3941546 |
2726191 |
44,58% |
ОТЧЕТ О ПРИБЫЛЯХ И УБЫТКАХ
(публикуемая форма)
НА 1 ЯНВАРЯ 2006 г.
| Номер п/п | Наименование статьи | 2006 | 2005 | Изменение |
|
Проценты, полученные и аналогичные доходы от: |
||||
| 1 | Размещения средств в кредитных организациях | 11128 | 5713 | 94,78% |
| 2 | Ссуд, предоставленных клиентам (некредитным организациям) | 398305 | 279492 | 42,51% |
| 3 | Оказание услуг по финансовой аренде (лизингу) | 3884 | 4887 | -20,52% |
| 4 | Ценных бумаг с фиксированным доходом | 15647 | 4817 | 224,83% |
| 5 | Других источников | 2684 | 3698 | -27,42% |
| 6 | Всего процентов полученных и аналогичных доходов |
431648 |
298607 |
44,55% |
|
Проценты, уплаченные и аналогичные расходы по: |
||||
| 7 | Привлеченным средствам кредитных организаций | 56296 | 29661 | 89,80% |
| 8 | Привлеченным средствам клиентов (некредитных организаций) | 148399 | 77897 | 90,51% |
| 9 | Выпущенным долговым обязательствам | 842 | 957 | -12,02% |
| 10 | Всего процентов уплаченных и аналогичных расходов |
205537 |
108515 |
89,41% |
| 11 | Чистые процентные и аналогичные доходы | 226111 | 190092 | 18,95% |
| 12 | Доходы, полученные от операций с ценными бумагами | 264387 | 183429 | 44,14% |
| 13 | Расходы по операциям с ценными бумагами | 29352 | 176125 | -83,33% |
| 14 | Чистые доходы от операций с ценными бумагами | 235035 | 7304 | 3117,89% |
| 15 | Доходы, полученные от операций с иностранной валютой, чеками | 589710 | 324531 | 81,71% |
| 16 | Расходы по операциям с иностранной валютой, чеками | 570800 | 298667 | 91,12% |
| 17 | Чистые доходы от операций с иностранной валютой | 18910 | 25864 | -26,89% |
| 18 | Чистые доходы от операций с драгоценными металлами и прочими финансовыми инструментами | 0 | 0 | 0,00% |
| 19 | Чистые доходы от переоценки иностранной валюты | -275 | -2925 | -90,60% |
| 20 | Комиссионные доходы | 87624 | 74439 | 17,71% |
| 21 | Комиссионные расходы | 13264 | 12725 | 4,24% |
| 22 | Чистые доходы от разовых операций | -96 | 1496 | -106,42% |
| 23 | Прочие чистые операционные доходы | 996 | 385 | 158,70% |
| 24 | Административно-управленческие расходы | 224564 | 187992 | 19,45% |
| 25 | Резервы на возможные потери | -15650 | 3318 | -571,67% |
| 26 | Прибыль до налогообложения | 314827 | 99256 | 217,19% |
| 27 | Начисленные налоги (включая налог на прибыль) | 30929 | 26551 | 16,49% |
| 28 | Прибыль (убыток) за отчетный период |
283898 |
72705 |
290,48% |