Формирование кредитной политики банка
Содержание
Введение
Глава 1.Содержание кредитной политики
1.1 Понятие кредитной политики
1.2 Кредитная политика ЗАО «Промсвязьбанк»
Глава 2. Анализ и оценка качества кредитного портфеля банка (на примере ЗАО «Промсвязьбанк»)
2.1 Расчет финансовых коэффициентов, характеризующих качество активов банка
2.2 Анализ выданных банком кредитов по различным категориям заемщиков по данным бухгалтерского баланса
2.3 Сравнительный анализ процентных доходов и выданных кредитов на основе данных бухгалтерского баланса и отчета о прибылях и убытках
Заключение
Список литературы
Введение
На практике кредитная политика представляет собой официальный документ, где изложена философия кредитной деятельности. Принимается она советом директоров банка, и именно через нее делегируются полномочия исполнителям — сотрудникам кредитных подразделений.
Но, хотя кредитная политика и помогает персоналу выполнять свои функции, она не может и не должна подменять собой разумную инициативу при текущих ссудных операциях. Политика — это общее руководство, коррективы в процессе ее реализации вполне допустимы, но должны быть оправданны. Если кредитные работники хорошо знают политику банка в этой области и активно ее воплощают, время от времени обязательно возникает необходимость в каких-то изменениях, соответствующих внутренним и внешним переменам.
Однако, чтобы поддерживать кредитную политику на должном уровне и быть уверенным в том, что персонал ее понимает и разделяет, необходима ее периодическая ревизия — причем как «снизу», так и «сверху». Иными словами, как минимум раз в год каждый служащий банка, так или иначе связанный с его кредитной деятельностью, должен проанализировать свою работу и ее соответствие основным принципам кредитной политики. И предложить какие то поправки, если, по мнению сотрудника, политику стоит скорректировать.
К сожалению, нередко документ этот пылится в папке, откуда его добывают лишь во время проверки надзорного органа — дабы отчитаться о наличии кредитной политики, как того требует регулятор. В этом случае кредитная политика — бесполезная бумага, а не отражение реальности рыночного места банка. Такая политика не работает — исполнители ее попросту игнорируют.
Кредитная политика, как и любая другая, должна основываться на реальности. Например, не имеет смысла заявлять, будто банк намерен выдавать только краткосрочные кредиты для покупки оборотных средств, с погашением за счет оборота этих активов, если текущая рыночная ситуация дает мало шансов на развитие такого рода деятельности.
Глава 1.Содержание кредитной политики
1.1 Понятие кредитной политики
В документе о кредитной политике, как правило, зафиксированы разумные, общепринятые принципы кредитного администрирования. Различия таких документов вытекают из конкретных особенностей того или иного банка: его целей, рынков, финансовых структур, размера, напряженности конкурентной ситуации, опыта персонала. Следовательно, каждый банк должен разработать индивидуальную политику, отражающую именно его конкретные потребности.
Чтобы стать эффективной, кредитная политика должна быть максимально сжатым и в то же время достаточно детальным документом. Обязательный ее элемент — рекомендации для работы с практическими запросами на кредиты. Важно, чтобы специалист, разрабатывающий этот документ, отчетливо видел различие между политикой и процедурами. Политика устанавливает философские основы кредитной деятельности, процедуры же отвечают на вопрос: «как?», и место им — в инструкции.
Цели кредитной политики:
Максимизация доходов от долгосрочных или краткосрочных кредитных операций в рамках установленных рисков и в соответствии с действующими законами, правилами и нормативными документами.
Одобрение ссуд на экономически продуктивные цели в рыночной зоне банка.
Создание надежных и рентабельных постоянных клиентов — заемщиков и вкладчиков.
Обучение и повышение квалификации технического и управленческого персонала.
Создание и поддержание объема кредитов и депозитов, соответствующего капитальной потенциальной и депозитной базе банка, а также составу некредитных активов. Менеджмент будет периодически разрабатывать целевые показатели в виде соотношений ссудной задолженности и депозитов, максимально допустимого левериджа, желательной ликвидности и так далее.
Приспособление к изменяющимся экономическим, технологическим, законодательным и конкурентным условиям.
Соответствие законам и правилам
Эта секция кредитной политики констатирует намерение банка работать в полном соответствии с местными и федеральными законами и правилами соответствующих государственных агентств. Кроме того, должно быть указано, что банк не допустит дискриминации в отношении какого бы то ни было просителя или клиента. Для обеспечения правовой корректности работы назначается специальный ответственный сотрудник (compliance officer), в обязанности которого, помимо надзора за правомерностью операций банка, входит обучение кредитных работников по данным вопросам.
Администрирование кредитной политики
Данный раздел кредитной политики выделяет процедуры обновления, интерпретации и реализации кредитной политики. Определяются должностные лица, ответственные за выполнение таких процедур. В большинстве случаев это руководитель кредитного направления деятельности банка (заместитель правления, курирующий кредитное подразделение). Рассматриваются процедуры ревизии, пересмотра кредитной политики. Пересматривать этот документ, как уже говорилось, нужно ежегодно, а при необходимости — и чаще. Руководитель кредитного подразделения представляет результаты ревизии правлению, и, если оно одобряет пересмотр, этот факт фиксируется в протоколе заседания. Одна из целей ревизии — обеспечить, чтобы политика банка продолжала соответствовать программным заявлениям банка и его долгосрочным ежегодным планам. Обязанность кредитного работника понимать кредитную политику и действовать в соответствии с ней — должна быть подчеркнута.
Полномочия по выдаче ссуд
Хотя за предоставление кредитов в конечном счете отвечает совет директоров, он делегирует свои полномочия конкретным работникам либо особым группам или органам. Такими уполномоченными могут быть:
конкретные служащие либо лица, занимающие определенные должности в банке (например, директор по кредитам);
кредитные комитеты, состав которых определяется документом по кредитной политике;
конкретные служащие или органы, группы, имеющие право делегировать предоставленные им полномочия далее, вниз. Тип делегирования зависит чаще от размера банка. Например, руководитель кредитного направления может иметь право на выдачу кредита до $1 млн. и делегировать свои полномочия менеджеру отдела коммерческих кредитов на одобрение ссуд размером до $500 тыс. Менеджер, в свою очередь, устанавливает индивидуальные лимиты, не превышающие $500 тыс.
Политика должна также определить, на каких условиях и какие ссуды должны одобряться советом директоров банка либо кредитным комитетом. В зависимости от размера банка и состояния его ссудного портфеля совет директоров может непосредственно участвовать в процессе одобрения кредитов или нет, но наверняка будет периодически ревизовать отдельные аспекты кредитной деятельности. К числу наиболее важных относятся следующие:
тенденции в качестве кредитов, отражаемые рейтингом рискованности;
списки особо контролируемых, классифицированных (просроченных проблемных, безнадежных и пр.) ссуд;
тенденции прибыльности;
ссуды, превышающие определенный лимит;
займы, выданные директорам и служащим банка;
тенденции в использовании кредитных линий и гарантий;
типы отклоненных кредитных заявок (без периодического обращения к анализу кредитных заявок совет директоров может утратить понимание кредитной функции);
квалификация кредитного персонала и обеспеченность кадрами.
Эта секция кредитной политики может также устанавливать максимальный размер кредита, который может быть выдан одному клиенту. Он может соответствовать максимальному размеру ссуды, установленному для данного банка нормативами регулятор. Возможно, понадобится установить меньший лимит. Решение в данном случае зависит от нескольких определяющих факторов, в том числе:
размер резерва на покрытие убытков по ссудам,
способность восполнить указанный резерв доходами,
состав некредитных активов, таких, как инвестиционный портфель.
Общие критерии одобрения кредита
Этот раздел кредитной политики показывает критерии оценки кредитных заявок, которые стоит рассмотреть несколько подробнее.
Рыночный критерий. Определяя его, менеджмент должен учитывать размер банка, свой опыт, способность реального мониторинга ссуд, а также способность банка выдержать неблагоприятные факторы, присущие данному рынку. Определение рыночного критерия (сегмента) должно удовлетворять целям долгосрочной стратегии банка. Допустимые исключения (например, долевое финансирование) должны быть оговорены особенно внимательно.
Критерий целевого использования. Все ссуды должны иметь четко определенное назначение, которое фиксируется в кредитном деле.
Критерий возврата (погашения) ссуды. Кредиты выдаются только в том случае, когда клиентом представлена программа его погашения, причем с точным указанием источника погашения заемных средств. Еще одним важным фактором является залог, предоставляемый заемщиком в качестве обеспечения банковского кредита. Его залоговая стоимость должна покрывать не только основной долг по кредиту, но и причитающиеся проценты.
Другие вопросы, отражаемые в кредитной политике:
Срок кредитования.
Полномочия персонала по установлению максимальных сроков кредитования по различным типам ссуд.
Кредитная информация. Все ссуды должны поддерживаться текущей информацией: финансовыми отчетами, отчетами кредитных бюро, материалами прямых проверок состояния бизнеса и прочими.
Взаимосвязь кредитных и депозитных отношений с клиентом. Политика отражает необходимость депозитных отношений как элемента предоставления кредита.
Концентрация ссудной задолженности. Концентрация задолженности периодически определяется и ревизуется.
Долевое кредитование. Отношение банка к тому факту, что заемщик получает ссуды у других банков, должно быть зафиксировано в кредитной политике.
Структура кредитов. Устанавливается абсолютный «потолок» или процентные доли определенных типов ссуд (на оборудование, под недвижимость, сельскохозяйственные и пр.).
Установление цены на кредит. Как будут достигаться общие цели, преследуемые при установлении процентной ставки. Кредитная политика определяет, каким образом установление процентных ставок будет способствовать повышению прибыльности банка. Ценообразование по ссудам — неотъемлемая часть плана управления ресурсами. Поэтому кредитная политика должна учитывать такие аспекты уровня процента, как риск, ликвидность, чувствительность к колебаниям ставок, остатки по депозитам, стоимость надзора и так далее.
Кредиты желательные…
Данная секция определяет приемлемые ссуды, соответствующие законным и продуктовым потребностям рынка. Поскольку трудно классифицировать все займы, выдаваемые банком, должны быть описаны широкие категории приемлемых кредитов.
С учетом неоднородности банков и их возможностей критерий приемлемости, как правило, имеет варианты, что можно аргументировать несколькими примерами.
Краткосрочные кредиты коммерческим и сельскохозяйственным предприятиям на приобретение текущих активов или оплату текущих издержек, с погашением за счет оборота текущих активов. Такие ссуды должны погашаться в течение года. Если этого не происходит, остаток ссуды в конце коммерческого цикла должен быть переоформлен уже как долгосрочная ссуда с соответствующей амортизацией.
Срочные кредиты коммерческим и сельскохозяйственным предприятиям, способным погашать их в устраивающие банк и заемщика сроки.
Ссуды под закладные первой очереди, которые можно продать на вторичном рынке, или ссуды с характеристиками чувствительности к колебаниям процентных ставок, соответствующими стратегии банка в области управления ресурсами.
Долевое участие в ссудах, выданных другими банками, при условии, что заемщик соответствует стандартам банка.
Кредиты для финансирования транспортировки товаров при условии страхования с соответствующим мониторингом.
Промежуточные кредиты на строительство с твердыми обязательствами по их погашению.
И нежелательные
В документе по кредитной политике иногда легче назвать те кредиты, которые нежелательно выдавать, чем те, которые предпочтительны для банка. Нежелательные ссуды могут быть описаны очень конкретно. Скажем, если банк имеет опыт неудачного кредитования ресторанов, выдача таких ссуд может быть просто запрещена. Тем не менее существуют и некоторые общие характеристики нежелательных ссуд:
ссуды со спекулятивными целями;
одноразовые ссуды, на основе которых нельзя установить долгосрочные отношения с клиентом;
неудовлетворительные по срокам (с учетом характера и срочности кредитных ресурсов);
ссуды новым предприятиям, уровень капитализации которых ниже установленных банком стандартов.
1.2 Кредитная политика ЗАО «Промсвязьбанк»
Промсвязьбанк реализует долгосрочную стратегию развития, направленную на активное продвижение услуг для физических лиц, усиление корпоративного бизнеса, а также укрепление лидирующих позиций банка на рынке факторинга и международного бизнеса, в области внедрения новейших банковских технологий. Одна из основных задач развития бизнеса банка на ближайшую перспективу – укрепить свое положение среди банков-лидеров на розничном рынке. На сегодняшний день количество клиентов – физических лиц превышает 786 тысяч.
Банк является принципиальным участником международных платежных систем Visa International и MasterCard Worldwide. Сеть банкоматов Промсвязьбанка постоянно растет и по последним данным составляет 906 устройств, в том числе 19 с функцией cash-in. Свыше 570 тысяч платежных карт (включая кредитные), эмитированных банком, подтверждают его ведущие позиции на рынке пластиковых карт.
В сентябре 2007 года Промсвязьбанк приступил к реализации новой кредитной программы для предприятий малого и среднего бизнеса. Совокупный портфель кредитов, выданных Промсвязьбанком предприятиям малого и среднего бизнеса за 2008 года, составил 19 млрд рублей. Банк выдал более 5 200 кредитов (из них овердрафтов порядка 370) на общую сумму 16 млрд руб. (без учета овердрафтов), средняя сумма кредита составила 3,4 млн руб. При этом на долю региональных филиалов банка приходится 80% от общего числа выданных кредитов и 76% – от совокупного объема выданных кредитов.
Успешно развивается и корпоративный бизнес. Более 66 тыс. клиентов – юридических лиц используют широкий спектр высокотехнологичных услуг, предлагаемых банком. Стратегически важные отрасли – связь и телекоммуникации, атомная, оборонная и пищевая промышленность, транспорт, электроэнергетика, авиация, машиностроение, туризм. Среди услуг для корпоративных клиентов – расчетно-кассовое обслуживание, валютный контроль, торговое и проектное финансирование, операции на фондовом рынке и рынке Forex, операции с векселями, услуги кредитования, факторинга и другие.
По результатам исследования «Российский рынок факторинга в 2007 году: расширение границ», проведенном рейтинговым агентством «Эксперт РА», Промсвязьбанк был назван лидером среди российских банков, предоставляющих услуги факторинга. В общем зачете – среди банков и специализированных факторинговых компаний – Промсвязьбанк занимает второе место. По данным исследования, объем рынка факторинга в 2007 году увеличился за год на 84%. Доля Промсвязьбанка при этом составила 18,8%, что на 1,2% выше результата 2006 года. Из четверки постоянных лидеров рынка (Еврокоммерц, Промсвязьбанк, НФК и Петрокоммерц), на долю которых приходится 64,7%, только Промсвязьбанк продемонстрировал темпы роста, опережающие рынок в целом, – 185%. По данным «Эксперт РА» за 2007 год, доля Промсвязьбанка на рынке международного факторинга России составляет 73,5%. Таким образом, банк в очередной раз подтвердил лидерство в области международного факторинга. В 2007 году Промсвязьбанк показал самые высокие темпы развития факторинга в регионах. По сравнению с 2006 годом доля филиалов в общем объеме уступленных банку денежных требований выросла на 193%. В 2007 году Промсвязьбанк стал первым российским участником международной факторинговой ассоциации Factors Chain International (FCI), которому был присвоен статус full member. По итогам 2008 года портфель факторинговых операций Промсвязьбанка составил 26,2 млрд рублей, по сравнению с аналогичным периодом прошлого года данный показатель увеличился на 95,5%. Объем уступленных Промсвязьбанку денежных требований за 2008 г. составил 110,5 млрд руб. По сравнению с аналогичным периодом 2007 года данный показатель увеличился на 81%. За отчетный период Промсвязьбанк профинансировал клиентов на сумму 86,8 млрд рублей. В сентябре объем выплаченного банком финансирования превысил 10 млрд рублей.
Общий объем сделок Промсвязьбанка по международному финансированию 2008 год составил 2,8 млрд долларов США, увеличившись по сравнению с тем же периодом 2007 года на 81%. Из них 2,5 млрд долларов США приходится на сделки по кратко- и среднесрочному торговому финансированию клиентов сроком до 3 лет, 326 млн долларов США – на долгосрочное финансирование сроком до 10 лет, в основном с участием экспортных кредитных агентств. За 2008 год банк привлек в общей сложности более 700 млн долларов США с международных рынков капитала.
На 01.01.2009 года общая сумма необеспеченных кредитных линий, открытых Промсвязьбанку международными финансовыми институтами и организациями, составила 2,2 млрд долларов.
Промсвязьбанк представляет своим клиентам полный спектр инвестиционных банковских продуктов и услуг. Он занимает лидирующие позиции по активным операциям на фондовом и денежном рынках России и известен на ведущих торговых площадках мира. Среди направлений деятельности инвестиционного блока Промсвязьбанка – услуги в области корпоративных финансов, организация облигационных займов, операции на международном валютном рынке, брокерское обслуживание на ММВБ, МФБ и РТС, операции с государственными и корпоративными облигациями, доверительное управление (в том числе ПИФы), операции с производными финансовыми инструментами и др.
Создание разветвленной филиальной сети является одним из ключевых направлений реализации стратегических планов Промсвязьбанка. С начала 2008 года приступили к работе филиалы банка в Благовещенске, Пензе, Ставрополе, Сыктывкаре. Банк открыл 22 универсальных офиса и 18 розничных, включая первый розничный офис на Кипре. На сегодняшний день в России работают 46 филиалов Промсвязьбанка, более 160 допофисов, действуют филиал на Кипре, представительства в Индии, Китае, Киргизии и на Украине. Доля филиальной сети в активах банка постоянно растет.
Промсвязьбанк входит в число признанных лидеров в сфере технологического обеспечения банковской деятельности, в том числе информационных технологий. Банк одним из первых в стране внедрил систему дистанционного обслуживания счетов не только в корпоративном, но и в частном секторе. Разработанная специалистами банка система PSB On-Line самым эффективным образом обеспечивает максимальные возможности для самостоятельного проведения клиентом операций без обращения в банковский офис. В 2008 году закончилось внедрение системы PSB-Retail, которая позволяет сотрудникам банковских отделений работать только с одной программой, что значительно упрощает проведение операций и сокращает время обслуживания клиентов. Кроме того, в PSB-Retail интегрирован интернет-банкинг, который открывает новые возможности для быстрого проведения банковских операций клиентами самостоятельно.
Глава 2. Анализ и оценка качества кредитного портфеля банка (на примере ЗАО «Промсвязьбанк»)
2.1 Расчет финансовых коэффициентов, характеризующих качество активов банка
В рамках данной главы на начальном этапе осуществим агрегирование бухгалтерского баланса и отчета о прибылях и убытках за 2006, 2007 и 2008 годы на основании внешней финансовой отчетности, составив соответствующие таблицы:
Таблица 1
Агрегированный баланс на 01.01.2007 (за 2006 год)
| Агрегат | Статьи актива банка | Значение тыс. руб. | Агрегат | Статьи пассива банка | Значение тыс. руб. |
| А1 | Кассовые активы, всего (а2+а3+а4+а5) | 82135083 | О1 | Онкольные обязательства | 1299612 |
| а2 | Касса | 5420681 | О2 | Вклады до востребования | 2031992 |
| а3 | Резервное требование | 3538665 | О3 | Корр. счета | 690835 |
| а4 | Средства в РКЦ | 10955699 | О4 | Срочные обязательства | 11595109 |
| а5 | Средства на корр. счетах | 62220038 | О5 | Срочные вклады и депозиты | 55391831 |
| А6 | Ценные бумаги, всего (а7+а8+а8+а9) | 10258790 | О6 | Банковские займы | 31678237 |
| а7 | Гос. ценные бумаги | 600357 | О7 | Обращающиеся на рынке долговые обязательства | 2783821 |
| а8 | Ценные бумаги в портфеле | 9656433 | О8 | Прочие обязательства, всего (О9+О10) | 114558195 |
| а9 | Учтенные банком векселя, не оплаченные в срок | 2000 | О9 | Кредиторы | 113932 |
| А10 | Ссуды всего (а11+а12+а13+а14) | 112126478 | О10 | Прочие обязательства | 114444263 |
| а11 | Краткосрочные | 54748212 | Всего обязательств О1+О4+О8=127452916 | ||
| а12 | Банковские | 5554721 | С1 | Стержневой капитал (C2+C3) | 12245515 |
| а13 | Долгосрочные | 51423380 | С2 | Уставный фонд | 5120750 |
| а14 | Просроченные | 400165 | С3 | Фонды банка | 7124765 |
| А15 | Прочие активы, всего (а16+а17+а18+а19) | 38252370 | С4 | Дополнительный капитал, всего (С5+С6+С7+С8) | 10497513 |
| а16 | Инвестиции | 296562 | С5 | Резервы под обеспечение вложений в ЦБ | 0 |
| а17 | Капитализированные и нематериальные активы | 11020188 | С6 | Резервы | 6320984 |
| а18 | Прочие активы | 1228584 | С7 | Переоценка валютных средств | 0 |
| а19 | Отвлеченные средства, расходы и убытки | 25707036 | С8 | Прибыль | 4176529 |
| Баланс 242772721 | Баланс 242772721 | ||||
Таблица 2
Агрегированный счет прибылей и убытков на 01.01.2007
| Агрегат | Наименование статьи | Значение, тыс. руб. | Агрегат | Наименование статьи | Значение, тыс. руб. |
| d1 | Процентные доходы | 11970330 | d2* | в т.ч. доходы от опер. с ц.б. | 4251156 |
| r1 | Процентные расходы | 6019218 | r2 | Непроцентные расходы | 88690119 |
| e1 | Процентная маржа (d1-r1) | 5951112 | d3 | Валовые доходы (d1+d2) | 98496389 |
| d2 | Непроцентные доходы | 86526059 | r3 | Валовые расходы (r1+r2) | 94709337 |
| e2 | Валовая прибыль (d3-r3) | 3787052 |
Таблица 3
Агрегированный баланс на 01.01.2008 (за 2007 год)
| Агрегат | Статьи актива банка | Значение тыс. руб. | Агрегат | Статьи пассива банка | Значение тыс. руб. |
| А1 | Кассовые активы, всего (а2+а3+а4+а5) | 131550764 | О1 | Онкольные обязательства | 107242457 |
| а2 | Касса | 806241 | О2 | Вклады до востребования | 1313482 |
| а3 | Резервное требование | 3319898 | О3 | Корр. счета | 6107163 |
| а4 | Средства в РКЦ | 6796613 | О4 | Срочные обязательства | 28167163 |
| а5 | Средства на корр. счетах | 113371835 | О5 | Срочные вклады и депозиты | 95821109 |
| А6 | Ценные бумаги, всего (а7+а8+а8+а9) | 5881497 | О6 | Банковские займы | 45010466 |
| а7 | Гос. ценные бумаги | 0 | О7 | Обращающиеся на рынке долговые обязательства | 5502850 |
| а8 | Ценные бумаги в портфеле | 5881497 | О8 | Прочие обязательства, всего (О9+О10) | 81040816 |
| а9 | Учтенные банком векселя, не оплаченные в срок | 0 | О9 | Кредиторы | 111339 |
| А10 | Ссуды всего (а11+а12+а13+а14) | 202424041 | О10 | Прочие обязательства | 80929477 |
| а11 | Краткосрочные | 106152690 | Всего обязательств О1+О4+О8=216450436 | ||
| а12 | Банковские | 11619431 | С1 | Стержневой капитал (C2+C3) | 20054435 |
| а13 | Долгосрочные | 83676510 | С2 | Уставный фонд | 6400750 |
| а14 | Просроченные | 975410 | С3 | Фонды банка | 13653685 |
| А15 | Прочие активы, всего (а16+а17+а18+а19) | 65594360 | С4 | Дополнительный капитал, всего (С5+С6+С7+С8) | 15190991 |
| а16 | Инвестиции | 18972472 | С5 | Резервы под обеспечение вложений в ЦБ | 0 |
| а17 | Капитализированные и нематериальные активы | 7777688 | С6 | Резервы | 8026647 |
| а18 | Прочие активы | 7980803 | С7 | Переоценка валютных средств | 0 |
| а19 | Отвлеченные средства, расходы и убытки | 30863667 | С8 | Прибыль | 7164344 |
| Баланс 405450932 | Баланс 405450932 | ||||
Таблица 4
Агрегированный счет прибылей и убытков на 01.01.2008
| Агрегат | Наименование статьи | Значение, тыс. руб. | Агрегат | Наименование статьи | Значение, тыс. руб. |
| d1 | Процентные доходы | 20001735 | d2* | в т.ч. доходы от опер. с ц.б. | 6409910 |
| r1 | Процентные расходы | 9882844 | r2 | Непроцентные расходы | 124654046 |
| e1 | Процентная маржа (d1-r1) | 10118891 | d3 | Валовые доходы (d1+d2) | 140928846 |
| d2 | Непроцентные доходы | 120927111 | r3 | Валовые расходы (r1+r2) | 134536890 |
| e2 | Валовая прибыль (d3-r3) | 6391956 |
Таблица 5
Агрегированный баланс на 01.09.2008 (за 9 месяцев 2008 года)
| Агрегат | Статьи актива банка | Значение тыс. руб. | Агрегат | Статьи пассива банка | Значение тыс. руб. |
| А1 | Кассовые активы, всего (а2+а3+а4+а5) | 162418136 | О1 | Онкольные обязательства | 0 |
| а2 | Касса | 6884203 | О2 | Вклады до востребования | 3245326 |
| а3 | Резервное требование | 6266971 | О3 | Корр. счета | 8762320 |
| а4 | Средства в РКЦ | 13707951 | О4 | Срочные обязательства | 167015304 |
| а5 | Средства на корр. счетах | 135559011 | О5 | Срочные вклады и депозиты | 143151736 |
| А6 | Ценные бумаги, всего (а7+а8+а8+а9) | 5057650 | О6 | Банковские займы | 83766388 |
| а7 | Гос. ценные бумаги | 0 | О7 | Обращающиеся на рынке долговые обязательства | 27919881 |
| а8 | Ценные бумаги в портфеле | 5057650 | О8 | Прочие обязательства, всего (О9+О10) | 74138576 |
| а9 | Учтенные банком векселя, не оплаченные в срок | 0 | О9 | Кредиторы | 515974 |
| А10 | Ссуды всего (а11+а12+а13+а14) | 323789249 | О10 | Прочие обязательства | 73622602 |
| а11 | Краткосрочные | 149653159 | Всего обязательств О1+О4+О8=241153880 | ||
| а12 | Банковские | 31745465 | С1 | Стержневой капитал (C2+C3) | 30093253 |
| а13 | Долгосрочные | 138631743 | С2 | Уставный фонд | 7744500 |
| а14 | Просроченные | 3758882 | С3 | Фонды банка | 22348753 |
| А15 | Прочие активы, всего (а16+а17+а18+а19) | 232076827 | С4 | Дополнительный капитал, всего (С5+С6+С7+С8) | 185249078 |
| а16 | Инвестиции | 25527767 | С5 | Резервы под обеспечение вложений в ЦБ | 0 |
| а17 | Капитализированные и нематериальные активы | 12407987 | С6 | Резервы | 11492747 |
| а18 | Прочие активы | 1729429 | С7 | Переоценка валютных средств | 0 |
| а19 | Отвлеченные средства, расходы и убытки | 192411644 | С8 | Прибыль | 173756331 |
| Баланс 723341862 | Баланс 723341862 | ||||
Таблица 6
Агрегированный счет прибылей и убытков на 01.09.2008
| Агрегат | Наименование статьи | Значение тыс. руб | Агрегат | Наименование статьи | Значение, тыс. руб. |
| d1 | Процентные доходы | 17083677 | d2* | в т.ч. доходы от опер. с ц.б. | 1056827 |
| r1 | Процентные расходы | 9183109 | r2 | Непроцентные расходы | 99963789 |
| e1 | Процентная маржа (d1-r1) | 7900568 | d3 | Валовые доходы (d1+d2) | 113152700 |
| d2 | Непроцентные доходы | 96069023 | r3 | Валовые расходы (r1+r2) | 109146898 |
| e2 | Валовая прибыль (d3-r3) | 4005802 |
Далее осуществим анализ активов банка на основе модифицированного балансового уравнения по рассчитанным агрегатам. Для определения качества активов, которые позволяют оценить их по отношению к ресурсной базе банка, рассчитываются следующие показатели, представленные в таблице:
Таблица 7
Анализ активов банка
| Определение показателя |
Оптимальное значение коэффициента |
Фактическое значение коэффициента | ||
| 2006 год | 2007 год | 9 месяцев 2008 года | ||
| К1=Доходные активы /Активы | 0,75 - 0,85 | 0,504 | 0,513 | 0,455 |
| К2=Доходные активы / Платные пассивы | ≥ 1,0 | 0,579 | 0,918 | 0,752 |
| К3=Ссуды/Обязательства |
> 0,7 (агрессивная политика < 0,6 (осторожная политика) |
0,879 | 0,935 | 1,342 |
|
К4=Банковские займы / Банковские ссуды |
≥ 1,0 (заемщик) ≤ 1,0 (кредитор) |
5,702 | 3,871 | 2,638 |
| К5=Ссуды/Капитал | ≤ 8,0 | 4,932 | 5,742 | 1,503 |
| К6=Просроченные ссуды/Ссуды | ≤ 0,04 | 0,003 | 0,004 | 0,011 |
| К7=Резервы на ссуды/Ссуды | ≤ 0,04 | 0,056 | 0,039 | 0,035 |
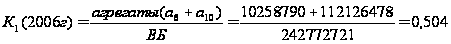
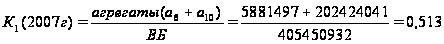
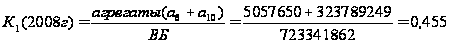
К1 - удельный вес (доля) доходообразующих активов в совокупных активах. К1 в 2006 г. был равен 0,504, в 2007 г. немного вырос - 0,513, и в 2008 году снизился и составил 0,455. Снижение произошло из-за резкого увеличения общей стоимости активов, несмотря на увеличение ценных бумаг. Это говорит о снижении активов, приносящих доход банку и увеличение ликвидной позиции, что также свидетельствует о нецеленаправленной политике банка по улучшению общего финансового состояния банка. Также можно сказать, что доля доходообразующих активов в общей сумме активов составляет 50,4%, 51,3% и 45,5% соответственно.
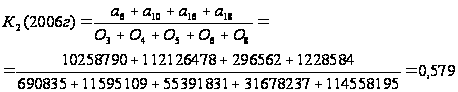
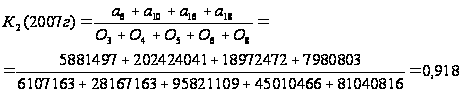
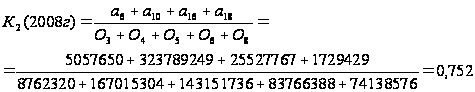
К2 - отношение доходных активов к платным пассивам. Значение коэффициента должно быть больше либо равно 1. У данного банка К2 в 2006 г. его значение составило 0,579, в 2007 г. оно выросло и составило 0,918, а в 2008 году снизилось и составило 0,752. Рост данного показателя в 2007 году произошел из-за того, что выросли и доходные активы и платные пассивы, но доходные активы росли быстрее, а снижение показателя в 2008 году произошло из-за снижения прочих активов и одновременного роста некоторых платных пассивов. Но значение показателя за все 3 года не соответствовало норме. Следовательно, банк наращивал свои платные пассивы на большую сумму по сравнению активами, приносящими доход и неэффективно управлял своими платными пассивами; из этого следует, что процентные расходы банка в течение 3-х лет не покрывались процентными доходами.
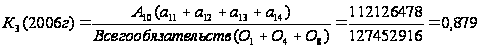
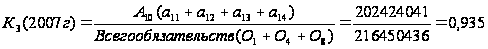
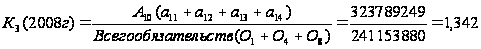
К3 - отношение кредитов к общим обязательствам банка. Этот показатель дает возможность определить характер кредитной политики банка. К3 в 2006 г. составил 0,879, в 2007 г. – 0,935, а в 2008 г. - 1,342. В динамике наблюдается рост показателя, который произошел из-за того, что ссуды росли быстрее чем обязательства банка. Это говорит о том, что банк практикует исключительно слишком агрессивную кредитную политику за все 3 периода, наращивая объемы кредитов и ссуд. Для формирования более осторожной кредитной политики банку необходимо наращивать свои обязательства, иначе дальнейшее повышение коэффициента может привести к риску потери по формированию устойчивости ресурсной базы и проблемам с текущей ликвидностью.
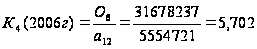
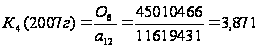
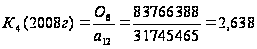
К4 - показывает возможность проведения кредитной политики. Рассчитывается как отношение полученных МБК к предоставленным. На протяжении 3-х лет значение коэффициента было больше 1. Это означает, что данный банк являлся заемщиком на межбанковском рынке за все периоды.
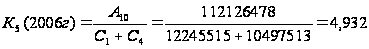
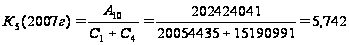
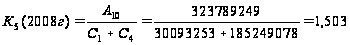
К5 - показывает рискованность кредитной политики по отношению к капиталу. Значения показателя – 4,932, 5,742 и 1,503 соответственно по 3-м периодам, что вполне соответствует норме. Таким образом, собственного капитала