Організація ресурсної бази банків в Україні
Рис. 2.2 Динаміка власного капіталу банків України 2006-2009 рр.
Порівняно із 2008 роком власний капітал українських банків зріс майже вдвічі. Тенденція зростання спостерігалася і протягом минулих років, зокрема у 2008р. власний капітал зріс на 64% порівняно з 2007р., а також майже на 67% у 2007р. в порівнянні із 2006 роком, проте раніше вона була зумовлена в основному збільшенням чисельності банків та об’єктивною потребою розширення обсягів, невеликої за мірками розвинутих країн, банківської системи України.
Адже обсяг капіталу всього українського банківського сектору можна прирівняти до капіталу одного банку Польщі. У свою чергу, різниця у 71% сьогодні, за незмінної кількості зареєстрованих банків, свідчить, що в умовах світової та внутрішньодержавної фінансової кризи банки активніше почали нарощувати капітал здебільшого для збереження своєї фінансової надійності та стійкості [74].
Порівняння приросту власного та статутного капіталу протягом першого місяця 2006-2009 рр. дає більш повну характеристику впливу кризових чинників на тенденцію додаткового залучення ресурсів від акціонерів (табл.2.2). Як видно з таблиці 2.2 зростання капіталу банків України здебільшого відбувається за рахунок збільшення фактично сплаченого зареєстрованого статутного капіталу. Варто також зазначити, що станом на 1.01.2007 р. капітал акціонерів становив 26,266 млрд. грн. або 62% від усього капіталу, на 1.01.2008 р. - 42,873 млрд. грн. або 62%, а 1 січня 2009 року - 82,454 млрд. грн. або 69% власного капіталу [74]. В економічній практиці даний показник вважається достатнім вже на рівні 50-60%.
Таблиця 2.2
Динаміка приросту власного та статутного капіталу банків України за січень 2006-2009 рр. (абсолютні та відносні показники)
| Показник |
січень 2006 року |
січень 2007 року |
січень 2008 року |
січень 2009 року |
||||
| (млн. грн) | (%) | (млн. грн) | (%) | (млн. грн) | (%) | (млн. грн) | (%) | |
| Приріст власного капіталу | 480 | 1,9 | 601 | 1,4 | 1374 | 2 | 4750 | 4 |
| Приріст статутного капіталу | 235 | 1,5 | 296 | 1,1 | 675 | 1,6 | 4969 | 6 |
Водночас у банківській системі України простежується значна концентрація капіталу та банківських операцій. Так, на першу десятку банків припадає понад 46% сукупного власного капіталу всієї банківської системи. Тобто більшість українських банківських установ невеликі за обсягом капіталу, що збільшує їх чутливість до впливів зовнішнього фінансового середовища і в подальшому може призвести до зменшення їх кількості через злиття, чи поглинання більш стійкими конкурентами.
Для повного аналізу власного капіталу необхідно здійснити його оцінку у розрізі складових (рис.2.3).
Так, станом на 1 січня 2009 року загальні резерви, резервний фонд та інші фонди банків становили 8,4% від власного капіталу, тоді як у 2008 році, на ту ж дату, вони становили 9,6% відповідно. Зменшення резервних ресурсів
банку у відсотковому співвідношенні, в абсолютних показниках відображене майже подвоєнням зарезервованих у різних фондах коштів: з 6,7 млрд. грн. до 10 млрд. грн.
Рис.2.3 Структура власного капіталу банків України
Вагомою складовою у структурі власного капіталу банків виступає результат поточного року, який на початку 2008 р. становив 6,6 млрд. грн., а у 2009 році - 7 млрд. грн. Позитивна різниця характеризує зростання прибутковості українських банків, проте, за попередніми даними, вже у другому місяці 2009 р. наслідком фінансової кризи стає фіксація суми збитку банківської системи України у розмірі 243 млн. грн. [74].
Характерною ознакою 2008 року у банках України виступає незмінна частка дивідендів що спрямовані на збільшення статутного капіталу - 0,4%. Абсолютний приріст направлених до статутного капіталу доходів акціонерів у 2008-2009 рр. становив 199 млн. грн.
Значну частку у власному капіталі банків займають результати переоцінки основних засобів, нематеріальних активів, цінних паперів у портфелі банку на продаж та інвестицій в асоційовані компанії. Станом на 1.01.2008 року цей показник становив 8 млрд. грн. (11,5% від власного капіталу), а 1.01.2009 р. - 10,5 млрд. грн. (8.8%), що свідчить про зростання інвестиційного потенціалу українських банків протягом 2008 року.
Помітною складовою зростання власного капіталу виступають емісійні різниці. За результатами аналізу варто сказати, що вони суттєво зросли, як абсолютно, так і у відносних показниках. Зокрема, із 4,6% станом на 1.01.2008 р. до 5,3% станом на 1.01.2009 р. побільшала питома вага емісійних різниць у власних ресурсах банку. Проте незайвим буде зазначити, що протягом останніх двох місяців, за попередніми даними, спостерігається тенденція зменшення частки цього показника до 4,8% у власному капіталі, що є наслідком погіршення ситуації на фондовому ринку у зв’язку із фінансовою кризою.
Зараховуються до складу власного капіталу і результат минулих років. Зокрема, 1,4 млрд. грн. нерозподіленого прибутку станом на 1 січня 2009 р., зважаючи на світову фінансову кризу, виступає, певною мірою, заспокійливим фактом для населення банківської системи України.
Таким чином, власні банківські ресурси - це основа діяльності будь-якого банку, оскільки від їх формування залежать масштаби його діяльності та обсяги отримуваних прибутків. Кожна операція банків, здійснення якої пов’язане зі зміною обсягу та складу його ресурсів, приносить доходи або витрати. Тому розуміння суті, функцій та джерел утворення надійних банківських ресурсів дозволяє адекватно проаналізувати реальну ситуацію у банківському секторі України та сформулювати шляхи вдосконалення ресурсної бази.
2.2 Особливості та напрями використання банківських ресурсів
Розміщення мобілізованих ресурсів банків України з метою отримання прибутку і забезпечення ліквідності визначає склад його активів або зміст операцій із формування вимог.
Найбільш розповсюдженими активними операціями банків є:
кредитування (у всіх його формах);
інвестування;
інші операції.
Кредитні операції є основним видом банківської діяльності. Оскільки протягом певного проміжку часу банки одержують процентний дохід за наданими кредитами, а час сплати процентних витрат по депозитах ще не настав, цілком очевидною є надійність банківських портфелів, навіть якщо фінансовий стан позичальників не дозволяє вчасно і у повному обсязі розрахуватися за кредитами, або вони сплачують проценти для збереження своєї репутації [48, c.32-36].
За 2008 р. у банківській системі України спостерігалось рекордне збільшення чистих активів. Так, у порівнянні з 2007 р. активи за 2008 р. зросли на 326690 млн. грн.
Найбільшу частку в структурі активів складає кредитний портфель, станом на 01.01.2009 р.792384 млн. грн. У структурі кредитного портфеля переважали кредити надані суб’єктам господарювання - 472584 млн. грн., проти 268857 млн. грн. фізичним особам. Збереглася тенденція до збільшення пріоритетного розвитку частки довгострокового кредитування 507715 млн. грн., (табл.2.3) [74].
За станом на 01.01.2010 р. структура активів мала такий вигляд (у дужках - значення на 01.01.2009 р) (рис.2.4), (рис.2.5):
68,14% (76,31%) - кредитний портфель та лізинг;
8,52% (6,51%) - коррахунки в інших банках;
3,98% (4,39%) - інвестиційний портфель (державні цінні папери та вкладення в акції інших підприємств);
Таблиця 2.3
Основні показники обсягу активних операцій банків 2004-2009 роки, млн. грн. [74]
| Показники | 2004 | 2005 | 2006 | 2007 | 2008 | 2009 |
| Чисті активи | 134348 | 213878 | 340179 | 599396 | 926086 | 880300 |
| Високоліквідні активи | 23595 | 36482 | 44851 | 63587 | 79702 | 32706 |
| Кредитний портфель | 97197 | 156385 | 269688 | 485507 | 792384 | 498604 |
| Довгострокові кредити | 45531 | 86227 | 157224 | 291963 | 507715 | 356700 |
| Проблемні кредити | 3145 | 3379 | 4456 | 6357 | 18015 | 69015 |
| Вкладення в цінні папери | 8157 | 14338 | 14466 | 28693 | 40610 | 35035 |
| Резерви | 7250 | 9370 | 13289 | 20188 | - | - |
4, 20% (4,81%) - депозити та кредити в інших банках;
4,09% (3,78%) - матеріальні та нематеріальні активи;
2,41% (2,24%) - готівка, чеки та банківські метали;
0,18% (0,19%) - інвестиції капіталу;
3,92% (1,07%) - доходи до отримання;
4,56% (0,68%) - інші активи.
Слід зазначити, що протягом періоду зросло використання коштів банків на коррахунках в інших банках, матеріальні та нематеріальні активи, готівку та чеки, доходи до отримання, інші активи. Протягом періоду зменшилось використання коштів банків на кредитний портфель та лізинг, інвестиційний портфель, депозити в інших банках, інвестиції капіталу.
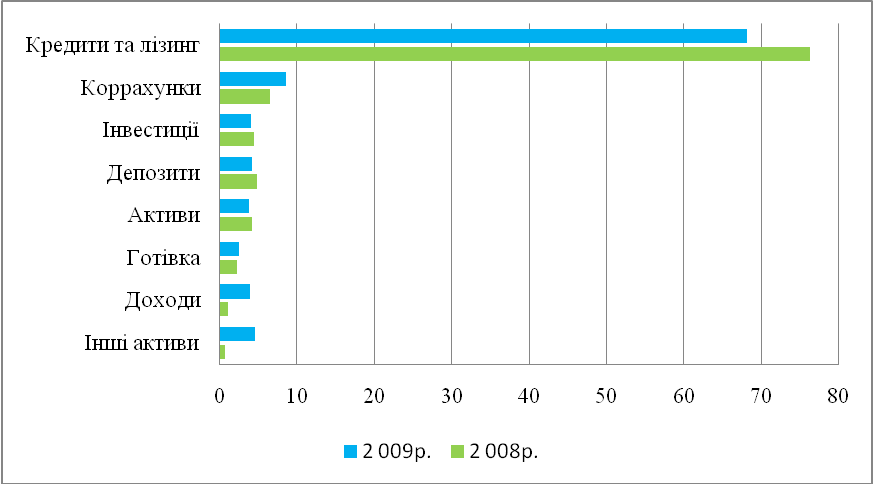
Рис.2.4 Динаміка використання банківських коштів у 2008-2009 роках, % [74]
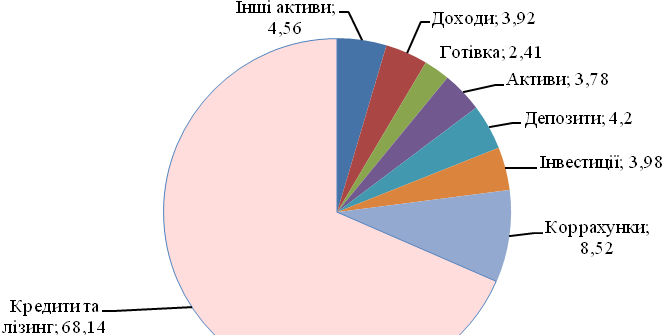
Рис.2.5 Структура використання коштів банків України, % [74]
У структурі використання коштів переважають кредитні та лізингові операції - 68,14%. Значно меншу частку займають - коррахунки в інших банках - 8,52%.
Ще менше у структурі інших активів, депозитів у банках, матеріальних та нематеріальних активів, готівки, інвестицій [75].
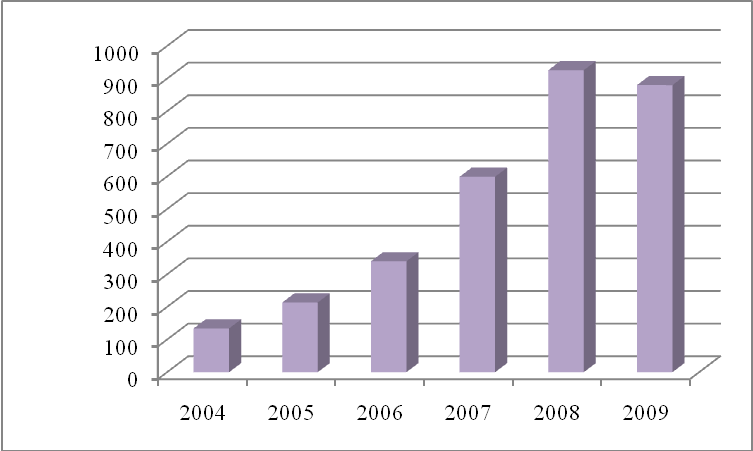
Рис.2.6 Динаміка використання активів банками України за 2004-2009 роки, млрд. грн.
Станом на 1 січня 2010р., обсяг активів банківської системи становив 880,3 млрд. грн., зменшення за рік склало 45,8 млрд. грн. В основному воно відбулося за рахунок скорочення обсягів кредитних операцій, частка яких становить 79,2% усіх активів, (рис.2.7).
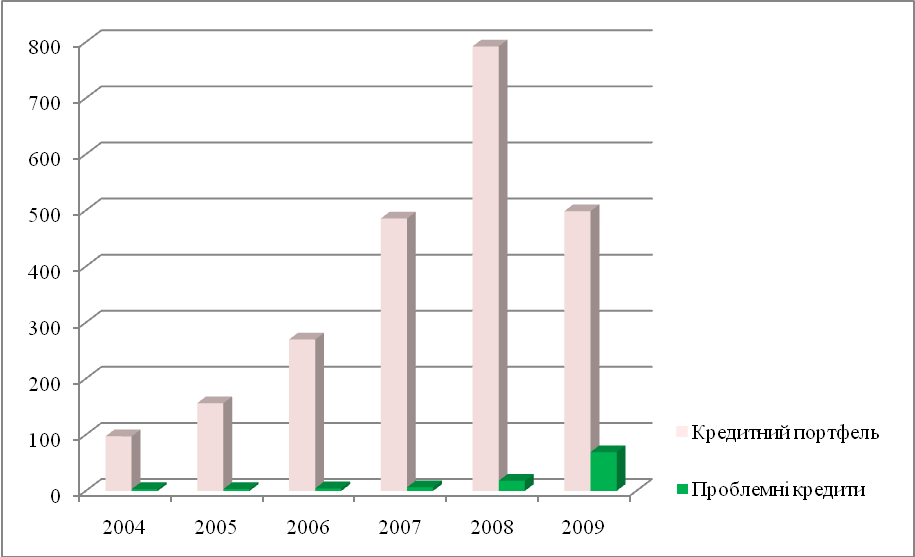
Рис.2.7 Динаміка кредитного портфеля та проблемних кредитів, млрд. грн. [77]
Чинником загострення кризової ситуації в банківській системі стали проблеми у сфері кредитування. Так, обсяги кредитів в економіку у січні скоротились на 11,4 млрд. грн. - як для юридичних, так і для фізичних осіб. Різко зросла середня вартість кредитів у національній валюті (з 21,6% до 26,5%), вона стала удвічі вищою, ніж у січні 2008 р. [75].
Таку ситуацію спричинила некоректна кредитна політика банків. Суми проблемних кредитів за 2008 р. зросли у 3 рази, а частина громадян, які вважають позичання коштів у банках недоцільним, подвоїлась і становить 86% [77].
У січні-лютому 2009 р. зафіксовано істотний спад обсягів кредитування економіки на 16 млрд. грн., або на 2,2%. Причин цього декілька [74]:
гострий дефіцит кредитних ресурсів; різке зростання вартості кредитних ресурсів;
зниження кредитної платоспроможності позичальників;
зниження взаємної довіри між банками і позичальниками.
Динаміка залучених депозитів та виданих кредитів наведена на рис.2.8
Обсяги кредитування домашніх господарств протягом листопада 2009 р. зросли до 3.6 млрд. грн. порівняно з жовтнем і залишилися меншими за середній обсяг за попередні 12 місяців (4,1 млрд. грн).
Обсяги кредитування у річному обчисленні зменшилися на - 2,3%, у т. ч. споживчих кредитів - на - 3,4%, кредитів на нерухомість - на - 6,8%.
Обсяги кредитування нефінансових корпорацій протягом листопада 2009 р. зменшилися до 62,5 млрд. грн. порівняно з жовтнем і були меншими, ніж середній обсяг за попередні 12 місяців (63,1 млрд. грн) [77].
Обсяги кредитування у річному обчисленні зменшилися на - 0,1%, у т. ч. у сільське господарство та будівництво (на - 3,2% та - 3,4% відповідно), водночас зросли у промисловість та торгівлю (на 4,7% та 3,0% відповідно), (табл.2.4).
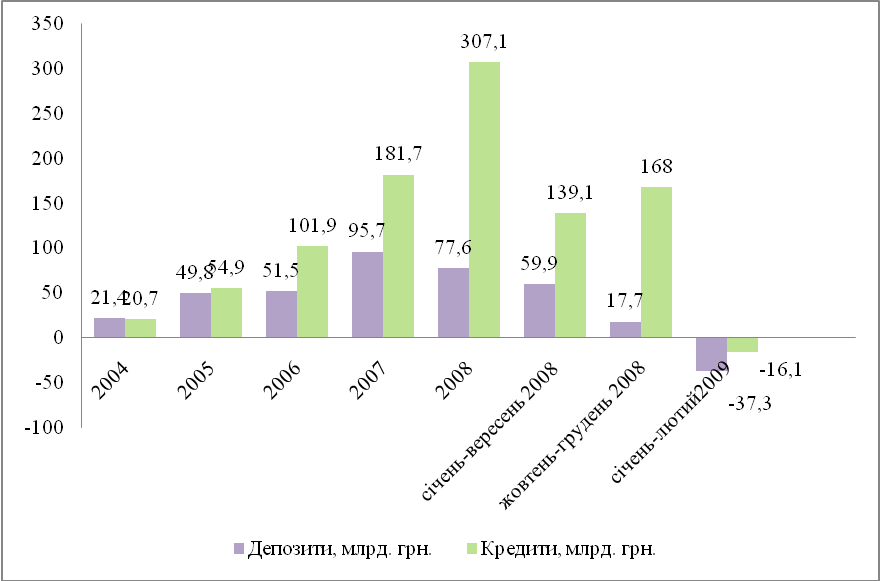
Рис.2.8 Динаміка залучених депозитів та виданих кредитів в Україні за 2004 - початок 2009 рр. [75].
Таблиця 2.4
Нові кредити банків України на 2009 рік, млрд. грн. [74]
| 2009 рік | Середня за попередні 12 місяців | Залишки на кінець місяця | |||||||
| за місяць млрд. грн. | за 12 місяців кумулятивно | ||||||||
| 09 | 10 | 11 | 10 | 11 | 10 | 11 | |||
| Нові кредити | 71,9 | 67,6 | 67,2 | 819,3 | 818,6 | -1,7 | -0,1 | 68,3 | 722,7 |
| Домашнім господарствам | 3,9 | 3,3 | 3,6 | 49,7 | 48,5 | -12,7 | -2,3 | 4,1 | 245,3 |
| Нефінансовим корпораціям | 66,9 | 63,5 | 62,5 | 757,6 | 757,1 | -1,0 | -0,1 | 63,1 | 458,6 |
У структурі кредитного портфеля значно збільшилась частка проблемних кредитів - у 3,88 рази, що значною мірою вплинуло на фінансовий результат банків.
Структура кредитного портфеля за об’єктами кредитування індикативної групи станом на 01.01.2010 р. була такою (рис.2.11):
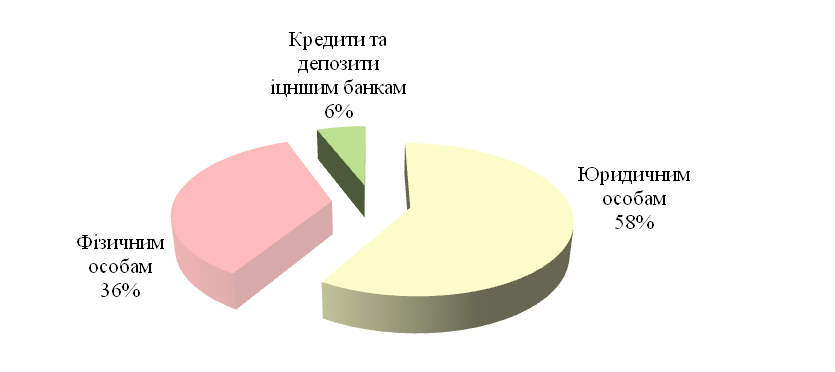
Рис.2.9 Структура кредитів банків України, % [75]
кредити юридичним особам - 57,89 (57,86%) - склали 306,65 млрд. грн.;
кредити фізичним особам - 35,22% (36,21%) - 186,58 млрд. грн.;
кредити та депозити іншим банкам - 5,81% (5,93%) - 30,77 млрд. грн.,
Слід зазначити, що протягом періоду загальні інвестиції банків зросли із 37172 млн. грн. у 2004 р. до 63236 млн. грн. у 2009 р. Вкладення в цінні папери зросли із 8157 млн. грн. до 35035 млн. грн., (рис.2.10).
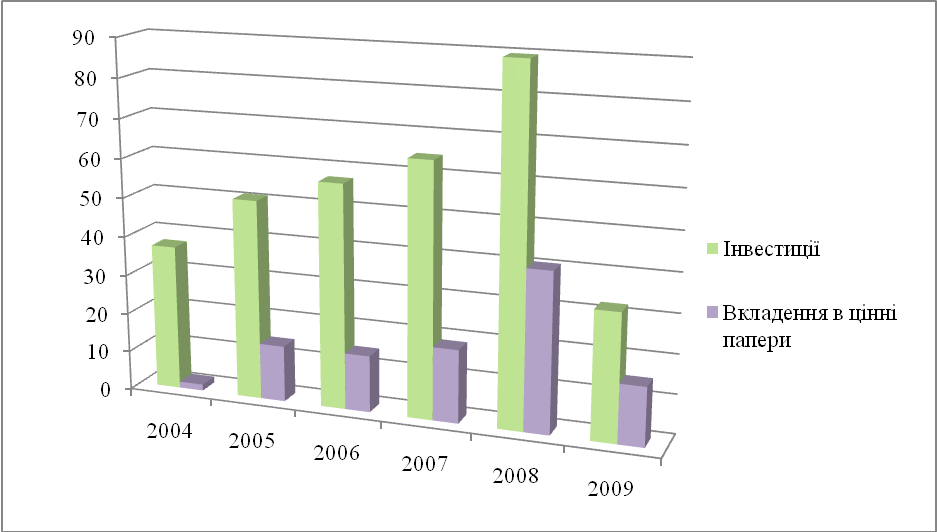
Рис.2.10 Динаміка інвестицій банків, млрд. грн. [77]
Отже, портфельне інвестування дозволяє банку планувати, оцінювати, контролювати кінцеві результати всієї інвестиційної діяльності в різних секторах фондового ринку.
Здійснимо аналіз інвестиційних вкладень банків на основі табл.2.5
Таблиця 2.5
Інвестиційні банківські кредити в Україні у 2000-2008 рр. млн. грн. [77]
| Показники |
2004 |
2005 |
2006 |
2007 |
2008 |
2009 |
| Загальні інвестиції, млн. грн. | 37172 | 51011 | 57140 | 64560 | 89564 | 32360 |
| Вкладення в цінні папери | 1570 | 14338 | 14466 | 18693 | 40610 | 15035 |
Ще одним напрямом використання ресурсів банків - є інші операції і серед них - операції лізингу.
Протягом 2005-2008 рр. ринок лізингу в Україні зріс більш ніж в 11 разів, проте, у 2009 р. відбулось його падіння (табл.2.6).
Дослідження ринку лізингу в Україні свідчить, що засновниками найпотужніших лізингових компаній України є саме банківські установи.
Таблиця 2.6
Показники лізингу в Україні, млрд. грн. [74]
| Рік | Кредитно-інвестиційний портфель банків | Портфель лізингових угод | Темп зростання портфелю банків,% | Темп зростання портфеля лізингових угод% |
| 2005 | 148,875 | 2,4 | - | - |
| 2006 | 252,623 | 4,9 | 170 | 204 |
| 2007 | 462,149 | 20,2 | 183 | 412 |
| 2008 | 759,686 | 28,5 | 164 | 141 |
| 2009 | 404,132 | 19,7 | 53,2 | 67,8 |
Для банку фінансування лізингових операцій має низку переваг, оскільки лізингова компанія [16, c.173]:
як позичальник у фінансовому плані є більш надійною та стійкою структурою порівняно з більшістю лізингоодержувачів;
надає в заставу банку, крім предмету лізингу, майнові права на лізингові платежі за договором лізингу;
готує документацію та здійснює аналіз для банківського фінансування;
ділить з банком ризики, оскільки фінансує за рахунок власних коштів від 5% до 50% від суми кожного проекту;
позбавляє банк потреби займатися низкою технічних питань;
співпраця з лізинговою компанією дає змогу банку збільшувати клієнтську базу та нарощувати кредитний портфель.
Отже, найбільш поширеним напрямом використання коштів українських банків належить - кредитуванню фізичних та юридичних осіб, інші напрями, такі, як - відкриття коррахунків в інших банках; відкриття депозитів та кредитів в інших банках; придбання матеріальних та нематеріальних активів; залишки готівки, чеків та банківських металів; інвестицій капіталу; доходів до отримання та інших активів - поширені значно менше.
2.3 Організація управління залученими та запозиченими ресурсами банків
Висока ризикованість спонукає українські банки інтенсивно використовувати різні способи захисту для збереження фінансових позицій та управління запозиченими та залученими ресурсами (рис.2.11)
Одним із способів уникнення цих ризиків є зважене управління процесом формування ресурсної бази банку.
У процесі стратегічного планування ресурсної бази банк повинен здійснювати якісну оцінку її елементів.
При цьому встановлено, що якість кожного з елементів ресурсної бази визначається за допомогою критеріїв прийняття рішень через інтервали шкалювання.
|
|
Види ризиків |
|
|
|
|
|




 Активних
операцій
 Пасивних
операцій
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||
|
|
||
|
|
||
|
|
||
|
|
 Кредитний
 Психологічний
Рис.2.11 Можливі ризики українських банків при управлінні залученими ресурсами [16, c.173]
Процес кваліфікаційного вибору інструментів мобілізацій банківських ресурсів розроблено за допомогою матриці обґрунтування рішень і визначено, що оптимальними інструментами є емісія банківських облігацій, строкові депозити і капітал. Це пояснюється тим, що даним елементам ресурсної бази притаманні найвищі чинники врахування у банківських нормативах і стабільність. Однак дані елементи матимуть пріоритетність у складі ресурсної бази лише при створенні у вітчизняній практиці механізмів та інструментів, адекватних до тих, які існують у ринковій економіці розвинених країн.
На основі вивчення банківської практики можна визначити, що українські банки при мобілізації ресурсів на фінансовому ринку дотримуються наступних принципів [1, c.30]:
дотримання вимог регулюючих органів;
мінімізації обов’язкових резервів;
ліквідності;
мінімізації витрат;
прибутковості;
мінімізації ризиків.
Банк, мобілізуючи ресурси з урахуванням ліквідності, постійно аналізує потребу в коштах. Його завдання при цьому полягає в створенні узгодженого (конкурентного) покриття активу балансу пасивом, як за строками, так і за сумами. У межах політики ліквідності необхідно, щоб розміри трансформації строків залишалися у певних межах. Однак зважена політика управління ліквідністю, враховуючи принципи рентабельності, передбачає лише мінімально необхідний обсяг ліквідності [48, c.51].
Оптимізація банківських ресурсів здійснюється, орієнтуючись на мінімізацію витрат. Одним із аспектів мінімізації витрат є надходження на пасивні рахунки відносно дешевих залучених і запозичених коштів. Для цього банк повинен постійно аналізувати ринки грошових коштів з метою залучення ресурсів за найдешевшими цінами та їх якнайдорожчим розміщенням.
Управління мобілізацією капіталу передбачає визначення потреби банку у власних коштах і вибір оптимальних шляхів її покриття.
Серед найпоширеніших можливостей поповнення банківського капіталу доцільно виділити такі:
за рахунок змін у структурі балансу;
методом “непрямого ефекту фінансування”;
за допомогою внутрішніх і зовнішніх джерел.
Метою банківського менеджменту у сфері управління зобов’язаннями банку є залучення достатнього обсягу коштів з найменшими витратами для фінансування тих активних операцій, які має здійснити банк. Отже, у процесі формування фондів менеджмент має враховувати два основні параметри управління - вартість залучених коштів та їх обсяг.
Для забезпечення бажаної структури, обсягів та рівня витрат за депозитними зобов’язаннями менеджмент використовує різні методи залучення коштів, які загалом зводяться до двох груп - цінові та нецінові методи управління залученими коштами.
Сутність цінових методів полягає у використанні відсоткової ставки за депозитами як головного важеля в конкурентній боротьбі за вільні і грошові кошти фізичних і юридичних осіб. Підвищення пропонованої банком ставки дозволяє залучати додаткові ресурси. І навпаки, банк, перенасичений ресурсами, але обмежений декількома прибутковими напрямками їх розміщення, зберігає або навіть зменшує депозиті ставки [28, c.138].
Нецінові методи управління залученими коштами банку базуються на використанні різноманітних прийомів заохочення клієнтів, які прямо не пов’язанні зі зміною депозитних ставок. До таких прийомів належать реклама, поліпшений рівень обслуговування, розширення спектра пропонованих банком рахунків та послуг, комплексне обслуговування, додаткові види безкоштовних послуг, розташування філій у місцях максимально наближених до клієнтів, пристосування графіка роботи до потреб клієнтів тощо. В умовах загострення конкурентної боротьби в банківській сфері менеджмент велику увагу приділяє саме неціновим методам управління, оскільки підвищення депозитних ставок має обмеження, і не завжди такий метод управління можна застосовувати. У боротьбі за клієнтів банки вдаються до таких прийомів як проведення лотереї серед клієнтів, безкоштовне розсилання виписок з рахунків, відкриття депозитів новонародженим як подарунок від банку, обладнання безкоштовних автомобільних стоянок біля банку, розташування банкоматів у громадських місцях. Проведення безготівкових розрахунків за допомогою пластикових карток, надсилання клієнтам привітань та подарунків до свят від імені керівництва банку тощо.
Нецінові методи управління базуються на маркетингових дослідженнях того сектора ринку, який обслуговується банком, вивченні потреб клієнтури, розробці нових фінансових інструментів та операцій, що пропонуються клієнтам. У цілому застосування нецінових методів потребує деяких (іноді й значних) витрат. Тому обираючи метод управління залученими коштами, менеджмент банку має порівняти витрати, пов’язані з підвищенням депозитної ставки та витрати, які супроводжуватимуть впровадження нецінових прийомів. На практиці ці методи можуть застосовуватись паралельно [29, c.138].
У практиці роботи українських банків перевага надається ціновим методам управління, оскільки депозитні ставки не підлягають регулюванню і встановлюються менеджментом банку самостійно залежно від потреби в залучених коштах. Депозитні ставки значно відрізняються як у динаміці, так і від банку до банку. Нецінові методи управління ще не досить популярні у вітчизняній банківській практиці, але загострення конкурентної боротьби та зниження загального рівня прибутковості спонукає банки до пошуку нових прийомів заохочення клієнтів [29, c.138].
Визначення депозитної ставки. Банки встановлюють диференційовані ставки залежно від виду депозитного рахунка, строку розміщення коштів на депозиті та суми вкладу. Ціноутворення за депозитними зобов’язаннями банку базується на аналізі співвідношення між депозитною ставкою, яка відображає ринкову вартість залучення коштів та витратами банку, пов’язаними з обслуговуванням кожного виду депозитних рахунків. Якщо операційні витрати банку за рахунком значні, наприклад для розрахункових рахунків клієнтів, то ставка буде низькою, або взагалі відсотки не виплачуватимуться. Іноді банк покриття витрат з обслуговування депозиту перекладає на клієнта, стягуючи фіксовану комісійну винагороду або встановлюючи вартість проведення кожної операції за рахунком, і одночасно виплачує відсотки за залишок коштів на клієнтському рахунку [29, c.139].
На рівень депозитної ставки впливають такі чинники, як попит і пропозиція грошових коштів на ринку, рівень ліквідності банку, структура та умови вкладу, правила обліку і оподаткування доходів тощо. Але в основу формування депозитних ставок покладено визначення базової ринкової ставки, яка показує той мінімальний рівень прибутковості, що задовольнить інвестора у разі вкладення власних коштів у конкретний банк.
На рівень базової депозитної ставки впливають основні чинники [20]:
реальні темпи економічного росту в країні;
очікуваний рівень інфляції протягом періоду вкладання коштів;
ризик не повернення коштів, що пов’язується з конкретною банківською установою.
У практичній діяльності банки не завжди мають змогу скористатися запропонованим методом визначення депозитної ставки, оскільки для одержання достовірних результатів необхідна інформація про прогнозні значення темпів економічного росту та інфляції. На рівні окремого банку розрахунок цих макроекономічних показників ускладнюється.
Особливості процесу управління запозиченими джерелами коштів. На вибір недепозитних джерел банку впливають такі чинники [1, c.30]:
відносна вартість конкретного джерела;
граничні строки погашення;
рівень надійності джерела;
правила та обмеження щодо використання;
доступність;
кредитні можливості банку позичальника - розмір капіталу, рейтинг, можливості реалізації комерційних паперів тощо.
Процес управління запозиченими коштами має певні особливості, виходячи з яких менеджери формують стратегію управління ресурсами [4, c.30]:
1. Гнучкість управління - у будь-який момент часу можна чітко визначити, скільки і на який період необхідно банку запозичити коштів. Потреба в недепозитних джерелах розраховується як різниця між вихідними та вхідними грошовими потоками банку, урахуванням як реальних, так і очікуваних значень.
2. Висока чутливість до змін ринкової ставки - кредити здебільшого надаються під плаваючу ставку або на короткі періоди часу.
3. Короткостроковий характер операцій запозичення - найпопулярнішими є одноденні кредити та кредити зі строками погашення до двох тижнів.
4. Неможливість застосування нецінових методів управління, оскільки ставку за кредитом встановлює кредитор.
Актуальною проблемою управління банківськими зобов’язаннями на сьогодні є нарощування ресурсів з ринку капіталів. Найбільш дієвими стимулами для удосконалення діяльності банків з мобілізації ресурсів на фінансовому ринку є проведення банками гнучкої депозитної політики.
Остання передбачає здійснення таких заходів:
пропозиція високих процентних ставок на вклади з метою захисту коштів від інфляційного знецінення;
надання відносно дешевих (порівняно з ринковими) кредитів вкладникам під внесені депозити;
забезпечення високої гарантії надійності розміщення нагромаджених грошових коштів;
доступність достовірної інформації про діяльність банків з метою надання вкладникам можливості самостійно оцінити ризик майбутніх доходів.
Перед вітчизняними банками постало серйозне завдання щодо формування оптимального складу та структури ресурсної бази, здатної стати основою вирішення ключової дилеми банківської діяльності “прибутковість-ліквідність". Беручи це до уваги, під оптимальним варіантом формування банківських ресурсів доцільно розуміти розробку моделі ресурсної бази банків із використанням методу управління активами-пасивами [5, c.31].
За умов нестабільного економічного розвитку, що спостерігається в Україні протягом останнього десятиріччя, передбачити рівень інфляції, визначити ризикованість банківської установи, а також спрогнозувати темпи росту, які насправді перетворилися на темпи економічної кризи (падіння), не вдається навіть на макроекономічному рівні. Тому, вітчизняні банки при встановленні депозитної ставки орієнтуються на рівень облікової ставки НБУ та пропонують клієнтам плаваючу ставку, яка переглядається в разі зміни облікової ставки. Несприятливі економічні процеси змусили банки перейти до короткострокового залучення коштів, коли депозити приймаються на такий період часу, у межах якого темпи інфляції більш-менш можуть бути передбачені. Використання облікової ставки НБУ як орієнтиру щодо пропозиції ставок за депозитними рахунками цілком обґрунтоване, оскільки в обліковій ставці очікуваний рівень інфляції вже врахований, а