Організація ресурсної бази банків в Україні
Проаналізуємо ефективність управління залученими та запозиченими ресурсами банку шляхом аналізу дохідності (табл.2.8).
Доходи банків у 2009 р. склали 120,6 млрд. грн., у т. ч. процентні доходи становили 88,4 млрд. грн. (або 73,3% від загальних доходів), комісійні доходи - 19,6 млрд. грн. (16,2%). Доходи банків склали 143,1 млрд. грн., з них: процентні доходи становили 121,2 млрд. грн. (або 84,7% від
Таблиця 2.8
Структура доходів і витрат банків станом на 01.03.2010 р., тис. грн. [74]
| Показники | Сума | % | |
| 1 | ДОХОДИ | 21 388 376 | 100,00 |
| 1.1 | процентні доходи | 18 645 929 | 87,18 |
| 1.2 | комісійні доходи | 2 121 031 | 9,92 |
| 1.3 | результат від торгівельних операцій | 334 695 | 1,56 |
| 1.4 | інші операційні доходи | 212 060 | 0,99 |
| 1.5 | інші доходи | 66 426 | 0,31 |
| 1.6 | повернення списаних активів | 8 235 | 0,04 |
| 2 | ВИТРАТИ | 22 756 974 | 100,00 |
| 2.1 | процентні витрати | 10 323 744 | 45,37 |
| 2.2 | комісійні витрати | 390 415 | 1,72 |
| 2.3 | інші операційні витрати | 889 352 | 3,90 |
| 2.4 | загальні адміністративні витрати | 4 186 356 | 18,40 |
| 2.5 | відрахування у резерви | 6 934 152 | 30,47 |
| 2.6 | податок на прибуток | 32 955 | 0,14 |
| 3 | Чистий прибуток (збиток) | -1 368 598 | х |
загальних доходів), комісійні доходи - 16,2 млрд. грн. (11,3%). Витрати банків склали 171,1 млрд. грн., з них: процентні витрати - 66,6 млрд. грн. (або 38,9% від загальних витрат), відрахування в резерви - 65,4 млрд. грн. (38,2%), комісійні витрати - 3,0 млрд. грн. (1,7%).
Доходи банків порівняно з відповідним періодом 2009 р. скоротились на 15,7% і склали 21,4 млрд. грн. Витрати банків за звітний період скоротились на 16,6% і склали 22,8 млрд. грн. Витрати банків склали 110,9 млрд. грн., у т. ч. процентні витрати - 50,8 млрд. грн. (або 45,8% від загальних витрат), комісійні витрати - 2,2 млрд. грн. (2,0%). Від’ємний фінансовий результат по системі банків на 01.03.2010 склав 1,4 млрд. грн. (табл.2.8).
Отже, слід зазначити, що у 1 кварталі 2010 р. банки працювали збитково. Чистий збиток за аналізований період становив 1 368 598 тис. грн.
Комісійні доходи банків становили 2 121 031 млн. грн., тобто 9,9% від усіх доходів банків (рис.2.12).
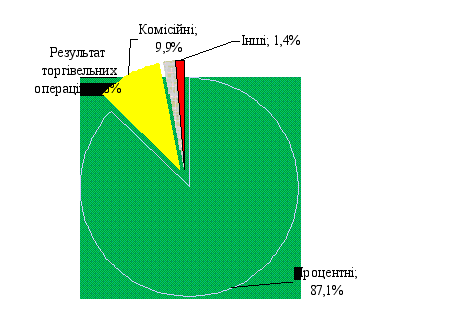
Рис.2.12. Структура банківських доходів, % [74]
Отже, можна констатувати, що протягом 2009 р. діяльність українських банків значно погіршилась.
У більшості банків України виникли проблеми, коли [72, c.2]:
у кредитно-інвестиційному портфелі з’явилась складова, пов’язана з неповерненнями ресурсів і пролонгацією термінів;
при формуванні власної матеріальної бази банки використовували позикові засоби, що перевищують власний капітал.
Симптомами погіршення стану банків України стали:
наростання заборгованості банків по нарахованим, але невиплаченим відсоткам;
збільшення питомої ваги міжбанківського кредиту в пасиві;
серйозне падіння показників прибутковості банків.
Відповідно до викладеного, можна виділити ряд базових відносин, динаміка яких однозначно відбиває стабільність функціонування заснування. Наявність статистики за останні чотири роки з великою кількістю траєкторій розвитку практично однозначно виділяє аномальні:
відношення капіталу банку до валюти балансу (коефіцієнт Кука);
відношення власних засобів до залученого капіталу;
відношення високоліквідних активів до поточних коштів клієнтів;
відношення кредитно-інвестиційного портфеля до капіталу;
відношення прибутку до працюючих активів;
питома вага міжбанківських кредитів у пасиві.
Динаміка цих показників практично однозначно дозволяє судити про фінансове здоров’я банків.
Одним із чинників стабілізації банківської системи є система страхування депозитів, існування якої на рівні держави дозволяє банкам знизити премію за ризик як однієї із складових базової депозитної ставки. У багатьох розвинених країнах створено державну систему страхування депозитів, яка передбачає компенсацію певної суми депозитного вкладу власникові в разі банкрутства банку.
В Україні прийнято відповідні нормативні документи щодо створення системи страхування депозитів. Це дозволяє сподіватися на вирішення високої ризикованості банківських вкладів, що сприятиме підвищенню надійності та стабільності вітчизняних банків. Одним зі шляхів зниження ризику неповернення коштів для юридичних осіб є можливість відкриття розрахункових рахунків у різних банках, завдяки чому вдається застосувати такий метод управління ризиками як диверсифікація. Досі ускладнення фінансового стану банку призводило до втрати коштів на розрахункових рахунках клієнтів, унеможливлювало проведення будь-яких господарських операцій та автоматично означало банкрутство юридичних осіб, які мали рахунок у цьому банку. За теперішніх умов досить високої ризикованості української банківської системи відкриття розрахункових рахунків у різних банках не дає гарантії уникнення ризику неповернення коштів, але дозволяє його знизити.
Таким чином, пошук оптимального рівня депозитної ставки - складне завдання, яке має вирішувати менеджмент кожного банку самостійно залежно від ринкової ситуації, власних потреб та можливостей. Занадто низький рівень ставки призводить до відпливу депозитів банку, зменшує обсяг кредитних ресурсів, а отже, звужує можливості проведення активних операцій та отримання прибутків. Завищення депозитної ставки тягне за собою зростання відсоткових виплат за рахунками клієнтів і за відсутності високоефективних напрямів розміщення ресурсів спричинюється до зменшення маржі чи навіть завдає збитків [72, c.4].
Проведене дослідження надійності використання окремих елементів банківських ресурсів дає змогу виділити серед основних такі напрями створення оптимальної ресурсної бази українських банків:
формування банківського капіталу, адекватного економіці перехідного періоду;
встановлення пріоритету коштів на поточних рахунках клієнтів над іншими борговими зобов’язаннями;
поступове збільшення частки строкових депозитів і емісії цінних паперів власного боргу з розвитком ринкових відносин та інфраструктури фінансового ринку;
використання міжбанківського кредиту переважно як засобу забезпечення ліквідності банку.
Оптимальність структури ресурсної бази банку в умовах трансформації економіки розраховано на базі даних про діяльність банківських установ України за такими критеріями: прибутковості активів і виконання економічних нормативів (достатності капіталу, миттєвої ліквідності, високоліквідні активи / робочі активи).
У результаті оптимальним варіантом вважається така структура [1, c.30]:
капіталу: від 25% до 35% ресурсної бази банку;
коштів на поточних рахунках: від 20% до 35%;
строкових депозитів: від 15% до 25%;
міжбанківських кредитів: не вище 5%.
Розділ III. Удосконалення механізму організації ресурсної бази банків в Україні
3.1 Удосконалення методів організації ресурсної бази банків в Україні
На даний час для підвищення прибутковості діяльності банку та зміцнення його позицій у висококонкурентному середовищі на перший план виходить необхідність збалансованого формування ресурсної бази банку, тобто формування доцільної структури активів та пасивів, зваженого підходу при управлінні ризиками, впровадження нових банківських послуг та технологій.
Ефективне управління ресурсозабезпеченням банківських установ спрямоване на досягнення певної прибутковості в поєднанні з підтриманням певного рівня ліквідності.
Для визначення напрямів удосконалення процесу формування ресурсів доцільним є виділення окремих найважливіших аспектів необхідних перетворень. Зокрема, підвищення ефективності формування банківських ресурсів залежить від двох, на нашу думку, найважливіших чинників: по-перше - розширення обсягу ресурсної бази, по-друге - максимізації прибутку за мінімальних витрат на ресурси. Для реалізації цих завдань, банківські установи повинні здійснити певні заходи.
Перш за все, необхідно знову відновити довіру населення до банківських установ України, яка, будучи на етапі формування, суттєво знизилась після ухвалення Постанови Національного Банку України “Про додаткові заходи щодо діяльності банків” №319 [57]. Зокрема, цією Постановою заборонялося достроково видавати строкові депозити. Зважаючи на те, що такі дії суперечать статті 1060 Цивільного кодексу України, вони не мали юридичної сили, проте зайва тяганина щодо повернення власних коштів знизила довіру громадян до рівня, який спостерігався кілька років тому. Більшість українських банків виявилася не готовою до випробування в жорстких умовах інформаційного пресингу вітчизняних засобів масової інформації і втрачала свої позиції в рейтингах довіри громадськості. Такі необдумані дії керівних органів влади, засобів масової інформації розхитують стабільність банківської системи країни та всієї економіки загалом. Скасування подібного роду положень та дотримання норм законодавства у будь-якому випадку дозволить банкам формувати якісно нові відносини із клієнтами.
Адже зменшення довіри - це саме той час, коли позитивна репутація надійної і стабільної фінансової установи є основним капіталом будь-якого банку. Надійність банку і упевненість у банку - основне, що приваблює вкладників на сьогоднішній день. Тому українські банківські установи для залучення потенційних клієнтів вдаються до різних маркетингових ходів. Найпопулярнішими вкладами є короткі вклади на пільгових умовах, що передбачає можливість оперативного і вигідного управління вкладеннями клієнтів і є переважним напрямом у депозитній політиці банків у ситуації економічної нестабільності. З метою захисту вкладників шляхом збільшення їх інформованості відносно надійності банківських установ, Агентство “Кредит-Рейтинг" оголосило про присвоєння рейтингів надійності банківських вкладів 73 українським банкам. Отже, банкам сьогодні слід використовувати професіональний підхід співробітників до кожного клієнта, дотримуватися платіжної дисципліни та умов договорів для підвищення власного рейтингу надійності банківських вкладів [49, с.167].
Також, на нашу думку, до процесу мінімізації ризиків вкладників, що виникають при розміщенні коштів у банках, практично не залучаються спеціально призначені для цього - страхові компанії. Для банків доцільно поряд з наданням захисту з боку Фонду гарантування вкладів пропонувати клієнтам, які вкладають суми понад 50000 грн., укладати договори страхування їх майнових інтересів, пов’язаних з неповерненням банківських вкладів, у великих страховиків. За умовами договору страхове відшкодування буде виплачуватися вкладнику після винесення арбітражним судом рішення про затвердження ліквідаційного балансу та ліквідації банку-банкрута. Розмір страхового тарифу буде залежати від місця банку в рейтингах, кількості вкладників та періодичності сплати платежів.
При цьому банк може сам виступати страхувальником, що буде додатковим аргументом залучення вкладників, або може продавати поліси страхування, страхувальниками по яких будуть його клієнти. Останнє дозволить йому одержувати додатковий дохід у вигляді комісійних від реалізації страхових продуктів.
Особливу увагу в роботі із клієнтами варто надати їх інформаційному обслуговуванню. Регулярне інформування клієнтів про нові банківські послуги та фінансово-економічні новини сприяє зміцненню їх ділових зв’язків з філією (відділенням). Канали доставки інформації клієнтам можуть бути різні. Це й пересилання інформаційних файлів за системою “клієнт-банк”, і інформування за телефоном, і розсилання інформаційних та рекламних бюлетенів потенційним клієнтам банку. Значний інтерес клієнти виявляють до інформаційного супроводу їх рахунків (довірчі послуги, надання за допомогою телефонного зв’язку оперативної інформації про стан цих рахунків, одержання банківської інформації у вигляді інформаційного блоку, як додатку до щоденної виписки по рахунку).
Виявлення потреб клієнтів у більш високому рівні банківських послуг, негайне реагування філії (відділення) на ці потреби шляхом розробки нових додаткових видів послуг та оперативна пропозиція їх всім клієнтам - це головне завдання системи контролю якості обслуговування, вирішення якого дозволить не тільки стабілізувати клієнтську базу, що сформувалася, але й сприятиме залученню до банку (філії) нових клієнтів. У додатках Д і Е наведені схеми залучення потенційних клієнтів до банку, а також заходи з підвищення якості обслуговування клієнтів банку.
Важливим кроком до зростання ресурсної бази є зниження обсягу коштів, що знаходяться в обігу поза банками, які на кінець лютого 2009-го року становили понад 147 млрд. грн. або майже 31% усієї грошової маси [75]. З урахуванням цього можна говорити, що в Україні майже немає відносно стабільних джерел надходження ресурсів у банки. Проте, збільшуючи кількість користувачів зарплатними та пенсійними картками, а також надаючи додаткові послуги, такі як оплата регулярних платежів за комунальні послуги, погашення заборгованості перед торговельними організаціями, чи навіть управління коштами вкладника з метою збільшення їх дохідності, банки можуть привабити більшу кількість клієнтів та зміцнити своє конкурентне становище.
Важливим завданням банку щодо формування стабільної ресурсної бази залишається залучення нових клієнтів. Основним результатом такого залучення має бути забезпечення стабільного поступлення в банк вільних грошових коштів. Однак залучення більшої кількості клієнтів та постійне поступлення депозитів не сприяє стабільності ресурсної бази.
Традиційний підхід до визначення стабільності депозитів полягає у розрахунку двох-трьох основних показників, таких як середній строк зберігання грошових коштів, рівень осідання коштів, величина залишку коштів, які можна використати. Однак за допомогою цих коефіцієнтів неможливо оцінити тривалість періоду, на який можуть бути розміщені залучені ресурси.
Дані методи не призначені для аналізу клієнтської бази та виявлення стабільних депозитних ресурсів, вони не дають відповідей на деякі актуальні питання, які виникають при реалізації депозитної політики, зокрема, які види ресурсів, яких саме клієнтів та в якій кількості варто залучати банкам для забезпечення стабільної ресурсної бази [22, с.64].
Важливим аспектом при формуванні депозитного портфелю є планування роботи щодо залучення депозитних ресурсів. Необхідно визначити, яку кількість клієнтів потрібно мати, або залучити для забезпечення необхідного обсягу депозитів.
При формування залучених ресурсів постає також питання аналізу клієнтської бази та питання виявлення стабільних депозитних ресурсів.
Для якісного управління депозитними ресурсами банкам необхідно вирішити наступні завдання:
по-перше, визначити найбільш вигідних клієнтів, тобто клієнтів, які забезпечать більшу стабільність депозитної бази та більш високий залишок на своєму рахунку;
по-друге, визначити кількість клієнтів, яких необхідно залучити для підтримання заданого обсягу депозитної бази;
по-третє, проводити роботу щодо залучення найбільш вигідних потенційних клієнтів, однак продовжувати утримувати старих клієнтів;
по-четверте, проводити гнучку цінову політику в розрізі окремих клієнтів.
Одним із способів залучення клієнтів стає запровадження нових організаційних форм ведення депозитних рахунків населення. Сьогодні вузькість асортименту запропонованих банками України послуг суттєво знижує привабливість вітчизняних банківських установ. Якщо у провідних закордонних банках представлено до трьохсот видів послуг, то в українських - у кілька разів менше.
Залучаючи кошти населення, банківським установам не варто забувати і про значні фінансові ресурси, які надходять від суб’єктів підприємницької діяльності. Зокрема, більш активне використання коштів юридичних осіб забезпечується можливістю гарантованого відшкодування депозитів. Формування фонду гарантування вкладів юридичних осіб створить відповідні умови для стабільного функціонування фінансового ринку з погляду створення належної ресурсної бази банків.
Загалом розширення ресурсної бази несе і певне збільшення витрат, тому паралельно необхідно здійснювати оптимізацію процесу залучення банківських ресурсів.
У кризових умовах банки втрачають свою довгострокову частину пасивів. Лише десята частина усіх залучених коштів припадає на депозити строком понад два роки. Нестача довгострокових ресурсів суттєво знижує прибутки банківських установ та гальмує економічний розвиток країни, оскільки колосальна ресурсна база повною мірою не може залучатися у довгострокові інвестиційні проекти. Формування довгострокових кредитних ресурсів в економіці можливе лише за умови сталості розвитку депозитної бази. Враховуючи, що вкладник банку є продавцем ресурсів, а банк - покупцем, у процесі планування обсягу банківських ресурсів варто використовувати коефіцієнт еластичності банківських депозитів. За відносно невисоких ставок вкладники мають безліч альтернатив, тому навіть на незначну зміну відсотка припадає значна зміна депозитних надходжень.
Важливим аспектом залучення коштів є питання ціноутворення, оскільки саме ціна є чинником формування відносин між клієнтом та банками. Сьогодні у банківській практиці нашої країни у цій сфері немає чітко визначених схем. У процесі формування ціни депозиту враховуються сума вкладу, строки, порядок вилучення коштів, проте недостатньо уваги приділяється макроекономічним чинникам, які загалом визначають динаміку процентних ставок. Зокрема, темпи інфляції, динаміка виробництва, кон’юнктура на ринку кредитних ресурсів, валютний курс, доходи та заощадження домашніх господарств безпосередньо визначають ефективність запропонованих клієнтам процентних доходів.
Важливим джерелом зміцнення та розширення ресурсної бази є залучення коштів від міжнародних фінансових організацій, таких як Європейський банк реконструкцій та розвитку, Міжнародна фінансова корпорація та ін. [51, ст.51].
Не слід забувати і про перспективи активізації розвитку інтернет-банкінгу як засобу стимулювання додаткового залучення коштів клієнтів через он-лайн депозити. Їх головною перевагою поряд із традиційними депозитними послугами банків є значно нижчі затрати на обслуговування, а це відповідно сприяє економії та отриманню банківськими установами більшої норми прибутку на залучені кошти. На думку американських експертів, відкриття одного клієнтського рахунку в Інтернеті коштує лише 23% вартості подібної операції здійсненої традиційним способом.
Вагомою складовою підвищення ефективності ресурсної бази можуть бути залишки коштів на рахунках місцевих бюджетів. У деяких країнах кредитні організації не виключаються із процесу виконання бюджету. Так, наприклад у США банки можуть виконувати функції агента з розрахунково-касового обслуговування бюджету у дохідній частині [51, ст.51].
Ще одним можливим варіантом оптимізації ресурсної бази банків є розширення можливостей випуску середньострокових цінних паперів та їх розміщення як на внутрішньому, так і на зовнішньому ринках. Нажаль, залучення коштів за допомогою цінних паперів у банківській сфері не дуже поширене [40, с.100-101].
Важливим елементом поповнення ресурсного портфеля також може стати використання механізму диференціації окремих нормативів регулювання діяльності банків. Потрібно опрацювати питання щодо законодавчого встановлення права Національного банку України вимагати від банків підтримки капіталу не лише на рівні вище нормативного, а й такому, що забезпечує покриття притаманних конкретному банку ризиків.
Також необхідно, щоб у фінансовій стратегії банків, спрямованій на мотивацію суб’єктів ринку і збереження коштів на банківських рахунках, застосовувався комплексний підхід. Тобто банки мають створювати конкурентоздатні умови залучення коштів не лише для клієнта, а й забезпечити максимально можливий перелік послуг для тих суб’єктів ринку, з якими клієнт здійснює операції в процесі своєї діяльності. Акумуляція коштів кредиторів на строкових рахунках, яка зменшує частку грошових ресурсів, сконцентрованих на рахунках “до запитання" сприяє поліпшенню показників ліквідності та через них - фінансової стійкості банків.
Отже, можна зробити висновки, що збільшення кількості банків, стандартизація банківських послуг та зростання вимог споживачів до їх якості викликають підвищення актуальності маркетингового забезпечення формування ресурсних баз банків. Також важливе значення у процесі залучення клієнтів має ресурсна політика банку, у т. ч. відсоткова політика зі своїми інструментами (мінімальний та максимальний розмір вкладу, розмір та періодичність виплати відсотків, і деякі інші). Для збільшення впевненості вкладників у поверненні банками їх заощаджень запропоновані заходи щодо подальшого розвитку системи гарантування вкладів та більш активного залучення до цього процесу страховиків, розвитку взаємовигідного співробітництва страхових компаній з банками.
3.2 Зарубіжний досвід організації формування ресурсної бази банків
Основний масив банківської системи на Заході складають банківські установи. У вузькому розумінні банк - це банк, який виконує повний набір базових банківських операцій та єдиною метою має одержання максимального прибутку. Так він характеризується у банківській практиці Німеччини, США та інших країн, в яких поряд з групою банків, діє велика група інших банків другого рівня.
Світова практика виробила два принципи побудови банків (рис.3.1):
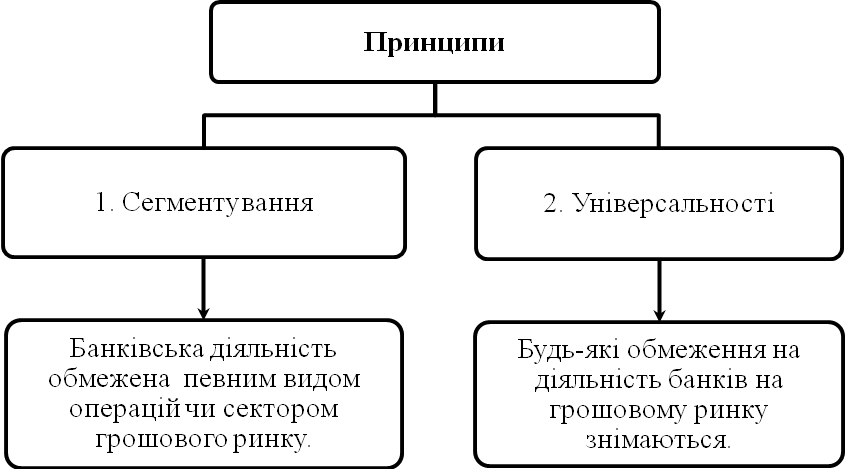
Рис.3.1 Принципи організації діяльності банків [44, с.124]
Принцип сегментування чітко простежується в банківському законодавстві США, Канади та Японії. У цих країнах проводиться розмежування між комерційними та інвестиційними банками, для яких існує відмінний режим регулювання діяльності або суттєво обмежується взаємопроникнення. У цих країнах більш, а в деяких менш виражене обмеження, яке стосується інвестиційної діяльності банків. У більшості випадків обмежується інвестування коштів у нерухомість, а також в акції небанківських компаній. Ці обмеження можуть виражатися у вигляді 100-відсоткової заборони або у визначених лімітах частки пакету акцій, якою може володіти банк. Ця частка коливається від 2% в Італії до 20% у Франції [5, с.64].
У більшості країн Західної Європи такі обмеження зняті, і банки другого рівня можуть надавати будь-які фінансові послуги на грошовому ринку.
Залежно від прийнятого принципу побудови банків в країні будуть переважати спеціалізовані чи універсальні банки. Так, в ФРН більше 90% всіх банків другого рівня відноситься до категорії універсальних. На них припадає біля 3/4 всіх банківських депозитів. Разом з тим в ФРН функціонує група спеціалізованих банків: іпотечних, інвестиційних, кредитних товариств тощо.
У США, поряд з універсальними банками, діє величезна кількість спеціалізованих. На них припадає понад 50% всіх активів фінансових установ США. До таких банків відносяться взаємоощадні банки, позичково-ощадні товариства, кредитні союзи. Крім того, в США надто розвинута мережа небанківських (недепозитних) фінансово-кредитних установ (фінансових, інвестиційних, страхових компаній, пенсійних фондів), які за своїми операціями не відповідають критеріям банків.
В Україні ж за набором операцій, що виконуються, переважну кількість банків можна віднести до категорії універсальних.
Новостворений банк у світової практиці ліцензується. В якості основних умов видачі ліцензій виступають вимоги наявності авторитетного керівництва та визначення мінімального підписного капіталу. Розмір мінімального підписного капіталу може коливатися від 200 тис. доларів у Нідерландах до 100 млн. доларів у Великобританії [11].
Особливу увагу привертає федеративна ознака організації банківської системи США. Згідно американським законам, банки можуть реєструватися і як штатні, і як національні. Вимоги по відношенню до критеріїв видачі ліцензії у обох випадках однакові, розрізняють лише умови операції. Банки, які зареєстровані як штатні, регулюються одними правилами, що безпосередньо стосується норм резервів та встановлення максимуму відсоткової ставки, а національні - іншими [11].
У США відкриття відділень регулюється законами штатів, які обмежують створення національної мережі цих відділень.
Діяльність зарубіжних банків полягає в залученні грошових коштів та надання їх в кредит за більш високими процентними ставками, вони виступають посередниками між тими, хто у них потребує. Метою та рухомим мотивом здійснення такого посередництва являється одержання банківського прибутку.
Операції, за допомогою яких зарубіжні банки формують свої ресурси, називаються пасивними. Сутність пасивних операцій полягає у залученні різноманітних вкладів у межах депозитних та ощадних операцій, одержання кредитів від інших банків, емісії різноманітних цінних паперів, а також проведення інших операцій, в наслідок чого збільшуються грошові кошти в пасиві балансу банку [11].
Пасиви зарубіжних банків складаються з власних, залучених та запозичених коштів.
Власний капітал зарубіжних банків займає невелику питому вагу у сукупному капіталі. Він служить, перш за все, для страхування інтересів вкладників, фінансового забезпечення своєї оперативної діяльності. Виходячи з цього власний капітал являється важливим чинником забезпечення надійності функціонування банку та повинен знаходитися під жорстоким контролем органів, які регулюють діяльність банку [71, c.211].
Банки залучають вільні грошові кошти юридичних та фізичних осіб шляхом виконання депозитних операцій, в процесі яких використовують різні види банківських рахунків.
До запозиченого капіталу зарубіжних банків належать кошти, отримані від емісії та продажу облігацій, та кредити, отримані у інших банків.
Ресурси зарубіжних банків - це сукупність грошових коштів, що знаходяться у його розпорядженні і використовуються для виконання активних операцій. Пасивні операції - це операції, що забезпечують формування ресурсів банку.
Власний капітал зарубіжних банків поділяється на основний та додатковий. Основний капітал складається з статутного, резервного фондів, фондів економічного стимулювання та інших фондів, що утворюються за рахунок прибутку.
У складі основного капіталу головна роль належить статутному фонду банку. Він формується з акціонерного або приватного капіталу при організації нового банку шляхом внесків засновників чи випуску і реалізації акцій. Резервний фонд банку створюється у порядку, встановленому зборами акціонерів, а його розмір встановлюється на рівні 50% від розміру статутного фонду. Він формується за рахунок відрахувань з прибутку і повинен складати не менше 5% від суми отриманого прибутку. Спеціальні фонди, призначені для соціального розвитку банку формуються за рахунок прибутку [71, c.25].
Додатковий капітал зарубіжних банків - це грошові кошти, що доповнюють власний капітал. Додатковий капітал формується з невикористаних резервів, що призначаються для страхування активних операцій банків та нерозподіленого прибутку.
Регулювання фінансового посередництва зарубіжних банків (у тому числі і банківської діяльності) означає встановлення довгострокових правил, за якими здійснюються операції фінансових посередників. Тому можна стверджувати, що регулювання - це стратегія. Розумні правила регулювання - це правила, що пройшли іспит часом у промислово розвинутих країнах і рекомендується тепер Базельським комітетом з банківського регулювання і нагляду для використання комерційними банками [56].
Для розумного регулювання дуже важливим є питання про мінімальність капіталу. У зв’язку з мобілізацією банківської справи різко зріс ступінь мінливості пов’язаних з цим ризиків, а враховуючи призначення капіталу - згладжувати наслідки неочікуваних втрат, дане питання набуло особливої гостроти.
Раніше на капітал дивились як на засіб захисту вкладників, а тому встановленими правилами вимагалося від тих, хто тримає депозити, підтримувати свій капітал у певному співвідношенні до суми депозитів.
В основі сучасного підходу, який рекомендується Базельським комітетом, лежить розгляд капіталу як амортизатора, який сприяє подоланню зниження реальної вартості активів. Сучасні інформаційні технології надають підвищений ризик майже усім категоріям активів і збалансованих зобов’язань, настільки умови достатності власного капіталу обґрунтовані на мінімально придатній відсотковій частині виважених за ризиком активів, треба надати перевагу умові, що виходить із суми депозитів.
Базельський комітет встановив мінімальний стандарт капітальної достатності 8%, виважений за ризиком активів банку. У Великобританії цей показник називається Risk Asset Ratio (коефіцієнт ризику активів) з мінімальним рівнем 8%. У Німеччині достатність власного капіталу визначається за відношенням до ризикових активів, які не можуть перевищувати його більш ніж у 18 разів, тобто мінімальне співвідношення дорівнює 5,56%. В Україні даний показник називається співвідношення власних коштів з урахуванням коефіцієнту ризику [50].
Згідно до Базельської угоди, складовими частинами капітальної бази є стрижневий і додатковий капітал. Стрижневий капітал визначається основною частиною власних коштів, до нього належать випущені та повністю сплачені звичайні акції та некумулятивні безстрокові привілейовані резерви, на відміну від прихованих, формуються з чистого прибутку після сплати податків.
Додатковий капітал зарубіжних банків включає такі елементи [67, с.124]:
а) неопубліковані, або приховані резерви;
б) переоцінені резерви;
в) загальні банківські резерви;
г) гібридні інструменти позикового капіталу;
д) терміновий субординований борг.
Власним капіталом (тобто капіталом, яким банки несуть відповідальність за своїми зобов’язаннями) у Німеччині вважається сума сплаченого статутного капіталу і страхових фондів за відрахування власних акцій, які залишаються у банках, чи частин капіталу; пільгових чи виданих під менші, ніж звичайно, гарантії кредитів засновникам і акціонерам, які мають більше 25% капіталу або голосів [33].
У Великобританії Банк Англії вважає, що банківське кредитування має фінансуватися переважно вкладниками, а списування збитків - наприклад, неповернення кредитів - повинні сплачувати акціонери, а не вкладники. Для захисту вкладників від збитків банки повинні мати достатній капітал [33].
Згідно з Базельською угодою для розрахунку зваженого за ризиками відношення капіталу до активів (показник капітальної достатності) з капітальної бази відраховуються такі складові:
ділова репутація, яка як актив вираховується з серцевинного капіталу;
інвестиції у філії, що займаються банківською та фінансовою діяльністю.
Більша частина ресурсів зарубіжних банків формується за рахунок залучених та запозичених коштів, а не власних.
Банки залучають вільні грошові кошти юридичних та фізичних осіб шляхом виконання депозитних операцій, у процесі яких використовують різні види банківських рахунків. Операції, пов’язані з залученням грошових коштів на вклади, мають назву депозитних.
Практично усі клієнтські рахунки зарубіжних банків називають депозитними. Депозитним може бути будь-який відкритий клієнту у банку рахунок, на якому зберігаються його грошові кошти. За формою використання рахунків вони поділяються на: депозити до запитання, термінові або строкові депозити, умовні депозити.
Одним із способів стимулювання внесків є застосування процентної ставки, що прогресивно зростає залежно від часу фактичного перебування коштів на вкладі.
З метою компенсації інфляційних втрат зарубіжних банків, можуть пропонувати вкладнику виплату процентів на перед. Якщо депозитна угода буде розірвана достроково, виплачені проценти банк утримає із суми внеску. Важливе значення для стимулювання внесків має гарантування банком цілості переданих йому коштів. Цього можна досягнути шляхом страхування депозитів. В Україні проблема страхування депозитів залишається актуальною, для вирішення цієї проблеми необхідно враховувати зарубіжний досвід, на чому ми зупинимося докладніше у наступній главі [10].
До запозиченого капіталу зарубіжних банків належать кошти, отримані від емісії та продажу облігацій, та кредити, отримані у інших банків.
Банк може випускати облігації для залучення кредитних коштів лише за умови повної сплати усіх випущених ним акцій. Реалізація облігації може відбуватися або на основі їх продажу за договорами з покупцями або шляхом обміну на раніше випущені облігації та цінні папери. Погашаються облігаційні пкредити банками після закінчення терміну обігу облігацій за їх номінальною вартістю. Банківські облігації на сьогодні не дістали розвитку.
Одним із джерел поповнення ресурсів зарубіжних банків є міжбанківський кредит. Банки-позичальники залучають міжбанківський кредит для розширення своєї кредитної діяльності з клієнтами, а також у зв’язку з необхідністю регулювання банківської ліквідності. Враховуючи світову практику досить активно використовуються міжбанківські кредити терміном на один день, мета яких полягає у підтримці поточної ліквідності банку. У Великобританії у структурі запозичених коштів міжбанківські кредити займають 18,6%, у Франції - 40% [10].
Ресурси кожного зарубіжних банків мають конкретну структуру, тобто співвідношення між власними, залученими та запозиченими коштами. Ця структура складається насамперед під впливом конкретних умов: універсалізації чи спеціалізації банку, його кредитної тактики і стратегії, позицій на грошово-кредитному ринку, обсягу продуктів і послуг, які пропонуються клієнтам. Під впливом змін у регулюванні банківської діяльності, зрушень у макро- й мікроекономічній динаміці, можливості формування ресурсної бази банку не залишаються стабільними. Враховуючи це, актуальним є моделювання кожним банком шляхів і джерел ресурсного забезпечення його діяльності.
Структура пасивів банків Великобританії на кінець 1997 р. становила: 39,3%- строкові депозити; 24,1%- кошти клієнтів на розрахункових та поточних рахунках у національній валюті; 21,7%- фонди банків; 6,1%- прибуток; 3,5%- кредитори; 3,3%- кошти клієнтів у іноземній валюті; 2,0% - кореспондентські рахунки інших банків [10].
Аналіз структури пасивних операцій банку може бути якісним і кількісним і включає аналіз структури власних коштів і аналіз структури залучених та запозичених коштів.
Якісний аналіз структури власних коштів банку дозволяє виділити джерела їх формування. Власні кошти банків складаються із фондів: статутного, резервного, страхового, інших фондів та нерозподіленого прибутку. Аналіз власних коштів має важливе значення, бо вони служать забезпеченням зобов’язань банку. Окрім власних банк широко використовує залучені кошти, за рахунок яких формується більша частина активів.
Аналіз власних і залучених ресурсів починають з оцінки їх структури в цілому і по кожній групі. При цьому слідкують, як складається співвідношення між власними та залученими ресурсами і темпами їх росту. Наступним етапом аналізу є оцінка стану власних коштів банку та їх складових частин.
Для забезпечення фінансової стійкості банку дуже важливо нарощувати найбільш стабільну частину власних коштів - статутний фонд і резервний капітал.
При аналізі залучених коштів враховують наступні їх види: залишки на розрахункових, поточних рахунках клієнтів; залишки на рахунках по обліку боргових зобов’язань випущених банком, що обертаються на ринку;