Сущность реализации ипотечного кредитования
Процентные ставки, по мнению специалистов, скорее всего, останутся прежними. Для более активного развития рынка ипотечного кредитования потребуется принятие недостающих законодательных актов и внесение изменений в часть из них, а также развитие рынка ипотечных ценных бумаг. Также необходимо совершенствовать налоговое законодательство, чтобы увеличить долю официальных доходов населения, требуется расширение налоговых льгот как для продавцов жилья, так и для его покупателей, в том числе и в кредит, нужны комментарии и дополнительные законодательные акты, регулирующие процесс выпуска ипотечных ценных бумаг, их обращение, права и обязанности участников рынка ипотечных ценных бумаг. Для того чтобы создать благоприятные условия для развития системы ипотечного кредитования и сделать ее действительно массовой, в первую очередь необходимо создать условия для снижения процентной ставки. Становление и развитие рынка ипотечных ценных бумаг позволит привлечь средства различных инвесторов, увеличить и ускорить обороты денежных средств, вкладываемых в ипотеку. Это позволит снизить ставку привлечения средств банками до 5-8% - сейчас средняя ставка привлечения средств в рублях составляет 10-12% плюс стоимость услуг участников ипотечного рынка, вот и получается в среднем 15% годовых в рублях. В свою очередь, снижение ставки привлечения средств приведет к снижению рыночной ставки по ипотечным кредитам. Кроме того, сейчас некоторым сдерживающим элементом развития рынка ипотеки выступают сами банки, которые, как правило, работают только с достаточно понятными для банков категориями клиентов. Появление института кредитных бюро в России позволит банкам более оперативно оценивать кредитоспособность заемщика, что приведет впоследствии к снижению ставок кредитования.
Система долгосрочного ипотечного жилищного кредитования должна опираться на имеющийся международный опыт, быть адаптирована к российской законодательной базе, учитывать макроэкономические условия переходной экономики и ограниченную платёжеспособность населения.
Во всем мире отношения, возникающие на рынке ипотечного кредитования, регулируются соответствующим национальным законодательством.
Не смотря на то, что ипотечный бизнес в его современном понимании и его составная часть ипотечное жилищное кредитование, абсолютно новое направление в современной России, к настоящему времени сформировалась основа для развития системы ипотеки.
Инфраструктура рынка жилья в Российской Федерации включает в себя продавцов, покупателей, профессиональных участников рынка. Особая роль на рынке жилья принадлежит государству и органам местного самоуправления, которые не только выполняют определенные функции в качестве участников рынка, но также осуществляют законодательное и нормативное регулирование происходящих на нем процессов.
К данному моменту заложена законодательная база для функционирования системы ипотечного кредитования. Нужно отметить, что предстоит большая работа по совершенствованию законодательства – устранять противоречия в существующих законах и принимать новые.
К настоящему моменту субъекты ипотечных схем руководствуются следующими законами:
Жилищный кодекс РФ;
«Об ипотечных ценных бумагах»;
«Об ипотеке (залоге недвижимости)»;
«О государственной регистрации прав на недвижимое имущество и сделок с ним»;
Гражданский кодекс РФ;
Налоговый кодекс РФ;
«О рынке ценных бумаг»;
«Об участии в долевом строительстве многоквартирных домов и иных объектов недвижимости»;
Инструкция ЦБ РФ «Об обязательных нормативах деятельности кредитных организаций, осуществляющих эмиссию облигаций с ипотечным покрытием»;
и другие.
Вступивший в силу с 1 марта 2005 г. Жилищный кодекс РФ заполняет огромную правовую нишу, которая существовала в жилищном законодательстве еще с советских времен. Уникальность жилья состоит в том, что, являясь наиболее дорогостоящим товаром, приобретаемым человеком в течение его жизни, оно одновременно является товаром первой жизненно важной необходимости. И здесь отношения собственности должны быть не только четко прописаны, но буквально «зацементированы» на поколения вперед.
Федеральный закон «Об ипотеке (залоге недвижимости)» от 16 июля 1998 г. №102-ФЗ является первым в российской истории специальным законом, регулирующим залоговые операции с недвижимостью[1].
ГЛАВА 2. ИПОТЕЧНОЕ КРЕДИТОВАНИЕ НА ПРИМЕРЕ БАЙКАЛЬСКОГО БАНКА СБЕРЕГАТЕЛЬНОГО БАНКА РФ
2.1 Общая характеристика Байкальского Банка Сберегательного Банка РФ
Сберегательный Банк Российской Федерации — старейший банк страны и единственный банк, сохранивший свою структуру после распада СССР. Новые экономические реалии, рыночные реформы начала 90-х годов требовали серьезных изменений в работе Банка, быстрого реагирования на изменяющуюся ситуацию. Главными задачами первых лет деятельности в новых условиях стали задачи сохранения целостности системы Банка, удержания позиций на рынке розничных банковских услуг и вкладов населения, создания материально-технической базы, обеспечивающей необходимые условия для обслуживания клиентов. Решение этих задач стало возможным благодаря жесткой централизации структуры управления Банком.
К 1996 году период гиперинфляции закончился, и экономическая ситуация в стране существенно изменилась. Основная задача Банком была решена: система Сбербанка России устояла и сохранила основу. Банк сформировал стабильную ресурсную базу, нарастил потенциал отделений и филиалов. Перед Банком встала задача эффективного управления привлекаемыми ресурсами. Принятая в 1996 году собранием акционеров Концепция развития Сбербанка России до 2000 года была нацелена на трансформацию в универсальный коммерческий банк, в частности, через развитие банковского обслуживания корпоративных клиентов с сохранением специализации и лидерства на рынке розничных услуг. Концепция подчеркивала приоритетность участия Банка в решении актуальных и сегодня общенациональных задач оздоровления денежно-кредитных отношений, развития отечественной экономики, участия в крупных государственных проектах, имеющих важное социальное значение.
В июле 2004 года журнал The Banker в третий раз подряд признал Сбербанк России крупнейшим банком Центральной и Восточной Европы. В рейтинге 1000 крупнейших банков мира за 2003 год Сбербанк России занимает 152 место (в 2002 году – 155 место). Кроме того, The Banker опубликовал результаты конкурса в номинации «Банк 2004 года в России», победителем которого признан Сбербанк России. Признание Сбербанка России лучшим банком нашей страны – это реальная оценка его ведущей роли в российской финансовой системе, подтверждение эффективности долгосрочной стратегии банка, нацеленной на создание универсального кредитного института мирового уровня.
По форме организации Сберегательный банк России представляет собой акционерное кредитное учреждение, осуществляющее деятельность на основе Устава (приказ ЦБ РФ от 21.03.1991 г.). Уставной капитал Сбербанка на 1.01. 2004 г. составлял 1050,1 млрд. руб.. акционерами Банка являются более 368 тыс. юридических и физических лиц. Крупнейшим акционером является Центральный Банк РФ, который владеет контрольным пакетом акций (54,6%). Структура акционеров Сбербанка на 1.01.2005 г. характеризуется следующими данными:
60% банковский сектор (включая ЦБ РФ);
18% инвестиционные компании;
11% юридические лица;
11% физические лица.
Деятельность Сбербанка регулируется и контролируется Собранием акционеров, а в промежутках между собраниями – Советом банка. Исполнительным органом Банка является Совет директоров, состоящий из Президента, 15-ти членов совета директоров и 4- х вице-президентов. Основным структурным элементом системы Сбербанка России выступают – отделения. Они могут иметь операционные отделы, филиалы, агентства. Возглавляются территориальные банка Сбербанка России - Председателями, назначенными президентом, а отделения банков – Управляющими, назначенными председателями. Все учреждения системы Сбербанка осуществляют свою деятельность в соответствии с положением о соответствующих подразделениях.
Многофилиальная сеть, включающая 17 территориальных банков, более 1000 отделений и более 19000 внутренних структурных подразделений, позволяет Сбербанку России предлагать на всей территории страны единый комплекс услуг как населению, так и корпоративным клиентам. На долю банка приходится свыше 40% активов банковской системы страны, около 65% рынка обслуживания сбережений населения, 20% остатков на банковских счетах юридических лиц, около 52% рынка кредитования населения, свыше 36% рынка кредитования корпоративных клиентов и порядка 22% рынка валютообменных операций.
Байкальский банк Сбербанка России обслуживает клиентов на территории Иркутской, Читинской областей, Республики Бурятия, Усть-Ордынского и Агинского автономных округов. Регион расположен в центре Азии, на основных транспортных магистралях, соединяющих Европу с Дальним Востоком России и странами Азиатско-Тихоокеанского региона. Его территория простирается на 1.5 млн. кв. км, что составляет почти 10% общей площади Российской Федерации. На долю региона приходится около 3% общероссийского объема промышленной и сельскохозяйственной продукции. На территории обслуживания банка проживает около 5 млн. человек.
Зона обслуживания Байкальского банка - крупный сельскохозяйственный регион, специализированный на тонкорунном овцеводстве, мясомолочном и мясном животноводстве, выращивании зерновых культур, картофеля и овощей.
Байкальский банк Сбербанка России, являясь, по существу, системообразующим банком региона, продолжает активно участвовать в реализации региональных социально-экономических программ и проектов, предоставляя широкий спектр услуг во всех направлениях - от кредитования до зарплатных проектов с использованием пластиковых карт.
Наиболее успешным направлением деятельности банка в реализации региональных социально-экономических программ и проектов является кредитование предприятий практически всех отраслей экономики. Актуальность задач обеспечения устойчивого роста экономики обусловливает кредитование реального сектора как важнейший приоритет банка.
Используя свои преимущества: разветвленную сеть подчиненных подразделений, интегрированную в единую расчетную сеть и позволяющую осуществлять платежи практически в любой точке России, Байкальский банк Сбербанка России уверенно занимает лидирующие позиции на рынке банковских услуг.
Проводимая банком работа по повышению качества обслуживания физических лиц позволяет, даже в условиях массированной рекламной компании со стороны других банков, занимать на данном сегменте рынка доминирующее положение – около 85% в общем объеме вкладов во всех коммерческих банках региона. Наряду с традиционными формами обслуживания населения, банк активно внедряет и развивает современные банковские технологии. Его доля на рынке пластиковых карт составляет более 50%.
Активно развиваются операции неторгового характера. Большинство структурных подразделений банка предлагает своим клиентам валютно- обменные операции. Наращиваются объемы проводимых операций с драгоценными металлами и монетами.
Итоги работы банка за 2005 год дают основание сделать оптимистический прогноз деятельности банка. Постоянно добиваясь улучшения качества работы с клиентами и сосредоточив усилия на увеличении объемов продаж продуктов и услуг физическим и юридическим лицам, Сбербанк России по итогам 2005 года намерен подтвердить экономические показатели, достигнутые в 2004 году.
Наращиванию темпов и объемов финансирования роста российской экономики подчинены инвестиционная и кредитная политика Байкальского банка Сбербанка России, занимающего лидирующее положение в области по сумме вложений в экономику, по максимальным размерам предоставленных кредитов на одного заемщика, по срокам, на которые выдаются кредиты. Стабильно увеличиваются масштабы кредитования: ссудная задолженность по кредитам, выданным Банком в рублях и иностранной валюте, составляет на 1.01.2006 г. 841,8 млрд. рублей (462,05 млрд. руб. на 1.01.2005г.), при этом удельный вес просроченной задолженности сократился до 1,6%.
В 2004 году для Банка произошло знаковое событие: совокупный объем кредитного портфеля превысил 1,5 трлн. руб. Примерно 15% всех кредитов приходится на долгосрочные инвестиционные проекты. Из 252 млрд. руб., выданных Банком в качестве долгосрочных кредитов, 38% приходится на промышленность, 27% - на телекоммуникации и связь, 15% - на транспорт, 7% - на сельское хозяйство, 13% - на прочие отрасли экономики.
Опережающими темпами развивается кредитование частных лиц, являющееся приоритетным направлением кредитной политики Банка. Общий объем кредитов, выданных гражданам в рублях и валюте, составил на 1.01.2006 г. 344,2 млрд. руб. (на 1.01. 2005 г. – 145,2 млрд. руб.).
Вклады физических лиц остаются основой ресурсной базы Байкальского банка Сбербанка России. На 1.01.2006 г. остаток вкладов физических лиц в банке достиг 1684,6 млрд. рублей (1322,8 млрд. руб. на 1.01.2005 г.), при этом Банк аккумулирует порядка 62% в совокупном остатке вкладов физических лиц во всех коммерческих банках страны. Это соответствует поставленной в Концепции развития банка до 2006 года сохранения лидирующего положения на рынке привлечения сбережений граждан.
К основным функциям Банка относятся:
мобилизация временно свободных денежных средств населения и предприятий;
размещение привлеченных средств в экономику и в операции с ценными бумагами;
кредитно-расчетной обслуживание предприятий и организаций;
кредитование потребительских нужд населения;
выпуск, покупка, продажа и хранение векселей, чеков, сертификатов и других ценных бумаг;
консультирование и предоставление экономической и финансовой информации;
оказание коммерческих услуг (факторинг, лизинг);
совершение валютных операций и международных расчетов;
учредительная функция.
Байкальский Банк Сбербанка России выполняет активные и пассивные операции. Пассивные операции отражают привлечение средств предприятий и населения, а активные – использование этих средств на кредитной основе. К пассивным операциям банка относятся операции: по приему и хранению вкладов населения и предприятий, выполнению расчетов граждан и предприятий по их финансовым обязательствам различного рода (платежи в бюджет, в пользу торговых, коммунальных, транспортных, общественных и иных организаций и учреждений); продажа и покупка государственных и иных ценных бумаг. Из годового отчета Банка следует, что доля средств привлеченных Сбербанком России в общем остатке средств, размещенных во всех коммерческих банках составила 77,9%.
Активные операции Сбербанка связаны с предоставлением кредитов банкам, организациям и населению в пределах имеющегося в его распоряжении ресурсов.
Также Банк осуществляет целевую подготовку руководителей всех уровней управления и специалистов, работающих на приоритетных направлениях банковского бизнеса: в области инвестиционного кредитования, проектного финансирования и др. действующая в Банке система повышения квалификации позволяет ежегодно обучать без отрыва от работы десятки тысяч сотрудников. Массовое освоение новых банковских услуг определяют приток в банк специалистов в области управления рисками, кредитования, банковских технологий, телекоммуникационных сетей.Селенгинское отделение СБ РФ №2434 (далее Банк) находится в г. Гусиноозерск, ул. Ленина, 52. Действует на основании Положения Сбербанка об отделении Байкальского Банка Сбербанка РФ.
Селенгинское ОСБ № 2434 расположено в г. Гусиноозерске Селенгинского района. Общая численность постоянного населения в районе 54 тыс. человек, из них экономически активное население составляет 31 тыс. чел., в том числе занятые — 17,8 тыс.чел., безработные — 7,2 тыс.чел., из них на учете в центре занятости стоит 1,1 тыс.человек
Клиентами отделения Сберегательного банка является 40,7 тыс. чел.
В районе зарегистрировано 12000 чел. пенсионеров, в том числе 310 чел. пенсионеры Минобороны. На выплате пенсии через ОСБ обслуживается 1946 чел, в том числе 1636 чел. — пенсионеры Минтруда, 310 чел. – пенсионеры силовых структур. Удельный вес пенсионеров обслуживающихся в отделении 16,22%.
2.2 Анализ ипотечного кредитования Селенгинского ОСБ № 2434 Байкальского Банка Сберегательного банка РФ и анализ выданных кредитов
Кредитная политика Банка осуществляется в соответствии с Правилами кредитования физических лиц за № 229-3-р от 30 мая 2003 г. (с учетом изменений № 229-3/3-р от 04.03.05г. и №229-3/3-р от 14.08.06). Согласно правилам особенности предоставления отдельных видов кредитов, оформления кредитной документации, объектов, условий и сроков кредитования устанавливаются дополнительно нормативными документами Сбербанка России.
Кредитование физических лиц осуществляется кредитным отделом Сбербанка в валюте Российской Федерации.
Кредитование физических лиц на условиях, отличных от условий, предусмотренных правилами, возможно только по решению Кредитного комитета Сбербанка России.
В территориальном банке ведется единая база данных о заемщиках и предоставленных территориальным банком и отделениями, организационно подчиненными территориальному банку, кредитах по форме и в объемах, утвержденных Кредитным комитетом территориального банка.
Кредиты предоставляются физическим лицам - гражданам Российской Федерации в возрасте от 18 лет при условии, что срок возврата кредита по договору наступает до исполнения заемщику 75 лет.
Кредиты предоставляются по кредитованию физических лиц:
- по месту регистрации заемщиков;
- по месту нахождения предприятия – работодателя заемщика, клиента Банка, по ходатайству этого предприятия и при условии предоставления им поручительства в обеспечение исполнения обязательств заемщика по кредитному договору.
Предоставление кредита не по месту регистрации заемщика осуществляется после получения от Банка по месту регистрации заемщика информации о наличии (либо отсутствии) задолженности по кредитам, кредитной истории с последующим его уведомлением о факте выдачи кредита.
Кредитование заемщика производится на основе:
- кредитного договора, предусматривающего единовременную выдачу кредита;
- договора об открытии невозобновляемой кредитной линии с установлением максимальной суммы кредита (лимита выдачи), которую сможет получить заемщик в течение обусловленного срока и при соблюдении определенных условий (устанавливаются иными нормативными документами по кредитованию физических лиц). Выдача кредита производится в пределах лимита выдачи, при этом погашенная часть кредита не увеличивает свободный лимит выдачи.
- генерального соглашения об открытии рамочной кредитной линии с установлением лимита задолженности, на основе которого заключаются отдельные кредитные договоры.
Выдача и погашение кредитов производится в пределах установленного лимита задолженности в течение всего срока действия генерального соглашения об открытии рамочной кредитной линии, при этом погашение ранее предоставленного кредита увеличивает свободный остаток лимита задолженности до первоначально установленного по генеральному соглашению.
Максимальный размер кредита для каждого заемщика определяется на основании оценки его платежеспособности и предоставленного обеспечения возврата кредита, а также с учетом его благонадежности.
Кредиты в сумме до 45 000 рублей (или эквивалента этой суммы в иностранной валюте) включительно предоставляются без обеспечения.
Обязательным условием предоставления кредитов в сумме, превышающей 45 000 рублей (или эквивалента этой суммы в иностранной валюте), является наличие обеспечения своевременного и полного исполнения обязательств Заемщиком.
В качестве обеспечения банк принимает:
поручительства граждан Российской Федерации, имеющих постоянный источник;
поручительства юридических лиц;
залог недвижимого имущества (в качестве единственного обеспечения не принимается, если другое не установлено иными нормативными документами Сбербанка России по кредитованию физических лиц);
залог незавершенного строительством недвижимого имущества (в качестве единственного обеспечения не принимается, если другое не установлено иными нормативными документами Сбербанка России по кредитованию физических лиц);
залог транспортных средств и иного имущества (в качестве единственного обеспечения не принимается, если иное не установлено другими нормативными документами Сбербанка России по кредитованию физических лиц);
залог мерных слитков драгоценных металлов с обязательным хранением закладываемого имущества в Банке;
залог эмиссионных и не эмиссионных ценных бумаг, предусмотренных Порядком № 1310-р /1/;
гарантии субъектов Российской Федерации или муниципальных образований.
Необходимо проанализировать кредитный портфель в целом для определения доли ипотечного кредитования в структуре кредитов Сберегательного Банка.
Прежде, чем проанализировать динамику кредитных операций проведём анализ активов отделения. Чистые активы отделения на 1.01.2005 составили - 515200 тыс. руб., за прошедший год активы отделения увеличились на 78560 тыс. руб., в том числе: на 84780 увеличились работающие активы отделения, на 6220 тыс. руб. сократились неработающие активы отделения. Работающие активы отделения на 1.01.2005 составили - 463680 тыс. руб., или 90 % от чистых активов отделения.
В течение 2005 года в структуре работающих активов произошли следующие изменения: доля ссудной задолженности уменьшилась с 20 % на начало года –78200 тыс. руб. до 18 % на конец года 84500 тыс. руб. Доля свободных кредитных ресурсов увеличилась с 48% на начало года до 51% на конец года. Общая ссудная задолженность (с учетом просроченной задолженности) на 1.01.2004 составила - 84754 тыс. руб., в том числе просроченная задолженность составила 253 тыс. руб.
На 1.01.2005 средневзвешенная ставка по всей ссудной задолженности составила - 34,9 %, в том числе: по ссудной задолженности юридических лиц – 34,4 %, по ссудной задолженности физических лиц – 26,9 % ( в табл. 2.1)
Необходимо рассмотреть данные, касающиеся количественной классификации ссуд, их темпы роста.
Таблица 2.1
Структура кредитного портфеля в юридическом аспекте, по имущественно-правовому статусу заемщиков
| Год | Население | ПБОЮЛ | Юр. лица |
| 2003 | 20 | 21 | 59 |
| 2004 | 22 | 22 | 56 |
| 2005 | 33 | 30 | 37 |
Таблица 2.2
Отчет о выданных ссудах за 2005 г. в разрезе объектов кредитования
| Тип ссуды | Доля, % | Количество лицевых счетов |
| Физ. лица | ||
| На покупку жилья | 14 | 420 |
| Неотложные нужды | 19 | 1340 |
| Итого: | 33% | 1760 |
| Предприниматели без образования юр. лица | 30 | 1760 |
| Итого по физическим лицам | 63% | 3520 |
| Ссуды организациям | 37 | 16 |
| Всего: | 100% | 3536 |
В динамике с 2003 по 2005 г. доля кредитов населения постепенно возрастает. В абсолютном выражении на начало 2003 г кредиторская задолженность населения составляла 76600 тыс. руб., на начало 2004 г. – 78200 тыс. руб., на начало 2005 г. – 84500 тыс. руб.
За 2005 год ссудная задолженность населения увеличилась на 6300 тыс. руб. Тем не менее, рост кредитования населения не достаточно велик т.к. свободные кредитные ресурсы банка стабильны в динамике и составляют 48-51 %.
Положительным моментом в качественном изменении ссудной задолженности на 1.01.2005 г. является сбалансированность ссудной задолженности по категориям заемщиков.
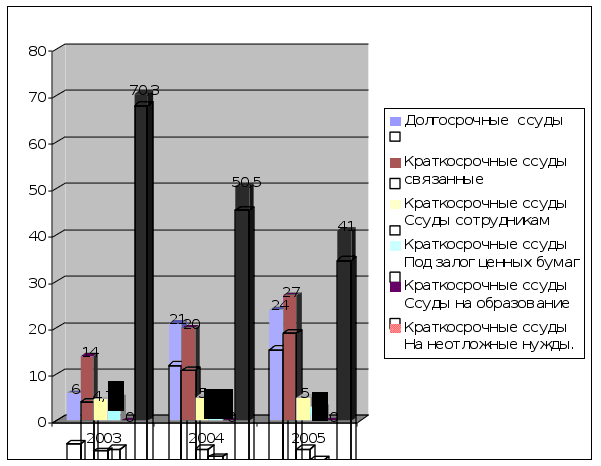 На
рисунке 2.1. показана
структура
потребительских
ссуд.
Рис. 2.1. Структура ссуд СБ РФ за 2003 –2005 гг. (%)
Таблица 2.3
Структура ссуд в абсолютных величинах (тыс. руб.)
| Долгосрочные ссуды | Краткосрочные ссуды | |||||
| связанные | Ссуды сотрудникам | Под залог ценных бумаг | Ссуды на образование | На неотложные нужды. | ||
| 2003 | 4596 | 10724 | 3600 | 3830 | 0 | 53850 |
| 2004 | 16422 | 15640 | 3910 | 2737 | 0 | 39491 |
| 2005 | 20280 | 22815 | 42250 | 2535 | 0 | 34645 |
Анализируя структуру ссудной задолженности на 2005 год, видно, что большую часть ссуд составляют кредиты на неотложные нужды, кредиты на образование населением не востребованы (в табл. 2.3)
В динамике отмечается рост долгосрочных ссуд и ссуд, выданных на приобретение товаров (связанное кредитование). Это связано с ростом покупательской способности, с ростом и стабильностью платежеспособности населения. Отрицательная динамика со стороны ссуд под залог ценных бумаг обусловлена жесткими требованиями Сбербанка к принимаемым под залог ценным бумагам. В структуре ссудной задолженности по срокам погашения произошли следующие изменения: доля краткосрочных кредитов (до года) сократилась с 79 % от всей ссудной задолженности на начало года до 76 % от ссудной задолженности на конец года. Доля долгосрочных кредитов увеличилась с 21 % на начало года до 24 % на конец года, в абсолютном выражении сумма долгосрочных кредитов увеличилась в 1,24 раза.
Рассмотрим анализ структуры и оборачиваемости портфеля в разрезе объектов кредитования.
Таблица 2.4
Оборачиваемость кредитов в портфеле за 2005 г.
| Тип заемщиков |
Погашено тыс. руб. |
Сумма погашения в среднем за день тыс. руб. |
Среднегодовой остаток ссудной задолженности тыс. руб |
Оборачиваемость кредитов (в днях) |
| Физические лица | 1498 | 973 | 237,32 | 4,10 |
| приобретение жилья | 222 | 0,61 | 201 | 329,51 |
| неотложные нужды | 1043 | 2,86 | 591 | 206,64 |
| ПБОЮЛ | 233 | 0,64 | 181 | 282,81 |
| Юридические лица | 469 | 1,28 | 276 | 215,63 |
| ВСЕГО: | 1 967 | 5,39 | 1 249 | 231,73 |
Среднегодовой остаток ссудной задолженности рассчитывался по формуле средне хронологической.
Данные табл. 2.4 свидетельствуют о том, что основу кредитного портфеля Банка в 2005 году составляли кредиты, выданные физическим лицам на неотложные нужды: на них приходится 53% погашенных за 2005 г. сумм, 53,1% ежедневного погашения этих сумм, 77,9% суммы остатка среднегодовой задолженности.
Такой вывод отличается от анализа структуры кредитного портфеля, где удельный вес сумм кредитов физических лиц, частных предпринимателей и предприятий практически одинаков. Это обусловлено тем, что данные структуры кредитного портфеля представлены в абсолютных величинах по остаткам на начало и конец года, и не учтен такой показатель как оборачиваемость. Кредиты физическим лицам характеризовались наибольшей оборачиваемостью (6,9 месяца) по сравнению с кредитами, выданными другим категориям заемщиков. Эта величина превышает показатели оборачиваемости остальных видов кредитов примерно в два раза, рассмотрим оборачиваемость кредитов населению в портфеле за 2005г.
Таблица 2.5
Оборачиваемость кредитов населению в портфеле за 2005 г.
| Тип заемщиков | Погашено тыс руб. |
Сумма погашения в среднем за день тыс.руб. |
Средне годовой остаток ссудной задолженности тыс.руб. | Оборачиваемость кредитов (в днях) |
| Физические лица | 11 609 | 31,8 | 2192 | 68,93 |
| темп роста, % | 774,97 | 775,61 | 225,28 | 29,05 |
| приобретение жилья | 1046 | 2,87 | 182 | 63,41 |
| темп роста,% | 471,17 | 470,49 | 90,55 | 19,24 |
|
неотложные нужды |
11421 | 31,29 | 414 | 13,23 |
| темп роста, % | 1095,0 | 1094,06 | 70,05 | 6,4 |
Из табл. 2.5 видно, что в 2005 году сумма погашенной задолженности и соответственно, сумма погашения в среднем за день увеличилась примерно в 7,5 раз. Среднегодовой остаток ссудной задолженности увеличился всего в 2,5 раза, а оборачиваемость уменьшилась с 231 до 80 дней.
В ситуации с заёмщиками - физическими лицами видим, что темпы роста погашения, сумма погашения за день, среднегодового остатка ссудной задолженности и оборачиваемости примерно соответствуют показателям портфеля в целом по банку.
Таким образом, на основе данных кредитного портфеля Отделения №2434 следует отметить, что основу портфеля кредитов составляют все виды ссуд практически в равных долях.
Кредиты физическим лицам характеризуются наибольшей оборачиваемостью по сравнению с кредитами, выданными другим категориям заемщиков. В динамике с 2003 по 2005 г. доля кредитов населения постепенно возрастает. Это связано с ростом покупательской способности, с ростом и стабильностью платежеспособности населения. Тем не менее, рост кредитования населения не достаточно велик. Свободные кредитные ресурсы банка стабильны, и в динамике составляют 48 - 51% Надо отметить, что в динамике удельный вес невозвращенных ссуд с 2003 по 2005 год сократился с 1 до 0,3% от выданных кредитов, а свободные кредитные ресурсы Сберегательного банка составляют 51%. Кредитная политика банка имеет большой потенциал.
На сегодняшний день в Банке действует две программы ипотечного кредитования:
1. Кредиты на приобретение недвижимости
Кредитование физических лиц на приобретение, строительство, реконструкцию, ремонт других объектов недвижимости, построенных или строящихся без участия кредитных средств Сбербанка России или его филиалов
Общие условия предоставления кредита на недвижимость:
Кредиты предоставляются в рублях и иностранной валюте.
Процентные ставки по кредиту:
в рублях - 18 %; а с 14.08.06 16%;
в долларах США - 11 %;
в евро - 11 %
Кредиты предоставляются на срок от 5 до 20 лет.
Выдача кредита осуществляется:
на приобретение объекта недвижимости – единовременно;
на строительство (в т.ч. на долевое участие в строительстве), реконструкцию, ремонт (в т.ч. на проведение отделочных работ) объекта недвижимости в зависимости от порядка оплаты - единовременно или частями.
Максимальная сумма кредита для каждого заемщика определяется исходя из оценки платежеспособности заемщика, представленного обеспечения, покупной (сметной/инвестиционной) стоимости объекта недвижимости либо сметной стоимости работ по реконструкции, ремонту (отделке) объекта недвижимости.
Банк вправе принимать в расчет платежеспособности заемщика дополнительно к его доходу по основному месту работы один из следующих видов доходов:
доходы, полученные им по другому месту работы, если срок трудового договора (гражданско-правового договора) превышает 1 год, при условии подтверждения указанных доходов и произведенных удержаний соответствующей справкой;
доходы, полученные им от занятий частной практикой, либо иные источники доходов, разрешенные законодательством, подтвержденные налоговой декларацией с отметкой налогового органа;
доход супруги(а) заемщика по одному месту работы;
сумму пенсии, досрочно назначенную по старости или за выслугу лет и получаемую заемщиком, не достигшим пенсионного возраста, установленного законодательством (55 лет –для женщин, 60 лет – для мужчин), на период до достижения им пенсионного возраста.
По желанию заемщика может быть предоставлена отсрочка в погашении основного долга на период строительства, реконструкции Объекта недвижимости, но не более, чем на 2 года.
Отсрочка по уплате процентов не предоставляется.
Кредиты на недвижимость предоставляются:
по месту регистрации заемщика;
по месту нахождения предприятия – работодателя заемщика, клиента Банка по ходатайству этого предприятия, и при условии предоставления им поручительства в обеспечение обязательств заемщика по кредитному договору;
по месту нахождения приобретаемого, строящегося, реконструируемого, ремонтируемого объекта недвижимости.
Кредиты на недвижимость предоставляются как наличными деньгами, так и в безналичном порядке.
Максимальный размер кредита для каждого заемщика определяется на основании оценки его платежеспособности и предоставленного обеспечения возврата кредита, но не может превышать 70% стоимости объекта недвижимости (покупной/ инвестиционной/сметной) либо сметной стоимости ремонтных (отделочных) работ.
Оставшуюся часть стоимости объекта недвижимости (сметной стоимости ремонтных (отделочных) работ) заемщик оплачивает за счет собственных средств до получения кредита (первой части кредита).
Обязательным условием предоставления кредита является наличие обеспечения своевременного и полного исполнения обязательств заемщиком.
В качестве основного обеспечения банк принимает:
поручительства граждан Российской Федерации, имеющих постоянный источник дохода (на поручителей распространяется возрастной ценз, установленный для заемщика);
поручительства юридических лиц;
залог недвижимого имущества (в качестве единственного обеспечения не принимается);
залог транспортных средств и иного имущества (в качестве единственного обеспечения не принимается);
залог мерных слитков драгоценных металлов с обязательным хранением закладываемого имущества в банке;
залог ценных бумаг Сбербанка России и государственных ценных бумаг;
залог ценных бумаг корпоративных эмитентов в пределах установленных на них лимитов риска;
гарантии субъектов Российской Федерации или муниципальных образований.
Оценочная стоимость недвижимого имущества, передаваемого в залог, банком не корректируется.
Для получения кредита на недвижимость заемщик, помимо стандартного пакета документов, предоставляет в банк документы, подтверждающие:
покупную или сметную/инвестиционную стоимость объекта недвижимости, сметную стоимость работ по реконструкции, ремонту (отделке) объекта недвижимости (предварительный договор купли–продажи объекта недвижимости, договор купли–продажи с отсрочкой платежа, договор об инвестировании строительства, договор о проведении ремонтных (отделочных) работ, сведения из проектно-сметной документации, справка БТИ и т.п.);
наличие разрешения государственных органов на строительство, согласованную в установленном порядке проектно-сметную документацию (для индивидуального строительства объекта недвижимости);
право собственности, долгосрочной аренды и т.п. на земельный участок, на котором будет вестись (ведется) строительство или реконструкция объекта недвижимости (для индивидуального строительства объекта недвижимости).
Срок рассмотрения документов и принятия решения о выдаче кредита на недвижимость не должен превышать 18 рабочих дней от даты предоставления Заемщиком полного пакета документов до даты принятия решения.
При принятии Банком в обеспечение по кредитному договору только поручительств физических лиц (без другого обеспечения), необходимо предоставление не менее 2-х поручительств).
2. Ипотечные кредиты
Кредитование физических лиц на приобретение объектов недвижимости, построенных или строящихся с участием кредитных средств Сбербанка России или его филиалов (Ипотечные кредиты)
Общие условия предоставления ипотечного кредита:
Кредиты предоставляются в рублях и иностранной валюте.
Процентные ставки по кредиту:
в рублях - 18 %; а с 14.08.06 16%;
в долларах США - 11 %;
в евро - 11 %
Кредиты предоставляются на срок от 5 до 20 лет.
Выдача кредита осуществляется:
на приобретение объекта недвижимости – единовременно;
на строительство (в т.ч. на долевое участие в строительстве), реконструкцию, ремонт (в т.ч. на проведение отделочных работ) объекта недвижимости в зависимости от порядка оплаты - единовременно или частями.
Максимальная сумма