Сущность реализации ипотечного кредитования
Банк вправе принимать в расчет платежеспособности заемщика дополнительно к его доходу по основному месту работы один из следующих видов доходов:
доходы, полученные им по другому месту работы, если срок трудового договора (гражданско-правового договора) превышает 1 год, при условии подтверждения указанных доходов и произведенных удержаний соответствующей справкой;
доходы, полученные им от занятий частной практикой, либо иные источники доходов, разрешенные законодательством, подтвержденные налоговой декларацией с отметкой налогового органа;
доход супруги(а) заемщика по одному месту работы;
сумму пенсии, досрочно назначенную по старости или за выслугу лет и получаемую заемщиком, не достигшим пенсионного возраста, установленного законодательством (55 лет –для женщин, 60 лет – для мужчин), на период до достижения им пенсионного возраста.
По желанию заемщика может быть предоставлена отсрочка в погашении основного долга на период строительства, реконструкции объекта недвижимости, но не более, чем на 2 года.
Отсрочка по уплате процентов не предоставляется.
Ипотечные кредиты выдаются по месту нахождения объекта недвижимости банком, заключившим договор о сотрудничестве с застройщиком, либо получившим полномочия на их выдачу.
Информацию по данному вопросу можно получить у застройщика или риэлтера, которые в соответствии с договором о сотрудничестве обязаны размещать в своих офисах рекламную информацию об услугах Сбербанка России по кредитованию физических лиц на приобретение объектов недвижимости.
Кредит предоставляется в безналичном порядке путем зачисления суммы кредита на счет заемщика по вкладу, действующему в режиме до востребования, с последующим перечислением денежных средств по распоряжению заемщика на банковский счет застройщика.
Максимальный размер ипотечного кредита не может превышать 90% покупной (инвестиционной) стоимости жилья.
Оставшуюся часть стоимости жилья заемщик оплачивает за счет собственных средств до получения кредита (первой части кредита).
Для получения ипотечного кредита заемщик, помимо стандартного пакета документов, предоставляет в банк подтверждение застройщика (риэлтера) о резервировании заемщику приобретаемого объекта недвижимости с указанием его адреса и стоимости.
В обеспечение исполнения обязательств заемщика по кредиту на приобретение объекта недвижимости банк принимает:
залог приобретаемого объекта недвижимости;
поручительство совершеннолетних членов семьи заемщика (супруга/ги, детей, родителей супругов), которых заемщик предполагает зарегистрировать по месту постоянного проживания в приобретаемом объекте недвижимости.
В обеспечение исполнения обязательств заемщика по кредиту на строительство объекта недвижимости банк принимает:
залог имущественных прав заемщика по договору об инвестировании строительства;
поручительство застройщика (на случай расторжения договора об инвестировании строительства) – оформляется в качестве дополнительного обеспечения на период строительства;
залог объекта недвижимости – оформляется после завершения строительства и оформления права собственности на него;
поручительства совершеннолетних членов семьи заемщика (супруга/ги, детей, родителей супругов), которых заемщик предполагает зарегистрировать по месту постоянного проживания после завершения строительства Объекта недвижимости.
Оценочная стоимость передаваемых в залог объекта недвижимости и имущественных прав заемщика по договору об инвестировании строительства определяется банком исходя из покупной (инвестиционной) стоимости объекта недвижимости.
3. Кредит «Молодая семья» является одной из ипотечных программ Банка.
Молодая семья – это семья, в которой хотя бы один из супругов не достиг 30-ти летнего возраста;
неполная семья (семья с одним родителем и ребенком/детьми), в которой мать или отец не достигли 30-ти летнего возраста.
Цель предоставления кредита:
на приобретение/строительство объекта недвижимости.
Объект недвижимости: квартира, комната, жилой дом, земельный участок с построенным/строящимся жилым домом или приобретаемый с целью строительства на нем жилого дома, расположенные на территории Российской Федерации.
Кредит предоставляется:
по месту регистрации членов молодой семьи или их родителей;
по месту нахождения приобретаемого/строящегося объекта недвижимости;
по месту нахождения предприятия – работодателя заемщика, клиента банка, готового предоставить поручительство по кредитному договору своего сотрудника.
Базовый срок кредитования до 20-ти лет.
По желанию молодой семьи банком предоставляются отсрочки в погашении основного долга на общий срок не более 5 лет (с увеличением срока кредитования):
на период строительства объекта недвижимости (не более чем на два года);
при рождении ребенка (детей) в период действия кредитного договора (до достижения ребенком (детьми) возраста трех лет).
Отсрочка по уплате процентов не предоставляется.
Кредиты предоставляются в рублях, долларах США и евро.
Ставки процента:
16% годовых по кредитам в рублях
11% годовых по кредитам в долларах США
11% годовых по кредитам в евро
Максимальный размер кредита:
для молодой семьи с ребенком (детьми) - до 90% покупной (инвестиционной/сметной) стоимости объекта недвижимости;
для молодой семьи без детей – до 70% покупной (инвестиционной/сметной) стоимости объекта недвижимости.
Оставшуюся часть стоимости объекта недвижимости молодая семья оплачивает за счет собственных средств.
Максимальная сумма кредита определяется исходя из оценки платежеспособности заемщика (или суммарной платежеспособности семьи), с учетом имеющихся обязательств перед банком, а также представленного обеспечения, стоимости объекта недвижимости.
Погашение основного долга и уплата процентов производится ежемесячно начиная с 1-го числа месяца, следующего за месяцем получения кредита или его первой части.
Уплата процентов производится одновременно с погашением кредита.
Возможно установление на период строительства и/или при рождении ребенка (детей) отсрочки погашения основного долга с увеличением срока кредитования (максимально до 20 лет).
Возможно досрочное погашение кредита.
Банком принимаются виды обеспечения, предусмотренные по кредиту на недвижимость.
Вид обеспечения определяется в каждом случае индивидуально по согласованию сторон.
Срок принятия решения о выдаче кредита «Молодая семья» – не более 18 рабочих дней от даты предоставления заемщиком полного пакета документов.
Для получения кредита молодая семья предоставляет в банк свидетельство о браке (это требование не распространяется на неполную семью) и, при наличии ребёнка, свидетельство о рождении ребенка, а также пакет документов, предусмотренный по «Кредиту на недвижимость».
Динамика выданных ипотечных кредитов показывает следующие данные (табл. 2.6):
Таблица 2.6
Анализ и динамика выданных ипотечных кредитов Банка
| Вид кредита | На 1.01.2003, тыс. руб. | На 1.01.2004, тыс. руб. | На 1.01.2005, тыс. руб. | Коэффициент изм. (2005 к 2003), |
| Ипотечные кредиты | 365,9 | 598,3 | 1087,6 | 2,9 |
| Кредиты на приобретение недвижимости | 98,6 | 125,7 | 569,3 | 5,7 |
| Кредит «Молодая семья» | 78,3 | 56,4 | 93,5 | 1,2 |
| Итого | 542,8 | 780,4 | 1750,4 | 3,2 |
Анализируя предоставленные кредиты можно отметить общее увеличение сумм кредитов в 3 раза, чему способствовало возрастание доли ипотечного кредитования в 2,9 раза, также произошло увеличение доли кредитов на приобретение недвижимости в 5,7 раза, а также все больше молодых семей предпочитают воспользоваться услугами Банка для приобретения недвижимости, благодаря льготным условиям.
В табл. 2.7 рассчитан удельный вес ипотечных кредитов банка по годам.
Таблица 2.7
Удельный вес ипотечных кредитов Банка (Отделение №2434)
| На 1.01.2003, % | На 1.01.2004, % | На 1.01.2005, % | |
| Ипотечные кредиты | 67,4 | 76,67 | 62,13 |
| Кредиты на приобретение недвижимости | 18,2 | 16,11 | 32,52 |
| Кредит «Молодая семья» | 14,4 | 7,23 | 5,34 |
| Итого | 100 | 100 | 100 |
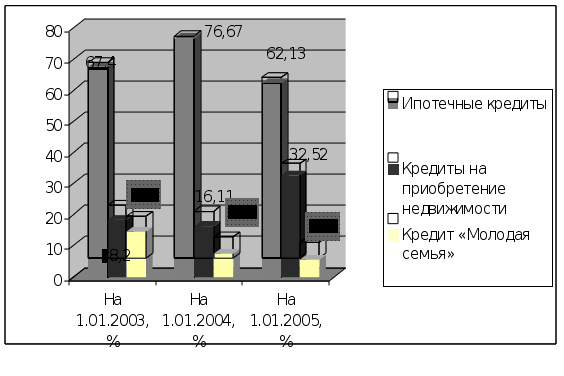 Рис.2.2.
Удельный вес
ипотечных
кредитов Банка
Анализируя удельный вес можно заметить увеличение удельного веса кредитов на приобретение недвижимости и это служит хорошим показателем деятельности банка, т.к. ипотечное кредитование является наименее рискованным и имеет хорошую доходность.
На рис. 2.2. приведен удельный вес всех видов ипотечного кредитования Банка за период с 2003 по 2005 гг.
Таблица 2.8
Максимальная сумма возможного кредита при среднем доходе семьи, состоящей из трех человек сроком на 20 лет, руб.
| Сумма ежемесячного платежа | Ставка процента по ипотечному кредиту, % | |
| 15% | 16% | |
| 4321 | 328148 | 279982 |
| 2811 | 213473 | 182140 |
D= R * 1-(1+i)^-N/ i= R*a,
i – месячная ставка по кредиту;
D – сумма кредита;
N – общее число платежей;
R – месячная сумма взноса.
D15%= 4321*1-(1+0,0125)^-240/0,0125=328146 руб.
D15%= 2811*1-(1+0,0125)^-240/0,0125=213473 руб.
D16%= 4321*1-(1+0,015)^-240/0,015=279982 руб.
D16%=2811*1-(1+0,015)^-240/0,015=182140 руб.
В таблице были рассмотрены процентные ставки по кредитам, выдаваемым Сбербанком и ОАО “Ипотечная корпорация РБ”.
Таким образом, семья из трех человек со средними доходами (12346 руб.) благодаря собственным сбережениям 213516 руб. и с помощью кредита (ежемесячный платеж – 4811 руб., ставка процента – 15% годовых) может приобрести квартиру стоимостью 213516+328146=541662 руб., т.е. это стоимость однокомнатной квартиры.
В соответствии с полученным результатом можно сделать вывод, что сумма ипотечного кредита существенно меньше суммы, необходимой для покупки квартиры и составляет 76%.
2.3 Анализ финансового состояния Селенгинского ОСБ за период 2003 по 2005 год и этапы предоставления ипотечного кредита
Селенгинское ОСБ 2434 расположено в г. Гусиноозерске Селенгинского района. Общая численность постоянного населения в районе 53,5 тыс. человек, из них экономически активное население составляет 30,1 тыс.чел., в том числе занятые – 23,5 .тыс.чел., безработные – 6,9 тыс.чел. Клиентами отделения Сберегательного банка является 39,5 тыс.чел.
В районе зарегистрировано 12050 чел. пенсионеров, в том числе 320 чел. пенсионеры Минобороны. На выплате пенсии через ОСБ обслуживается 1552 чел, в том числе 1229 чел. -пенсионеры Минтруда, 320 чел. - пенсионеры силовых структур. Удельный вес пенсионеров обслуживающихся в отделении 10,40%.
На 01.01.2004 года в районе зарегистрировано 248 юридических лиц и 286 индивидуальнъгх предпринимателей (ИП). Клиентами отделения является 126 юр. лиц 186 ИП.
На выплату заработной платы через отделение заключены договора с 15 организациями. Заработная плата зачисляется во вклады 1650 чел.
По итогам работы Селенгинского ОСБ 2434 за 2003 год отделение получило чистою прибыль в размере 28915 тыс.руб., при плановом задании 15977 тыс. руб., факт составил 156% выполнения. В сравнении с 2003 г. чистая прибыль увеличилась в 4,8 раза.
Сумма чистой прибыли на одного работника составила 590 тыс.руб.
Рентабельность чистых активов отделения за 2003 год составила 8,6% против 3,9% за 2002 год. Коэффициент эффективного использования привлеченных ресурсов 99,4%, внутренняя стоимость банковских услуг 3,6%.
В доходах отделения 65,3% занимают процентные доходы и 31,7% -непроцентные доходы, тогда как за аналогичный период 2002 года процентные составляли 51,63% и 48,37% - непроцентные:
Таблица 2.9
| Всего доходов | Процентные доходы | Непроцентные доходы | |
| На 01.01.2003 г. | 30035 | 1569 | 14345 |
| На 01.01.2004 г. | 38052 | 19356 | 18696 |
По сравнению с 2002 годом в текущем году структура доходов существенно изменилась. Если в 2002 г. удельный вес в доходах от кредитования населения составлял 35,48%, то в 2003 г. составил 56,55%. В 2003 году отделение разместило все свои ресурсы в кредитование населения, соответственно уменьшился удельный вес доходов от размещения в эти ценные бумаги с 3,30% и 9,16% до 0,37% и 0,86%.
Наибольшая -доля доходов состоит из доходов от кредитования - 66,55%. Установлен РВПС - 23,48%, полученная комиссия - 9,94%.
Следует отметить активную работу по предоставлению банковских кредитов населению, так комиссия от предоставленных услуг населению за 2003 г. составила 8560 тыс. руб. по сравнению с 2002г. - 4574 тыс. руб., т.е. темп роста составил 156,73%.
Так же изменилась структура расходов, если в 2002 году удельный вес процентов по вкладам составлял – 18,94%, а за СКР 4,02%, то в 2003 году, удельный вес процентов по вкладам составил 7,5%, тогда как расходы за СКР 16,24%. Это объясняется тем, что в отделении недостаточно привлеченных средств от населения и юридических лиц, в связи с этим возникает необходимость в привлечении свободных кредитных ресурсов (СКР) от других вкладчиков
В связи с увеличением кредитного портфеля значительно увеличилась доля в расходах по РВПС с 32,7% до 43,76%.
Так доля процентных расходов составляет 26,96%, непроцентных расходов в 73,04%.
Таблица 2.10
| Всего расходов | Процентные расходы | Непроцентные расходы | |
| На 01.01.2003 г. | 28706 | 8358 | 20348 |
| На 01.01.2004 г. | 31968 | 7979 | 23989 |
Анализируя расходы отделения за 2003 год, следует отметить, что они увеличились по сравнению с 2002 годом в 2,04 раза. Так отделение значительно увеличило кредитный портфель, соответственно увеличились расходы по привлечению резерва (РВПС) в 2,67 раз и возникла необходимость в привлечении тех которые повлияли на увеличение расходов с 1368 тыс.руб. до 11901
По состоянию на 01.01.2004г. работающие активы составили 402603 тыс. руб. Темп роста за 12 месяца составил 241,02%. При плане в 284472 тыс. руб. факт выполнения работающих активов 155,48%. Наибольший удельный вес в работающих активах составляют кредиты населению - 90,6%, кредиты юридическим лицам и ИП - 4,45%, удельный вес СКР - 3,9%.
За 168% выполнен план по формированию кредитного портфеля от населения. Но если рассматривать кредитный портфель в его структуре, то план по кредитованию юридических лиц выполнен только на 92,1%, т.е. при плане 14500 тыс. руб факт составил 13437 тыс.руб. При выполнении плана по формированию кредитного портфеля основную роль сыграло кредитование населения, так при плане 240000 тыс. руб, факт составил 415095 тыс.руб., т.е. 72,96 % выполнения. Кредитный портфель за 12 месяцев увеличился в 2,68 раза.
Просроченная задолженность на 01.01,2004 года по физическим лицам составила 2903 тыс.руб., удельный вес в кредитном портфеле 0,76%, при рекомендованном 0,17%. В течение года просроченная задолженность увеличилась с 98 тыс.руб. до 2903 тыс.руб., т.е. в 33,7 раза, тогда как кредитный портфель от населения увеличился всего в 2,7 раза.
Не выполнен план по привлечению денежных средств физических лиц: при плане 142258 тыс. руб. факт составил 122455 тыс. руб. , т.е. 86,08 % выполнения. Привлечение средств юридических лиц и индивидуальных предпринимателей выполнен только на 79,47% при плане 15481 тыс. руб. факт составил 12303 тыс. руб.
Анализируя структуру привлеченных средств физических лиц, можно отметить, что выполнен план только по следующим показателям: привлечение денежных средств во вклады в иностранной валюте (выполнение на 102,4%) и привлечение денежных средств в сберегательные сертификаты (выполнение на 10,38%).
Таблица 2.11
| № филиала | План на 01.01.2004 | Факт на 01.01.2004 | % выполнения |
| №05 | 7000 | 8360 | 119,2% |
| №016 | 460 | 530 | 115,2% |
| №020 | 2240 | 2500 | 111,6% |
| Оперчасть | 98000 | 80000 | 81,6% |
Таблица 2.12
Привлечение пенсионеров: (чел.)
| № филиала | Факт на 01.01.04 | Прилив за год | Уд. вес в отделении |
| №05 | 14 | 3 | 1,2% |
| №016 | 56 | 2 | 4,5% |
| №020 | 30 | 8 | 2,6% |
| Оперчасть | 1050 | 60 | 89,2% |
Анализируя работу по выполнению плановых заданий в разрезе по итогам, следует отметить, что не выполнен план по привлечению средств населения во вклады по операционной части.
Удельный вес каждого филиала по прежнему остается низким.
Таблица 2.13
| № филиала | Получ. комисс.За 2003 г. | Удельный вес в ком. по отделению |
| №05 | 12,5 | 0,1% |
| №016 | 190 | 1,9% |
| №020 | 42,5 | 0,4% |
| Оперчасть | 5145 | 51,5% |
В целом по отделению комиссия от населения получена в сумме 9990 тыс. руб. В структуре полученной комиссии от населения не составляет план по комиссии от расчетно – кассового обслуживания населения, процент выполнения составил 89,45%.
Таблица 2.14
На 01.01.2005 г. Рентабельность филиалов составила:
| № филиала | Рентабельность |
| №05 | 246,69% |
| №016 | 3,78% |
| №020 | 8,7% |
| Оперчасть | 169,6% |
Стоимость привлеченных ресурсов за 12 месяцев составил:
оперативная часть 4,13% в валюте РФ и 3,59% в иностранной валюте;
2434/05 - 2,60%;
2434/016 - 3,05%;
2434/020 - 5,98%.
Анализируя расходы по ФОТ в частности на премирование работников отделения, следует отметить, что при чистой прибыли (с учетом расчета без премирования) 25267 тыс. руб. (расходы по премии составили 3004 тыс. руб. с отчислениями), при нормативе 25% от чистой прибыли норматив на премирование составил 6980 тыс. руб., экономия на премирование за 12 месяцев составила 5640 тыс. руб.
ЗАКЛЮЧЕНИЕ
Сложившееся финансовое состояние на 01.01.2004г. в отделении следует отметить удовлетворительным, и принять к сведению следующие предложения:
Направить основную работу отделения, в частности: инспектора безопасности, старшего юриста и инспекторов по кредитованию на уменьшение просроченной задолженности;
Активизировать работу с юридическими лицами и индивидуальными предпринимателями. Находить оптимальные методы подхода к клиентам для повышения качества обслуживания. Добиться увеличения среднедневных остатков, так и увеличения объемов полученной комиссии от клиентов.
Анализ финансового состояния Селенгинского ОСБ № 2434
за 12 месяцев 2004 года.
На 01.01.2005 года в районе зарегистрировано 236 юридических лиц и 294 индивидуальнъгх предпринимателей (ИП). Клиентами отделения является 126 юр. лиц 186 ИП.
На выплату заработной платы через отделение заключены договора с 17 организациями. Заработная плата зачисляется во вклады 1654 чел.
По итогам работы Селенгинского ОСБ 2434 за 2004 год отделение получило чистою прибыль в размере 32712 тыс.руб., при плановом задании 18799 тыс. руб., факт составил 174% выполнения. В сравнении с 2003 г. чистая прибыль увеличилась в 5,4 раза.
Сумма чистой прибыли на одного работника составила 668 тыс.руб.
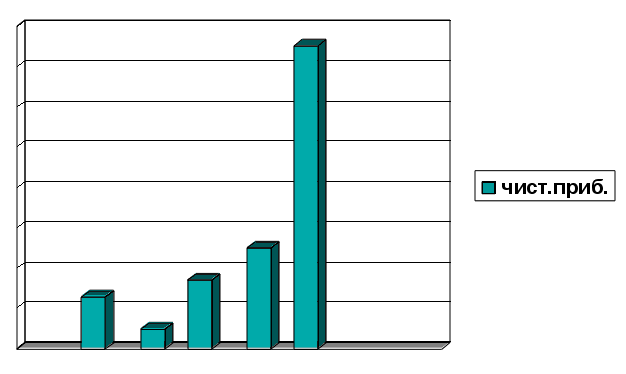
Рис. 2.3. Динамика полученной чистой прибыли за 2004г
Рентабельность чистых активов отделения за 2004 год составила 9,2% против 4,7% за 2003 год. Коэффициент эффективного использования привлеченных ресурсов 99,4%, внутренняя стоимость банковских услуг 3,6%.
В доходах отделения 60,3% занимают процентные доходы и 39,7% -непроцентные доходы, тогда как за аналогичный период 2003 года процентные составляли 50,87% и 49,13% - непроцентные:
Таблица 2.15
| Всего доходов | Процентные доходы | Непроцентные доходы | |
| На 01.01.2004 г. | 38052 | 19356 | 18696 |
| На 01.01.2005 г. | 97961 | 59066 | 38895 |
По сравнению с 2003 годом в текущем году структура доходов существенно изменилась. Если в 2003 г. Удельный вес в доходах от кредитования населения составлял 35,48%, то в 2004 г. Составил 56,55%. В 2004 году отделение разместило все свои ресурсы в кредитование населения, соответственно уменьшился удельный вес доходов от размещения в эти ценные бумаги с 3,30% и 9,16% до 0,37% и 0,86%.
Наибольшая –доля доходов состоит из доходов от кредитования – 56,55%. Установлен РВПС – 25,48%, полученная комиссия – 9,91%.
Следует отметить активную работу по предоставлению банковских кредитов населению, так комиссия от предоставленных услуг населению за 2004 г. Составила 9709 тыс. руб. по сравнению с 2003г. – 5754 тыс. руб., т.е. темп роста составил 168,73%.
Так же изменилась структура расходов, если в 2003 году удельный вес процентов по вкладам составлял – 20,49%, а за СКР 4,28%, то в 2004 году, удельный вес процентов по вкладам составил 8,63%, тогда как расходы за СКР 18,24%. Это объясняется тем, что в отделении недостаточно привлеченных средств от населения и юридических лиц, в связи с этим возникает необходимость в привлечении свободных кредитных ресурсов (СКР) от других вкладчиков.
В связи с увеличением кредитного портфеля значительно увеличилась доля в расходах по РВПС с 35,7% до 46,73%.
Так доля процентных расходов составляет 26,96%, непроцентных расходов в 73,04%.
Таблица 2.16
| Всего расходов | Процентные расходы | Непроцентные расходы | |
| На 01.01.2004 г. | 13968 | 7979 | 23989 |
| На 01.01.2005 г. | 65249 | 17588 | 47661 |
Анализируя расходы отделения за 2004 год, следует отметить, что они увеличились по сравнению с 2003 годом в 2,04 раза. Так отделение значительно увеличило кредитный портфель, соответственно увеличились расходы по привлечению резерва (РВПС) в 2,67 раз и возникла необходимость в привлечении тех которые повлияли на увеличение расходов с 1368 тыс.руб. до 11901
За 2004 год отделением исполнение сметы АХР составило 97%, при плане 2338 тыс. руб, факт составил 2273 тыс.руб. Перерасход был допущен по статье «Приобретение МЗ, относимых на расходы в текущем году», «мебель и прочие ТМЦ» на 155 руб.
По состоянию на 01.01.2005г. работающие активы составили 442308 тыс. руб. Темп роста за 12 месяца составил 261,04%. При плане в 284472 тыс. руб. факт выполнения работающих активов 155,48%. Наибольший удельный вес в работающих активах составляют кредиты населению – 93,85%, кредиты юридическим лицам и ИП – 3,45%, удельный вес СКР – 2,9%.
Работающие активы в чистых активах составляют 94,58%, при рекомендованном минимальном удельном весе 82%, мы имеем отличный показатель по работающим активам.
За 168% выполнен план по формированию кредитного портфеля от населения. Но если рассматривать кредитный портфель в его структуре, то план по кредитованию юридических лиц выполнен только на 93,1%, т.е. при плане 15400 тыс. руб факт составил 14337 тыс.руб. При выполнении плана по формированию кредитного портфеля основную роль сыграло кредитование населения, так при плане 240000 тыс. руб, факт составил 415095 тыс.руб., т.е. 72,96 % выполнения. Кредитный портфель за 12 месяцев увеличился в 2,68 раза.
Просроченная задолженность на 01.01,2005 года по физическим лицам составила 3303 тыс.руб., удельный вес в кредитном портфеле 0,76%, при рекомендованном 0,17%. В течение года просроченная задолженность увеличилась с 98 тыс.руб. до 3303 тыс.руб., т.е. в 33,7 раза, тогда как кредитный портфель от населения увеличился всего в 2,7 раза. В связи с увеличением просроченной задолженности, отделение на расходах отразило значительную сумму РВПС – 30493 тыс. руб.
Не выполнен план по привлечению денежных средств физических лиц: при плане 142258 тыс. руб. факт составил 122455 тыс. руб. , т.е. 86,08 % выполнения. Привлечение средств юридических лиц и индивидуальных предпринимателей выполнен только на 79,47% при плане 15481 тыс. руб. факт составил 12303 тыс. руб.
Анализируя структуру привлеченных средств физических лиц, можно отметить, что выполнен план только по следующим показателям: привлечение денежных средств во вклады в иностранной валюте (выполнение на 102,4%) и привлечение денежных средств в сберегательные сертификаты (выполнение на 10,38%).
В структуре привлеченных средств от юридических лиц и ИП выполнены только показатели по привлечению средств на расчетные счета (104,45%) и средства в депозитивных сертификатах (100)%.
В целом привлеченные ресурсы выполнены за счет привлечения свободных кредитных ресурсов (СКР), здесь выполнение составило 220,49%.
В структуре вкладов физических лиц валюте РФ следует отметить темп роста долгосрочных вкладов 198,64%, тогда как другие виды вкладов темп роста составил всего 59,265. Также увеличился удельный вес долгосрочных вкладов с 42,28% до 71,06%. Это говорит о том, что прилив во вклады состоит из долгосрочных вкладов свыше 1 года. Наибольшей привлекательностью используются такие вклады как «Пополняемый депозит СБ РФ на 1 год и 1 месяц» - темп роста 389,36%; «Универсальный Сбербанка России на 5 лет» - темп роста 352,44%, «Пенсионный – плюс Сбербанка России» - темп роста79%. Наибольший прилив во вклады был по вкладу «Универсальный банка России на 5 лет» - 15742 тыс. руб.
В структуре вкладов физических лиц в иностранной валюте значительно увеличился объем вкладов в евро, темп роста их составил 296,07%.
В 2004 году изменилась филиальная сеть отделения: в 4 квартале был открыт Универсальный дополнительный офис № 2434/032 и закрыт нерентабельный филиал №2434/01 7.
Таблица 2.17
Анализ работы и выполнение плановых показателей по филиалам:
Общий остаток по вкладам физических лиц (тыс. руб.)
| № филиала | План на 01.01.2005 | Факт на 01.01.2005 | % выполнения |
| №05 | 8000 | 10682 | 133,5% |
| №016 | 580 | 728 | 125,5% |
| №020 | 3100 | 3361 | 108,4% |
| Оперчасть | 117664 | 95882 | 81,49% |
Таблица 2.18
Привлечение пенсионеров: (чел.)
| № филиала | Факт на 01.01.05 | Прилив за год | Уд. Вес в отделении |
| №05 | 32 | 11 | 2,6% |
| №016 | 14 | 3 | 1,2% |
| №020 | 58 | 3 | 4,8% |
| Оперчасть | 1106 | 70 | 91,2% |
Анализируя работу по выполнению плановых заданий в разрезе по итогам, следует отметить, что не выполнен план по привлечению средств населения во вклады по операционной части.
Удельный вес каждого филиала по прежнему остается низким. Практически не работали такие филиалы как №016 и №020.
Таблица 2.19
Комиссия от населения получена в размере по филиалам (тыс. руб.)
| № филиала |
Получ. Комисс. За 2004 г. |
Удельный вес в ком. По отделению |
| №05 | 225 | 2,3% |
| №016 | 14,2 | 0,1% |
| №020 | 52,5 | 0,5% |
| Оперчасть | 6145 | 63,2% |
В целом по отделению комиссия от населения получена в сумме 9723 тыс. руб. Низкий показатель по предоставлению банковских услуг остается в филиалах № 016 и № 020. В структуре полученной комиссии от населения не составляет план по комиссии от расчетно – кассового обслуживания населения, процент выполнения составил 90,36%.
Таблица 2.20
На 01.01.2005 г. Рентабильность филиалов составила:
| № филиала | Рентабельность |
| №05 | 265,69% |
| №016 | 4,87% |
| №020 | 9,4% |
| Оперчасть | 187,6%9 |
Стоимость привлеченных ресурсов за 12 месяцев составил:
- оперативная часть 5,13% в валюте РФ и 4,59% в иностранной валюте;
- 2434/05 - 2,98%;
- 2434/016 - 3,17%;
- 2434/020 - 6,26%.
Анализируя расходы по ФОТ в частности на премирование работников отделения, следует отметить, что при чистой прибыли (с учетом расчета без премирования) 29627 тыс. руб. (расходы по премии составили 3085 тыс. руб. с отчислениями), при нормативе 27% от чистой прибыли норматив на премирование составил 7999 тыс. руб., экономия на премирование за 12 месяцев составила 5658 тыс. руб.
Сложившееся финансовое состояние на 01.01.2005г. в отделении следует отметить удовлетворительным, и принять к сведению следующие предложения:
В целях выполнения показателя по привлечению денежных средств от населения активизировать работу в новом универсальном дополнительном офисе по привлечению денежных средств населения во вклады. Заведующему УДО и начальнику операционного отдела рассмотреть все возможные варианты по привлечению организации на зарплатные проекты;
Активизировать работу с юридическими лицами и индивидуальными предпринимателями. Находить оптимальные методы подхода к клиентам для повышения качества обслуживания. Добиться увеличения среднедневных остатков, так и увеличения объемов полученной комиссии от клиентов;
Направить основную работу отделения, в частности: инспектора безопасности, старшего юриста и инспекторов по кредитованию на уменьшение просроченной задолженности. Провести оптимальную работу уменьшению созданного РВПС по ссудам.
Анализ финансового состояния Селенгинского ОСБ № 2434 за 12 месяцев 2005 года.
На 01.01.2005 года в районе зарегистрировано 236 юридических лиц и 294 индивидуальных предпринимателей (ИП). Клиентами отделения является 126 юридических лиц и 186 ИП.
На выплату заработной платы через отделение заключены договора с 17 организациями. Заработная плата зачисляется во вклады 1654 чел.
По итогам работы Селенгинского ОСБ 2434 за 2005 года отделение получило