Управление кредитными операциями коммерческого банка
При этом объем ссудной задолженности юридических лиц за 2004г. незначительно снизился (на 343,6 тыс. руб.), а объем ссудной задолженности физических лиц увеличился на 45,09 млн. руб. (т.е. на 2,04%) по сравнению с 2003г.
Следует отметить, что наибольший удельный вес (67,5%) занимают кредиты юридических лиц. Эта ситуация наблюдается в течение всего рассматриваемого периода.
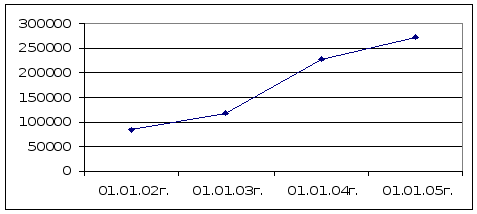
Рис.2.4 Динамика общей ссудной задолженности в тыс. руб.
В целом за анализируемый период кредитный портфель вырос в 3,2 раза.
Динамика его изменения в целом и в разрезе физических и юридических лиц наглядно представлена на рис.2.4 и 2.5
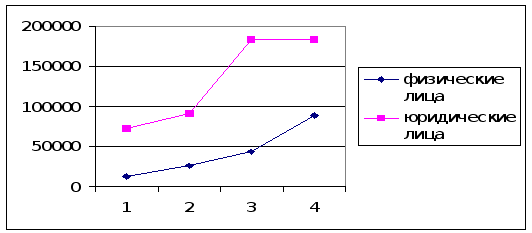
Рис.2.5 Динамика остатков по кредитам физических и юридических лиц (в тыс. руб.)
"ЮНИАСТРУМ БАНК" предоставляет физическим лицам следующие виды кредитов: на неотложные нужды, на приобретение (строительство,) объектов недвижимости, на образование, овердрафты и др. Остатки по видам кредитов представлены в табл.2.2
Таблица 2.2. Остатки по кредитам физических лиц в динамике (тыс. руб.)
| Вид кредита | 01.01.02 | 01.01.03 | 01.01.04 | 01.01.05 |
| 1 | 2 | 3 | 4 | 5 |
| На приобретение (строительство,) недвижимости | 1185,26 | 2345,28 | 7630,15 | 9545,25 |
| На неотложные нужды | 11362,24 | 23963,84 | 35637,66 | 48544,15 |
| Экспресс - кредит | 0,00 | 0,00 | 0,00 | 1435,40 |
| Кредиты на образование | 0,00 | 0,00 | 0,00 | 28788,44 |
| Овердрафты по банковским картам | 0,00 | 0,00 | 45,17 | 87,56 |
| ИТОГО | 12547,50 | 26309,12 | 43312,98 | 88400,8 |
Из табл.2.2 видно, что за 2004г. увеличились остатки по кредитам, предоставленным на неотложные нужды (на 37,3%), на приобретение объектов недвижимости (на 8,4%). В 2004г. появились новые виды кредитования - кредиты "Единовременный", "Кредит на образование", "Экспресс-кредит".
Их доля составила 0,45% в общей задолженности. Получило дальнейшее развитие кредитование в форме овердрафта (по банковским картам), введенное в 2003 г. В общем, за последние 3 года кредитование физических лиц выросло в 7 раз. С каждым годом увеличивались остатки по кредитам на неотложные нужды, на приобретение недвижимости.
Важным этапом анализа является изучение изменения просроченной задолженности и ее удельного веса в общей задолженности, а также погашения этой задолженности, фактов списания кредитов за счет резерва на возможные потери по ссудам.
Сведения об остатках просроченной задолженности, ее уровне и о списании за счет резерва представлены в таблице 2.3
Таблица 2.3. Сведения о просроченной задолженности (тыс. руб.)
| Показатели | 01.01.02г. | 01.01.03г. | 01.01.04г. | 01.01.05г. |
| 1 | 2 | 3 | 4 | 5 |
| Остаток ссудной задолженности всего, в т. ч.: | 84691,16 | 118047,80 | 227258,23 | 272002,45 |
| - задолженность физических лиц; | 12547,50 | 26309,12 | 43312,98 | 88400,8 |
| - задолженность юридических лиц | 72143,66 | 91738,68 | 183945,25 | 183601,65 |
| Просроченная задолженность всего, в т. ч.: | 42,34 | 82,63 | 159,08 | 136,00 |
| - по физическим лицам; | 42,34 | 38,25 | 42,5 | 54,35 |
| - по юридическим лицам | 0,00 | 44,38 | 116,58 | 81,65 |
| Списано за счет резерва | 0,00 | 0,00 | 0,00 | 0,00 |
| Удельный вес общей просроченной задолженности в общем остатке (%) | 0,05 | 0,07 | 0,07 | 0,05 |
| Доля просроченной задолженности по кредитам физических лиц (%) | 0,05 | 0,03 | 0,02 | 0,02 |
| Доля просроченной задолженности по кредитам юридических лиц (%) | 0,00 | 0,04 | 0,05 | 0,03 |
Удельный вес общей просроченной задолженности (УВпз) рассчитывается по следующей формуле:
ПЗ
--- - * 100%, (2.1)
∑СЗ
где ПЗ - просроченная задолженность физических и юридических лиц;
∑СЗ - общий остаток ссудной задолженности.
Чем меньше данное соотношение, тем выше качество кредитного портфеля. Предельное значение данного показателя установлено в размере 9%.
Доля просроченной задолженности по кредитам физических лиц определяется по формуле (2.3):
ПЗ ф. л
СЗ ф. л * 100% (2.3)
где ПЗ ф. л - просроченная задолженность по физическим лицам;
СЗ ф. л - ссудная задолженность физических лиц.
Аналогично рассчитывается доля просроченной задолженности по кредитам юридических лиц.
По табл.2.3 видно, что за истекший год объем просроченной ссудной задолженности снизился по сравнению с 2004 годом на в 23,08 тыс. руб. Доля просроченной задолженности в кредитном портфеле также снизилась с 0,07% до 0,05%.
В целом за рассматриваемый период объем просроченной задолженности и ее удельный вес резко снизился. Динамика изменения уровня просроченной задолженности показана на рис.2.6.
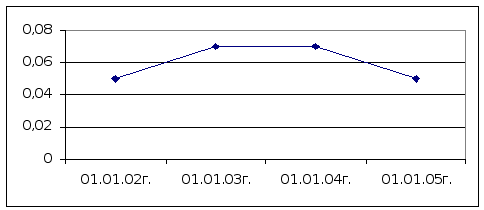
Рис.2.6 Динамика удельного веса просроченной задолженности (%)
Предельное значение уровня просроченной задолженности не превышено, что свидетельствует о высоком качестве кредитного портфеля и соблюдении рекомендаций кредитной политики.
Таблица 2.4. Группировка кредитов, предоставленных юридическим лицам по формам обеспечения в динамике
| Форма обеспечения | 01.01.02г. | 01.01.03г. | 01.01.04г. | 01.01.05г. | ||||
| остаток, тыс. руб. | В% к итого | Остаток, тыс. руб. | в% к итого | остаток, тыс. руб. | в% к итого | остаток, тыс. руб. | в% к итого | |
| Банковская гарантия | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| Залог недвижимости | 11548,00 | 16,0 | 16544,25 | 18,0 | 28544,56 | 12,6 | 39548,25 | 14,5 |
| Залог оборудования | 7214,36 | 10,0 | 48562,35 | 52,9 | 110525,36 | 48,6 | 108235,45 | 39,8 |
| Залог транспортных средств | 5438,44 | 7,54 | 3856,38 | 4,2 | 4825,50 | 2,1 | 2354,25 | 0,90 |
| Залог товаров в обороте | 43284,55 | 60,0 | 16825,35 | 18,3 | 55263,35 | 24,3 | 58456,23 | 21,5 |
| Залог прочего имущества | 728,55 | 1,00 | 1125,00 | 1,2 | 1137,30 | 0,05 | 0,00 | 0,00 |
| Без обеспечения | 3929,76 | 5,46 | 4825,35 | 5,4 | 26962,16 | 12,35 | 63408,27 | 23,3 |
| ИТОГО | 72143,66 | 100 | 91738,68 | 100 | 227258,23 | 100 | 272002,45 | 100 |
Как видно из табл.2.4, доля кредитов, выданных под залог, составляет в 2004г.76,7%. Из них 39,8% приходится на кредиты под залог оборудования. Этот вид залога преобладает с 01.01.03г., а до этого основной формой обеспечения (60,0%) был залог товаров в обороте. Но данная форма залога довольно рискованна, так как достаточно мобильна в производстве и трудоемка с точки зрения отслеживания ее наличия у заемщика. Поэтому доля кредитов, выданных под залог товаров в обороте, сократилась до 21,5%.
Под залог недвижимости выдано в 2004г.14,5% и 23,3% - кредиты, не имеющие обеспечения. Доля последних за рассматриваемый период значительно увеличилась. Это произошло за счет увеличения выдачи овердрафтных кредитов, которые предоставляются в основном без обеспечения. Кредиты под банковскую гарантию за этот период не выдавались.
Таким образом, залоговая политика банка за последние 3 года была пересмотрена. Она является достаточно эффективной, так как "ЮНИАСТРУМ БАНК" стал больше применять наиболее выгодные для банка формы обеспечения - залог недвижимости и оборудования (54,3%). Кроме того, залог не является единственной формой обеспечения, так как дополнительно оформляются поручительства руководителя или собственников (акционеров) предприятия.
Завершающим этапом анализа является рассмотрение основных показателей, характеризующих качество кредитного портфеля, в динамике. К этим показателям относятся:
коэффициент риска;
коэффициент резерва;
коэффициент покрытия убытков по ссудам;
удельный вес вновь выданных кредитов;
удельный вес ссудной задолженности в активе баланса.
Значения данных показателей по годам приведены в табл.2.5
Таблица 2.5. Показатели, характеризующие качество кредитного портфеля "ЮНИАСТРУМ БАНКа", в динамике (тыс. руб.)
| Показатели | 01.01.02г. | 01.01.03г. | 01.01.04г. | 01.01.05г. |
| 1 | 2 | 3 | 4 | 5 |
| Общий остаток ссудной задолженности, тыс. руб. | 84691,16 | 118047,8 | 227258,2 | 272002,45,, |
| Резерв на возможные потери по ссудам, тыс. руб. | 15345 | 23564 | 31100 | 33562 |
| Объем проблемных кредитов, тыс. руб. | 2922,86 | 7055,1 | 13234 | 31963,81 |
| Выдано кредитов, тыс. руб. | 168530 | 255041,64 | 590871,4 | 783211,6 |
| Актив баланса, тыс. руб. | 1685354 | 2125347 | 2954357 | 2698437 |
| Коэффициент риска | 0,82 | 0,83 | 0,87 | 0,9 |
| Коэффициент резерва,% | 18,1 | 19,9 | 13,7 | 12,3 |
| Коэффициент покрытия убытков | 5,25 | 3,34 | 2,35 | 1,05 |
| Удельный вес вновь выданных кредитов в общей задолженности,% | 199 | 216 | 260 | 287,94 |
| Удельный вес ссудной задолженности в активе баланса,% | 5,03 | 5,56 | 7,69 | 10,09 |
Качество кредитного портфеля с точки зрения кредитного риска позволяет оценить коэффициент риска, который рассчитывается по формуле (2.21):
∑СЗ - РВПС
К риска = - -------------------, (2.2)
∑СЗ
где ∑СЗ - общий остаток ссудной задолженности;
РВПС - сформированный резерв на возможные потери по ссудам.
Чем больше значение данного коэффициента и ближе к 1, тем лучше качество кредитного портфеля с точки зрения возвратности.
Как видно из табл. 2.5, значение коэффициента на протяжении рассматриваемого периода стремиться к 1 (от 0,82 до 0,90), следовательно, качество кредитного портфеля высокое с точки зрения возвратности. Динамика изменения этого коэффициента изображена на рис.2.7
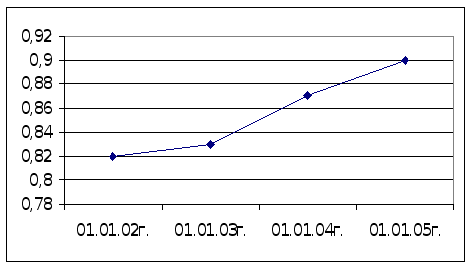
Рис.2.7 Динамика изменения коэффициента риска
Коэффициент резерва позволяет определить степень защищенности банка от возможного невозврата ссуд. Он рассчитывается по формуле (2.3):
РВПС
Крезерва = - ----------- - * 100% (2.3)
∑СЗ
Значение данного коэффициента по банкам России считается оптимальным на уровне 15%.
За рассматриваемый период значение этого коэффициента не превышало оптимального значения и даже снизилось с 18,1% до 12,3%. Хотя сумма резерва сформирована согласно Положению ЦБ РФ № 254-П "О порядке формирования кредитными организациями резервов на возможные потери по ссудам, по ссудной и приравненной к ней задолженности", в случае невозврата кредитов заемщиками банку придется увеличивать расходную часть баланса на покрытие убытков по ссудам.
Коэффициент покрытия убытков по ссудам позволяет определить уровень покрытия проблемных кредитов за счет созданного резерва на возможные потери по ссудам. Этот коэффициент рассчитывается по формуле (2.4):
РВПС
Кпу = - -------------------------------------- - (2.4)
Объем проблемных кредитов
К проблемным кредитам относят все просроченные кредиты.
Значение данного коэффициента в оптимальном выражении должно быть равно 1.
За анализируемый период значение коэффициента резко снизилось. В связи с этим значение коэффициента покрытия убытков приблизилось к оптимальному соотношению.
Удельный вес вновь выданных кредитов рассчитывается по формуле (2.5):
Выдано кредитов
------------------------ - * 100% (2.5)
∑СЗ
Этот показатель позволяет узнать, сколько кредитов остается непогашенными из выданных в прошлом отчетном периоде. В нашем случае остаток ссудной задолженности по всем периодам не превышает размера вновь выданных кредитов. Это положительно характеризует деятельность банка по отслеживанию движения кредитов.
Удельный вес ссудной задолженности в активе баланса рассчитывается по формуле (2.6):
∑СЗ
------------------- - * 100% (2.6)
Актив баланса
Этот показатель за 2004г. увеличился на 2,4%, а за анализируемый период на 5,06% (т.е. в 2 раза). Однако его значение отстает от рекомендованного норматива - 25%.
По данным анализа можно сделать выводы о том, за период с 01.01.02г. по 01.01.05г. наблюдается значительное наращивание кредитного портфеля по физическим и юридическим лицам. Однако в 2004г. не уделялось должного внимания развитию кредитования юридических лиц, так как ссудная задолженность юридических лиц снизилась за год на 343,6 тыс. руб. Структура задолженности юридических лиц состоит из краткосрочных кредитов (более 95%), доля среднесрочных кредитов незначительна, а долгосрочное кредитование не имело развития. Уровень просроченной задолженности снизился с 0,05% до 0,02%. Это свидетельствует о высоком качестве кредитного портфеля и соблюдении рекомендаций кредитной политики. Качество кредитного портфеля с точки зрения кредитного риска улучшилось, так как коэффициент риска увеличился с 0,82 до 0,90 при нормативе 1. Степень защищенности банка от возможного невозврата ссуд, характеризующаяся коэффициентом резерва, изменилась с 18,1 до 12,3% при оптимальном уровне 15%. Залоговая политика отделения достаточно эффективна, так как больше применяются наиболее выгодные для банка формы обеспечения - залог оборудования и недвижимости (60,0%).
В процессе анализа управления кредитными операциями следует то, что банк может выдать кредитов на такую сумму денежных средств, которую привлекает ежедневно. В настоящее время вопрос эффективного использования ресурсов коммерческих банков представляет собой важную проблему банковской практики.
Поэтому проблема эффективного управления ресурсами коммерческого банка - это достаточно сложная тема в российской банковской теории. Сейчас каждый банк по-своему строит работу по ресурсному управлению. Это связано с различными сегментами рынка, на которых работает тот или иной банк, с отсутствием общепризнанной методики управления ресурсами. Поэтому каждый участник рынка должен разработать данную проблему, учитывая особенности функционирования и положения банка на рынке банковских услуг.
До недавнего времени анализу привлеченных ресурсов не уделялось большого внимания, однако в период системного кризиса банки столкнулись с проблемой качественного формирования ресурсной базы. В связи с этим вопросы наращивания ресурсного потенциала и его анализ приобрели особую значимость и актуальность.
Глава 3. Разработка мероприятий по управлению эффективности использования кредитных операций коммерческого банка
3.1 Постановка проблемы
Коммерческий банк, как и другие субъекты хозяйственных отношений, для обеспечения своей коммерческой и хозяйственной деятельности должны располагать определенной суммой денежных средств, то есть ресурсами.
В современных условиях развития экономики проблема формирования ресурсов имеет первостепенное значение. Это вызвано тем, что с переходом к рыночной модели экономики, ликвидацией монополии государства на банковское дело, построением двухуровневой банковской системы характер банковских ресурсов претерпевает существенные изменения. Это объясняется тем, что, во-первых, значительно сузился общегосударственный фонд банковских ресурсов, а сфера его функционирования сосредоточена в первом звене банковской системы - Центральный Банк Российской Федерации. Во-вторых, образование предприятий и организации с различными формами собственности означает возникновение новых собственников временно свободных денежных средств, самостоятельно определяющих место и способ хранения денежных средств, что способствует созданию рынка кредитных ресурсов, органически входящего в систему денежных отношений.
Кроме того, масштабы деятельности банков, определяемые объектом его активных операций, зависят от совокупности объема ресурсов, которыми они располагают, и, особенно, от суммы привлеченных ресурсов. Такое положение обостряет конкурентную борьбу между банками за привлечение ресурсов.
Ресурсы коммерческого банка, или "банковские ресурсы", представляют собой совокупность собственных и привлеченных средств, имеющихся в его распоряжении и используемых для осуществления активных операций. [4]
Таким образом, кредитные ресурсы - это ресурсы банка, которые в силу сложившихся обстоятельств не были направлены на осуществление активных операций, но могут быть переданы на условиях обеспеченности, срочности, возвратности и платности хозяйствующим субъектам.
Это определение может быть использовано в данной работе потому, что любой банк главную свою деятельность видит в получении прибыли за счет использования собственного и заемного капитала. Банковская деятельность подвержена высокому риску, отсюда проведение активных операций жестко регламентировано. На кредитование направляется лишь часть имеющихся в распоряжении банка средств. Остальная часть формирует резервы банка. Та сумма средств, которая лимитируется на проведение активных операций, может подразделяться на средства, находящиеся в обороте и средства, остающиеся в распоряжении банка. Средства, находящиеся в обороте не являются кредитными ресурсами, так как они уже использованы. Остается только та часть средств, которая готова к использованию. Именно она и формирует кредитные ресурсы банка.
Привлеченные средства, как правило, составляют около 80% от общего объема банковских ресурсов. На долю собственных средств банков приходится 20%, что в целом отвечает структуре, сложившейся в мировой банковской практике. В составе собственных средств банка основная доля приходится на различные фонды, в которых доля уставного капитала занимает более 2%. Вторая часть собственных средств - прибыль отчетного года. Для структуры привлеченных ресурсов коммерческих банков России характерным является высокий удельный вес средств на расчетных и других счетах, составляющих депозиты до востребования. Эта категория ресурсов занимает 64,3%. На долю срочных депозитов приходится всего лишь 23,5%, из них на депозиты коммерческих структур и вклады населения приходится 5%, банков - свыше 18%.
Ниже, в таблице 1, приведена структура ресурсной базы банков, из которой видно, что структура различных коммерческих банков неодинакова. Ни один из рассматриваемых банков не может похвастаться оптимальной структурой пассивов. Сберегательный банк имеет, пожалуй, самые худшие в плане доходности показатели. Так, вклады до востребования составляют всего 9,88%, а значит, средневзвешенная процентная ставка по пассивам должна вырасти за счет более доходных банковских продуктов. Как следствие, должна вырасти и процентная ставка по размещаемым средствам, для обеспечения доходности. Однако, такие продукты, как правило, не пользуются большой популярностью. Это влияет на конкурентоспособность банка.
Любой другой банк на месте Сберегательного Банка России должен испытывать большие финансовые трудности. Ввиду того, что Сбербанк является системообразующим банком и пользуется высокой степенью доверия населения, вклады гарантированы государством, финансовое состояние банка устойчивое.
За 2003 год Сберегательный Банк показал прибыль, доля которой в структуре пассивов составила 9,632%. Это наивысший показатель среди рассматриваемых банков.
Привлеченных средств меньше всего наблюдается в "ЮНИАСТРУМ БАНКе", всего 84,16%. Высокие расходы и риски, влияющие на собственные средства в агрегированном балансе, в строке прибыль дают отрицательную величину.
Промстройбанк в целом подтвердил картину, наблюдаемую в Сбербанке. Относительно высокая прибыль и достаточно большая сумма привлеченных средств соответствуют сложившейся банковской практике. Положительным является факт интенсивного использования средств предприятий.
Структура банковских ресурсов по отдельным коммерческим банкам отличается большим разнообразием, что объясняется, прежде всего, индивидуальными особенностями каждого банка (таб.1).
Таблица 3.1. Структура банковских ресурсов (руб.)
| Структура банковских ресурсов | Сбербанк | Юниаструмбанк | Промстройбанк | |||
|
Сумма (руб) |
Структура (%) | Сумма (руб) | Структура (%) | Сумма (руб) | Структура (%) | |
| Всего ресурсов | 1’464’969’222 | 100,0 | 2’698’437 | 100,0 | 66’572’578 | 100,0 |
| Собственный капитал | 142’101’970 | 9,7 | 427’342 | 15,84 | 5’126’954 | 7,70 |
|
В том числе |
||||||
| Уставной капитал | 1’000’000 | 0,0682 | 430’000 | 15,94 | 1’122’075 | 1,69 |
| Прибыль банка | 141’101’970 | 9,632 | (2’658) * | (0,1) | 4’004’879 | 6,02 |
| Привлеченные средства итого | 1’322’867’252 | 90,3 | 2’271’095 | 84,16 | 61’445’624 | 92,30 |
|
В том числе |
||||||
| Депозиты до востребования | 144’761’943 | 9,88 | 545’407 | 20,21 | 22’431’643 | 33,70 |
| Срочные депозиты итого | 1’178’105’309 | 80,42 | 1’725’688 | 63,95 | 39’013’981 | 58,60 |
|
В том числе |
||||||
| Вклады населения | 957’914’504 | 65,39 | 869’315 | 32,22 | 13’381’280 | 20,10 |
| Вклады юридических лиц | 220’190’805 | 15,03 | 856’373 | 31,74 | 25’632’701 | 38,50 |
* Сумма, указанная в скобках вычитается
Вместе с тем, приведенное выше соотношение источников ресурсов по коммерческим банкам Российской Федерации в целом отражает общую структуру ресурсной базы российских банков за период существования двухуровневой банковской системы в стране.
Преобладание отдельных источников банковских ресурсов в общем объеме ресурсной базы коммерческих банков зависит от конкретных условий развития экономики, степени развития отдельных секторов финансового рынка в стране.
Таким образом, необходимо отметить, что в настоящее время российские банки не располагают значительной величиной собственных средств, поэтому привлечение ресурсов для проведения активных операций ограничено нормативами Центрального Банка. Основным источником формирования ресурсной базы банков являются счета клиентов (табл.3.2), куда входят расчетные, текущие, бюджетные счета юридических и физических лиц. Данный вид ресурсов не может быть в полной мере использован банками в качестве источника финансирования различного рода активных операций, поскольку средства на счетах организаций не являются устойчивыми пассивами, а, фактически, представляют собой депозиты до востребования. Следует отметить по-прежнему высокую долю бюджетных средств, а также кредитов Центрального Банка в пассивах коммерческих банков, что свидетельствует о высокой степени зависимости банковской системы от денежных ресурсов государства.
Таблица 3.2. Счета клиентов
| Показатель | Сбербанк | Юниаструмбанк | Промстройбанк | |||||
| Сумма (руб) |
Структура (%) |
сумма | Структура (%) | сумма | Структура (%) | |||
| Средства клиентов | 1’178’105’309 | 80,4 | 1’725’688 | 63,95 | 39’013’981 | 58.6 | ||
| в том числе вклады физических лиц | 957’914’504 | 65,4 | 869’315 | 32,2 | 13’381’280 | 20.1 | ||
| Доля вкладов физических лиц во всех средствах клиентов (%) | 81,31 | 50,37 | 34.3 | |||||
| Итого пассивов | 1’464’969’222 | 100,0 | 2’698’437 | 100,0 | 66’572’578 | 100,0 | ||
На сегодняшний день Сберегательный Банк Российской Федерации является эталоном развития банковской системы. Средства клиентов, которые составляют основную долю ресурсной базы, имеют максимальную из представленных в таблице данных структуру в Сбербанке Российской Федерации - 80,4%.
Основной целью деятельности Сбербанка России является привлечение денежных средств населения и расчетно-кассовое обслуживание физических лиц, а также осуществление полного комплекса банковских услуг с целью получения прибыли. Сегодня Сбербанк России занимает лидирующее положение среди крупнейших коммерческих банков России. Валюта баланса составляет 1’464’969’222 руб., а привлеченных средств в банке - 80,4%. Банк активно привлекает средства физических лиц, на текущий момент их доля в валюте баланса составляет 65,4%.
Так как одной из главных задач любого банка является получение прибыли, то, следовательно, одним из главных инструментов деятельности является мобилизация временно свободных денежных средств и кредитование экономики.
Хорошо ли иметь большой кредитный потенциал? Временно свободные денежные средства можно увязать с нормой ликвидности и риска в банке. Если средств больше, чем установлено лимитом, то это сказывается на коэффициентах ликвидности в сторону повышения. Однако известно, что ликвидность и доходность банка находятся в обратно пропорциональной зависимости. Наиболее высокие активы приносят минимальную доходность. Следовательно, превышая норматив ликвидности, финансовое состояние банка рискует ухудшиться, так как для осуществления деятельности банку необходимо постоянно иметь доходы.
Напротив, снижение коэффициента ликвидности приводит к потере платежеспособности, так как банку необходимо отвечать по своим обязательствам имеющимися ресурсами. Для поддержания ликвидности банк создает резервы, которые не входят в состав кредитных ресурсов. Таким образом, кредитные ресурсы банка всегда должны быть в наличии в пределах установленного лимита. Все, что сверх лимита должно быть срочно размещено на рынке кредитных ресурсов.
Качественная оценка кредитных ресурсов - кредитный потенциал. Кредитный портфель банка должен быть сбалансирован в оптимальном соотношении между краткосрочной, среднесрочной и долгосрочной ссудной задолженностью и краткосрочными, среднесрочными и долгосрочными пассивами (таб.3). Регулирование структуры кредитного портфеля по срокам выдаваемых кредитов производится на основе нормативов Инструкции Центрального Банка Российской Федерации "О порядке регулирования деятельности банков" №1 от 01.10 1997г., а также на основе ежемесячно проводимого анализа сложившихся сроков хранения привлеченных средств.
Таблица 3.3. Сбалансированность активов и пассивов по срокам
| Показатель | Сбербанк | Юниаструмбанк | Промстройбанк | |||
| Активы (руб) | Пассивы (руб) | Активы (руб) | Пассивы (руб) | Активы (руб) | Пассивы (руб) | |
| До востребования | 575 | 121’847’062 | 2’906 | 545’407 | 864’934 | 6’423’301 |
| на 1 день | 0 | 0 | 0 | 0 | 0 | 0 |
| на срок от 2 до 7 дней | 23’738’531 | 11’635’495 | 359’353 | 0 | 6’186’030 | 9’106’057 |
| на срок от 8 до 30 дней | 28’455’133 | 28’369’743 | 346’966 | 152 | 9’965’488 | 10’539'554 |
| на срок от 31 до 90 дней | 44’788’614 | 54’211’487 | 261’740 | 189’543 | 11’307’543 | 11’669’327 |
| на срок от 91 до 180 дней | 100’561’225 | 116’839’934 | 231’077 | 270’998 | 5’726’821 | 9’507’875 |
| на срок от 181 дня до 1 года | 333’100’747 | 93’892’296 | 998’283 | 1’418’541 | 14’560’704 | 11’957’986 |
| От 1 года до 3х лет | 400 | 15’091’856 | 570’571 | 0 | 17’374’056 | 9’026’005 |
| на срок свыше 3 лет | 384’932’601 | 89’083’293 | 284’209 | 2’816 | 2’438’366 | 2’604’197 |
Одним из основных факторов, обеспечивающих ликвидность банка, является размер собственного капитала. С точки зрения формирования ресурсной базы для банка становятся важными не только сопоставимость величины собственного капитала с объемом и качеством активов, но и сопоставление величины собственных средств с депозитной базой (таб.4), учитывая фактор ее устойчивости.
Таблица 3.4. Сопоставление собственного капитала с депозитной базой
| № стр. | Показатель | Сбербанк | Юниаструм банк | Промстройбанк |
| 1 | Собственный капитал | 142’101’970 | 427’342 | 5’126’954 |
| 2 | Суммарная величина депозитов | 1’195’342’844 | 1’761’217 | 33’413’016 |
| 3 | Коэффициент сопоставимости (стр.1/стр.2) | 0,119 | 0,243 | 0,153 |
Формирование ресурсной базы в рыночной экономике строится на использовании следующих принципов:
ориентация любого банка на спрос и потребности рынка, запросы клиентов, создание таких банковских продуктов и услуг, которые пользуются спросом и могут принести банку максимальную прибыль;
непрерывное стремление к увеличению эффективности банковской деятельности с целью снижения издержек и получения оптимальных результатов с точки зрения ликвидности и прибыльности деятельности банка;
реальность оценки рыночной ситуации, своевременная и грамотная коррекция целей, задач и программ в зависимости от состояния рынка (кредитного и депозитного);
учет конечного результата работы банка и его филиалов;
использование современной информационной базы и инновационных технологий при принятии оптимальных решений (компьютерные технологии, сети, автоматизированные системы);
рациональный подбор персонала и эффективная организация его работы.
При формировании ресурсной базы необходимо выработать долгосрочные цели, определить способы их достижения, то есть разработать стратегию и тактику обеспечения банка новыми ресурсами.
Долгосрочная стратегия "ЮНИАСТРУМ БАНКа" состоит в комплексном и динамичном развитии бизнеса на основе:
дальнейшего увеличения клиентской базы;
широкой диверсификации источников привлечения финансовых ресурсов и структуры активов;
расширения спектра и объёма предоставляемых банковских продуктов и услуг.
Практическая реализация этих целей предусматривает:
выход на новые отраслевые и региональные рынки;
адекватное развитие филиальной сети и системы отделений в Москве;
совершенствование систем управления и работы с Клиентами;
последовательную рекламную политику.
Долгосрочные цели Сбербанка:
Стратегическая цель Банка - выйти на качественно новый уровень обслуживания клиентов, сохранить позиции современного конкурентоспособного крупнейшего банка Восточной Европы. Это предполагает создание системы, устойчивой к возможным экономическим потрясениям в России и за рубежом, путем оптимального распределения пропорций между тремя основными направлениями деятельности - работой с физическими лицами, юридическими лицами и государством.
Для достижения этой цели необходимо решить следующие задачи: внедрить новую идеологию работы с клиентом, основанную на сочетании стандартных технологий с индивидуальным подходом к каждому клиенту. Обеспечить внедрение эффективных методов работы с клиентами и повышение качества их обслуживания; сохранить лидирующую роль на розничном рынке страны. Увеличить долю на рынке кредитования населения до 30%, при этом объемы кредитования физических лиц должны вырасти не менее чем в 2 раза; усилить работу с корпоративными клиентами. Привлечь в Банк и закрепить на долгосрочную перспективу максимальное количество первоклассных клиентов. Увеличить удельный вес средств корпоративных клиентов в привлеченных средствах до 25%, долю кредитов и долговых обязательств корпоративных клиентов в активах нетто до 45%; обеспечить максимальную помощь государству в реализации государственных инвестиционных программ и программ поддержки отечественного экспорта; опираясь на широкую клиентскую базу, обеспечить сбалансированное состояние структуры активов и пассивов, внедрить современные методы управления ими. Диверсифицировать ресурсную базу Банка, в том числе используя внешнее фондирование; повысить удельный вес непроцентных доходов в структуре общих доходов Банка за счет развития услуг, предоставляемых клиентам. Обеспечить долю комиссионных доходов в чистом операционном доходе не менее 15%; достигнуть роста капитала, позволяющего расширить инвестиции Банка в экономику России. Обеспечить отношение прибыли к капиталу не менее 20%; внедрить в Банке полнофункциональную систему управления рисками; создать гибкую, адекватную быстроменяющейся обстановке систему управления Банком, основанную на экономических рычагах управления и оптимальной системе распределения полномочий; оптимизировать филиальную сеть Банка с учетом как экономических, так и социальных факторов.
Новые цели ставят задачу выработки новой стратегии, а тактика определяет методы и приемы для решения наилучшим образом конкретной ситуации.
Основной стратегической целью деятельности банка в области обеспечения ресурсами является наращивание ресурсной базы при условии поддержания ликвидности и обеспечения рентабельности. Данная формулировка стратегической цели предполагает решение соответствующей задачи (рис.1).
Рис.3.1 Модель взаимосвязей трех категорий в рамках стратегической цели
Ресурсная база коммерческого банка, ликвидность, рентабельность - это те основы, на которых строится весь механизм банковской деятельности. Любой абсолютный или относительный показатель работы банка, любая сфера его коммерческих усилий, любой сегмент рынка, на котором он присутствует, так или иначе, имеют выход на эти три категории. Либо они обеспечивают их оптимальный размер, либо сами находятся под их воздействием.
Но во взаимосвязи данных категорий существуют определенные противоречия. Ресурсная база банка отражает уровень рыночной позиции банка, возможности, которыми он располагает для проведения коммерческой деятельности. Это количественный показатель, он определяет объем средств, которым располагает банк в конкретный промежуток времени.
Ликвидность и рентабельность - качественные характеристики, показывающие надежность банка для клиентов и партнеров по бизнесу, а также эффективность (прибыльность) деятельности банка как коммерческого предприятия, то есть целесообразность работы банка с позиции его акционеров.
Стратегические задачи обеспечения банка ресурсами реализуются путем следующих тактических решений:
1. расчет и соблюдение размера собственных средств, необходимого и достаточного для обеспечения надежности банка (достижения стратегической цели ликвидности), а также для расширения активных операций банка (достижения стратегической цели прибыльности или рентабельности);
2. изыскание ресурсов для выполнения банком своих обязательств перед клиентами (достижения стратегической цели ликвидности) и для развития активных операций (достижения стратегической цели прибыльности);
3. привлечение срочных депозитов для обеспечения ликвидности баланса и депозитов до востребования для получения банком прибыли за счет использования "дешевых" ресурсов. Стратегия коммерческого банка по формированию ресурсной базы связана с необходимостью тщательного изучения клиентской базы, поскольку одна из стратегий банка состоит в том, что банк первоначально "стремится удовлетворить потребности более выгодного клиента в силу ограниченности своих ресурсов и безграничной потребности в них своего клиента". [23]
Интенсивное развитие, где происходит привлечение дополнительных ресурсов для расширения сферы влияния на рынке, включает три основные разновидности: глубокое внедрение на рынок, расширение границ рынка и совершенствование продукта (услуг).
В зависимости от условий внешней и внутренней среды получают развитие следующие стратегические подходы. Стратегия проникновения на рынок основана на том, что банк осваивает уже сложившийся рынок и предлагает на нем тот же продукт (услугу), что и конкурент. Подобная стратегия характерна для нашей страны в силу стремительного роста количества вновь образуемых коммерческих банков в первые годы развития банковской системы России, стремлением вновь создаваемых банков проникать на уже занятые рынки, а также в связи с постепенным освоением этими банками новых видов операций, которые уже достаточно широко используются другими банками. Такая стратегия имеет место в условиях роста или ненасыщенности целевого рынка такими услугами. Однако в данном случае следует быть готовым к усилению конкуренции на рынке.
Стратегия развития рынка означает, что банк стремится расширить рынок сбыта оказываемых услуг, но не за счет проникновения на уже существующие рынки, а благодаря осуществлению поиска и созданию новых рынков и сегментов.
Стратегия разработки новых услуг осуществляется путем создания принципиально новых, но чаще - модификацией уже имеющихся услуг и реализацией их на имеющихся рынках. Данная стратегия используется в условиях господства неценовой конкуренции.
Стратегия диверсификации предполагает стремление банков к выходу на новые для них рынки, и для этого банки вводят в свой ассортимент новые виды услуг. Именно эта стратегия привела к универсализации банковской деятельности.
Интеграционная стратегия предполагает создание совместно с другими субъектами рынка новых финансовых услуг либо модернизацию существующих. В рамках данной стратегии может проводиться создание синдикатов банка для осуществления конкретной программы или кредитования крупного проекта. Данная стратегия может привести к объединению в различных формах банковских учреждений.
В целом основными составляющими процесса моделирования обеспечения ресурсами коммерческого банка являются:
концептуальные основы моделирования;
этапы формирования модели;
элементы модели;
общая схема модели;
аналитическая поддержка;
апробация модели на банковской практике.
Первым направлением при моделировании процесса формирования ресурсной базы важное значение приобретает базирование модели на соответствующей концептуальной основе, главным принципом которой является оптимизация структуры пассивов банка. Она может быть достигнута, прежде всего, при установлении соответствия пассивов банка структуре активов. Важным показателем использования ресурсов банка является коэффициент размещения платных средств, показывающий, какая доля платных привлеченных ресурсов направлена в доходные (платные) операции.
Таблица 3.5. Расчет коэффициента размещения платных средств
| № | Показатель |
Исходная инфор Алгор расчета |
Сбербанк | Юниаструм банк | Промстройбанк |
| 1 | Платные привлеченные ресурсы (тыс. руб) | Баланс коммерческого банка | 1’322’867’252 | 2’271’095 | 61’445’624 |
| 2 |
Сумма по Доходным операциям банка (тыс. руб) |
Баланс коммерческого банка | 2’068’167’732 | 4’008’232 | 96’850’943 |
| 3 | Коэффициент размещения платных средств |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |
