Управление кредитными операциями коммерческого банка
норматив 1,0
Если коэффициент выше 1,0, это свидетельствует о том, что часть платных ресурсов используется не по назначению. Они отвлекаются либо на собственные нужды, либо в недоходные операции, что приводит к образованию убытков в банке. Однако, рассматривая данный коэффициент, необходимо учитывать, что в статье "платные привлеченные ресурсы" учитываются депозиты до востребования, которые в основном являются бесплатным ресурсом для банка (либо начисляемые проценты на остатки по текущим и расчетным счетам невелики), поэтому допустимое значение для данного коэффициента может меняться в зависимости от объема средств, находящихся на расчетных и текущих счетах в банке. Таким образом, если не рассматривать в качестве платных ресурсов остатки на счетах клиентов до востребования, можно сделать вывод о необходимости размещения платных привлеченных ресурсов банка в доходные активы.
По результатам анализа данных таблицы 3.5 можно сделать вывод о том, что все исследуемые банки эффективно размещают платные ресурсы. В настоящее время трудно найти банк, в котором был бы выявлен данный недостаток. Поэтому большое значение приобретает горизонтальный анализ коэффициента. Среди анализируемых банков минимальный показатель коэффициента в "ЮНИАСТРУМ БАНКе". Промстройбанк показал эффективность ниже на 0,067, но в целом лучше, чем в Сбербанке. В ряду банков Сбербанк имеет худший показатель, однако это связано с использованием остатков на счетах предприятия до востребования, естественно, что в Сбербанке они выше.
Функции управления пассивами и активами тесно связаны между собой и оказывают практически одинаковое влияние на уровень рентабельности банка. Определение объемов, сроков, цены мобилизованных средств затрагивает весь спектр отношений в области управления активными операциями. При этом структура источников финансирования деятельности банка должна быть адекватна структуре его активов, то есть определенные виды обязательств по размерам и срокам привлечения должны соответствовать определенным видам активов (также по объемам и срокам). Данный вопрос является весьма важным, так как это соответствие влияет на финансовую устойчивость банка.
Для обеспечения сбалансированности структуры источников финансирования целесообразно формировать последние в зависимости от конъюнктуры рынка, объектов кредитования, прибыльности и оборачиваемости активов.
Второе направление оптимизации структуры пассивов баланса банка связано с качественным совершенствованием уже существующих видов и поиском возможных вариантов модификаций предоставляемых услуг не только для удовлетворения потребностей имеющихся клиентов, но и для привлечения новых их категорий.
Необходимо поддерживать структуру пассивов, обеспечивающую определенное соотношение собственного и заемного капитала, что позволяет увеличить прибыль банка и повысить его финансовую устойчивость. Привлечение заемных средств с точки зрения финансовых результатов деятельности банка выгодно и рационально только в том случае, если цена этих средств, выраженная процентной ставкой, меньше текущего значения нормы прибыли. Нарушение этого важного правила обычно приводит к увеличению затрат на покрытие долгов за счет собственных средств, ухудшает финансовые результаты деятельности банка со всеми вытекающими отсюда последствиями, вплоть до банкротства.
Важным принципом выступает соблюдение банком достаточности ресурсов: привлекаемые средства должны быть не меньше, но и не больше количества, необходимого для прибыльной и устойчивой деятельности банка. Поэтому банки разрабатывают программы регулирования и размещения ресурсов, определяют сферы наиболее прибыльных вложений средств на определенный период, проводят анализ выполнения этих программ. При оценке операций применяется комплексный подход, учитывающий весь круг вопросов, имеющих отношение к конкретной сделке и в то же время отражающих состояние банка.
С учетом этого, возникает еще одна проблема в деятельности банка - это проблема достаточности капитала. Нормативы достаточности капитала являются одним из важнейших показателей деятельности банка. В современных условиях перелива национального и международного капитала, нарастающей конкуренции российские банки стремятся достигнуть такого уровня собственных средств, который соответствует международным стандартам.
Центральным банком России в настоящее время установлен норматив достаточности капитала, рассчитываемый как отношение собственных средств банка к суммарному объему активов, взвешенных с учетом риска, за вычетом суммы созданных резервов под обесценение ценных бумаг и на возможные потери по ссудам 2-4-й групп риска. При планировании объема и структуры ресурсной базы ограничение, связанное с соблюдением данного норматива, будет иметь следующий вид:
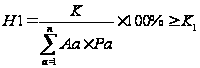 ,
(3.1)
где К - капитал банка;
Аа - активы банка;
Ра - коэффициент риска для группы активов; К1 - минимальное значение норматива.
Прежде чем анализировать данный показатель, необходимо определиться с риском использования групп активов. Активы разделены на группы рисков, с весами от 0 до 100%. Согласно Базельскому соглашению базовый капитал в сумме с резервами для покрытия потерь по кредитам и субординированными (долгосрочными) долговыми инструментами должен составлять не менее 8% от рисковых активов
Таблица 3.6. Рисковые активы по инструкции №1 ЦБ Российской Федерации (сокращенныйвариант)
| № группы | Наименование | Коэффициент риска,% |
| 1 |
Корсчет и депозитные счета в Банке России, обязательные резервы, вложения в государственные долговые обязательства РФ, не являющиеся обеспечением, счета расчетных центров ОРЦБ в учреждениях Банка РФ и т.д. Касса |
0 2 |
| 2 | Ссуды, гарантированные правительством, ссуды под залог государственных ценных бумаг и драгметаллов в слитках, вложения в государственные долговые обязательства РФ, обремененные обязательством и прочие | 10 |
| 3 | Вложения в долговые обязательства субъектов РФ и местных органов власти, не обремененных обязательствами, средства на корреспондентских счетах в СКВ у банков - нерезидентов стран из числа “группы развитых стран" и кредиты, им предоставленные, ссуды под залог ценных бумаг субъектов РФ и местных органов власти и так далее | 20 |
| 4 | Средства на счетах в банках - резидентах РФ; средства на счетах в банках - нерезидентах стран не из числа “группы развитых стран", исключая страны ближнего зарубежья. Ценные бумаги для перепродажи и так далее | 70 |
| 5 | Все прочие активы | 100 |
В настоящее время ни один банк не показывает оптимальной величины достаточности капитала. Многие банки превышают этот показатель, что связано с консервативной политикой инвестирования. Например, Сбербанк имеет коэффициент достаточности капитала 76,4%, не отстает и "ЮНИАСТРУМ БАНК", его показатель равен 74,2%.
"ЮНИАСТРУМ БАНК" несет высокий риск размещения активов, и только часть активов в размере (100% - 74,2% = 25,8%) не участвует в рисковых операциях. Это опасный показатель, который, однако, дает возможности банку получать высокие доходы.
У Промстройбанка коэффициент достаточности капитала близок к нормативу.
Проблема определения достаточности капитала банка на протяжении длительного времени является предметом научного исследования, споров между банками и регулирующими органами. Термин "достаточность капитала" отражает общую оценку надежности банка, степень его подверженности риску.
Таблица 3.7. Расчет показателя достаточности капитала
| № | Показатель |
Исходная инфор Алгор расчёта |
Сбербанк | Юниаструм банк | Промстройбанк |
| 1 | Всего капитал банка (тыс. руб) | Баланс коммерческого банка | 1’464’969’222 | 2’698’437 | 66’572’578 |
| 2 | Активы, взвешенные с учетом риска (тыс. руб) | Баланс коммерческого банка | 19’174’990 | 36’367 | 5’641’744 |
| 3 | Коэффициент достаточности капитала (%) |
|
76,4 | 74,2 | 11,8 |

ЦБ РФ также установлены следующие нормативы, учитывающие размер собственных средств (капитала) банка во взаимосвязи с его обязательствами:
максимальный размер риска на одного заемщика или группу связанных заемщиков: выданная ссуда или несколько ссуд одному заемщику не могут превышать 25% капитала банка; максимальный размер крупных кредитных рисков: крупная ссуда не может превышать капитал банка более чем в 8 раз;
максимальный размер риска на одного кредитора (вкладчика): средства, привлеченные во вклад от одного кредитора (вкладчика), рассчитанные с учетом коэффициентов риска, не могут превышать 25% собственных средств.
Ограничения, устанавливаемые данными нормативами, нецелесообразно включать в модель планирования ресурсной базы банка, поскольку они носят индивидуальный характер и контролируются во время оформления конкретного кредитного или депозитного договора. Также необходимо отметить, что включение ограничений, установленных нормативом максимального размера риска на одного кредитора (вкладчика), не является обязательным также и по той причине, что в соответствии с указаниями Центрального банка России от 24.05.2000 № 795-У за несоблюдение указанного норматива к кредитным организациям территориальными учреждениями Банка России не будут применяться принудительные меры воздействия,
Помимо указанных нормативов, в систему ограничений при планировании ресурсной базы банка также должны включаться ограничения, устанавливаемые, исходя из значений следующих нормативов. Рассмотрим максимальный размер привлеченных денежных вкладов (депозитов) населения, равный:
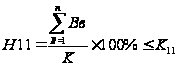 ,
(3.2)
где
К - капитал банка;
Вв - определенный вид вкладов населения;
К11 - максимальное значение норматива.
Максимально допустимое значение (К11) норматива Н11 установлено в размере 100%, поэтому, вклады населения в рублях и иностранной валюте не должны превышать собственного капитала банка.
Для населения вклады в банк несут небольшой риск, однако, каждый сам должен принимать решение о возможных для него соотношений: риск - доходность. Подверженность кредитному риску существует в течение всего периода кредитования, которое формируется, в том числе за счет средств населения. Поэтому предотвращение невозврата кредита - важнейшая задача кредитного отдела.
Таблица 3.8 составлена для наглядного представления избытка или недостатка денежных средств населения. В последствии результаты пригодятся для более полного дополнения модели эффективного управления кредитными ресурсами коммерческих банков.
По данным таблицы 3.8 можно сказать о том, что максимальный размер денежных вкладов приходится на Сбербанк. Видно, что привлечение средств населения является основным источником формирования кредитных ресурсов. Так как норматив установлен в размере 100%, для его достижения необходимо увеличить собственный капитал банка. В балансе банка источниками собственных средств являются: уставный капитал, прибыль, нераспределенная прибыль, эмиссионный доход.
Таблица 3.8. Максимальный размер денежных вкладов
| № | Показатель |
Исходная Инфор Алгор расчета |
Сбербанк | Юниаструмбанк | Промстройбанк |
| 1 | Собственный капитал банка (тыс. руб) | Баланс коммерческого банка | 142’101’970 | 2’698’437 | 5’126’954 |
| 2 | Вклады населения (тыс. руб) | Баланс коммерческого банка | 957’914’504 | 869’315 | 13’381’280 |
| 3 | Максимальный размер денежных вкладов (%) |
|
674,1 | 32,2 | 261,0 |
| 4 | Избыток (недостаток) средств населения | (стр.2 - стр.1) | 815’812’534 | -1’829’122 | 8’254’326 |

Прибыль формируется в конце отчетного года и является финансовым результатом от использования всех источников. От эффективности управления кредитными ресурсами зависит и величина прибыли. Высокие показатели, показанные Сбербанком и Промстройбанком, говорят о слабой эффективности размещения средств населения. Коэффициент в Сбербанке равен 674,1%, значит для достижения 1 рубля прибыли (собственного капитала) необходимо использовать 6,74 рубля средств вкладчиков. В этом отношении прогрессивно работает "ЮНИАСТРУМ БАНК" и получает 1 рубль прибыли с 0,322 рубля вкладчиков. Имеет смысл Промстройбанку и Сбербанку пересмотреть политику распределения кредитных ресурсов, "ЮНИАСТРУМ БАНКу" необходимо направить усилия на привлечение дополнительных средств вкладчиков.
Из логики формулы вытекает, что максимальный размер привлеченных денежных средств должен быть равен размеру собственного капитала банка. Отклонения в большую сторону указывают на неэффективность размещений, в меньшую сторону на неэффективность привлечений. Так как банк использует кредитные ресурсы, то в первую очередь необходимо акцентировать внимание на положительных отклонениях.
Проведенный анализ дает основание интерпретировать данные следующим образом: в Сбербанке 815’812’534 рублей не приносят дохода, в Промстройбанке без размещения находятся 8’254’326 рублей.
Работу по моделированию формирования ресурсной базы банка можно представить в виде следующих этапов:
анализ структуры пассивов и активов в динамике;
идентификация изменений в структуре привлеченных средств, произошедших под влиянием рыночной конъюнктуры;
апробация модели.
В целом модель по обеспечению ресурсами коммерческого банка можно представить в следующем виде:
1. ресурсное регулирование.
Внешние факторы:
сложившаяся конъюнктура и новые тенденции финансового рынка;
правовая среда; регулирование деятельности банков со стороны Центрального банка; уровень конкуренции на финансовом рынке и изменения в конкурентной среде.
Внутренние факторы:
обеспечение адекватности внешних регулирующих факторов внутреннему финансовому положению банка;
оценка и обеспечение покрытия рисков.
2. формирование ресурсной базы, достаточной для ведения банковской деятельности представим в виде схемы:

Рис.3.2 Формирование ресурсной базы
3. оптимизация ресурсной базы (рационализация привлечения ресурсов и обеспечение эффективности их использования):
поддержание оптимального для данного банка соотношения собственного и заемного капитала;
обеспечение оптимальной структуры привлеченных средств и ее адекватности структуре активов (по срокам и стоимости);
повышение адекватности оценки кредитных рисков и формирование оптимального (необходимого и достаточного) размера резерва на покрытие убытков по ссудам;
грамотный налоговый менеджмент. Аналитическая работа банка по расчету доходности операций, оценка рентабельности всей деятельности банка с целью выявления резервов.
Каждую новую схему, применяемую банком в целях пополнения и оптимизации ресурсной базы, целесообразно проверить и проанализировать на базе модели ресурсообеспечения. Содержание новой схемы должно укладываться в рамки трех блоков модели и соответствовать ее отдельным элементам.
Предложенное выше теоретическое описание модели имеет целевую установку: комплексный охват всех элементов, формирующих или могущих оказывать влияние на построение и использование ресурсной базы коммерческого банка.
Следовательно, данную модель можно применить и на практике. Рассмотрим ее на примере "ЮНИАСТРУМ БАНКа".
3.2 Модель ресурсообеспечения в банке. анализ структуры активов и пассивов в динамике
Для целей анализа проведем классификацию активов коммерческого банка. Активы коммерческого банка можно разделить на четыре категории: кассовая наличность и приравненные к ней средства; инвестиции в ценные бумаги; ссуды; здания и оборудование.
Для оценки структуры активов анализируется спектр работающих активов по степени риска, ликвидности и прибыльности, динамика перераспределения активов, степень диверсификации активов. Узкая специализация банка, как правило, обуславливает большую степень риска, Например, значительная доля выданных кредитов или вложений в ценные неликвидные бумаги повышает риски неплатежа и ликвидности. Наличие значительных остатков на корреспондентских счетах следует сопоставлять со специализацией банка, например, активном проведении валютных и расчетных операций. Одним из важнейших моментов является анализ кредитных вложений банка. Как показывает опыт, именно нерациональная кредитная политика является источником потенциальных проблем.
Таблица 3.9. Структура активов "ЮНИАСТРУМ БАНКа" (руб.)
| Статьи активов | Период исследования | |
| 1.11.2003 | 1.11.2004 | |
| Кассовая наличность | 85’409 | 171’897 |
| Межбанковские операции | 615 | 311 |
| Облигации казначейства | 0 | 0 |
| Векселя | 142’204 | 273’888 |
| Займы | 864’504 | 2’213’884 |
| Иные ценные бумаги | 0 | 0 |
| Документы на право участия и ценные бумаги филиалов | 0 | 0 |
| Транзит | 0 | 0 |
| Здания и оборудование. | 9’574 | 18’064 |
| Прочие активы | 11’167 | 20’393 |
| Итого | 1’113’473 | 2’698’437 |
Таблица 3.9.1. Структура активов "ЮНИАСТРУМ БАНКа" (%)
| Статьи активов | Период исследования | |
| 1.11.2003 | 1.11.2004 | |
| Кассовая наличность | 7,67 | 6,37 |
| Межбанковские операции | 0,06 | 0,01 |
| Облигации казначейства | 0 | 0 |
| Векселя | 12,77 | 10,15 |
| Займы | 77,64 | 82,04 |
| Иные ценные бумаги | 0 | 0 |
| Документы на право участия и ценные бумаги филиалов | 0 | 0 |
| Транзит | 0 | 0 |
| Здания и оборудование. | 0,86 | 0,76 |
| Прочие активы | 1,00 | 0,67 |
| Итого | 100,0 | 100,0 |
Из изложенного можно сделать вывод, что структура активов во многом определяется особенностями банковского законодательства и учета, а также влиянием внешней среды. Достаточно неблагоприятным признаком является наличие больших объемов неработающих активов - наличности (касса, корсчет в РКЦ), а также неликвидных активов - основных средств и капиталовложений банка.
Однако если воспользоваться более крупной группировкой состава активов по основным видам банковской деятельности, то можно сделать следующие выводы:
1. основное место в активных операциях банка занимают кредитные. Их доля колеблется от 19,90 до 83,25%;
2. второе место среди банковских активов занимают инвестиции в ценные бумаги (от 2,15 до 23,87%);
3. на третьем месте - кассовые активы (от 0,2 до 12,94%);
4. доля прочих активов обусловлена особенностями учета и включает широкий спектр операций от вложений в основные фонды (здания и сооружения) до различных расчетных операций банка (от 2 до 78%). Изобразим структуру активов "ЮНИАСТРУМ БАНКа" в виде диаграммы.
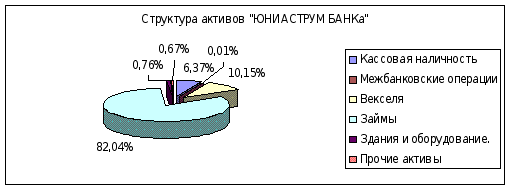
Рис.3.3 Ожидаемая структура активов "ЮНИАСТРУМ БАНКа" на 2005 год
Тем не менее, несмотря на общие тенденции в составе и структуре активов банков России и банков в других странах, каждый банк должен стремиться к созданию рациональной структуры активов, которая зависит, прежде всего, от качества активов.
Пассивные операции играют важную роль для коммерческих банков. Именно с их помощью банки приобретают кредитные ресурсы на денежных рынках.
Существуют четыре формы пассивных операций коммерческих банков:
взносы в уставный фонд (продажа паев и акций первым владельцам);
отчисления от прибыли банка на формирование или увеличение фондов;
депозитные операции (средства, получаемые от клиентов);
внедепозитные операции.
Пассивные операции позволяют привлекать в банки денежные средства, уже находящиеся в обороте. Новые же ресурсы создаются банковской системой в результате активных кредитных операций. С помощью Мерных двух форм пассивных операций формируется первая крупная группа кредитных ресурсов - собственные ресурсы. Следующие две формы пассивных операций образуют вторую крупную группу ресурсов - заемные, или привлеченные, кредитные ресурсы.
Собственные ресурсы банка представляют собой банковский капитал и приравненные к нему статьи. Роль и величина собственного капитала коммерческих банков имеет особую специфику, отличающуюся от предприятий и организаций, занимающихся другими видами деятельности тем, что за счет собственного капитала банки покрывают менее 10% общей потребности в средствах. Обычно государство устанавливает для банков минимальную границу соотношения между собственными и привлеченными ресурсами. В России такое соотношение не установлено, поэтому в разных банках колебания в соотношении весьма значительны. Значение собственных ресурсов банка, прежде всего в том, чтобы поддерживать его устойчивость. На начальном этапе создания банка именно собственные средства покрывают первоочередные расходы (земля, здания, оборудование, зарплата), без которых банк не может начать свою деятельность. За счет собственных ресурсов банки создают необходимые им резервы. Наконец, собственные ресурсы являются главным источником вложений в долгосрочные активы.
Эффективность управления в целом предопределяется, прежде всего, результатами управления ресурсами банка. При этом в процессе управления важно не только достичь оптимального сочетания активных и пассивных оборотов, правильного соотношения между видами вкладов и видами размещения средств, но и получить больший доход.
3.3 Практическое использование модели
При составление модели будем исходить из следующих, упрощающих реальность предпосылок:
спрос на кредитные ресурсы - величина постоянная и не зависит от кредитной политики банка;
банк осуществляет кредитование только за счет имеющихся в наличии кредитных ресурсов;
наличие кредитных ресурсов в банке - величина случайная и может принимать как отрицательные (дефицит), так и положительные значения (профицит).
Дефицитом назовем случайную величину денежных средств, которая формируется в тот момент, когда срочные требования вкладчиков превышают срочные требования банка.
В этом случае банку необходимо сформировать резерв денежных средств, который покрывал бы установившийся недостаток.
Профицитом назовем случайную величину денежных средств, образовавшуюся в момент обоснованного превышения требований банка к требованиям вкладчиков.
Для построения модели используем данные, полученные в процессе анализа сопоставимости активов и пассивов (таблица 3.3).
При анализе была установлена как величина требований вкладчиков на каждый период времени, так и величина требований банка. Анализ сопоставимости является информационной базой для построения модели распределения кредитных ресурсов. Идея модели состоит в определении дефицита / профицита на каждый момент времени.
Модель состоит из четырех значимых этапов:
1. определение требований вкладчиков в каждый конкретный период времени. Для целей анализа все требования распределены на две крупные группы: срочные и бессрочные. Срочные вклады в свою очередь делятся по срокам: на 1 день, до 7 дней, до 30 дней, до 90 дней, до 180 дней, до 1 года, до 3 лет, свыше 3 лет.
Вклады до востребования могут быть истребованы из банка в любой из вышеперечисленных промежутков времени. Срочные вклады являются более устойчивыми и планирование по их распределению, осуществляется на конкретную дату.
В связи с этим представляется возможным использовать алгоритм прогнозирования требований вкладчиков.
2. используем следующий алгоритм:
Первым действием составим процентное число дней. За сто процентов возьмем общее число дней в исследуемом периоде (3 года = 1080 дней). Составим таблицу процентных чисел.
Таблица 3.10. Процентные числа
| Дни | 1 | 6 | 22 | 60 | 90 | 180 | 721 | Итого = 1080 |
| Процентные числа (%) | 0,093 | 0,556 | 2,037 | 5,555 | 8,333 | 16,667 | 66,759 | 100 |
Результаты данной таблицы можно интерпретировать следующим образом: в каждый из периодов, продолжительность которых составляет целое число дней можно все требования вкладчиков распределить равномерно. Так как сумма требований в каждый период разная нельзя составлять график погашения платежей исходя из суммы валовых пассивов. Вторым действием распределим пассивы и активы до востребования согласно полученным процентным числам. Получим, таким образом, однодневную прогнозируемую величину требований, которую в силу непрерывности вкладов до востребований можно дополнить к срочным вкладам не меняя процентных ставок. Результатом такого реформирования станет новая совокупная величина требований на каждый день в любой период времени.
Пассивы и активы свыше 3х лет в модели рассматриваться не будут ввиду ограниченности возможностей в управлении.
Проведем исследование на примере "ЮНИАСТРУМ БАНКа". В таблице 3.11 приведены расчеты распределения активов и пассивов по срокам. Здесь необходимо освободиться от категории "до востребования". Ввиду отсутствия поступлений в ближайший банковский день формируется потенциальный дефицит, причиной которого является высокая вероятность истребования задолженности "до востребования".
На примере "ЮНИАСТРУМ БАНКа" потенциальный дефицит ресурсов банка составил 504,53 рубля. Эта сумма соответствует задолженности перед вкладчиками "до востребования".
На срок от 2 до 7 дней наблюдается высокий профицит, с наибольшей вероятностью банку будет возвращено 59’389,45 рубля или 59’894,86 ежедневно, начиная со 2-ого дня и заканчивая 7 днем работы банка. Это обеспечит не только выплаты по текущим обязательствам, но и создадут необходимые предпосылки для кредитования, так как наблюдается избыток денежных средств.
В таблице 3.11 наглядно представлено распределение активов и пассивов по срокам и степень их соответствия.
Финансовый смысл проведенных преобразований выглядит следующим образом.
Рассмотрим
задачу наилучшего
приближения
случайной
величины требований,
как вкладчиков,
так и банка.
Прогнозный
анализ в течение
3х лет проводится
исходя из набора
наблюдений,
в качестве
объясняющей
переменной
используем
величину t
- дни, в качестве
объясняемой
величину R
- выплаты. Так
как цель анализа
- достоверно
спрогнозировать
величину
дефицита/профицита,
то необходимо
определить
функцию
 ,
которая дала
бы максимальное
приближение
к эмпирическим
данным,
 - играет роль
бесконечно
малой случайной
величины, которая
при суммировании
расчетных
показателей
равна нулю.
Таблица 3.11. Распределение активов и пассивов по срокам без остатка до востребования
| Показатель | ЮНИАСТРУМ БАНК | ||||||
| Процентные числа |
Активы (руб) |
Пассивы (руб) |
До востребования в сроках Активы (руб) |
До востребования в сроках Пассивы (руб) |
Срочные + до востребования активы (руб) |
Срочные + до востребования пассивы (руб) |
|
| До востребования | - | 2’906 | 545’407 | 0 | 0 | 0 | 0 |
|
На 1 День |
0,093 | 0 | 0 | 2,70 | 507,23 | 2,70 | 507,23 |
| На срок от 2 до 7 дней | 0,556 | 359’353 | 0 | 16,16 | 3’032,46 | 359’369,16 | 3’032,46 |
| На срок от 8 до 30 дней | 2,037 | 346’966 | 152 | 59, 19 | 11’109,95 | 347’025, 19 | 11’261,95 |
| От 91 до 180 дней | 8,333 | 231’077 | 270’998 | 242,16 | 45’448,77 | 231’319,16 | 316’446,77 |
| От 181 до 1 года | 16,667 | 998’283 | 1’418’541 | 484,34 | 90’902,98 | 998’767,34 | 1’509’443,90 |
| От 1 года до 3 лет | 66,759 | 570’571 | 0 | 1940,02 | 364’108,25 | 572’511,02 | 364’108,25 |
В модели решающее значение имеют последние два столбца, так как именно в них составлен прогноз требований с учетом вкладов до востребования. Для данной группировки активов и пассивов, исходя из предположения о равномерности распределения требований по дням, найдем ежедневную величину дефицита/профицита. Результаты занесем в таблицу.
Таблица 3.12. Дефицит/профицит
| Дни | Активы | Пассивы |
Активы Однодневные |
Пассивы однодневные |
Дефицит/ профицит |
| 1 | 2,70 | 507,23 | 2,70 | 507,23 | (504,53) |
| 6 | 359’369,16 | 3’032,46 | 59’894,86 | 505,41 | 59’389,45 |
| 60 | 261’901,43 | 219’840,36 | 4’365,02 | 3’664,01 | 701,01 |
| 9 | 231’319,16 | 316’446,77 | 2’570,21 | 3’516,07 | (945,86) |
| 180 | 998’767,34 | 1’509’443,90 | 5’548,71 | 8’385,80 | (2’837,09) |
| 721 | 572’511,02 | 364’108,25 | 794,05 | 505,00 | 289,05 |
Данный этап направлен на проведение мероприятий по корректировке календаря платежей.
Так в периоды дефицита необходимо дополнительно привлечь ресурсы.
В период профицита для получения дополнительного дохода целесообразно краткосрочное кредитование, ориентируясь на периоды стойкого дефицита.
Для наглядности проиллюстрируем ситуацию на графике.
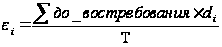 ,
(3.3)
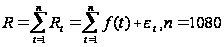 (3.4)
где
 число
дней в I-ом
периоде
T - общее число дней
 случайная
величина ежедневных
выплат "до
востребования".
Таким образом, с учетом формул (3.2) и (3.3) можно определить следующее отношение:
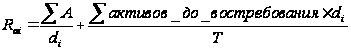 (3.5)
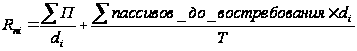 (3.6)
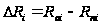 (3.7)
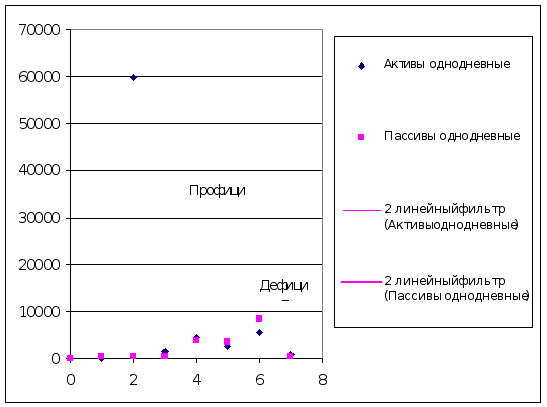
Рис.3.4 Наглядное изображение дефицита и профицита
3. перераспределение ресурсов из областей с излишком кредитных ресурсов в области с их недостатком путем использования банковских продуктов. Продукты, предлагаемые банком, должны формироваться, исходя из приведенного анализа и результатов маркетингового исследования. Так можно прийти к осуществлению гибкого регулирования кредитными ресурсами.
4. пересчет результатов в целях определения ошибок - стандартных отклонений. Так как невозможно полностью соотнести без остатка активы и пассивы, то в дальнейшем рекомендуется использовать банковские продукты лишь для покрытия текущего дефицита и поддержания платежеспособности или для сохранения ликвидности путем избавления от излишка наиболее ликвидных активов.
Предложенная модель основывается на результатах анализа активов и пассивов коммерческого банка. В качестве управляемых факторов были выбраны бессрочные активы и пассивы.
Модель удобна, так как отчетность всех банков включает расшифровку срочных и бессрочных активов и пассивов, поэтому отчетность каждого банка можно преобразовать до вида показанного в таблице 3.3
Рассчитав величину однодневного спроса на банковские продукты "до востребования", определим среднюю ошибку. Она будет формироваться за счет сумм абсолютных отклонений, полученных расчетных результатов от экспериментальных данных. Так можно ответить на вопрос о доверии исследуемых банков. Методика составлена таким образом, что каждый банк может ей воспользоваться.
Следовательно, анализ и оценка активных и пассивных статей баланса коммерческих банков позволили сделать вывод о том, что взятые для исследования банки в целом отвечают требованиям современной конъюнктуры банковского сектора Российской Федерации, а проведенный в данной работе анализ структуры актива и пассива на примере коммерческого банка "ЮНИАСТРУМ БАНК" позволяет применять подобную методику анализа к другим коммерческим банкам. Результаты анализа будут всецело зависеть от исходной информации.
Заключение
Изучив кредитные операции банка и их организацию можно сделать вывод о том, что в современных условиях процесс кредитования выступает опорой современной экономики и используются банками для получения дохода.
Кредитные операции осуществляются при наличии свободных денежных средств. Ссуженная стоимость продается на условиях платности, возвратности и срочности. Основными признаками кредитных отношений являются возвратность, срочность и платность, то есть средства предоставляются на определенный срок, должны быть обязательно возвращены, и за их использование заемщик выплачивает определенную сумму кредитору.
Цель кредита - извлечение дохода. Не преследуя эту цель, должник не берет, а кредитор не предоставляет ссуду. Кредитор надеется получить проценты на капитал, учитывая степень риска. Заемщик надеется, что, используя заемные средства, сможет извлечь доход, который будет достаточен для уплаты процентов кредитору.
Процесс кредитования в современных российских условиях является одной из рисковых активных операций, способных при неразумном подходе привести к потере ликвидности и банкротству.
Через процесс краткосрочного и долгосрочного кредитования происходит функция перераспределения денежных средств в финансовой системе страны. Спрос хозяйствующих субъектов рынка на оборотные средства удовлетворяется предложением от коммерческих банков свободных финансовых ресурсов, привлеченных в свою очередь с рынка депозитов и частных вкладов.
Процесс кредитования является сложной процедурой и обеспечивается различными формами.
Основными формами обеспечения кредита и кредитных операций являются: обеспечение залогом, обеспечение поручительством и обеспечение банковской гарантией. В российской практике использование различных форм обеспечения получило широкое развитие.
Проведение кредитных операций напрямую связано с риском. Особое внимание уделяется кредитному риску, так как в последние годы отчетливо выявилась степень влияния кредитного риска на деятельность кредитных операций, а также на деятельность российских банков в целом. Поэтому для снижения риска была рассмотрена не только его сущность, но и управление им.
Управление кредитным риском - одна из важных областей современного управления, связанная со специфической деятельностью банковских менеджеров в условиях неопределенности, сложного выбора альтернативных вариантов управленческих решений, постоянно изменяющейся во времени социально-экономической и политической обстановки, которые отличаются крайней непредсказуемостью.
Подверженность кредитному риску существует в течение всего периода кредитования. Величина кредитного риска - сумма, которая может быть потеряна при неуплате или просрочке выплате задолженности. Просроченные платежи не приводят к прямым убыткам, а возникают косвенные убытки, представляющие собой издержки по процентам или потерю процентов, которые можно было бы получить, если бы деньги были возвращены раньше и помещены на депозит. Не смотря на то, что кредитный риск