Становлення ощадних банків в Україні
Як показує аналіз даних рис.2.7 – 2.8, станом на 01.01.2005 року до спеціалізованих ощадних банків відносилися 4 банки, станом на 01.10.2006 року до спеціалізованих ощадних банків відносяться 5 банків. При цьому нонсенсом є те, що лідери ринку депозитів фізичних осіб АКБ «Приватбанк» та АКБ «Райффайзен-Аваль», які залучили 27% загальної суми вкладів, - не є «ощадними банками», як і 5 комерційних банків, які мають більше 2 млрд.грн. залучених коштів фізосіб.
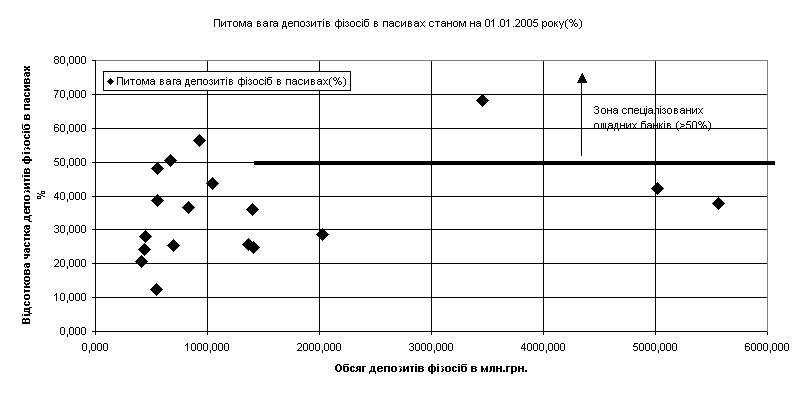
Рис.2.7 Ідентифікація лідерів депозитного ринку фізичних осіб кваліфікаційним умовам НБУ – «спеціалізований ощадний банк» станом 01.01.2005 року
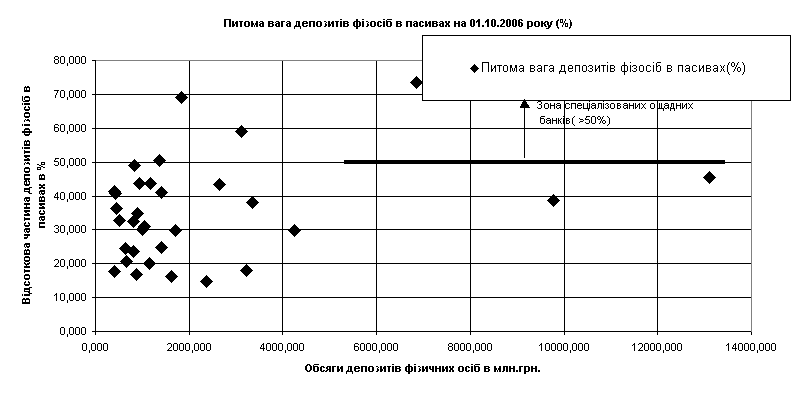
Рис.2.8. Ідентифікація лідерів депозитного ринку фізичних осіб кваліфікаційним умовам НБУ – «спеціалізований ощадний банк»станом на 01.01.2005 року
РОЗДІЛ 3
ВПЛИВ ДІЯЛЬНОСТІ ФОНДУ ГАРАНТУВАННЯ ВКЛАДІВ ФІЗИЧНИХ ОСІБ В УКРАЇНІ НА ДІЯЛЬНІСТЬ ОЩАДНИХ БАНКІВ
3.1 Сутність та законодавчі основи функціонування Фонду гарантування вкладів фізичних осіб в Україні
Законом України встановлені засади функціонування Фонду гарантування вкладів фізичних осіб, порядок відшкодування вкладів вкладникам банків - учасників (тимчасових учасників) Фонду, а також регулюються відносини між Фондом, Кабінетом Міністрів України та Національним банком України.
а) Учасники Фонду гарантування вкладів фізичних осіб
Учасниками Фонду гарантування вкладів фізичних осіб (далі - Фонд) є банки - юридичні особи, які зареєстровані в Державному реєстрі банків, який ведеться Національним банком України, та мають банківську ліцензію на право здійснювати банківську діяльність. Участь у Фонді зазначених банків є обов'язковою.
Учасники Фонду зобов'язані сплачувати збори до Фонду. Учасником Фонду є банк, який виконує встановлені Національним банком України економічні нормативи щодо достатності капіталу і платоспроможності та може виконувати свої зобов'язання перед вкладниками.
Банки - учасники Фонду, які не виконують встановлених Національним банком України економічних нормативів щодо достатності капіталу, платоспроможності та/або яким за рішенням Національного банку України зупинено дію банківської ліцензії Національного банку України на здійснення банківської діяльності, переводяться за рішенням адміністративної ради Фонду, прийнятим на підставі інформації Національного банку України, одержаної за результатами моніторингу діяльності банків, до категорії тимчасових учасників Фонду. Після переведення до категорії тимчасових учасників Фонду банк, вклади фізичних осіб до якого залучені до дня його переведення до цієї категорії, зобов'язаний сплачувати збори до Фонду до повного виконання зобов'язань перед вкладниками по виплаті їхніх вкладів та нарахованих відсотків.
У разі відкликання банківської ліцензії Національного банку України на здійснення банківської діяльності адміністративна рада Фонду за поданням Національного банку України приймає рішення про виключення цього банку з числа учасників (тимчасових учасників) Фонду.
Виключення банку з числа учасників (тимчасових учасників) Фонду не позбавляє вкладників, вклади яких були залучені до дня виключення його з числа учасників (тимчасових учасників) Фонду, права на відшкодування таких вкладів у разі настання їх недоступності відповідно до цього Закону.
б) Гарантії за вкладом
Фонд гарантує кожному вкладнику банку - учасника (тимчасового учасника) Фонду відшкодування коштів за його вкладами, включаючи відсотки, в розмірі вкладів на день настання недоступності вкладів, але не більше 1200 гривень по вкладах у кожному із таких банків. Зазначений розмір відшкодування коштів за вкладами, включаючи відсотки, за рахунок коштів Фонду може бути збільшено за рішенням адміністративної ради Фонду залежно від тенденцій розвитку ринку ресурсів, залучених від вкладників банками - учасниками (тимчасовими учасниками) Фонду.
У разі розміщення вкладником в одному банку - учаснику (тимчасовому учаснику) Фонду кількох вкладів Фонд гарантує відшкодування коштів за такими вкладами, включаючи відсотки, у розмірі загальної суми вкладів за станом на день настання недоступності вкладів, але не більше розміру, встановленого відповідно до частини першої цієї статті.
Якщо вкладник має вклади у кількох банках - учасниках (тимчасових учасниках) Фонду, які в подальшому реорганізувалися шляхом їх злиття, приєднання або перетворення в один банк - юридичну особу, Фонд гарантує відшкодування коштів за цими вкладами до закінчення строку дії договорів за цими вкладами на тих самих умовах, що й до реорганізації. Вклади, залучені після реорганізації банків - учасників (тимчасових учасників) Фонду, гарантуються Фондом у загальній сумі, але не більше розміру, встановленого відповідно до частини першої цієї статті. Вклади, розмір яких становить менше 1 гривні, не підлягають відшкодуванню.
Відшкодування вкладів в іноземній валюті відбувається у національній валюті України після перерахування суми вкладу за офіційним (обмінним) курсом Національного банку України на день настання недоступності вкладів.
в) Обмеження гарантії
Фонд не відшкодовує гарантовану суму за вкладами, розміщеними:
1) членами наглядової ради, ради директорів і ревізійної комісії банку, вклади в якому є недоступними;
2) працівниками незалежних аудиторських фірм (аудиторами), які здійснювали аудиторські перевірки банку протягом останніх трьох років;
3) акціонерами, частка яких перевищує 10 відсотків статутного капіталу банку;
4) третіми особами, які діють від імені вкладників, зазначених у пунктах 1, 2, 3 цієї статті;
5) вкладниками, які на індивідуальній основі отримують від банку пільгові відсотки та мають фінансові привілеї, що призвели до погіршення фінансового стану банку;
6) вкладниками, які не ідентифіковані ліквідаційною комісією.
г) Інформація для вкладників
Банки - учасники (тимчасові учасники) Фонду зобов'язані:
а) розміщувати у всіх приміщеннях, до яких мають доступ вкладники, інформацію про систему гарантування вкладів;
б) надавати інформацію про види вкладів, що підлягають гарантуванню Фондом, обсяги і порядок їх відшкодування.
Банкам - учасникам (тимчасовим учасникам) забороняється використовувати інформацію, що стосується гарантування вкладів, у рекламі з метою сприяння збільшенню загальної суми вкладів. Банк зобов'язаний обмежувати рекламу щодо гарантування вкладів з посиланням на участь у Фонді.
Фонд зобов'язаний двічі на рік за станом на 1 січня та 1 липня публікувати в офіційних засобах масової інформації реєстр банків - учасників (тимчасових учасників) Фонду протягом одного місяця після настання зазначених строків.
д.) Надання інформації для Фонду
Фонд має право одержувати від Національного банку України інформацію, необхідну для виконання ним функцій, передбачених цим Законом.
Національний банк України зобов'язаний у тижневий строк інформувати Фонд про:
1) надання банку банківської ліцензії на право здійснювати банківську діяльність;
2) застосування до банку заходів впливу;
3) відкликання банківської ліцензії на право здійснювати банківську діяльність.
Банки - учасники (тимчасові учасники) Фонду зобов'язані подавати Фонду балансові звіти, аудиторські висновки, інші визначені Фондом форми звітності, документи та інформацію, що необхідні для виконання Фондом функцій, передбачених цим Законом.
Ліквідатор банку - учасника (тимчасового учасника) Фонду зобов'язаний надати Фонду інформацію та передбачені законодавством документи, необхідні для виконання Фондом функції щодо забезпечення відшкодування коштів вкладникам. Для виконання власних функцій Фонд визначає обов'язкові форми звітності для банків - учасників (тимчасових учасників) Фонду.
Посадові особи Фонду зобов'язані додержувати вимог законодавства про збереження банківської таємниці щодо інформації, одержаної із зазначених у цій статті джерел.
ж) Правовий статус Фонду
Фонд є державною спеціалізованою установою, яка виконує функції державного управління у сфері гарантування вкладів фізичних осіб.
Фонд є юридичною особою, має відокремлене майно, яке є об'єктом права державної власності і перебуває у його повному господарському віданні.
Фонд є економічно самостійною установою, яка не має на меті одержання прибутку, має самостійний баланс, поточний та інші рахунки в Національному банку України. Фонд має печатку із своїм найменуванням, веде облік і звітність відповідно до законодавства. Місцезнаходження Фонду місто Київ.
з) Нормативно-правові акти Фонду
Фонд видає нормативно-правові акти з питань, віднесених до його повноважень, які є обов'язковими до виконання банками - учасниками (тимчасовими учасниками) Фонду.
Нормативно-правові акти видаються у формі інструкцій, положень, правил, які затверджуються рішенням адміністративної ради Фонду.
Нормативно-правові акти Фонду підлягають державній реєстрації в порядку, встановленому законодавством України.
З метою забезпечення захищеності вкладів фізичних осіб Фонд відповідно до визначеного ним порядку встановлює для банків - учасників (тимчасових учасників) Фонду обов'язкові стандарти - вимоги до банків щодо їх членства у Фонді, які встановлюються нормативно-правовими актами Фонду.
Двічі на рік за станом на 1 січня та на 1 липня Фонд публікує в офіційних засобах масової інформації звіт про свою діяльність.
Один раз на рік діяльність Фонду перевіряється незалежною аудиторською фірмою, яка визначається згідно з рішенням його адміністративної ради.
Фонд подає річний звіт разом з аудиторським висновком Кабінету Міністрів України і Національному банку України до 1 липня року, наступного за звітним.
Річний звіт Фонду, достовірність якого має бути підтверджена незалежною аудиторською фірмою, підлягає опублікуванню в офіційних засобах масової інформації відповідно до законодавства.
і) Адміністративна рада та виконавча дирекція Фонду
Керівними органами Фонду є адміністративна рада та виконавча дирекція.
Адміністративна рада Фонду діє у складі п'яти осіб, які є громадянами України, постійно проживають в Україні, мають вищу фінансово-економічну чи юридичну освіту, стаж роботи за фахом не менше ніж п'ять років.
Адміністративна рада формується шляхом делегування до її складу двох представників Кабінету Міністрів України, двох представників Національного банку України, одного представника асоціації банків.
Очолює адміністративну раду голова, який щорічно обирається адміністративною радою з числа її членів. Члени адміністративної ради не можуть бути членами органів управління або акціонерами будь-якого банку. Строк повноважень члена адміністративної ради становить чотири роки і може бути продовжено на наступний строк, але не більше ніж на два строки.
Виконавчу дирекцію очолює директор-розпорядник Фонду. Директор-розпорядник Фонду та члени виконавчої дирекції призначаються на посади та звільняються з посад адміністративною радою.
Директором-розпорядником та членами виконавчої дирекції можуть бути громадяни України, які постійно проживають в Україні, мають вищу фінансово-економічну чи юридичну освіту, стаж роботи за фахом не менше ніж п'ять років.
к) Джерела формування коштів Фонду
Джерелами формування коштів Фонду є:
1) початкові збори з банків - учасників Фонду;
2) регулярні збори з банків - учасників (тимчасових учасників) Фонду;
3) спеціальні збори з банків - учасників (тимчасових учасників) Фонду;
4) кошти, внесені Національним банком України в розмірі 20 мільйонів гривень;
5) доходи, одержані від інвестування коштів Фонду в державні цінні папери України;
6) кредити, залучені від Кабінету Міністрів України, Національного банку України, банків та іноземних кредиторів;
7) пеня, яку сплачують банки - учасники (тимчасові учасники) Фонду за несвоєчасне або неповне перерахування зборів до Фонду;
8) доходи від депозитів, розміщених Фондом у Національному банку України.
Фонд є єдиним розпорядником коштів, акумульованих у процесі його діяльності.
Фонд має право придбавати та орендувати майно, необхідне для виконання його функцій, у межах кошторису витрат, затвердженого адміністративною радою і погодженого з Міністерством фінансів України та Національним банком України. Кошти Фонду не включаються до Державного бюджету України.
Початковий збір до Фонду в розмірі одного відсотка зареєстрованого статутного капіталу банку перераховується банками - учасниками на рахунок Фонду протягом тридцяти календарних днів з дня одержання банківської ліцензії на здійснення банківської діяльності.
Нарахування регулярного збору до Фонду здійснюється банками - учасниками (тимчасовими учасниками) Фонду двічі на рік по 0,25 відсотка загальної суми вкладів, включаючи нараховані за вкладами відсотки, за станом на 31 грудня року, що передує поточному, та 30 червня поточного року.
Встановлення спеціального збору до Фонду здійснюється, якщо поточні доходи Фонду є недостатніми для виконання ним у повному обсязі своїх зобов'язань щодо обслуговування та погашення залучених кредитів, спрямованих на відшкодування коштів вкладникам банків - учасників (тимчасових учасників) Фонду. Рішення про встановлення спеціального збору приймає адміністративна рада за погодженням з Національним банком України. Загальний розмір спеціальних зборів, сплачених банками - учасниками (тимчасовими учасниками) Фонду протягом року (в разі вичерпання фінансових можливостей Фонду для виконання покладених на нього завдань), не повинен перевищувати розміру щорічного регулярного збору з банку - учасника (тимчасового учасника) Фонду.
Національний банк України має право надавати Фонду кредит під заставу цінних паперів за ціною не нижче індексу інфляції строком на п'ять років.
л) Порядок та право на відшкодування коштів за вкладом
Вкладники набувають право на одержання гарантованої суми відшкодування коштів за вкладами за рахунок коштів Фонду в грошовій одиниці України з дня настання недоступності вкладів.
Ліквідатор банку - учасника (тимчасового учасника) Фонду має надати Фонду протягом двадцяти робочих днів з дня настання недоступності вкладів повний перелік вкладників, які мають право на відшкодування коштів за вкладами, із визначенням їх розрахункової суми, яка підлягає відшкодуванню відповідно до цього Закону.
На підставі одержаного від ліквідатора банку - учасника (тимчасового учасника) Фонду переліку вкладників із визначенням розрахункової суми, яка підлягає відшкодуванню за рахунок коштів Фонду. Фонд у місячний строк перевіряє подані розрахунки з урахуванням вимог статті 4 цього Закону та приймає рішення про відшкодування коштів вкладникам. Фонд протягом трьох робочих днів з дня прийняття рішення про відшкодування Фондом коштів за вкладами фізичних осіб повідомляє вкладників через офіційні засоби масової інформації. З дня настання недоступності вкладів припиняється нарахування відсотків за ними.
Відшкодування за вкладами здійснюється в готівковій або безготівковій формі. Виплата Фондом гарантованої суми відшкодування через визначені банки-агенти здійснюється протягом трьох місяців з дня настання недоступності вкладів. У разі ліквідації системоутворюючого банку цей строк може бути продовжено до шести місяців. Відшкодування за вкладами можуть сплачуватися іншим особам згідно з законодавством України (за довіреністю, заповітом тощо). Строк позовної давності по зверненнях вкладників становить три роки.
3.2.Сучасні показники діяльності Фонду та перспективи його розвитку
Станом на 1 січня 2007 року до Реєстру Фонду гарантування вкладів фізичних осіб України включені 166 банків-учасників та 3 банки –тимчасові учасники. Банки - учасники мають Свідоцтво учасника Фонду і у разі порушення законодавства, будь-який банк може бути переведений до категорії тимчасового учасника Фонду. Такий банк зобов’язаний при укладенні нових угод на залучення вкладів попереджати у письмовій формі фізичних осіб, про те, що Фонд не гарантує їм відшкодування за цими вкладами.
Рішенням адмінради Фонду від 24.05.2006 року вирішено збільшити розмір відшкодування коштів за вкладами, включаючи відсотки, за рахунок коштів фонду до 15 тис.грн.
Загальна сума коштів, акумульована Фондом, станом на 1 січня 2007 року становить 867 млн.грн. при загальній сумі залучених комерційними банками України коштів фізичних осіб станом на 01.01.2007 – 107 млрд.грн., тобто сума коштів Фонду не перевищує 0,8% коштів фізичних осіб в банках України.
Станом на 01.01.2007 року Фонд здійснює виплати відшкодування нас-тупним збанкрутілим комерційним банкам :
АКБ «Росток-Банк»;
АБ «Аллонж";
АКБ «Прем’єрбанк»;
ВАТ «АКБ «Гарант»;
АКБ «Інтерконтинентбанк»;
ТОВ «Київський універсальний банк».
Для збільшення гарантованих відшкодувань банківських вкладів необхідно розширити джерела формування Фонду гарантування вкладів фізичних осіб. Таку пропозицію містить проект Закону України «Про внесення змін до Закону України „Про Фонд гарантування вкладів фізичних осіб», схвалений на засіданні Уряду 20 грудня ц.р.
Мета законопроекту – підвищити довіру населення до банківської системи, збільшивши гарантії за вкладами громадян до мінімальних стандартів Європейського Союзу. Проектом Закону пропонується розширити перелік функцій виконавчої дирекції Фонду, що посилить його роль у розвитку банківської системи.
Щоб мати подальше зростання гарантованого розміру відшкодувань запропоновано збільшити початковий збір до Фонду з 1% зареєстрованого статутного капіталу банку до 2%. З цією ж метою регулярний збір до Фонду, що здійснюється банками – учасниками або тимчасовими учасниками Фонду двічі на рік, буде збільшено з 0,25% загальної суми вкладів до 0,3%, включаючи нараховані за вкладами відсотки.
Реалізація акта має опосередкований вплив на доходну частину Державного бюджету України. Враховуючи, що внески до Фонду гарантування вкладів фізичних осіб відносяться на валові витрати, збільшення зазначених внесків призведе до скорочення надходжень до Державного бюджету 2008 року близько 10,8 млн. гривень, Державного бюджету 2009 року – 51,5 млн. гривень, Державного бюджету 2010 року – 92,2 млн. гривень.
Але додаткове фінансування Фонду за рахунок збільшення початкового та регуляторного зборів позитивно вплине на рівень його капіталізації та стане підґрунтям для подальшого збільшення сум відшкодувань. Посилення ролі Фонду у розвитку банківської системи забезпечить рівність умов відшкодування для вкладників банків - учасників Фонду.
Критична маса передумов для реформування діючої системи гарантування вкладів уже накопичилася — її результативність не задовольняє ні вкладників, ні банки, ні регулятора ринку. Про необхідність змін свідчать як наявний у вітчизняному банківському секторі практичний досвід, так і зовнішні виклики, із якими зіштовхнулася Україна в останні роки.
Закладена 1998 року система захисту вкладників на певному етапі виконала завдання підвищення довіри до банків: почасти було згладжено вплив наслідків конфіскаційних кроків стосовно вкладників у період розпаду СРСР, високої інфляції і практики фінансових пірамід 1990-х. Водночас на сьогодні весь прогресивний потенціал, що був у неї, практично вичерпано. Подальший повноцінний розвиток банківської системи потребує реалізації нових підходів у функціонуванні інституту гарантування вкладів.
Оскільки для проведення змін необхідний час, ключові напрями реформ необхідно визначити вже зараз.
Коротко характеризуючи поточну ситуацію в банківському секторі, можна сказати: підштовхувана розвитком економіки галузь динамічно зростає, але якість роботи більшості кредитно-фінансових установ залишається на недостатньому рівні, що при зростанні конкуренції створює передумови до банкрутства окремих банків. Будь-який факт недоступності вкладів негативно позначається на всіх учасниках ринку, але обмежений рамками чинного законодавства банківський нагляд не покриває ризиків виникнення дефолтів банківських установ. Це підтверджують як останні банкрутства банків, так і повна відсутність позитивних прикладів санації та роботи ліквідаторів або тимчасових адміністраторів банків. Водночас замість ліквідованих банківських інституцій створюються нові, і загальна кількість універсальних банків залишається надлишко-вою для української економіки.
Від початку 2006 року в країні зареєстровано п’ять нових кредитно-фінансових установ, у результаті зараз працюють 165 банків. Природно, що Далеко не всі вони готові до посилення боротьби за клієнтів як у технологічному, так і в економічному плані: із початку року Нацбанк прийняв рішення про ліквідацію «Київського універсального банку», Інтерконтинентбанку, банку «Гарант». У стані ліквідації перебувають 20 банків, а виплати через систему гарантування отримують вкладники Росток Банку, «Нашого банку», банку «Аллонж», Прем’єрбанку. А отже, поки ще передчасно стверджувати, що список ліквідованих банків цього року не зростатиме.
Конкуренція на ринку банківських послуг в Україні постійно посилюється, і тут досить важливу роль відіграє розширення присутності в цьому секторі іноземного капіталу. Тільки за січень—квітень кількість банків зі 100-відсотковим іноземним капіталом в Україні зросла з 9 до 11, і зараз працює більш як 30 банків з іноземним капіталом. На український ринок прийшли іноземні банківські групи, сукупні активи кожної з яких багаторазово перевищують загальні активи всієї вітчизняної банківської системи. При цьому процес освоєння ринку міжнародними фінансовими структурами лише набирає темпів.
Таким чином, з огляду на гостру боротьбу на банківському ринку можна прогнозувати відхід із нього тим або іншим чином ряду банків. З урахуванням українських реалій об’єднання банків буде найбажанішим сценарієм розвитку ситуації, але складність процедур злиття і відсутність достатнього досвіду збільшують можливість виникнення нових дефолтів фінустанов.
Слід нагадати, що за останні роки істотно збільшилася як кількість вкладників — фізичних осіб, так і обсяги вкладів населення в комерційних банках. Це абсолютно правомірно підвищує значення проблеми подальшого розвитку системи захисту заощаджень. До початку ц.р. в загальній сумі депозитів банків на частку юросіб припадало 44,9%, а фізосіб — 55,1%, але вже в серпні — 43,4 і 56,6% відповідно. Темп приросту вкладів населення в січні—липні 2006 року, як і торік, перевищує динаміку зростання вкладів юросіб: із початку року депозити фізосіб зросли на 19,3%, до 87,4 млрд. грн., а підприємств і організацій — на 12,2%, до 66,9 млрд. грн. Водночас, якщо торік сукупний депозитний порт-фель українських банків зріс на 59,9%, то в січні—липні 2006 року — тільки на 16,1%. При цьому за 2005 рік кількість вкладників в Україні збільшилася на 3,5 млн. — до 18,57 млн. чоловік.
Цілком обгрунтовано можна припустити, що нові банкрутства не тільки стануть чинником зниження довіри до банків, а й призведуть до посилення соціальної напруженості. Якщо кількість учасників пікетів вкладників, які регулярно з’являлися в травні—липні під стінами Міністерства внутрішніх справ та Нацбанку, не перевищувала 100—200 осіб, то розширення числа проблемних банків може збільшити масовість таких заходів у геометричній прогресії.
Хоча питання розвитку системи гарантування вкладів включає широкий спектр напрямів, в Україні, як правило, усі дискусії на цю тему рано чи пізно зводяться до обговорення рівня максимальної компенсації за вкладами у разі банкрутства банків.
У цьому зв’язку можна обгрунтовано казати про те, що хоча ця сума в Україні усе ще недостатня, її лінійне збільшення за незмінності підходів до джерел поповнення коштів Фонду є тупиковим шляхом розвитку. І йдеться не стільки про необхідність збільшення участі держави у формуванні коштів Фонду, хоча ініціативу Нацбанку про спрямування частини прибутку на цю мету можна тільки вітати. Зокрема, оцінити переваги формування ресурсної бази органу, відповідального за страхування вкладів, у рівних частках урядом, центробанком і приватними банками допомагає досвід роботи Корпорації зі страхування в Японії.
Повертаючись до питання максимальної суми компенсації для вкладників, треба зазначити, що найлогічнішою стала б прив’язка базової суми відшкодування за депозитами до обсягу ВВП на душу населення. В європейських країнах вона становить від одного до шести показників ВВП на душу населення (у середньому три). В Україні розмір ВВП на душу населення становить близько 1,8 тис. дол. Отже, для нашої країни адекватний середньоєвропейському рівень гарантованого відшкодування за вкладами становить близько 27 тис. грн.
При цьому доцільним є запровадження прогресивної шкали компенсації, але максимальна її сума не має перевищувати 50 тис. грн. Тобто оптимальною виглядає схема, коли за максимального значення суми відшкодування 50 тис. грн. вклад на суму 10—15 тис. грн. компенсується на 100%, вклад на рівні 15—25 тис. грн. — 90% тощо. Такий принцип допоможе захистити найдрібніших вкладників, але втримуватиме фізичних осіб від розміщення депозитів на великі суми без належного аналізу фінансового становища банків.
Системи захисту депозитів на сьогодні практикуються у більш як 70 країнах. Вони різняться як за об’єктами, що підпадають під захист, і розмірами гарантованої суми компенсації, так і за формою участі в них банків. Базовими схемами загальновизнано американську і європейську.
Прийнята з 1934 року в США схема передбачає домінуючу участь держави в системі захисту вкладів. Надалі напрацювання США були використані в Канаді, Великобританії, Японії та інших країнах. Європейська ж схема передбачає участь банків у системі захисту вкладів на добровільній основі.
У Польщі така система реалізується через Фонд гарантування вкладів, який за своїм статусом є недержавним, але управління яким здійснює держава. Для виконання покладених на нього функцій фонд розпоряджається фінансовими ресурсами, нагромадженими у результаті формування спеціальних фондів на балансах усіх банків — учасників системи гарантування вкладів. Застосовувана в цій країні змішана форма власності на функціональний орган системи захисту вкладів дає змогу зберігати довіру населення до неї і при цьому забезпечує ефективне використання коштів банків, що залучаються для захисту вкладів.
У Росії захист вкладів здійснює Агентство зі страхування вкладів відповідно до федерального закону. Відшкодування за вкладами виплачується у розмірі 100% від суми вкладу, але не більш як 3,5 тис. дол. Для участі в цій системі банки мають відповідати встановленим центробанком вимогам щодо показників капіталу, активів, якості управління ризиками, дохідності й ліквідності. У разі, якщо банк не відповідає цим вимогам або відмовляється брати участь у системі гарантування вкладів, його позбавляють права залучати кошти фізосіб.
Для України найприйнятнішим шляхом може стати встановлення жорстких вимог до якості роботи банків, які претендують на участь у системі гарантування вкладів, за умови прив’язки права залучати кошти фізосіб до виконання цих вимог, як у Росії. Окрім того, доцільно підвищити ступінь прозорості і публічності учасників системи гарантування. За таких умов участь банку в такій системі даватиме чіткий сигнал його вкладникам, що регулятору і Фонду гарантування вкладів досконально відома ситуація в банку, й у разі його дефолту можна розраховувати не лише на компенсацію, а й на виплати з ліквідаційної маси.
Прикладом для наслідування може стати і Польща, де подібний Фонд, окрім відшкодування вкладникам, здійснює безпосередній моніторинг діяльності комерційних банків, вживає превентивних заходів із метою запобігання банкрутству банку як такого і подає допомогу кредитно-фінансовим установам у найважчий для них фінансовий період.
Аналіз роботи систем гарантування вкладів зарубіжних країн підказує й інші ідеї, використання яких в Україні може мати позитивний ефект. Зокрема останнім часом в Україні загострилася дискусія про можливість вживання заходів для зниження рівня доларизації економіки. У цьому сенсі може бути корисним досвід Великобританії, де вклади в іноземній валюті не включено в систему захисту вкладів.
Також цікавими є й останні ініціативи, реалізовані в Росії. Російський Сбербанк, що є найбільшим оператором на ринку споживчого кредитування, нещодавно призупинив кредитування в інвалюті на три тижні. Коли ж валютне кредитування було відновлено, споживачам запропонували нижчі ставки за рубльовими кредитами, ніж за доларовими. Отже, ринок одержав чіткий сигнал про позицію держави через механізм економічного стимулювання: у споживача збереглася альтернатива, але змінився рівень економічної привабливості запозичень у іноземній валюті.
В Україні реалізація такого кроку також можлива, але для цього потрібно підготувати необхідні умови. Зокрема, посилити Фонд гарантування як центр адміністративного впливу, запровадити диференціацію вкладів банків і прогресивну шкалу розміру компенсації вкладникам.
ВИСНОВКИ
За станом на 1 січня 2007 року ліцензію Національного банку на здійснення банківських операцій в Україні мали 170 банків, у тому числі: 135 банків (79,4 % від загальної кількості діючих банків) - акціонерні товариства (з них: 91 банк (53,5%) - відкриті акціонерні товариства, 44 банки (25,9%) - закриті акціонерні товариства), 35 банків (20,6%) - товариства з обмеженою відповідальністю.
Філійна мережа банків України складається з 1415 діючих філій.
У стані ліквідації перебуває 19 банків, з них 16 банків ліквідуються за рішенням НБУ, 3 – за рішеннями господарських (арбітражних) судів.
За 2006 рік зобов’язання банків України збільшилися на 57,7% або на 108,7 млрд.грн. і на 01.01.2007 становили 297,2 млрд.грн., в т.ч. нерезиденти 23,7 % від зобов’язань.
Збільшення зобов`язань банків відбулось, в основному, за рахунок строкових вкладів (депозитів) інших банків та кредитів, що отримані від інших банків – на 40,2 млрд.грн. або в 2,5 разів, збільшення коштів фізичних осіб - на 33,5 млрд.грн. або на 46,2 %, коштів суб’єктів господарювання – на 15,7 млрд.грн. або на 25,6%, кредитів, що отримані від міжнародних та інших фінансових організацій – на 4,8 млрд.грн. або в