Становлення ощадних банків в Україні
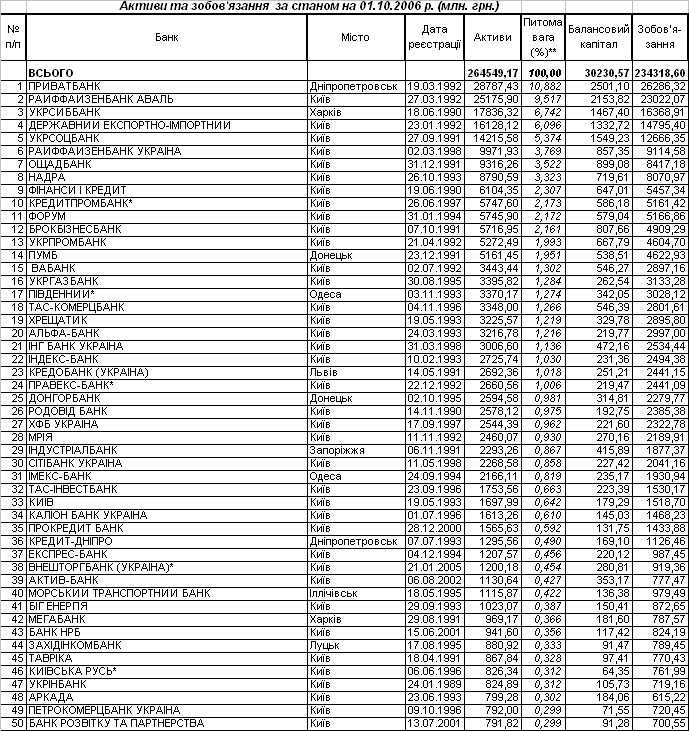
Зобов`язання банків мають таку структуру. Кошти Національного банку України складають 0,5 % від загальної суми зобов’язань; коррахунки інших банків – 2,5%; строкові вклади (депозити) інших банків та кредити, що отримані від інших банків – 22,8%; кошти суб’єктів господарювання – 25,9 %; кошти фізичних осіб – 35,7 %; кошти небанківських фінансових установ – 2,5 %; кошти бюджету та позабюджетних фондів – 0,6 %; кредити, що отримані від міжнародних та інших фінансових організацій – 2,8%, цінні папери власного боргу – 2,1 %; субординований борг – 1,6 %; інші зобов`язання – 3,0%.
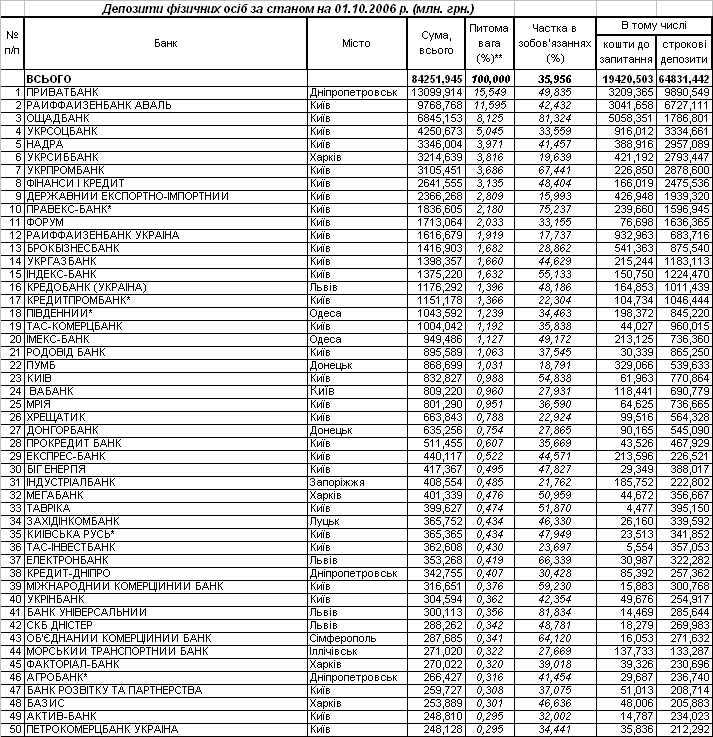
Банки мають таку структуру коштів населення з точки зору строковості. Строкові кошти складають 81,8 млрд.грн. або 77,2 % від загальної суми вкладів, а кошти до запитання – 24,2 млрд.грн. або 22,8 %. Кошти в національній валюті складають 53,8% від загальної суми коштів фізичних осіб.
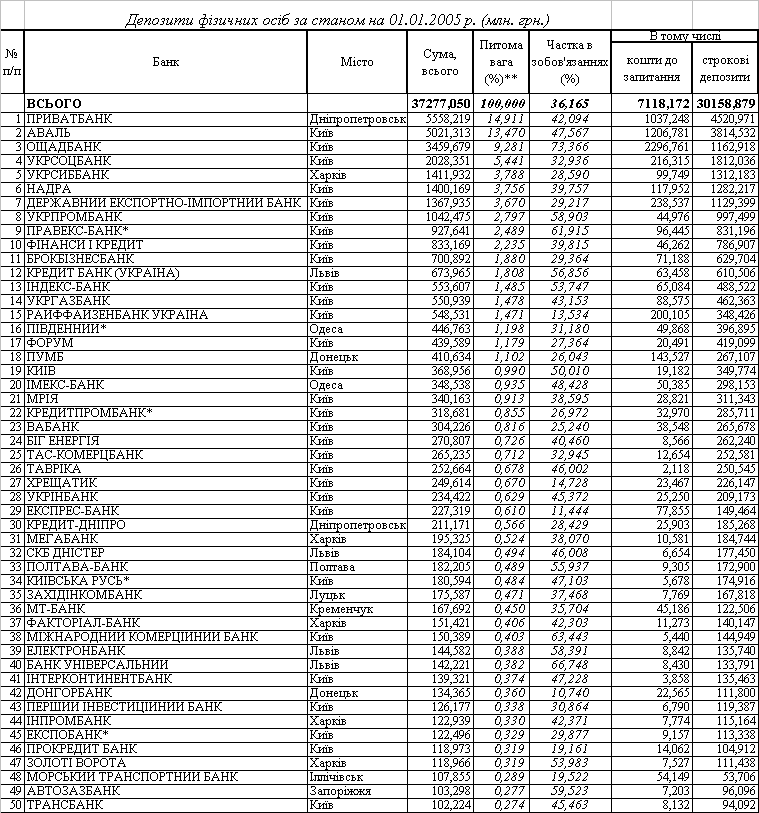
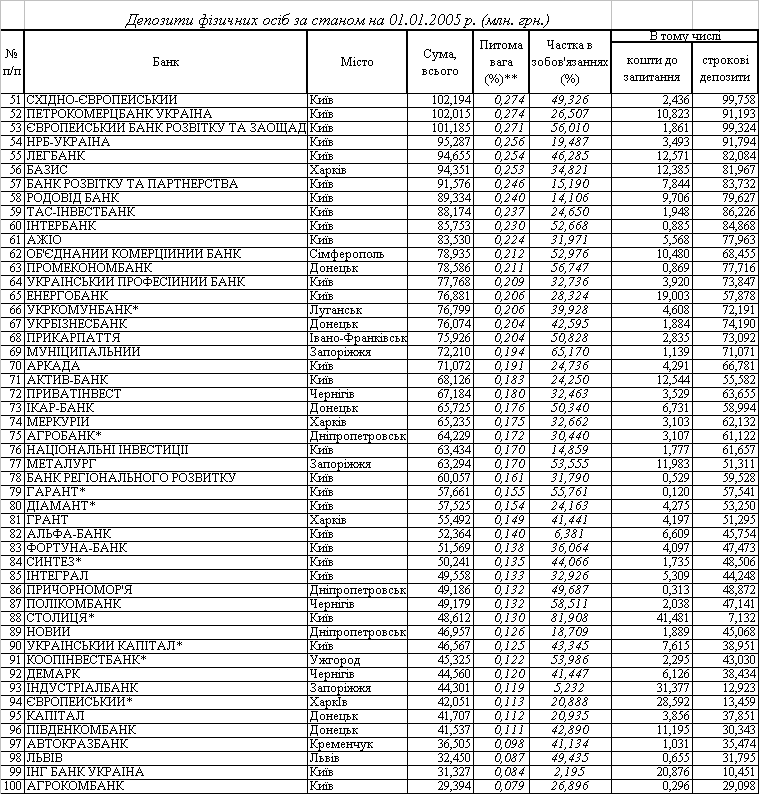
З позиції оцінки абсолютних обсягів депозитів фізичних осіб суму більше 1 млрд.грн. мали в балансі:
станом на 01.01.2005 року - 9 банків;
станом на 01.01.2006 року - 15 банків;
- станом на 01.10.2006 року - 19 банків;
Явними лідерами ринку депозитів фізичних осіб стабільно залишаються 3 банки:
- 1 місце – АКБ «Приватбанк»:
- 5,558 млрд.грн. на 01.01.2005;
- 9,966 млрд.грн. на 01.01.2006;
- 13,099 млрд.грн. на 01.10.2006;
- 2 місце – АКБ «Аваль»(«Райффайзен Аваль»):
- 5,021 млрд.грн. на 01.01.2005;
- 9,165 млрд.грн. на 01.01.2006;
- 9,768 млрд.грн. на 01.10.2006;
- 3 місце – АКБ «Державний Ощадбанк»:
- 3,459 млрд.грн. на 01.01.2005;
- 5,862 млрд.грн. на 01.01.2006;
- 6,845 млрд.грн. на 01.10.2006;
Аналізуючи нормативні вимоги Національного банку України до спецілізованих ощадних банків, можна виділити 2 основні показника:
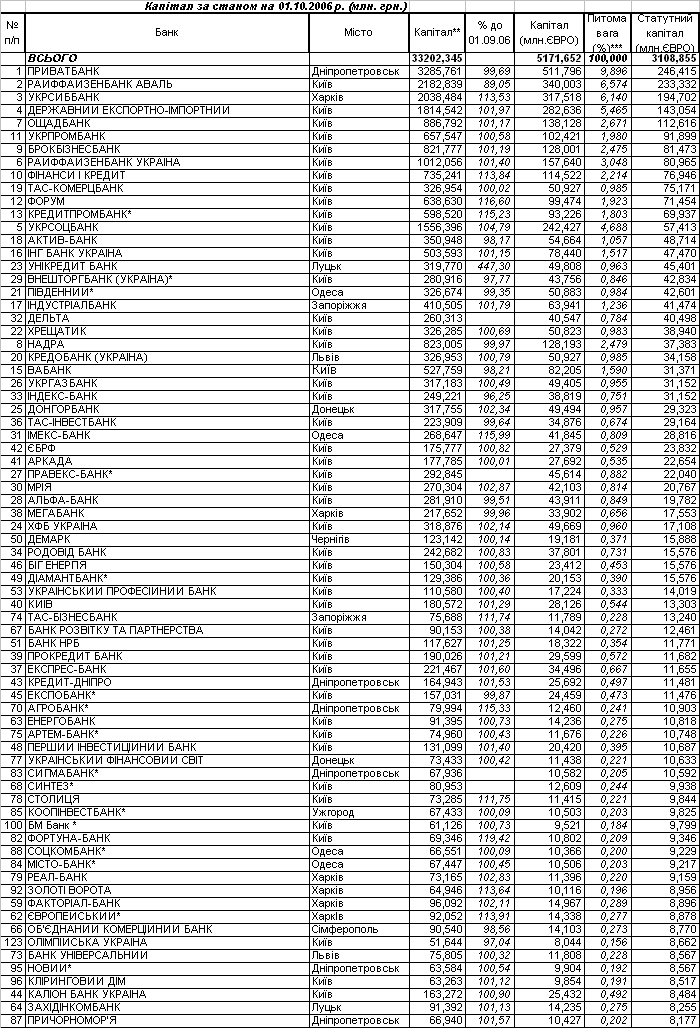
- розмір статутного капіталу, який повинен бути на 01.01.2007 року не менше 8 млн.євро для загальноукраїнських банків та не менше 5 млн.євро для банків, які ведуть свою діяльність тільки в одній області України;
- сума залучених коштів фізичних осіб (поточних та строкових) повинна перевищувати 50% від загальних пасивів комерційного банку (власних та залучених коштів);
Згідно проведеному аналізу станом на 01.10.2006 року по розміру статутного капіталу вимогам для спеціалізованого ощадного банку відпові-дають 64 комерційних банка України, а по відсотковій частці коштів фізичних осіб в пасивах банку вимогам для спеціалізованого ощадного банку відповідають тільки 9 комерційних банків України.
Проведений аналіз відповідності лідерства комерційних банків України на ринку залучення коштів фізичних осіб по абсолютним обсягам залучення коштів та відповідних коефіцієнтів частки коштів фізичних осіб в пасивах комерційних банків показав, що:
- станом на 01.01.2005 року до спеціалізованих ощадних банків відносилися 4 банки;
- станом на 01.10.2006 року до спеціалізованих ощадних банків відносяться 5 банків.
При цьому нонсенсом є те, що лідери ринку депозитів фізичних осіб АКБ «Приватбанк» та АКБ «Райффайзен-Аваль», які залучили 27% загальної суми вкладів, - не є «ощадними банками», як і 5 комерційних банків, які мають більше 2 млрд.грн. залучених коштів фізосіб.
Таким чином, результати досліджень, проведених в курсовій роботі, показують про необхідність зміни алгоритмів Національного Банку України по кваліфікації «спеціалізований ощадний банк» введенням норми – «5% частка загального ринку депозитів фізичних осіб в банківській системі України», яка законодавчо повинна бути введена в Закон України «Про банки та банківську діяльність».
Стабільність роботи ощадних банків в Україні повинна підкріплюватись удосконаленням функціонування Фонду гарантування вкладів фізичних осіб в Україні.
Станом на 1 січня 2007 року до Реєстру Фонду гарантування вкладів фізичних осбі України включені 166 банків-учасників та 3 банки –тимчасові учасники. Банки - учасники мають Свідоцтво учасника Фонду і у разі порушення законодавства, будь-який банк може бути переведений до категорії тимчасового учасника Фонду. Такий банк зобов’язаний при укладенні нових угод на залучення вкладів попереджати у письмовій формі фізичних осіб, про те, що Фонд не гарантує їм відшкодування за цими вкладами.
Рішенням адмінради Фонду від 24.05.2006 року вирішено збільшити розмір відшкодування коштів за вкладами, включаючи відсотки, за рахунок коштів фонду до 15 тис.грн.
Загальна сума коштів, акумульована Фондом, станом на 1 січня 2007 року становить 867 млн.грн. при загальній сумі залучених комерційними банками України коштів фізичних осіб станом на 01.01.2007 – 107 млрд.грн., тобто сума коштів Фонду не перевищує 0,8% коштів фізичних осіб в банках України.
Станом на 01.01.2007 року Фонд здійснює виплати відшкодування нас-тупним збанкрутілим комерційним банкам :
АКБ «Росток-Банк»;
АБ «Аллонж";
АКБ «Прем’єрбанк»;
ВАТ «АКБ «Гарант»;
АКБ «Інтерконтинентбанк»;
ТОВ «Київський універсальний банк».
Для збільшення гарантованих відшкодувань банківських вкладів необ-хідно розширити джерела формування Фонду гарантування вкладів фізичних осіб. Таку пропозицію містить проект Закону України „Про внесення змін до Закону України „Про Фонд гарантування вкладів фізичних осіб”, схвалений на засіданні Уряду 20 грудня 2006 року.
Мета законопроекту – підвищити довіру населення до банківської системи, збільшивши гарантії за вкладами громадян до мінімальних стандартів Європейського Союзу. Проектом Закону пропонується розширити перелік функцій виконавчої дирекції Фонду, що посилить його роль у розвитку банківської системи.
Щоб мати подальше зростання гарантованого розміру відшкодувань запропоновано збільшити початковий збір до Фонду з 1% зареєстрованого статутного капіталу банку до 2%. З цією ж метою регулярний збір до Фонду, що здійснюється банками – учасниками або тимчасовими учасниками Фонду двічі на рік, буде збільшено з 0,25% загальної суми вкладів до 0,3%, включаючи нараховані за вкладами відсотки.
Повертаючись до питання максимальної суми компенсації для вкладни-ків, треба зазначити, що найлогічнішою стала б прив’язка базової суми відшкодування за депозитами до обсягу ВВП на душу населення. В європейських країнах вона становить від одного до шести показників ВВП на душу населення (у середньому три). В Україні розмір ВВП на душу населення становить близько 1,8 тис. дол. Отже, для нашої країни адекватний середньоєвропейському рівень гарантованого відшкодування за вкладами становить близько 27 тис. грн.
При цьому доцільним є запровадження прогресивної шкали компенсації, але максимальна її сума не має перевищувати 50 тис. грн. Тобто оптимальною виглядає схема, коли за максимального значення суми відшкодування 50 тис. грн. вклад на суму 10—15 тис. грн. компенсується на 100%, вклад на рівні 15—25 тис. грн. — 90% тощо. Такий принцип допоможе захистити найдрібніших вкладників, але втримуватиме фізичних осіб від розміщення депозитів на великі суми без належного аналізу фінансового становища банків.
СПИСОК ВИКОРИСТАНОЇ ЛІТЕРАТУРИ
1. ЗАКОН УКРАЇНИ „Про банки і банківську діяльність” // від 7 грудня 2000 року N 2121-III (Із змінами і доповненнями, внесеними Законами України станом від від 16 листопада 2006 року N 358-V)
2. Закон України “Про Національний банк України” // від 20 травня 1999 року N 679-XIV (станом на 10.01. 2002 року N 2922-III)
3. Закон України “Про господарські товариства”//від 19 вересня 1991 року N 1576-XII ( від 17 травня 2001 року N 2409-III)
4. ЗАКОН УКРАЇНИ “Про цінні папери та фондовий ринок” // від 23 лю-того 2006 року N 3480-IV
5. ЗАКОН УКРАЇНИ “Про Фонд гарантування вкладів фізичних осіб” від 20 вересня 2001 року 2740-III
6. Інструкція з бухгалтерського обліку кредитних, вкладних (депозит-них) операцій та формування і використання резервів під кредитні ризики в банках України // Постанова Правління Національного банку України від 15 вересня 2004 року N 435
7. Положення про порядок відшкодування Фондом гарантування вкладів фізичних осіб коштів за вкладами фізичних осіб // Рішення адміністративної ради Фонду гарантування вкладів фізичних осіб від 12 лютого 2002 року N 2 ( Із змінами і доповненнями, внесеними рішеннями адміністративної ради Фонду гарантування вкладів фізичних осіб від 25 грудня 2003 року N 26)
8.Положення про порядок здійснення банками України вкладних (депозитних) операцій з юридичними і фізичними особами // Постанова Правління Національного банку України від 3 грудня 2003 року N 516 ( Із змінами і доповненнями, внесеними постановою Правління Національного банку України від 15 вересня 2004 року N 437)
9. Положення про порядок видачі банкам банківських ліцензій, письмо-вих дозволів та ліцензій на виконання окремих операцій //Постанова Правління Національного банку України від 17 липня 2001 року N 275 (Із змінами і до-повненнями, внесеними постановами Правління Національного банку України станом від 12 жовтня 2005 року N 373)
10. Положення “Про порядок створення і державної реєстрації банків, відкриття їх філій, представництв, відділень” // Постанова Правління Націо-нального банку України від 31 серпня 2001 року N 375, із змінами і доповнен-нями, внесеними постановами Правління Національного банку України станом від 17 березня 2004 року N 111)
11. Про затвердження Плану рахунків бухгалтерського обліку банків України та Інструкції про застосування Плану рахунків бухгалтерського обліку банків України // Постанова Правління Національного банку України від 17 червня 2004 року N 280 (Із змінами і доповненнями, внесеними постановами Правління Національного банку України станом від 6 березня 2006 року N 76)
12. Про затвердження Інструкції про порядок регулювання діяльності банків в Україні // Постанова Правління Національного банку України від 28 серпня 2001 року N 368 (Із змінами і доповненнями, внесеними постановами Правління Національного банку України станом від 16 листопада 2005 року N 430)
13. Про затвердження Інструкції про порядок відкриття, використання і закриття рахунків у національній та іноземних валютах // Постанова Правлін-ня Національного банку України від 12 листопада 2003 року N 492 (Із змінами і доповненнями, внесеними постановами Правління Національного банку України станом від 21 грудня 2005 року N 485)
14. Аналіз банківської діяльності: Підручник / А.М.Герасимович та ін.; За ред. А.М.Герасимовича. — К.: КНЕУ, 2003.— 599 с.
15. Азаренкова Г.М., Д ікань Л.В., Новосельцева Т.О. Сучасні комерційні банки: персонал, розвиток, організація: Монографія. – Харків: ВД “ІНЖЕК”, 2003 – 131 с.
16. Банківський менеджмент: Навч. посібник / За ред. О.А. Кириченка. – К.: Знання-Прес, 2002. – 438 с.
17.Банківські операції: Підручник / За ред. А. М. Мороз. — К.: КНЕУ, друге видання. — 2002. — 476 с.
18. Банковское дело: Учебник /Под ред. О.И.Лаврушина – Москва, «Фи-нансы и статистика», 1998 – 576 с.
19. Банківські операції: Підручник. – 2-ге вид., випр. і доп./ А.М.Мороз, М.І.Савлук, М.Ф.Пуховкіна та ін.; За ред. д-ра екон. наук, проф. А.М.Мороза. – К.: КНЕУ, 2002. – 476 с.
20. Банки и банковские операции: Учебник для вузов / Под ред. проф. Е.Ф.Жукова.- М.: Банки и биржи, ЮНИТИ, 1997. - 471 с.
21. Васюренко О.В. Банківські операції : Навчальний посібник . – 4-те вид., перероблене і доповнене – Київ: Знання, 2004. – 324 с. – (Вища освіта ХХІ століття)
22. Васюренко О.В. Банківський менеджмент: Навчальний посібник . – Київ: Академія, 2001. – 313 с.
23. Васюренко О.В., Сердюк Л.В., Сидоренко О.М., Карасьова З.М., Каднічанська В.М., Федоренко Н.С. Облік і аудит у банках: Навчальний посібник.– К.: Знання, 2003. – 524 с.
24. Васюренко Л.В., Федосік І.М. Ресурси комерційного банку: теоретич-ний та прикладний аналіз: Монографія. – Харків: ПП Яковлєва, 2003. – 88 с.
25. Гроші та кредит: Підручник / За ред. проф. М. І. Савлука. — К.: КНЕУ, 2002. — 578 с.
26. Деньги, кредиты, банки : Учебник/ Под ред. О.И. Лаврушина. -2-е изд. Перераб. и доп. -М.: Финансы и статистика, 2000
27. Деньги. Кредит. Банки: Учебник для вузов/ под ред. профессора Е. Ф. Жукова. - М.: Банки и биржи, ЮНИТИ, 1999. - 622 с.
28. Коцовська Р., Ричаківська В та інш. Операції комерційних банків – Львів : ЛБІ НБУ, 2001 – 276 с.
29. Миллер Р.Л., Ван-Хуз Д.Д. Современные деньги и банковское дело / Пер.с англ. – М.: ИНФРА - М, 2000. – 856 с.
30. Полфреман Д. Основы банковского дела /Пер. с англ. – М.:ИНФРА-М, 1996. – 624 с.
31. Примостка Л.О. Аналіз банківської діяльності: сучасні концепції, методи та моделі: Монографія. — КНЕУ, 2002.— 316 с.
33. Примостка Л.О. Фінансовий менеджмент у банку: Підручник. — 2-е вид., доп. і перероб. — К.: КНЕУ. 2004. — 468 с.
34. Роуз П.С. Банковский менеджмент. Пер. с англ. со 2-го изд.— М.: «Дело ЛТД»,1995.— 768 с.
35. Шевченко Р. І. Банківські операції : Навч.- метод. посіб. для самост. вивчення дисципліни / Київський національний економічний ун-т - К. : КНЕУ, 2000. - 160с.
36. Шевченко Р. І. Банківські операції : Навч.-метод. посіб. для самост. вивч. дисципліни / Київський національний економічний ун-т - К. : КНЕУ, 2003. – 276с.
37. Эдгар М. Управление финансами в коммерческих банках / Пер.с англ. – М.: Альпина Бизнес Букс, 2004. – 208 с.
Додаток А
Таблица А.1
Основні показники діяльності банківської системи України за 2000 – 2006 роки (млн.грн.) (млн. грн.)
| №з/п | Показники | Дата | |||||||||
|
01.01. 2001 |
01.01. 2002 |
01.01. 2003 |
01.01. 2004 |
01.01. 2005 |
2006 | ||||||
| 01.01 | 01.02 | 01.03 | 01.04 | ||||||||
| 1. | Кількість зареєстрованих банків | 195 | 189 | 182 | 179 | 181 | 186 | 188 | 189 | 188 | |
| 2. | Виключено з Державного реєстру банків | 9 | 9 | 12 | 8 | 4 | 1 | 0 | 1 | 2 | |
| 3. | Кількість банків, що знаходиться у стадії ліквідації | 38 | 35 | 24 | 20 | 20 | 20 | 20 | 20 | 20 | |
| 4. | Кількість діючих банків | 153 | 152 | 157 | 158 | 160 | 165 | 164 | 165 | 165 | |
| 4.1 | з них: з іноземним капіталом | 22 | 21 | 20 | 19 | 19 | 23 | 23 | 23 | 27* | |
| 4.1.1 | у т.ч. зі 100% іноземним капіталом | 7 | 6 | 7 | 7 | 7 | 9 | 9 | 9 | 11 | |
| 5. | Частка іноземного капіталу у статутному капіталі банків, % | 13.3 | 12.5 | 13.7 | 11.3 | 9.6 | 19.5 | 19.2 | 18.8 | 21.3* | |
| АКТИВИ | |||||||||||
| 1. | Загальні активи (не скориговані на резерви під активні операції) | 39866 | 50785 | 67774 | 105539 | 141497 | 223024 | 221189 | 231273 | 237294 | |
| 1.1 | Чисті активи (скориговані на резерви за активними операціями) | 37129 | 47 591 | 63896 | 100234 | 134348 | 213878 | 211811 | 221803 | 227710 | |
| 2. | Високоліквідні активи | 8270 | 7744 | 9043 | 16043 | 23595 | 36482 | 34045 | 36361 | 32863 | |
| 3. | Кредитний портфель | 23637 | 32097 | 46736 | 73442 | 97197 | 156385 | 156728 | 165033 | 174236 | |
| 3.1 | з нього: кредити надані суб'єктам господарської діяльності | 18216 | 26564 | 38189 | 57957 | 72875 | 109020 | 108777 | 113030 | 118121 | |
| 3.2 | кредити надані фізичним особам | 941 | 1373 | 3255 | 8879 | 14599 | 33156 | 33772 | 35540 | 38570 | |
| 4. | Довгострокові кредити | 3309 | 5683 | 10690 | 28136 | 45531 | 86227 | 87037 | 90239 | 95060 | |
| 4.1 | з них: довгострокові кредити суб'єктам господарської діяльності | 2761 | 5125 | 9698 | 23239 | 34693 | 58528 | 58814 | 60642 | 63179 | |
| 5. | Проблемні кредити (прострочені та сумнівні) | 2679 | 1863 | 2113 | 2500 | 3145 | 3379 | 3661 | 3709 | 3798 | |
| 6. | Вкладення в цінні папери | 2175 | 4390 | 4402 | 6534 | 8157 | 14338 | 13985 | 13403 | 13793 | |
| 7. | Резерви під активні операції банків | 2737 | 3194 | 3905 | 5355 | 7250 | 9370 | 9582 | 9662 | 10069 | |
| % виконання формування резерву | 61.5 | 85.4 | 93.3 | 98.2 | 99.7 | 100.05 | 100.04 | 100.03 | 99.96 | ||
| 7.1 | з них: резерв на відшкодування можливих втрат за кредитними операціями | 2 336 | 2963 | 3575 | 4631 | 6367 | 8328 | 8494 | 8657 | 9033 | |
| ПАСИВИ | |||||||||||
| 1. | Пасиви, усього | 37129 | 47591 | 63896 | 100234 | 134348 | 213878 | 211811 | 221803 | 227710 | |
| 2. | Балансовий капітал | 6507 | 7915 | 9983 | 12882 | 18421 | 25451 | 25931 | 26683 | 27263 | |
| 2.1 | з нього: статутний капітал | 3671 | 4573 | 5998 | 8116 | 11605 | 16111 | 16346 | 16723 | 17536 | |
| 2.2 | Частка капіталу у пасивах | 17.5 | 16.6 | 15.6 | 12.9 | 13.7 | 11.9 | 12.2 | 12.0 | 12.0 | |
| 3. | Зобов'язання банків | 30622 | 39 676 | 53 913 | 87352 | 115927 | 188427 | 185880 | 195120 | 200447 | |
| 3.1 | з них: кошти суб'єктів господарської діяльності | 13071 | 15653 | 19 703 | 27987 | 40128 | 61214 | 58977 | 58813 | 59925 | |
| 3.1.1 | з них: строкові кошти суб'єктів господарської діяльності | 2867 | 4698 | 6161 | 10391 | 15377 | 26807 | 25610 | 25127 | 25561 | |
| 3.2 | вклади фізичних осіб | 6649 | 11165 | 19092 | 32113 | 41207 | 72542 | 73332 | 75168 | 76891 | |
| 3.2.1 | з них: строкові вклади фізичних осіб | 4569 | 8060 | 14128 | 24861 | 33204 | 55257 | 57222 | 58345 | 59158 | |
| Довідково: | |||||||||||
| 1. | Регулятивний капітал | 5148 | 8025 | 10099 | 13274 | 18188 | 26373 | 26489 | 27899 | 28895 | |
| 2. | Адекватність регулятивного капіталу (Н2) | 15.53 | 20.69 | 18.01 | 15.11 | 16.81 | 14.95 | 15.08 | 15.23 | 14.92 | |
| 3. | Доходи | 7446 | 8583 | 10470 | 13949 | 20072 | 27537 | 2668 | 5237 | 8383 | |
| 4. | Витрати | 7476 | 8051 | 9785 | 13122 | 18809 | 25367 | 2398 | 4761 | 7615 | |
| 5. | Результат діяльності | -30 | 532 | 685 | 827 | 1263 | 2170 | 270 | 476 | 768 | |
| 6. | Рентабельність активів, % | -0.09 | 1.27 | 1.27 | 1.04 | 1.07 | 1.31 | … | … | 1.43 | |
| 7. | Рентабельність капіталу, % | -0.45 | 7.50 | 7.97 | 7.61 | 8.43 | 10.39 | … | … | 11.84 | |
| 8. | Чиста процентна маржа, % | 6.31 | 6.94 | 6.00 | 5.78 | 4.90 | 4.90 | … | … | 4.81 | |
| 9. | Чистий спред, % | 7.10 | 8.45 | 7.20 | 6.97 | 5.72 | 5.78 | … | … | 5.59 | |
* дані будуть уточнюватися.
Додаток Б
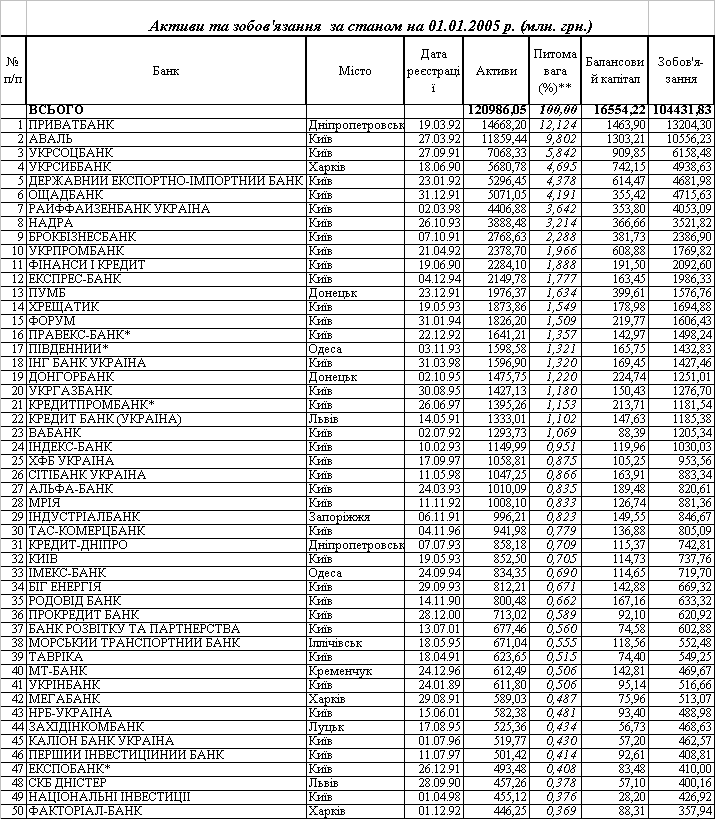
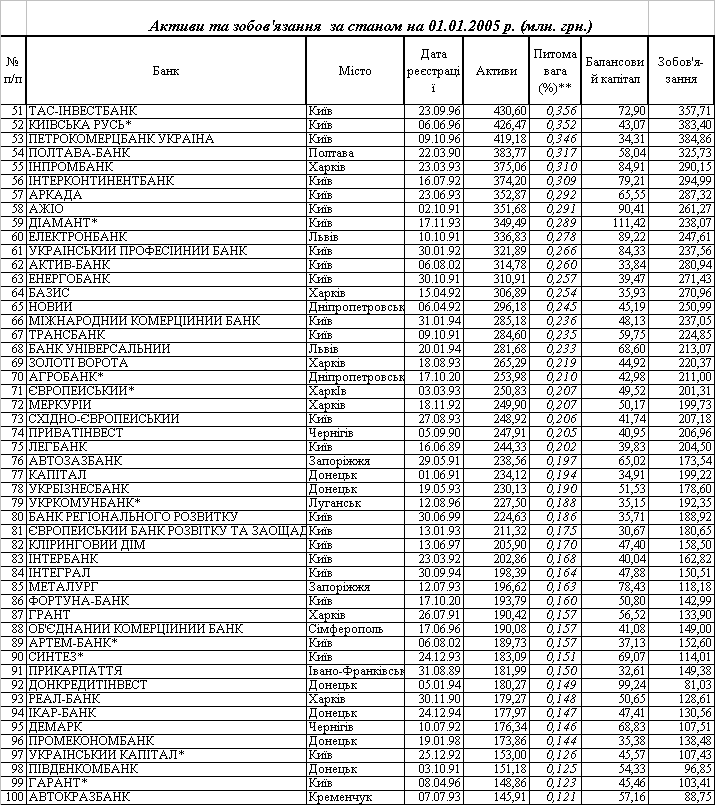
Показники ресурсної бази комерційних банків України станом на 01.01.2005
Таблиця Б.1
Таблиця Б.2
Продовження табл.Б.2
 Показники
ресурсної
бази комерційних
банків України
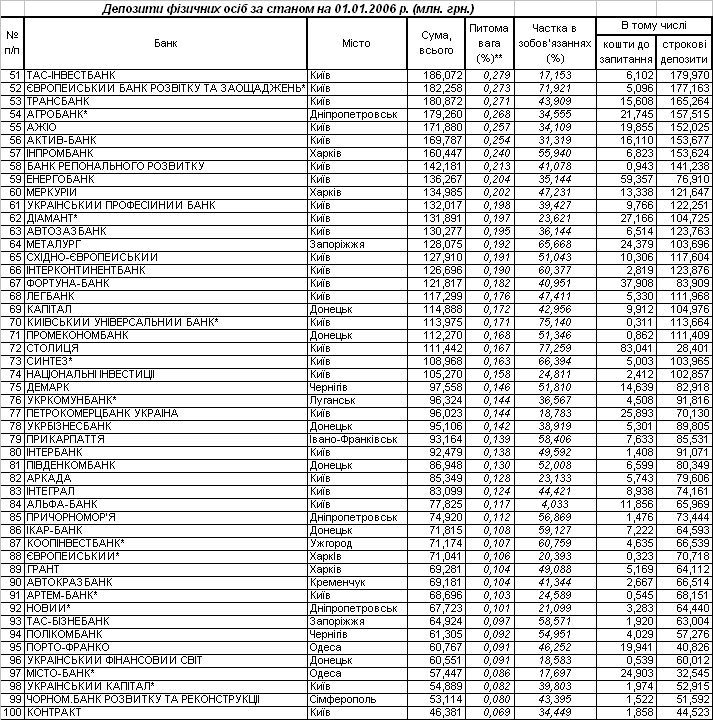
станом на 01.01.2006
Таблиця Б.3
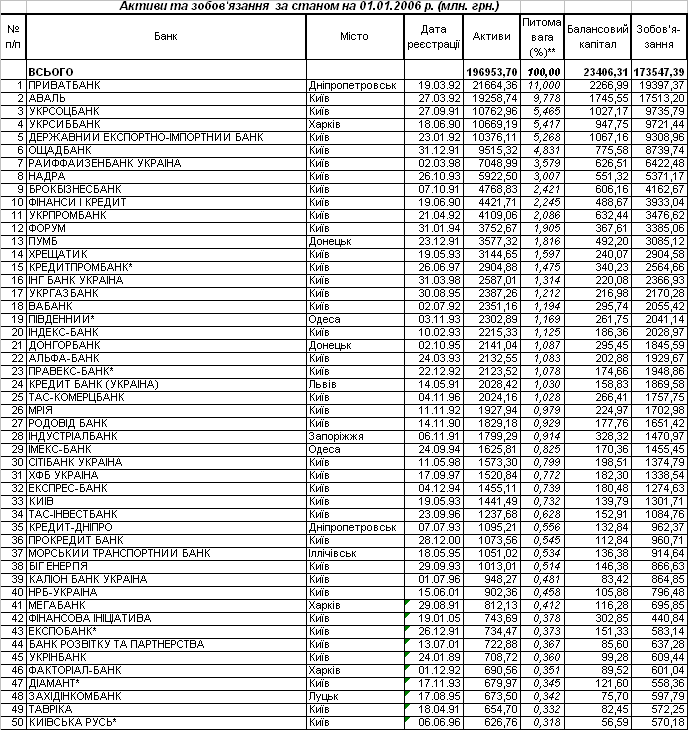
Продовження табл.Б.3
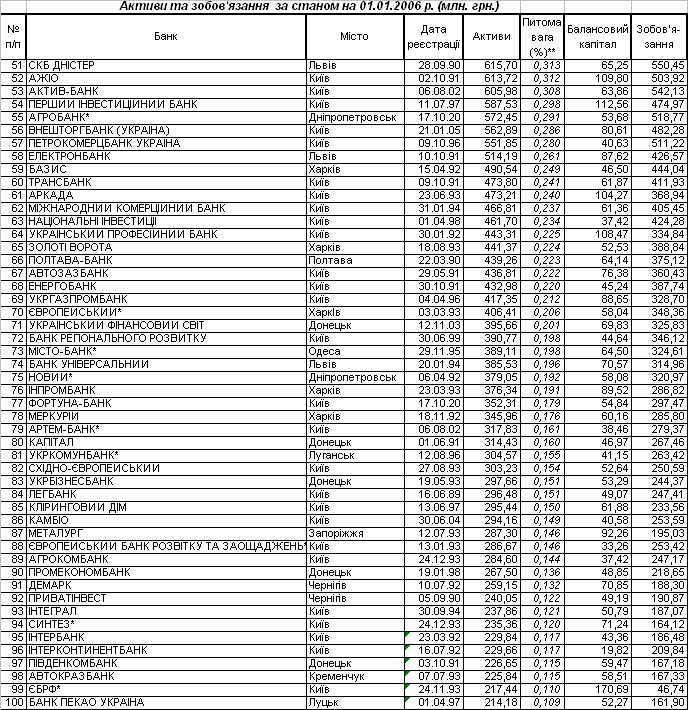
Таблиця Б.4
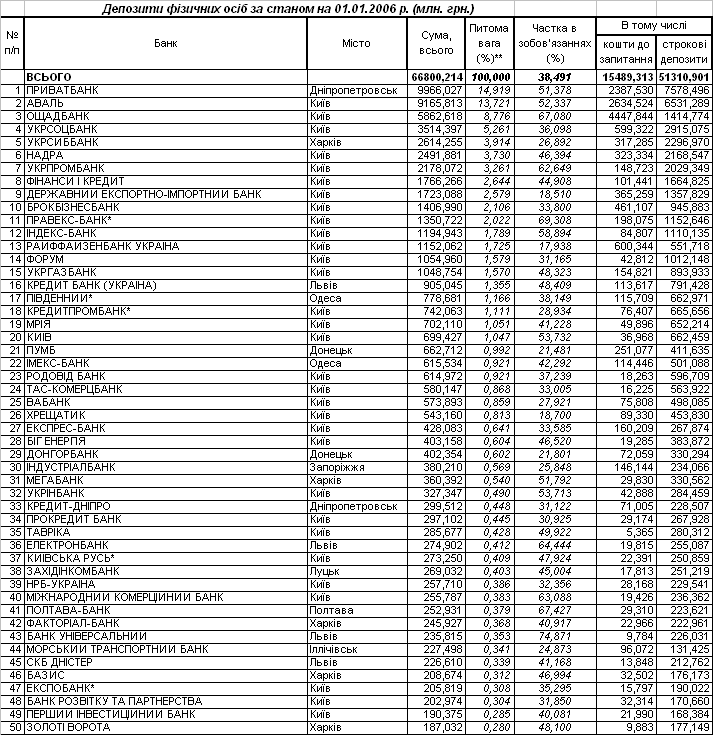 Продовження
табл.Б.4
Показники ресурсної бази комерційних банків України станом на 01.10.2006
Таблиця Б.5
Таблиця Б.6
Таблиця Б.7
1 Інструкції про порядок регулювання діяльності банків в Україні // Постанова Правління Національного банку України від 28 серпня 2001 року N 368
2 bank.gov -Офіційний Інтернет-сайт Національного Банку України, 2007