Банковские риски и управление ими
На седьмом этапе управление кредитным портфелем осуществляется формирование достаточных резервных фондов.
На заключительном (восьмом) этапе управление кредитным портфелем менеджеры банка на основе рассмотрения сложившейся структуры кредитного портфеля и факторов, вызвавших ее изменение, намечают меры в области кредитной политики банка на перспективу.
В табл.2.2 представлен анализ кредитного портфеля и резервирования кредитных рисков КБ «Москомприватбанк» в 2008 –2009 годах.
Анализ данных, приведенных в Приложение№3 (табл. 2.2) показывает, что при выдаче кредита (категории «Стандартные», «Нестандартные») кредитный менеджмент в КБ «Москомприватбанк» проводит политику эффективности покрытия кредита залогами и гарантиями на уровне 90 – 96 %. Повышение риска кредита не сопровождается соответствующим увеличением степени покрытия, а наоборот, залоги и гарантии постепенно обесцениваются и для уровня «безнадежных кредитов» составляют 6 – 22 %. Таким образом, уровень рискового резервирования для таких кредитов приближается к 100%.
2.2 Анализ кредитоспособности заемщиков кредитных ресурсов как основа оптимизации кредитных рисков в КБ «МосКомПриватбанк»
В процессе анализа кредитоспособности клиента в зарубежных банках используют следующие методы анализа: метод коэффициентов, метод группирований, метод сравнений, рейтинговые системы оценки.
Широкое применение и в отечественной, и в заграничной практике приобрел метод коэффициентов, который дает возможность получать важные показатели деятельности клиента. Метод коэффициентов сводится к расчету соотношений между отдельными показателями или группами показателей (статей баланса), которые характеризуют финансовое состояние предприятия, и сравнения результатов с нормативными или средними значениями. Эти значения показателей рассматриваются как средние для любых предприятий независимо от размеров, области и специфики деятельности, что снижает эффективность применения метода коэффициентов.
Для получения более точной картины необходимо использовать отраслевые значения коэффициентов, которые бы учитывали особенности технологических процессов и продолжительность делового цикла предприятий.
Преимуществом метода финансовых коэффициентов является простота, но во время его применения нужно помнить о ряде ограничений и недостатков, в результате недооценивания которых можно получить неадекватную картину и сделать ошибочные выводы:
Под влиянием инфляции цена активов, отображенная в балансе, может существенно отличаться от реальной их стоимости, поэтому во время анализа коэффициентов одного предприятия за продолжительный период надо учитывать инфляционные изменения.
Много больших предприятий и фирм имеют филиалы и дочерние компании в разных областях экономики, поэтому средние значения финансовых коэффициентов для них разработать тяжело. Это делает применение метода коэффициентов удобным и эффективным только для анализа небольших, узкоспециализированных предприятий, а не многоотраслевых фирм.
Сложно сделать правильные выводы относительно того, хорошее или плохое значение коэффициента, поскольку одни и одни и те же значения могут быть следствиями разных причин. Например, высокое значение коэффициентов ликвидности может означать сильную позицию предприятия или избыточную денежную наличность, которая не приносит прибыли.
Определение реального финансового состояния по методу коэффициентов усложняется из-за того, что во время анализа используются многочисленные показатели. Некоторые из них характеризуют деятельность предприятия с положительной стороны, другие с отрицательной. Разносторонность и разнородность этих показателей усложняет выявление общих тенденций в финансовом состоянии предприятия. В таком случае необходимо использовать статистические приемы анализа, учитывая динамику коэффициентов.
В процессе оценивания финансового состояния заемщика – юридического лица учитываются и анализируются в динамике такие основные экономические показатели деятельности:
платежеспособность (коэффициенты мгновенной, текущей и общей ликвидности);
финансовое постоянство (коэффициенты маневренности собственного средства, соотношение привлеченных и собственных средств);
объем реализации;
обороты по счетам (соотношение чистых поступлений по счетам и суммы кредита, наличие счетов в других банках, наличие картотеки неплатежей);
состав и динамика дебиторско-кредиторской задолженности;
себестоимость продукции;
прибыли и убытки;
рентабельность;
кредитная история заемщика.
Такие параметры оценивания финансового состояния заемщика, как платежеспособность, финансовое постоянство, рентабельность, характеризуются несколькими показателями Приложение №3(табл.2.3):
В зарубежных банках различают два подхода к анализу финансового состояния фирмы:
1) экспресс-анализ. Для быстрого экспресс-анализа рассчитываются три популярнейших коэффициента: неплатежеспособности, абсолютной ликвидности и коэффициент общей ликвидности.
2) развернутый анализ коэффициентов. Такой анализ предусматривает расчет большого количества финансовых показателей. Для удобства их классифицируют в группы по общим признакам. Например, в практике банков США применяются пять групп показателей :
показатели ликвидности;
показатели задолженности;
показатели погашения долга;
показатели деловой активности;
показатели рентабельности.
В КБ «Москомприватбанк» для анализа кредитных рисков в соответствии с Положением Банка России от 26 марта 2004 года № 254П “О порядке формирования кредитными организациями резервов на возможные потери по ссудам, по ссудной и приравненной к ней задолженности” используется следующий перечень информации для анализа финансового положения заемщика:
1. Данные официальной отчетности (официальные документы).
1.1. Для заемщика юридического лица (за исключением кредитных организаций):
годовая бухгалтерская отчетность в полном объеме, составленная на основании образцов форм, приведенных в Указаниях о порядке составления и представления бухгалтерской отчетности;
публикуемая отчетность за три последних завершенных финансовых года (форма N 1 "Бухгалтерский баланс"; форма N 2 "Отчет о прибылях и убытках" на последнюю отчетную дату).
1.2. Для заемщика юридического лица, являющегося субъектом малого предпринимательства и использующего упрощенную систему налогообложения, учета и отчетности:
сведения о доходах и расходах, подтвержденные данными Книги учета доходов и расходов организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения, утвержденной Приказом Министерства Российской Федерации по налогам и сборам от 28 октября 2002 года N БГ322/610 (с изменениями), (Бюллетень нормативных актов федеральных органов исполнительной власти от 23 декабря 2002 года, N 51; от 11 августа 2003 года N 32), копия которой может быть представлена в кредитную организацию;
свидетельство об уплате единого налога на вмененный доход.
1.3. Для заемщика кредитной организации:
годовая бухгалтерская отчетность в полном объеме, составленная в соответствии с нормативным актом Банка России о годовом отчете кредитной организации;
публикуемая отчетность за три последних завершенных финансовых года (за последний отчетный год и текущий год годовая и квартальная), составленная в соответствии с Указанием Банка России, а также форма отчетности 0409101 "Оборотная ведомость по счетам бухгалтерского учета кредитной организации" на последнюю отчетную дату, составленная в соответствии с Указанием Банка России N 1376У, и форма отчетности 0409102 "Отчет о прибылях и убытках кредитной организации" на последнюю отчетную дату, составленная в соответствии с Положением Банка России N 205П .
1.4. Для заемщика физического лица:
заверенные работодателем справка с места работы и справка о доходах физического лица;
иные документы, подтверждающие доходы физического лица.
2. Информация, которую целесообразно принимать во внимание в случае ее доступности:
2.1.) отчетность, составленная в соответствии с Международными стандартами финансовой отчетности;
2.2.) управленческая отчетность и иная управленческая информация;
2.3.) бюджет либо бизнес-план на текущий финансовый год;
2.4.) ежеквартальный отчет эмитента ценных бумаг о существенных фактах (событиях и действиях), затрагивающих финансово-хозяйственную деятельность эмитента
2.5.) данные о движении денежных средств;
2.6.) данные о просроченной дебиторской и кредиторской задолженности, непогашенных в срок кредитах и займах, о просроченных собственных векселях заемщика;
2.7.) справка о наличии в составе дебиторской задолженности, а также в составе долгосрочных и краткосрочных финансовых вложений задолженности и вложений в доли (акции) юридических лиц, которые находятся в стадии ликвидации или в отношении которых возбуждено дело о банкротстве на последнюю отчетную дату;
2.8.) справки об открытых расчетных (текущих) счетах в кредитных организациях, выданные или подтвержденные налоговым органом, либо выписки с банковских счетов об остатках денежных средств на счетах в иных кредитных организациях, выданные и подтвержденные кредитными организациями;
2.9.) справки об отсутствии у заемщика картотеки неоплаченных расчетных документов по всем открытым расчетным (текущим) счетам, выданные обслуживающими эти счета кредитными организациями, а также справки из налоговых органов об отсутствии задолженности перед бюджетом всех уровней и внебюджетными фондами;
2.10.) сведения о существенных событиях, затрагивающих финансово-хозяйственную деятельность заемщика, произошедших за период с последней отчетной даты до даты анализа финансового положения заемщика (степень существенности событий определяется во внутренних документах кредитной организации);
2.11.) иные доступные сведения, в том числе:
наличие положительной (отрицательной) кредитной истории, страновой риск,
общее состояние отрасли, к которой относится заемщик,
конкурентное положение заемщика в отрасли,
деловая репутация заемщика и руководства организации заемщика (единоличного исполнительного органа, членов коллегиального исполнительного органа, членов совета директоров),
качество управления организацией заемщиком,
краткосрочные и долгосрочные планы и перспективы развития заемщика,
степень зависимости от аффинированных лиц и самостоятельность в принятии решений,
принадлежность заемщика к финансовым группам и холдингам,
существенная зависимость от одного или нескольких поставщиков и (или) заказчиков,
меры, предпринимаемые заемщиком для улучшения своего финансового положения,
вовлеченность заемщика в судебные разбирательства,
информация о различных аспектах в деятельности заемщика (сфера бизнеса, отраслевые особенности, специализация на видах продукции или услуг и иные аспекты),
степень зависимости от государственных дотаций,
значимость заемщика в масштабах региона,
зависимость деятельности заемщика от роста цен при покупке товаров и услуг и от падения цен при продаже товаров и услуг,
согласованность позиций акционеров (участников) юридического лица заемщика, имеющих право владения пятью и более процентами голосующих акций (долей) организации, по основным вопросам деятельности заемщика, в том числе финансовым и производственным,
вероятность открытия в ближайшем будущем или фактическое начало процедуры банкротства и (или) ликвидации заемщика,
информация о выполнении заемщиком обязательств по другим договорам и перед другими кредиторами, включая задолженность перед резидентами и нерезидентами по полученным кредитам (займам, депозитам), а также обязательства по предоставленным поручительствам и (или) гарантиям в пользу резидентов и нерезидентов, по платежам в бюджеты всех уровней.
3. Сравнительные данные (в динамике) по предприятиям, работающим в сопоставимых условиях (тот же профиль деятельности, те же размеры).
Приложение №4 (рис.2.2) представлена общая структура заемщиков в кредитном портфеле КБ «Москомприватбанк».
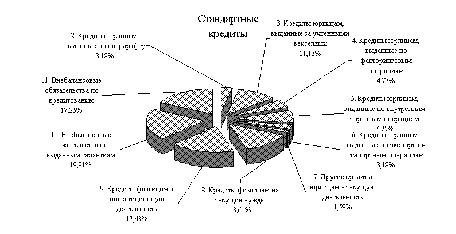
Комплексная оценка эффективности применения в КБ «Москомприватбанк» стандартной методики оценки кредитоспособности заемщиков представлена Приложение №4 рис.2.3 –2.7 в структурировании кредитов по классам риска.
Как показывает анализ графиков Приложение №4рис.2.3 – 2.7, наиболее уязвимым местом в кредитном менеджменте КБ “Москомприватбанк” с точки зрения обеспечения минимизации кредитного риска является администрирование следующих категорий кредитозаемщиков:
а) Кредиты, предоставленные физлицам в инвестиционную деятельность:
весовая доля в “безнадежных” кредитах – 42,39%;
весовая доля в “проблемных” кредитах – 23,25%;
весовая доля в “сомнительных” кредитах – 12,91%;
б) Кредиты, предоставленные физлицам в текущую деятельность:
весовая доля в “безнадежных” кредитах – 33,12%;
весовая доля в “проблемных” кредитах – 18,16%;
весовая частица в “сомнительных” кредитах – 10,09%;
в) Кредиты, предоставленные юрлицам по учтенным векселям:
весовая доля в “безнадежных” кредитах – 8,57%;
весовая доля в “проблемных” кредитах – 20,51%;
весовая доля в “сомнительных” кредитах – 26,95%;
г) Кредиты, предоставленные юрлицам по внутренним торговым операциям:
весовая доля в “безнадежных” кредитах – 6,12%;
весовая доля в “проблемных” кредитах – 14,65%;
весовая частица в “сомнительных” кредитах – 19,25%;
Хотя суммарная доля “безнадежных”+”проблемных”+”сомнительных” кредитов в портфеле КБ “Москомприватбанк“ состоянием на 01.01.2010 года составляет всего 15,2%, а доля “безнадежные”+”проблемные” кредиты уменьшилась за 2008 –2009 год с 3,8% до 3,2%, обращают на себя внимание недостатки кредитного менеджмента в формировании залогового обеспечения под эти кредиты, который составляет от 6,0 % до 54,1% от сумм соответствующих кредитов. То есть при формировании кредитного договора неверно оцененное текущее финансовое состояние заемщика и его перспективная кредитоспособность привели к занижению требований по залоговому обеспечению выданных кредитов.
Таким образом, применяемые в КБ «Москомприватбанк» стандартные, рекомендованные банком России, процедуры оценки финансового состояния и кредитоспособности заемщиков требуют модернизации с учетом опыта и направлений развития методов снижения кредитного риска в практике заграничных банков.
2.3 Анализ залогов и гарантий в КБ «МосКомПриватбанк»
Эффективным средством обеспечения возвратности выданных кредитов является реализация залогового права в процессе обеспечения возвратности ссуд. Залог как способ обеспечения возврата кредита означает, что кредитор (банк) приобретает право первоочередного удовлетворения требования погашения ссуды и получения причитающихся процентов из стоимости заложенного имущества, в случае если заемщик не выполнил обязательство в срок, предусмотренный кредитным договором. Чтобы залог мог стать реальной гарантией возврата кредита, необходимо соблюдение ряда экономических и юридических требований.
К экономическим требованиям относятся: правильный выбор объекта залога, оценка его стоимости, определение вида залога, организация в необходимых случаях контроля за сохранностью предметов залога.
Юридические требования следующие: четкое определение прав и обязанностей залогодателя и залогодержателя, правильное оформление залоговых документов в соответствии с видом залога, порядок регистрации хранения залоговых документов. Тем самым выстраивается несколько важнейших этапов реализации залогового права. Выбор объекта (предмета) залога – первый и наиболее ответственный этап.
В силу этого следует учитывать следующие общие требования к предметам залога:
наличие у залогодателя права собственности на предмет залога или права полного хозяйственного владения;
отсутствие претензий со стороны других кредиторов на тот же предмет залога;
соответствие определенным критериям качества, дифференцированным в зависимости от вида закладываемого имущества;
достаточность стоимости залога для удовлетворения соответствующего обязательства клиента;
обязательная регистрация залога.
Руководствуясь юридическими нормами законов РФ «О залоге», «Об ипотеке (залоге недвижимости)» в качестве покрытия ссуд банки могут использовать самое разнообразное имущество:
недвижимость;
ликвидные (легко и быстро реализуемые) товары;
различные ценные бумаги (достаточно ликвидные);
денежные средства, включая инвалютные;
другое имущество;
имущественные права.
Главным требованием к выбору различного вида имущества в качестве залога является уровень его ликвидности.
Так как существует ценовый риск, а также риск не продажи отдельных объектов залога, то оценка стоимости залога предполагает применение маржи. Это означает, что стоимость принятых в залог ценностей должна быть больше, чем величина кредита и оплаты за него. Уровень маржи – в процентах от стоимости заложенного имущества – устанавливается при заключении договора залога и зависит от качества имущества, спроса на него, порядка хранения, вида примененного залога. В договоре залога отражается также право залогодержателя изменять величину маржи при изменении конъюнктуры и возникновении новых обстоятельств.
Зарубежные коммерческие банки в основах своей кредитной политики предусматривают предельные границы применяемой ими маржи (применительно к разным объектам и видам залога).
Имеется абсолютно иной вид гарантии обеспечения возвратности кредитов банка – банковская гарантия, распространенная в международной практике. Анализ Унифицированных правил о договорных гарантиях (редакция Международной торговой палаты, 1978 г.) позволяет сделать вывод, что банковская гарантия – самостоятельное одностороннее обязательство банка гаранта, независимое от обеспечиваемого им кредитного договора. Последняя ее особенность выражается в том, что уменьшение обязательства заемщика не влечет за собой уменьшения объема ответственности гаранта. Такая гарантия используется в качестве обеспечения банковского кредита. Гарантом является только банк. Именно так трактуется банковская гарантия в новом ГК РФ (статьи 368 373). Подобное гарантийное обязательство не знакомо российской банковской практике. Банк принимает гарантии (поручительства) только от надежных, финансово устойчивых юридических и физических лиц. Поэтому он в предварительном порядке должен убедиться в их состоятельности как в финансовом плане, так и с точки зрения готовности выполнить свои обязательства при наступлении гарантийного случая. При этом необходим дифференцированный подход.
В рассматриваемом аспекте гарантии бывают двух видов: необеспеченные и обеспеченные. Первый вид означает, что гарантия (поручительство) данного лица принимается на основе доверия, поскольку связи с ним поддерживаются давно, а репутация у него безупречная. От всех остальных контрагентов необходимо требовать доказательств надежности и предоставления обеспечения. Они, в свою очередь, требуют индивидуального подхода: в отношении физических лиц можно воспользоваться данными об их имуществе и доходах, методика определения платежеспособности предприятий банкам известна, есть свои известные методики определения финансовых состояний банков, страховых компаний, фондов. Если финансовое положение гаранта вызывает сомнение, банк должен потребовать обеспечение его гарантий залогом имущества.
Что же касается выяснения готовности гаранта выполнить при необходимости свое обязательство, то в этом плане практикуется использование двух средств: ВОПЕРВЫХ, сбор по возможности широкой и объективной информации о гаранте, ВОВТОРЫХ, предварительные встречи и беседы с ним, в ходе которых следует выяснить его условия и реальные намерения. Необходимым требованием к гарантиям как к средству обеспечения возврата кредитов является правильное оформление соответствующего документа (подписи, печати и т.д.).
В соответствии с «Положением о порядке формирования кредитными организациями резервов на возможные потери по ссудам, по ссудной и приравненой к ней задолженности» по ссудам, отнесенным ко II V категориям качества («нестандартные», «сомнительные», «проблемные», «безнадежные»), резерв формируется с учетом обеспечения I и II категории качества.
Под обеспечением по ссуде понимается обеспечение в виде залога, банковской гарантии, поручительства, гарантийного депозита (вклада), отнесенное к одной из двух категорий качества обеспечения.
К обеспечению I категории качества могут быть отнесены:
1.) залог, если в качестве предмета залога выступают:
котируемые ценные бумаги государств, если указанные государства имеют инвестиционный рейтинг не ниже "ВВВ" по классификации S&P (Standard & Poor's) и (или) не ниже аналогичного по классификациям "Fitch IBCA", "Moody's", а также ценные бумаги центральных банков этих государств,
облигации Банка России,
ценные бумаги, эмитированные Министерством финансов Российской Федерации,
векселя Министерства финансов Российской Федерации,
котируемые ценные бумаги, эмитированные третьими юридическими лицами с инвестиционным рейтингом не ниже "ВВВ" по классификации S&P (Standard & Poor's) и (или) не ниже аналогичного по классификациям "Fitch IBCA", "Moody's",
собственные долговые ценные бумаги кредитной организации, то есть ценные бумаги, не относящиеся к акциям, срок предъявления которых к платежу превышает срок погашения обязательств заемщика по ссуде, либо сроком по предъявлении, если указанные бумаги находятся в закладе в кредитной организации,
векселя, авалированные и (или) акцептованные, в части суммы, обеспеченной авалем (акцептом),
аффинированные драгоценные металлы в слитках (золото, серебро, платина и палладий);
2.) гарантийный депозит (вклад), отвечающий требованиям, установленным подпунктом 3.1.2 Положения Банка России N 232П ;
3.) гарантия Российской Федерации, банковская гарантия Банка России, поручительства (гарантии) правительств и банковские гарантии центральных банков стран, входящих в группу развитых стран. Перечень стран, включаемых в группу развитых стран приведен в Инструкции Банка России N 110И ;
4.) поручительства (гарантии) юридических лиц с инвестиционным рейтингом не ниже "ВВВ" по классификации S&P (Standard & Poor's) и (или) не ниже аналогичного по классификациям "Fitch IBCA", "Moody's".
К обеспечению II категории качества могут быть отнесены:
1.) не относящийся к обеспечению I категории качества ликвидный залог, к которому может быть отнесен:
залог ценных бумаг эмитентов ценных бумаг, допущенных к обращению на открытом организованном рынке или через организатора торговли на рынке ценных бумаг Российской Федерации, а также на открытом организованном рынке или через организатора торговли на рынках стран, входящих в группу развитых стран,
залог ценных бумаг, эмитированных третьими юридическими лицами, имеющими рейтинг не ниже "ССС" по классификации S&P (Standard & Poor's) и (или) не ниже аналогичного по классификациям "Fitch IBCA", "Moody's",
залог векселей, авалированных и (или) акцептованных указанными в подпункте 6.2.4 Положения субъектами, в части суммы, обеспеченной авалем (акцептом),
залог ценных бумаг, эмитированных кредитными организациями резидентами Российской Федерации и банками стран, входящих в группу развитых стран, если указанные ценные бумаги не могут быть отнесены к обеспечению I категории качества, а финансовое положение эмитента оценивается как хорошее в соответствии с абзацем вторым пункта 3.3 и с учетом подпункта 3.4.1 Положения,
эмиссионные ценные бумаги юридических лиц, принятые в обеспечение ссуды (совокупности ссуд, предоставленных данным кредитором), если рентабельность капитала указанных юридических лиц за последний год составляет не менее пяти процентов, а финансовое положение оценивается как хорошее в соответствии с абзацем вторым пункта 3.3 и с учетом подпункта 3.4.1 Положения и отсутствуют какие либо признаки его ухудшения, в размере до 50 процентов подтвержденной аудиторской проверкой величины капитала (чистых активов) этих юридических лиц,
залог земельных участков, предприятий, зданий, сооружений, квартир и другого недвижимого имущества и (или) оборудования при наличии устойчивого рынка указанных предметов залога и (или) иных достаточных оснований считать, что соответствующий предмет залога может быть реализован в срок, не превышающий 180 календарных дней с момента возникновения основания для обращения взыскания на залог при условии, что вся юридическая документация в отношении залоговых прав кредитной организации оформлена таким образом, что в ней не содержится условий, препятствующих реализации залоговых прав, а также при условии, что указанный предмет (предметы) залога застрахованы залогодателем в пользу кредитной организации, принявшей их в качестве залога по ссуде (ссудам). Финансовое положение страховой компании, предоставляющей страховой полис, должно оцениваться как хорошее в соответствии с пунктом 3.3 и с учетом подпункта 3.4.1 Положения,
залог сырья, материалов, готовой продукции, товаров при наличии устойчивого рынка указанных предметов залога и достаточных оснований считать, что соответствующий предмет залога может быть реализован в срок, не превышающий 180 календарных дней с момента возникновения основания для обращения взыскания на залог при условии, что вся юридическая документация в отношении залоговых прав кредитной организации оформлена таким образом, что в ней не содержится условий, препятствующих реализации залоговых прав, а также при условии, что указанный предмет (предметы) залога застрахованы залогодателем в пользу кредитной организации, принявшей их в качестве залога по ссуде (ссудам). Финансовое положение страховой компании, предоставляющей страховой полис, должно оцениваться как хорошее в соответствии с пунктом 3.3 и с учетом подпункта 3.4.1 Положения;
2. гарантии (банковские гарантии) и поручительства (применительно к векселям авали и (или) акцепты) лиц, перечисленных в подпункте 6.3.1 Положения, в пределах 50 процентов от чистых активов (собственных средств (капитала) гаранта (поручителя), подтвержденных аудиторской проверкой за последний отчетный год, при условии, что финансовое положение гаранта (поручителя) оценивается как хорошее в соответствии с абзацем вторым пункта 3.3 и с учетом подпункта 3.4.1 Положения.
Под суммой обеспечения понимается:
для залога (кроме ценных бумаг, котируемых организатором торговли на рынке ценных бумаг) справедливая стоимость залога. Справедливая стоимость залога, относящегося к I и II категориям качества обеспечения, определяется кредитной организацией на постоянной основе, но не реже одного раза в квартал. Изменение справедливой стоимости залога учитывается при определении размера резерва, рассчитываемого в порядке, установленном пунктом 6.7 Положения;
для ценных бумаг, котируемых организатором торговли на рынке ценных бумаг, рыночная стоимость ценных бумаг, определяемая в соответствии с нормативным актом Банка России о порядке расчета размера рыночных рисков;
для собственных долговых ценных бумаг кредитной организации и гарантийного депозита (вклада) сумма обязательств, предусмотренная ценной бумагой (договором депозита (вклада)) и отраженная на соответствующих счетах бухгалтерского учета;
для поручительств, гарантий (банковских гарантий), авалей и (или) акцептов векселей сумма обязательства по поручительству, гарантии (банковской гарантии), векселю (в случае аваля и (или) акцепта переводного векселя часть вексельной суммы).
В Приложение №5 рис.2.8 – 2.13 представлены результаты структурного анализа залогов и гарантий обеспечения возвратности кредитного портфеля КБ «Москомприватбанк» по состоянию на 01.01.2010. В Приложении Б представлен перечень имущественных залогов, выставленных КБ «Москомприватбанк» на реализацию для возмещения невозвращенных ссуд по состоянию на 01.07.2010 года.
Как показывает анализ использования всех инструментов залогов и гарантий в КБ «Москомприватбанк» Приложение №5 (табл.2.4):
В обеспечении І категории не используются :
государственные ценные бумаги России и иностранных государств;
государственные гарантии Центробанка России и центробанков иностранных государств;
гарантийные депозиты;
депозиты в аффинированных металлах;
В обеспечении ІІ категории используются все инструменты.
Использование инструментов обеспечения ІІ категории является очень рискованным и характерно для кредитов, которые в жизненном цикле проходят этапы от “Стандартных” до “Безнадежных”.
ГЛАВА 3. ПОВЫШЕНИЕ ЭФФЕКТИВНОСТИ УПРАВЛЕНИЯ БАНКОВСКИМИ РИСКАМИ
3.1 Управление кредитным риском
Процесс кредитования неизбежно содержит в себе элемент нестабильности.
В результате, даже самая взвешенная кредитная политика неизменно сопряжена с потерями по кредитам, а потому, должна обязательно учитывать возможность появления кредитных рисков, и сведения к минимум у возможных негативных последствий кредитных операций.
Ввиду того, что банк планирует распределение ресурсов, учитывая сроки поступления платежей по кредитам, невыполнение заемщиками своих обязательств обернется для него не только прямыми убытками, но и приведет к недополучению прибыли по причине неиспользования задержанных средств в предусмотренных операциях. Поэтому заботой менеджеров по кредитам являются не только безнадежные долги клиентов, находящихся в наиболее сложном экономическом положении, но и потенциальные издержки по просроченным платежам.
Наличие и степень риска невозврата ссуды зависят от ряда факторов:
- степени концентрации кредитной деятельности банка в какой-либо сфере (отрасли), чувствительной к изменениям в экономике;
- принятия в качестве залога ценностей, труднореализуемых на рынке или подверженных быстрому обесцениванию;
- концентрации деятельности банка в малоизученных, новых, нетрадиционных сферах;
- внесения частых изменений в политику банка по предоставлению кредитов, формированию портфеля ценных бумаг;
- удельного веса новых и недавно привлеченных клиентов;
- удельного веса кредитов и других банковских контрактов, приходящихся на клиентов, испытывающих определенные трудности;
- введения в практику довольно большого количества новых услуг в течение короткого периода.
Успешное кредитование экономических субъектов коммерческим банком зависит от разработки и внедрения понятной и гибкой системы управления кредитным риском, которая должна включать:
- регламентацию процедуры кредитования и распределение полномочий принятия решения (авторизацию кредита);
- достоверную оценку кредитной заявки и анализ кредитоспособности заемщика, а также возможного изменения его финансового положения;
- установление лимитов кредитования в зависимости от отрасли, региона и типа бизнеса, определение уровня неприемлемого риска;
- структурирование кредита;
- группировку выданных кредитов по уровню риска и формирование достаточного резерва под возможные потери по ссудам со своевременной его корректировкой;
- разработка модели оптимизации кредитного портфеля с точки зрения кредитных рисков, состава клиентов и структуры ссуд;
- раннее выявление и восстановление проблемных кредитов; разработка кредитной политики банка и ее корректировка на основе проведенного анализа качества кредитного портфеля.
Управление кредитными рисками осуществляется на уровне кредитного отдела, а также действующего на постоянной основе кредитного комитета который координирует и поддерживает весь кредитный процесс. Кредитный комитет состоит из опытных работников банка и создается специально для того, чтобы дать независимую оценку. В небольших банках и в некоторых банковских филиалах изучение целесообразности выдачи кредита нередко входит в обязанности работников кредитного отдела. Однако разделение ссудной функции и функции кредитного анализа способствует более высокому уровню объективности изучения кредитной заявки и более обдуманному утверждению кредитных договоров. Одновременно с этим, кредитный отдел получает возможность полностью сконцентрироваться на своей непосредственной работе.
Решение о предоставлении кредита в каждом конкретном случае должно быть основано на определении соответствия между ожидаемой прибылью и потенциальным риском безнадежного долга.
Инициирование кредита и анализ кредитоспособности должны быть направлены на то, чтобы решение о кредитовании принималось в соответствии с кредитной политикой, а следовательно, в соответствии с определенными стандартами кредитования. Процесс проверки кредитного предложения не сводится исключительно к анализу финансового состояния заемщика.
Его проведение становится актуальным лишь после того, как собрана информация о взаимоотношениях заемщика и кредитных организаций, качестве менеджмента, оценены перспективы и особенности отрасли заемщика.
Качественная и количественная оценка сильных и слабых сторон деятельности заемщика, вероятных сроков погашения кредита позволяет определить соответствие конкретного займа всем требованиям кредитной политики.
В целях объективности решение о выдаче кредита не может приниматься только одним лицом или одним органом. Необходимо применять процедуру согласования, для того, чтобы решение о кредите принималось «коллективно» - группой компетентных и опытных сотрудников и таким образом, чтобы каждый участвующий в принятии решения по кредиту нес полную ответственность за его последствия. Однако возможны и случаи, в которых управляющий банком отвечает персонально за все ссуды, предоставленные кредитным отделом. Следует также иметь в виду то, что в крупных и средних банках подобная централизация немедленно приведет к усложнению и замедлению процесса принятия решений, в связи с чем необходима разработка системы предоставления полномочий на выдачу кредитов.
Последовательность согласования и утверждения кредита, а также ответственные за это органы должны быть одними и теми же для всех кредитных решений в банке. Это подтверждает приоритетность выбранной стратегии и взаимосвязанность всех мер по достижению поставленных целей.
Структура кредита, рекомендованная лицом, осуществляющим кредитование, и одобренная руководителем и/или соответствующим коллегиальным органом, конкретизирует возможность своевременного погашения кредита.
Структурирование осуществляется по следующим параметрам:
- объем должен быть экономически обоснованным, подтвержденным сточки зрения необходимости;
- график погашения должен быть реальным и исходить из способности заемщика осуществлять выплаты процентов и основной суммы долга;
- обеспечение необходимо оценивать исходя из его эффективной стоимости, степени его ликвидности;
- кредитный мониторинг должен быть адекватным, определять возможные узкие места при контроле заемщика и гарантировать целевое использование кредита на основе использованной необходимой документации;
- процентная ставка на кредит должна определяться исходя из возможных потерь по кредиту и необходимого уровня банковской рентабельности. Кредитные организации обычно отдают предпочтение оценке кредитоспособности заемщика, как методу, позволяющему предотвратить практически полностью все возможные потери, связанные с невозвращением кредита.
Принципиальной основой системы управления кредитным риском является продуманная кредитная политика, сопровождаемая формализованными стандартами кредитования и конкретными инструкциями, в разработке которых принимают участие работники всех уровней системы управления кредитной организации.
Критерии принятия риска большей частью не обязательные правила принятия решений, а инструмент реализации контрольных функций. Любые отклонения от принятых критериев следует четко обосновать, а принятие исключительных решений по кредитам должно получить одобрение на вышестоящем уровне.
Имеющаяся у банка финансовая информация (на основании платежных поручений, платежных требований и иных платежных документов) позволяет составить прогноз экономической обстановки, ожидающей в ближайшее время предприятие - потенциального заемщика. Анализ кредитоспособности в данном ракурсе осуществляется через динамические ряды так называемых матриц взаимных платежей. В основе подхода лежит балансовый метод исследования денежных потоков через банк между предприятиями, государством, населением и контрагентами, обслуживаемыми в других банках
Неуверенность в достаточной кредитоспособности клиента вызывает необходимость регулирования размера выдаваемых кредитов одному заемщику. Уменьшение размера кредита позволяет сократить величину потерь в случае его не возврата. Установление лимитов кредитования является основным способом контроля формирования кредитного портфеля, что позволяет банкам избегать критической концентрации любого вида риска. Снижение последней диверсифицирует кредитный портфель и обеспечивает стабильную прибыль. Степень концентрации портфеля кредитов может быть измерена коэффициентом:
Данный показатель рассчитывается на основе ранжированного в порядке убывания сумм кредитов списка заемщиков банка (связанные заемщики рассматриваются как один заемщик). На практике достаточно поддерживать этот показатель на уровне не выше трех. Большее значение показателя сигнализирует о чрезмерной концентрации кредита в руках у группы крупных заемщиков.
Подверженность кредитному риску существует в течение всего период аккредитования: от момента выдачи кредита до наступления срока его возврата (вместе с процентами). После получения клиентом кредита необходимо отслеживать его состояние и на ранних этапах выявлять какие-либо признаки ухудшения положения заемщика, а также определять необходимые, в случае возникновения проблем, действия. Контроль за кредитными операциями является необходимой составной частью системы управления кредитным риском. Именно на этой стадии осуществляется оптимизация процесса кредитования. Программы контроля над кредитным портфелем зависят от типа банка, его специализации на банковском рынке и от принятых принципов оценки кредитоспособности. Наиболее надежные кредиты подвергаются проверке, к примеру, раз в год, проблемные - контролируются и анализируются постоянно.
Регулярный контроль необходим за крупными ссудами, в то время как по ссудам ниже определенной величины достаточными будут периодические наблюдения.
Процедура кредитного мониторинга строится на результатах кредитного анализа и поддержании тесных контактов с клиентом для получения оперативной информации.
Помимо отслеживания слабых мест в деятельности заемщика, выявленных в ходе анализа кредитоспособности, необходимо постоянно изучать динамику показателей ликвидности, финансовой структуры, рентабельности.
На одного из управляющих высшего звена банка возлагается персональная ответственность за кредитный мониторинг, хотя в малых банках эта функция может быть объединена с мониторингом других направлений деятельности.
Важнейшим элементом кредитного мониторинга является сбор достоверной информации и ее регулярный анализ. Информация обычно касается анализа текущего финансового состояния крупнейших заемщиков, показателей обслуживания задолженности, абсолютной величины кредитного риска и риска с учетом обеспечения, первоначальных и пересмотренных кредитных рейтингов. Указанная информация сопоставляется с отчетностью о резервировании на случай потерь по кредитам. Предупредительными сигналами неблагополучия заемщика служат:
- постоянное превышение лимитов кредитования;
- нарушение графика погашения;
- неблагоприятные тенденции изменения финансовых коэффициентов;
- скачкообразный рост вне реализационных доходов;
- рост теневого оборота;
- неуплата налогов;
- несвоевременное предоставление информации и задержка в представлении отчетности, заверенной аудиторами.
Экономическая информация, обосновывающая решения увеличить, сохранить, уменьшить кредит или отказать в нем содержится в кредитном досье. Досье регулярно пополняется и позволяет быстро реагировать в случае появления признаков, указывающих на приближение трудностей у предприятия.
Досье должно составляться по определенному стандарту и иметь четкую и тщательно отработанную структуру, чтобы можно было рационально помещать в него различные документы, касающиеся клиента.
Однако управление рисками предполагает не только мониторинг, но и принятие необходимых мер по преодолению негативных последствий. Корректирующие действия банка могут включать реструктуризацию кредита(изменение условий погашения долга), получение дополнительного обеспечения, консультации по возможностям получения поддержки со стороны государства, предоставление отсрочки (пролонгации) с условием тщательностью контроля за деятельностью заемщика (начиная с проведения регулярных встреч