Банковские риски и управление ими
банковской системы России)
Наличные средства – 523 705 тыс.руб.
Средства, размещенные в других банках – 228 051 тыс.руб.
Кредитный портфель – 4 174 710 тыс.руб.
Портфель ценных бумаг – 98 524 тыс.руб.
Собственный капитал 573 655 тыс.руб.
Привлеченные средства других банков – 2 286 747 тыс.руб.
Привлеченные средства юридических лиц – 2 926 417 тыс.руб.
Привлеченные средства физических лиц 1 730 507 тыс.руб.
Привлеченные средства от выпуска ценных бумаг – 179 296 тыс.руб.
Прибыль за 2009 год 22 119 тыс.руб.
Расчетный резерв на возможные потери по ссудам, ссудной и приравненной к ней задолженности 165 892 тыс.руб. (2,44% от суммы кредитно инвестиционного портфеля + забалансовых кредитных обязательств)
Динамика уровня кредитного риска для КБ «Москомприватбанк» в 2008 - 2009 годах характеризуется следующими обобщенными показателями:
процентная доля «Стандартных» кредитов в кредитном портфеле повысилась с уровня 46,9% (2008) до уровня 48,2%(2009);
процентная доля «Нестандартных» кредитов в кредитном портфеле снизилась с уровня 37,1% (2008) до уровня 36,6%(2009);
процентная доля «Сомнительных» кредитов в кредитном портфеле снизилась с уровня 12,2% (2008) до уровня 12,0%(2009);
процентная доля «Проблемных» кредитов в кредитном портфеле снизилась с уровня 1,9% (2008) до уровня 1,5%(2009);
процентная доля «Безнадежных» кредитов в кредитном портфеле снизилась с уровня 1,9% (2008) до уровня 1,7%(2009);
Динамика уровня покрытия кредитов залоговым и гарантийным обеспечением для КБ «Москомприватбанк» в 2008 2009 годах характеризуется следующими обобщенными показателями (по результатам проведенной переоценки залогов в справедливых ценах по методологии ЦБ России):
процентная доля покрытия «Стандартных» кредитов в кредитном портфеле снизилась с уровня 93,14% (2008) до уровня 90,21%(2009);
процентная доля покрытия «Нестандартных» кредитов в кредитном портфеле повысилась с уровня 93,96% (2008) до уровня 94,45%(2009);
процентная доля покрытия «Сомнительных» кредитов в кредитном портфеле повысилась с уровня 90,82% (2008) до уровня 96,32%(2009);
процентная доля покрытия «Проблемных» кредитов в кредитном портфеле снизилась с уровня 81,71% (2008) до уровня 54,81%(2009);
процентная доля покрытия «Безнадежных» кредитов в кредитном портфеле снизилась с уровня 22,47% (2008) до уровня 5,74%(2009);
В результате снижения уровня покрытия «Проблемных» и «Безнадежных» кредитов повысился суммарный уровень резервов на риски кредитного портфеля с уровня 2,25% (2008 год) до уровня 2,44%(2009 год). Таким образом, внедрение в практику кредитного резервирования переоценивания стоимости залогов и гарантий по текущим справедливым ценам требует значительного увеличения коэффициента превышения начальной стоимости залога относительно выдаваемой суммы кредита, что, однако, снизит конкурентную кредитную привлекательность услуг КБ «Москомприватбанк» на рынке.
Проведенный анализ показал, что наиболее уязвимым местом в кредитном менеджменте КБ “МоскомПриватбанк” с точки зрения обеспечения минимизации кредитного риска является администрирование следующих категорий кредитозаемщиков:
а) Кредиты, предоставленные физлицам в инвестиционную деятельность:
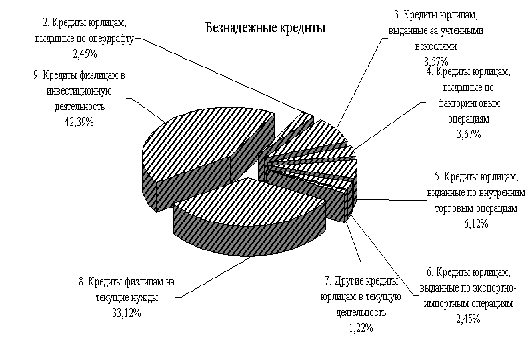
весовая доля в “безнадежных” кредитах – 42,39%;
весовая доля в “проблемных” кредитах – 23,25%;
весовая доля в “сомнительных” кредитах – 12,91%;
б) Кредиты, предоставленные физлицам в текущую деятельность:
весовая доля в “безнадежных” кредитах – 33,12%;
весовая доля в “проблемных” кредитах – 18,16%;
весовая частица в “сомнительных” кредитах – 10,09%;
в) Кредиты, предоставленные юрлицам по учтенным векселям:
весовая доля в “безнадежных” кредитах – 8,57%;
весовая доля в “проблемных” кредитах – 20,51%;
весовая доля в “сомнительных” кредитах – 26,95%;
г) Кредиты, предоставленные юрлицам по внутренним торговым
операциям:
весовая доля в “безнадежных” кредитах – 6,12%;
весовая доля в “проблемных” кредитах – 14,65%;
весовая частица в “сомнительных” кредитах – 19,25%;
Хотя суммарная доля “безнадежных”+”проблемных”+”сомнительных” кредитов в портфеле КБ “МоскомПриватбанк“ состоянием на 01.01.2010 года составляет всего 15,2%, а доля “безнадежные”+”проблемные” кредиты уменьшилась за 2008 –2009 год с 3,8% до 3,2%, обращают на себя внимание недостатки кредитного менеджмента в формировании залогового обеспечения под эти кредиты, который составляет от 6,0 % до 54,1% от сумм соответствующих кредитов. То есть при формировании кредитного договора неверно оцененное текущее финансовое состояние заемщика и его перспективная кредитоспособность привели к занижению требований по залоговому обеспечению выданных кредитов.
Как показывает анализ использования всех инструментов залогов и гарантий в КБ «Москомприватбанк»:
1) Обеспечение I категории используется для кредитов, которые классифицированы как «Стандартные» и «Нестандартные»;
2) В обеспечении І категории не используются:
государственные ценные бумаги России и иностранных государств;
государственные гарантии Центробанка России и центробанков иностранных государств;
гарантийные депозиты;
депозиты в аффинированных металлах;
3) Обеспечение II категории (особенно материальные залоги недвижимости физическими лицами) используется для кредитов, которые классифицированы как «Сомнительные», «Проблемные» и «Безнадежные», в обеспечении ІІ категории используются все инструменты.
Использование инструментов обеспечения ІІ категории, таким образом, является очень рискованным и характерно для кредитов, которые в жизненном цикле проходят этапы от “Стандартных” до “Безнадежных”, поэтому необходимо введение существенно более высокого коэффициента превышения залоговой стоимости (в 22,5 раза) над суммой кредита, учитывая сложившиеся статистические тенденции.
Основными путями снижения кредитного риска и, соответственно, повышения рентабельности его работы, предложенными в дипломном проекте, являются следующие:
усовершенствование методологии оценки кредитных рисков в соответствии с рекомендациями Базельского комитета по банковскому надзору («Базель2») и , соответственно, уровня собственного капитала 2 уровня – резервов на возможные потери по кредитным операциям за счет прибыли банка;
усовершенствование обеспечения возвратности кредитов за счет применения ипотечного кредитования, лизингового кредитования, делькредерного страхования кредитов;
усовершенствование методологии снижения кредитного риска для валютных кредитов применением валютных инструментов хеджирования возможных потерь за счет курсовых разниц в валюте кредита и валюте кредитных ресурсов;
Таким образом, применяемые в КБ «Москомприватбанк» стандартные, рекомендованные банком России, процедуры оценки финансового состояния и кредитоспособности заемщиков требуют модернизации с учетом опыта и направлений развития методов снижения кредитного риска в практике заграничных банков.
Практическая ценность полученных результатов состоит в оценке состояния управления кредитными рисками и разработке предложений по перспективам развития системы управления кредитными рисками в КБ «Москомприватбанк».
Список используемой литературы
1. Федеральный закон от 2 декабря 1990 г. N 395-I "О банках и банковской деятельности" (с изменениями от 13 декабря 1991 г., 24 июня 1992 г., 3 февраля 1996 г., 31 июля 1998 г., 5, 8 июля 1999 г., 19 июня, 7 августа 2001 г., 21 марта 2002 г., 30 июня, 8, 23 декабря 2003 г., 29 июня, 29 июля, 2 ноября, 29, 30 декабря 2004 г., 21 июля 2005 г., 2 февраля, 3 мая, 27 июля, 18, 29 декабря 2006 г., 17 мая, 24 июля, 2 октября, 2 ноября, 4 декабря 2007 г., 3 марта, 8 апреля 2008 г.) / Ведомости съезда народных депутатов РСФСР от 6 декабря 1990 г. N 27 ст. 357
2. Федеральный закон от 10 июля 2002 г. N 86-ФЗ "О Центральном банке Российской Федерации (Банке России)"
(с изменениями от 10 января, 23 декабря 2003 г., 29 июня, 29 июля, 23 декабря 2004 г., 18 июня, 18 июля 2005 г., 3 мая, 12 июня, 29 декабря 2006 г., 2 марта, 26 апреля 2007 г.) / Собрание законодательства Российской Федерации от 15 июля 2002 г. N 28 ст. 2790
3. ФЕДЕРАЛЬНЫЙ ЗАКОН РОССИЙСКОЙ ФЕДЕРАЦИИ «О валютном регулировании и финансовом контроле» N 173 ФЗ 21 ноября 2003 года
4. ОБ ОБЯЗАТЕЛЬНЫХ НОРМАТИВАХ БАНКОВ // ЦЕНТРАЛЬНЫЙ БАНК РОССИЙСКОЙ ФЕДЕРАЦИИ, ИНСТРУКЦИЯ от 16 января 2004 г. N 110И (с учетом изменений, внесенных Указанием Банка России от 13.08.2004 № 1489У)
5. Инструкция ЦБР от 26 апреля 2006 г. N 129-И "О банковских операциях и других сделках расчетных небанковских кредитных организаций, обязательных нормативах расчетных небанковских кредитных организаций и особенностях осуществления Банком России надзора за их соблюдением" /"Вестнике Банка России" от 31 мая 2006 г. N 32
6. Отчет о развитии банковского сектора и банковского надзора в 2009 году //Центробанк Росии, ЗАО “АЭИ “ПРАЙМТАСС”, 2010 (www.cbr)
7. Отчет о развитии банковского сектора и банковского надзора в 2008 году //Центробанк Росии, ЗАО “АЭИ “ПРАЙМТАСС”, 2009 (www.cbr)
8. Бюллетень банковской статистики № 1 2008 // Центробанк Росии, Москва, ЗАО “АЭИ “ПРАЙМТАСС”, 2008 (www.cbr)
9. Бюллетень банковской статистики № 1 2009 // Центробанк Росии, Москва, ЗАО “АЭИ “ПРАЙМТАСС”, 2009 (www.cbr)
10. Бюллетень банковской статистики № 1 2006 // Центробанк Росии, Москва, ЗАО “АЭИ “ПРАЙМТАСС”, 2010 (www.cbr)
11. Аксюхина, Н.В. Формирование региональных бюро кредитных историй как метод снижения кредитных рисков /Аксюхина Н.В.// Финансы и кредит – 2009. - № 6 (342). – с. 9-13.
12. Александрова Н.Г., Александров Н.А. Банки и банковская деятельность для клиентов.- СПб.: Питер, 2002.
13. Алексеев А.П. Банковский портфель. - М.: Соминтек, 1995.
14. Астахова Л.В. Совершенствование подготовки кадров как важнейшее условие предупреждения операционных рисков в банковской деятельности / Л.В. Астахова // Финансы и кредит. - 2009. - N 45. - С. 34-36. - Библиогр.: с. 36
15. Бор О.Р., Пятенко В.В. Менеджмент банков: организация, стратегия, планирование. - М.: ИКЦ ДИС, 1999
16. Белоглазова Л.П. Банковское дело / Под ред. Г.Н. Белоглазовой, Л.П. Кроливецкой.- СПб.: Питер, 2004
17. Букато В.И., Львов Ю.И. Банки и банковские операции в России. - М.: ФИС, 1996 .
18. Волков С. Стратегия управления рисками //Профиль. - 2000.- №22 - С.50-51
19. Воронин Ю.М. Макроэкономическое регулирование кредитными рисками // Банковское дело. - 1996. - №9. - С.14
20. Годин А.М. Управление кредитным риском / А.М.Годин, А.С.Муханов // Финансы. - 2010. - N 3 - С.67-69.
21. Довбий И. Совершенствование оценки системы управления риском в банке / И. Довбий. // РИСК: ресурсы, информация, снабжение, конкуренция. - 2009. - N 3. - С. 159-162
22. Дорждеев А.В. Совершенствование управления рисками долговых обязательств / Дорждеев А.В. // Финансы и кредит. - 2008. - №14. - С. 63 – 67
23. Дяченко О."Банковское обозрение" №5, май 2006 г.
24. Евтюхина Е. "Банковское обозрение", №2, февраль 2009 г.
25. Иевлева А.А. Портфельный подход к розничной кредитной деятельности банков // Финансы и кредит. - 2010.- № 10. - С. 51-57.
26. Ильясов, С.М. Методологические аспекты формирования кредитной политики банка / С.М. Ильясов. - С.23-26
27. Ковалев П.П. Управление рисками кредитного портфеля посредством сценарного анализа / П.П. Ковалев // Финансы и кредит. - 2009. - N 40. - С. 60-65
28. Коробова Г.Г. Банковское дело. Учебник.: Юрист, 2002.
29. Крйше К. Вовремя распознавать риски // Бизнес и банки 2009. № 24 – с 7-8
30. Кулаковский В.В. Управление кредитным риском. Методики оценки аккуратности скоринговых моделей // Управление рисками. – 2009. - №2. – С 51 – 55
31. Лаврушин О.И. - Банковское дело. Экспресс-курс: учебное пособие/ 2-е изд.КНОРУС, 2007
32. Лаврушин О.И. Банковские риски : учеб. пособие для студентов, обучающихся по специальности "Финансы и кредит" / [Л. Н. Красавина [и др.]; под ред. О. И. Лаврушина, Н. И. Валенцевой ; Финансовая акад. при Правительстве Рос. Федерации, Центр фундам. и прикладных исслед. - 2-е изд., стер. - М. : КноРус, 2008. - 232 с. : ил. - Библиогр.: с. 229-232
33. Литовских А.М., Шевченко И.К. Финансы, денежное обращение и кредит. Учебное пособие. Таганрог: Изд-во ТРТУ, 2003, с. 155
34. Миронова А.П. Совершенствование управления кредитными рисками банковских групп: дис. канд. Экономич. Наук ; спец 08.00.10 ; защищена 29.10.2009 г./ ФГОУ ВПО « Финансовая академия при Правительстве РФ – 2009 с.223
35. Новосельцева, М.М. Вопросы кредитной политики коммерческих банков в современных условиях/ М.М. Новосельцева // Банковские услуги. - 2010. - N 2. - С.11-17.
36. Панова Г.С. Кредитная политика коммерческого банка. М.:ДиС, 1997.
37. Полищук А.И. Кредитная система: опыт, новые явления, прогнозы и перспективы. –М:Финансы и статистика, 2005
38. Полищук А.И. Основные типы банковских рисков / Полищук А.И. // Финансы и кредит. - 2008. - №25. - С. 20 - 31
39. Ревенков П. Интернет-банкинг: риски при отсутствии прямого контакта банка с клиентами / П. Ревенков // Аналитический банковский журнал. - 2009. - N 5. - С. 54-55.
40. Русанов Ю.Ю. Риски, инициируемые банками, и влияние на них условий финансового кризиса в России // Бизнес и банки. - 2009.- № 28. - С. 1-3.
41. Савчук К.В. Комплексный подход к управлению операционными рисками в кредитной деятельности банка // Банковские услуги – М., 2009. – №8. – С. 12 – 20.
42. Семибратова О.И. Банковское дело. - М.: Издательский центр "академия", 2003
43. Сухарев А.Я Большой юридический словарь/ Сухарев А.Я., Зорькин В.Д, Крутских В.Е. – М.: ИНФРА-М, 1998
44. Часовская А.С. Кредитные деривативы как инновационный инструмент управления кредитным риском / А.С. Часовская // Банковское дело. - 2010. - N 2. - С. 74-78.
45. Шаталова Е.П. Кредитоспособность и кредитный риск в банковском риск-менеджменте/ Е.П. Шаталова, А.Н. Шаталов //Финансы и кредит. - 2010. - N 17. с. 46-53
46. Юрченко Е.Г. Совершенствование управления кредитным риском в сфере потребительского кредитования на основе скоринга востребования = Collection-Scoring-Based Development of Credit Risk-Managment for reteil banking / Е.Г. Юрченко, Е.М. Заиченко // Управление риском. - 2009. - N 2. - С. 44-50.
47. Словарь правовой системы «Гарант»
48. Официальный сайт банка России – www.cbr
Приложение № 1
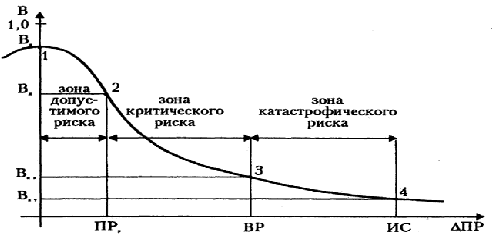
Рис. 1.3. Типичная кривая распределения вероятностей возникновения определенного уровня потерь прибыли
Приложение №2
Таблица 1.2
Размер отчислений в резервный фонд к сумме ссуды (в %)
|
Состояние обеспеченности и качество гарантии Соблюдение сроков |
Ссуды | ||
| обеспеченные | недостаточно обеспеченные, гарантия сомнительная | не обеспеченные и не гарантированные к возврату | |
| Срочные | 2 | 2 | 2 |
| Просроченные до 30 дней | 2 | 5 | 30 |
| Просроченные от 30 до 60дней | 5 | 30 | 75 |
| Просроченные от 60 до 180 дней | 30 | 75 | 100 |
| Просроченные свыше 180 дней | 100 | 100 | 100 |
Приложение №3
Таблица 2.1
Показатели отдельных структурных групп кредитных учреждений банковской системы России по состоянию на 01.01.2010
| Структурные группы кредитных организаций | Кол-во в группе | Доля в совокупных активах банковской системы, % | Доля в совокупном собственном капитале банковской системы, % |
| 1. Кредитные организации, контролируемые государством | 32 | 40,7 | 33,8 |
| 2. Кредитные организации, контролируемые иностранным капиталом | 51 | 8,3 | 9,2 |
| 3. «Внутригрупповые» (холдинговые) кредитные организации | 109 | 16,2 | 19,4 |
| 4. «Диверсифицированные» кредитные организации | 74 | 25,1 | 23,4 |
| 5. Средние и малые кредитные организации Московского региона | 455 | 5,1 | 8,6 |
| 6. Региональные средние и малые кредитные организации | 484 | 4,2 | 5,4 |
| 7. Небанковские кредитные организации | 48 | 0,5 | 0,2 |
| ВСЕГО | 1253 | 100,0 | 100,0 |
Таблица 2.2
Анализ кредитного портфеля и расчет резервов по КБ «Москомприватбанк» в 2009 –2010 годах (расчет по материалам
| РЕЗЕРВЫ ПО КРЕДИТНОМУ ПОРТФЕЛЮ | 01.01.2009 | 01.01.2010 | |
| (тыс.руб) | (тыс.руб) | ||
| 1. | Процентная доля стандартных кредитов (+кредитные гарантии) | 46,9 | 48,2 |
| 2. | Процентная доля нестандартных кредитов (+кредитные гарантии) | 37,1 | 36,6 |
| 3. | Процентная доля сомнительных кредитов (+кредитные гарантии) | 12,2 | 12,0 |
| 4. | Процентная доля проблемных кредитов (+кредитные гарантии) | 1,9 | 1,5 |
| 5. | Процентная доля безнадежных кредитов (+кредитные гарантии) | 1,9 | 1,7 |
| 6. | Сумма стандартных кредитов (+кредитные гарантии) | 2093539 | 3276958 |
| 7. | Сумма нестандартных кредитов (+кредитные гарантии) | 1656083 | 2488312 |
| 8. | Сумма сомнительных кредитов (+кредитные гарантии) | 544588 | 815840 |
| 9. | Сумма проблемных кредитов (+кредитные гарантии) | ||
| 10. | Сумма безнадежных кредитов (+кредитные гарантии) | ||
| 11. | Уровень покрытия залогами и гарантиями стандартной кредитной задолженности | ||
| 12. | Уровень покрытия залогами и гарантиями нестандартной кредитной задолженности | ||
| 13. | Уровень покрытия залогами и гарантиями сомнительной кредитной задолженности | ||
| 14. | Уровень покрытия залогами и гарантиями проблемной кредитной задолженности | ||
| 15. | Уровень покрытия залогами и гарантиями безнадежной кредитной задолженности | ||
| 16. | Процент резервирования непокрытой стандартной кредитной задолженности | ||
| 17. | Процент резервирования непокрытой нестандартной кредитной задолженности | ||
| 18. | Процент резервирования непокрытой сомнительной кредитной задолженности | ||
| 19. | Процент резервирования непокрытой проблемной кредитной задолженности | ||
| 20. | Процент резервирования непокрытой безнадежной кредитной задолженности | ||
| 21. | Расчетная сумма резерва на риски кредитного портфеля | ||
| 22. | Процент резервов на риски кредитного портфеля | ||
| 23. | Процент покрытия залогами и гарантиями стандартной кредитной задолженности | ||
| 24. | Процент покрытия залогами и гарантиями нестандартной кредитной задолженности | ||
| 25 | Процент покрытия залогами и гарантиями сомнительной кредитной задолженности | ||
| 26. | Процент покрытия залогами и гарантиями проблемной кредитной задолженности | ||
| Процент покрытия залогами и гарантиями безнадежной кредитной задолженности |
Таблица 2.3
Параметры оценивания финансового состояния заемщика
| № п/п | Показатель | Методика расчета | Теоретическое значение |
| 1 | Коэффициент мгновенной ликвидности | высоколиквидные активы (денежные средства, их эквиваленты, текущие финансовые инвестиции), текущие обязательства (краткосрочные кредиты, расчеты с кредиторами) | не меньше 0,2 |
| 2 | Коэффициент текущей ликвидности | ликвидные активы (высоколиквидные активы, дебиторская задолженность, векселя получены), текущие обязательства (краткосрочные кредиты, расчеты с кредиторами) | не меньше 0,5 |
| 3 | Коэффициент общей ликвидности | оборотные активы, текущие обязательства (краткосрочные кредиты, расчеты с кредиторами) | не меньше 2,0 |
| 4 | Коэффициент маневренности | собственный капитал предприятия необратимые активы | не меньше 0,5 |
| 5 | Коэффициент независимости | привлеченные средства (долгосрочные и текущие обязательства) / собственный капитал | не больше 1,0 |
| 6 | Рентабельность активов | Чистая прибыль / общие активы | |
| 7 | Рентабельность продажи | чистая прибыль / объем реализации продукции (без НДС) | |
| 8 | Коэффициент покрытия кредита денежными потоками заемщика | чистые поступления за всеми счетами заемщика /сумма основного долга и процентов за кредитом | не меньше 1,5 |
Приложение№4
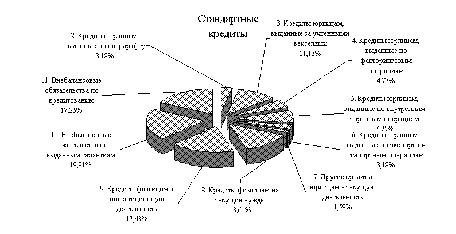
Рис.2.3. Структура заемщиков в подгруппе «Стандартные кредиты»
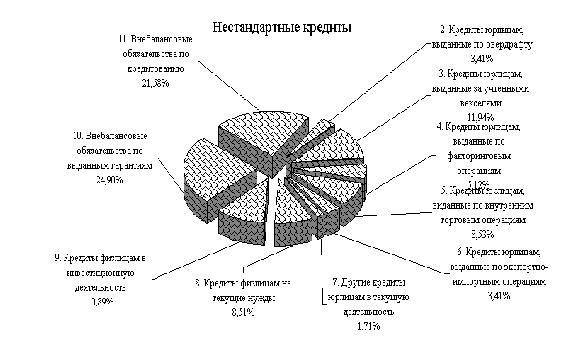
Рис.2.4. Структура заемщиков в подгруппе «Нестандартные кредиты»
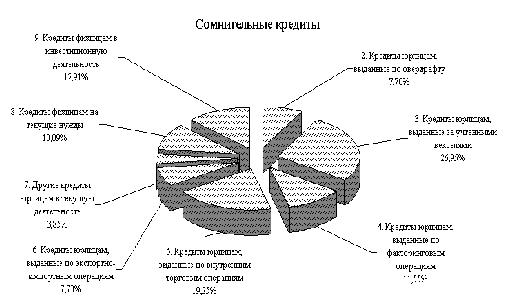
Рис.2.5. Структура заемщиков в подгруппе «Сомнительные кредиты»
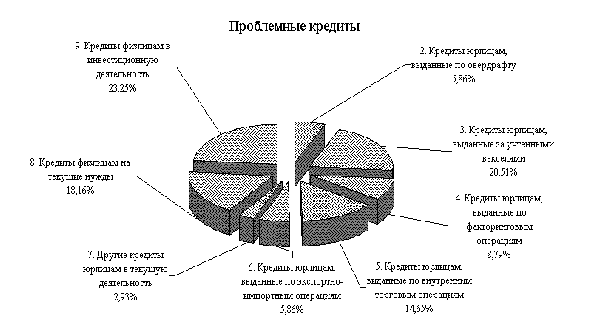
Рис.2.6. Структура заемщиков в подгруппе «Проблемные кредиты»
Рис.2.7. Структура заемщиков в подгруппе «Безнадежные кредиты»
Приложение №5
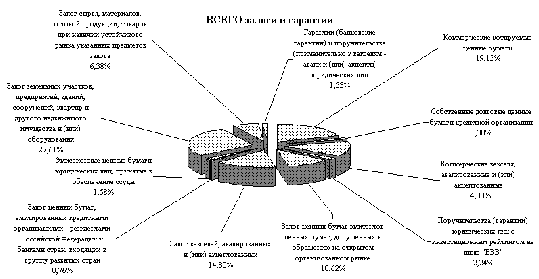
Рис.2.8. Структура залогов и гарантий обеспечения возвратности кредитного портфеля КБ «Москомприватбанк»
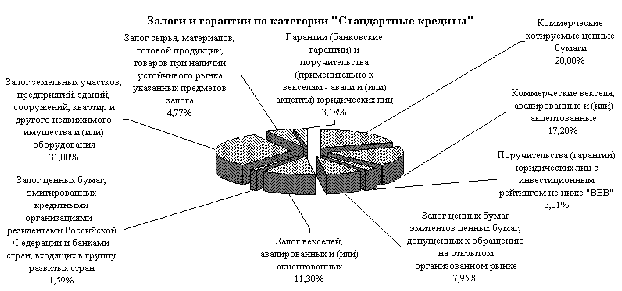 Рис.2.9.
Структура
залогов и гарантий
обеспечения
возвратности
«Стандартных»
кредитов в
кредитном
портфеле КБ
«Москомприватбанк»
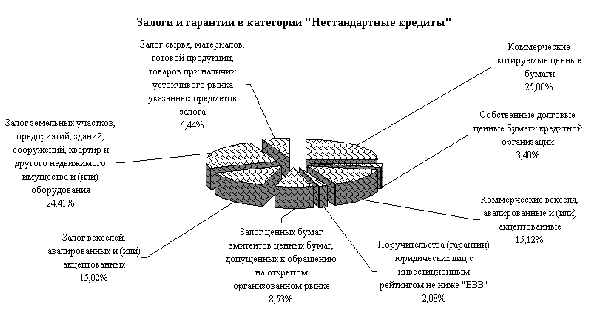
Рис.2.10. Структура залогов и гарантий обеспечения возвратности «Нестандартных» кредитов в кредитном портфеле КБ «Москомприватбанк»
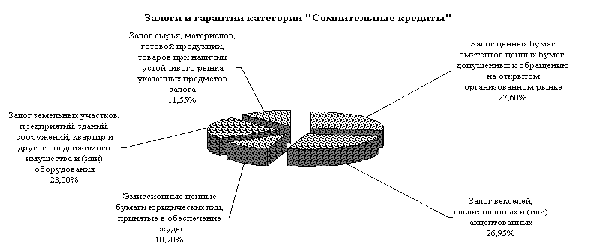
Рис.2.11. Структура залогов и гарантий обеспечения возвратности «Сомнительных» кредитов в кредитном портфеле КБ «Москомприватбанк»
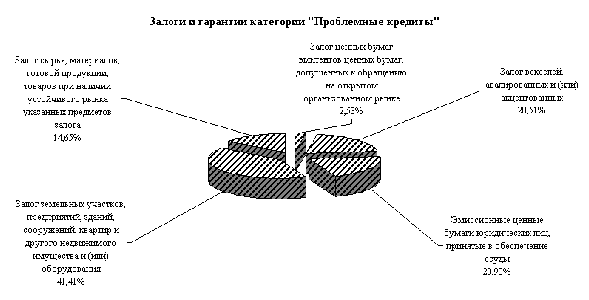
Рис.2.12. Структура залогов и гарантий обеспечения возвратности «Проблемных» кредитов в кредитном портфеле КБ «Москомприватбанк»
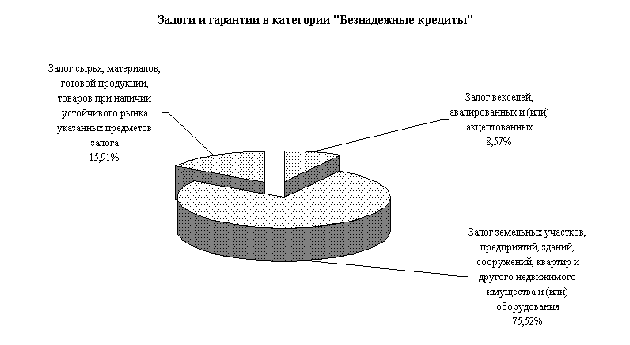 Рис.2.13.
Структура
залогов и гарантий
обеспечения
возвратности
«Безнадежных»
кредитов в
кредитном
портфеле КБ
«Москомприватбанк»
Таблица 2.4
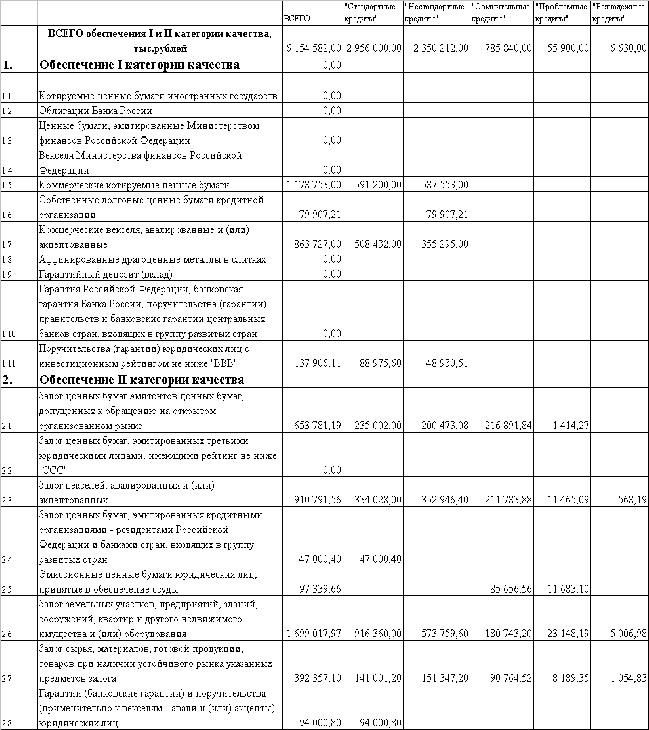
Структура
залогов и гарантий
обеспечения
возвратности
кредитов в КБ
«МоскомПриватбанк»
(на 01.01.2010)
Приложение 6
Финансовая отчетность КБ «Москомприватбанк»
Таблица А.1 - Баланс КБ «Москомприватбанк» в 2009 –2010 годах
| БАЛАНС МОСКОМПРИВАНБАНКА | 01.01.2009 | 01.01.2010 | |
| АКТИВЫ | (тыс. руб.) | (тыс. руб.) | |
| 1. | Денежные средства | 274 449 | 690 896 |
| 2 . | Средства кредитных организаций в Центральном банке России | 405 612 | 512 111 |
| 2.1 | Из них обязательные резервы в ЦБР | 73 147 | 140 620 |
| 3. | Средства в кредитных организациях | 354 210 | 56 805 |
| 4. | Чистые вложения в торговые ценные бумаги | 14 336 | 0 |
| 5. | Чистая ссудная задолжность юридических и физических лиц | 3 098 680 | 4 0377 862 |
| 6. | Чистые вложения в инвестиционные ценные бумаги, удерживаемые до погашения | 29 994 | 59 698 |
| 7. | Чистые вложения в ценные бумаги, имеющиеся в наличии для продажи | 3 468 | 1 098 |
| 8. | Основные средства, нематериальные активы и материальные запасы | 292 762 | 363 299 |
| 9. | Требования по получению процентов | 15 731 | 36 914 |
| 10. | Прочие активы | 275 688 | 236 050 |
| 11. | Резервы на риски кредитно-инвестиционного портфеля (контрактив) | -100 194 | -165 892 |
| ВСЕГО АКТИВОВ | 4 764 930 | 6 334 733 |
| БАЛАНС МОСКОМПРИВАТБАНКА | 01.01.2009 | 01.01.20010 | |
| ПАССИВЫ | тыс.руб. | тыс.руб. | |
| 11. | Кредиты Центрального банка Российской Федерации | 0 | 0 |
| 12. | Средства кредитных организаций | 2 191 680 | 2 107 473 |
| 13. | Средства клиентов (некридитных организаций) | 1 902 368 | 3 498 044 |
| 13.1. | Из них вклады физических лиц | 1 112 325 | 1 577 833 |
| 14. | Выпущенные долговые обязательства | 145 157 | 185 271 |
| 15. | Обязательства по уплате процентов | 29 084 | 57 080 |
| 16. | Прочие обязательства | 82 462 | 62 525 |
| 17. | Резервы на возможные потери (кроме резервов на кредитные риски) | 8 418 | 12 184 |
| ВСЕГО ОБЯЗАТЕЛЬТВ | 4 359 169 | 5 922 577 | |
| ИСТОЧНИКИ СОБСТВЕННЫХ СРЕДСТВ | |||
| 18. | Средства акционеров (участников) | 247 744 | 247 744 |
| 18.1. | Зарегистрированные обыкновенные акции и доли | 247 744 | 247 744 |
| 18.2. | Зарегистрированные привилегированные акции | 0 | 0 |
| 18.3. | Незарегистрированный уставный капитал неакционных кредитных организаций | 0 | 0 |
| 19. | Собственные акции, выкупленные у акционеров | 0 | 0 |
| 20. | Эмиссионный доход | 0 | 0 |
| 21. | Переоценка основных средств | 44 168 | 43 964 |
| 22. | Расходы будущих периодов и предстоящие выплаты, влияющие на собственные средства (капитал) | 16 891 | 26 227 |
| 23. | Фонды и неиспользованная прибыль прошлых лет в распоряжении кредитной организации (непогашенные убытки прошлых лет) | 74 847 | 72 102 |
| 24. | Прибыль (убыток) за отчетный период | 22 111 | 22 119 |
| ВСЕГО ИСТОЧНИКОВ СОБСТВЕННЫХ СРЕДСТВ | 405 761 | 412 156 | |
| ВСЕГО ПАССИВОВ | 4 764 930 | 6 334 733 | |
| ВНЕБАЛАНСОВЫЕ ОБЯЗАТЕЛЬСТВА | 01.01.2005 | 01.01.2006 | |
| (тыс.руб.) | (тыс.руб.) | ||
| 25. | Безотзывные обязательства кредитной организации | 1 401 212 | 2 504 030 |
| 26. | Гарантии, выданные кредитной организацией | 19 807 | 22 970 |
Таблица A.2 - Отчет о доходах и расходах КБ «Москомприватбанк» за 2009 –2010 годы
| ДОХОДЫ И РАСХОДЫ | 01.01.2009 | 01.01.2010 | |
| 27. | Проценты полученные и аналогичные доходы от: | ||
| 27.1. | Размещение средств в кредитных организациях | 2 884 | 32 677 |
| 27.2. | Ссуд, предоставленных клиентам (некридитным организациям) | 337 190 | 620 226 |
| 27.3. | Оказание услуг по финансовой аренде (лизингу) | 0 | 0 |
| 27.4. | Ценных бумаг с фиксированным доходом | 9 268 | 4 396 |
| 27.5. | Других источников | 520 | 591 |
| Всего процентов полученных и аналогичных доходов | 349 862 | 657 890 | |
| 28. | Проценты уплаченные и аналогичные расходы по: | ||
| 28.1. | Привлеченным средствам кредитных организаций | -8 861 | -45 116 |
| 28.2. | Привлеченным средствам клиентов (некридитных организаций) | -61 095 | -109 343 |
| 28.3. | Выпущенным долговым обязательствам | -15 550 | -14 015 |
| Всего процентов уплаченных и аналогичных расходов | -85 506 | -168 474 | |
| Чистые процентные и аналогичные доходы | 264 356 | 489 416 | |
| 29. | Чистые доходы от операций с ценными бумагами | 48 813 | 38 695 |
| 30. | Чистые доходы от операций с валютой | 31 090 | 64 479 |
| 31. | Чистые доходы от операций с драгоценными металлами и прочими финансовыми инструментами | -8 | 150 |
| 32. | Чистые доходы от переоценки иностранной валюты | 20 027 | -14 151 |
| 33. | Комиссионные доходы | 233 639 | 383 243 |
| 34. | Комиссионные расходы | -13 173 | -17 827 |
| 35. | Чистые доходы от разовых операций | 166 | 13 243 |
| 36. | Прочие чистые операционные доходы | 12 481 | 41 505 |
| ВСЕГО ЧИСТЫХ ОПЕРАЦИОННЫХ ДОХОДОВ | 597 391 | 998 753 | |
| 37. | Административно-управленчиские расходы | -583 900 | -877 949 |
| 38. | Резервы и возможные потери | 37 418 | -68 340 |
| 39. | Прибыль до налогообложения | 50 909 | 52 464 |
| 40. | Начисленные налоги (включая налог на прибыль) | -28 798 | -30 345 |
| 41. | Прибыль (убыток) за отчетный период | 22 111 | 22 119 |
Приложение 7
РЕЕСТР РЕАЛИЗУЕМОГО ЗАЛОГОВОГО ИМУЩЕСТВА
КБ «Москоприватбанк» по состоянию на 12 июля 2010 г.
Ивановский филиал МКПБ
| Наименование имущества | Количество | Местонахождение | Стоимость, рублей |
| 2х этажное кирпичное нежилое отдельно стоящее здание, общей площадью 303.3 кв.м., год постройки 2001 | 1 | Г. Иваново, пл. Меланжистов, д.2 | 2 543 293 |
Курский филиал МКПБ
| Наименование имущества | Количество | Местонахождение | Стоимость |
| 1) Нежилое здание "Торговый павильон" литер Б общей площадью 144 кв.м. 2) Нежилое здание "Торговый павильон" литер Б1 общей площадью 144 кв.м. | 2 |
Курская область, г. Обоянь, ул. Ленина, квартал 12. |
2 830 914,56 руб. |
| Недвижимое имущество (торговый павильон общая площадь 128,53 кв.м). Торговый рынок (1я очередь) (площадь 3 907 кв.м.), в том числе: Рынок (административное здание) – литера А, Ограждение литера N2, Замощение литера N3, Ворота литера N4, Ворота литера N5, Забор литера N6 | 7 |
Курская область, г. Обоянь, ул. Ленина, квартал 12 |
2 310 425,00 руб. |
| а/м ГАЗ 27051999 г.в | 1 | г.Курск, ул.К.Зеленко, д.6 «В» | 72 000 руб. |
| а/м Volkswagen Passat 1988 г.в. | 1 | г.Курск, ул.Комарова, д.4 | 60 000 руб. |
| Товар в торговом обороте (бытовая техника) | 495 | г. Курск, ул. Малых, 6 | 558700 руб. |
| Офисное оборудование | 18 | г. Курск, ул. Малых, 6 | 168 480 руб. |
Мурманский филиал МКПБ
| Наименование имущества | Количество | Местонахождение | Стоимость |
| Холодильная камера AKLU №5051549 вместимостью 20 тонн с холодильной установкой Thermo King CWE 7545SM54 и компрессором 2ФУБС9 | 1 | г.Мурманск, ул.Свердлова, 21 | Залоговая стоимость – 144000 рублей |
| Торговое оборудование для продажи обуви (в разобранном виде) | Г. Мурманск, ул. Ленина, 18, ТЦ «Гранд» | Залоговая стоимость 690 850 рублей |
Ростовский филиал МКПБ
(г. РостовнаДону, ул.Металлургическая 110)
| наименование имущества | Количество | Стоимость, руб. |
| Стол GM 333 | 1 | 20 338,50 |
| Стол GM 8015 | 1 | 27 300,00 |
| Стол GM 8017 | 3 | 37 170,00 |
| Стол GM 8038 | 1 | 15 018,50 |
| Стол GM 8039 | 1 | 15 018,50 |
| Стол GM 8040 | 1 | 28 770,00 |
| Стол GM 8041 | 2 | 46 564,00 |
| Стол GM 8042 | 2 | 33 866,00 |
| Шкаф GM 216 | 3 | 12 810,00 |
| Шкаф GM 217 | 2 | 8 792,00 |
| Шкаф GM 220 | 1 | 7 745,50 |
| Шкаф GM 227 | 3 | 16 968,00 |
| Шкаф GM 228 | 5 | 41 125,00 |
| Шкаф GM 230 | 6 | 28 308,00 |
| Шкаф книжный Т12 орех (72*35,5*199Н) | 3 | 2 968,41 |
| Дверца 2х секционная, к шкафу книжному Т70 орех (68*1,6*76,4Н) | 4 | 996,87 |
| Опора топа Т290 цвет алюминий, к столу письменному | 3 | 266,49 |
| Топ приставной Т270 ябл, к письменному столу Т110 | 1 | 160,39 |
| Шкаф книжный Т12 ябл.(72х35,5х199Н) | 3 | 2 968,41 |
| Столтоп 90 град. Т130 яблоня(120х120) к письменному столу Т110 | 2 | 1 263,36 |
| Контейнер Т180 яблоня, к письменному столу Т110 | 3 | 777,27 |
| Шкаф книжный Т 20 яблоня | 3 | 1 924,65 |
| Двери Т50 яблоня(68х1,6х114,8Н)к шкафу Т10 | 2 | 498,44 |
| Стол компьютерный Т 109 В 010 F09 вишня | 1 | 773,21 |
| Стол компьютерный Т105 А800 F01 орех | 1 | 1 074,84 |
| Стол компьютерный Т105 В 009 F01 орех | 1 | 1 997,51 |
| Тумба Т180 ябл. К столу Т110 | 3 | 769,86 |
| Секция мебельная угловая 420*420*783ЕУН3 ябл.(стелаж) | 8 | 3 950,30 |
| Секция мебельная угловая 420*420*783 ЕУН3 вишня. | 2 | 987,57 |
| Секция мебельная 680*380*710 ОСМ 20 ябл. | 4 | 2 191,76 |
| Секция мебельная 340*380*1500 ОСМ 12 ябл. | 6 | 3 287,63 |
| Стол компьютерный ST83 орех классик | 1 | 1 698,03 |
| надставка N20 орех классик ( к столу ST84) | 1 | 371,31 |
| ОТП 20 ябл.(Тумба приставная) | 1 | 1 173,22 |
| Секция мебельная угловая 420*420*1168 ЕУН2 ябл.(Стеллаж) | 10 | 6 677,39 |
| Секция мебельная 420*420*1168ЕН 5 ябл. | 2 | 1 167,25 |
| Двнри щитовые ОДД11 (к стелажу ОСМ 12) ябл. | 5 | 1 823,68 |
| Двери щитовые к стеллажу ЕД 3(в) ябл. | 5 | 1 094,21 |
| Стол топ Т130, к письменному столу Т110 ябл. | 2 | 1 263,36 |
| Комплектующие изделия ТОП 5 1700*400(Крышка к шкафу ОСМ 12 ябл.) | 3 | 842,54 |
| Комплектующие изделия ТОП 6 ябл.20*400 (Крышка верхняя) | 6 | 1 759,13 |
| Стол приставной ОПС 40 ябл. +ножки 4 шт. | 4 | 2 314,09 |
| надставка компьютерная ОНС 10 450*450 ябл. | 2 | 314,23 |
| Приставной стол ОПС 30 п ябл. | 1 | 311,64 |
| Приставной стол ОПС 20 ябл. | 3 | 1 123,50 |
| Приставной стол Е 01.1 ябл. | 9 | 5 090,14 |
| Секция мебельная ЕН 5 бук | 1 | 583,63 |
| Секция мебельная ЕН6 ябл. | 1 | 583,63 |
| Комплектующие изделия ТОП 3 | 3 | 562,91 |
| Двери щитовые ЕД 2(в) | 1 | 135,51 |
| Двери с обкладкой ОД 25 (стекло к стелажу) | 1 | 1 444,91 |
| Двери с обкладкой ОД 15(стекло к стелажу) | 1 | 1 444,91 |
| Двери щитовыеЕД 5(В)ябл. | 1 | 612,68 |
| Итого: |
|
402227,34 руб. |
Ярославский филиал МКПБ
| Наименование имущества | Количество | Местонахождение | Стоимость |
|
Шлюз VOIP Vocal Tec VGW8/FXO/Ethernetпорт 2004 г.в. отличное состояние |
1 | Г. Ярославль Московский прт 115 | 1300 долларов США |
|
Модем CAPSPAN5000 CAPSPAN/V.35 MSDSL,642048 кбит/сек ,V.35/ Nx64 ,через порт RS232 2004 г.в. отличное состояние |
1 | Г. Ярославль Московский пр. 115 | 600 долларов США |
|
Маршрутизатор Cisco 17502V, IOS IP/Voise+ SW, 10/100 мб 2004 г.в. отличное состояние |
1 | Г. Ярославль Московский пр. 115 | 1300 долларов США |
|
Копировальный аппарат Ricoh FT 2012 2004 г.в. отличное состояние |
1 | Г. Ярославль Московский пр.115 | 15 000 рублей |
|
Принтер Epson Stylus Photo 890 2004 г.в. отличное состояние |
1 | Г. Ярославль Московский пр. 115 | 2500 рублей |
|
Многокомпрессорная среднетемпературная установка на базе полугерметичных компрессоров Bitzer на фреоне R22, 2004 г.в. отличное состояние |
1 | г. Ярославль | 390 096,74 |
|
Многокомпрессорная низкотемпературная установка на базе полугерметичных компрессоров Bitzer на фреоне R22 2004 г.в. отличное состояние |
1 | г. Ярославль | 492 902,47 |
|
Воздушный конденсатор для среднетемпературной установки (уровень шума 42 дБ) 2004 г.в. отличное состояние |
1 | г. Ярославль | 98 167,49 |
|
Воздушный конденсатор для низкотемпературной установки (уровень шума 42 дБ) 2004 г.в. отличное состояние |
1 | г. Ярославль | 74 410,51 |
| Линейная автоматика для холодильных камер (шкафы управления, вентиля, ТРВ и т.д.) 2004 г.в. отличное состояние | 1 | г. Ярославль | 13 773,36 |
| Воздухоохладитель для камеры 2004 г.в. отличное состояние | 1 | г. Ярославль | 19 373,44 |
Сочинский филиал МКПБ
| Наименование имущества | Количество | Местонахождение | Стоимость | |
| Объект недвижимости – нежилое здание для производственных нужд, общей площадью 412,5 кв.м., реализуемая площадь (бар) 131,9 кв.м. (первый этаж) | Краснодарский
кр., г. Сочи,
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||