Маркетингова діяльність комерційного банку
- реклама ідей;
- комерційна реклама, спрямована на одержання прибутку в найближчому або віддаленому майбутньому;
- некомерційна реклама (не ставить за мету одержання прибутку);
- реклама-дія, тобто реклама, яка спонукає клієнта до певного вчинку;
- реклама образу певних видів послуг — розрахована насамперед на створення певного образу послуги або ж на виявлення інтересу до цього виду, категорії послуг.
Цілями рекламної політики банку є введення на ринок нової послуги, завоювання нових ринків; розширення знань реальних і потенційних споживачів про банки і набір наданих їм послуг; створення сприятливого представлення про саму послугу; підтримка вже існуючого інтересу до існуючих послуг даного банку; активізація існуючого попиту, створення неформальних зв'язків між банками і їх постійними клієнтами; інформація про зміну умов надання послуг, що іноді приводить до зміни цін на них або інші аспекти їхньої реалізації.
Банки можуть використовувати рекламу в газетах і журналах, по радіо і телебаченню, різні види міської реклами (рекламні щити за допомогою малюнків і світла, реклама поштою - адресна і безадресна - у виді прес-релізів, річних доповідей, традиційних бюлетенів, каталогів, листівок і буклетів; участь у виставках, зв'язки з громадськістю (Publіc Relatіons), різного роду рекламні сувеніри; вибір рекламних гасел або девізу банку, а також інші нетрадиційні види реклами.
Реклама в газетах і журналах гнучка, оперативна, має гарне охоплення місцевого ринку, широке визнання і легке сприйняття. Її негативні риси - це короткочасність існування, усе ще невисока якість відтворення, незначна контактна аудиторія.
Телевізійна реклама являє собою вдале сполучення зображення, звуку і руху і робить почуттєвий вплив з високим ступенем залучення уваги. Наприклад, реклама банку "ПриватБанку" дуже оперативна і має широке охоплення аудиторії. На жаль, вона не завжди розміщається в кращий час.
Зовнішня реклама має такі достоїнства, як гнучкість, висока частота повторних контактів, невисока вартість, слабка конкуренція. До її негативних сторін можемо віднести такі, як повну відсутність вибірковості контактної аудиторії, обмеження творчого характеру.
Пряма поштова реклама. Пряма поштова реклама може використовувати вплив як на обмежену аудиторію, так і на широку. За її допомогою так само можна вирішувати великий спектр завдань. Важливою перевагою прямої поштової реклами є можливості заміни нею особистих відвідин клієнтів, оскільки такі відправлення мають персональну спрямованість. Водночас серйозним недоліком прямої поштової реклами є те, що потенційний клієнт, на якого щодня обрушується шквал рекламних звернень, може просто викинути ваш конверт, навіть не розпечатавши його.
Рекламна, поліграфічна продукція і сувенірна реклама. До рекламної поліграфічної продукції банку належать: буклети, листівки, проспекти, брошури, каталоги, специфікації, річний звіт. Вся поліграфія банку виконується на високому рівні, оскільки її якість багато в чому обумовлює перше враження клієнта про банк.
Рекламна поліграфічна продукція розповсюджується різними шляхами. Це може бути пряме поштове розсилання, роздача в ході виставок, презентацій, конференцій і семінарів, а також при контакті у процесі особистого продажу.
Сувенірна реклама використовується для охоплення заздалегідь наміченої аудиторії шляхом безкоштовного роздавання сувенірів без будь-яких зобов'язань із боку одержувача. Сувеніри при цьому є знаками прихильності банку до потенційного клієнта, нагадують йому про відправника.
Вирізняють три основних категорії рекламних сувенірів:
- календарі (настінні й кишенькові);
- вироби з нанесенням фірмової символіки банку (ручки, олівці, лінійки, блокноти, папки, брелоки, попільниці, запальнички тощо);
- ділові подарунки (кейси, настільні телефони, бізнес-папки тощо).
Реклама найбільш ефективна, коли здійснюється комплексно, неодноразово, має чітко виражену цільову спрямованість.
Для підвищення ефективності реклами необхідно розробити план рекламної кампанії, що враховує маркетингову стратегію банку, і, можливо, із залученням фахівців з рекламних агентств (рис. 1.3).
Дослідження
 (споживачі,
продукти, ринок)
Стратегічне планування
цілі асигнування, план використання творчої
 реклами,
засобів
реклами, рішення
План рекламної кампанії
кошторис,
вибір засобів
реклами, графік
Складання і виробництво
об’яв, листівок, роликів
розміщення реклами
Рисунок 1.3 - Етапи рекламної кампанії
Вид реклами зв'язаний з її цілями, а цілі - з визначеним колом потенційних споживачів даного виду продукту. Так, імідж-реклама припускає створення сприятливого образу банку і його послуг. Вона спрямована не тільки на потенційних клієнтів, але і на більш широку публіку. Її основними цілями можуть бути формування в покупця визначеного образа банку (наприклад, надійного партнера), формування потреби в даному виді банківських продуктів. Найбільш ефективні для даного виду реклами наступні рекламні засоби: рекламні щити, реклама в газетах і журналах, участь у благодійних акціях (з висвітленням у пресі, на радіо, ТВ), рекламні ролики на ТВ, реклама на транспорті (Агробанк, ПриватБанк, Мегабанк).
Стимулююча реклама припускає стимулювання потреб покупців послуг банку. Цілями даного виду реклами можуть бути формування в потенційного клієнта визначеного рівня знань про даний вид банківського продукту, спонукання споживача звернутися саме в цей банк, спонукання до придбання саме цього банківського продукту в цього банку. Найбільш ефективні засоби для цього виду: реклама, що повторюється в газетах і журналах, участь у виставках, телереклама, пряме поштове розсилання.
Реклама стабільності закріплює досягнуті результати і здійснюється, як правило, за допомогою участі у виставках, наданні потенційним клієнтам зведень про фінансове становище банку (наприклад, проспекту з основними показниками річної діяльності і т.д.). Може бути також схована реклама - за допомогою статей у пресі про діяльності даного банку або його послуг.
При плануванні рекламної кампанії необхідно підрахувати вартість проведених заходів і, якщо треба, скорегувати їх з урахуванням бюджетних обмежень банку. Дуже важливо також, якщо кампанія почата, уважно аналізувати успішність просування продукту і вживати додаткових заходів, щоб підвищити ефективність інформаційних контактів.
2. Загальна характеристика ЗАТ «Агробанк» та його продуктового ряду
2.1 Аналіз фінансово-господарчої діяльності ЗАТ «Агробанк»
ЗАТ "Агробанк" - повнофункціональний банк, що надає весь спектр послуг, що є в будь-якому сучасному світовому банку. За результатами комплексної оцінки банків за системою CAMELS, проведеної НБУ, Агробанку привласнений коефіцієнт "2", що свідчить про стабільний фінансовий стан і надійність установи.
Ця висока оцінка багато в чому пояснюється професіоналізмом співробітників Агробанка, його надійністю і відповідальним поводженням. Так, у кризовій ситуації наприкінці 2004 року банк продовжував працювати в нормальному режимі, виконуючи свої зобов'язання перед клієнтами, на першу вимогу повертаючи внески, проводячи платежі, не перестаючи кредитувати.
За 2005 рік активи банку збільшилися в 2 рази і перевищили 500 млн грн. Це один з деяких банків в Україні, що досяг такого високого темпу приросту активів. Тільки за 2006 рік кредитний портфель приватних осіб Агробанка збільшився більш ніж у 2 рази, сума вкладень індивідуальних клієнтів також виросла практично вдвічі.
У грудні 2006р. Агробанк одержав статус банку з іноземним капіталом. Банк є членом Home Credіt Group (www.homecredіt), що з 1997 року працює на східно-європейському ринку споживчого кредитування. Home Credіt Group, у свою чергу, входить у міжнародну групу компаній PPF (www.ppf.cz), що веде активну діяльність на ринках страхування і кредитних послуг, а також надає комплексний сервіс у сфері керування активами.
Чисті активи банку за станом на 1 березня 2007 року склали 2 млрд. грн, кредитно-інвестиційний портфель склав 2,5 млрд. грн, регулятивний капітал банку – 253,9 млн. грн, залечені кошти клієнтів – 1,4 млрд. грн. У банку облсуговується близько 5 тис. приватних клієнтів і понад 1,2 тис. корпоративних клієнтів.
Агробанк надає свої послуги приватним особам і корпоративним клієнтам у Києві, Дніпропетровську, Харкові, Донецьку, Одесі, Запорожжі, Кривому Розі, Дніпродзержинську, Павлограді і Нікополю. Найближчим часом Агробанк продовжить розвиток мережі в Києві, Харкові й інших містах з високою діловою активністю. Нові відділення банку відкриваються також у Львівській, Одеській, Вінницькій і іншій областях України.
Найбільші клієнти ЗАТ «Агробанк»: ТОВ «Зелений сад», ЗАТ «Союз-Віктан», ЗАТ «АВК», ТОВ «Си-Стар» тощо.
Свою головну задачу Агробанк бачить у максимальному задоволенні фінансових запитів своєї аудиторії. Клієнти Агробанка - це люди, чиї головні цінності - добробут їхньої родини і професійний успіх. Основні переваги Агробанка - мобільність і гнучкість. Тобто уміння швидко надати необхідну клієнтові послугу і готовність зустрітися з клієнтом на тім рівні, що дозволить йому вирішити проблему оперативно.
Діяльність банку регулюється Банківською ліцензією на право здійснювати банківські операції, визначені частиною першою та пунктами 5-11 частини другої ст. 47 Закону України «Про банки і банківську діяльність» за №61 від 03.12.2001р. та Дозволу на право здійснення операцій, визначених пунктами 1-4 частини другої та частини четвертої ст. 47 Закону України «Про банки і банківську діяльність» за №61-1 від 03.12.2001р., № 61-2 від 22.05.2002 р..
Метою діяльності банку є одержання прибутку для власного розвитку і задоволення потреб його акціонерів. Основним напрямком діяльності банку є залучення коштів фізичних і юридичних осіб та розміщення коштів від свого імені на договірних умовах та на власний ризик, відкриття і ведення рахунків фізичних та юридичних осіб.
У звітному році банк значно розширив клієнтську базу, яка складається в основному з найбільших підприємств України, що входять у рейтинг «Топ-100» найкращих компаній України.
Значно розширився географічний сегмент діяльності банку за рахунок впровадження нового фінансового продукту – споживчого кредитування населення за розрахунками з торгівельними точками.
Починаючи з четвертого кварталу 2006 р. щомісячно спостерігалася підвищена бізнес-активність суб’єктів господарювання та населення. Як результат за підсумками року банк отримав 2 932 тис. грн прибутку.
Із розширенням клієнтської бази, значно збільшився обсяг залучених коштів від фізичних і юридичних осіб, який склав у 2006 році 690 251 тис. грн.
Модифікація кредитних продуктів для населення та надання кредитів найбільшим підприємствам України, суттєво збільшила загальний кредитний портфель банку – він виріс на 926 524 тис. грн в порвінянні з попереднім роком і склав 1 507 880 тис. грн. (табл.2.1).
Таблиця 2.1 – Приріст основних показників банку, тис. грн
| Основні показники | На 01.01.2003 | На 01.01.2004 | На 01.01.2005 | На 01.01.2006 | Темпи росту, % | ||
| За 2004 | За 2005 | За 2006 | |||||
| Валюта балансу | 431154 | 563077 | 1010094 | 2135093 | 130,59 | 179,38 | 211,37 |
| Кредитно-інвестиційний портфель | 315682 | 382974 | 735771 | 1721199 | 121,31 | 192,12 | 233,93 |
| Залучені кошти клієнтів | 162897 | 200056 | 399509 | 794757 | 122,79 | 199,72 | 198,93 |
| Капітал (регулятивни й) | 73678 | 112563 | 189484 | 202987 | 152,09 | 169,09 | 107,12 |
| Чистий прибуток | 283 | 560 | 1078 | 2932 | 197,87 | 192,5 | 271,98 |
Як видно з табл. 2.1 обсяг активів зростає значними темпами. Також високими темпами зростає кредитно=інвестиційний портфель, що дає змогу банку збільшити дохідність діяльності. Обсяги активів зростають за рахунок збільшення власного капіталу та зобов’язань. Величина зобов’язань зростає більшими темпами ніж власний капітал (рис. 2.1). Серед зобов’язань значне місце відводиться коштам клієнтів. Однак у 2006 році підвищується роль і інших ресурсів фінансування, таких як випуск боргових цінних паперів, та коштів інших банків.
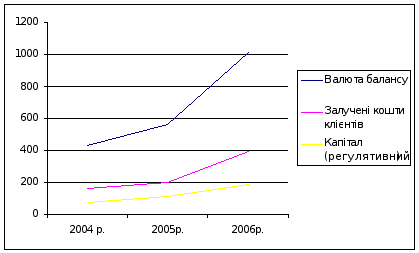
Рисунок 2.1 – Основні показники діяльності банку
Із збільшенням основних показників, дохідність банку виросла на 39 567 тис. грн, питома вага якої складає: 8,7% від операцій на міжбанківському ринку; 67,4% від кредитних операцій і 20,8% від комісійних операцій.
Таблиця 2.2 – Структура операційного доходу, тис. грн
| Вид доходу | 2003 | 2004 | 2005 | 2006 | Темпи росту, % | ||
| За 2004 | За 2005 | За 2006 | |||||
| Чистий процентний дохід | 9582 | 11975 | 31107 | 41766 | 124,97 | 259,77 | 134,27 |
| Чистий комісійний дохід | 5682 | 13118 | 18706 | 27579 | 230,87 | 142,6 | 147,43 |
| Дивидентний дохід | 19 | 0 | 0 | 0 | 0 | 0 | 0 |
| Прибуток від інвестиційних цінних паперів | 302 | 1 | 0 | 0 | 0 | 0 | 0 |
| Чистий торгівельний дохід | -257 | 2306 | 2060 | 67 | -897,28 | 89,33 | 3,25 |
| Інший операційний дохід | 1997 | 1500 | 9691 | 1064 | 75,11 | 646,07 | 10,98 |
| Операційний дохід | 17325 | 28900 | 61564 | 70476 | 166,81 | 213,02 | 114,48 |
Звіт про рух грошових коштів за звітний період банку, відображає джерела отримання коштів, напрмки їх використання від виду діяльності і надає користувачам підстави для оцінки спроможності банку генерувати грошові кошти, а також потреби в них. Збільшення позитивного рівня коштів у звітному періоді в порівнянні з попереднім 2005 роком, говорить про перспективу розвитку банку, яка базується на наступних показниках:
- чистий грошовий прибуток від поточних операцій банку – 23 350 тис. грн;
- чисте збільшення активів та зобов’язань від оперційної діяльності – 52569 тис. грн;
- чистий приплив грошових коштів від операційної діяльності – 75 919 тис. грн;
- чистий приплив грошових коштів від інвестиційної діяльності – 15 295 тис. грн;
Чистий приплив грошових коштів від фінансової діяльності – 37 004 тис. грн;
Чисте збільшення грошових коштів та їх еквивалентів – 97 628 тис. грн.
ЗАТ «Агробанк» здійснює свою діяльність спільно з контрагентами різних секторів економіки: банками, небанківськими установами, суб’єктами господарювання (різних форм власності), а також з державними установами і організаціями та фізичними особами.
Структура Агробанку побудована у виді дворівневої системи: головний банк і відділення (додаток А).
2.1.1 Розвиток взаємовідносин ЗАТ «Агробанк» з клієнтами
Усі клієнти поділяються на визначені групи, для кожної з яких розробляється визначена стратегія взаємин. Щоб визначити, з яким клієнтом як працювати, в Агробанку ділять потенційних клієнтів по двох ознаках (табл. 2.3):
1) за галуззю:
- оптова торгівля та дилери;
- роздрібна торгівля;
- виробництво;
- послуги;
- будівництво;
- сільське господарство;
- фінансові установи;
- бюджетні організації;
2) за розміром:
Таблиця 2.3 – Група клієнтів банку за класифікаційними ознаками
| Група клієнтів (бізнесів) | Головна ознака | Додаткова ознака |
| чистий річний виторг | кількість робітників | |
| Малий | до 1 млн. грн. | до 10 чол. |
| Середній | 1-20 млн. грн. | 10-49 чол. |
| Великий | 20-70 млн. грн. | 50-199 чол. |
| Бізнес-група | більше 70 млн. грн. | 200 і більше чол. |
До бізнесів-груп відносяться клієнти, що ведуть декілька бізнесів і мають річний виторг у сумі більш 70 млн. грн. Усі питання побудови співробітництва з ними (у т.ч. продуктові пропозиції) вирішуються в індивідуальному порядку на рівні не нижче керівників відділень банку.
Якість і кількість продажів банківських продуктів є основною метою і головним показником ефективної роботи з клієнтом та головним чинником залучення клієнтів до банку. Клієнт може прийти в банк як сам (рекомендації, реклама), так і шляхом залучення його з ініціативи банку, відповідно всі продажі поділяються на активні (з ініціативи банку) і пасивні (з ініціативи клієнта).
Активні продажі здійснює начальник відділення і фахівець із продажів банківських продуктів. Головне при продажах:
- дзвінок або офіційний лист використовуються тільки для того, щоб потрапити на зустріч до клієнта. Всі продажи банківських продуктів здійснюються тільки при зустрічі з клієнтом;
- для залучення клієнтів виділяються максимум 3 зустрічі. Подальша взаємодія є менш ефективною і веде до утрати часу;
- якщо ухвалення рішення відкладене клієнтом на зазначений ним конкретний строк, зустріч проводиться в той час, що вказав клієнт;
- якщо ухвалення рішення відкладене клієнтом без причини на невизначений термін, повторна зустріч проводиться з ним через 3 місяці з ініціативи з боку банку.
- якщо клієнт відкладає ухвалення рішення більш ніж 3 рази, взаємини з таким клієнтом припиняються;
- якщо на будь-якому етапі роботи з клієнтом банк одержує принципове відмовлення (наприклад, клієнт є співзасновником, зв'язаним особою банку-конкурента), робота з ним припиняється, і її поновлення можливе тільки після зміни керівництва і т.п.
- на першій зустрічі визначається: розмір підприємства, галузь клієнта, і потреба в банківських продуктах;
- після завершенні угоди керівник передає клієнта фронт-офісному підрозділові і контролює оформлення угоди до кінця.
Пасивні продажі здійснюють співробітники усіх фронт-офісних підрозділів (в основному операціонисти і кредитні працівники). Головне при пасивних продажах:
- при першій зустрічі співробітник фронт-офісного підрозділу повинний надати кваліфіковані консультації по питанню клієнтові й оформити угоду;
- у процесі спілкування, для подальшої роботи із клієнтом, обов'язковим є визначення розміру підприємства, галузі клієнта.
- після завершення угоди інформація про клієнта передається співробітникові, що буде оформляти наступний продукт у ланцюзі продуктового ряду;
- керівник відділення контролює передачу інформації про клієнтів між підрозділами і результати послідовності і своєчасності продажів клієнтові пакета банківських продуктів.
Схематично вказана послідовність роботи з клієнтами наведена в додатку Б.
Кожному підприємству, виходячи з його розміру і специфіки галузі, пропонується певний набір банківських продуктів (табл. 2.2). Усі продукти розташовані з ліва на право у порядку пріоритету при їхньому продажі. Першими пропонуються продукти активних (кредитних) операцій, потім, через час, по черзі всі інші.
Зазначені продуктові ряди містять продукти для пріоритетних продажів; тобто, якщо клієнт зацікавлений у продукті, що не включений у його продуктовий ряд, такий продукт продається клієнтові в загальному порядку.
Угруповання клієнтів у залежності від етапу їхнього життєвого циклу в банку.
В процесі роботи з клієнтами вони класифікуються за двома основними ознаками:
1) за ступенем охоплення продуктового ряду і тривалості співробітництва з банком;
2) за рівнем фактичної прибутковості клієнта для банку.
Виходячи зі співвідношення ступеня охоплення продуктового ряду і прибутковості клієнта, обирається визначена методика впливу на відносини з клієнтом (додаток В).
За ступенем охоплення продуктового ряду і тривалості співробітництва клієнти поділяються на такі категорії:
1. Потенційний - це клієнт, з яким проведена хоча б одна зустріч або клієнт, що купив хоча б один продукт не більш ніж 1 рік назад. Тобто потенційним клієнт може бути не більш 1 року, далі він переводиться в одну з наступних категорій.
2.(3.) Пасивний - це клієнт, що у попередньому місяці користувався менш ніж 50% продуктів свого продуктового ряду (по кількості);
3.(2.) Активний - це клієнт, що у попередньому місяці користувався 50% і більш продуктів свого продуктового ряду (по кількості);
4. «Упущений» - це клієнт, що протягом 1 місяця не користувався жодним продуктом;
Рекомендації: якщо після проведення заходів щодо відновлення взаємин, клієнт усе рівно перестав працювати з рахунком в Агробанку, керівник відділення інформує про це керівництво корпоративного банкінга і, знаючи причину відходу клієнта, вони спільними зусиллями організовують заходу щодо відновлення взаємин із клієнтом.
5. «Безперспективний» - це клієнт, що протягом 6 місяців не користувався жодним продуктом.
Рекомендації: якщо після проведення спільних з керуванням корпоративного банкінга заходів відносини з клієнтом не відновлені, і Агробанк не має можливості піти на умови і вимоги такого клієнта, при цьому клієнт принципово вибрав банк-конкурент, відносини з таким клієнтом припиняються.
Крім того, для пасивних і активних клієнтів уводиться додатковий статус "Під контролем", що привласнюється клієнтові в одному з наступних випадків:
1. Обсяг споживання кожного з продуктів за останній місяць знизився на 50% стосовно середньомісячної суми доходів по цьому продуктові за попередні два місяці;
2. З часу останнього продажу (заключення угоди) пройшло більш 6 місяці (незалежно від поточного ступеня охоплення продуктового ряду і прибутковості).
Рекомендації: відповідальний співробітник визначає причину зниження активності клієнта й інформує свого керівника і начальника відділення. Для клієнтів зі статусом "під контролем" керівник відділення організовує ряд заходів, що відновлюють взаємини з клієнтом.
При аналізі зазначених термінів співробітництва первинних сільгоспвиробників з розрахунку виключаються місяці листопад - лютий.
Продукт вважається використовуваним у таких випадках:
- для активних і комісійних продуктів: банкові нараховуються і/або сплачуються доходи по продукті;
- для торговельних продуктів: проводяться відповідні обороти по операціях (по рахунках);
- для пасивних продуктів: існують залишки на відповідних рахунках.
Категорії клієнтів за рівнем фактичної прибутковості клієнта для банку:
- низькоприбутковий - сума сплачених доходів за минулий місяць до 500 грн.;
- середньоприбутковий - сума сплачених доходів за минулий місяць від 500 грн. до 10 тис. грн.;
- високоприбутковий - сума сплачених доходів за минулий місяць більш 10 тис. грн.
Починаючи з продажу першого продукту, відповідальний співробітник мониторить активність роботи клієнта. Якщо активність роботи клієнта знижується, таким клієнтам автоматично привласнюється статус "під контролем" і з ними про водяться заходи щодо виявлення причин зниження активності і відновленню взаємин виходячи з активності впливу на взаємини з клієнтами даної категорії.
Робота з клієнтами - Бізнес-групами.
Бізнес-група - це клієнт, що веде декілька різних видів бизнесу, що має річний виторг у сумі більш 70 млн.грн. і кількість співробітників більш 200 чол. Усі питання побудови співробітництва з такими клієнтами (у т.ч. продуктові пропозиції) вирішуються особисто керівниками відділень банку і/або вищим менеджментом банку на рівні вищого менеджменту клієнтів.
У відділеннях поточне обслуговування такого клієнта знаходиться на особистому контролі начальника відділення. Переважна форма взаємин з Бізнесами-групами - особисті зустрічі.
Робота з Бізнес-групами припускає максимальне стимулювання особистої прихильності до банку менеджменту клієнта. Така прихильність стимулюється шляхом обов'язкового просування продуктів індивідуального бізнесу Агробанка (як елітних продуктів для керівництва, так і стандартних продуктів для співробітників).
Додатково, начальник відділення контролює й організовує процес взаємин у частині поздоровлень вищого менеджменту Бізнесів-груп із днем народження, з корпоративними святами таких клієнтів, національними і професійними святами в Україні і т.п. Усі заходи такого характеру повинні бути погоджені з Департаментом маркетингу Агробанка, нести чітку періодичність, відповідати корпоративному стилеві Агробанка.
Як ціновий фактор стимулювання лояльності клієнтів - Бізнесів-груп допускається також використання індивідуальних тарифів при узгодженні їх з Департаментом Корпоративного Бізнесу Агробанка.
2.1.2 Чинники впливу на клієнтів ЗАТ «Агробанк»
ЗАТ «Агробанк» є найбільш перспективним банківським проектом в Україні останніх двох років. Інформація про це обов’язково повідомлється клієнтам з метою розвитку банківського бренда Агробанка. Інформація, в основному, призначається для корпоративних клієнтів, але погоджена з загальним позиціонуванням банку і тому доводиться і до індивідуальних клієнтів.
Огляд ситуації на ринку корпоративних клієнтів.
В даний момент на банківському ринку України склалася ситуація, коли більш сотні універсальних банків роблять визначений спектр послуг. Більш того, більшість з цих послуг стандартні, жорстко закріплені на рівні бізнес-процесів і чітко реалізовані у всіх системних банках на програмному рівні.
Іноді, усе-таки з'являються нові банківські послуги, однак новими вони є не більш 1 місяця, після чого, їхня технологія починає тиражуватися в інших банках.
Основні послуги, що надаються банками України наступні:
1.Розрахунково-касові продукти;
2.Кредитні продукти;
3.Депозитні продукти;
4.Карткові продукти;
5.Валютні продукти;
6.Документарні продукти;
7.Операції з цінними паперами;
8.Електронні послуги (інтернет-банкинг, GSМ-банкинг);
9.Страхові послуги (найчастіше при банку є страхова компанія або агентська угода зі страховою компанією).
Це загальнодоступна інформація, тому вона відома і зрозуміла більшості людей так чи інакше зв'язаних з економікою.
Однак, чим дрібніше клієнт, тим менше імовірність того, що він може дозволити собі грамотного бухгалтера, економіста або фінансового директора. Тому, більшість дрібних клієнтів можуть обмежитися загальним розумінням і глибше не проникати.
Середній клієнт - має виділених економічних співробітників, що є одночасно його радниками по конкретних економічних питаннях. В основному, такі люди мають дорадчий голос і остаточне рішення не приймають. Остаточне рішення і відповідальність за нього найчастіше приймає власник або партнер бізнесу, що орієнтується в базових економічних передумовах і іноді вислухує думку бухгалтера.
Великий клієнт - має грамотних фінансових директорів, що приймають рішення, що беруть на себе відповідальність, що знають і орієнтуються в банківському ринку.
Єдине, що може вплинути на вибір клієнта на користь банку ЗАТ «Агробанк» (крім місця розташування у випадку, якщо офіс клієнта розташований недалеко від офісу банку) упевненість, що він одержує за ті кошти, що платить банкові не стандартні безликі банківські послуги, а які-небудь додаткові блага. Якщо в людини немає цієї впевненості - він буде вибирати уже відоме йому - наприклад банк, з яким він уже працював.
Яке з достоїнств Агробанка, як бренда, або його продуктів, виділяються в першу чергу, а які в другу - залежить від конкретного клієнта і конкретної ситуації. Природно, що з розважливим клієнтом необхідно показувати вигоди комплексної роботи з банком, використовуючи, наприклад, аргументи низької вартості РКО (розрахунково-касове обслуговування) в Агробанку. Однак, із середнім клієнтом це робити не має сенсу, тому що при визначеному рівні оборотів люди орієнтовані на економію тисяч і десятків тисяч, тому інформація про низькі тарифи на РКО їх може не зацікавити тому що вони будуть думати про знижену кредитну ставку. Дрібний клієнт, що тримає кошти в банку на депозиті може більше дорожити довірчими відносинами з особою, що приймає в банку рішення - з таким банкіром можна консультуватися на предмет ситуації на фінансовому ринку, він буде гарантією своєчасності повернення внеску і т.д.
Однак можна виділити вісім переваг ЗАТ «Агробанк» перед іншими банками:
1. ЗАТ «Агробанк» - банк, створений для осблуговування малого та середнього бізнесу.
Внутрішні бізнеси-процеси банку побудовані таким чином, щоб ефективно обслуговувати саме малий і середній бізнес. Існуюча стратегія розвитку системних банків наступна: вивчається ринок, потім на ринок видається послуга, що тією чи іншою мірою підходить більшій частини клієнтів, але при цьому ця послуга будується таким чином, щоб максимально виключити людський фактор. Украй тверді і незручні для клієнта правила, спрямовані тільки на одне: максимально виключити можливість утручання некваліфікованого персоналу, за яким вже устежити не можливо, тому що багаторівнева (у середньому більш 10 рівнів) система підпорядкування виключає якісну підготовку і контроль за професійним рівнем персоналу.
Агробанк - банк, що дотримується іншої стратегії. Жорстко обмежені, тільки базові процеси, спрямовані на забезпечення конфіденційності операцій клієнтів і напрямки основних банківських бізнесів-процесів (перерахування грошей, дотримання обов'язкових нормативів і т.д.). Інше регулюється управлінськими відносинами і носить клієнтоорієнтований характер, тому - змінити будь-яку клієнтську складову досить легко. Банк створив роздрібний бізнес, але при цьому створена система, спроектована саме з розрахунку, насамперед гнучкості з орієнтацією на запити клієнтів.
Така стратегія насамперед зручна для дрібного і середнього бізнесу, тому що через таких клієнтів системні банки не можуть і не хочуть переглядати і змінювати жорстко закріплені процеси, вводити нові, разові послуги (які не можна тиражувати на всю Україну), необхідні конкретному клієнтові, тому таким банкам простіше попрощатися з клієнтом, чим змінити процеси (змінити процес - значить перепрограмувати операційний день, перевчити персонал, перешикувати систему погоджень і т.д. - разово - дуже дорого, а доходу такий клієнт принесе небагато). Агробанк може змінювати процеси, погоджувати нестандартні послуги і робить це набагато дешевше системних банків.
Іншими словами, для ефективної роботи, розмір бізнесу повинний відповідати розмірові банку. Мегабізнеси - кредитуються на десятки мільйонів доларів, використовують 10-15 банківських послуг і тому, приносячи банкам щомісяця десятки тисяч доларів, вимагають відповідного до себе відносини. Для таких бізнесів необхідні мегабанки, що з однієї сторони зможуть надати ресурси, з іншої сторони приймають наявні, обслуговують мережа і т.д.
2. Агробанк - мобільний банк, що швидко реагує і приймає рішення.
Керівник відділення підкоряється безпосередньо Голові правління і вирішує всі питання прямо з будь-якою службою Головного банку і з Головою правління банку. Це забезпечує мобільність прийняття рішень.
Тому що банк має систему відділень (а не філій), весь банк працює на одному МФО, тому не залежить від роботи місцевих міських і обласних національних банків у регіонах - ця система забезпечує з однієї сторони досить високу швидкість перекладу коштів (усередині одного МФО або усередині одного банку - де б не знаходилися клієнти банку переклад грошей відбувається значно швидше), з іншої сторони незалежність від регіональних відділень Національного банку і їхньої роботи (в них досить часто бувають збої, особливо наприкінці місяця, коли кількість платежів