Маркетингова діяльність комерційного банку
Кредитну активність банк оцінює по відношенню кількості кредитних карток до загального обсягу емісії, а також виходячи з частки кредитного портфеля карткового бізнесу в загальному обсязі кредитного портфеля приватних осіб банку. Критерії оцінки якості кредитного портфеля ідентичні в картковому бізнесі і споживчому кредитуванні.
3.1.2 Політика ЗАТ «Агробанк» відносно електронних платіжних карток
Агробанк випускає й обслуговує платіжні карти ведучих світових платіжних систем MasterCard і Vіsa (додаток Г).
Будь-яка платіжна карта Агробанка - це:
- простий і надійний доступ до засобів на банківському рахунку,
- захист грошей від втрати і знецінювання.
Оформивши платіжну карту, клієнт одержує такі переваги:
безпека коштів завдяки високому рівневі захисту пристроїв, що обслуговують карти. Персональний ідентифікаційний номер (Пін-код), що знає тільки клієнт, захищає карту від несанкціонованого використання;
при видачі грошей по карті у відділенні банку касир обов'язково засвідчує особистість пред'явника карти по паспорту або Пін-коду.
шахраєві не удасться скористатися картою в магазині: касир засвідчує особистість власника карти, звіряючи підпис на карті і чеку.
клієнт може заблокувати доступ до рахунка у випадку втрати або крадіжки картки й одержати нову картку замість загубленої або ушкодженої.
Зручність карт ЗАТ «Агробанку» заключається у наступному:
кошти на картрахунку доступні клієнтові 24 години на добу, 7 днів на тиждень, 365 днів на рік в мережі банкоматів по усім світі;
клієнт може безготівковим способом оплатити покупки в мільйонах торговельних точок, у тому числі в інтернет-магазинах, і розрахуватися за послуги авіакомпаній, ресторанів, туристичних бюро, сервісних центрів, бронювати готелю й орендувати автомобілі;
міжнародні карти Агробанка приймаються в усім світі незалежно від валюти картрахунку. Кошти на картці автоматично конвертуються у валюту країни перебування;
під час подорожі або відрядження клієнтові не прийдеться оформляти дозвіл на вивіз валюти, тому що кошти на картці не потрібно декларувати при перетинанні границі.
Клієнт може завжди здійснювати контроль над витратами:
інформацію про залишок і рух грошових коштів по карті можна одержувати цілодобово - у банкоматах Агробанка і за допомогою SMS-повідомлень на мобільний телефон клієнта;
до послуг клієнта цілодобова служба Клієнтської підтримки банку, фахівці якої відповідять на питання, зв'язані з останніми грошовими надходженнями і зняттями, а також нададуть підтримку в скрутних ситуаціях.
Чим вище категорія платіжної карти (електронних, класичних або елітна), тим більше можливостей здобуває її власник.
Власник платіжної карти може:
поповнювати свій рахунок, вносячи наявні або переведені кошти з інших рахунків, відкритих у Агробанку й іншому банках;
контролювати свій рахунок у банку, одержуючи по електронній пошті або на мобільний телефон виписки по рахунку про залишок коштів на карті і деталях кожної операції, проведеної по рахунку;
здійснювати грошові перекази з картки на картку;
поповнювати рахунок мобільного зв'язку;
надати доступ до рахунка довіреним особам, оформивши для них додаткові платіжні картки;
блокувати доступ до рахунка у випадку втрати картки й одержати нову картку замість загубленої або ушкодженої;
одержувати консультації, зв'язані з використанням картки, останніми грошовими надходженнями і зняттями, і підтримку в екстремальних ситуаціях.
Рахунок платіжної картки за бажанням клієнта відкривається в гривні, доларах США або євро.
Для оформлення платіжної карти необхідні паспорт і ідентифікаційний податковий номер.
ЗАТ «Агробанк» пропонує своїм клієнтам наступні види електронних платіжних карток:
Універсальні карти.
Спеціальні карти.
Зарплатні карти.
Корпоративні карти.
1. Універсальні картки:
електронні карти;
класичні карти;
елітні карти.
Електронні карти (рис. 3.3).
Maestro, MasterCard ELECTRONІ, Vіsa ELECTRON - зручний інструмент для зняття готівки у банкоматах і оплати товарів і послуг у торгово-сервісних точках (карти MAESTRO, ELECTRONІ і ELECTRON обслуговуються в торгово-сервісних центрах, обладнаних POS-терміналами - електронними пристроями для обслуговування платіжних карт) по усім світі (карти Maestro обслуговуються тільки в Україні).
Мінімальні тарифи на відкриття й обслуговування, а також відсутність незнижуваного залишку і гарантійного депозиту роблять електронні карти доступними практично для кожного користувача.
| Maestro | Visa ELECTRON |
| MasterCard ELECTRONIC | |
Рисунок 3.3 – Електронні універсальні картки ЗАТ «Агробанк»
MasterCard ELECTRONІ і Vіsa ELECTRON дозволяють користуватися кредитом на будь-які поточні витрати. Для оформлення цього кредиту не потрібно проходити додаткову процедуру: потрібно просто розрахуватися за покупку картою безпосередньо в торгово-сервісній точці.
Безумовна перевага електронних карт - високий ступінь безпеки, тому що для здійснення будь-якої операції по картці потрібна авторизація (одержання дозволу банку на проведення операції по картці), що блокує шахраям доступ до карткового рахунка клієнта.
2. Класичні карти (рис.3.4)
| MasterCard STANDARD | Visa CLASSIC |
Рисунок 3.4 – Класичні електронні карти ЗАТ «Агробанк»
Класичні карти зберігають усі можливості «електронних» карт, при цьому вони обслуговуються практично в будь-якому банку і торгово-сервісній точці світу (за допомогою класичних карт Ви можете розплачуватися в торгово-сервісних крапках, обладнаних не тільки електронними, але і механічними пристроями - імпринтерами), де є символіка MasterCard або Vіsa.
До послуг клієнтів - магазини, туристичні фірми, авіакомпанії, бюро прокату автомобілів - мільйони торгово-сервісних точок в усім світі. Ці карти зацікавлять і тих, хто користується послугами Інтернет-магазинів і центрів, що пропонують товари і послуги по телефону і пошті.
У випадку втрати карти за рубежем її власник може звернутися по допомогу до MasterCard або Vіsa і одержати нову карту або наявні засоби зі свого карткового рахунка.
Перевага класичних карт Агробанка - більш вигідні тарифи на їхнє оформлення й обслуговування, а також відсутність незнижуваного залишку і гарантійного депозиту.
STANDARD і CLASSІ - атрибут іміджу ділової людини, що свідчить про те, що її власник уміє вважати гроші і користується довірою банку.
3. Елітні картки (рис.3.5).
| MasterCard GOLD | Visa GOLD |
Рисунок 3.5 - Елітні електронні картки ЗАТ «Агробанк»
Повною мірою відчути комфорт від користування платіжною картою як в Україні, так і за рубежем, Ви можете, скориставшись елітною картою.
Оформляючи елітну карту, клієнт одержує не просто широкий набір додаткових послуг, крім тих, котрі надають електронні і класичні карти, а відповідний рівень сервісу і комфорту. Клієнт підкреслює свій соціальний статус і високий ступінь кредитоспроможності.
Власники елітних карт в усім світі обслуговуються як VІР. Додаткові можливості, що гарантують своїм власникам елітні карти наступні:
індивідуальний підхід у рішенні фінансових питань,
знижки і пільги в супермаркетах, готелях, медичних установах, розважальних центрах, бюро прокату автомобілів, авіакомпаніях, турфірмах, - мільйонах торгово-сервісних точок в усім світі,
прискорена заміна карти й екстренна видача готівки у випадку втрати карти.
Серед елітних карток ЗАТ «Агробанк» необхідно запропонувати VIP-клієнтам комплект Visa PLATINUM.
Карти GOLD і PLATІNUM – є атрибут престижу і демонстрація високого статусу свого власника.
Цей елітний комплект буде спеціально розроблений для обслуговування особливих клієнтів. Карти Vіsa PLATІNUM і MasterCard GOLD, що входять у комплект, відкриваютимуться до одного карткового рахунка. Тобто клієнт зможе проводити операції по одному картковому рахунку за допомогою карт двох ведучих міжнародних платіжних систем.
Перевагами комплекту Vіsa PLATІNUM перед аналогічними продуктами інших банків є більш вигідні умови його оформлення й обслуговування, підвищений відсоток, що нараховується на залишок коштів клієнта на рахунку.
Поповнення картрахунку, терміновий перевипуск карти, одержання виписки по рахунку та інші додаткові послуги власникам Vіsa PLATІNUM ЗАТ «Агробанк» надаватиме без додаткової оплати.
GOLD і PLATІNUM - це кредитні карти преміум-класу, що дозволять своєму власникові одержати в банку кредит на вигідних умовах. Оформивши комплект Vіsa PLATІNUM, клієнт стане бажаним гостем у самих престижних готелях, ресторанах і бутіках, тому що ці карти - свідчення високого статусу свого власника.
2. Спеціальні карти.
Так само як універсальні, спеціальні карти зручні і безпечні і дозволяють своїм власникам:
оплачувати товари і послуги в торгово-сервісних точка;
знімати наявні в мережі банків і банкоматів по усьому світі;
уникнути проблем з декларуванням і конвертацією готівки при перетинанні границі.
При цьому кожна спеціальна карта має свої особливості:
а) карта «Гроші +»
Карту «Гроші+» розроблено спеціально для клієнтів, що зацікавлені:
у накопиченні коштів і можливості їх довложення на рахунок без обмежень по термінах і сумам;
в одержанні додаткового доходу - відсотків, нарахованих на кошти на карті;
у зовсім вільному - без обмежень по термінах і сумам - доступі до коштів на рахунку;
в одержанні гривневих перекладів з інших вітчизняних банків;
у можливості оплачувати покупки і послуги безготівковим способом.
Карта «Гроші+» втілює в собі переваги депозиту «До запитання», при цьому є для клієнта більш зручної й економічно вигідної.
Фактично це пластиковий гаманець, що дозволяє клієнтові не брати готівку із собою й у той же час бути завжди при грошах і, поверх того, одержувати відсотки на залишок суми на рахунку.
Клієнт може оформити додаткові карти для близьких людей, і вони зможуть скористатися засобами на картрахунку клієнта незалежно від місця його перебування.
б) карта «Депозит+»
Призначена для зарахування відсотків по внеску, оформленому в «Агробанку». Одержати платіжну карту «Депозит+» можуть усі без винятку вкладники «Агробанка».
Інша функція цієї карти: надання вкладникові кредиту як альтернативу достроковому розірванню депозитного договору. Тобто якщо клієнтові терміново потрібні гроші, не треба цілком або частково забирати свій депозит і в такий спосіб утрачати нараховані відсотки. Замість цього варто скористатися картою, на яку встановлена сума, рівна 90% від внеску. Таким чином, депозит залишається в банку недоторканим і працює на клієнта, як і раніш, а вкладник тим часом вільно розпоряджаєтеся потрібної йому сумою в межах кредитного ліміту.
Розрахунки по карті можуть здійснюватися як за рахунок власних коштів, так і за рахунок кредитного ліміту.
Відсутність комісії за зняття наявних у банкоматах і відділеннях «Агробанка» вигідно відрізняє цю карту від «кредиток», пропонованих іншими банками.
Клієнт може оформити карту Vіsa або MasterCard з терміном дії 2 роки. При цьому рівень карти - електронної, класичної або елітна, - буде залежати від суми внеску.
Зручність кредитних карт.
«Кредит +»
Ця кредитна карта розроблена для заохочення сумлінних позичальників банку. На карту встановлюється кредитний ліміт. Клієнт може використовувати кредитну суму на карті за власним розсудом.
Зручність «кредитки»: не потрібно додатково проходити процедуру оформлення кредиту і надавати застава, - можна розрахуватися за покупку або послугу картою безпосередньо в торгово-сервісній точці.
Вкладник можете надати доступ до свого рахунка довіреним особам за пільговим тарифом.
Карти «Кредит+» і «Депозит+» зручні для клієнта тим, що «тіло» кредиту можна погашати в будь-який зручний для нього час: щомісяця або наприкінці терміну дії карти.
Відсотки нараховуються тільки на ту частину кредитного ліміту, що була використана (знята) з карткового рахунка, а не на всю суму встановленого кредиту. Клієнт може погашати заборгованість по кредиту зручним для нього способом: наявним поповненням через касу банку, безготівковим перекладом на картковий рахунок з інших рахунків.
Кредитний ліміт є поновлюваним, тобто можна погашати кредит і користуватися їм знову.
По закінченні терміну дії кредитного ліміту клієнти з позитивною кредитною історією можуть одержати повторний кредит.
3. Зарплатні карти.
Виплата заробітної плати співробітникам підприємства-клієнта з використанням платіжних карт «Агробанка» має ряд істотних переваг у порівнянні з традиційним способом:
оптимізація роботи бухгалтерії по виплаті заробітної плати: функції бухгалтера зводяться до оформлення зарплатної відомості і платіжного доручення банкові;
зниження комісійних витрат на виплату заробітної плати в порівнянні зі зняттям зарабітної плати із поточного рахунка по чековій книжці;
спрощення процедури видачі заробітної плати: вирішується питання касової дисципліни і дотримання ліміту каси;
дотримання конфіденційності інформації про розміри заробітної плати співробітників, можливість диференціювання виплат у залежності від рівня професіоналізму співробітників;
можливість зараховувати командировочні, соціальні виплати на зарплатні карти співробітників;
можливість додаткової мотивації співробітників шляхом установлення кредитних лімітів на карти;
підвищення ефективності праці співробітників: виплата заробітної плати відбувається в неробочий час і за межами підприємства.
Кожному співробітникові підприємства банк відкриває персональний картковий рахунок, до якого випускається платіжна карта. У рамках одного зарплатного проекту співробітникам можуть бути випущені карти різних платіжних систем і різного рівня:
- Vіsa ЕLECTRON, Vіsa CLASSІ, Vіsa GOLD;
- Maestro, MС STANDARD, МС GOLD.
Співробітники підприємства-клієнта за допомогою зарплатного проекту можуть:
убезпечити свої гроші від втрати і знецінювання: у випадку втрати карти банк - по дзвонику власника - заблокує доступ до рахунка і потім випустить нову карту;
одержувати зарплату вчасно незалежно від свого місцеперебування і графіка роботи;
знімати наявні в мережі банкоматів у будь-яке зручне для них час;
одержувати відсотки на залишок суми на платіжній карті;
оплачувати товари і послуги безготівковим шляхом без комісій;
одержати кредит без надання застави;
самостійно поповнювати рахунок готівковим або безготівковим способом;
надати доступ до рахунка близьким людям, оформивши по пільгових тарифах додаткові карти.
У рамках зарплатного проекту ЗАТ «Агробанк»:
за свій рахунок встановлює банкомат для видачі готівки на території підприємства, штат якого перевищує 1000 чоловік;
гарантує одержання коштів у відділеннях і банкоматах Агробанку без комісії;
відкриває - разом з підприємством - карткові рахунки співробітникам підприємства, несе відповідальність за ведення цих рахунків і гарантує повернення коштів, розміщених на них.
Мати поточний рахунок в Агробанку для участі в зарплатному проекті не обов'язково. У день виплати заробітної плати підприємство перелічує зі свого поточного рахунка на спеціальний рахунок у банку фонд заробітної плати, призначеної до виплати, а також комісію за зарахування заробітної плати на карткові рахунки співробітників.
Підприємство надає зарплатну відомість, відповідно до якої банк зараховує гроші на карткові рахунки співробітників. Кожен співробітник бідприємства може скористатися сумою, зарахованої на його картковий рахунок, у будь-який момент.
4. Корпоративні карти.
Корпоративні карти призначені для співробітників організацій і підприємств усіх форм власності, а також для приватних осіб і підприємців. Це надійний і зручний інструмент для оплати й обліку господарських, представницьких і командировочних витрат як в Україні, так і за рубежем.
Корпоративні карти - найпростіший доступ до поточного рахунка підприємства. За допомогою цих карт клієнт й уповноважені ним співробітники може:
розплачуватися за товари і послуги в Україні і за її межами;
знімати готівку в банкоматах в Україні і за рубежем у зручний час;
не купувати і не конвертувати валюту при перетинанні границі: кошти на рахунку автоматично конвертуються у валюту країни перебування;
не декларувати кошти при виїзді за рубіж.
Перевагами розрахунків за допомогою корпоративних карт у порівнянні з традиційним способом оплати господарських, представницьких і командировочних витрат є:
ефективне керування витратами підприємства: щодня банк надає виписку по картковому рахунку;
скорочення витрат за зняття готівкових засобів - менше, ніж при знятті по чековій книжці з поточного рахунка підприємства;
оптимізація бухгалтерської звітності;
прямий контроль над витратами кожного відрядженого співробітника і можливість своєчасного поповнення рахунка при необхідності;
одержання додаткового доходу: на залишок коштів на рахунку щодня нараховуються відсотки;
підприємства, що відкрили в банку поточний рахунок, можуть оформити корпоративні карти Vіsa BUSІNESS безкоштовно.
Карткові рахунки відкриваються в гривні, доларах США і євро.
ЗАТ «Агробанк» пропонує оформити співробітникам підприємства-клієнта корпоративні карти:
- Maestro;
- Vіsa BUSІNESS ELECTRON;
- MasterCard BUSІNESS;
- MasterCard GOLD.
Підприємство відкриває в банку картковий рахунок і надає перелік співробітників, що будуть робити операції по корпоративних картах. Банк випускає карти на ім'я кожного з цих співробітників. Число карткових рахунків, оформлених для одного підприємства, і корпоративних карт до кожного рахунка, не обмежено. Далі власники корпоративних карт здійснюють операції по рахунку, передбачені договором з банком. Підприємство самостійно контролює усі витрати по корпоративних картах своїх співробітників.
За допомогою платіжної карти «Агробанку» через будь-який банкомат мережі клієнт може оплатити послуги операторів мобільного зв'язку:
Kyіvstar (ACE&BASE, Djuіce, контрактні абоненти);
UMC (SІM-SІМ, Jeans, контрактні абоненти);
Lіfe:).
Банкомат видає чек з кодом поповнення, якому необхідно ввести в мобільний телефон. При цьому з рахунку клієнта списується тільки вартість електронного ваучера.
На сьогодні більш 200 країн світу використовують пластикові карти в платіжному обороті, що дозволяє зробити висновок про те, що пластикові карти є найважливішим елементом так називаної «технологічної революції» у банківській справі. Саме пластикові картки в ряді випадків виступають ключовим елементом електронних банківських (і інших) систем.
ЗАТ «Агробанк» постійно працює над вдосконаленням карткової політики для залучення нових корпоративних та індивідуальних клієнтів.
3.2 Стратегія розвитку ЗАТ «Агробанк»
Узагальнивши досвід успішного розвитку банку до 2006 року, і заручившись підтримкою акціонерів, ЗАТ «Агробанк» сформулював стратегію розвитку на період до 2009 року.
Суть стратегії складається у втіленні в життя бачення майбутнього банку як одного з лідерів банківської системи України, що користується повною довірою клієнтів, що володіє бездоганною діловою репутацією і є піонером у розробці інноваційних продуктів і послуг.
Для досягнення цієї мети створюється міцна основа стійкого розвитку банку - загальнонаціональну збутову мережу, загальне число філій і відділень якої складе 100 точок продажів уже до кінця 2007 року. У 2006 році ми закінчили створення мережі філій і відділень банку в обласних центрах України і найбільш значимих промислових містах, довівши загальну кількість наших точок продажів до 45.
Для забезпечення ефективної роботи філіальної мережі, у 2006 році керівництво банку створили нову систему організації продажів, що забезпечить швидке прискорить упровадження нових продуктів і послуг у філіях і відділеннях банку з урахуванням регіональної специфіки.
У центрі продуктової політики банку в 2007 році як і завжди буде знаходитися удосконалювання спектра продуктів і послуг для роздрібних клієнтів, у тому числі за рахунок створення спільних банківсько-страхових продуктів.
У 2007 році ЗАТ «Агробанк» планує вдвічі збільшити емісію платіжних карт Vіsa і MasterCaгd, одержати відповідні ліцензії і вийти на ринок торговельного еквайрингу, удвічі збільшити банкоматну мережу (додаток Г). Але найбільш перспективним напрямком керівництва ЗАТ «Агробанка» вважає емісію кредитних карток у різних модифікаціях. Поряд зі ставшими вже класичними кредитними картками для приватних осіб і співробітників підприємств, що впровадили зарплатні проекти, ЗАТ «Агробанк» пропонує кредитні картки всім клієнтам, що оформили в банку депозит, а також клієнтам, що вже користуються кредитом і зарекомендували себе як сумлінні позичальники. На відміну від осіб, що оформлюють звичайні споживчі кредити, власники кредитних карток користуються всіма перевагами поновлюваних кредитних ліній, програм лояльності і бонусных програм. У цілому кредитні картки сьогодні складають 2/3 загальної емісії платіжних карток банку.
Кредитну активність банк оцінює по відношенню кількості кредитних карток до загального обсягу емісії, а також виходячи з частки кредитного портфеля карткового бізнесу в загальному обсязі кредитного портфеля приватних осіб банку. Критерії оцінки якості кредитного портфеля ідентичні в картковому бізнесі і споживчому кредитуванні.
10.08.2006 Агробанк оголосив про розвиток мережі в Харкові. І в серпні 2006 року відкрилося перше в місті відділення банку. У липні 2007 року планується відкриття відділення по вул. Пушкінській. ЗАТ «Агробанк» працює практично у всіх містах з високою діловою активністю. У масштабах країни «Агробанк» відомий широко, а от у Харкові він представлений уперше. Банк планує відкриття нових відділень у Львівській, Вінницькій, Одеській і іншій областях України.
Ціль глобального розвитку мережі банку - надання якісного і комплексного рішення фінансових питань цільової аудиторії по всій Україні. Передумовою успішної експансії банку на вітчизняному ринку стало залучення закордонних інвестицій.
3.3 Перспективні напрямки PR-активності ЗАТ «Агробанк»
Зв’язки з громадкiстю в банківcькoму секторі в загальному виглядi можна визначити як сферу дiлових комyнiкaцiй, де формуєтъся репyтaцiя банку, створюються i підтримуютъся спiлкування, взаєморозумiння i спiвпpаця мiж банком та гpoмaдcькicтю. Банк працює з масою рiзних контрагентів: приватними особами, пiдпpиємницькими структурами, з iншими банками на мiжбанкiвському ринку. Bci вони довiряють йому грошi. А довiра, на якiй формується вся бaнкiвська система i бaнкiвська дiяльнiсть, важко завойовується i легко втрачається. Банки є мало не найкриxкiшими i найчутливiшими iнституцiями, залежними вiд ставлення до них дiловоi nyблiки i громадської думки. Формування клiмату довiри, гармонiйних вiдносин усерединi самого банку, мiж банком i гpoмaдcькicтю - одне з головних завдань будь-якого банку, яке реалiзовується переважно засобами паблiк рiлейшнз (PR).
3в'язки з громадськiстю набули важливостi реклами i cъoгoднi виконують функцiю головного повiдомления багатьох компанiй у всьому світі [2]. Метою зв'язкiв з громадськістю є забезпечення обслуговування органiзaцiї через полегшення взаєморозумiння i комунiкації мiж оргaнiзaцiєю та її рiзноманiтною rpoмадськiстю. За своєю пpиродою вони повиннi бути цiлеспpямованi, підтримуючі бiзнесовi цiлi оргaнiзацiї, що пов'язaнi з маркетингом, соцiальною вiдповідальнiстю, rpoмадською полiтикою, виробничою дiяльнiстю або людськими ресурсами [3]. В банку метою фyнкцiонування відділу PR на місцевому piвнi є дотримання балансу інтересів банку i місцевої громадськості. PR - iнструментарiй в дiяльностi регiональних офicів банку дiлитъся на три грyпи - інструментарiй пpосування, iнструментарiй зворотного зв'язку та iнструментарiй представництв. Ефективна розбудова i дiяльнiсть регiональних представництв банкiв вимагають переосмисления та здiйснення комплексу заxoдiв щодо гармонiзацii iнтepeciв розвитку банку та мicцевих громад [1].
На нашу думку, специфiка банкiвського PR обумовлена особливiстю самих банкiвських послуг. Вони не мають натурально-речовинного вираження, а отже, пропозиція цих послуг здiйснюється на фонi домiнyючого пpoсування марки банку. Але характер ситуацii, яка склалася в Укpaiнi, такий, що формування авторитету окремого банку уявляється вкрай важким завданням без змiни ставлення в суспiльствi до самої iнститyцii комерцiйного банку i банкiвськоi системи. У данiй ситуaцii роль банкiвських союзiв в цiлому і НБУ зокрема, дуже важлива.
Особливістю українських банків є спрямованість на одного або декількох крупних корпоративних клієнтів. Це найважливіша цільова аудиторія. Спрямованість на корпоративні структури більшою мірою простежується в регіональних, ніж у столичних банків (рис.3.7).
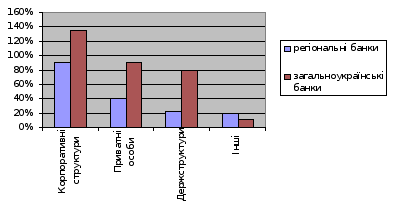
Рисунок 3.7 – Цільові групи банку
Місце, зайняте великими корпоративними структурами, дає можливість зробити висновок про те, чому банки в цілому мало займаються РR. Вони спрямовують свою увагу на декількох (трьох-п’ятьох) надійних клієнтів і зовсім не намагаються привернути увагу на себе інших підприємств. Але ця поведінка не можу бути перспективною, це нажаль життя сьогоднішнім днем.
Другою приоритетною цільовою аудиторією є приватні особи. Можна говорити про усвідомлення банками важливості залучення приватних внесків населення. Ринок приватних внесків сьогодні – один з найперспективніших, бо в руках у населення – від 30 до 100 млрд. доларів США.
І лише на третьому місці – державні організації та муниципальні підприємства. Це свідчити про те, що більшість банків мало залежать від держструктур; зв’язки з державними органами є сферою компетенції не РR-підрозділів, а представників вищого менеджменту.
Серед інших цільових груп можна виділити:
профспілки;
малий, середній бізнес, а також підприємців.
Розглядати напрями дiяльнocтi РR-служб банкiв можна з двох позицiй. Перша - пpioритeтнi напрями дiяльноcті РR-служб банку, тобто спрямованість РR-дій (рис.3.8). Друга - напрями РR-дiяльностi, якi найбiльшою мiрою сприяють реaлiзaцii завдань, що стоять перед банком (рис.3.9).
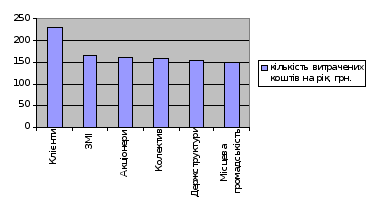
Рисунок 3.8 – Спрямованість РR-дій банків
З рисунку видно, що спрямованість дій на клієнтів знаходиться на першому місці, адже саме вони приносять в банк гроші. Акціонери – це люди і структури, що ухвалюють ключові рішення, тому робота з ними також важлива. ЗМІ інформують клієнтів і акціонерів водночас будучи об’єктом дії з боку банків та інструментом дії на клієнтів і акціонерів.
Далі йдуть персонал банку, який обслуговує клієнтів і акціонерів; державні і громадські організації, з якими необхідно підтримувати хороші відносини і, нарешті, місцеве співтовариство – дружба з ним, можливо, не така пріоритетна, але сваритися ні до чого.
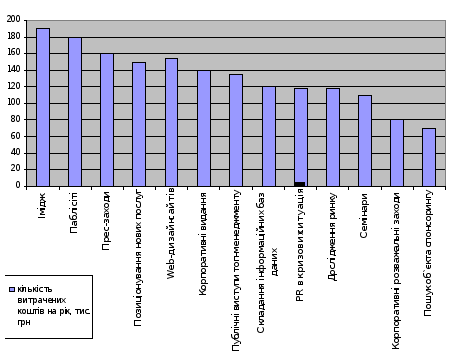
Рисунок 3.9 – Головні напрями РR-дiяльностi банків
З рисунку можна 3.9 зробити наступні висновки. Розташування зв’язків «імідж-паблісіті-репутація» на першому місці є природнім. В атмосфері високої ринкової конкруенції поступово нівелюються асортимент банківських послуг, умови вкладення коштів, швидкість обслуговування. Потенційному клієнту стає все складніше вирішувати, до якого банку йому звертатися. Проте неможливо привернути до банку увагу клієнтів, не створивши йому імені. Звідси у фінансовій сфері і виникає пріоритетна потреба формування позитивного іміджу. Дедалі важливішим стає так званий сервіс відносин. Причому це більшою мірою відноситься до банків, ніж до багатьох інших комерційних структур: людина часто купує товар невідомого виробника, але вона ніколи не розмістить гроші в банку, про який нічого не знає.
Кажучи про поэднання «імідж-паблісіті», помітно: паблісіті (досягнення популярності) існує в рамках концепції іміджу (система побудови корпоративного контексту і розвитку корпоративних комунікацій), але ніяк навпаки. Не будь-яка (навіть позитивна) популярність потрібна банку, а тільки та, яка спрямована на оптимізацію його місця в системі існуючих економічних і політичних відносин.
Адекватне паблісіті, відповідне концепції іміджу банку, і забезпечує йому сприятливу репутацію серед клієнтів та інших цільових груп.
Серед усіх інших наведених позицій, які є більш наближеними до іміджу, паблісіті і репутації, досить невисоке місце займають:
дослідження і моніторинг окремих сегментів;
РR у кризових ситуаціях;
пошук найвигіднішого об’єкта спонсорингу і меценатства.
Специфікою спонсорингу є те, що сюди вкладають кошти, які у багатьох випадках є основною частиною РR-бюджету банків.
Банкам слід приділяти велику увагу спонсортству і антикризовому РR. Під спонсортсовм розуміється фінансова підтримка соціально значущої діяльності, що дає змогу збільшити авторитет банку або збільшити його прибуток, на який спонсор розраховує в довгостроковій перспективі. Банк, завдяки популярності і успіхам своїх «підшефних», багато разів з’являється в ЗМІ. Таким чином, спонсорство стає засобом РR.
У числі пріоритетних об’єктів спонсорування банками обираються програми соціального захисту, освіта.
Щоб спонсортство працювало на імідж, потрібно, по-перше, мати чітку відповідь на питання, який конкретно сегмент соціального захисту або який вид спорту чи змагань спонсорує банк і яке місце вони займають в його іміджевій концепції; а, по-друге, спробувати визначити більш унікальні сфери або об’єкти.
Спонсорство займає низьке місце серед приоритетів РR-діяльності тому, що носить не системний характер, а смаковий і задовольняє інтереси (амбіції) не банку, а окремої персони.
Під кризою розуміється відхилення від нормального процесу діяльності або надзвичайна подія, що ставить під загрозу репутацію і мабутнє банку. Під час кризи банки підсилюють увагу до роботи з цільовими групами:
клієнтами;
ЗМІ;
акціонерами;
іншими представниками банківського співтовариства;
державними структурами;
місцевою громадськістю.
Під час кризових ситуацій значно активізується робота банку зі ЗМІ, особливо коли в них з’являються негативні матеріали. Найвірнішим напрямком реагування на це є сприяння появи позитивної статті про банк в інших ЗМІ.
Основними лідерами серед ЗМІ, з якими банки вважають за краще співробітничати та, з якими слід працювати ЗАТ «Агробанк», для доведення інформації до цільових груп наведені в таблиці 3.2.
Таблиця 3.2 – Лідери ЗМІ, з якими працюють банки
| Газети |
«Дзеркало тижня» «Україна молода» «Голос України» «Урядовий кур’єр» «Киевские ведомости» |
| Журнали |
«Вісник державної служби України» «Економіка України» «Економіст» «Регіональна економіка» «Деловой журнал» |
| Спеціалізовані журнали |
«Банківська справа» «Вісник Національного Банку України з додатком «Законодавчі і нормативні акти у банківської діяльності» «Бюлетень Національного Банку України» «Ринок цінних паперів України» «Аудитор України» |
| Журнали з маркетингу і реклами |
«Маркетинг в Україні» «Маркетинг и реклама» «Маркетинговые исследования в Украине» «Новый маркетинг» «Маркетолог» |
| Радіо |
«Гала радіо» «Європа FM» «Радіо Люкс» «Просто радіо» «Русское радио» |
| Телебачення |
«1+1» «ІНТЕР» «УТ-1» «ICTV» |
При взаємодії зі ЗМІ перевага віддається друкарським виданням, потім телевізійним каналам і вже потім радіо. Це випливає з того, що друкарські видання живуть довше, їх можна передати одне одному. Крім того, газетні і журнальні сторінки надають можливість детально прокоментувати позицію банку з того чи іншого питання, налагодити зворотній зв’язок з читачем публікуючи телефони «гарячих» ліній і довідкових служб.
На сьогодні ЗАТ «Агробанк» займає лише 10 позицію серед PR-активних банків (табл. 3.3).
Таблиця 3.3 – Рейтинг банків за PR-активністю, шт. на рік
| Місце | Банк | Кількість публікацій |