Розвиток лізингу в Україні
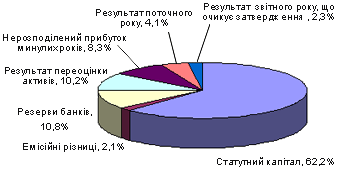
Рисунок 2.6. Склад та структура власного капіталу банків-резидентів України, станом на 1 червня 2005 року
Банківський сектор в економіці України є найбільш динамічним. Упродовж останніх двох років загальний обсяг власного капіталу банків-резидентів збільшився майже вдвічі, при цьому темпи росту сплаченого статутного капіталу цих банків були ще вищі (Таблиця 2.5).
Таблиця 2.5
Динаміка власного капіталу банків-резидентів України
| Власний капітал |
На
|
На
|
На
|
На
|
|
Власний капітал – всього млн. грн. млн. дол. США. |
9983 1874 |
12882 2416 |
18421 3463 |
19693 3861 |
|
з нього: Статутний капітал млн. грн. млн. дол. США |
5998 1126 |
8116 1522 |
11648 2190 |
12309 2414 |
Незважаючи на те, що банківський сектор України розвивається досить швидко, у переважної більшості банків-резидентів донині залишається невеликий за розмірами власний капітал і, у тому числі, статутний капітал. За оцінками зарубіжних експертів банківський сектор України є недостатньо капіталізованим, що є перешкодою на шляху залучення банками великих обсягів довгострокових запозичень, результатом чого є обмеженість обсягів довгострокових банківських кредитів.
НБУ, реалізуючи політику державного нагляду за банківською системою та керуючись необхідністю збільшення капіталізації банків, встановлює вимоги щодо розмірів регулятивного капіталу . Банки-резиденти України зобов’язані дотримуватися певних нормативів адекватності регулятивного капіталу. Для діючих банків встановлена наступна абсолютна величина регулятивного капіталу (Таблиця 2.6):
Таблиця 2.6
Вимоги до мінімального розміру регулятивного капіталу діючих банків
| Види діючих банків |
На
|
На
|
На
|
| Місцеві кооперативні банки | 1300 | 1400 | 1500 |
| Банки, що діють лише на території однієї області (регіональні банки) | 4000 | 4500 | 5000 |
| Банки, що діють на території всієї України (міжрегіональні банки) | 6000 | 7000 | 8000 |
На 1 червня 2005 року загальний обсяг регулятивного капіталу банків в Україні становив 20,8 млрд. грн. (4,1 млрд. дол. США).
Як зазначалося вище, власний капітал банків у загальному обсязі їх фінансових ресурсів нині складає лише 13% в цілому по країні. Решта фінансових ресурсів (87%) представлена зобов’язаннями, які формуються за рахунок коштів фізичних та юридичних осіб, що є клієнтами комерційних банків, а також інших запозичених банками коштів. Станом на 1 червня 2005 року у структурі зобов’язань банків майже 40% припадало на вклади фізичних осіб, 36% - на кошти суб’єктів господарської діяльності. Решта зобов’язань формувалася за рахунок міжбанківських кредитів та депозитів (трохи більше 11%), коштів НБУ (майже 1%) тощо (Рисунок 2.7).
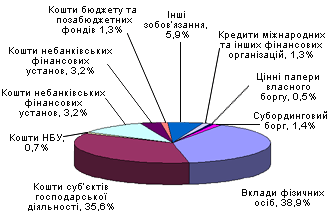
Рисунок 2.7 Склад та структура власного капіталу банків-резидентів України, станом на 1 червня 2005 року
Таблиця 2.7
Динаміка зобов’язань банків-резидентів України
| Зобов’язання |
На
|
На
|
На
|
На
|
|
Зобов’язання – всього млн. грн. млн. дол. США. |
53913 10121 |
87353 16381 |
115927 21794 |
131473 25779 |
|
з них: Кошти клієнтів млн. грн. млн. дол. США |
19703 3699 |
67204 12603 |
90935 17096 |
107292 21038 |
Нині банки в Україні мають досить прогресивну структуру вкладів населення з точки зору строковості. Строкові вклади (вклади, терміном більше 1 року) складають 41,1 млрд. грн. (78 % загальної суми вкладень), а вклади до запитання 11,8 млрд. грн. (22 %). Населення віддає перевагу вкладам у національній валюті, які формують 57% загальної суми вкладів фізичних осіб. Упродовж останніх двох років загальний обсяг зобов’язань банків-резидентів збільшився більше ніж вдвічі, при цьому випереджаючими темпами (більше, ніж у 5 разів) зросли вклади клієнтів (Таблиця 2.7).
На 1 червня 2005 року загальний обсяг зобов’язань банків-резидентів України становив 135,7 млрд. грн. (26,6 млрд. дол. США). [18]
Нині у структурі активів банків-резидентів левову частку (майже 70% всіх активів) займають надані банками кредити. Основні засоби та нематеріальні активи складають близько 6%, інвестиції в цінні папери трохи більше 7% (Рисунок 2.8).
За експертними оцінками у середньому по банківській системі України активи банків мають низьку рентабельність через загальну їх низьку якість, високу питому вагу неприбуткових активів у загальних активах банків та невиправдано високу вартість ведення бізнесу.
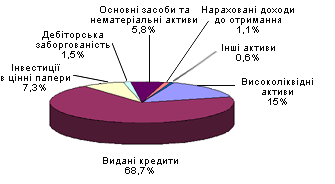
Рисунок 2.8 Склад та структура активів банків-резидентів України, станом на 1 червня 2005 року
Таблиця 2.8
Динаміка активів банків-резидентів України
| Активи |
На
|
На
|
На
|
На
|
|
Активи – всього млн. грн. млн. дол. США. |
67774 12724 |
100234 18796 |
134348 25257 |
151166 29640 |
|
з них: Надані кредити млн. грн. млн. дол. США |
46736 8774 |
62503 11721 |
87519 16453 |
94584 18546 |
За останні два роки загальний обсяг активів банків-резидентів України зріс більше ніж у двічі, при цьому темпи росту наданих кредитів біли дещо нижчими (Таблиця 2.8).
Кредитний портфель банків-резидентів України станом на 1 червня 2005 року мав наступну структуру (загальний обсяг кредитного портфеля - 100%):
кредити, що надані суб'єктам господарювання - 72,8 %;
кредити, надані іншим банкам та НБУ – 10,2 %;
кредити, надані фізичним особам – 15,8 %;
кредити, надані органам державного управління – 0,1 %;
строкові вклади (депозити) в НБУ – 1,1 %;
кредити, надані небанківським фінансовим установам – 0,0 1 %.
Довгострокові кредити (кредити, тривалістю більше 1 року) становили 54,3 млрд. грн. (48% наданих кредитів); кредити в інвестиційну діяльність – 8,1 млрд. грн. (10% кредитів, наданих суб'єктам господарської діяльності).
Банківське кредитування пов’язане з кредитним ризиком, тому банки мають ретельно оцінювати кредитоспроможність своїх контрагентів . За оцінками експертів у більшості банків в Україні відсутні ефективні механізми та інструменти управління ризиками.
На фоні гострого дефіциту інвестицій в оновлення техніки та технології підприємств різних галузей банки-резиденти України надають кредити переважно для фінансування поточної, а не інвестиційної діяльності своїх клієнтів. Про це свідчить те, що заборгованість по кредитах інвестиційного характеру нині становить лише трохи більше 9% загального обсягу вимог за наданими кредитами . Заборгованість по наданих банками кредитах за договорами фінансового лізингу складає лише 0,017 млрд. дол. США, або 1% всієї заборгованості по кредитах інвестиційного характеру. Згідно інструкції НБУ, для розрахунку адекватності регулятивного капіталу будь-якого банку його активи за ступенем ризику поділяються на п’ять груп. Кожній групі присвоєно відповідний коефіцієнт. Зазначимо, що кредитування лізингових угод віднесено нині активів зі ступенем ризику 100% (V група активів).
На величину відсоткових ставок по банківських кредитах значною мірою впливає рівень облікової ставки Національного банку України та відсоткових ставок за депозитами. Крім того, рівень відсоткових ставок за банківськими кредитами формується під впливом ризиків, які мають місце при кредитуванні банками своїх клієнтів, адміністративних, операційних та інших витрат банків.
За період 2002-2004 років середньозважені відсоткові ставки за депозитами суб’єктів господарювання збільшилася з 6,6% до 8,5%, при цьому швидше росли відсотки по депозитах у національній валюті (Таблиця 2.9).
Таблиця 2.9
Відсоткові ставки банків-резидентів України за строковими депозитами (депозитами, тривалістю більше 1 року)
| Види депозитів | Середньозважена річна ставка, % | ||
| 2002 р. | 2003 р. | 2004 р. | |
|
Депозити суб’єктів господарювання – всього у тому числі: в національній валюті у іноземній валюті |
6,6 6,9 5,5 |
7,9 8,2 5,9 |
8,5 8,9 6,3 |
|
Депозити фізичних осіб – всього у тому числі: в національній валюті у іноземній валюті |
14,8 19,8 8,2 |
12,6 16,1 9,1 |
12,2 15,7 8,7 |
У цей же період відсоткові ставки за депозитами фізичних осіб зменшилися з 14,8% до 12,2%. Зазначимо, відсотки за депозитами у національній валюті зменшилися майже на 4%, а по депозитах у іноземній валюті – дещо зросли.
Разом з тим, нині спостерігається позитивна тенденція розвитку банківського сектора України, що проявляється у зменшенні частки проблемних кредитів у кредитному портфелі банків. За перше півріччя 2005 року цей показник зменшився з 3,2 % до 2,9 %.
Аналіз динаміки відсоткових ставок за банківськими кредитами свідчить, що вартість кредитів для всіх позичальників має тенденцію до зменшення. У 2004 році відсотки по кредитах у національній валюті для суб’єктів господарювання складали у середньому 18%, а в іноземній валюті 12%. Для фізичних осіб відповідно 19 та 14% (Таблиця 2.10).
Таблиця 2.10
Процентні ставки банків-резидентів України за кредитами
| Види кредитів | Середньозважена річна ставка, % | ||
| 2002 р. | 2003 р. | 2004 р. | |
|
Кредити суб’єктам господарювання – всього у тому числі: в національній валюті у іноземній валюті |
20,8 24,9 11,9 |
17,2 19,8 11,2 |
15,1 17,8 12,2 |
|
Кредити фізичним особам – всього у тому числі: в національній валюті у іноземній валюті |
18,3 21,9 14,4 |
22,6 27,6 16,0 |
16,9 19,8 14,0 |
Серед відсоткових ставок по банківських кредитах, наданих у різні галузі економіки, найвищими були ставки для позичальників з галузі освіти (більше 20,4%), фінансової діяльності (18,9%). Серед галузей реального сектору найдорожчими були кредити для галузі будівництва (18,2%) та сільського господарства (17,5%).
Вартість банківських кредитів в Україні є досить високою. За висновками експертів високі ставки за кредитами значною мірою обумовлені наступним чинниками :
процентні ставки змушені перекривати ризик неповернення кредитів, у тому числі іншими позичальниками;
неефективна структура витрат банків, коли процентні доходи виступають не тільки компенсатором процентних витрат, але і чи не єдиним джерелом покриття витрат адміністративних;
недосконала практика управління кредитними ризиками, зокрема відсутність інструментів пом’якшення такого ризику;
недосконала конкуренція на ринку банківських послуг та висока вартість залучених коштів.
На 1 червня 2005 року загальний обсяг доходів банків-резидентів України склав 9,7 млрд. грн. (1,9 млрд. дол. США), а витрат – 8,9 млрд. грн. (1,7 млрд. дол. США) . Доходи банків зростають більш високими темпами порівняно з витратами. Левова частка доходів банків (69%) формується за рахунок надходжень від сплачених банкам відсотків. Комісійні надходження забезпечують 21% доходів банків (Рисунок 2.9).
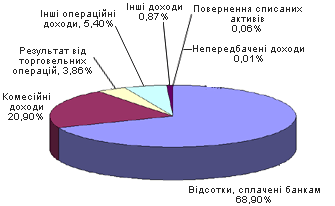
Рисунок 2.9 Структура доходів банків резидентів України, станом на 1 червня 2005 року
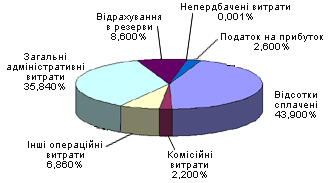
Рисунок 2.10 Структура витрат банків резидентів України, станом на 1 червня 2005 року
Найбільшою складовою витрат банків-резидентів України (44%) є сплачені банками відсотки. Загальні адміністративні витрати складають 36% (Рисунок 2.10).
НБУ використовує нормативи обов’язкового резервування як один із монетарних інструментів для регулювання обсягів грошової маси в обігу та управління грошово-кредитним ринком без нарахування процентів за залишками коштів, що формують обов’язкові резерви .
Перед банківською системою України нині поставлена ціла низка завдань , серед яких:
розширити спектр та збільшити обсяг продуктів та послуг на банківському та фінансовому ринках;
продовжити роботу по адаптації банківського законодавства України до законодавства Європейського Союзу, рекомендацій Базельського комітету з банківського нагляду та інших міжнародних організацій;
оптимізація банківського законодавства щодо витрат на формування банками резервів під активні операції та процедури списання заборгованості за рахунок таких резервів;
створення умов для розвитку небанківських фінансових установ (розвиток інституційного та законодавчого забезпечення лізингу, незалежність та ефективність функціонування Держфінпослуг);
активніше використовувати лізингові схеми кредитування, зокрема для підтримки підприємств сільського господарства та сфери послуг.
3.Лізингові платежі – основа лізингових взаємовідносин
3.1 Склад, види та форми лізингових платежів
Основу економічних взаємозв‘язків між лізингоодержувачем та лізингодавцем створюють лізингові платежі, котрі відображають відносини власності, користування реалізація та присвоєння прав власності на засоби виробництва.
Визначення розмірів лізингових платежів має важливе значення для успіху лізингових компаній. Під лізинговими платежами розуміють виплати лізингодавцеві, які здійснює лізингоодержувач за надане йому право користуватися лізинговим майном. Лізингові платежі є тим механізмом, за допомогою якого лізингодавець повинен відшкодувати свої фінансові витрати на придбання майна і отримати прибуток. Виходячи з цього, загальна сума лізингових платежів за весь період лізингу повинна включати:
суму, що відшкодовує витрати на виробництво чи придбання лізингового майна;
накладні витрати, що пов'язані з рухом майна (транспортування, оформлення документів, зберігання);
вартість кредитних ресурсів, що використовуються для придбання майна за лізинговою угодою;
прибуток лізингодавця;
експлуатаційні витрати (пуск, налагодження, ремонт, монтаж);
сукупні послуги (навчання персоналу, передача ноу-хау, інжинірингові послуги);
витрати на страхування майна, якщо воно було застраховане лізингодавцем;
витрати на пошуки лізингоодержувача, рекламу, послуги посередникам;
втрати від знецінення майна в результаті інфляції.
Крім того, в лізингових платежах слід враховувати суму податків, які буде сплачувати лізингодавець: податок з власників транспортних засобів і податок на майно (в разі його введення). Таким чином, загальна сума лізингових платежів не є постійною величиною, а залежить від перелічених параметрів та швидкості відшкодування вартості лізингового майна. Чим швидше буде погашена вартість лізингового майна, наприклад, шляхом виплати авансу, тим менші проценти будуть нараховуватися на залишкову вартість лізингового майна. І навпаки, якщо лізингоодержувач переносить виплату перших платежів на пізніший строк, то первинна вартість майна зростає за рахунок нарахованих відсотків на вартість лізингованого майна і кредиту.
Розміри, спосіб, форма і періодичність виплат, а також метод визначення загальної суми лізингових платежів встановлюються в лізинговому контракті за взаємною згодою сторін. Порядок здіснення лізингових платежів гнучкіший, ніж за кредитними угодами (лізингоодержувач може розраховувати надходження своїх доходів і разом з лізингодавцем розробити гнучку схему платежів).
3.2 Методи розрахунку лізингових платежів
Фінансування лізингових контрактів та погашення заборгованості по них може здійснюватися за допомогою різноманітних схем. Лізингоотримувач та лізингодавець обирають найбільш зручний по строку та розмірам платежів графік платежів. При цьому є два основні критерії, за яких обрані умови та схема платежів будуть задовольняти обидві сторони і лізинговий контракт буде укладено:
розмір лізингових платежів повинен забезпечити лізинговій компанії прибуток не нижче середньої норми прибутку на вкладений капітал та покриття всіх витрат, пов'язаних з виконанням та обслуговуванням контракту;
ціна лізингу для лізингоотримувача не повинна бути вище за ціну банківського кредиту на придбання відповідного майна.
Методи розрахунку лізингових платежів базуються на теорії зміни вартості грошей у часі. Для всіх схем розрахунків основною вимогою є рівність теперішньої вартості всіх лізингових платежів та вартості майна, яке пропонується у лізинг. Згідно з загальноприйнятим принципом вартості грошей у часі, мати певну кількість грошей сьогодні завжди краще ніж мати їх завтра. Це пояснюється дією декількох основних факторів:
інфляція (з часом, внаслідок загального подорожчання товарів, гроші знецінюються);
ризик (невизначеність майбутнього збільшує цінність грошей, що є в наявності: сьогодні гривня на рахунку вже є, а чи буде вона там завтра, – ще питання);
оборотність (грошові кошти здатні з часом самостійно генерувати дохід: можна покласти гроші на депозит чи провести якусь іншу інвестиційну операцію і додатково до вкладених грошей отримати певний прибуток).
Лізингова компанія, фінансуючи лізинговий контракт повинна враховувати в лізингових платежах часовий розрив між сплатою грошових коштів постачальнику та отриманням грошей від лізингоотримувача.
Здебільшого, сукупність усіх платежів по договору лізингу в основному складається з (1) авансового платежу, (2) періодичних лізингових платежів та (3) викупної (залишкової) вартості. При цьому сплата періодичних лізингових платежів може бути визначена у декількох схемах:
регулярні платежі, тобто лізингові платежі, що здійснюються через рівні проміжки часу; вони поділяються на:
постійні платежі (ануїтети),
платежі с постійним темпом зміни та
платежі з амортизацією боргу (відшкодуванням вартості предмета лізингу) рівними частинами;
нерегулярні платежі – лізингові платежі погоджуються сторонами відповідно до графіку, в якому вказані певні строки та суми платежів.
Та чи інша схема платежів застосовується виходячи з побажань сторін договору. На прийняття рішення щодо схеми платежів з точки зору лізингоотримувача впливають: сезонність виробництва, небажання одночасно інвестувати велику суму коштів у розвиток матеріально-технічної бази виробництва; швидке погашення вартості майна і отримання більш ліквідного балансу з метою подальшого отримання кредитів, інвестиційна політика тощо. Лізингова компанія зазвичай пропонує схему розрахунків платежів таку саму, як і схема залучення та погашення компанією ресурсів для фінансування лізингових контрактів. Зазвичай банк, що фінансує лізингову компанію нараховує відсотки за користування кредитними ресурсами виходячи з фактичної заборгованості, що діяла в певні проміжки часу за однакової процентної ставки, тому для лізингової компанії прийнятна будь-яка схема лізингових платежів, що забезпечує отримання запланованої норми прибутку та погашення всіх витрат, пов'язаних з контрактом. Якщо ж лізингова компанія для фінансування лізингових контрактів застосовує альтернативні банківському кредиту джерела залучення коштів або ж залучає кредити, що передбачають жорсткий графік сплати заборгованості та процентів, то при погодженні схеми лізингових платежів необхідно бути досить обережним оскільки застосування різних схем залучення та розміщення ресурсів може привести до ситуації, коли лізингова компанія в певні періоди часу не буде мати «живих» грошей для повернення залучених ресурсів та сплати процентів за користування ними.
Розглянемо поетапно різні схеми розрахунку лізингових платежів. Для цього введемо деякі позначення:
P – первісна вартість предмету лізингу (якщо договором передбачено авансовий платіж, то до уваги береться вартість за мінусом суми авансового платежу);
n – строк лізингу в місяцях, кварталах, роках (загальна кількість лізингових платежів);
і – відсоткова ставка за період (в розрахунках річну відсоткову ставку ділять на кількість періодів лізингу в році. Так, для щомісячних лізингових платежів річну відсоткову ставку необхідно розділити на 12);
S – залишкова (викупна) вартість предмету лізингу. При цьому слід зазначити, що незалежно від методу розрахунку, чим вищою буде викупна вартість предмету лізингу – тим більший розмір процентів сплатить лізингоотримувач і отримає лізингова компанія.
A – Лізинговий платіж.
Регулярні постійні платежі (ануїтет)
Регулярні постійні платежі передбачають виплату однакової суми лізингового платежу через однакові проміжки часу. Такий механізм припливу (відпливу) грошей має назву ануїтету. Сума лізингового платежу розраховується за формулою:
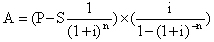
Загальна сума лізингових платежів обраховується як добуток отриманого лізингового платежу та кількості лізингових платежів.
Приклад
Вартість предмета лізингу 1000 грн., ставка 15% річних або 1.25% на місяць, строк лізингу приймемо за 5 місяців, залишкова (викупна) вартість становить 200 грн.
Підставивши значення змінних у наведену формулу отримаємо суму лізингового платежу:
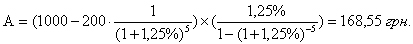
Розподіл лізингового платежу на амортизацію боргу (погашення вартості майна) та проценти проводиться послідовно. Сума, що йде в погашення вартості майна, визначається як різниця суми лізингового платежу та процентів на залишок заборгованості:
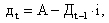
де дt
– сума, що відноситься
в погашення
вартості майна
в періоді t
=1,…n.
Дt-1 – залишок
заборгованості
за предмет
лізингу на
кінець періоду
t-1.
Для зручності наведемо графік сплати лізингових платежів, погашення вартості майна та процентів в табличній формі:
Таблиця 3.1
| Лізингові періоди | Залишок заборгованості,(гр.2-гр.3) | Погашення вартості майна,(гр.5-гр.4) | Проценти, (гр.2* ставка лізингу) | Лізинговий платіж |
| 1 | 1 000,00 | 156,05 | 12,50 | 168,55 |
| 2 | 843,95 | 158,00 | 10,55 | 168,55 |
| 3 | 685,95 | 159,98 | 8,57 | 168,55 |
| 4 | 525,97 | 161,98 | 6,57 | 168,55 |
| 5 | 364,00 | 164,00 | 4,55 | 168,55 |
| Всього | 200,00 | 800,00 | 42,75 | 842,75 |
З таблиці видно, що сума процентів з плином часу зменшується, в той час як сума амортизації боргу, навпаки, збільшується. При цій схемі в перших періодах лізингу баланс компанії-лізингоотримувача буде менш ліквідним, фінансова стійкість компанії – порівняно меншою, у звіті про прибутки і збитки компанії буде вказано значні фінансові витрати. Якщо компанія-лізингоотримувач на протязі перших періодів лізингу планує для розвитку виробництва отримувати кредитні кошти в банку, а вартість лізингового контракту для компанії є достатньо значною, необхідно погодити з лізингодавцем іншу схему лізингових платежів.
Зазначена схема побудови лізингових платежів (ануїтет) здебільшого використовується під час лізингу основних засобів загальногосподарського призначення та обладнання, амортизація якого відбувається лінійним методом (віддача або, так би мовити, економічний ККД основного засобу практично не залежить від строку використання та пов'язаного з ним фізичного зносу).
Регулярні платежі з постійним темпом зміни
Умови погашення заборгованості по лізингу передбачають зміну (збільшення чи зменшення) лізингових платежів з постійним темпом приросту (зменшення) в кожному періоді. Іншим чином, задається прискорена (зменшена) амортизація боргу (погашення вартості майна). Розміри лізингових платежів розраховуються за допомогою таких формул:
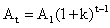
де А1 – розмір першого лізингового платежу;
t – період лізингу = 1, …, n;
k – темп приросту. Якщо k>0 – відбувається прискорене погашення вартості майна, якщо k<0 – навпаки відбувається зменшення розміру платежів з плином часу.
Розмір першого лізингового платежу визначається:
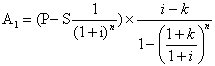
Розподіл лізингового платежу на амортизацію боргу (відшкодування вартості предмета лізингу) та проценти проводиться так само як і в попередньому прикладі: сума, що йде в погашення вартості майна, визначається як різниця суми лізингового платежу та процентів на залишок заборгованості.
Використовуючи дані попереднього прикладу та приймаючи темп приросту рівним 36% річних (3% в місяць) перший лізинговий платіж буде дорівнювати:
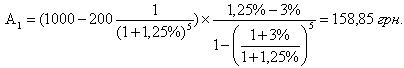
Наведемо графік сплати лізингових платежів, відшкодування вартості предмета лізингу та процентів в таблиці:
Таблиця 3.2
| Лізингові періоди | Залишок заборгованості, (гр.2-гр.3) | Погашення вартості майна,(гр.5-гр.4) | Проценти, (гр.2*ставка лізингу) | Лізинго-вий платіж |
| 1 | 1 000,00 | 146,35 | 12,50 | 158,85 |
| 2 | 853,65 | 152,95 | 10,67 | 163,62 |
| 3 | 700,70 | 159,77 | 8,76 | 168,53 |
| 4 | 540,93 | 166,82 | 6,76 | 173,58 |
| 5 | 374,11 | 174,11 | 4,68 | 178,79 |
| Всього | 200,00 | 800,00 | 43,37 | 843,37 |
Як бачимо з таблиці, кожен наступний лізинговий платіж на 3% більший за попередній.
Якщо необхідно, щоб лізингові платежі зменшувались з плином часу значення коефіцієнту k необхідно зробити від'ємним. Використовуючи дані попереднього прикладу приймемо темп приросту рівним –36% річних (–3% в місяць) та наведемо графік сплати лізингових платежів в табличній формі:
Таблиця 3.3
| Лізингові періоди | Залишок заборгованості, (гр.2-гр.3) | Погашення вартості майна,(гр.5-гр.4) | Проценти, (гр.2*ставка лізингу) | Лізинговий платіж |
| 1 | 1 000,00 | 166,34 | 12,50 | 178,84 |
| 2 | 833,66 | 163,05 | 10,42 | 173,47 |
| 3 | 670,62 | 159,88 | 8,38 | 168,27 |
| 4 | 510,73 | 156,83 | 6,38 | 163,22 |
| 5 | 353,90 | 153,90 | 4,42 | 158,32 |
| Всього | 200,00 | 800,00 | 42,11 | 842,11 |
Як бачимо з таблиці, кожен наступний лізинговий платіж на 3% менший за попередній. При цьому погашення вартості предмету лізингу в перших періодах відбувається більшими темпами ніж в попередніх прикладах, як наслідок – лізингова компанія отримує меншу суму процентів. Така схема лізингових платежів може зокрема застосовуватись у випадку прискореної амортизації предмету лізингу, тобто тоді, коли предмет лізингу відчутно втрачає свою продуктивність, а отже і здатність генерувати продукцію (кошти) з плином часу.
Логічним є те, що чим більше по модулю значення коефіцієнту k – тим відчутніше буде розрив між найбільшим та найменшим лізинговим платежем по контракту.
Регулярні платежі з амортизацією боргу рівними частинами
При такій схемі розмір лізингового платежу визначається як сума відшкодування вартості предмета лізингу та процентів. При цьому погашення вартості предмету лізингу в кожному періоді відбувається рівними частинами, а сума процентів визначається виходячи з величини заборгованості за предмет лізингу на початок періоду.
Сума періодичного відшкодування вартості предмета лізингу визначається діленням вартості, що погашається на кількість періодів:
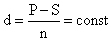
Де d –
сума відшкодування
вартості предмета
лізингу.
Лізинговий
платіж визначається
за формулою:
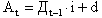
Залишок заборгованості за предмет лізингу (Дt) на початок кожного наступного періоду визначається як різниця залишку заборгованості на початок попереднього періоду (Дt-1)та щомісячної суми погашення вартості предмету лізингу (d).
Використовуючи дані попередніх прикладів наведемо графік лізингових платежів у таблиці:
Таблиця 3.4
| Лізингові періоди | Залишок заборгованості, (гр.2-гр.3) | Погашення вартості майна | Проценти, (гр.2*ставка лізингу) | Лізинговий платіж, (гр.3+гр.4) |
| 1 | 1 000,00 | 160,00 | 12,50 | 172,50 |
| 2 | 840,00 | 160,00 | 10,50 | 170,50 |
| 3 | 680,00 | 160,00 | 8,50 | 168,50 |
| 4 | 520,00 | 160,00 | 6,50 | 166,50 |
| 5 | 360,00 | 160,00 | 4,50 | 164,50 |
| Всього | 200,00 | 800,00 | 42,50 | 842,50 |
Наведемо порівняння наведених регулярних платежів в табличній формі
Таблиця 3.5
| Лізингові періоди | Постійні платежі (ануїтет) | Платежі з постійним темпом приросту k=3% |
Платежі з постійним темпом приросту k=–3% |
Платежі зі сплатою боргу рівними частинами |
| 1 | 168,55 | 158,85 | 178,84 | 172,50 |
| 2 | 168,55 | 163,62 | 173,47 | 170,50 |
| 3 | 168,55 | 168,53 | 168,27 | 168,50 |
| 4 | 168,55 | 173,58 | 163,22 | 166,50 |
| 5 | 168,55 | 178,79 | 158,32 | 164,50 |
| Всього | 842,75 | 843,37 | 842,11 | 842,50 |
Як бачимо з таблиці, платежі з постійним додатнім темпом приросту в абсолютному значенні дають найбільший прибуток лізинговій компанії і, відповідно, є найбільш витратними для лізингоотримувача.
На практиці, лізингові компанії частіше за все використовують дві схеми з наведених: ануїтет та платежі з рівномірним погашенням вартості предмету лізингу (графа 2 та графа 5). При цьому слід зазначити, що при рівних умовах щодо відсоткової ставки, строку лізингу та викупної вартості абсолютний дохід від застосування ануїтету завжди буде більший.
Нерегулярні платежі
Нерегулярними називають сплату лізингових платежів, що здійснюються в різних сумах за різні проміжки часу. Ініціатива щодо застосування нерегулярних платежів частіше за все надходить від лізингоотримувача. Це здебільшого пов'язано з сезонністю бізнесу компанії-лізингоотримувача або ж стратегією одночасного інвестуванням значної суми грошових коштів в оборот для стрибкоподібного росту бізнесу або для виконання привабливого контракту.
Зазвичай лізингоотримувач пропонує погодити графік, в якому лізингові платежі є незначними в перші періоду лізингу і швидко зростають через певний проміжок часу. Слід вказати, що при застосуванні банківських кредитів є схожа схема, що передбачає відстрочення сплати тіла кредиту при обов'язковій щомісячній сплаті відсотків за користування ним. В такому випадку заробіток лізингової компанії переважно буде більшим ніж при застосуванні схем регулярних платежів. Необхідно також зазначити, що в цьому збільшується ризик, пов'язаний з невиконання клієнтом договору лізингу, а тому лізингова компанія завжди збільшить процент по лізингу на премію за ризик дефолту по контракту.
На практиці також є ситуації, коли клієнт бажає швидше розрахуватися за предмет лізингу і, як наслідок, сплатити менше процентів лізинговій компанії. При цьому клієнт пропонує погодити графік платежів, в якому розмір лізингових платежів в перші періоди є досить значним, а через деякий період різко зменшується. В такому випадку сума отриманих лізингодавцем процентів буде менше ніж при застосуванні схеми регулярних платежів. Вважаючи на це лізингова компанія і в цьому випадку має збільшити процент за лізинг на компромісну величину. Збільшення процентної ставки викликане тим, що при такій схемі лізингова компанія недоотримає частину доходів в порівнянні із застосуванням ануїтету або іншої схеми регулярних платежів.
Наведемо порядок розрахунку нерегулярних лізингових платежів. Спочатку задається графік лізингових платежів. Розподіл платежу на відшкодування вартості предмета лізингу та проценти проводиться послідовно за вже відомою нам формулою:
де дt
– сума, що відноситься
в погашення
вартості мана
в періоді t
=1,…n.
Дt-1 – залишок
заборгованості
за предмет
лізингу на
кінець періоду
t-1.
Останнім лізинговим платежем досягається рівність сум виплат і заборгованості за предмет лізингу. Для визначення останнього лізингового платежу необхідно продисконтувати (привести до теперішньої вартості) потік лізингових платежів за виключенням останнього платежу, оскільки він на цей час ще невідомий. Знайти арифметичну різницю між вартістю майна та продисконтованою сумою лізингових платежів. Ця різниця буде становити теперішню вартість останнього лізингового платежу. Для графіку необхідно розрахувати її майбутню вартість. Наведемо формули для здійснення вказаних розрахунків.
Сума дисконтованих лізингових платежів:
Сума дисконтованих лізингових платежів:
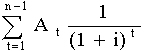
Розмір останнього лізингового платежу розраховується за формулою:
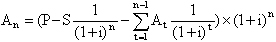
Розглянемо наведені формули розрахунку на прикладі.
Приклад
Залишимо такі самі параметри лізингової угоди як і в попередніх прикладах (вартість предмету лізингу 1000 грн., процентна ставка по лізингу 1.25% на місяць, строк лізингу приймемо за 5 місяців, залишкова (викупна) вартість становить 200 грн.). Крім того, погоджено наступні лізингові платежі: 1-й період лізингу – 20,00 грн., 2-й період – 0,00 грн., 3-й період – 50,00 грн., 4-й період - 350,00 грн. Необхідно визначити суму останнього лізингового платежу та побудувати графік платежів.
Спочатку про дисконтуємо суму запропонованих лізингових платежів. Підставивши значення змінних у наведену формулу отримаємо:
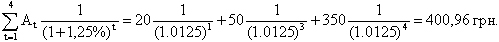
Знайдемо майбутню вартість останнього лізингового платежу:
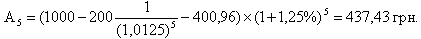
Побудуємо графік лізингових платежів в наступній таблиці.
| Лізингові періоди | Лізинговий платіж | Залишок заборгованості (гр.3-гр.5) | Проценти (гр.3*ставка лізингу) | Погашення вартості (гр.2-гр.4) |
| 1 | 20,00 | 1 000,00 | 12,50 | 7,50 |
| 2 | - | 992,50 | - | - |
| 3 | 50,00 | 992,50 | 24,97* | 25,03 |
| 4 | 350,00 | 967,47 | 12,09 | 337,91 |
| 5 | 437,43 | 629,56 | 7,87 | 429,56 |
| Всього | 857,43 | 200,00 | 57,43 | 800,00 |
* Проценти за 2-й та 3-й