Розвиток лізингу в Україні
Як бачимо з таблиці, при всіх інших рівних умовах, порядок та розмір платежів досить суттєво впливають загальний розмір контракту в порівнянні з наведеними схемами регулярних платежів. Слід також зазначити, що чим більшою буде різниця між максимальним і мінімальним розміром лізингового платежу, тим більшою буде різниця між загальною сумою лізингових платежів при нерегулярному графіку та сумою лізингових платежів, побудованих за методом ануїтету.
Порівняння різних схем здійснення платежів з різних джерел фінансування
Головна мета інвестицій, головна мета будь-якого комерційного підприємства – максимальне одержання прибутку. Припустимо на ринку середній рівень рентабельності на послуги становить 15%. В силу певних особливостей діяльності компанія має витрати значно вищи ніж витрати більшості підприємств на цьому ринку. Чи може така компанія встановлювати ціну на свої послуги виходячи з середнього ринкового рівня рентабельності? Звичайно ні, оскільки ціна на послуги цієї компанії буде значно вище за середньоринкову і компанія не зможе в запланованих обсягах продавати свої послуги, а так – недоотримає прибутків. Або ж інша ситуація, коли внаслідок певних обставин собівартість послуг для компанії є досить низькою в порівнянні з середньоринковою. Чи варто в такій ситуації компанії встановлювати середньоринкову норму прибутку на свої послуги? Також ні, оскільки компанія в такому випадку буде недотримувати прибутки. Отже, однією з головних умов одержання максимального прибутку є правильне визначення ціни на свою продукцію, послуги, роботи. Ціна є інструментом стимулювання попиту і одночасно представляє собою головний фактор довгострокової рентабельності. Для підприємства, яке бажає досягти стійкого положення на ринку, встановлення ціни має ключове значення для успіху обраної стратегії ведення бізнесу.
У цьому і лізингові компанії не є винятком. Виходячи на ринок фінансових продуктів, для успішних продажів і отримання прибутку, лізингова компанія повинна сформувати конкурентну ціну на свої послуги. Яка ціна буде найбільш об'єктивною? Логічно, що потрібно порівняти ціни прямих та потенційних конкурентів на аналогічні послуги. Але яким чином це зробити правильно? Якщо для порівняння ціни на товар в торгівлі враховується тільки декілька факторів (безпосередньо ціна, можливість доставки, можливість відстрочення платежу), то для порівняння ціни лізингу простою арифметикою обійтися важко. Це пояснюється тим, що лізинг як і кредит передбачає отримання не одного платежу, а цілого потоку платежів, що можуть здійснюватися в різні строки і за різними схемами (щомісячно, щоквартально, із різними ставками, з додатковими платежами чи комісіями або без них тощо). Крім того, якщо порівнювати фінансовий лізинг та банківський кредит, платежі по лізингу крім амортизації боргу та процентів зазвичай втілюють у собі компенсацію прямих витрат лізингової компанії, в той час як за договором банківського кредиту найчастіше сплачується тільки процент та погашення тіла кредиту.
Якщо аналізувати привабливість того чи іншого контракту недостатньо просто порівняти процентні ставки, якщо платежі за одним контрактом здійснюються поквартально, а за іншим – помісячно. Або ж не можна просто порівняти суму лізингових платежів із сумою платежів за договором банківського кредиту і сказати, що банківський кредит дешевше не враховуючи при цьому той факт, що позичальнику необхідно буде самостійно сплачувати податки, страхування, держмито тощо.
Для того щоб правильно порівняти вартість кредиту та вартість лізингу необхідно чітко усвідомлювати з чого складається ціна на лізинг і що необхідно врахувати для співставлення різних моделей фінансування. Формування ціни лізингу – лізингового платежу – передбачає перш за все відшкодування вартості предмету лізингу, покриття витрат лізингової компанії та одержання запланованої норми прибутку вигляді процентів.
Серед прямих витрат лізингової компанії можна зазначити найбільш розповсюдженими є:
витрати на страхування предмету лізингу;
податки та платежі пов'язані з придбанням предмету лізингу (внески до Пенсійного фонду при набутті права власності на транспорт або нерухомість, платежі за реєстрацію предмета лізингу);
податки та платежі пов'язані з перебуванням предмета лізингу у власності лізингової компанії (податок з власників транспортних засобів, проходження щорічного техогляду транспортних засобів тощо).
Проводячи аналіз умов контрактів, що є неспівставними можна застосовувати декілька методів. На мій погляд, для порівняння різних схем фінансування найбільш доцільно застосовувати метод розрахунку чистої теперішньої вартості (NPV). Цей метод заснований на зіставленні величини вартості предмету лізингу (кредиту) із загальною сумою дисконтованих чистих грошових виплат по лізингу (кредиту).
Першим кроком до порівняння ціни лізингу із ціною кредиту буде формування переліку прямих витрат, які пов'язані з предметом лізингу. При цьому необхідно зважати на такі важливі обставини:
при лізингу вартість прямих витрат лізингової компанії рівномірно включена в лізингові платежі, в той час як при кредиті ці витрати можуть бути сплачені всією сумою наперед за рік (наприклад, страхування майна);
у зв'язку з тим, що лізингова компанія є свого роду «оптовим покупцем» вартість та умови послуг для неї практично завжди дешевше (для прикладу можна привести все те ж страхування майна – за однакових умов страхування ставка для лізингової компанії завжди буде менше ніж для стандартного клієнта).
Наступним кроком необхідно побудувати графік платежів по кредиту і по лізингу та здійснити дисконтування (приведення до теперішньої вартості - PV) потоків платежів за формулою:
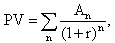
де Аn – платіж по відповідному графіку в періоді n. При кредиті A повинно включати в себе також всі прямі витрати, що повинні бути понесені позичальником;
n – кількість періодів виплати платежу по лізингу/кредиту;
r – ставка дисконтування. Оскільки ми проводимо порівняння проектів з точки зору клієнта/позичальника, то логічним є за ставку дисконтування прийняти ставку залучення ним короткострокових банківських кредитів.
Далі визначаємо чисту приведену вартість джерела фінансування:
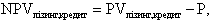
Де Р – первісна вартість предмета лізингу/кредиту.
Оцінка вигідності того чи іншого інструменту фінансування проводиться шляхом порівняння величин NPV контрактів. Проект, NPV якого є найменшим, буде найбільш вигідний для клієнта.
Отже, знаючи як провести порівняння різних лізингових умов або ж порівнюючи лізингові платежів з банківським кредитом можна визначити об'єктивну ціну кожної із послуг та переконати потенційного покупця у найбільшій привабливості умов саме вашої компанії.
Висновки
В умовах інвестиційної кризи, що в Україні прийняла майже чи не найбільш гострі форми серед країн СНД, цілком закономірний той всебічний інтерес, що виявляється до специфічної форми економіко-правових відносин, що отримала збірне найменування "лізингу".
Являючись продуктом розвитку в умовах постіндустріального суспільства, з характерними для нього високорозвиненими відносинами ринкової економіки, традиційних форм позики і оренди, фінансовий лізинг став однією з найбільш перспективних форм діалектичого вирішення протиріч відношення власності і інвестиційного нагромадження.
Такий альтернативний засіб інвестування як одержання і використання іноземних кредитів має ряд негативних факторів, значна частина коштів спрямовується на покриття поточних витрат, дефіциту державного бюджету, а не на інвестування виробництва і його технологічне відновлення. До того ж іноземні кредити збільшують зовнішній борг і на його обслуговування витрачаються значні валютні кошти.
Враховуючи ситуацію з іноземними кредитами і інвестиціями, а також ситуацію, що склалася на вітчизняному ринку довгострокових кредитів (по них дуже високі проценти і їх практично ніхто не надає), саме лізинг може стати єдиною формою довгострокового кредитування в Україні в найближчий час.
На даний момент в Україні розглядається проблема розвитку лізингу, тому що це давно розповсюджений на Заході фінансовий інструмент, сприятливий мобілізації коштів для інвестицій, а також він забезпечує гарантоване використання інвестиційних ресурсів з метою реконструкції і розвитку виробництва.
Однією з основних форм подолання проблем відсутності інвестиційних коштів є лізинг, в т. ч. і міжнародний.
Лізинг створює економічні вигоди всім учасникам лізингової операції. Так, підприємству - постачальнику гарантується збут продукції і своєчасне одержання грошових коштів для здійснення розрахунків з бюджетними робітниками і направлення їх на виробничий розвиток.
Вирішення вище зазначених проблем, що ускладнюють ефективність і мобільність регулювання лізингових відносин, врахування переваг регулювання лізингових операцій в інших країнах, приєднання України до Конвенції про міжнародний фінансовий лізинг, всебічна підпримка розвитку лізингу з боку держави дадуть Україні змогу вирішити значну кількість проблем, пов`язаних з інвестуванням і залученням коштів.
Список використаних джерел:
Биковченко Л. М. Економічна сутність лізингу // Фінанси України, 2001, №11, С. 75-77
Данилова Л. І. Лізинг як фактор інвестиційного розвитку // Фінанси України, 1998, №11, С. 100-103
Дивак М. Лізинг: один пишемо, два за ум пішло // Голос України, 2005, 2 лютого, С. 9
Златкін Б. Лізинг як метод кредитування // Економіка України, 1997, №4, С. 86-88
Ібатулін Ш. І. Лізингове забезпечення агропромислових підприємств // Вісник сумського Державного аграрного університету,2001, №2, С.84-86
Коваленко Н., Човнжк Ю. Тенденції розвитку лізингу: світовий досвід та реалії в Україні // Банківська справа, 2001, №1, С. 47-51
Ковальчук К. Ф., Вишнякова І. В. Показники ефективності лізингової угоди //Фінанси України, 2004, №6, С. 141-146
Комаров В. Ф. и др. Аренда. Лизинг. Фирменный сервис./ В. Ф. Комаров, Е. В. Колуга, А. Т. Юсупова – Новосибирск: Наука. Сибирское отделение, 1991, С. 70-91
Лізинг в Україні. Інформаційно-аналітичний журнал, 2006, №1
Ляхова О. О. Суб’єкти ринку лізингових відносин в Україні // Фінанси України, 2000, №11, С. 64-67
Максимов Г. В., Князева Ю. В. Лизинг: выгоднее кредита, эфективнее аренды // Молочная промышленность, 2001, №12, С. 39-41
Орлов О. О., Рясник Є. Г. Що заважає розвитку лізингу в Україні // Фінанси України, 1999, №7, С. 3-9
Радіоненко О. Н. Дострокове припинення лізингової угоди: економічні наслідки та шляхи вирішення проблем // Агрокомпас, 2002, №6, С. 4-6
Слав’янська Н. Впровадження лізингових відносин в Україні // Банківська справа, 1999, №4, С. 19-20
Старцев О. В. Розвиток лізингових операцій в Україні // Фінанси України, 1998, №6, С.70-74
Черевко Г. В., Калитка Г. Б. Лізинг: реалії, проблеми, перспективи // Фінанси України, 1999, №2, С. 40-46
Шпак В. Державний лізинг: видатки чи прибутки? // Урядовий кур’єр, 2005, 17 травня, С.10
Http://www.leasing
Http://www.ifc/leaseukraine