Фінансова стійкість комерційного банку
Таблиця 1.1
Структура акціонерного капіталу “Правекс–Банк”
| Найменування | Тис. грн. | Питома вага, % |
| АТ СП «Правекс - Брок» | 21000 | 35,0 % |
| Serviden Enterprises | 18480 | 30,8 % |
| Фізичні особи | 10941 | 18,2 % |
| ТОВ СП «Комерційні системи» | 8925 | 14,9 % |
| АТ СП «Українська біржа нерухомості «Христина» | 621 | 1,0 % |
| АТ «Безпеку» | 33 | 0,1 % |
| Разом | 60000 | 100 % |
При цьому відсоткові ставки за кредитами “Правекс–Банк” залишилися одними із найнижчих на ринку кредитних послуг України.
Цей обсяг склався завдяки наданню широкого спектра програм для громадян, а саме:
стандартного кредитування під заставу;
іпотечного кредитування для купівлі житла терміном до 15 років;
кредитування для купівлі автомобілів в розстрочку терміном до 6 років;
споживчого кредитування для придбання будь-якої побутової техніки терміном до 3 років;
ломбардного кредитування;
кредитування під заставу злитків дорогоцінних металів.
В умовах швидкого розвитку бізнесу, у тому числі і банківського, особливої вагомості набуває забезпечення висококваліфікованого складу менеджерів на всіх рівнях управлінської ієрархії.
У зв’язку з цим особлива увага в банку приділяється підбору і розстановці кадрів на керівні посади у відділеннях, підвищенню їх професійного рівня, виробленню у них моральних якостей.
При вирішенні цього завдання „ПРАВЕКС-БАНК” робить ставку на спеціалістів нового покоління. З цією метою банк активно співпрацює з вузами на всій території України по відбору студентів випускних курсів на посади директорів, заступників директорів, бухгалтерів і касирів відділень, спеціалістів головного офісу банку.
В даний час в „ПРАВЕКС-БАНК” працюють висококваліфіковані керівники і спеціалісти різних професій, які володіють глибокими знаннями і глибокими моральними принципами.
Розділ 2. ФІНАНСОВИЙ АНАЛІЗ ДІЯЛЬНОСТІ
2.1 Аналіз фінансової стійкості комерційного банку
Платоспроможність комерційного банку є одним з найважливіших індикаторів фінансової стійкості банку. Вона говорить про достатність власних коштів того чи іншого банку для забезпечення захисту інтересів його вкладників та інших його кредиторів.
Платоспроможність входить до числа обов'язкових економічних нормативів, встановлених НБУ
Базою для розрахунку основних економічних нормативів комерційного банку є регулятивного капітал банку. Це один з найважливіших показників діяльності банків, основним призначенням якого є покриття негативних наслідків різноманітних ризиків, які банки беруть на себе в процесі своєї діяльності, та забезпечення захисту вкладів клієнтів банківських установ та фінансової стійкості й стабільної діяльності банків.
Регулятивний капітал банку складається з основного (1-го рівня) капіталу та додаткового (2-го рівня) капіталу. Основний капітал уважається незмінним і таким, що не підлягає передаванню, перерозподілу та повинен повністю покривати поточні збитки.
Додатковий капітал має менш постійний характер та його розмір піддається змінам.
Національний банк установлює норматив мінімального розміру регулятивного капіталу (Н1), якого всі банки зобов'язані дотримуватися.
Для визначення реальної капіталізації банків України їх систематизують відносно рівня за допомогою нормативів, методика розрахунку яких визначена НБУ (таблиця 2.1).
Таблиця 2.1
Значення нормативних показників що характеризують достатність капіталу банків
| Розмір регулятивного капіталу (Н1) | Співвідношення регулятивного капіталу банку до його сумарних активів (Н2) | Співвідношення основного капіталу до загальних активів банку (Н3) | |
| Добре капіталізовані банки | відповідає встановленим мінімальним вимогам | не менше ніж 17% | 8% та більше |
| Достатньо капіталізовані банки | відповідає встановленим мінімальним вимогам | не менше ніж 8% або наближається до 17 % | не менше ніж 4% або наближається до 8 % |
| Недокапіталізовані банки | відповідає встановленим мінімальним вимогам | менше ніж його нормативне значення, але становить не менше ніж 6 % | менше нормативного значення, становить не менше ніж 3 %, або наближається до 4 % |
| Значно недокапіталізовані банки | менше встановленого мінімального розміру, але не більше ніж 20 % | менше ніж його нормативне значення і перебуває в межах від 6 до 2 % | менше нормативного значення і перебуває в межах від 3 до 1,3 відсотка |
| Критично недокапіталізовані банки | менше встановленого мінімального розміру на суму, що становить понад 20% | менше ніж 2 % | менше ніж 1,3 відсотка; |
Мінімальний розмір регулятивного капіталу (Н1) для банків, які здійснюють свою діяльність на території всієї України визначається Національним банком кожний рік та має дотримуватися всіма комерційними банками.
Національний банк залежно від економічного становища країни, стану світових фінансово-кредитних і валютних ринків та відповідно до змін курсу національної валюти може переглядати мінімальний розмір регулятивного капіталу. У разі значного підвищення значення нормативу мінімального розміру регулятивного капіталу для банків встановлюється перехідний період для нарощування капіталу згідно з розробленими банками програмами капіталізації.
В таблиці 2.2 приведені у динаміці данні регулятивного капіталу та його нормативне значення (Н1) ХФ АКБ “ПРАВЕКС-БАНК” за 2006-2008рр.
Таблиця 2.2
Динаміка розміру показників регулятивного капіталу та його нормативних значень (Н1) ХФ АКБ “ПРАВЕКС-БАНК” за 2002-2004рр.
| Показники | 2006 рік | 2007 рік | 2008 рік |
| Регулятивний капітал банку (грн.) | 507579,83 | 3297433,81 | 5003647,87 |
| Норма регулятивного капіталу банку (Н1) (грн.) | 507579,83 | 3297433,81 | 5003647,87 |
З наведених даних видно, що показники нормативу регулятивного капіталу дорівнюють розміру регулятивного капіталу банку ХФ АКБ “ПРАВЕКС-БАНК” за період за 2006-2008 рр. Це обумовлене тим, що при розрахунках норми регулятивного капіталу сумарний розмір основних засобів більше ніж розмір регулятивного капіталу який не відкориговане на основні засоби, тому згідно методики розрахунку до розрахунку значення дорівнюється (0). Значення показника норми регулятивного капіталу банку в 2006 р – складає 507579,83 грн. – це менше нормативу встановленого НБУ, тому за рівнем достатності капіталу банк можна віднести до групи значно недокапіталізовані банки. У 2007 р. показник норми регулятивного капіталу банку дорівнював - 3297433,81 грн., що в 6,4 рази більше ніж за минулий період і за рівнем достатності капіталу банк відносився до групи значно недокапіталізовані банки. З 2008 року регулятивний капітал банку склав 5003647,87грн. цей показник вище в 1,5 рази значення 2007 року, що відносить його до групи банків - недокапіталізовані банки.
Наступним етапом методики розрахунку економічних нормативів регулювання діяльності банків є визначення нормативу адекватності регулятивного капіталу (платоспроможності) (Н2), що відображає здатність банку своєчасно і в повному обсязі розрахуватися за своїми зобов'язаннями, що випливають із торгівельних, кредитних або інших операцій грошового характеру. Цей норматив встановлюється для запобігання надмірному перекладанню банком кредитного ризику та ризику неповернення банківських активів на кредиторів/вкладників банку.
Як відомо, різні елементи активів комерційного банку мають неоднакову ступінь ризику вкладень (різну ймовірність втрати частини чи всієї своєї вартості). Щоб контролювати цей ризик, в нормативних документах встановлені коефіцієнти ризику відповідно кожної групи активів.
Чим вище значення показника адекватності регулятивного капіталу, тим більша частка ризику, що її приймають на себе власники банку; і навпаки: чим нижче значення показника, тим більша частка ризику, що її приймають на себе кредитори/вкладники банку. Величина цього показника свідчить про достатність капіталу банку для проведення ризикових активних операцій.
Нормативне значення нормативу Н2 діючих банків, згідно діючого законодавства має бути не меншим, ніж 10 відсотків.
Таблиця 2.3
Динаміка показників нормативу адекватності регулятивного капіталу (Н2) ХФ АКБ “ПРАВЕКС-БАНК” за 2006-2008 рр.
| Показники | 2006 рік | 2007 рік | 2008 рік |
| Регулятивний капітал банку (грн.) | 507579,83 | 3297433,81 | 5003647,87 |
| Сумарні активи (грн.) | 29739769,09 | 85874003,76 | 95340929,13 |
| Норматив адекватності регулятивного капіталу (платоспроможності) (Н2) % | 1,71 | 3,84 | 5,25 |
З даних наведених у таблиці 2.3 можна зробити висновок що, сумарні активи банку за період з 2006-2008рр. зросли у 3,2 рази, але цей показник не повною мірою відображає фінансове становище банку, тому що активи, зменшені на суму забезпечення за відповідним активом безумовним зобов’язанням. Розрахувавши коефіцієнт адекватності регулятивного капіталу та порівнявши з результатами за даними таблиці 2.1 можна зробити висновок що, за рівнем достатності капіталу банк з групи критично недокапіталізованого банку у 2005 році 1,7%, перейшов до групи значно недокапіталізовані банки у 2006-2008рр. (3,84 - 5,25%), та наближається до групи недокапіталізованих банків.
Незважаючи на величезне значення показника платоспроможності комерційного банку для визначення фінансової стійкості банку, розуміння змісту платоспроможності банку залишається предметом дискусій.
Досить часто в зарубіжній літературі повторюється думка, що "платоспроможний банк - це банк, активи якою перевищують його пасиви" (маються на увазі залучені й запозичені засоби). Але ж різні елементи активів банку (навіть основні) не так легко перетворити в грошові кошти для виконання своїх зобов'язань по платежах. Та й про врахування ризиків, пов'язаних з різного роду активами, у приведеному висловлювані не йдеться Під активами тут розуміється сукупність усіх вкладень банку, що відображені в його балансі, за виключенням збиткових статей. Збитки банку зумовлюють зменшення його власного капіталу.
Наступним нормативом, який відноситься до групи нормативів, що поділяють банки за рівнем достатності капіталу є норматив адекватності основного капіталу (Н3). Цей норматив встановлюється з метою визначення спроможності банку захистити кредиторів і вкладників від непередбачуваних збитків, яких може зазнати банк у процесі своєї діяльності залежно від розміру різноманітних ризиків.
Згідно раніше наведеної формули (1.4) розрахуємо норматив адекватності основного капіталу.
Для розрахунку нормативу адекватності основного капіталу загальний розмір основного капіталу коригується. При розрахунку нормативу сума загальних активів відповідно зменшується на розрахункову суму резервів за всіма активними операціями банку, на суму неамортизованого дисконту за цінними паперами та зносу основних засобів. Нормативне значення Н3 має бути не меншим, ніж 4 відсотки.
Таблиця 2.4
Динаміка показників нормативу адекватності основного капіталу (Н3) за 2006-2008рр.
| Показники | 2006 рік | 2007 рік | 2008 рік. |
| Основний капітал (грн.) | 460695,71 | 460284,52 | 460284,52 |
| Загальні активи банку (грн.) | 13655259,51 | 47419772,05 | 47948954,80 |
| Норматив адекватності основного капіталу (Н3) % | 3,37 | 0,97 | 0,96 |
Аналізуючи норматив адекватності основного капіталу можна зробити висновок, що показники зменшились з 3,37% у 2006р до 0,96% у 2008. Ця тенденція обумовлена тим, що загальні активи банку зросли у 3,5 рази а основний капітал не змінився рис 2.1.
Загальні активи банку зросли з 13655259,51 грн. до 47948954,80 грн. або на 28% у 2006 – 2008 рр. відповідно.
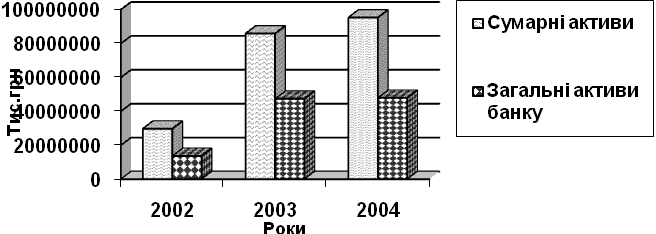
Рис. 2.2 Діаграма зміни показників сумарних та загальних активів ХФ АКБ “ПРАВЕКС-БАНК” за 2006-2008 рр.
З рис. 2.2 видно, що сумарні активи банку кожен рік зростають стрімкими темпами та перевищують загальні активи майже у 2 рази.
Підсумовуючи аналіз нормативів капіталу отриманні данні можна порівняти з нормативними значеннями НБУ, та звести таблицю 2.5.
Таблиця 2.5
Загальна таблиця динаміки показників нормативів капіталу ХФ АКБ “ПРАВЕКС-БАНК” за 2006-2008рр.
| Нормативи | 2006 рік | 2007 рік | 2008 рік |
| Норма регулятивного капіталу банку (Н1) (грн.) | 507579,83 | 3297433,81 | 5003647,87 |
| Рівень достатності капіталу | Значно недокапіталізовані банки | Значно недокапіталізовані банки | Значно недокапіталізовані банки |
| Норматив адекватності регулятивного капіталу (платоспроможності) (Н2) % | 1,71 | 3,84 | 5,25 |
| Рівень достатності капіталу | Критично недокапіталізовані банки | Значно недокапіталізовані банки | Значно недокапіталізовані банки |
| Норматив адекватності основного капіталу (Н3) % | 3,37 | 0,97 | 0,96 |
| Рівень достатності капіталу | Значно недокапіталізовані банки | Критично недокапіталізовані банки | Критично недокапіталізовані банки |
Значення всіх показників нормативів капіталу відповідає рівню достатності капіталу банка, який можна віднести до групи “значно недокапіталізовані банки”. Таки результати можна обумовити тим що банк являє собою філію і основний капітал концентрується у головному банку, а оскільки розрахунок всіх нормативів пов’язаний з використанням капіталу тому отримані нормативні данні не повною мірою відображають фінансове становище ХФ АКБ “Правекс–Банк”.
Проте, на основі інформації про власний капітал ХФ АКБ “Правекс–Банк” не можна дати однозначної оцінки фінансової стійкості даного кредитного закладу. Це доводить виключну важливість показника платоспроможності банку. Якщо банк володіє величезним статутним фондом, але його значні ресурси вкладені в сумнівні операції, то надійність такого банку також сумнівна.
Для зміцнення своєї фінансової стійкості банк повинен систематично і реалістично визначати свої сумнівні активи й своєчасно забезпечувати необхідні мінімальні резерви для покриття можливих збитків.
Величина показника платоспроможності банку означає ту величину ризику, яку бере на себе капітал банку (іншу частину ризику "змушений" брати на себе залучений капітал кредиторів банку. Тому проблема платоспроможності - це також проблема міри покриття ризикових операцій банку його кредиторами.
Вкладники, як правило, мало інформовані про проекти, під які банк розміщує кредиті ресурси, та про інші його активні операції. Тому необхідно убезпечити відносини між банком і його вкладниками з приводу банківських ризиків. Найрозвинутіша форма таких відносин передбачає, що вклади й депозити населення страхуються державою.
Збитки від ризиків зумовлюють шкоду не лише банку, а й його кредиторам. Розподіл матеріальної відповідальності за банківські ризики між банком і його кредиторами відбувається через величину доходу банківських операцій. З доходів банку виплачуються доходи його кредиторам у вигляді процентів по їх вкладах, депозитах. Співвідношення доходів банку і доходів його кредиторів від банківських операцій об’єктивно визначає і пропорцію, в якій ризики діляться між ними Звідси витікає, що, норматив достатності оборотного капіталу банку для покриття зважених ризиків має корелювати з питомою вагою доходів банку і його кредиторів від банківських операції.
Слід враховувати, що, з одного боку, чим меншим є співвідношення капіталу банку і активів, тим вищим прибуток на капітал, тобто кожна одиниця грошей, інвестована утримувачами акцій, повертається назад з більшим приростом. Це посилює намагання банку знижувати співвідношення власний капітал - активи. Але з іншого боку, чим нижчим є це співвідношення, тим більшою є вразливість банку щодо можливих збитків. При дуже низькому співвідношенні власного капіталу і активів положення банк навряд чи буде оцінене як надійне і солідне. Однак не кращим варіантом є і надмірно високе співвідношення, бо воно означає, що фінансові менеджери не спромоглися використати. наявні можливості для розвитку і втрачають потенційний прибуток, а в перспективі - і фінансову стійкість банку.
В основі платоспроможності банку лежить його ліквідність. Вона залежить не лише від внутрішніх (щодо конкретного банку), а й від ряду зовнішніх факторів, зокрема, політичної й економічної ситуації в країні чи регіоні, стану грошово-кредитного ринку, можливості рефінансування в НБУ, розвитку ринку цінних паперів, наявності й досконалості заставного й банківського законодавства, надійності клієнтів і банків-партнерів Тому всі ці фактори мають уважно аналізуватись фінансовими менеджерами окремо і в сукупності, в динаміці, з прогнозуванням тенденцій їх зміни
Наступним кроком ,для більш детального вивчення фінансового стану банку, згідно поширеній методики є розрахунок нормативів ліквідності банку.
2.2 Аналіз впливу рівня ліквідності на прибутковість комерційного банку
Поняття ліквідності банку включає здатність банку виконувати не лише боргові й позабалансові зобов'язання, а й забезпечувати грошовими коштами своїх фінансово стійких клієнтів Іншими словами, ліквідність банку обов'язково передбачає платоспроможність, але крім неї ще й можливості вести окремі категорії активних операцій.
Погіршення ліквідності банку виражається, насамперед, у втраті його здатності надавати кредити своїм клієнтам, а також здійснювати деякі інші операції по активах, що витікають з його зобов'язань грошового характеру.
Банк, який не може розвивати свої активні операції, не с ліквідним у широкому розумінні цього слова. В той же час такий банк може залишатись платоспроможним, тобто може своєчасно здійснювати погашення своєї заборгованості перед вкладниками й кредиторами, в тому числі забезпечувати платежі (розрахунки по поточних операціях клієнтів за їх рахунок).
Ліквідність банку передбачає і певний рівень його надійності, тобто певний рівень здатності зберегти без втрат кошти, які довірені йому вкладниками.
Баланс банку вважається ліквідним, якщо його стан дозволяє за рахунок швидкої реалізації елементів активу покривати строкові зобов'язання по пасиву. Фінансові менеджери мають дотримуватися правила: яким є пасив по строках, таким необхідно формувати і актив. Лише тоді забезпечується рівновага в балансі між сумою і строком вивільнення засобів по активу в грошовій формі і сумою та строком платежу по зобов'язаннях Звичайно, ліквідність балансу залежить від ступеня ризику окремих операцій: чим більша частка високо ризикових активів у банківському балансі, тим нижча його ліквідність
Разом з тим для забезпечення фінансової стійкості при розгляді взаємозв'язку між кредитними вкладеннями і зобов'язаннями банку не слід ігнорувати відмінності, які існують між величинами залишків і оборотів по розрахунках і кредитних вкладеннях.
Для оцінки ліквідності банку недостатньо використовувати дані лише про залишки й особливості змін у порівнянні зі змінами величин оборотів по кредитних вкладеннях та по розрахункових, поточних рахунках. Потрібно також враховувати дані про обіг зазначених активів і пасивів шляхом зіставлення показників обігу.
При розрахунках слід пам'ятати, що на ліквідність й фінансову стійкість банку не чинить впливу виконання операцій за дорученнями клієнтів про перерахування коштів іншим суб'єктам, які мають рахунки в цьому ж банку, тому що сукупний обсяг залучених банком ресурсів при виконанні ним таких операцій не змінюється.
У зв'язку з цим ХФ АКБ “Правекс-Банк” повинен постійно управляти ліквідністю, підтримуючи її на достатньому рівні для своєчасного виконання всіх прийнятих на себе зобов'язань з урахуванням їх обсягів, строковості й валюти платежів, забезпечувати потрібне співвідношення між власними та залученими коштами, формувати оптимальну структуру активів із збільшенням частки високоякісних активів з прийнятним рівнем кредитного ризику для виконання правомірних вимог вкладників, кредиторів і всіх інших клієнтів.
З метою контролю за станом ліквідності банків Національний банк установлює нормативи ліквідності: миттєвої ліквідності (Н4), поточної ліквідності (Н5) та короткострокової ліквідності (Н6).
Норматив миттєвої ліквідності (Н4) встановлюється для контролю за здатністю банку забезпечити своєчасне виконання своїх грошових зобов'язань за рахунок високоліквідних активів (коштів у касі та на кореспондентських рахунках). Визначається як співвідношення суми коштів у касі та на кореспондентських рахунках до зобов'язань банку, що обліковуються за поточними рахунками.
Нормативне значення має бути не менше ніж 20 відсотків.
Таблиця 2.6
Динаміка показників нормативу миттєвої ліквідності (Н4)
| Показники | 2006 рік | 2007 рік | 2008 рік |
| Кошти на кореспондентському рахунку (грн.) | - | - | - |
| Кошти в касі (грн.) | 971250,02 | 3520963,63 | 7508419,23 |
| Поточні рахунки для розрахунку нормативу миттєвої ліквідності (грн.) | 16986535,86 | 25527167,68 | 20855127,05 |
| Норматив миттєвої ліквідності (Н4)% | 5,72 | 13,79 | 36,01 |
Норматив поточної ліквідності (Н5) встановлюється для визначення збалансованості строків і сум ліквідних активів та зобов'язань банку.
Для розрахунку нормативу поточної ліквідності враховуються вимоги і зобов'язання банку з кінцевим строком погашення до 31 дня (включно). визначається як співвідношення активів первинної та вторинної ліквідності до зобов'язань банку з відповідними строками виконання.
До активів первинної та вторинної ліквідності при розрахунку нормативу поточної ліквідності належать: готівкові кошти; банківські метали; кошти на кореспондентських рахунках, які відкриті в Національному банку та інших банках; строкові депозити, які розміщені в Національному банку та інших банках; боргові цінні папери, що рефінансуються та емітовані Національним банком, у портфелі банку на продаж та на інвестиції; боргові цінні папери в портфелі банку на продаж та на інвестиції; надані кредити.
До зобов'язань належать: кошти до запитання; короткострокові та довгострокові кредити, які одержані від Національного банку та інших банків; кошти бюджету України; строкові депозити інших банків та клієнтів; цінні папери власного боргу, емітовані банком; субординований борг банку; зобов'язання і вимоги за всіма видами гарантій, порук, авалів; зобов'язання з кредитування, що надані клієнтам і банкам.
Нормативне значення нормативу Н5 має бути не менше ніж: - 40 відсотків.
Таблиця 2.7
Динаміка показників нормативу поточної ліквідності (Н5)
| Показники | 2006 рік | 2007 рік | 2008 рік |
| Активи первинної та вторинної ліквідності (грн.) | 6459535,81 | 13339714,18 | 36752462,55 |
| Зобов`язання банку (грн.) | 12823488,82 | 46262486,31 | 46591900,6 |
| Поточні рахунки для розрахунку нормативу миттєвої ліквідності (грн.) | 16986535,86 | 25527167,68 | 20855127,05 |
| Норматив поточної ліквідності (Н5)% | 21,67 | 18,58 | 54,16 |
Норматив короткострокової ліквідності (Н6) встановлюється для контролю за здатністю банку виконувати прийняті ним короткострокові зобов'язання за рахунок ліквідних активів. Він визначається як співвідношення ліквідних активів до короткострокових зобов'язань. До розрахунку нормативу короткострокової ліквідності включаються ліквідні активи та короткострокові зобов'язання з початковим строком погашення до одного року.
До ліквідних активів при розрахунку нормативу короткострокової ліквідності включаються: готівкові кошти; банківські метали; кошти на кореспондентських рахунках, що відкриті в Національному банку та інших банках; короткострокові депозити, що розміщені в Національному банку та інших банках; короткострокові кредити, що надані іншим банкам.
До короткострокових зобов'язань включаються: кошти до запитання; кошти бюджету України; короткострокові кредити, які одержані від Національного банку та інших банків; короткострокові депозити інших банків і клієнтів; короткострокові цінні папери власного боргу, емітовані банком; зобов'язання і вимоги за всіма видами гарантій, порук, авалів; зобов'язання з кредитування, які надані банкам і клієнтам.
Нормативне значення нормативу Н6 має бути не менше ніж 20 відсотків.
Таблиця 2.8
Динаміка показників нормативу короткострокової ліквідності (Н6)
| Показники | 2006 рік | 2007 рік | 2008 рік |
| Ліквідні активи (грн.) | 2000251,65 | 6863107,46 | 14382559,24 |
| Короткострокові зобов`язання(грн.) | 12823488,82 | 22952115,21 | 11192412,23 |
| Поточні рахунки для розрахунку нормативу миттєвої ліквідності(грн.) | 16986535,86 | 25527167,68 | 20855127,05 |
| Норматив короткострокової ліквідності (Н6) % | 5,01 | 18,69 | 68,96 |
Згідно отриманим даним норматив короткострокової ліквідності збільшився протягом трьох років на 63%, що дозволило банку виконувати прийняті ним короткострокові зобов'язання за рахунок ліквідних активів, які в свою чергу збільшились у 7,2 рази. Слід зазначити, що норматив короткострокової ліквідності має такий високий показник в 2008 р. не тільки тому що банк збільшував ліквідні активи, а і тому що банк зменшив видачу короткострокових зобов’язань в 2,3 рази.
Підсумовуючи аналіз нормативів ліквідності отриманні данні можна звести в таблицю 2.9.
Таблиця 2.9
Загальна таблиця динаміки показників ліквідності
| Нормативи | 2006 рік | 2007 рік | 2008 рік |
| Норматив миттєвої ліквідності (Н4)% | 5,72 | 13,79 | 36,01 |
| Норматив поточної ліквідності (Н5) % | 21,67 | 18,58 | 54,16 |
| Норматив короткострокової ліквідності (Н6) % | 5,01 | 18,69 | 68,96 |
Очевидно, що фінансове управління банківською ліквідністю складна й багатогранна проблема, яка не має однозначного вирішення і вимагає щоденного аналізу не лише стану банківських активів і пасивів, а й стану економіки в цілому та перспектив її розвитку.
У тих випадках, коли банк наближається до межі своєї задовільної ліквідності, необхідно застосовувати термінові заходи. До них слід віднести: скорочення зобов'язань до запитання за допомогою перегрупування пасивів по їх строках; збільшення кількості ліквідних активів; розчистка балансу шляхом виділення на самостійний баланс окремих видів діяльності; збільшення власних засобів; одержання позик в інших банках тощо.
Термінові заходи, що мають застосовуватись для підтримання ліквідності банку та його платоспроможності, як правило, пов'язані з підвищенням витрат і скороченням прибутку. Максимальна ліквідність досягається при максимізації залишків у касах і на кореспондентських
рахунках по відношенню до інших активів Однак саме в цьому випадку прибуток банку буде мінімальним. Максимізація прибутку вимагає не збереження ресурсів без їх руху, а використання їх для видачі позик і здійснення інвестицій. Для цього необхідно звести касову готівку і залишки на кореспондентських рахунках до мінімуму. Тому максимізація прибутку ставить під загрозу безперебійність виконання банком своїх зобов'язань перед клієнтами, що завжди має бути в полі уваги фінансових менеджерів. Цільова функція управління ліквідністю комерційного банку полягає в максимізації прибутку при обов'язковому виконанні економічних нормативів та показників, які визначаються самим банком. Підтримання оптимального співвідношення між дохідністю і ризиком — це одна з головних і найскладніших проблем менеджменту ліквідності [62 с. 22-25]
Велике значення у її вирішенні має дотримання певної політики у видачі великих кредитів окремим клієнтам Розмежування дебіторів банку за ступенем їх надійності, безумовно, відіграє важливу роль у визначенні якості кредитного портфеля банку, з врахуванням того, що ресурси, які розміщені у вигляді кредитів, складають значну частку банківських активів і його платоспроможності.
Проте існує велика ймовірність того, що навіть найсолідніший клієнт може бути не в спромозі своєчасно і в повному обсязі виконати зобов'язання перед банком. Причиною цього нерідко можуть бути фактори, що безпосередньо не залежать від діяльності банківського клієнта.
Практика обмеження максимальної суми кредиту, що видається одному клієнтові, є одним із основних інструментів забезпечення надійності банків у країнах з розвинутою ринковою економікою.
2.3 Аналіз фінансових результатів
Для зміцнення фінансової стійкості банку важливе значення має зростання його доходів, насамперед прибутку - джерела поповнення власного капіталу.
У закордонній практиці, особливо США, спостерігається як постійне зростання банківських активів, так і дохідності по них. І хоча надходження у вигляді комісійної винагороди за банківські послуги також підвищуються, проценти по дохідних активах (обліково-позичкових й інвестиційних операціях) забезпечують основну частку банківських доходів. Ця тенденція проявляється в Україні, що видно на прикладі АКБ "ПРАВЕКС-БАНК" (табл. 2.10). При цьому внаслідок нерозвиненості ринку різного роду банківських послуг основна маса банківських доходів поки що одержується від позичкових операцій.
Нарощування дохідності по кожній з перерахованих операцій вимагає застосування специфічних методів аналізу й менеджменту, що зумовлено особливостями одержання доходів по кожній з них. Так, доходи від обліково-позичкових операції складаються з процентів по банківських позичках усіх видів, і також з облікових процентів (дисконт), що одержуються при обліку векселів. Надання позик різних видів є найбільш важливим джерелом валового доходу для комерційних банків. В останні роки біля 65 % операційних доходів банків у розвинутих країнах складали проценти по позиках (в абсолютному виразі ці доходи також зростають).
Аналізуючи взаємозв’язок між фінансовою стійкістю та банківськими доходами слід врахувати, що розмір доходів визначається нормою процента, яка в свою чергу, залежить від рівня надлишкових кредитних коштів у банківській системі.
Головним інформаційним носієм для проведення аналізу прибутків та збитків банку за звітний період річний звіт про прибутки та збитки комерційних банків, форма якого затверджена Постановою Правління Національного Банку України.
Як свідчать дані цих звітів у 2006р., 2007р. та 2008 р. діяльність ХФ АКБ “ПРАВЕКС-БАНК” була прибутковою.
За період чистий прибуток ХФ АКБ „ПРАВЕКС-БАНК” склав на 01.01.2007 р. – 4694054 грн., на 01.01.2008 р. – 281849715 грн., на 01.01.2009 р. – 450850721 грн.
Для виконання факторів, які впливали на фінансовий результат діяльності банку, виконуємо аналіз структури доходів банку, табл. 2.10.
Загальна сума доходів банку станом на 31.12.2006 року дорівнювала 679818,90 тис. грн., станом на 31.12.2007 року – 1484372,78 тис. грн., станом на 31.12.2008 року – 2162172,22 тис. грн. Зростання загальних доходів банку протягом трьох років склало 1482353,311 тис. грн., або на 68,5%.
Найбільшу питому вагу у структурі загальних доходів банку займає процентний дохід банку: у 2006 р. - 41,53%, у 2007 р. - 53,79% та у 2008 р. - 50,23%. Наочне зображення вказаних результатів представимо на рис. 2.10.
Комісійний доход ХФ АКБ „ПРАВЕКС-БАНК” у структурі доходів займає другу позицію та складає у 2006 р. - 47,23%, 2007р. – 38,34% та 41,38% у 2008р. Комісійні доходи банку складаються із загальної суми коштів, яка сплачується клієнтами банку за договорами комісії, доручення, агентськими угодами. Усі клієнти банку сплачують банку кошти за розрахунково-касове обслуговування щомісячно, шляхом добровільного перерахування клієнтами коштів на рахунок банку. Агентські угоди складаються з метою делегування прав на ті види діяльності, на які клієнти не мають дозволу НБУ. Наприклад, на валюто-обмінні операції. Комісійні угоди складаються при наданні тих видів послуг, як купівля-продаж валютних коштів на міжбанківському валютному ринку.
Це пов'язане з тим, що право приймати участь у торгівлі на МВР мають тільки фінансово-кредитні установи, банки. Банки здійснюють операції на МВР як від свого імені, так і від імені клієнтів та підставі їх замовлень. Банк розміщує кошти на валютному ринку по найбільш вигідному курсу, за що клієнтами сплачується комісійна винагорода. З 2006 р. по 2008 р. сума комісійних доходів у складі загальних доходів банку виросла з на 573594159 грн. або на 64,11%.
Процентний доход банку складається з загальної суми фактично сплачених процентних доходів, а також нарахованих процентних доходів до отримання. В складі процентних доходів - доходи від надання клієнтам банку кредитів у національній та іноземних валютах, міжбанківські кредити та депозити, процентний доход від надання клієнтам послуг по фінансовому лізингу.
Таблиця 2.10
Структура доходів ХФ АКБ “ПРАВЕКС-БАНК” в 2006 – 2008 рр.
| Джерела доходів | 2006 р. | Питома вага, % | 2007 р. | Питома вага, % | Відхилення | 2008 р. | Питома вага, % | Відхилення | ||
| Абсолютне, грн | Відносне, % | Абсолютне,грн | Відносне, % | |||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| 1. Процентні доходи, у тому числі: | 282315526,00 | 41,53 | 798382738,00 | 53,79 | 516067212,00 | 282,80 | 1086046497,00 | 50,23 | 287663759 | 136,03 |
| 1.1 Процентні доходи за кредитами суб’єктам господарської діяльності в поточну діяльність | 93967591,00 | 13,82 | 137335135,00 | 9,25 | 43367544,00 | 146,15 | 222365346,00 | 10,28 | 85030211 | 161,91 |
| 1.2 Процентні доходи за кредитами фізичним особам | 49861721,00 | 7,33 | 111289741,00 | 7,50 | 61428020,00 | 223,20 | 216719870,00 | 10,02 | 105430129 | 194,73 |
| 1.3 Процентні доходи за цінними паперами | 5897864,00 | 0,87 | 0,00 | 0,00 | -5897864,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| 1.4 Процентні доходи по операціях з філіями | 132588350,00 | 19,50 | 549757862,00 | 37,04 | 417169512,00 | 414,64 | 646961281,00 | 29,92 | 97203419 | 117,68 |
| 2. Комісійні доходи, у тому числі: | 321046974,00 | 47,23 | 569124982,00 | 38,34 | 248078008,00 | 177,27 | 894641133,00 | 41,38 | 325516151 | 157,20 |
| 2.1 Комісійні доходи за операціями з банками | 7172271,00 | 1,06 | 19906761,00 | 1,34 | 12734490,00 | 277,55 | 1666536,00 | 0,08 | -18240225,00 | 8,37 |
| 2.2 Комісійні доходи за операціями з клієнтами | 313701405,00 | 46,14 | 547584402,00 | 36,89 | 233882997,00 | 174,56 | 855597539,00 | 39,57 | 308013137,00 | 156,25 |
| 2.3 Комісійні доходи по операціях з філіями | 173298,00 | 0,03 | 1633819,00 | 0,11 | 1460521,00 | 942,78 | 37377058,00 | 1,73 | 35743239,00 | 2287,71 |
| 3. Результат від торгівельних операцій | 48514232,00 | 7,14 | 98172516,00 | 6,61 | 49658284,00 | 202,36 | 161130333,00 | 7,45 | 62957817,00 | 164,13 |
| 4. Інші банківські операційні доходи, у тому числі: | 27541447,00 | 4,05 | 13458063,00 | 0,91 | -14083384,00 | 48,86 | 20107832,00 | 0,93 | 6649769,00 | 149,41 |
| 4.1 Доходи від оперативного лізингу | 1077759,00 | 0,16 | 0,00 | 0,00 | -1077759,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| 4.2 Штрафи, пені, що отримані за банківськими операціями | 825492,00 | 0,12 | 53786,00 | 0,00 | -771706,00 | 6,52 | 2044961,00 | 0,09 | 1991175,00 | 3802,03 |
| 4.3 Інші банківські операційні доходи | 25638196,00 | 3,77 | 0,00 | 0,00 | -25638196,00 | 100,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| 5. Інші небанківські операційні доходи | 400723,00 | 0,06 | 5217074,00 | 0,35 | 4816351,00 | 1301,92 | 222324,00 | 0,01 | -4994750,00 | 4,26 |
| 6. Повернення списаних активів | 0,00 | 0,00 | 17405,00 | 0,00 | 17405,00 | 100,00 | 24094,00 | 0,00 | 6689,00 | 138,43 |
| 7. Загальна сума доходів | 679818902,00 | 100,00 | 1484372778,00 | 100,00 | 2162172213,00 | 100,00 | ||||
Ще одним із джерел отримання процентних доходів банку є надання міжбанківських кредитів. Попит на