Фінансова стійкість комерційного банку
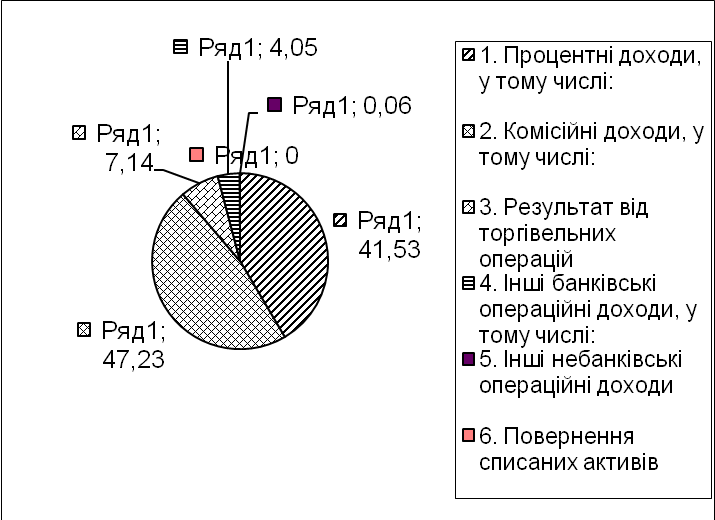
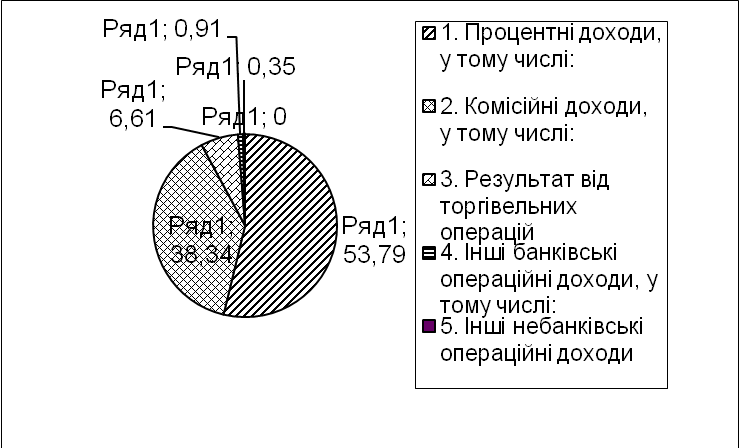
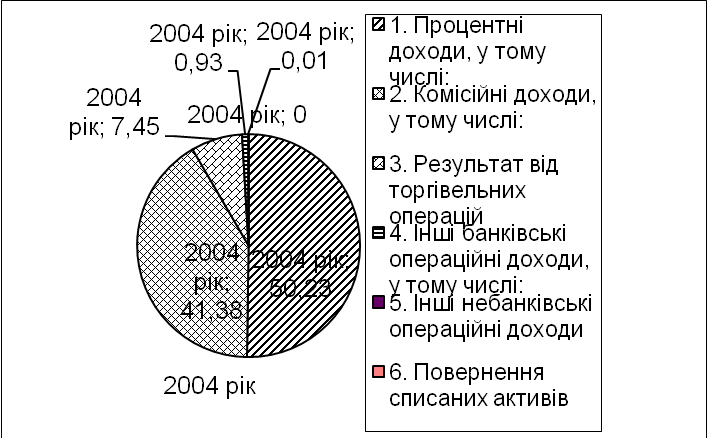
Рис. 2.1 Діаграми питомої ваги доходів
Обсяг доходу від торгівельних операцій ХФ АКБ „ПРАВЕКС-БАНК” постійно та стрімко зростає. Так у 2008 р. дорівнював 161130333 грн., що на 70% більше ніж у 2006 року, не зважаючи на те, що питома вага зменшилась у загальному обсязі.
Витрати банку у порівнянні з 2006 роком зросли на 1036196644 грн., або на 60%, що подано у таблиці 2.11.
Процентні витрати банку збільшились з 2006 року на суму 1036196,644 тис. грн. Процентні витрати банку складаються з витрат по депозитам фізичних та юридичних осіб, міжбанківським кредитам та депозитам, на сплату відсотків по договору лізингу, на сплату відсотків по субординованому боргу, по борговим цінним паперам, емітованим банком (векселі та ощадні сертифікати). Збільшення суми процентних витрат у складі загальних витрат банку пов'язано, в першу чергу, з підвищенням обсягів кредитування, що потребує додаткового залучення коштів. По-друге, банк значно збільшив клієнтську базу, що, в свою чергу, призвело до збільшення залишків на рахунках клієнтів, по яким банк сплачує відсотки. Комісійні витрати банку постійно зростають і у 2008 р. Склали 92698551 грн., що на 7023441 грн. більше, порівнюючи з 2006 роком. Комісійні витрати ХФ АКБ “ПРАВЕКС-БАНК” складаються з витрат по операціях на міжбанківському валютному ринку, по операціях з цінними паперами, по операціях з філіями, по договорах комісії та доручення.
Таблиця 2.11
Структура витрат ХФ АКБ „ПРАВЕКС-БАНК”, грн.
| Найменування статті | 2006 р. | Питома вага, % | 2007 р. | Питома вага, % | Відхилення | 2008 р. | Питома вага, % | Відхилення | ||
| Абсолютне, грн | Відносне, % | Абсолютне, грн | Відносне, % | |||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| 1 Процентні витрати | 407727028,00 | 60,39 | 685942464,00 | 57,04 | 278215436,00 | 40,56 | 821961721,00 | 48,03 | 136019257,00 | 7,95 |
| 1.1 Процентні витрати за коштами до запитання суб'єктів господарської діяльності | 57927946,00 | 8,58 | 42594296,00 | 3,54 | -15333650,00 | -2,24 | 27818954,00 | 1,63 | -14775342,00 | -,86 |
| 1.2 Процентні витрати за коштами бюджету та позабюджетних фондів України | 38612022,00 | 5,72 | 0,00 | 0,00 | -38612022,00 | -5,63 | 0,00 | 0,00 | 0,00 | 0,00 |
| 1.3 Процентні витрати за коштами фізичних осіб | 147185946,00 | 21,80 | 255109933,00 | 21,21 | 107923987,00 | 15,73 | 463488411,00 | 27,08 | 208378478,00 | 12,18 |
| 1.4 Процентні витрати по операціях з філіями | 164001114,00 | 24,29 | 388238235,00 | 32,29 | 224237121,00 | 32,69 | 330654356,00 | 19,32 | -57583879,00 | -3,36 |
| 2 Комісійні витрати, у тому числі: | 22464140,00 | 3,33 | 45610354,00 | 3,79 | 23146214,00 | 3,37 | 92698551,00 | 5,42 | 47088197,00 | 2,75 |
| 2.1 Комісійні витрати | 18604547,00 | 2,76 | 34159278,00 | 2,84 | 15554731,00 | 2,27 | 49680783,00 | 2,90 | 15521505,00 | 0,91 |
| 2.2 Комісійні витрати за операціями з цінними паперами | 26994,00 | 0,00 | 0,00 | 0,00 | -26994,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| 2.3 Інші комісійні витрати | 768764,00 | 0,11 | 0,00 | 0,00 | -768764,00 | -0,11 | 0,00 | 0,00 | 0,00 | 0,00 |
| 2.4 Комісійні витрати по операціях з філіями | 3063835,00 | 0,45 | 11451076,00 | 0,95 | 8387241,00 | 1,22 | 43017768,00 | 2,51 | 31566692,00 | 1,84 |
| 3 Інші банківські операційні витрати, у тому числі: | 32584298,00 | 4,83 | 53648997,00 | 4,46 | 21064699,00 | 3,07 | 111812765,00 | 6,53 | 58163768,00 | 3,40 |
| 3.1 Відрахування у фонд гарантування вкладів фізичних осіб | 4946532,00 | 0,73 | 10981680,00 | 0,91 | 6035148,00 | 0,88 | 22631330,00 | 1,32 | 11649650,00 | 0,68 |
| 3.2 Витрати на оперативний лізинг | 25770210,00 | 3,82 | 0,00 | 0,00 | -25770210,00 | -3,76 | 0,00 | 0,00 | 0,00 | 0,00 |
| 3.3 Витрати за отриманими консультаційними послугами фінансового характеру | 724261,00 | 0,11 | 0,00 | 0,00 | -724261,00 | -0,11 | 0,00 | 0,00 | 0,00 | 0,00 |
| 3.4 Інші банківські операційні витрати | 1143295,00 | 0,17 | 0,00 | 0,00 | -1143295,00 | -0,17 | 0,00 | 0,00 | 0,00 | 0,00 |
| 4 Інші небанківські операційні витрати, у тому числі: | 172286901,00 | 25,52 | 409283329,00 | 34,04 | 236996428,00 | 34,55 | 676354371,00 | 39,52 | 267071042,00 | 15,61 |
| 4.1 Витрати на утримання персоналу, у тому числі: | 32085174,00 | 4,75 | 94016734,00 | 7,82 | 61931560,00 | 9,03 | 282746163,00 | 16,52 | 188729429,00 | 11,03 |
| 4.2 Основна і додаткова з/п | 23436402,00 | 3,47 | 68605593,00 | 5,71 | 45169191,00 | 6,58 | 205570564,00 | 12,01 | 136964971,00 | 8,00 |
| 4.3 Внески на державне соціальне страхування, з них: | 8648772,00 | 1,28 | 25150808,00 | 2,09 | 16502036,00 | 2,41 | 76593708,00 | 4,48 | 51442900,00 | 3,01 |
| 4.3.1 Збір на соц. страхування на випадок безробіття | 350307,00 | 0,05 | 0,00 | 0,00 | -350307,00 | -0,05 | 0,00 | 0,00 | 0,00 | 0,00 |
| 4.3.2 Сплата податків та інших обов’язкових платежів крім податку на прибуток, у тому числі: | 18311775,00 | 2,71 | 13089138,00 | 1,09 | -5222637,00 | -0,76 | 24705300,00 | 1,44 | 11616162,00 | 0,68 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| 4.3.3 Податок на землю | 3534,00 | 0,00 | 4500,00 | 0,00 | 966,00 | 0,00 | 271855,00 | 0,02 | 267355,00 | 0,02 |
| 4.3.4 Сплата інших податків та обов’язкових платежів крім податку на прибуток | 18308241,00 | 2,71 | 2102958,00 | 0,17 | -16205283,00 | -2,36 | 1802115,00 | 0,11 | -300843,00 | -0,02 |
| 4.3.5 Витрати на утримання основних засобів та нематеріальних активів, у тому числі: | 40512160,00 | 6,00 | 107372889,00 | 8,93 | 66860729,00 | 9,75 | 146815221,00 | 8,58 | 39442332,00 | 2,30 |
| Витрати на утримання власних основних засобів та нематеріальних активів | 9855034,00 | 1,46 | 21382206,00 | 1,78 | 11527172,00 | 1,68 | 27641753,00 | 1,62 | 6259547,00 | 0,37 |
| Амортизація | 19823721,00 | 2,94 | 83745371,00 | 6,96 | 63921650,00 | 9,32 | 118931726,00 | 6,95 | 35186355,00 | 2,06 |
| Інші експлуатаційні та господарські витрати | 32819569,00 | 4,86 | 93846615,00 | 7,80 | 61027046,00 | 8,90 | 115808188,00 | 6,77 | 21961573,00 | 1,28 |
| Витрати на телекомунікації | 16554304,00 | 2,45 | 58317895,00 | 4,85 | 41763591,00 | 6,09 | 71994058,00 | 4,21 | 13676163,00 | 0,80 |
| Супутні небанківські операційні витрати, у тому числі: | 31072780,00 | 4,60 | 37007671,00 | 3,08 | 5934891,00 | 0,87 | 32471785,00 | 1,90 | -4535886,00 | -0,27 |
| Інші небанківські операційні витрати по операціях з філіями | 931139,00 | 0,14 | 5632387,00 | 0,47 | 4701248,00 | 0,69 | 1813656,00 | 0,11 | -3818731,00 | -0,22 |
| 5 Відрахування в резерви | 28142281,00 | 4,17 | 8037919,00 | 0,67 | -20104362,00 | -2,93 | 8494084,00 | 0,50 | 456165,00 | 0,03 |
| Податок на прибуток | 11920200,00 | 1,77 | 0,00 | 0,00 | -11920200,00 | -1,74 | 0,00 | 0,00 | 0,00 | 0,00 |
Розподілення витрат банку за статтями приведено на рис. 2.2
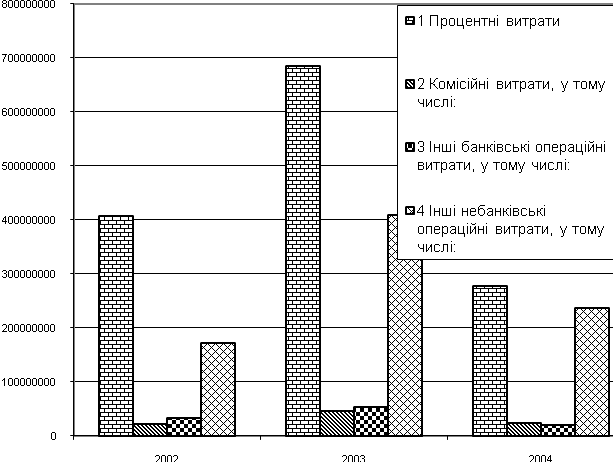
Рис. 2.2 Розподілення витрат банку за статтями
Інші банківські операційні витрати збільшились з 2006 року на суму 79228,467 тис. грн.
Вони, згідно кошторису, банку складаються з:
- витрат на відрахування у фонд гарантування вкладів фізичних осіб;
- витрат на оперативний лізинг;
- витрат за утриманими консультаційними послугами фінансового характеру.
Питома вага витрат зображена на рис.2.3 у вигляді діаграм.
На рис. 2.2 видно, що у 2007 року всі витрати стрімко зросли, найбільш збільшилися процентні витрати майже у 2 рази відносно до 2006 року. А вже у 2008 року інші банківські операційні витрати зменшились не тільки порівнюючи з 2007 роком, але й і з 2006 роком на 40%.
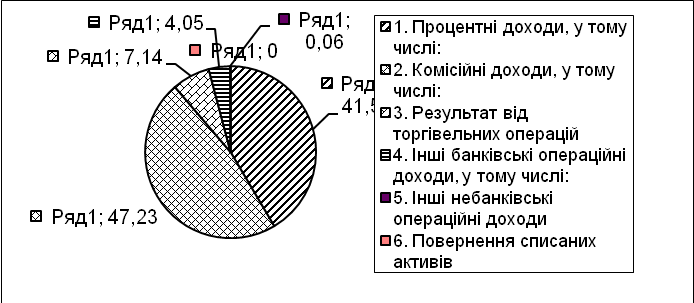
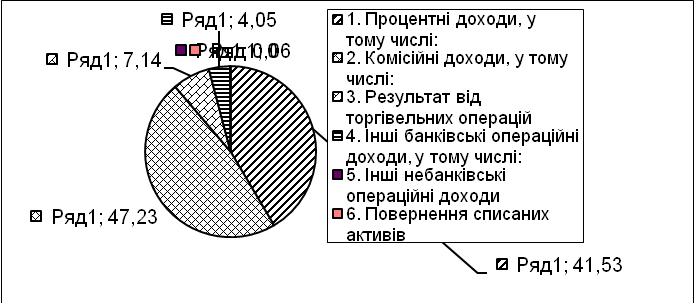
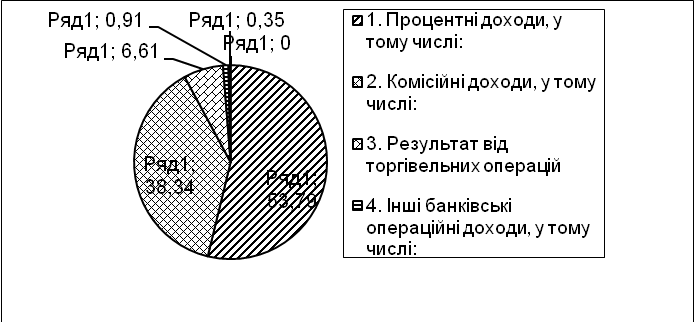
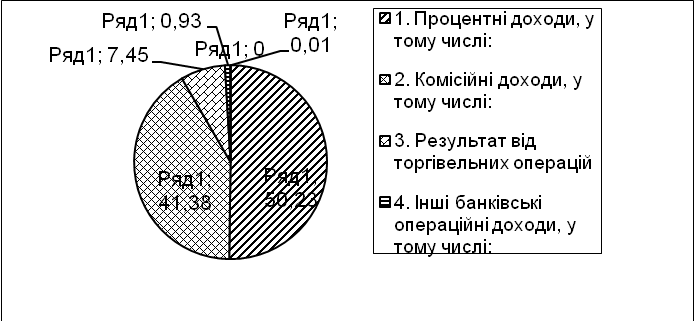
Рис.2.3 Питома вага витрат
Аналізуючи рис. 2.3 слід зазначити, що серед операційних витрат значна частка припадає на виплату процентів. Зараз спостерігається тенденція до їх зростання у 2007 р., порівнюючи з 2006 р. майже на 13%, а у 2008 р. На 3,5%, порівнюючи з 2007р., а з 2006р. Майже на 10%. Зростання обумовлено підвищенням процентних ставок та істотним зростанням долі строкових і ощадних вкладів серед депозитів. Ці виплати складають всі фактично здійснені оплати за користування залученими й запозиченими ресурсами і включають:
- по-перше, виплати по депозитах, по вкладах до запитання, тобто поточних розрахункових, контокорентних рахунках і рахунках з правом овердрафта; по строкових й ощадних вкладах; по депозитних сертифікатах;
- по-друге, витрати по позиках, одержаних в НБУ, а також витрати по позиках і депозитах комерційних банків.
Хоча інші небанківські операційні витрати не мають безпосереднього впливу на зростання банківських доходів, вони підвищують рівень соціальної забезпеченості працівників банку і, таким чином, в цілому позитивно позначаються на його діяльності.
Розділ 3. ШЛЯХИ УДОСКОНАЛЕННЯ ФІНАНСОВОЇ ДІЯЛЬНОСТІ
3.1 Універсальна система оцінки та управління кредитним ризиком у комерційному банку
Будь-яка діяльність пов’язана з ризиком, а тим більше банківська діяльність. Банківський ризик поєднаний із загрозою втрати банком частини своїх ресурсів, недоотриманням прибутків, додатковими витратами у результаті проведення певних фінансових операцій. Тож управління банківськими ризиками - важливе завдання керівників банку.
Банк стикається з різними видами ризиків: невизнанням ринком продуктів банку, збитками, спричиненими зміною законодавства тощо. Саме тому першочерговим завданням банківського менеджменту є пошук у межах виробничо-господарської діяльності оптимального співвідношення між прибутком, ризиком та ліквідністю. На цьому базуються процеси, пов’язані з управлінням прибутками, ліквідністю та ризиками.
Йдеться про виявлення ризиків, аналіз їх потенційної безпеки та контроль. Останнє передбачає усунення ризику шляхом відмови від будь-якої банківської операції, якій притаманний високий коефіцієнт ризику, зменшення ризику за допомогою того чи іншого методу, перенесення його на інших учасників операції тощо.
Дуже важливо розробити таку стратегію управління, яка могла б забезпечити виконання банківських операцій, що мінімізували ризик і гарантували певний фінансовий результат.
Стратегія управління банківськими ризиками спирається на певні принципи. До них належать:
- встановлення і оцінка зон деякого ризику з передбаченням можливих джерел збитків чи тих ринкових ситуацій, які їх зумовлюють, а також прогнозування обсягів майбутніх збитків;
- здійснення контролю за операціями ризикового характеру шляхом координації дій підрозділів банку, причетних до їх виконання;
- виділення коштів, передбачених для фінансування заходів з попередження ризику, в усіх банківських підрозділах та службах;
- визначення зобов’язань банківських спеціалістів і відповідальності за дотримання ними прийнятої політики управління ризиками.
Для врахування ризиків у банківській стратегії важливо правильно оцінити їх і вибрати форми управління. Вони залежать, насамперед, від законодавчих обмежень врахування ризиків, рішень правління банку, строку проведення операції, фінансового стану партнера тощо.
Отже, у процесі банківської діяльності слід не уникати ризику взагалі, а передбачати та зменшувати його до мінімального рівня.
У здійсненні кредитних операцій банк стикається з кредитним ризиком, тобто з ризиком несплати позикодавцем основного боргу і процентів (рис. 3.1 і табл. 3.1).
Внутрiшньобанкiвський нагляд за якістю кредитного портфелю та чинниками ризику є одним з найважливіших механізмів роботи банку. Цю роботу необхідно розглядати не тільки з точки зору економічної безпеки банку у зв’язку з виконанням якихось зловживань його робітниками або клієнтами, але й як засіб визначення стану лiквiдностi банківських операцій, мiри концентрації їх ризикованості, ефективності розміщення власних та залучених грошових коштів. Інакше мовити, механізм внутрiшньобанкiвського нагляду необхідно розглядати як систему управління чинниками ризиків, i також як інструмент прогнозування та здійснювання ефективної грошово-кредитної політики банку.
Як перший, так i другий аспекти внутрiшньобанкiвської системи нагляду спрямовані на підтримку стабільної роботи комерційного банку. Важливість цих питань зводиться до того, що у процесі активних операцій формується елемент кредитного портфелю банку, а за правильно розміщені кредитні ресурси вони отримують проценти, що є основним джерелом доходу.
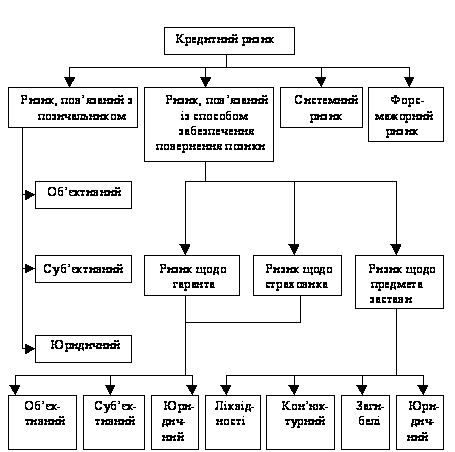
Рис 3.1. Структура кредитного ризику
Таблиця 3.1
Характеристика джерел кредитного ризику
| Найменування ризику | Характеристика джерел |
| 1 Ризик, пов’язаний із позичальником, гарантом, страховиком | |
| 1.1 Об’єктивний (фінансових можливостей) | 1.1 Нездатність позичальника (гаранта, страховика) виконати свої зобов’язання за рахунок поточних грошових надходжень чи від продажу активів |
| 1.2 Суб’єктивний (репутації) | 1.2 Репутація позичальника (гаранта, страховика) в діловому світі, його відповідальність і готовність взяти зобов’язання |
| 1.3 Юридичний | 1.3 Недоліки в складанні і оформленні кредитного договору, гарантійного листа, договору страхування |
| 2 Ризик, пов’язаний з предметом застави | |
| 2.1 Ліквідності | 2.1 Неможливість реалізації предмета застави |
| 2.2 Кон’юктурний | 2.2 Можливе знецінення предмета застави за період дії кредитної угоди |
| 2.3 Загибелі | 2.3 Загибель предмета застави |
| 2.4 Юридичний | 2.4 Недоліки в складанні і оформленні договору застави |
| 3 Системний ризик | Зміни в економічній системі, які можуть здійснити вплив на фінансовий стан позичальника (наприклад, зміна податкового законодавства) |
| 4 Форс-мажорний ризик | Землетруси, повені, катастрофи, смерчі, страйки, військові дії |
Формування якісного кредитного портфелю банку має вирішальне значення для його рентабельної роботи та надійності як партнера у фінансової діяльності. Отже, аналіз кредитної діяльності банку - це основа для ефективного управління ризиками. Він вміщує:
1) оцінку ефективності банківських аналітичних систем управління кредитними ризиками (розробляється з урахуванням структури та видів кредитних ризиків кредитного портфелю комерційного банку);
2) оцінку якості можливого ризику, його правильну класифікацію щодо покриття та достатності існуючих резервів для покриття фактичних та потенційних втрат;
3) прогноз рентабельності кредитних операцій та обґрунтування вiдповiдностi доходу до рівня кредитних ризиків;
4) визначення рівня, особливостей та типу концентрації ризиків кредитного портфелю.
Оскільки визначені втрати від кредитів будуть, цей аналіз дає можливість мiнiмiзувати ризик цих втрат. Прогнозування ризиків кредитних операцій повинен базуватись на захисті банківських резервів та капіталу, їх обмеженню до контролюємих рівнів.
Кредитний ризик виникає щоразу, коли банк надає грошові кошти у кредит, повернення яких залежить від платоспроможності не тільки позичальника, але й третьої сторони. Аналогічна ситуація виникає при наданні банком гарантій, за якими у майбутньому може виникнути необхідність оплати по зобов’язанням.
Аналіз кредитних ризиків - це оцінка якісних та кількісних факторів платоспроможності окремих позичальників та їх сукупності. На основі цього будується прогноз перспектив та методів підтримки лiквiдностi операцій, утворюючих кредитний портфель та при необхідності i санації кредитної діяльності банку. Внутрiбанкiвський процес управління кредитними ризиками має чотири стадії:
1) робота банку по організації видачі кредиту.
На цій стадії оцінюється, утверджується та документально відображається кредитний ризик, визначається його категорія.
2) розглядання кредитного ризику.
Ця стадія передбачає розробку прогнозу з врахуванням мiри ризику від моменту видачі кредиту до його повного повернення.
3) нагляд за боржниками у справах з ризиковими кредитами та рівнем їх концентрації щодо ризиків.
4) контроль за процесом погашення заборгованості.
Кризові явища в банківській сфері України, які загострилися останнім часом, в значній мірі зумовлені підвищенням ризику кредитних операцій, що негативно впливають на їх доходність. Ця проблема стала об’єктом спостережень органів державного регулювання після прийняття Положення “Про порядок формування і використання резерву для відшкодування можливих втрат за кредитними операціями комерційних банків”, затвердженого Постановою Правління Національного банку України №279 від 06.07.2001р. Згідно з цим положенням позики поділяються на п’ять умовних груп: стандартні, нестандартні, під контролем, субстандартні, сумнівні, безнадійні. До проблемних позик віднесені сумнівні та безнадійні, питома вага яких у І кв. 2004р. порівняно з 2003 р. зменшилась з 1,7% до 1,2%.
Для розуміння меж ризику важливо правильно встановити ступінь ризику кожної конкретної операції. В цілому ризик кредитного портфеля доцільно визначати в певних відсотках: 2 % для відмінних кредитів; 10 % для добрих; 40 % для задовільних; 75 % для сумнівних; 100 % для безнадійно втрачених.
Для попередження кредитних ризиків важливо постійно вести роботу з клієнтами. В практиці вітчизняних банків ще не виключені випадки, коли управління кредитним ризиком зводиться лише до видачі банком позики, одержання процентів і очікування погашення основної суми боргу. Однак ефективність банківської стратегії може забезпечуватися лише тоді, коли після видачі кредитних ресурсів буде постійно контролюватись виробничий процес клієнта і аналізуватимуться перебої в ньому, перевірятимуться правильність і обґрунтованість використання ресурсів, складання бухгалтерської звітності тощо. Постійно аналізуючи виробничу діяльність та фінансову результативність клієнта, банк має можливості приймати негайні рішення щодо попередження або ліквідації негативної ситуації з погляду посилення банківського ризику. Саме такою є стратегія, обрана ХФ АКБ “ПРАВЕКС-БАНК” щодо побудови взаємовідносин з клієнтами.
Здійснення всіх можливих заходів щодо попередження кредитних ризиків не означає, що є повна гарантія від втрат. Коли вони все-таки виникають, постає проблема їх відшкодування. Вирішальне значення в її розв’язанні має процес формування загальних та спеціальних резервів.
Деякі автори необґрунтовано обмежують значення банківських резервів, вважаючи, що “... необхідність резервів з погляду банків визначається тим, що вони забезпечують задоволення потреби вкладників і клієнтів у ліквідних засобах... Гарантуючи надійність повернення готівкових засобів, банківські резерви підвищують конкурентноздатність окремого банку...”.
Але я згодна з тими авторами, які вважають, що однією з основних функцій банківських резервів є забезпечення ліквідності банку у випадку, коли він зазнає втрат внаслідок проведення ризикових операцій.
Розглянемо більш детально механізм формування та використання резервного фонду на прикладі ХФ АКБ “ПРАВЕКС-БАНК”.
Формування та використання резервного фонду ХФ АКБ “ПРАВЕКС-БАНК” регламентується внутрішньобанківським Положенням “Про порядок формування та використання резерву для відшкодування можливих втрат за кредитними операціями”, затвердженим Правлінням АКБ “ПРАВЕКС-БАНК” 02.10.2003 року. Цей документ розроблений на підставі Положення “Про порядок формування та використання резерву для відшкодування можливих втрат за кредитними операціями комерційних банків”, затвердженого Постановою Правління НБУ №279 від 06.07.2001р. року, а також Законом України “Про внесення змін в Закон України “Про оподаткування прибутку підприємства” №283/97-ВР від 22.05.98 року.
Згідно з внутрішньобанківським Положенням резерв формується для покриття можливих збитків по таким операціям: кредити юридичним особам; кредити фізичним особам; міжбанківські кредити; гарантії та поручительства; векселі, обліковані банком.
Резерв ХФ АКБ “ПРАВЕКС-БАНК” поділяється на загальний та спеціальний.
Розмір загального резерву розраховується шляхом помноження сукупної заборгованості по операціям, що відносяться до групи “стандартні” на коефіцієнт 0,02. Загальний резерв формується за рахунок чистого прибутку банку.
Розмір спеціального резерву розраховується шляхом помноження сукупної заборгованості по операціям, що відносяться до групи “під контролем”, “cубстандартні”, “cумнівні” та “безнадійні” на коефіцієнти у залежності від групи (табл. 3.2).
Таблиця 3.2
Класифікація активів та визначення відрахувань до резерву
| Група активів | Коефіцієнт резервування (за ступенем ризику) |
| Стандартні | 2% |
| Підконтролем | 5% |
| Субстандартні | 20% |
| Сумнівні | 50% |
| Безнадійні | 100% |
Про розрахунковий та фактично сформований розмір резерву ХФ АКБ “ПРАВЕКС-БАНК” звітує перед НБУ один раз у місяць. Кредитному комітету надається звіт один раз у місяць.
Спеціальний резерв формується за рахунок збільшення валових витрат банку.
У разі, коли розмір спеціального резерву більш ніж 40% (з 1.01.2003 р. - 30%; з 1.01.2004 р. - 20%) від заборгованості перед банком по всім вищезгаданим операціям, сума перевищення повинна формуватися за рахунок чистого прибутку.
Резерв використовується ХФ АКБ ХФ АКБ “ПРАВЕКС-БАНК” тільки на покриття безнадійної дебіторської заборгованості по основному боргу.
Слід зазначити, що проблема списання безнадійних позик не має однозначного обґрунтування і в кожному банку розв’язується з огляду на його фінансовий стан та відповідну стратегію. Якщо банком не практикується списання безнадійних позик, що для нього є фактично збитком, то їх величина продовжує фіксуватися в балансі. В результаті підвищуються кредитні та процентні ризики, що вимагає збільшення резервів і, таким чином, обмежує зростання прибутковості.
Отже, існує безліч різних ризиків, так чи інакше зв’язаних з кредитними ризиками. У банківській практиці їх нараховують більш ніж п’ятдесяти видів, починаючи з ризику простого шахрайства, лжебанкрутсва, банкрутства позичальника, відмовлення його партнерів від платежів i до політичних факторів, як воєнні конфлікти, зміна законодавчої політики i т.д.
Слід підкреслити, що завдяки правильної організації роботи та взаємодії відповідних служб банку ризики можна звести до мінімуму, але жоден з ризиків не може бути усунутий повністю. Разом з тим надмірна обережність може позбавити банк прибуткових можливостей, що є основним джерелом його доходу. З іншого боку непродумана та надмірна ризикованість створює для банку загрозу втратити не тільки доход у вигляді процентів по виданим кредитам, але й запозичені кошти.
Визначимо оптимальні внутрiшньобанкiвськi методи захисту активних кредитних операцій, тобто зниження кредитних ризиків:
1. Вибір найменш небезпечних видів режиму здійснення активних кредитних операцій в залежності від рівня надійності позичальника та ряду інших факторів.
2. Лімітування витрачання позичальником запозичених йому коштів. Такі обмежування застосовуються при лімітованих видах кредиту (кредитна лінія). Суть кредитної лінії полягає у тому, що позичальнику в межах встановленого йому ліміту на певний термін відкривається кредитна лінія, тобто такий позичковий рахунок банку - кредитору, у зв’язку з чим витрачання коштів відбувається під контролем кредитора. З іншого боку, останній має можливість зменшити втрати часу, у зв’язку з веденням переговорів про кожну окрему короткострокову позику.
3. Диверсифікація позик - це розділ коштів, які запозичують у різних суб’єктів економіки. При цьому допускається, що чим ширше спектр розміщення кредитних ресурсів банку серед різноманітних клієнтів, тим менше рівень ризику неповернення кредитів, оскільки ймовірність одночасного їх банкрутства або концентрація інших видів ризику знижується.
З метою захисту капіталу банку, а також коштів їх клієнтів НБУ встановив економічний норматив - максимально можливий ризик на одного позичальника (Н8). Величина такого ризику не повинна перевищувати 25% (у ХФ АКБ “ПРАВЕКС-БАНК” цей норматив теж дотримується). Базельський банківський комітет величину такого ризику встановив 15-20% від власних коштів банку.
Отже, методи зниження кредитних ризиків взаємопов’язані та дуже часто витікають один з другого, тим самим доповнюють друг друга. Тому найефективніший результат вони можуть дати при їх комплексному використанні. В їх основі повинна лежати продумана політика банку, побудована на аналізу кон’юнктури кредитного ринку в той чи інший момент та вибору найменш небезпечних видів кредитних операцій, якi дають змогу застосувати нескладну та не дуже коштовну процедуру контролю за рухом коштів на протязі банківського робочого дню з врахуванням самої технології кредитних операцій.
3.2 Декомпозиційний аналіз норми прибутку до власного капіталу комерційного банку
Декомпозиційний аналіз – це багатоетапний метод аналізу банківської фінансової інформації, який базується на взаємозв’язку та взаємозалежності маржі прибутку, ефективності використання активів і мультиплікатору капіталу.
Модель декомпозиційного аналізу :
Перша стадія аналізу пов’язує розрахунковий прибуток до капіталу (норма прибутку - Н1) з прибутком до активів (ПНА) та з мультиплікатором власного капіталу (Н3) через рівняння :
Н1=ПНА*Н3,(3.1)
де Н1 – еквівалентно відношенню прибутку до власного капіталу банку, та відображає розмір прибутку в розрахунку на 1 грн. власного капіталу (Н1= прибуток/власний капітал);
ПНА еквівалентно відношенню прибутку, до сумарних активів банку та відображає розмір прибутку в розрахунку на 1 грн. сумарних активів (ПНА= прибуток/активи).
Оскільки компоненти цієї моделі є коефіцієнтами, тобто відношеннями , вони також підлягають аналізу.
Друга стадія аналізу, з точки зору впливу доходу на Н1, поділяє ПНА на два компоненти:
1 Маржа прибутку (Н4= прибуток/доход);
2 Використання активів (Н2=доход/активи).
В агрегованому вигляді відношення прибутку до активів можна викласти у наступній формулі :
ПНА=Н4*Н2,(3.2)
де, Н4 = (прибуток/доход);
Н2 = доход /активи
Третя стадія аналізу містить по детальний аналіз впливу складників норми прибутку до капіталу:
Н1 = Н4*Н2*Н3,(3.3)
де, Н1= (прибуток/власний капітал);
Н3 = (активи/власний капітал)
Зведемо результати трьох стадій декомпозиційного аналізу у таблицю 3.3.
Таблиця 3.3
Значення компонентів для проведення декомпозиційного аналізу
| Значення | 2006 рік | 2007 рік | 2008 рік |
| Прибуток | 16614254,00 | 281849715,00 | 450850721,00 |
| Активи | 29739769,03 | 85874003,76 | 95340929,13 |
| Дохід | 679818902,00 | 1484372778,00 | 2162172213,00 |
| Власний капітал | 101214,02 | 675252,30 | 803451,12 |
| Мультиплікатор капіталу Н3 | 293,83 | 127,17 | 118,66 |
| Норма прибутку Н1 | 164,15 | 417,40 | 561,14 |
| Маржа прибутку Н4 | 0,03 | 0,19 | 0,21 |
| ПНА | 0,56 | 3,28 | 4,73 |
| Використання активів Н2 | 22,86 | 17,28 | 22,68 |
Банк ефективно використовує внутрішні банківські резерви (непроцентні доходи), однак це трудно плануючі доходи. Норма прибутку має зростаюче значення. Фактори, які залежать від якості управління (ефективність використання активів, мультиплікатор капіталу) мають тенденцію до зменшення. Негативний вплив на норму прибутку оказала маржа прибутку із-за більш низьких темпів росту прибутку відносно темпів росту доходів. Необхідна проробка системи «риск - доход», оскільки банк має інвестиційно-кредитний портфель, якому властиві портфельні риски, або риск втрати доходів у зв’язку зі змінами ринкової ціни портфеля. Необхідно також переглянути модель формування ціни по кредитам.
Аналіз проводиться на основі змін (відхилень) всіх параметрів моделі декомпозиційного аналізу з використанням факторного аналізу, тобто кількісної оцінки впливу кожної складової частини формули на результативний фактор – норма прибутку до капіталу – у наступній послідовності
1. Розрахунок відхилень розміру норми прибутку:
Н1-Н10, (3.4)
де Н1 – норма прибутку до капіталу звітного(поточного) періоду;
Н10 – норма прибутку до капіталу минулого періоду.
2. Розрахунок впливу зміни рівня маржі прибутку до розміру відхилення норми прибутку до капіталу:
(Н4-Н40)*Н2*Н3,(3.5)
де Н4 – рівень маржі прибутку звітного (поточного) періоду;
Н40 - рівень маржі прибутку минулого періоду;
Н2 – рівень використання активів звітного (поточного) періоду;
Н3 – мультиплікатор капіталу звітного (поточного) періоду.
3. Розрахунок впливу змін рівня використання активів на розмір відхилення норми прибутку до капіталу:
(Н2-Н20)*Н40*Н3,(3.6)
де Н20 – рівень ефективності використання активів минулого періоду;
Н40 – рівень маржі прибутку минулого періоду.
4. Розрахунок впливу зміни розміру мультиплікатора капіталу до розміру відхилення норми прибутку до капіталу:
(Н3-Н30)*Н40*Н20,(3.7)
де Н30 – мультиплікатор капіталу минулого періоду.
Зведемо результати декомпозиційного аналізу норми прибутку до власного капіталу у таблицю 3.4.
Таблиця 3.4
Результати декомпозиційного аналізу норми прибутку до власного капіталу
| Компоненти аналізу | 2007 рік | 2008 рік |
| відхилення величини норми прибутку | 253,25 | 143,75 |
| вплив змін рівня маржі прибутку на величину відхилень норми прибутку до капіталу | 363,67 | 50,16 |
| вплив змін рівня використання активів на величину відхилень норми прибутку до капіталу | -17,32 | 121,51 |
| вплив змін розміру мультиплікатора капіталу на величину відхилень норми прибутку до капіталу | -93,10 | -27,93 |
Зробивши декомпозиційний аналіз норми прибутку до власного капіталу можна зробити наступні висновки:
1) норма прибутку збільшилась на 253,2 та 143,75 у 2007 та 2008 рр. відповідно;
2) зміни рівня маржі прибутку збільшили норму прибутку до капіталу на 363,67 та 50,16 у 2003 та 2004 рр. відповідно;
3) негативний вплив змін рівня використання активів у 2007 р. сказали на відхилення норми прибутку, яке зменшилось на 17,32 у 2003 р., але вже у 2008 набрав обертів та досяг приросту на 121,51.
4) зміни розміру мультиплікатора капіталу так само негативно впливають на відхилення норми прибутку до капіталу та зменшують його значення.
Факторний аналіз прибутку
Сумарний прибуток відображає загальний фінансовий результат комерційної діяльності банку і в загальному випадку формується під впливом наступних факторів:
Зміна розміру власного капіталу (С1);
Зміна маржі прибутку (Н4);
Зміна рівня ефективності використання активів (Н2);
Зміна рівня мультиплікатора капіталу (Н3).
Модель факторного аналізу прибутку:
Прибуток =власний
капітал*(прибуток/доход)*(доход/активи)*активи/власний капітал), чи агрегованої формі:
П=С1*Н4*Н2*Н3, (3.8)
Розрахунок факторного пливу на сумарний прибуток відбувається у наступній послідовності.
1. Розрахунок загальної зміни розміру прибутку = П-П0,
де П – прибуток звітного (поточного) періоду;
П0 – прибуток минулого періоду.
2. Розрахунок впливу на прибуток зміни власного капіталу:
(С1-С10)*Н4*Н2*Н3,(3.9)
де С1 – власний капітал звітного (поточного) періоду;
С10 – власний капітал минулого періоду;
Н4 – маржа прибутку звітного (поточного) періоду;
Н2 – рівень ефективності використання активів звітного (поточного) періоду;
Н3 – мультиплікатор капіталу звітного (поточного) періоду.
3. Розрахунок впливу на прибуток зміни розміру маржі прибутку:
(Н4-Н40)С10*Н2*Н3,(3.10)
де Н40 – рівень маржі прибутку минулого періоду;
4. Розрахунок впливу на прибуток зміни рівня ефективності використання активів:
(Н2-Н20)С10*Н40*Н3, (3.11)
де Н20 – рівень ефективності використання активів минулого періоду.
5. Розрахунок впливу на прибуток зміни мультиплікатора капіталу:
(Н3-Н30)С10*Н40*Н20, (3.12)
де Н30 – мультиплікатор власного капіталу минулого періоду.
Зведемо отримані результати факторного аналізу прибутку в таблицю 3.5 та проаналізуємо вплив окремих факторів на зміну прибутку комерційного банку на протязі 2007 – 2008 рр.
Таблиця 3.5
Факторний аналіз прибутку
| Вплив факторів | 2007 рік | 2008 рік |
| Загальна зміна прибутку | 265235461,00 | 169001006,00 |
| Вплив на прибуток зміни власного капіталу | 239603072,2 | 71937830,43 |
| вплив на прибуток зміни розміру маржі прибутку | 36809068,60 | 33871248,33 |
| Вплив на прибуток зміни рівня ефективності використання активів | -1753264,89 | 82050040,69 |
| Вплив на прибуток зміни мультиплікатора капіталу | -9423414,95 | -18858113,40 |
Зробивши факторний аналіз прибутку можна зробити наступні висновки:
1) прибуток банку зріс на 265235461,00 грн.169001006,00 грн. у 2007 та 2008 рр. відповідно;
2) за рахунок збільшення власного капіталу на 544038,30 грн. та 128198,8 грн. прибуток зріс на 239603072,20 грн. та 71937830,43 грн. у 2007-2008 рр. відповідно;
3) збільшення прибутку на 36809068,60 грн. та 33871248,33 грн. у 2007 та 2008 рр. відповідно призвело зменшення розміру маржі прибутку за ці періоди;
4) зменшення прибутку на 1753264,89 грн. у 2007 р. призвело неефективне використання активів банку, але вже у 2008 р. прибуток збільшився на 82050040,69 грн.
5) зменшення значення мультиплікатора капіталу у 2007-2008 рр. негативно сказалося на прибутку. Він зменшився на -9423414,95 грн. та -18858113,40 грн. відповідно.
Аналіз діяльності банку на основі рівняння динамічного балансу дозволяє виявити параметри, які впливають на зміну прибутку банку та дозволяє регулювати розмір прибутку та рентабельності власного капіталу банку за рахунок управління факторами, які впливають на прибуток та норму прибутку до капіталу.
3.3 Удосконалення підходів щодо механізму здійснення кредитних операцій
З урахуванням закономірностей і тенденцій у кредитній справі, її стратегічних цілей визначальне місце відводиться вибору шляхів удосконалення методичних та організаційно-практичних основ банківського кредитування. З метою подальшого, планомірного удосконалення механізму здійснення кредитних операцій комерційних банків, поліпшення кредитної політики банку можна рекомендувати ряд заходів, які умовно поділяються на 2 основні частини:
Заходи від упровадження яких може бути розрахований конкретний економічний ефект, вони мають кількісну характеристику і їх результатом є:
1) конкретне кількісне зниження ризику і як наслідок зниження об’єму проблемних кредитів, винесених на рахунки простроченої заборгованості (не допускати, щоб розмір безнадійних до повернення кредитів становив 5 і більше відсотків від власних коштів банку);
2) розширення об’ємів кредитування за рахунок збільшення бази кредитування (як у розрізі груп клієнтів, так і по підрозділах);
3) зниження витрат на процес кредитування за рахунок оптимізації технології кредитування;
4) оптимізація структури кредитного портфеля.
2.Заходи, від упровадження яких прямий ефект, у планованому періоді попередньо розрахований бути не може і може прогнозуватися з підведенням підсумків наприкінці періоду, ці заходи відносяться до області процедурних:
1) керування лімітами самостійних повноважень по кредитуванню підлеглими підрозділами (встановити контроль за розмірами позик акціонерам (учасникам) банку, інсайдерам, контроль за наданням великих кредитів, які складають 10% і більше від