Кредитование юридических лиц в коммерческих банках
подразделение автоматизации: разработка электронных шаблонов Генерального соглашения, Договора о предоставлении кредита.
административное подразделение: изготовление специальных двухсторонних бланков Генерального соглашения, Договора о предоставлении кредита и своевременное обеспечение ими кредитующего подразделения.
КО №8599/011 СБ России (ОАО) в кредитный отдел входят четыре человека: ведущий экономист по кредитованию юридических лиц и предприятий (руководитель сектора), старший инспектор по кредитованию честных клиентов (физических лиц), инспектор по кредитованию частных клиентов, инспектор по кредитованию частных клиентов в дополнительном офисе (Половинское отделение № 6956/065). Появилась вакансия начальника сектора (кредитного отдела).
Ведущий экономист консультирует клиентов (юридических лиц) по вопросам кредитования, контролирует работу всех инспекторов, рассматривает заявки на предоставление кредита на Кредитном комитете, ведет всю отчетность по выданным кредитам, делает расчеты, заключения о проделанной работе за месяц.
Ведущий экономист кредитует юридических лиц и предприятий, а также рассматривает заявки на предоставление кредита и залог кредита. Выдача пакета документов на предоставление кредита может осуществляться в любой день недели. Проверяет целевое использование выданного кредита, залог, составляет сметы, а также ежемесячные графики по гашению кредита и проценты по кредиту. Инспектора проводят кредитование частных клиентов (физических лиц). Выдают пакеты документов на предоставление кредита, осуществляют контроль за правильностью их заполнения и наличие поручителя за кредит.
В КО №8599/011 СБ России (ОАО) каждый понедельник выдаются и принимаются пакеты документов на предоставление кредита физическим лицам и принимаются заявки. Все остальные дни недели обрабатываются документы и выдаются кредиты. Кредит физическому лицу выдается на срок до трех лет, плата за кредит и проценты по нему осуществляется ежемесячно.
Сберегательный банк - кредитно-финансовое учреждение, предназначенное для аккумуляции сбережений населения и средств предприятий, а также их эффективного размещения с целью получения прибыли.
2.2 Экспресс-анализ финансового положения КО №8599/011 СБ России (ОАО)
СБ РФ, его подразделения и филиалы предоставляют кредитные ресурсы предприятиям и организациям на следующие цели:
кредитование на пополнение собственных оборотных средств и финансирование расходов по основной производственной деятельности;
кредитование коммерческих операций, программ и контрактов;
кредитование федеральных и муниципальных программ;
кредитование внешнеторговых операций;
овердрафтное кредитование.
Кредиты юридическим лицам предоставляются как в рублях, так и в иностранной валюте. Процентные ставки по кредитам индивидуальны и зависят от сроков кредитования и объемов сотрудничества с клиентом. Рассмотрим основные виды кредитования, предлагаемые СБ РФ своим клиентам.
Единовременный кредит предоставляется для осуществления разовой финансово-хозяйственной операции по отдельному кредитному договору. Выдача ресурсов осуществляется разовым зачислением денежных средств. Срок действия договора - до 1 года.
Вексельные кредиты. Кредитные ресурсы могут предоставляться юридическим лицам для приобретения простых дисконтных векселей Сбербанка России с целью использования их в качестве платежного средства.
Конечная цель предоставления вексельного кредита такая же, как и при предоставлении непосредственно денежных средств, но процентная ставка этого вида кредитования значительно ниже.
Овердрафтное кредитование. Овердрафт - кредит, предоставляемый для оплаты платежных поручений клиента при отсутствии или недостаточности средств на счете клиента, открытом в подразделении Сбербанка России.
Необходимым условием для СБ РФ при кредитовании расчетного счета юридического лица в режиме овердрафта является финансовая устойчивость клиента, в том числе отсутствие просроченной задолженности по обязательствам в бюджет и стабильные поступления на расчетный счет в банке.
Расчетный счет в подразделении Сбербанка России должен быть открыт в течение не менее трех месяцев до рассмотрения вопроса об овердрафтном кредитовании. При расчете лимита овердрафта рассчитываются кредитовые поступления на счете клиента, без учета выданных кредитов, генерированные выручкой от реализации.
Срок действия кредитного договора - до 30 дней. Возможно заключение генерального соглашения об овердрафтных кредитах сроком на 180 дней, в рамках которого заключаются отдельные договоры до 30 дней без дополнительного рассмотрения заявки на кредитном комитете. Оформление обеспечения в виде залога не обязательно. Как правило, в качестве обеспечения по овердрафту принимается поручительство руководителя (собственника) предприятия.
Основой деятельности банка является достижение баланса между привлеченными ресурсами, собственным капиталом банка и размещением этих средств, с целью обеспечения доходности, эффективности и надежности, поддержания на должном уровне ликвидности.
К собственным средствам относятся уставный фонд и резервный капитал, а также ресурсы фондов, формируемые за счет прибыли банка. В качестве привлеченных ресурсов используются кредиты и депозиты других банков, депозиты предприятий и организаций, вклады граждан на счетах и иные привлеченные средства.
Собственные средства и обязательства банка отражаются в пассиве, а собственные вложения банка в активе баланса.
Проанализируем структуру активов и пассивов банка на примере таблицы 11и 12.
Анализ данных таблицы 11 показывает, что за исследуемый период величина активов банка возросла в 4 раза и составила в 2010 г 449527 тыс. р.
Наибольший удельный вес в структуре активов приходится на работающие активы - 90,47 % всех активов банка. Работающие активы формируются за счет ссудной задолженности и кредитных ресурсов.
Активные операции банка разнородны как по экономическому содержанию, так и с точки зрения их доходности и качества.
Часть активных операций банка представляет собой безальтернативное размещение его средств (в фонд обязательного резервирования, на корсчет в РКЦ и т.п.), которое позволяет банку стабильно работать, но не приносит доходов.
Другие виды размещения могут оказаться высокодоходными, но весьма рискованными. Поэтому каждый коммерческий банк должен точно определять свои рыночные приоритеты и специализацию в любой временный период своей деятельности. Основой активных операций банка следует считать операции кредитования. Субъектами кредитных отношений в области банковского кредита являются хозяйствующие субъекты, население, государство и сами банки.
Таблица 11 - Структура активов банка
|
№ п/п |
Наименование статей |
Годы |
Отклонение (+; - ) |
||||||
| 2008 | 2009 | 2010 | |||||||
| сумма, тыс. р. | уд. вес, % | сумма, тыс. р. |
уд. вес, % |
сумма, тыс. р. |
уд. вес, % |
сумма, тыс. р. | уд. вес, % | ||
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | |
| 1 | Работающие активы - всего | 73648 | 72,55 | 142428 | 80,43 | 406697 | 90,47 | +333049 | +17,92 |
| 2 | в т. ч. ссудная задолженность | 41627 | 41,0 | 127247 | 71,86 | 371845 | 82,72 | +330218 | +41,72 |
| 2.1 |
- юридических лиц |
12947 | 12,75 | 23310 | 13,16 | 117689 | 26,18 | +104742 | +13,43 |
| 2.2 | - предпринимателей | 20808 | 20,5 | 11215 | 6,13 | 32788 | 7,3 | +11980 | -13,2 |
| 2.3 |
- физических лиц |
7872 | 7,75 | 92722 | 52,36 | 221368 | 49,24 | +213496 | +41,29 |
| 3 | кредитные ресурсы | 32021 | 31,54 | 15181 | 8,57 | 34852 | 7,75 | +2831 | -23,79 |
| 4 | Неработающие активы - всего | 27870 | 27,45 | 34650 | 19,57 | 42830 | 9,53 | +14960 | -17,92 |
| 4.1 | в т. ч. касса | 132 | 0,13 | 1901 | 1,07 | 2176 | 0,48 | +2044 | 70,35 |
| 5 | просроченная задолженность | 419 | 0,41 | 31 | 0,02 | 278 | 0,06 | -141 | -0,35 |
| 5.1 |
- юридических лиц |
258 | 0,25 | 0 | 0 | 0 | 0 | -258 | -0,25 |
| 5.2 | - предпринимателей | 161 | 0,16 | 0 | 0 | 0 | 0 | -161 | -0,16 |
| 5.3 |
- физических лиц |
0 | 0 | 31 | 0,02 | 278 | 0,06 | +278 | +0,06 |
| 6 | дебиторская задолженность | 27 | 0,03 | 329 | 0, 19 | 536 | 0,12 | +509 | +0,09 |
| 7 | имущество | 27028 | 26,68 | 31903 | 18,02 | 38856 | 8,64 | +11774 | -18,04 |
| 8 | другие активы | 210 | 0,15 | 486 | 0,27 | 984 | 0,23 | +774 | +0,08 |
| 9 | итого активов | 101518 | 100,0 | 177078 | 100,0 | 449527 | 100,0 | Х | Х |
Значительный прирост данных статей обусловил рост суммы работающих активов с 73648 тыс. р. В 2008 г до 406697 тыс. р. В 2010 г. Так, вследствие увеличения ссудной задолженности юридических и физических лиц на 213496тыс. р. и 104742 тыс. р. соответственно, общая сумма ссудной задолженности увеличилась в 8 раз и составила в 2010 г. - 371845 тыс. р. Сумма кредитных ресурсов возросла в 1,1 раза, составив в 2010 г. - 34852 тыс. р.; доля же их в общей сумме активов сократилась из-за увеличения размера ссудной задолженности.
Основной причиной роста неработающих активов банка стало увеличение имущества, хотя немалую роль сыграл рост дебиторской задолженности и наличных денег в кассе. Положительной тенденцией в работе банка за последние 2 года является отсутствие просроченной ссудной задолженности юридических лиц и предпринимателей.
Однако в 2009 г. появилась просрочка по ссудам физических лиц; а в 2010 г эта сумма составила 278 тыс. р., увеличившись, по сравнению с 2009, в 8 раз. Это произошло из-за недостатков в системе кредитования физических лиц, а также влияния факторов внешней среды (рост цен, падение суммы заработной платы и т.д.). В целом можно сделать вывод об улучшении структуры баланса: доля работающих активов увеличилась, что повлекло за собой снижение неработающих активов.
Для организации своей деятельности банк должен обладать капиталом в форме собственных и привлеченных средств.
По данным таблицы 12 пассивы банка в 2010 г. составили 449527 тыс. р., превысив в 4,4 раза показатель 2009 г. За анализируемый период наибольший удельный вес в структуре пассивов занимали привлеченные средства: в отчетном году доля их составила 87,63 %. Доля же собственных средств в пассиве уменьшилась, что свидетельствует о зависимости от привлеченных средств и об увеличении уровня риска в деятельности банка.
Как следствие, увеличились вклады физических лиц за период с 2008 по 2010 г на 149725 тыс. р., составив в отчетном году 44,18 % всех пассивов.
Активы коммерческого банка-это статьи бухгалтерского баланса, отражающие размещение и использование ресурсов коммерческого банка. Банковские активы образуются, как правило, в результате активных операций, т.е. размещение собственных и привлеченных средств КО №8599/011 СБ России (ОАО) с целью получения дохода, поддержания ликвидности и обеспечения функционирования банка.
Именно в результате активных операций банк получает основную часть своих доходов.
Под структурой активов понимается соотношение разных по качеству статей актива баланса банка к валюте баланса. Активы банка можно классифицировать по следующим критериям:
по назначению,
по ликвидности,
по степени риска,
по срокам размещения,
по субъектам.
Пассивные операции - это операции, посредствам которых формируются банковские ресурсы. Пассивные операции позволяют привлекать в банки денежные средства, уже находящиеся в обороте, новые ресурсы создаются банками в результате проведения активных операций.
Существуют следующие формы пассивных операций:
формирование собственного капитала;
формирование привлеченных ресурсов.
Собственный капитал банка покрывает меньшую долю потребности в денежных ресурсах для осуществления активных операций.
На начальном этапе деятельности источником формирования собственного капитала является уставный капитал. В дальнейшем банк увеличивает объемы собственного капитала как за счет роста самого уставного капитала, так и за счет других источников, отражающих в основном результаты активных операций (фонды банка, нераспределенная прибыль).
Таблица 12 - Структура пассивов банка
|
№ п/п |
Наименование операций |
Годы |
Отклонение (+; - ) |
||||||
| 2008 | 2009 | 2010 | |||||||
| сумма, тыс. р. | уд. вес, % | сумма, тыс. р. |
уд. вес, % |
сумма, тыс. р. |
уд. вес,% |
сумма, тыс. р. | уд. вес,% | ||
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | |
| 1 | Привлеченные средства - всего | 74144 | 73,03 | 148526 | 83,87 | 393928 | 87,63 | +319784 | +14,60 |
| 2 | в т. ч. средства юридических лиц | 23038 | 22,7 | 31251 | 17,65 | 97823 | 21,76 | +74785 | -0,94 |
| 3 | - текущие счета юридических лиц | 10370 | 10,21 | 16917 | 9,55 | 62289 | 13,86 | +51919 | +3,65 |
| 4 | - бюджетные счета юридических лиц | 0 | 0 | 107 | 0,06 | 652 | 0,14 | +652 | +0,14 |
| 5 | - депозиты юридических лиц | 125 | 0,12 | 0 | 0 | 0 | 0 | -125 | -0,12 |
| 6 | - депозитные сертификаты | 110 | 0,1 | 50 | 0,028 | 0 | 0 | -110 | -0,1 |
| 7 | - векселя юридических лиц | 12433 | 22,2 | 14177 | 8,0 | 34882 | 7,76 | +22449 | -14,4 |
| 8 | средства физических лиц | 48905 | 47,84 | 91350 | 51,58 | 198630 | 44,18 | +149725 | -4,52 |
| 9 | - векселя физических лиц | 184 | 0,18 | 0 | 0 | 0 | 0 | -184 | -0,18 |
| 10 | - сберегательные сертификаты | 155 | 0,15 | 250 | 0,14 | 827 | 0,18 | +672 | +0,03 |
| 11 | - вклады | 48566 | 47,84 | 91100 | 51,44 | 197803 | 44,0 | +48917 | -3,84 |
| 12 | межфилиальные расчеты | - | - | 24529 | 13,85 | 89483 | 19,91 | +89483 | +19,91 |
| 13 | заемные средства | 397 | 0,39 | 186 | 0,012 | 278 | 0,06 | -119 | -0,33 |
| 14 | прочие привлеченные средства | 1804 | 1,74 | 1210 | 0,68 | 7714 | 1,72 | +5910 | -0,02 |
| 15 | резерв по возможным потерям | 1317 | 1,29 | 2700 | 1,52 | 2887 | 0,64 | +1570 | -0,65 |
| 16 | собственные средства | 26057 | 25,67 | 25852 | 14,6 | 52712 | 11,73 | +26655 | -13,94 |
| 17 | Итого пассивов | 101518 | 100,0 | 177078 | 100,0 | 449527 | 100,0 | Х | Х |
Средства на счетах юридических лиц в 2010 г. в 4 раза превысили показатели 2008 г.
Незначительные изменения долей основных статей в структуре пассивов связаны с появлением межфилиальных расчетов, удельный вес которых в 2010 г. - составил 19,91 %. В 2010 г., по сравнению с 2008 г., произошло уменьшение заемных средств на 119 тыс. р.
Такая тенденция наблюдается вследствие того, что недостаток собственных средств восполняет за счет средств филиалов и головного банка через овердрафтное кредитование.
Отделение не осуществляет никаких операций с валютой, кроме валютных операций по счетам физических лиц, остатки по которым в анализируемом периоде незначительны.
Главным показателем деятельности и основным источником собственных средств банка является прибыль, которая определяется по итогам работы за год, исходя из фактической суммы доходов и расходов.
Доходность является одним из основных показателей работы банка. Банки получают доход от осуществления различных операций и сделок.
Валовой доход банка условно делится на 2 части - процентный и непроцентный.
Расходы банка, как и его доходы, подразделяются на: процентные и непроцентные.
Первые предполагают начисленные и уплаченные банком проценты по привлеченным и заемным средствам; их размер зависит от объема привлекаемых ресурсов, структуры депозитной базы и среднего уровня процентной ставки по привлеченным и заемным ресурсам.
2.3 Углубленный анализ отдельных аспектов деятельности дополнительного офиса №8599/0111 Курганского отделения №8599 Сбербанка России
Главным показателем деятельности и основным источником собственных средств банка является прибыль, которая определяется по итогам работы за год, исходя из фактической суммы доходов и расходов.
Доходность является одним из основных показателей работы банка. Банки получают доход от осуществления различных операций и сделок.
Валовой доход банка условно делится на 2 части - процентный и непроцентный.
Первая часть подразумевает начисленные и полученные проценты по кредитам; их величина зависит от объема кредитного портфеля банка, его структуры, приемлемых процентных ставок за кредит.
К непроцентным доходам относится плата за расчетно-кассовое обслуживание; комиссионные вознаграждения и иные сборы за переводные, инкассовые и другие банковские операции; доходы от предоставления информационных и консультационных услуг. Управление непроцентным доходом состоит в определении наиболее рационального набора банковских услуг, необходимых клиентам, и установлении оптимальных цен и тарифов на эти услуги.
Состав и структура доходов отделения банка представлена в таблице 8.
Доходы отделения в 2010 г. почти в 5 раз превысили показатель 2008 г и составили 61115 тыс. р. В отчетном году основным источником доходов остаются кредитные операции, высокие темпы развития которых, обусловили повышение их доли в доходах банка до 83,12 %. Темпы роста ссудной задолженности физических лиц способствовали росту доходов от кредитования частных клиентов в 10 раз в 2010 г., по сравнению с 2008 г.; причиной послужило увеличение в последние годы реальных доходов населения.
Таблица 13 - Структура доходов банка
|
№ п/п |
Доходы |
Годы |
Отклонение (+; - ) |
||||||
| 2008 | 2009 | 2010 | |||||||
| сумма, тыс. р. | уд. вес, % | сумма, тыс. р. |
уд. вес, % |
сумма, тыс. р. |
уд. вес, % |
сумма, тыс. р. | уд. вес, % | ||
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | |
| 1 | Доходы от операций кредиты - всего | 10377 | 80,42 | 18369 | 78,82 | 50801 | 83,12 | +40424 | +2,7 |
| 2 | - от размещения средств в кредиты юридическим лицам и предпринимателям | 6979 | 54,09 | 8237 | 35,35 | 16513 | 27,02 | +9534 | -27,07 |
| 3 | - от размещения средств в кредиты физическим лицам | 3266 | 25,31 | 9943 | 42,67 | 33745 | 55,22 | +30479 | +29,91 |
| 4 | от перераспределения свободных кредитных ресурсов в системе СБ РФ | 131 | 1,02 | 188 | 0,81 | 542 | 0,87 | +411 | -0,15 |
| 5 | доходы от прочих перераспределенных внутрисистемных ресурсов | 4 | 0,03 | 6 | 0,03 | 0 | 0 | -4 | -0,03 |
| 6 | Реализованная курсовая разница | 12 | 0,09 | 3 | 0,01 | 34 | 0,06 | +22 | -0,03 |
| 7 | Курсовая разница от переоценки балансовых счетов | -2 | -0,02 | +5 | 0,02 | -65 | -0,1 | -63 | +0,09 |
| 8 | Комиссии полученные (плата за услуги банка) | 2207 | 17,10 | 4732 | 20,31 | 10067 | 16,47 | +7860 | -0,63 |
| 9 | Прочие доходы | 305 | 2,36 | 188 | 0,81 | 278 | 0,45 | -27 | -1,91 |
| 10 | Всего доходов | 12903 | 100,0 | 23304 | 100,0 | 61115 | 100,0 | +48212 | Х |
Все это позволило банку в истекшем году предложить клиентам более привлекательные условия предоставления кредитов и существенно упростить технологию их получения, а также активизировать работу со строительными и ипотечными компаниями по индивидуальным схемам кредитования частных клиентов на приобретение объектов недвижимости.
Доходы от кредитования юридических лиц и индивидуальных предпринимателей увеличились на 9534 тыс. р., но доля их в общей сумме доходов сократилась на 27,07 % в 2010 г., по сравнению с 2008 г., из-за роста величины доходов от кредитования физических лиц.
Развитие продаж банковских продуктов и услуг позволило существенно увеличить комиссионные доходы, которые в 2010 г. в 4,5 раза превысили показатель 2008 г.
В целом, по данным проведенного анализа можно сделать вывод об увеличении как процентных, так и непроцентных доходов.
Значительный прирост процентных доходов свидетельствует о положительной тенденции в развитии банка.
Расходы банка, как и его доходы, подразделяются на процентные и непроцентные.
Первые предполагают начисленные и уплаченные банком проценты по привлеченным и заемным средствам.
Их размер зависит от объема привлекаемых ресурсов, структуры депозитной базы и среднего уровня процентной ставки по привлеченным и заемным ресурсам.
К непроцентным относят расходы по операциям с ценными бумагами, по валютным операциям, уплаченную комиссию, а также расходы по обеспечению функционирования банка (выплата заработной платы, начисления во внебюджетные фонды, расходы по содержанию зданий, командировочные, представительские и другие расходы).
Доходы - это денежные поступления от производственной и непроизводственной деятельности. Коммерческий банк, как и любое другое коммерческое предприятие, может получать доходы от основной и побочной деятельности, а также случайные доходы, относящиеся к категории прочих.
Источником доходов банка является его основная и побочная деятельность. Источники доходов можно разделить на стабильные и нестабильные.
Совокупность всех доходов банка в отчетном периоде называется валовым доходом. В составе валового дохода обычно выделяют следующие группы доходов.
Операционные доходы:
Процентные доходы.
Комиссионные доходы.
Доходы от операций на финансовых рынках.
Прочие операционные доходы.
Доходы от побочной деятельности банка.
Прочие доходы.
Расход - это использование (затраты) денежных средств на производственную (банковскую) и непроизводственную (небанковскую) деятельность.
Группировка расходов банка осуществляется аналогично группировке доходов, для того чтобы можно было оценить финансовый результат и уровень прибыльности по каждому из направлений деятельности банка.
Структура расходов банка рассмотрена в таблице 14.
Таблица 14 - Структура расходов банка
| № п/п | Расходы |
Годы | |||||
| 2008 | 2009 | 2010 | |||||
| сумма, тыс. р. | уд. вес, % | сумма, тыс. р. |
уд. вес, % |
сумма, тыс. р. |
уд. вес, % |
||
| А | 1 | 2 | 3 | 4 | 5 | 6 | |
| 1 | Расходы по перераспределенным свободным кредитным ресурсам в системе СБ РФ | 74 | 0,5 | 1931 | 8,65 | 12855 | 21,73 |
| 2 | Расходы по прочим перераспределенным внутрисистемным ресурсам | 31 | 0,21 | 4 | 0,02 | 0 | - |
| 3 | Расходы по выпущенным ценным бумагам | 4 | 0,03 | 31 | 0,14 | 16 | 0,03 |
| 4 | Расходы по вкладам физических лиц | 4777 | 32,46 | 3913 | 17,52 | 7987 | 13,49 |
| 5 | Расходы по счетам юридических лиц | - | - | - | - | 3 | 0,01 |
| 6 | Отчисление в резерв на возможные потери по ссудам | 347 | 2,36 | 1293 | 5,78 | 4018 | 6,79 |
| 7 | Отчисления в резерв на возможные потери по прочим операциям | 19 | 0,13 | 19 | 0,08 | 18 | 0,03 |
| 8 | Административно-хозяйственные и операционные расходы - всего | 2604 | 17,69 | 4656 | 20,84 | 9192 | 15,53 |
| 8.1 | - из них административно-хозяйственные расходы | 2080 | 0,14 | 3563 | 15,95 | 6600 | 11,15 |
| 9 | Расходы на оплату труда | 4337 | 29,47 | 5902 | 26,42 | 13826 | 23,37 |
| 10 | Налоги, установленные законодательством, относимые на расходы банка | 1014 | 6,89 | 2587 | 11,58 | 7344 | 12,41 |
| 11 | Социальный налог и прочие налоги | 1497 | 10,17 | 1992 | 8,92 | 3556 | 6,01 |
| 12 | Прочие расходы | 13 | 0,09 | 47 | 0,21 | 356 | 0,6 |
| 13 | Итого расходов | 14717 | 100,0 | 22337 | 100,0 | 59171 | 100,0 |
Расходы банка за 2010 г. составили 59171 тыс. р., что на 4,02 % выше объема расходов, произведенных банком за 2008 г. Наибольший удельный вес в общей сумме расходов имеют расходы по оплате труда - 23,37 %, величина которых в 2010 г. возросла на 6330 тыс. р., по сравнению с 2008 г. рост данной статьи расходов объясняется расширением штата работников отделения и увеличением средней заработной платы. В отчетном году расходы на административно-хозяйственные нужды возросли в 3,5 раза, составив 15,53 % всех расходов банка. Это связано с ремонтом зданий самого банка и его филиалов, а также повышением стоимости строительных материалов и хозяйственных товаров.
Вторую ступень по удельному весу среди расходов банка в 2008 г. занимают расходы по перераспределенным свободным кредитным ресурсам в системе СБ РФ - 21,73 %, что на 21,23 % выше, чем в 2008 г. Увеличение доли произошло из-за роста абсолютной величины данного вида расходов на 12781 тыс. р. в 2010 г., по сравнению с 2008 г. Увеличение резерва на возможные потери по ссудам связано с ростом ссудной задолженности.
Прирост остатков на счетах по вкладам граждан обусловил прирост объема процентных выплат по вкладам физических лиц на 3210 тыс. р. в отчетном году, по сравнению с 2008 г.
Располагая довольно значительной сетью филиалов в области, дополнительного офиса №8599/0111 Курганского отделения №8599 Сбербанка
России осуществляет систематические выплаты гражданам, установленные законодательством РФ, субъектов РФ, правовыми актами органов местного самоуправления.
В связи с укрупнением отделения увеличивается размер уплачиваемых налогов. Так, налоги, установленные законом, относимые на расходы банка, за анализируемый период увеличились на 6330 тыс. р., составив в 2010 г.12,41 % всех расходов. Суммы социального и прочих налогов возросли в 2,4 раза.
Побудительным мотивом деятельности банка, как и любого коммерческого предприятия, выступает прибыль.
Прибыль - это обобщающий показатель деятельности банка, конечный финансовый результат, отражающий все стороны и направления его работы.
Анализ прибыли банка приведен в таблице 15.
Таблица 15 - Оценка прибыли банка
|
№ п/п |
Показатели |
Годы | |||
2008 |
2009 |
2010 |
2010 к 2008, в % | ||
| А | 1 | 2 | 3 | 4 | |
| 1 | Сумма доходов, тыс. р. | 12903 | 23304 | 61115 | 473 |
| 2 | Сумма расходов, тыс. р. | 14717 | 22337 | 59171 | 402 |
| 3 | Прибыль (убыток), тыс. р. | -1814 | 967 | 1944 | - |
| 4 | Капитал, тыс. р. | 26057 | 25852 | 52712 | 202 |
| 5 | Сумма активов, тыс. р. | 101518 | 177078 | 449527 | 443 |
| 6 | Коэффициент прибыльности (убыточности) активов (стр.3/стр.5) | -0,018 | 0,005 | 0,004 | -22,22 |
| 7 | Коэффициент доходности активов (стр.1/стр.5) | 0,127 | 0,131 | 0,136 | 107,08 |
| 8 | Процентные доходы, тыс. р. | 10377 | 18369 | 50801 | 489 |
| 9 | Отношение процентных доходов к активам (стр.8/стр.5) | 0,102 | 0,104 | 0,113 | 110,78 |
| 10 | Непроцентные доходы, тыс. р. | 2526 | 4934 | 10314 | 408 |
| 11 | Отношение непроцентных доходов к активам (стр.10/стр.5) | 0,025 | 0,028 | 0,023 | 92,0 |
По данным таблицы 15 - можно сделать вывод о том, что за анализируемый период деятельность банка заметно улучшилась. Так, если в 2008 г. от финансово-хозяйственной деятельности отделением банка был получен убыток в размере 1814 тыс. р., то уже в 2009 и 2010 гг. прибыль составляла 967 тыс. р. и 1944 тыс. р., соответственно.
Побудительным мотивом деятельности банка, как и любого коммерческого предприятия, выступает прибыль.
Прибыль - это обобщающий показатель деятельности банка, конечный финансовый результат, отражающий все стороны и направления его работы.
Ситуация стабилизировалась за счет расширения банком сектора оказываемых услуг, а также увеличения объема операций по кредитованию как юридических лиц, так и населения (доходы от указанных мероприятий превышают произведенные по ним расходы).
Отрицательным моментом является то, что коэффициент прибыльности в 2010 г. составил 0,004, то есть на 1 рубль активов банк получает 0,4 копейки прибыли. Это свидетельство того, что банковский капитал является низкорентабельным. В то же время доходность активов банка в 2010 г. увеличивается благодаря приросту процентных доходов на 40424 тыс. р. и увеличению непроцентных доходов в 4 раза.
Общая оценка финансового состояния предприятия основывается на системе показателей, характеризующих структуру источников формирования капитала и его размещения, равновесие между активами и источниками их формирования, эффективность использования капитала, платежеспособность и кредитоспособность предприятия, его инвестиционная привлекательность.
С этой целью изучается динамика каждого показателя, проводятся сопоставления со средними и нормативными значениями отрасли.
3. Совершенствование кредитования юридических лиц в дополнительном офисе №8599/0111 Курганского отделения №8599 Сбербанка России
3.1 Мероприятия по улучшению организации кредитования юридических лиц
Кредитная сделка предусматривает возникновение обязательства ссудополучателем вернуть соответствующий долг. Однако наличие обязательства еще не означает гарантии своевременного возврата.
Инфляционные процессы в экономике могут вызвать обесценение суммы предоставленной ссуды, а ухудшение финансового состояния заемщика - нарушение сроков возврата кредита.
Под формой обеспечения возвратности кредита следует понимать источник погашения имеющегося долга, юридическое оформление права кредитора на его использование, организацию контроля банка за достаточностью и приемлемостью данного источника.
Применение форм обеспечения возвратности кредита особенно актуально в связи с неустойчивым финансовым положением предприятий. Их использование снижает кредитный риск, обеспечивает прибыль банков и сохраняет их активы.
Наиболее надежными считаются такие способы обеспечения, как залог, поручительство, банковская гарантия. Залог является одной из распространенных форм обеспечения возвратности кредита. Предметом залога выступает любое имущество, которое может быть отчуждено у залогодателя.
Кредитование юридических лиц - сложный, многоступенчатый процесс. Одним из основных этапов является анализ кредитоспособности заемщика. В отделении используется методика определения кредитоспособности заемщика разработанная АК СБ РФ.
Однако в процессе изучения организации кредитования юридических лиц в данной методике были выявлены существенные недостатки. Неправильная оценка может привести к невозврату кредита, что в свою очередь вызовет нарушение ликвидности банка и в конечном итоге может привести к банкротству кредитной организации. Поэтому необходимо усовершенствовать методику оценки кредитоспособности заемщика.
В современных условиях анализ кредитоспособности должен быть связан не только с оценкой платежеспособности клиента на определенную дату, но и с выявлением наиболее предпочтительных заемщиков, прогнозированием их финансовой устойчивости в перспективе, с учетом возможных рисков по кредитным операциям.
Применяемая дополнительным офисом №8599/0111 Курганского отделения №8599 Сбербанка России методика оценки кредитоспособности основана на данных бухгалтерской отчетности, поэтому позволяет лишь оценить кредитоспособность ссудозаемщика, не обеспечивая выбора наиболее оптимального заемщика в целях минимизации риска для банка и наиболее эффективного планирования своей деятельности в будущем.
С целью устранения этого недостатка предлагается использовать при оценке кредитоспособности заемщика метод принятия решений, основанный на теории нечетких множеств, позволяющий повысить обоснованность принимаемых решений и обеспечить выбор наиболее рационального варианта из множества допустимых.
К дополнительному офису №8599/0111 Курганского отделения №8599 Сбербанка России обратились четыре предприятия с просьбой о предоставлении им кредита.
Перед банком стоит задача выбрать одно предприятие, лучшее по комплексу критериев качества. В нашем случае предприятия являются альтернативными, из которых предстоит сделать выбор лучшей. Альтернативы обозначим через А1, А2, А3, А4.
Кредитование юридических лиц - сложный, многоступенчатый процесс. Одним из основных этапов является анализ кредитоспособности заемщика. В отделении используется методика определения кредитоспособности заемщика разработанная АК СБ РФ.
Однако в процессе изучения организации кредитования юридических лиц в данной методике были выявлены существенные недостатки. Неправильная оценка может привести к невозврату кредита, что в свою очередь вызовет нарушение ликвидности банка и в конечном итоге может привести к банкротству кредитной организации. Поэтому необходимо усовершенствовать методику оценки кредитоспособности заемщика.
Для оценки кредитоспособности предприятий-заемщиков используем данные из бухгалтерской отчетности (таблица 16)
Таблица 16 - Данные бухгалтерской отчетности
|
№ п/п |
Финансовый показатель |
Значение показателя для предприятия, тыс. р. | |||
| а1. | а2 | а3 | а4 | ||
| А | 1 | 2 | 3 | 4 | |
| 1 | Денежные средства (ДС) | 129 | 649 | 479 | 1044 |
| 2 | Краткосрочные финансовые вложения (КФВ) | 493 | 427 | 646 | 2006 |
| 3 | Дебиторская задолженность (ДЗ) | 3649 | 9381 | 7524 | 10897 |
| 4 | Запасы и затраты (ЗЗ) | 6118 | 22348 | 22175 | 16244 |
| 5 | Собственный капитал (СК) | 11025 | 35678 | 41143 | 51149 |
| 6 | Краткосрочные обязательства (ОК с) | 4438 | 14384 | 15728 | 26018 |
| 7 | Итого баланса (ИБ) | 15463 | 50062 | 56871 | 77167 |
| 8 | Валовая выручка (ВВ) | 58349 | 39658 | 42857 | 28433 |
| 9 | Прибыль (П) | 17542 | 4343 | 6538 | 4308 |
На основании этих данных рассчитаем коэффициенты, характеризующие кредитоспособность заемщиков:
1. Коэффициент абсолютной ликвидности (F1): F1=ДС+КФВ ОКс
2. Коэффициент промежуточного покрытия (F2): F2=ДС+КФВ+ДЗ ОКс
3. Общий коэффициент покрытия (F3): F3=ДС+КФВ+ДЗ+ЗЗ ОКс
4. Коэффициент финансовой независимости (F4): F4=СК ИБ
5. Коэффициент рентабельности (F5): F5=П ВВ
Рассчитанные значения критериев качества для рассматриваемых предприятий представлены в таблице 17.
Таблица 17 - Расчетные значения критериев качества предприятий
|
№ п/п |
Критерий качества |
Значение критерия для предприятия |
Нормативные значения |
|||
| а1. | а2 | а3 | а4 | |||
| А | 1 | 2 | 3 | 4 | ||
| 1 | F1 | 0,140 | 0,075 | 0,072 | 0,117 | 0,05-0,025 |
| 2 | F2 | 0,962 | 0,726 | 0,550 | 0,538 | 0,7-1,0 |
| 3 | F3 | 2,340 | 2,280 | 1,770 | 1,160 | 2,0 |
| 4 | F4 | 0,713 | 0,712 | 0,723 | 0,663 | 0,6 |
| 5 | F5 | 0,30 | 0,109 | 0,153 | 0,152 | Чем выше, тем лучше |
Анализ расчетных значений критериев показывает, что все предприятия могут претендовать на получение кредита.
Изучив организационно-экономическую характеристику, следует отметить, что дополнительный офис №8599/0111 Курганского отделения №8599 Сбербанка России является наиболее активно развивающимся банком в районе, пользуется доверием со стороны вкладчиков, кредиторов и инвесторов.
В настоящее время отделение банка продолжает развиваться и представляет собой один из лучших примеров успешного ведения банковского бизнеса на районном уровне.
Обработку полученной исходной информации осуществим с применением математического аппарата теории нечетких множеств. Она проводится в три этапа.
Этап 1. Построим функции принадлежности, соответствующие понятиям: “предпочтительный коэффициент абсолютной ликвидности”, “желаемый промежуточный коэффициент покрытия”, “наилучший коэффициент рентабельности” и т.д.
Построение функций производилось с помощью экспертов, располагающих знаниями в области кредитования предприятий разного функционального назначения.
Этап 2. Определим конкретные значения функции принадлежности по критериям качества F1, F2, F3, F4.
Этап 3. Проведем свертку имеющейся информации в целях выявления лучшей альтернативы. Множество оптимальных альтернатив В определяется путем пересечения нечетких множеств, содержащих оценки альтернатив по критериям выбора. Правило выбора лучшего варианта имеет следующий вид:
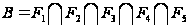
Оптимальной
считается
альтернатива,
с максимальным
значением
функции принадлежности,
к множеству
В. Операция
пересечения
нечетких множеств
соответствует
выбору минимального
значения для
j-й альтернативы:
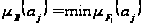 .
В нашем случае множество оптимальных альтернатив будет формироваться следующим образом:
В=min{1,0; 0,962; 1,0; 0,986; 1,0}
min{0,75; 0,726; 0,974; 0,984; 0,363}
min{0,72; 0,550; 0,885; 1,0; 0,516}
min{0,836; 0,538; 0,580; 0,917; 0,506}
Результирующий вектор приоритетов альтернатив имеет следующий вид:
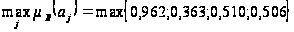
Таким образом,
лучшей альтернативой
является а1,
которой соответствует
значение 0,962. На
втором, третьем
и четвертом
местах находятся
соответственно

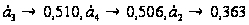 .
Поскольку ресурсы банка ограничены, то оптимальным заемщиком будет являться предприятие а1.
Предложенный метод значительно повышает обоснованность принимаемых решений и снижает риск невозврата кредитов, тем самым, улучшая финансовое состояние и жизнедеятельность самого банка.
Наряду с предложенными методами совершенствования кредитования юридических лиц дальнейшее развитие данного вида деятельности непосредственно связано с уровнем организации работы с клиентами.
В дополнительном офисе №8599/0111 Курганского отделения №8599 Сбербанка России с увеличением объемов кредитования предприятий качество обслуживания клиентов заметно снизилось. Одной из основных причин является недостаток специалистов по кредитованию.
Оформление и выдача кредитного договора сложный процесс, требующий оперативного и качественного выполнения операций. Норма времени на выполнение операций по кредитованию юридических лиц представлены в таблице 18.
Таблица 18 - Нормы времени на выполнение операций по оформлению и выдаче кредитного договора
|
№ п/п |
Наименование операций | Норма времени, мин. |
| А | 1 | |
| 1 | Оформление и выдача кредитного договора | 1579 |
| 2 | Консультирование заемщика | 64 |
| 3 | Рассмотрение кредитной заявки | 1294 |
| 3.1 | Прием документов от заемщика | 63 |
| 3.2 | Подготовка кредитным работником заключение о предоставлении кредита | 1231 |
| 4 | Оформление договора | 183 |
| 5 | Выдача кредита | 38 |
Из таблицы 18 видно, что основной и наиболее трудоемкой является