Кредитование юридических лиц в коммерческих банках
Фактически этот процесс занимает 5 дней. В результате чего оформление и выдача кредитного договора осуществляется в течение 6 дней, что почти в два раза превышает установленную норму, и в большинстве случаев приводит к недовольству со стороны клиентов по поводу нарушения сроков выдачи кредита.
Увеличение затрат времени объясняется тем, что в отделе кредитования юридических лиц отсутствует специалист по анализу кредитоспособности заемщика и выполнению других аналитических функций, и все операции осуществляет экономист. Поскольку клиентская база постоянно увеличивается, то растет и объем работ.
Решение о целесообразности выдачи кредита принимается либо уполномоченным должностным лицом, либо соответствующим органом управления банка. В одних банках кредитный инспектор лишь разрабатывает условия ссуды и готовит все материалы, право же утверждения принадлежит высшей администрации и кредитному комитету, состоящему из директоров и опытных кредитных работников. В других банках кредитный инспектор может принимать решение по всем кредитным заявкам, которые он готовит, с последующим утверждением на кредитном комитете.
С целью улучшения качества обслуживания клиентов необходимо ввести в штат отдела должность финансового аналитика, в обязанности которого включить работу по оценке кредитоспособности заемщика, прогнозированию его финансового состояния на будущее, подготовке заключения о предоставлении кредита и выполнению других аналитических функций.
Введение должности финансового аналитика обеспечит сокращение затрат времени на подготовку заключения с 5 дней до 2 дней, и позволит сэкономить время на выполнение других операций.
Эффект от предложенного мероприятия представлен в таблице 19
Таблица 19 - Расчет эффективности от введения в штат новой должности
| Наименование операции | Норма времени, мин | Фактическое время, мин | Планируемое время, мин | |
| А | 1 | 2 | 3 | |
| 1 | Оформление и выдача кредитного договора | 1579 | 2890 | 1473 |
| 2 | Консультирование заемщика | 64 | 64 | 64 |
| 3 | Рассмотрение кредитной заявки | 1294 | 2605 | 1188 |
| 3.1 | Прием документов от заемщика | 63 | 63 | 63 |
| 3.2 | Подготовка заключения | 1231 | 2542 | 1125 |
| 4 | Оформление договора | 183 | 183 | 183 |
| 5 | Выдача кредита | 38 | 38 | 38 |
| 6 | Экономия времени | - | - | 1417 |
Как видно из таблицы 19, при введении в штат должности финансового аналитика процесс оформления и выдачи кредита осуществляется за более короткий промежуток времени, обеспечивая экономию времени 3 дня.
Предложенные мероприятия по совершенствованию организации кредитования юридических лиц позволят банку проводить более продуманную политику привлечения и удержания клиентов, а также повысить эффективность операций кредитования и улучшить политику управления риском.
3.2 Применение трендовой модели оценки риска при кредитовании юридических лиц
Исходя из определения риска как степени вероятности невозврата кредита, процентов по нему или задержки выплат, которая может привести к существенным финансовым потерям со стороны кредитора, выделяют несколько способов оценки риска.
Кредитный риск определяется как риск не возврата денег должником в соответствии со сроками и условиями кредитного договора.
Это возможное падение прибыли банка и даже потеря части акционерного капитала в результате неспособности заемщика погашать и обслуживать долг.
Центральное место в процессе минимизации кредитного риска принадлежит определению методов его оценки по каждой отдельной ссуде (заемщику) и на уровне банка (кредитного портфеля) в целом.
Одним из важных методов оценки кредитного риска является метод оценки кредитоспособности клиента, который осуществляется на основе анализа, направленного на выявление его финансового состояния и его тенденций.
Для оценки риска кредитования юридических лиц в дополнительном офисе №8599/0111 Курганского отделения №8599 Сбербанка России воспользуемся методикой, которая вбирает в себя черты анализа, прогнозирования и готовит основу для принятия эффективного управленческого решения.
Методика оценки риска состоит из следующих процедур:
1. Оценка составляющих риска кредитования;
2. Группировка составляющих элементов риска по возможности управления;
3. Детальный анализ выявленных групп риска и конкретного подвида риска;
4. Определение вероятности возникновения риска:
4.1 Разбиение на области риска;
4.2 Определение тенденции развития риска;
5. Определение и анализ размера возможных потерь.
Исходными данными для оценки риска служит информация о качественном состоянии кредитного портфеля за определенный период.
Для получения точной оценки проанализируем риск кредитования за последние 8 лет (таблица 20).
Более подробно остановимся на четвертом этапе в рамках разбиения области риска.
Таблица 20 - Расчет величины риска
|
№ п/п |
Год | Выдано кредитов, кол. договоров | Не погашено, кол. договоров | Величина риска, коэффициент |
| А | 1 | 2 | 3 | |
| 1 | 2003 | 9 | 4 | 0,45 |
| 2 | 2004 | 18 | 7 | 0,38 |
| 3 | 2005 | 14 | 5 | 0,42 |
| 4 | 2006 | 20 | 9 | 0,35 |
| 5 | 2007 | 24 | 9 | 0,37 |
| 6 | 2008 | 26 | 7 | 0,27 |
| 7 | 2009 | 29 | 9 | 0,31 |
| 8 | 2010 | 64 | 11 | 0,17 |
Автор методики предлагает выделить следующие области риска кредитования юридических лиц и технологию их определения:
Безрисковая область характеризуется, каким - либо размером потерь.
Область минимального риска характеризуется задержкой поступлений по кредитам, возникновением перебоев с платежами по ссуде.
С позиции кредитного учреждения это будет означать возникновение фактора, определяющего ликвидность банка в целом.
Перебои с поступлением финансовых ресурсов ведут к нарушению технологического режима работы банка, недополучению прибыли, сдерживанию уровня развития организации.
Область повышенного риска характеризуется длительными задержками в поступлении платежей по ссуде.
Область критического риска характеризуется непогашением до 50% общего объема выданных кредитных ресурсов по тому или иному виду кредитования.
Область катастрофического риска характеризуется непогашением до 75% общего объема выданных кредитных ресурсов.
Границы указанных областей определяются следующими относительными показателями:
Граница области минимального риска определяется отношением величины просроченных кредитов к общему объему выданных кредитных ресурсов. Значение данного показателя необходимо поддерживать до 0,12.
Граница области повышенного риска определяется отношением величины непогашенных кредитов к общему объему выданных кредитных ресурсов. Значение данного показателя необходимо поддерживать до 0,25.
Граница области критического риска определяется отношением непогашенных кредитов к общему объему выданных кредитных ресурсов. Значение данного показателя необходимо поддерживать до 0,50.
4. Граница области катастрофического риска определяется отношением величины непогашенных кредитов к общему объему выданных кредитных ресурсов.
Значение данного показателя необходимо поддерживать до 0,75.
Исходя из значений показателя величины риска за период с 2003г. по
2010г., можно выделить следующие области риска: с 2003г. по 2007г., включительно, кредитный портфель находился в области критического риска, из-за увеличения просроченных платежей по ссудам, а также количества непогашенных договоров, обусловленного не устойчивым финансовым положением потенциальных заемщиков.
С 2008г. по 2010г. кредитование юридических лиц находится в области повышенного риска, так как в результате ужесточения контроля банка за кредитоспособностью заемщиков, значительного сократился объем не погашенных кредитов, а просроченные договора отсутствуют вообще.
На величину риска влияет множество факторов.
Основную тенденцию изменения риска определим с помощью аналитического выравнивания.
Этот метод состоит в отыскании аналитической формулы прямой или кривой которая наиболее точно отражала бы основную тенденцию изменения уровней ряда в течение определенного периода.
На основе данных о величине риска кредитования юридических лиц в дополнительном офисе №8599/0111 Курганского отделения №8599 Сбербанка России за период с 2003г. по 2010г. методом аналитического выравнивания выявим основную тенденцию развития показателя риска.
Для этого
используем
технику выравнивания
ряда динамики
по параболе:
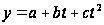 .
Параметры
 согласно методу
наименьших
квадратов
находятся
решением следующей
системы нормальных
уравнений:
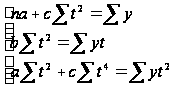
Исходные данные представлены в таблице 21.
Таблица 21 - Выравнивание по параболе ряда динамики риска кредитования юридических лиц
|
№ п/п |
Год |
Величина риска,
|
Номер года, t |
t2 | t4 | yt | yt2 |
yi
-
|
(yi
-
|
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | |
| 1 | 2003 | 0,45 | -7 | 49 | 2401 | -3,15 | 22,05 | 0,02 | 0,0004 |
| 2 | 2004 | 0,38 | -5 | 25 | 625 | -1,9 | 9,5 | -0,03 | 0,0009 |
| 3 | 2005 | 0,42 | -3 | 9 | 81 | -1,26 | 3,78 | 0,02 | 0,0004 |
| 4 | 2006 | 0,35 | -1 | 1 | 1 | -0,35 | 0,35 | -0,03 | 0,0009 |
| 5 | 2007 | 0,37 | 1 | 1 | 1 | 0,37 | 0,37 | 0,03 | 0,0009 |
| 6 | 2008 | 0,27 | 3 | 9 | 81 | 0,81 | 2,43 | -0,03 | 0,0009 |
| 7 | 2009 | 0,31 | 5 | 25 | 625 | 1,55 | 7,75 | 0,05 | 0,0025 |
| 8 | 2010 | 0,17 | 7 | 49 | 2401 | 1, 19 | 8,33 | -0,03 | 0,0009 |
| 9 | Итого | 2,72 | 0 | 168 | 6216 | -2,74 | 54,56 | 0 | 0,0078 |
Из таблицы
находим:
 =2,72;
 =-2,74;
 =168;
 6216;
 54,56.
Решив, с помощью
полученных
данных, систему
уравнений
получили следующие
значения параметров
a=0,361; b=-0,016;
c=-0,001
Таким образом,
получим следующее
уравнение
параболы:
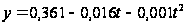 .
Подставляя
в данное уравнение
последовательно
значения t,
находим выровненные
уровни
 (таблица 22).
Таблица 22 - Фактическая величина риска и величина риска, рассчитанная методом наименьших квадратов
|
№ п/п |
Год |
Фактическая величина риска |
Теоретическая величина Риска |
| А | 1 | 2 | |
| 1 | 2003 | 0,45 | 0,42 |
| 2 | 2004 | 0,38 | 0,41 |
| 3 | 2005 | 0,42 | 0,40 |
| 4 | 2006 | 0,35 | 0,38 |
| 5 | 2007 | 0,37 | 0,34 |
| 6 | 2008 | 0,27 | 0,30 |
| 7 | 2009 | 0,31 | 0,26 |
| 8 | 2010 | 0,17 | 0,21 |
| 9 | итого | 2,72 | 2,72 |
Если расчеты
выполнены,
верно, то
 .
В нашем случае:
=2,72,
следовательно,
значения уровней
выровненного
ряда найдены,
верно.
Полученные уравнение показывает, что наблюдается тенденция снижения риска: с 2003г. по 2010г. величина риска в среднем снижалась на 2*0,001=0,002 пункта в год.
Фактические и расчетные значения величины риска представлены в виде графика (рисунок 8).
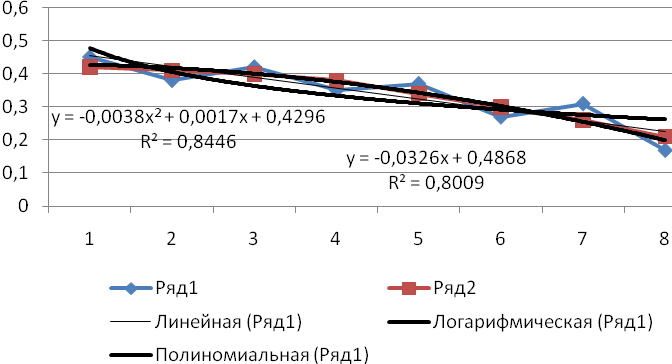
Рисунок 8 - Аналитическое выравнивание уровня риска
Соединив точки, построенные по фактическим данным, получим ломаную линию, на основании которой затруднительно вынести суждение о характере общей тенденции в изменении величины риска.
Тенденция
снижения величины
риска в изучаемом
периоде отчетливо
проявляется
в результате
построения
выровненной
параболы по
данным рассчитанным
методом наименьших
квадратов:
.
Из рисунка видно что, несмотря на значительные колебание величины кредитного риска по годам, наблюдается его снижение.
Необходимо
оценить данный
показатель
в будущих периодах.
По данным таблицы
12, на основе
исчисленного
уравнения
экстраполяцией
при t=9 определим
ожидаемую
величину риска
в 2011г.:
=0,361-0,016*9-0,001*81=0,14
Результат экстраполяции прогнозируемого явления получают с помощью интервальных оценок. Для этого необходимо определить границы интервалов по формуле:

где
 - коэффициент
доверия по
распределению
Стьюдента;
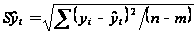 - остаточное
среднее квадратическое
отклонение от тренда, скорректированное по числу степеней свободы;
n - число уровней ряда динамики;
m - число параметров адекватной модели тренда (для уравнения
прямой m = 2).
Вероятностные границы интервала прогнозируемого явления:
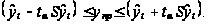
Рассчитаем прогнозируемые доверительные интервалы величины риска на 2011г.
Если n
= 8 и m = 2, то
число степеней
свободы равно
6. Тогда при
доверительной
вероятности,
равной 0,95 (т.е. при
уровне значимости
случайностей
 =
0,05) коэффициент
доверия
=2,4469
(по таблице
Стьюдента),
 =0,0361.
Зная точечную
оценку прогнозируемого
значения величины
риска
=0,14,
определим
вероятностные
границы интервала
по формуле:
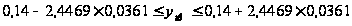
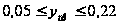
Следовательно, с вероятностью 95% можно утверждать, что величина риска в 2011г. не менее чем 0,05, но и не более чем 0,22. По результатам проведенной оценки риска кредитования юридических лиц можно сделать следующий вывод: за анализируемый период риск кредитных операций достаточно высок, однако наблюдается тенденция к его снижению.
В 2010г. кредитный портфель юридических лиц находится в области повышенного риска, тогда как в 2009г. он относился к области критического риска. Данное обстоятельство свидетельствует о том, что значительно улучшилась организация кредитования юридических лиц.
Однако прогноз риска на 2011г. показал, что ситуация практически не изменится и риск кредитных операций останется повышенным. С этой целью предлагается использовать несколько моделей позволяющих в некоторой степени устранить выявленные недостатки и обеспечить наращивание клиентской базы при достижении оптимального уровня риска кредитных операций.
Расчетные значения величины риска по количеству вкладов представлены в таблице 23.
Таблица 23 - Расчет величины риска по количеству вкладов
| № п/п | Год | Кол-во оформленных вкладов, млн. р | Сумма вкладов, млн. р | Остаток на 1.01., млн. р |
| А | 1 | 2 | 3 | |
| 1 | 1999 | 325 | 1227 | 128 |
| 2 | 2000 | 340 | 1234 | 134 |
| 3 | 2001 | 295 | 1223 | 147 |
| 4 | 2002 | 380 | 1249 | 158 |
| 5 | 2003 | 397 | 1243 | 169 |
| 6 | 2004 | 369 | 1267 | 173 |
| 7 | 2005 | 347 | 1252 | 185 |
| 8 | 2006 | 332 | 1275 | 153 |
| 9 | 2007 | 383 | 1289 | 165 |
| 10 | 2008 | 392 | 1267 | 143 |
| 11 | 2009 | 383 | 1284 | 177 |
| 12 | 2010 | 377 | 1275 | 184 |
На основании данных представленных в таблице 23 расчет величины риска, изобразим построение трендовой модели на рисунке 9.
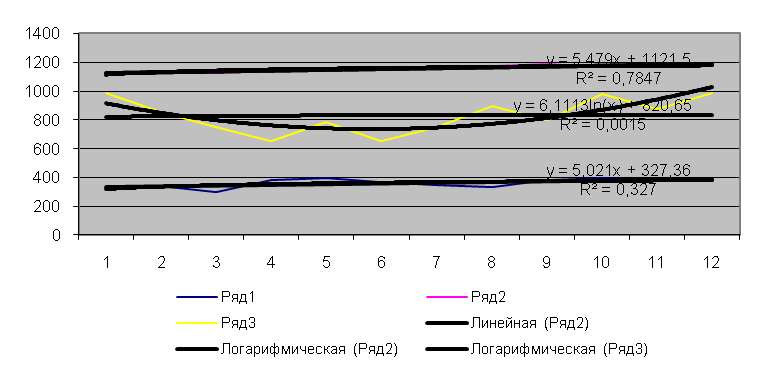
Рисунок 9 - Трендовая модель кредитования
Необходимо вычислить по формуле у=15,00х+34,06. Следует учесть, что аргументом трендовой модели является порядковый номер, т.е. в нашем примере х=13. В результате получим прогноз на 2011год: 214 вкладов.
Из данной диаграммы видно, что количество оформленных вкладов за ряд лет колеблется в количестве 300 млн. р., за последние 3 года происходит увеличение оформленных вкладов. Сумма вкладов за ряд лет колеблется в количестве 1200 млн. р. Соответственно сумма вкладов за последние 3 года растет. Остаток на 1.01 колеблется в количестве 100 млн. р.
Коэффициент достоверности аппроксимации показывает степень соответствия трендовой модели исходным данным. Его значение может лежать в диапазоне от 0 до 1. Чем ближе данный коэффициент к 1, тем точнее модель описывает имеющиеся данные. В нашем случае данный коэффициент равен 0,773.
3.3 Оценка эффективности предлагаемых мероприятий
Эффективность работы банка определяется рентабельностью проводимых им операций и его способностью максимизировать прибыль при соблюдении необходимого уровня рисков. Темп роста активов кредитных организации РФ превышает аналогичный показатель многих экономически развитых стран мира.
На фоне роста активов банковского сектора РФ наблюдается устойчивая тенденция увеличения объемов кредитования. Не исключение и дополнительный офис №8599/0111 Курганского отделения №8599 Сбербанка России. За период с 2008 по 2010гг. размер предоставленных кредитов увеличился более чем в 8 раз. Доля кредитов в активах увеличилась в 2 раза.
В банковской практике предоставление кредитов является одним из наиболее эффективных направлений вложения финансовых ресурсов. Однако стремительный рост объемов кредитования сопровождается, во-первых, увеличением кредитного риска, во-вторых, ужесточением конкуренции за клиента между банками.
В настоящее время отделение вынуждено балансировать между повышением конкурентоспособности кредитных продуктов и снижением уровня риска кредитных вложений. В сложившейся ситуации первостепенной задачей является усовершенствование организации кредитования и поиск возможных путей его дальнейшего развития.
С этой целью проведена оценка риска кредитного портфеля, определена тенденцию его изменения и величину в следующих периодах, т.е. сделан прогноз на будущее.
На основе полученных результатов описаны мероприятия улучшения кредитования юридических лиц. Кроме того, изучили качество обслуживания клиентов, так как наряду с прочими задачами совершенствования организации кредитных операций дальнейшая деятельность отдела и в целом банка непосредственно связана с уровнем организации работы с клиентами. От правильной оценки эффективности предлагаемых мероприятий будет зависеть успех функционирования банка в целом.
Основными оценочными показателями являются коэффициенты ликвидности, коэффициент наличия собственных средств, рентабельность продукции и рентабельность деятельности предприятия. Другие показатели оборачиваемости и рентабельности используются для общей характеристики и рассматриваются как дополнительные к перечисленным выше коэффициентам.
На основе данных о величине риска кредитования юридических лиц в дополнительном офисе №8599/0111 Курганского отделения №8599 Сбербанка России за период с 2003г. по 2010г. методом аналитического выравнивания рядов динамики выявили основную тенденцию развития показателя риска.
Следовательно, с вероятностью 95% можно утверждать, что величина риска в 2011г. не менее чем 0,05, но и не более чем 0,22. По результатам проведенной оценки риска кредитования юридических лиц можно сделать следующий вывод: за анализируемый период риск кредитных операций достаточно высок, однако наблюдается тенденция к его снижению.
В 2010г. кредитный портфель юридических лиц находится в области повышенного риска, тогда как в 2009г. он относился к области критического риска. Данное обстоятельство свидетельствует о том, что значительно улучшилась организация кредитования юридических лиц.
Однако прогноз риска на 2011г. показал, что ситуация практически не изменится и риск кредитных операций останется повышенным. С этой целью предлагается использовали модели, позволяющие в некоторой степени устранить выявленные недостатки и обеспечить наращивание клиентской базы при достижении оптимального уровня риска кредитных операций.
В целом представленные в работе направления совершенствования кредитования юридических лиц в дополнительном офисе №8599/0111 Курганского отделения №8599 Сбербанка России имеют социально-экономическую эффективность, которая выражается в моментах:
В увеличении числа оформленных договоров, в сокращении величины рисков по погашенным договорам.
Наблюдается тенденция снижения риска: с 2003г. по 2010г. величина риска в среднем снижалась на 2*0,001=0,002 пункта в год.
В следующих моментах:
В увеличении числа вкладов. Число оформленных вкладов за ряд лет колеблется в количестве 300 млн. р., за последние 3 года происходит увеличение оформленных вкладов. Сумма вкладов за ряд лет колеблется в количестве 1200 млн. р. Соответственно сумма вкладов за последние 3 года растет. Остаток на 1.01 колеблется в количестве 100 млн. р.
Заключение
На основании проведенной оценки организации кредитования юридических лиц в дополнительном офисе №8599/0111 Курганского отделения №8599 Сбербанка России можно сделать следующие выводы:
1. Дополнительный офис №8599/0111 Курганского отделения №8599 Сбербанка России является филиалом АК СБ РФ, входит в единую систему СБ РФ, организационно подчиняется Курганскому отделению СБ РФ.
Филиал создан на основании решения общего собрания акционеров и приказа СБ РФ № 821 от 17 июля 1987г. Осуществляет банковскую деятельность на территории Кетовского, Половинского, Притобольного районов Курганской области в соответствии с законодательством РФ, Уставом СБ РФ, а также иными нормативно - правовыми актами.
2. Главным показателем деятельности является прибыль. В изучаемом периоде деятельность банка заметно улучшилась. В 2010г. Банк имел чистую прибыль в размере 1944тыс. р. Основным источником прибыли являются доходы, полученные от предоставления кредитов. В структуре активов они занимают около 83% от всех полученных доходов. Таким образом, кредитование фактически является основным видом деятельности исследуемого отделения СБ РФ.
3. Ссудная задолженность в целом по отделению за анализируемый период выросла на 42%. Задолженность по кредитам, выданным юридическим лицам, составила 117689 тыс. р., увеличившись за период в 9 раз.
Банк ориентирован в основном на краткосрочное кредитование юридических лиц. Ссудная задолженность по краткосрочным кредитам составляет 80 % от общей суммы кредитов. Начинает практиковаться овердрафтное кредитование, которое пользуется все большей популярностью. Наблюдается рост ссудной задолженности по всем отраслям экономики, однако заемщики представлены в основном сельскохозяйственными и торговыми предприятиями, кредитование которых связано со значительными рисками.
Из 64 кредитных договоров, заключенных с юридическими лицами в 2010г., были пролонгированы 29, то есть почти каждый второй. Как показал анализ, в большинстве случаев это связано с недостаточно проработанной методикой определения кредитоспособности заемщика.
Кредитование осуществляется в соответствии с Регламентом № 285-4-р., согласно которому проводится оценка кредитоспособности заемщика, и определяется способ обеспечения возвратности кредита. В отделении основными способами являются поручительство и залог.
4. С ростом объемов кредитования увеличилось время выполнения операций по оформлению и выдаче кредитного договора, что явилось причиной ухудшения качества обслуживания клиентов.
Проанализировав кредитование юридических лиц целесообразно предложить следующие меры по его улучшению:
1. Провести оценку риска кредитных операций. С помощью аналитического выравнивания выявить основную тенденцию его развития, экстраполяцией определить ожидаемую величину риска. На основе полученных результатов наметить мероприятия по снижению риска.
2. В связи с неустойчивым финансовым положением предприятий определить наиболее надежный способ обеспечения кредита методом анализа иерархий, основанном на экспертных оценках.
Для выбора наиболее рациональной альтернативы построить иерархию, упорядочивающую критерии качества и определяющую общие выгоды для рассматриваемых альтернатив. Наилучшей является альтернатива с наибольшей количественно определенной выгодой.
Данная методика позволяет принять правильное решение относительно обеспечения возвратности кредита, снизить связанный с ним кредитный риск и обеспечить тем самым получение прибыли банком.
3. В целях минимизации риска для банка улучшить методику оценки кредитоспособности заемщика. Предлагается использовать метод принятия решений, основанный на теории нечетких множеств. Методика способствует повышению обоснованности принимаемых решений и обеспечивает выбор наиболее рационального варианта из множества допустимых.
4. Повысить уровень организации работы с клиентами. С этой целью ввести в штат должность финансового аналитика. Данное мероприятие обеспечит сокращение затрат на выполнение операций по оформлению и выдаче кредитного договора, и позволит сэкономить время на выполнение других операций.
Предложенные мероприятия, в совокупности с эффективной системой управления, позволят в какой-то степени улучшить организацию кредитования юридических лиц, снизить риск кредитных операций, тем самым повысить устойчивость деятельности банка.
Список использованных источников
Нормативно-правовые документы:
1. Гражданский Кодекс Российской Федерации, 2009 г.
2. Федеральный закон "О банках и банковской деятельности" от 03.02.2009 г. № 17-ФЗ (с изм. и доп.)
Научно-методическая литература:
3. Банковское дело: Учебник/ Под редакцией Г.Г. Коробовой - М, 2008 г. - с.22, 275 - 280,459.
4. Банки и банковское дело: Учебное пособие/ Под редакцией И.Т. Балобанова - СПб: Питер, 2007 г. - с.116 - 120.
5, Деньги, кредит, банки: Учебник/Под редакцией Е.Ф. Жукова - М.: ЮНИТИ, 2008. - 248 с.
6. Деньги, кредит, банки: Учебник/Под редакцией О.И. Лаврушина - М.: Финансы и статистика, 2009. - 115 с.
7. Иванов А.Н. Банковские услуги: Зарубежный и российский опыт. - М.: Финансы и статистика, 2009. - 176.
8. Казимагометов А.А. Банковское обслуживание населения: зарубежный опыт. - М.: Финансы и статистика, 2008. - 256 с.
9. Основы банковского дела в Российской Федерации: Учебное пособие/Под ред. О.Г. Семенюты. - Растов - на - Дону: Феникс, 2007. - 448 с.
10. Титова Н.Е., Кожаев Ю.П. Деньги. Кредит. Банки: учебник для вузов. - М.: Гуманитарный издательский центр ВЛАДОС, 2007. - 368 с.
IIIСтатьи из журнала
11. Березин С.М. Банковское дело - 2008. - №12. - с.29.
12. Герасимова Е.Б. Комплексный анализ кредитоспособности заемщика // Финансы и кредит. - 2009. - № 4. - С.21-29.
13. Гусева И.Б. Анализ кредитоспособности предприятия // Справочник экономиста. - 2008. - № 4. - С.58-90.
14. Казьмин А.И. Развитие банковской системы - вызов времени // Деньги и кредит. - 2009. - № 11. - С.4-10.
15. Любимова С.Н. Методические положения анализа рисков в деятельности коммерческого банка // Экономический анализ: теория и практика. - 2009. - № 4. - С.52-59.
Приложения
Приложение 1
Объем и структура доходов и расходов дополнительного офиса №8599/0111 Курганского отделения №8599 Сбербанка России (ОАО)
Наименование статей |
на 01.01.08 г. | на 01.01.09 г. | на 01.01.10 г. | |||
| сумма тыс. р. | уд. вес, % | сумма тыс. р. | уд. вес, % | сумма тыс. р. | уд. вес, % | |
| А | 1 | 2 | 3 | 4 | 5 | 6 |
|
Доходы Доходы полученные от кредитования юридических лиц Доходы, полученные от кредитования населения Доходы, полученные от операций c ценными бумагами Непроцентные доходы, всего комиссионные вознаграждения положительная курсовая разница по купле, продаже ин. валюты доходы от небанковской деятельности (всего) в т. ч. сумма восстановленного дохода за счет РВПС прочее (всего) в т. ч. доходы от сдачи в аренду имущества банка Прочие процентные доходы |
1437774 88109 117585 3508979 686255 638 2697129 2604836 124957 116878 53194 |
27,6 1,7 2,3 67,4 13,2 0,0 51,8 50,0 2,4 2,2 1,0 |
5207957 409007 89504 3913708 2529715 13691 1283927 925885 86375 82654 87702 |
53,6 4,2 0,9 40,3 26,1 0,1 13,2 9,5 0,9 0,9 1,0 |
7291139 618315 43012 4185165 2733018 14015 1318218 1111375 119914 96013 92157 |
59,6 5,1 0,3 34,2 22,3 0,1 10,8 9,1 1,0 0,8 0,8 |
|
Итого доходов |
5205641 | 100,0 | 9707878 | 100,0 | 12229788 | 100,0 |
|
Расходы Уплачены проценты по привлеченным средствам физ. лиц Непроцентные расходы, всего: уплаченная комиссия резерв на возможные потери по судам отрицательная курсовая разница по купле - продаже ин. валюты расходы на оплату труда административно - хозяйственные расходы прочее Прочее процентные расходы |
3496058 5235344 19518 2711852 1030 880178 607038 1015728 70452 |
39,7 59,5 0,2 30,8 0,0 10,0 6,9 11,6 0,8 |
3349778 5674903 9846 1593383 4806 1579848 868136 1618884 189251 |
36,4 61,6 0,2 17,3 0,0 17,1 9,4 17,6 2,0 |
3957018 7062437 22513 2015757 6018 2118136 937013 1963000 237015 |
35,1 62,7 0,2 17,9 0,0 18,8 8,3 17,4 2,2 |
|
Итого расходов |
8801854 | 100,0 | 9213932 | 100,0 | 11256470 | 100,0 |
|
Финансовый результат Прибыль (+) или убыток (-) |
3596213 | 493946 | 973318 | |||
Приложение 2
Структура активов и пассивов дополнительного офиса №8599/0111 Курганского отделения №8599 Сбербанка России (ОАО)
Наименование статей |
на 01.01.08г. | на 01.01.09г. | на 01.01.10г. | |||
| сумма тыс. р. | уд. вес, % | сумма тыс. р. | уд. вес, % | сумма тыс. р. | уд. вес, % | |
| А | 1 | 2 | 3 | 4 | 5 | 6 |
Активы Сумма активов, приносящих доход: Задолженность по кредитам населению Задолженность по кредитам юр. лицам Межбанковский кредит Вложение в ценные бумаги Векселя в портфеле банка Прочие процентные активы Сумма активов, не приносящих доход: Касса Корреспондентский счет Имущество всего в т. ч.: основные средства Дебиторская задолженность Просроченная задолженность всего в т. ч. по юр. лицам по физ. лицам Просроченные проценты по кредитам Средства в расчетах Прочие непроцентные активы |
16505 476 1721 13508 0 800 0 20134 180 610 7356 6666 0 482 458 24 73 10883 550 |
45,0 1,3 4,7 36,9 0,0 2,1 0,0 54,9 0,5 1,7 20,1 18,2 0,0 1,3 1,2 0,1 0,2 29,7 1,5 |
32477 2156 25447 4174 0 700 0 35739 249 590 7572 6800 3 260 258 2 174 26003 888 |
47,6 3,2 37,3 6,1 0,0 1,0 0,0 52,4 0,4 0,9 11,1 10,0 0,0 0,4 0,4 0,0 0,2 38,1 1,3 |
39246 4152 31726 2680 0 688 0 39089 273 613 7872 7100 2 242 242 0 174 28900 1013 |
50,1 5,3 40,5 3,4 0,0 0,9 0,0 49,9 0,3 0,8 10,0 9,1 0,0 0,3 0,3 0,0 0,2 36,9 1,3 |
| Активы итого: | 36639 | 100,0 | 68216 | 100,0 | 78335 | 100,0 |
|
Пассивы Оплачиваемые ресурсы: Вклады населения Сберегательные сертификаты Средства на текущих и расчетных юр. лиц Бюджетные счета и счета внебюджетных фондов Депозиты Векселя Межбанковские кредиты и депозиты Неоплачиваемые ресурсы: Фонды Резервы всего в т. ч. РВПС Прибыль текущего года Доход будущих периодов Средства из системы расчетов Кредиторы Зарезервированы Проценты по вкладам |
27325 17904 27 6170 75 0 3149 0 9314 7501 367 367 0 73 21 52 1300 |
74,6 48,9 0,1 16,8 0,2 0,0 8,6 0,0 25,4 20,5 1,0 1,0 0,0 0,2 0,1 0,1 3,5 |
57513 25521 4 14268 42 0 11682 6000 10703 7689 959 959 0 177 1 117 1760 |
84,3 37,4 0,0 20,9 0,1 0,0 17,1 8,8 15,7 11,3 1,4 1,4 0,0 0,3 0,0 0,2 2,5 |
66823 27261 4 16465 48 0 15745 7300 11512 7717 1178 1178 494 89 0 78 1956 |
85,3 34,8 0,0 21,0 0,1 0,0 20,1 9,3 14,7 9,9 1,5 1,5 0,6 0,1 0,0 0,1 2,5 |
| Пассивы итого | 36639 | 100,0 | 68216 | 100,0 | 78335 | 100,0 |
Размещено на