Аналіз організації депозитних операцій банків з фізичними особами в комерційному банку ТОВ "Укрпромбанк"
Ліцензію НБУ на право здійснення операцій з валютними цінностями, а у 1996 році, в зв'язку з введенням обов'язкового ліцензування всієї банківської діяльності, банку надано Ліцензію на право здійснення банківських операцій під № 67.
Знаменним для банку, як учасника фінансового ринку України, став 1997 рік, коли ним було отримано членство в Українській міжбанківській валютній біржі та Першій фондовій торгівельній системі, що дало змогу вести активну діяльність на ринку цінних паперів.
У 1999 році банк був перейменований на «Арч-банк», а з 2000 року отримав назву — Товариство з обмеженою відповідальністю «Український промисловий банк» (ТОВ «Укрпромбанк»), під якою здійснює діяльність і досі.
У вересні 1999 року Банк став учасником Фонду гарантування вкладів фізичних осіб (Свідоцтво № 30).
Наступні роки відзначилися для Банку формуванням розгалуженої системи кореспондентських відносин, в тому числі з передовими світовими банками; впровадженням сучасних комп'ютерних та телекомунікаційних технологій, системи електронних платежів «Клієнт -Банк»; приєднанням до інформаційно-дилінгової системи «Reuters Domestic Dialing 3000» («Рейтерз Доместік Ділинг 3000»), що дозволило Банку зміцнити конкурентну позицію та покращити рівень обслуговування клієнтів.
У липні 2001 року Банк став субагем-том міжнародної платіжної системи «Western Union» («Вестерн Юніон») та почав здійснювати грошові перекази в цій системі. В серпні цього ж року Банк отримав ліцензії на емісію платіжних карток ВАТ «Укркарт» під номером LI № 00012 та на їх еквайрінг — під номером LA № 00012. Вже з листопада 2001 року Укрпромбанк став членом платіжної системи «Укркарт».
З 2000 року Укрпромбанк почав розширювати свою географію з метою здійснення операцій на регіональних ринках. На сьогоднішній день активно проводять обслуговування клієнтів 125 установ у містах Вінниця, Дніпропетровськ, Донецьк, Житомир, Запоріжжя, Івано-Франківськ, Кіровоград, Луцьк, Луганськ, Львів, Миколаїв, Одеса, Полтава, Рівне, Севастополь, Сімферополь, Суми, Тернопіль, Ужгород, Умань, Харків, Херсон, Хмельницький, Черкаси, Чернігів, Чернівці, Ялта.
У березні 2001 року Укрпромбанк розширив ліцензію Державної комісії з цінних паперів та фондового ринку та отримав можливість вести депозитарну діяльність зберігача цінних паперів.
Наприкінці 2001 року у зв'язку з набуттям чинності нового закону України «Про банки та банківську діяльність» Банк отримав Ліцензію та письмовий Дозвіл Національного банку України № 67 на здійснення банківських операцій.
У грудні 2001 року Укрпромбанк вперше звернувся до Національного банку України з проханням розглянути його кандидатуру для участі у Другій кредитній лінії Європейського банку реконструкції та розвитку. В процесі розгляду заяви було проаналізовано фінансову звітність Банку (в тому числі і визнаними міжнародними аудиторськими компаніями), в результаті чого група управління проектами Міжнародних кредитних ліній при Національному банку України рекомендувала Укрпромбанк як кандидата для набуття статусу Банку-учасника Кредитної лінії МСП-2, що в майбутньому дасть змогу Банку активно підтримувати розвиток малого та середнього бізнесу.
У червні 2002 року Радою директорів Eurocard International (Євро-кард Інтернешнл) схвалено вступ Укрпромбанку в якості афілятивного члена до Міжнародної платіжної системи Eurocard International (Євро-кард Інтернешнл), після чого Банк розпочинає емісію всіх видів платіжних карт Eurocard/MasterCard (Єврокард /Мастркард).
У результаті аудиторських перевірок Укрпромбанку в 2002 році незалежною аудиторською компанією «Deloitte & Touche» («Делойд єнд Туш) і в 2003 році Аудиторською фірмою «IGK-Україна Аудит» відповідно до Міжнародних стандартів бухгалтерського обліку отримано позитивний Висновок щодо фінансової звітності Банку.
Наприкінці 2004 року Укрпромбанк збільшив статутний капітал до 110 млн. грн., про що 3 грудня Головне управління Національного банку України зробило запис у Державному реєстрі банків України.
2.1.2 Оцінка фінансового стану і результату діяльності банку
У 2004 році Укрпромбанк здійснював успішну діяльність, що підтверджується збільшенням обсягу чистих активів Банку в 5,4 рази — до 1006,81 млн. грн. та збільшенням прибутку до 2,45 млн. гри., тобто практично в 2,5 рази. Таке стрімке економічне зростання свідчить про постійне розширення ринкової ніші, зміцнення конкурентоспроможності та ефективності діяльності Банку.
Укрпромбанк впевнено крокує вперед, підвищуючи якість обслуговування клієнтів, розширюючи власну регіональну мережу, впроваджуючи нові види банківських послуг і продуктів, зміцнюючи свою конкурентоспроможність. Ефективна фінансова політика Банку щодо залучення та розміщення ресурсів, диверсифікація активних і пасивних операцій, впровадження та стрімкий розвиток нових видів банківських послуг (зокрема, пенсійне обслуговування населення, інкасація торгової виручки і а операції з дорогоцінними металами) є запорукою подальшого успішного розвитку Банку.
Найбільшими темпами серед активів Банку зростали процентні активи, які широко диверсифіковані як за територіальною, так і за галузевою ознаками. Середній розмір кредитів клієнтам Банку протягом 2004 року збільшився з 154,9 до 790,4 млн. грн., тобто в 5,1 раз.
Найбільшу питому вагу в структурі активів займають процентні активи, на які на кінець 2004 року припадало 90,64%. Суворе дотримання Банком економічних нормативів, зокрема рівня ліквідності, стало можливим завдяки збільшенню коштів на кореспондентських рахунках та в касі Банку до 29,7 млн. грн.
За 2004 рік значно підвищилася увага Банку до активних операцій з фізичними особами, що знайшла своє втілення у стрімкому зростанні кредитування населення (споживчі кредити, цільові програми «Автомобіль у кредит», «Товари в кредит», іпотечне кредитування на придбання житла), а саме: на 31.12.04 кредитний портфель фізичних осіб збільшився порівняно з початком 2004 року майже в 6 разів.
Розширення активних операцій кредитування з формуванням у повному розмірі страхових резервів, високий рівень забезпеченості кредитів, мінімізація банківських ризиків шляхом диверсифікації кредитно-інвестиційного портфеля Банку забезпечують високу якість та ліквідність його активів.
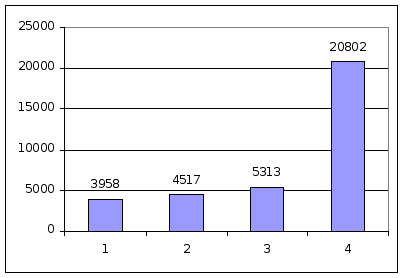
Для наочності аналізу активів побудуємо графіки (Див. рис.2.1. і 2.2.), використовуючи дані таблиць 2.1. і 2.2.
Таблиця 2.1.
Аналіз активів ТОВ „Укрпромбанку” в 2001-2004 pp. (тис.грн)
| Активи (тис.грн) | 2001р. | 2002р. | 2003р. | 2004р. |
| Грошові кошти та рахунок в НБУ | 4265 | 10494 | 13761 | 29735 |
| Позики та аванси, надані банкам | 5303 | 16652 | 9827 | 122079 |
| Позики та аванси, надані клієнтам | 51628 | 68803 | 154858 | 790431 |
| Основні засоби та нематеріальні активи, нетто | 564 | 605 | 2818 | 43765 |
| Інші активи, нетто | 3958 | 4517 | 5313 | 20802 |
Таблиця 2.2.
Аналіз структури активів ТОВ „Укрпромбанку” на 31.12.2004р. (%)
| Грошові кошти та рахунок в НБУ | 2,95% |
| Позики та аванси, надані банкам | 12,13% |
| Позики та аванси, надані клієнтам | 78,51% |
| Основні засоби та нематеріальні активи, нетто | 4,35% |
| Інші активи, нетто | 2,07% |
Динаміка активів в 2001-2004 pp.


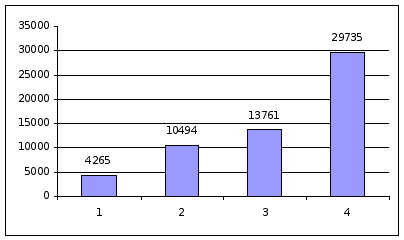
а)


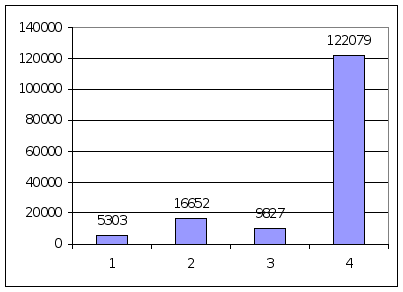
б)
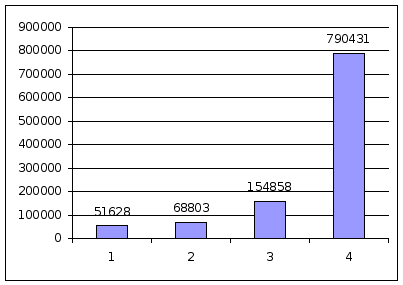
в)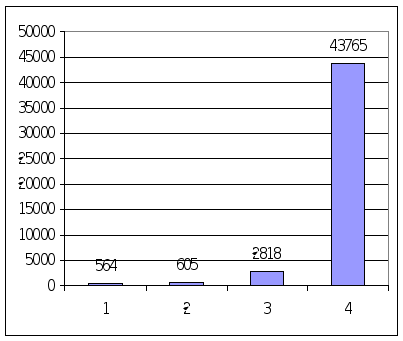
г)
д)
Рис. 2.1. Динаміка активів ТОВ „Укрпромбанк” в 2001-2004р.р.
а) Грошові кошти та рахунок в НБУ
б) Позики та аванси, надані банкам
в) Позики та аванси, надані клієнтам
г) Основні засоби та нематеріальні активи, нетто
д) Інші активи, нетто
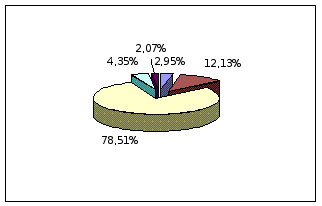
Рис.2.2. Структура активів ТОВ „Укрпромбанк” на 31.12.2004р.
Грошові кошти та рахунок в НБУ – 2,95 %
Позики та аванси, надані банкам – 12,13 %
Позики та аванси, надані клієнтам – 78,51 %
Основні засоби та нематеріальні активи, нетто – 4,35 %
Інші активи, нетто – 2,07 %
Надаючи повний спектр сучасних банківських послуг та продуктів, Банк постійно здійснює активну роботу в напрямку максимального задоволення потреб клієнтів. З метою підвищення якості та комфорту обслуговування населення та корпоративних клієнтів керівництвом Банку зроблено ставку на розвиток мережі філій та відділень у різних регіонах України. Це дозволило за рік збільшити ресурсну базу Укрпромбанку до 890 млн. гри. або в 5,64 рази.
Правильно обрана стратегія залучення коштів від фізичних та юридичних осіб, правильне позиціонування Банку на ринку банківських послуг обумовили суттєве збільшення залишків коштів па рахунках до запитання та строкових депозитів, які в 2004 році зросли в 6,6 раза: з 107,52 до 708,80 млн. грн.
Пріоритетні задачі фінансової політики Банку щодо формування ресурсної бази — формування стійкого ресурсного потенціалу для проведення кредитних операцій, з одного боку, та забезпечення фінансової стійкості та прибутковості діяльності — з іншого, знаходять своє відображення у структурі зобов'язань Банку: на кошти клієнтів на початок 2005 року припадало 88,26 % ресурсів.
Різноманітні види депозитних вкладів, індивідуальний підхід до кожного клієнта дозволяє задовольнити потреби найвимогливіших вкладників. Залучаючи кошти від клієнтів на взаємовигідних умовах (за умов дотримання безпеки та ліквідності), Банк не лише зміцнює власні позиції на вітчизняному банківському ринку, але й проводить швидкий перерозподіл коштів в економіці України, гнучко реагуючи па потреби клієнтів у фінансових ресурсах.
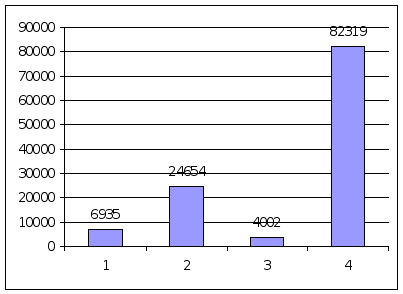
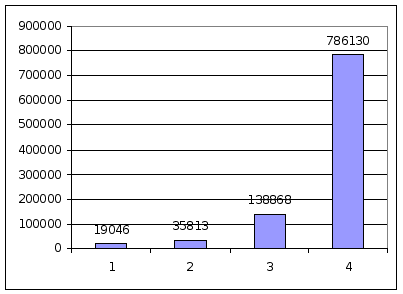
Для наочності аналізу пасивів побудуємо графіки (Див. рис.2.3. і 2.4.), використовуючи дані таблиць 2.3. і 2.4.
Таблиця 2.3.
Аналіз пасивів ТОВ „Укрпромбанку” в 2001-2004 pp. (тис.грн)
| Пасиви (тис.грн) | 2001р. | 2002р. | 2003р. | 2004р. |
| Позики та аванси, отримані від банків | 6935 | 24654 | 4002 | 82319 |
| Кошті клієнтів | 19046 | 35813 | 138868 | 786130 |
| Субординована позика | 12450 | 12450 | 12798 | 12797 |
| Інші зобов’язання | 345 | 561 | 2330 | 9435 |
Таблиця 2.4.
Аналіз структури зобов’язань ТОВ „Укрпромбанку” на 31.12.2004р. (%)
| Грошові кошти та рахунок в НБУ | 2,95% |
| Позики та аванси, надані банкам | 12,13% |
| Позики та аванси, надані клієнтам | 78,51% |
| Основні засоби та нематеріальні активи, нетто | 4,35% |
| Інші активи, нетто | 2,07% |
Динаміка пасивів в 2001-2003 pp.
а)
б)

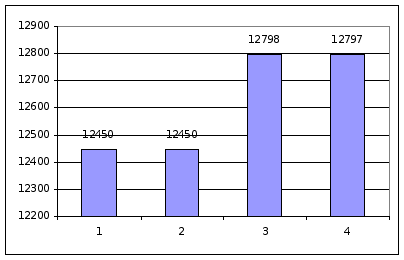
г)
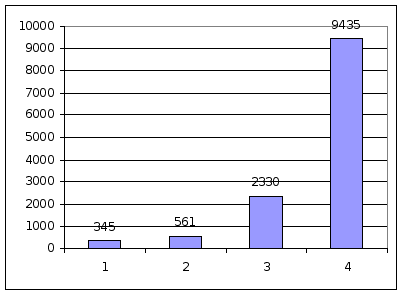
г)
Рис.2.3. Динаміка пасивів в 2001-2004 pp. ТОВ „Укрпромбанк”
а) Позики та аванси, отримані від банків
б) Кошти клієнтів
в) Субординована позика
г) Інші зобов’язання
Структура зобов’язань на 31.12.2004р.
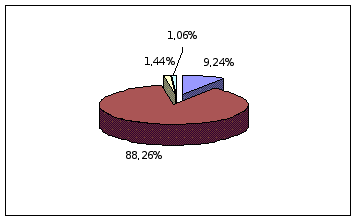
Рис.2.4. Структура зобов’язань на 31.12.2004р. ТОВ „Укрпромбанк”
Позики та аванси, отримані від банків – 9,24 %
Кошти клієнтів – 88,26 %
Субординована позика – 1,44 %
Інші зобов’язання – 1,06 %
Укрпромбанк є добре капіталізованим Банком середній розмір капіталу на 31.12.04 становив 19,70 млн. євро, що значно перевищує вимоги Національного банку України Для реалізації плану стратегічного розвитку Банку, отримання можливості збільшення максимального розміру кредиту, що може бути наданий одному позичальнику, наприкінці 2004 року Банком було доведено статутний фонд до 110 млн. грн., тобто він виріс у 2,45 рази Рухаючись в цьому напрямку, в 2005 році розмір статутного капіталу передбачається довести до 250 млн. грн. , що, з одного боку, підвищить фінансову стійкість Банку, а з іншого — забезпечить додаткові можливості збільшення кредитно-інвестиційного портфеля.
Найбільшу питому вагу в капіталі Банку займає статутний капітал 86% та субординований борг, абсолютний розмір якого на 31.12.04 становив 12,79 млн. грн. (Див. рис.2.5.)
Структура регулятивного капіталу Укрпромбанку на 31.12.04
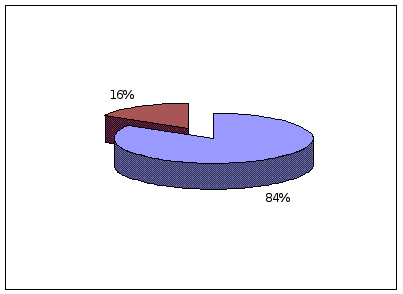
Рис.2.5. Структура регулятивного капіталу „Укрпромбанку” на 31.12.04
84 % - капітал 1-го рівня
16 % - капітал 1-го рівня
Якісне управління активами та пасивами Банку, ефективна політика щодо залучення та розміщення ресурсів позитивно вплинули на фінансові результати діяльності Укрпромбанку отриманий в 2004 році чистий прибуток збільшився порівняно з 2003 роком на 1467 тис. грн. або на 148,93% і становить 2452 тис. грн.
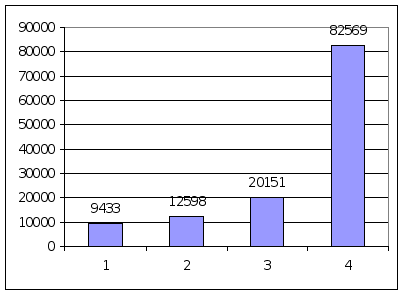
Основним джерелом формування операційного доходу та прибутку Банку є процентний дохід, який протягом трьох останніх років збільшувався наростаючим підсумком. В 2004 році процентні доходи Банку збільшились на 309,75% та досягли при цьому значення 82 569 тис. грн.
Внаслідок ефективної політики Банку з управління розміщенням залучених коштів, збільшення процентних доходів відбувалося значно швидшими темпами, що дало змогу отримати на 118,99% процентного прибутку більше, ніж в 2003 році, його розмір становив 34,05 млн. грн.
У зв'язку з активним розвитком регіональної мережі Банку, що дозволило розширити як дохідну, так і клієнтську базу Банку, в 2004 році спостерігалося підвищення комісійного прибутку на 5,35 млн. грн., або на 272,01% в порівнянні з минулим роком. Впродовж року Укрпромбанк отримав письмові дозволи НБУ, що дали право проводити операції з дорогоцінними металами та здійснювати інкасацію торгової виручки на валютному ринку України В перспективі планується подальше розширення спектру банківських послуг з метою гнучкого задоволення потреб клієнтів.
В результаті залучення Банком нових клієнтів, освоєння нових фінансових ринків чистий торгівельний дохід Банку від проведення валютних операцій збільшився на 195,89% та склав 1 080 тис. грн. При цьому, протягом 2004 року зменшилась його частка у структурі операційних доходів — з 1,6% до 1,2%.
У цілому протягом 2004 року структура доходів Банку була добре диверсифікована, а їх загальним обсяг збільшувався більш швидкими темпами в порівнянні з підвищенням рівня витрат, що свідчить про ефективну роботу Банку.
Суттєве нарощування обсягів діяльності, збільшення штату працівників, розширення філейної мережі Банку (лише в 2004 році було відкрито 15 філій у різних регіонах України і близько 100 відділень), його регіональна диверсифікація привели до певного збільшення небанківських операційних витрат. Але темпи приросту витрат Банку був значно нижчим від зростання доходів, тобто ефективність операційної діяльності в 2004 році підвищилась.
У відповідності до вимог Національного банку України Укрпромбанк своєчасно та у повному обсягу формував страхові резерви під активні операції.
Для наочності аналізу фінансових результатів побудуємо графіки (Див. рис.2.6.), використовуючи дані таблиці 2.5.
Таблиця 2.5.
Аналіз фінансових результатів ТОВ „Укрпромбанку” в 2001-2004 pp. (тис.грн)
| 2001р. | 2002р. | 2003р. | 2004р. | |
| Процентний дохід | 9433 | 12598 | 20151 | 82569 |
| Комісійний дохід | 5660 | 2037 | 2170 | 7876 |
| Чистий торгівельний дохід | 34 | 105 | 365 | 1080 |
| Інші доходи | 5 | 6 | 172 | 28 |
Серед основних напрямків стратегічного розвитку банку у 2004 році було збільшення обсягів та покращення якості послуг, що надаються клієнтам — фізичним особам.
Динаміка операційних доходів банку
а)