Формирование кредитной политики банка
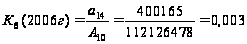
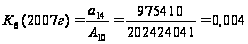
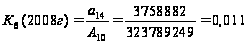
К6 - удельный вес просроченной задолженности в ссудном портфеле банка. Для ОАО «Промсвязьбанк» этот показатель за три года составил 0,003, 0,004 и 0,011 соответственно. Наблюдается незначительная тенденция к повышению просроченных ссуд в общей сумме ссудного портфеля. Но тем не менее ситуация стабильна, так как значение этого коэффициента в течение 3-х лет находилось в пределах нормы, т.е. доля просроченной задолженности не превышала 4% от общей суммы выданных кредитов.
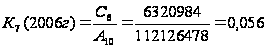
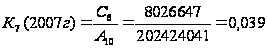
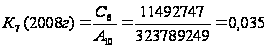
К7 - резервы на покрытие убытков по ссудам. Значение коэффициента не должно быть меньше К6, и в нашем случае оно равно 0,056, 0,039 и соответственно 0,035. Большее значение К7 по сравнению с К6 (0,003<0,056 в 2006 г; 0,004<0,039 в 2007г. и 0,039<0,035 в 2008г.) демонстрирует наличие в кредитном портфеле банка не только низкокачественных кредитов, но и просроченных процентов по кредитам.
В целом, нужно отметить, что уровень управления качеством активов удовлетворительный. Данный банк – сторонник агрессивной политики, но в то же время является заемщиком на межбанковском рынке, что является необоснованным в отношении проведения кредитной политики. Позитивной тенденцией является незначительная доля просроченной задолженности по ссудам, означающая своевременное погашение кредитов заемщиками. Но, помимо этого, в общей сумме имущества наблюдается недостаток доходообразующих активов (норма 0,75 – 0,85 в общей сумме активов), что свидетельствует о стабильной ликвидной позиции.
2.2 Анализ выданных банком кредитов по различным категориям заемщиков по данным бухгалтерского баланса
Таблица 8
Кредиты, предоставленные коммерческим организациям, находящиеся в федеральной собственности (тыс. руб.)
| 2006 год | ||
| Срок | Сумма кредита | Резерв на возможные потери |
|
овердрафт от 31 до 90 дней от 91 до 180 дней от 181 до 1 года от 1 года до 3 лет |
3966 0 104700 848460 97801 |
30610 |
| Сумма | 10549927 | - |
| 2007 год | ||
|
овердрафт до 30 дней от 31 до 90 дней от 91 до 180 дней от 181 до 1 года от 1 года до 3 лет |
0 0 7000 76819 396064 418566 |
11241 |
| Сумма | 898449 | - |
| 9 месяцев 2008 года | ||
|
овердрафт от 31 до 90 дней от 91 до 180 дней от 181 до 1 года от 1 года до 3 лет |
0 0 373681 894171 424577 |
71209 |
| Сумма | 1692429 | - |
Рассчитаем долю резервов на возможные потери в общей сумме выданных кредитов по 3 периодам:
За 2006 год = (30610 / 10549927)*100% = 0,29%
За 2007 год = (11241 / 898449)*100% = 1,25%
За 9 месяцев 2008 года = (71209 / 1692429)*100% = 4,21%
Как видим из расчетов, доля резервов в общей сумме кредитов, выданных коммерческим организациям, находящиеся в федеральной собственности на протяжении 3-х лет была: в 2006 году - менее 1% (первая категория качества), в 2007 году – 1,25% (вторая категория качества) и в 2008 году – 4,21% (вторая категория качества). Помимо этого за 3 года увеличился резерв на возможные потери по ссудам, что свидетельствует об увеличении риска невозврата кредита до уровня 10-20%.
Если рассматривать динамику, то из данных видно, что объем кредитов по данной категории заемщика менялся: в 2007 снизился по сравнению с 2006 годом на 63,2%, что свидетельствует о проведении осторожной политики в 2007 году и сокращению процентных доходов. А в 2008 году объем выданных кредитов вырос по сравнению с 2007 годом на 533,4%, что означает обратную тенденцию, т.е наращивание процентных доходов (рост процентной маржи) и увеличение рисков ликвидности.
Темп прироста рассчитывается по формуле:
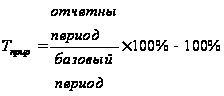 (1)
По срокам выдачи кредитов из данных отчетности видно, что на протяжении 3-х лет по данному заемщику банк выдавал большую сумму именно на срок от 180 до 1 года, что означает проведение осторожной кредитной политики краткосрочного характера.
Таблица 9
Кредиты, предоставленные коммерческим организациям, находящиеся в государственной (кроме федеральной) собственности (тыс. руб.)
| 2006 год | ||
| Срок | Сумма кредита | Резерв на возможные потери |
|
овердрафт до 30 дней от 31 до 90 дней от 91 до 180 дней от 181 до 1 года от 1 года до 3 лет |
2517 47000 0 0 113900 104992 |
5009 |
| Сумма | 268409 | - |
| 2007 год | ||
|
овердрафт до 30 дней от 31 до 90 дней от 91 до 180 дней от 181 до 1 года от 1 года до 3 лет |
17643 37000 0 104000 299180 56264 |
86 |
| Сумма | 514087 | - |
| 9 месяцев 2008 года | ||
|
овердрафт до 30 дней от 31 до 90 дней от 91 до 180 дней от 181 до 1 года от 1 года до 3 лет |
32731 51500 1900 70200 201325 42542 |
655 |
| Сумма | 400198 | - |
Рассчитаем долю резервов на возможные потери в общей сумме выданных кредитов по 3 периодам:
За 2006 год = (5009 / 268409)*100% = 1,86%
За 2007 год = (86 / 514087)*100% = 0,01%
За 9 месяцев 2008 года = (655 / 400198)*100% = 0,16%
Как видно из расчетов, доля резервов в общей сумме кредитов, выданных коммерческим организациям, находящиеся в государтсвенной (кроме федеральной) собственности на протяжении 3-х лет была: в 2006 году – 1,86% (вторая категория качества); с 2007 по 2008 гг. – менее 1% (первая категория качества). Тем не менее, риск невозврата кредитов по данному заемщику незначительный.
Объем выданных кредитов в 2007 году вырос на 91,5%, а в 2008 году снизился на 22,1%. Это также свидетельствует о проведении осторожной кредитной политики по данному заемщику: незначительной наращивание процентных доходов, направление ресурсов в краткосрочные (до 1 года) доходообразующие активы и тем самым улучшение ликвидной позиции.
Таблица 10
Кредиты, предоставленные негосударственным финансовым организациям (тыс. руб.)
| 2006 год | ||
| Срок | Сумма кредита | Резерв на возможные потери |
|
овердрафт до 30 дней от 31 до 90 дней от 91 до 180 дней от 181 до 1 года от 1 года до 3 лет свыше 3-х лет |
276371 16000 23500 0 47549 438909 41647 |
2560 |
| Сумма | 843976 | - |
| 2007 год | ||
|
овердрафт до 30 дней от 31 до 90 дней от 91 до 180 дней от 181 до 1 года от 1 года до 3 лет свыше 3-х лет |
1070935 0 2410 194350 428250 895520 660948 |
11417 |
| Сумма | 3252413 | - |
| 9 месяцев 2008 года | ||
|
овердрафт до 30 дней от 31 до 90 дней от 91 до 180 дней от 181 до 1 года от 1 года до 3 лет свыше 3-х лет |
445839 500000 0 3700 817548 1419493 1301639 |
6157 |
| Сумма | 4488219 | - |
Аналогично рассчитаем долю резервов на возможные потери в общей сумме выданных кредитов по 3 периодам:
За 2006 год = (2560 / 843976)*100% = 0,303%
За 2007 год = (11417 / 3252413)*100% = 0,35%
За 9 месяцев 2008 года = (6157 / 4488219)*100% = 0,13%
Как видно из расчетов, доля резервов в общей сумме кредитов, выданных негосударственным финансовым организациям на протяжении 3-х лет была: в 2006 году – 0,303% (первая категория качества); в 2007 году – 0,35% (первая категория качества); в 2008 году – 0,13% (первая категория качества). Т.к. размер резерва по данному заемщику за 3 года был менее 1%, следовательно риск невозврата кредитов минимальный.
Объем выданных кредитов на протяжении 3-х лет стабильно возрастал. Это свидетельствует о проведении более менее рискованной кредитной политики в отношении данного заемщика: наращивание процентных доходов, направление ресурсов в среднесрочные доходообразующие активы (величина кредитов на срок от 1 года до 3-х лет выше, чем по остальным) и тем самым снижение ликвидности.
Таблица 11
Кредиты, предоставленные негосударственным коммерческим организациям (тыс. руб.)
| 2006 год | ||
| Срок | Сумма кредита | Резерв на возможные потери |
|
овердрафт до 30 дней от 31 до 90 дней от 91 до 180 дней от 181 до 1 года от 1 года до 3 лет свыше 3-х лет |
4232637 3150691 4357289 11233908 24356270 21419793 9364911 |
2154472 |
| Сумма | 78115499 | - |
| 2007 год | ||
|
овердрафт до 30 дней от 31 до 90 дней от 91 до 180 дней от 181 до 1 года от 1 года до 3 лет свыше 3-х лет |
7819742 2988967 7742775 28080227 34476063 33067270 19582972 |
3415849 |
| Сумма | 133758016 | - |
| 2008 год | ||
|
овердрафт до 30 дней от 31 до 90 дней от 91 до 180 дней от 181 до 1 года от 1 года до 3 лет свыше 3-х лет |
11262985 2343298 10055804 33973558 55279872 44934376 26444587 |
3660259 |
| Сумма | 184294480 | - |
Аналогично рассчитаем долю резервов на возможные потери в общей сумме выданных кредитов по 3 периодам:
За 2006 год = (2154472 / 78115499)*100% = 2,75%
За 2007 год = (3415849 / 133758016)*100% = 2,55%
За 9 месяцев 2008 года = (3660259 / 184294480)*100% = 1,98%
Как видно из расчетов, доля резервов в общей сумме кредитов, выданных негосударственным коммерческим организациям на протяжении 3-х лет была: в 2006 году – 2,75%; в 2007 г – 2,55%; в 2008 – 1,98% (вторая категория качества за 3 года), следовательно риск невозврата кредитов на уровне 10-20%.
Объем выданных кредитов на протяжении 3-х стабильно возрастал: в 2008 году вырос по сравнению с 2006 годом на 135,9%. Это свидетельствует о проведении незначительно рискованной кредитной политики в отношении данного заемщика: наращивание процентных доходов, направление ресурсов в краткосрочные доходообразующие активы (величина кредитов на срок от 180 до 1 года выше, чем по остальным).
Таблица 12
Кредиты, предоставленные физическим лицам в качестве индивидуальных предпринимателей (тыс. руб.)
| 2006 год | ||
| Срок | Сумма кредита | Резерв на возможные потери |
|
овердрафт до 30 дней от 31 до 90 дней от 91 до 180 дней от 181 до 1 года от 1 года до 3 лет свыше 3-х лет |
59118 1300 47037 162219 558773 602735 36586 |
10621 |
| Сумма | 1467768 | - |
| 2007 год | ||
|
овердрафт до 30 дней от 31 до 90 дней от 91 до 180 дней от 181 до 1 года от 1 года до 3 лет свыше 3-х лет |
71455 0 72431 175190 742432 762493 148961 |
30868 |
| Сумма | 1972962 | - |
| 9 месяцев 2008 года | ||
|
овердрафт до 30 дней от 31 до 90 дней от 91 до 180 дней от 181 до 1 года от 1 года до 3 лет свыше 3-х лет |
50265 226 47560 209640 685418 1917214 1199858 |
88516 |
| Сумма | 4110181 | - |
Аналогично рассчитаем долю резервов на возможные потери в общей сумме выданных кредитов по 3 периодам:
За 2006 год = (10621 / 1467768)*100% = 0,72%
За 2007 год = (30868 / 1972962)*100% = 1,56%
За 9 месяцев 2008 года = (88516 / 4110181)*100% = 2,15%
Как видно из расчетов, доля резервов в общей сумме кредитов, выданных физическим лицам в качестве индивидуальных предпринимателей на протяжении 3-х лет была: в 2006 году - менее 1% (первая категория качества), в 2007 году – 1,56% (вторая категория качества) и в 2008 году – 2,15% (вторая категория). Следовательно, риск невозврата кредитов также остается незначительным.
Объем выданных кредитов на протяжении 3-х стабильно возрастал: в 2008 году вырос по сравнению с 2006 годом на 180%. Это свидетельствует о проведении более менее рискованной кредитной политики в отношении данного заемщика: наращивание процентных доходов, направление ресурсов в среднесрочные доходообразующие активы (величина кредитов на срок от 1 года до 3-х лет выше, чем по остальным).
Таблица 13
Кредиты, предоставленные физическим лицам (тыс. руб.)
| 2006 год | ||
| Срок | Сумма кредита | Резерв на возможные потери |
|
овердрафт до 30 дней от 31 до 90 дней от 91 до 180 дней от 181 до 1 года от 1 года до 3 лет свыше 3-х лет до востребования |
22088 0 6000 579 282406 5015287 6928554 0 |
339543 |
| Сумма | 12254914 | - |
| 2007 год | ||
|
овердрафт до 30 дней от 31 до 90 дней от 91 до 180 дней от 181 до 1 года от 1 года до 3 лет свыше 3-х лет до востребования |
447376 10 54159 58023 445482 9003793 21510480 93568 |
1134496 |
| Сумма | 31612891 | - |
| 9 месяцев 2008 года | ||
|
овердрафт до 30 дней от 31 до 90 дней от 91 до 180 дней от 181 до 1 года от 1 года до 3 лет свыше 3-х лет до востребования |
1832314 364 3000 28066 713610 12423481 37173132 230477 |
2499966 |
| Сумма | 52404444 | - |
Аналогично рассчитаем долю резервов на возможные потери в общей сумме выданных кредитов по 3 периодам:
За 2006 год = (339543 / 12254914)*100% = 2,77%
За 2007 год = (1134496 / 31612891)*100% = 3,58%
За 9 месяцев 2008 года = (2499966 / 52404444)*100% = 4,77%
Как видно из расчетов, доля резервов в общей сумме кредитов, выданных физическим лицам на протяжении 3-х лет была находилась в пределах от 1% до 20% (вторая категория качества), следовательно, риск невозврата кредитов можно считать незначительным.
ИП и физические лица – это категории заемщиков, по которым риск невозврата всегда выше, чем по предприятиям. Поэтому, по таким заемщикам нужно формировать больший резерв под возможные потери. Согласно общей российской банковской методике по рейтингу оценке кредитов по бальной системе такая сфера как промышленность (предприятия и корпорации) оценивается как самая менее рисковая отрасль (риск примерно от 5 до 10%), а вот, например, строительство и торговля – более рисковые отрасли (риск 20-40% и 40-60% соответственно). В большинстве аналогичных зарубежных методиках по оценке кредитов отрасль заемщика при анализе кредитоспособности не рассматривается.
Объем выданных кредитов физическим лицам на протяжении 3-х стабильно возрастал: в 2008 году вырос по сравнению с 2006 годом на 327,6%. Это свидетельствует о проведении более менее рискованной кредитной политики в отношении данного заемщика: наращивание процентных доходов, направление ресурсов в долгосрочные доходообразующие активы (величина кредитов на срок свыше 3-х лет больше, чем по остальным).
2.3 Сравнительный анализ процентных доходов и выданных кредитов на основе данных бухгалтерского баланса и отчета о прибылях и убытках
Таблица 14
Коммерческие организации, находящиеся в федеральной собственности (тыс. руб.)
| Годы | Полученные процентные доходы по данному заемщику | Общая сумма процентных доходов | Выданная сумма кредита по заемщику | Общая сумма кредитного портфеля |
|
2006 2007 2008 |
153765 142544 77005 |
11970330 20001735 17083677 |
10549927 898449 1692429 |
112126478 202424041 323789249 |
Полученные процентные доходы = проценты, полученные по предоставленным кредитам + проценты, полученные за кредиты, но не оплаченные в срок + полученные просроченные проценты + проценты, полученные от прочих размещенных средств.
Дп.д. – доля процентных доходов по данному заемщику в общей сумме процентных доходов;
Дв.к. – доля выданных кредитов по данному заемщику в общей сумме кредитного портфеля.
Дп.д.(2006г) = (153765 / 11970330)*100% = 1,28%
Дв.к(2006г) = (10549927 / 112126478)*100% = 9,41%
Дп.д.(2007г) = (142544 / 20001735)*100% = 0,71%
Дв.к(2007г) = (898449 / 202424041)*100% = 0,44%
Дп.д.(2008г) = (77005 / 17083677)*100% = 0,45%
Дв.к(2008г) = (1692429 / 323789249)*100% = 0,52%
Из расчетов видно, что в 2006 году доля выданных кредитов была намного больше доли процентных доходов, т.е большая доля выданных кредитов генерирует незначительныу сумму процентных доходов. Это негативная тенденция, свидетельствующая о выдачи банком некачественных кредитов данному заемщику, что не является обоснованным. В 2007 году ситуация изменилась в противоположную сторону, т.е. меньшая доля выданных кредитов аккумулировала большую долю процентных доходов. Помимо этого банк к 2007 году значительно снизил объем выданных кредитов, обеспечив при этом большую доходность. В 2008 году ситуация снова ухудшилась, причем объем выданных кредитов немного вырос, но обеспечил большую доходность. В целом ситуация в отношении данного заемщика по выдачи ссуд неудовлетворительна.
Таблица 15
Коммерческие организации, находящиеся в государственной (кроме федеральной) собственности (тыс. руб.)
| Годы | Полученные процентные доходы по данному заемщику | Общая сумма процентных доходов | Выданная сумма кредита по заемщику | Общая сумма кредитного портфеля |
|
2006 2007 2008 |
24592 45188 24972 |
11970330 20001735 17083677 |
268409 514087 400198 |
112126478 202424041 323789249 |
Дп.д.(2006г) = (24592 / 11970330)*100% = 0,21%
Дв.к(2006г) = (268409 / 112126478)*100 = 0,23%
Дп.д.(2007г) = (45188 / 20001735)*100% = 0,22%
Дв.к(2007г) = (514087 / 202424041)*100% = 0,25%
Дп.д.(2008г) = (24972 / 17083677)*100% = 0,15%
Дв.к(2008г) = (400198 / 323789249)*100% = 0,14%
Как видно, на протяжении 3-х лет наблюдается неопределенная картина происходящего, а именно: доли процентных доходов в общей cумме доходов и доли выданных кредитов в общей сумме кредитного портфеля почти совпадают. При этом динамика процентных доходов и выданных кредитов меняется по-разному.
Таблица 16
Кредиты, предоставленные негосударственным финансовым организациям (тыс. руб.)
| Годы | Полученные процентные доходы по данному заемщику | Общая сумма процентных доходов | Выданная сумма кредита по заемщику | Общая сумма кредитного портфеля |
|
2006 2007 2008 |
211480 221952 186961 |
11970330 20001735 17083677 |
843976 3252413 4488219 |
112126478 202424041 323789249 |
Дп.д.(2006г) = (211480 / 11970330)*100% = 1,76%
Дв.к(2006г) = (843976 / 112126478)*100 = 0,75%
Дп.д.(2007г) = (221952 / 20001735)*100% = 1,11%
Дв.к(2007г) = (3252413 / 202424041)*100% = 1,61%
Дп.д.(2008г) = (186961 / 17083677)*100% = 1,09%
Дв.к(2008г) = (4488219 / 323789249)*100% = 1,38%
В 2006 году ситуация в отношении данного заемщика стабильна, т.е. доля выданных кредитов меньше чем доля процентных доходов. В 2007 году ситуация в этом отношении ухудшилась, и в 2008 году осталась. Такая тенденция характеризует необоснованные действия к увеличению объемов выдачи кредитов данному виду заемщику, поскольку кредиты не генерируют ожидаемую доходность.
Таблица 17
Кредиты, предоставленные негосударственным коммерческим организациям (тыс. руб.)
| Годы | Полученные процентные доходы по данному заемщику | Общая сумма процентных доходов | Выданная сумма кредита по заемщику | Общая сумма кредитного портфеля |
|
2006 2007 2008 |
8067519 12876499 9288159 |
11970330 20001735 17083677 |
78115499 133758016 184294480 |
112126478 202424041 323789249 |
Дп.д.(2006г) = (8067519 / 11970330)*100% = 67,39%
Дв.к(2006г) = (78115499 / 112126478)*100 = 69,66%
Дп.д.(2007г) = (12876499 / 20001735)*100% = 64,37%
Дв.к(2007г) = (133758016 / 202424041)*100% = 66,07%
Дп.д.(2008г) = (9288159 / 17083677)*100% = 54,36%
Дв.к(2008г) = (184294480 / 323789249)*100% = 56,91%
Можно сказать, что в течение 3-х лет по данному заемщику ситуация была крайне нестабильна: т.е. банк наращивал объемы выдачи кредитов, но они не обеспечивали достаточный уровень доходности. Это свидетельствует о нецелесообразности «продажи» кредитов этому заемщику.
Таблица 18
Кредиты, предоставленные физическим лицам в качестве индивидуальных предпринимателей (тыс. руб.)
| Годы | Полученные процентные доходы по данному заемщику | Общая сумма процентных доходов | Выданная сумма кредита по заемщику | Общая сумма кредитного портфеля |
|
2006 2007 2008 |
152435 238958 198602 |
11970330 20001735 17083677 |
1467768 1972962 4110181 |
112126478 202424041 323789249 |
Дп.д.(2006г) = (152435 / 11970330)*100% = 1,27%
Дв.к(2006г) = (1467768 / 112126478)*100 = 1,31%
Дп.д.(2007г) = (238958 / 20001735)*100% = 1,19%
Дв.к(2007г) = (1972962 / 202424041)*100% = 0,97%
Дп.д.(2008г) = (198602 / 17083677)*100% = 1,36%
Дв.к(2008г) = (4110181 / 323789249)*100% = 1,26%
Из расчетов мы видим, что доля выданных кредитов в общей сумме кредитного портфеля за все периоды была на уровне 1%. Это свидетельствует о проведении осторожной политики в отношении данного заемщика – индивидуальных предпринимателей. К тому же такая осторожная политика привила к наращиванию большей доли процентных доходов по кредитам, что является позитивной тенденцией, несмотря на то, что по данному заемщику высокий риск невозврата ссуд, поскольку любая предпринимательская деятельность носит непредсказуемый (рискованный) характер.
Таблица 19
Кредиты, предоставленные физическим лицам (тыс. руб.)
| Годы | Полученные процентные доходы по данному заемщику | Общая сумма процентных доходов | Выданная сумма кредита по заемщику | Общая сумма кредитного портфеля |
|
2006 2007 2008 |
1003959 2980032 3012705 |
11970330 20001735 17083677 |
12254914 31612891 52404444 |
112126478 202424041 323789249 |
Дп.д.(2006г) = (1003959 / 11970330)*100% = 8,38%
Дв.к(2006г) = (12254914 / 112126478)*100 = 10,92%
Дп.д.(2007г) = (2980032 / 20001735)*100% = 14,89%
Дв.к(2007г) = (31612891 / 202424041)*100% = 15,61%
Дп.д.(2008г) = (3012705 / 17083677)*100% = 17,63%
Дв.к(2008г) = (52404444 / 323789249)*100% = 16,18%
На основании проведенных расчетов по данному заемщику наблюдается ситуация, при которой доля выданных кредитов в общей сумме кредитов генерирует меньшую долю процентных доходов в 2006-2007 гг, а в 2008 г. – большую, несмотря на то, что по физическим лицам риск невозврата тоже довольно значительный.
В целом, по результатам расчетов по категориям заемщиков, нужно сказать, что ситуацию отношении аккумуляции процентных доходов можно считать удовлетворительной.
Заключение
Банковское дело на современном этапе находится в процессе перемен. Стремясь повысить экономическую эффективность и улучшить механизм распределения ресурсов, правительство предпринимает шаги в направлении создания в экономике атмосферы открытости, конкуренции и рыночной дисциплины. Для того чтобы выжить и добиться процветания, банкиры должны отбросить свои бюрократические традиции и превратиться в предпринимателей, реагирующих и приспосабливающихся к рыночной экономике.
Принципы прямого государственного управления банковской системой также должны измениться. В большинстве стран государство должно создать правовую, регулятивную и политическую среду для надежного банковского дела.
На конкурентном рынке банки нуждаются в автономии для определения своей роли и стратегии и независимости в своей кредитной и управленческой политике.
Коммерческие банки в современной России начали возникать всего 10-15 лет назад и за этот кратчайший исторический отрезок времени прошли стремительное развитие, отразив в собственной судьбе как выдающиеся возможности российской экономики, огромный интеллектуальный и предпринимательский потенциал россиян, так и переживаемые ими трудности и неурядицы. Становление современного банковского дела в такой стране, как Россия, велики не только размерами и ресурсами, но также своими большими особенностями, представляет исключительно сложную задачу. На вопросы, возникающие при создании банковской системы, нужно отвечать сразу же, по сути в момент их появления, ничего не откладывая на «потом», а еще лучше - предвосхищая их появление на уровне намечающихся тенденций.
Сегодняшние условия работы российских банков меняются: ужесточились требования ЦБ РФ; открыть коммерческий банк не так просто, как это было всего 5 - 7 лет назад, невыполнения предписаний ЦБ ведут к серьёзным санкциям со стороны последнего и т.д.; прошли те времена, когда было достаточно привлекать «короткие» деньги, направлять их на спекулятивные операции и, получая хорошую маржу, обеспечивать высокие финансовые показатели, не особенно заботясь о том, «как получилось сегодня и что будет завтра».
В сложившихся условиях изменяются и подходы к анализу. Потребители банковских услуг, сами банкиры осознают необходимость в наиболее полных и достоверных средствах анализа банковской надёжности. Чем же на сегодняшний момент может ответить банковская система?
Как показала банковская практика, на этапе становления самой банковской системы России, когда еще не в достаточной мере наработан методологический аппарат, законодательство оставляет желать лучшего, даже самые крупные банки России по международным меркам дотягивают, в лучшем случае, до «середнячков», остаются серьёзные проблемы и пробелы в подходах к банковскому анализу.
Список литературы
1. ФЗ «О банках и банковской деятельности» № 395-1 от 02.12.90 г. с посл. редакциями.
2. ФЗ «О Центральном банке РФ № 39 от 10.07.02 г.
3. Положение о правилах ведения бухгалтерского учета в кредитных организациях, расположенных на территории РФ от 26 марта 2007 г. № 302-п.
4. Гражданский кодекс РФ по состоянию на 1 сентября 2004 года;
5. Банковское дело: учебник. Под ред. В. И. Колесникова. – М.: Финансы и статистика, 2003.
6. Банковское дело: учебник. Под ред. О. И. Лаврушина. – М.: Финансы и статистика, 2003.
7. Банковское дело: учебник для вузов. Под ред. А.М. Тавасиева. – 2-е изд., перераб. и дополн. – М.: ЮНИТИ – ДАНА, 2006.
8. Костерина Т.М. Банковское дело. – М.: МЭСИ, 2003.
9. Масленченков Ю.С. Финансовый менеджмент банка: Учеб. пособие для вузов. – М.: ЮНИТИ-ДАНА, 2003.
10. Организация деятельности коммерческих банков: Учебник / Г.И. Кравцова, Н.К. Василенко, И.К. Козлова и др. Под общей ред. Г.И. Кравцовой. – М.: БГЭУ, 2002.
11. Основы банковской деятельности. Учебное пособие. Под ред. д.э.н., проф. Тагирбекова К.Р., изд. дом «Инфра-М», М., 2001.
12. Роуз Питер С. Банковский менеджмент. – М.: Дело, 2001.
13. Руководство по кредитному менеджменту / Под ред. Б.Эдвардса. – М.: ИНФРА-М, 1996.
14. Смирнов А.В. Управление ресурсами и фин. – аналитическая работа в коммерческом банке. – М.: изд. группа «БДЦ-пресс», 2004.
15. Уткин Э.А., Мартынюк И.В. контроллинг: российская практика. – М.: Финансы и статистика, 1999.
16. А.В.Курников. «Метод устранения недостатков централизованного управления ликвидностью в банках», // Банковское дело, № 8, 2007.
17. Д.Е. Плисецкий. «О классификации банковских активов по уровню кредитного риска», // Банковское дело, № 11, 2007.