Механизм ипотечного кредитования банками второго уровня в современных условиях на примере АО "БанкЦентрКредит"
Повышение уровня удовлетворенности клиентов. В настоящее время все группы клиентов банковского рынка становятся все более требовательными к качеству банковского обслуживания. Согласно последним омнибусным исследованиям, Банк ЦентрКредит на сегодняшний день занимает пятое место среди первых десяти Банков Казахстана по качеству обслуживания населения. Это, в свою очередь, вызывает необходимость принятия мер, направленных на улучшение позиций Банка. /7/
На 2006-2008 годы, Банк ставит перед собой целью стать одним из лидеров по качеству обслуживания целевых групп клиентов. Для достижения этой цели в ближайшие годы Банк намерен действовать в следующих основных направлениях:
Мониторинг и анализ показателей уровня удовлетворенности клиентов. Для реализации задачи повышения качества обслуживания и уровня удовлетворенности клиентов, Банк намерен регулярно, на полугодовой основе, замерять эффективность своей деятельности в этом направлении. Мониторинг и анализ уровня удовлетворенности будет осуществлять Сектор качества, входящий в Департамент розничного бизнеса. Главной задачей этого подразделения будет обеспечение «обратной связи» между клиентами и Банком, заключающейся в выработке рекомендации и проведению мероприятий по дальнейшему повышению качества обслуживания.
Качественное развитие существующих каналов продаж. В настоящее время не все Филиалы и Центры розничного кредитования (ЦРК) Банка отвечают внутренним стандартам, что в свою очередь негативно влияет на качество обслуживания и репутацию Банка. В связи с этим, в 2006-2008 гг. Банк намерен продолжить активную работу в этом направлении. В частности, будет поставлена задача приведения всех Филиалов и ЦРК Банка к единому корпоративному стилю. /9/
Индивидуальный подход к обслуживанию клиентов. Одним из основных путей повышения качества обслуживания клиентов также станет всемерный отход от стандартизированного подхода к обслуживанию широкого круга клиентов. Банк намерен, как и в прошлые годы разрабатывать и предоставлять клиентам максимально персонифицированное пакеты услуг на основе изучения их текущего потребительского поведения. Применение такого подхода будет расширяться как в отношении корпоративных клиентов, так и в отношении клиентов из среднего и малого бизнеса Банка.
Расширение ассортимента предоставляемых услуг. В целях повышения уровня удовлетворенности клиентов ассортиментная политика Банка также будет постоянно приводиться в соответствие со структурой потребностей целевых групп клиентов. При этом будет постоянно совершенствоваться система комплексного финансового обслуживания клиентов, включая предоставление небанковских услуг дочерними компаниями Банка.
Автоматизация основных бизнес-процессов.Также как и вопрос оптимизации основных бизнес-процессов, вопрос их автоматизации является важным для Банка ЦентрКредит с точки зрения подтверждения высокого качества его работы. Однако, полная автоматизация бизнес-процессов еще важна и тем, что она позволяет максимально облегчить работу сотрудников продающих департаментов и ускорить сами процессы рассмотрения заявок клиентов. В 2006-2008 гг. Банк намерен значительно повысить уровень автоматизации процессов кредитования, а также процесс внутреннего документооборота. В этих целях Банк намерен реализовать следующие основные мероприятия:
-описание существующих бизнес-процессов. В 2006 году планируется начать работу в Банке по описанию основных бизнес-процессов, с целью их дальнейшей автоматизации. Реализация данной задачи будет возложена на новое подразделение, которое будет заниматься внедрением процессного управления, а также на продающие подразделения и Департамент кредитных рисков, которые ответственны за процессы кредитования МСБ и физ. лиц.
- внедрение современных IT-систем. В 2006-2008 гг. Банк планирует поэтапно осуществлять внедрение современных IT-систем, направленное, как на повышение оперативности обслуживания клиентов, так и на автоматизацию внутреннего документооборота. В частности, речь идет о внедрении скоринговых систем для оценки клиентов МСБ и частных лиц, а также о внедрении современной автоматизированной банковской информационной системы (АБИС). Причем последняя задача уже начала реализовываться. во второй половине 2005 года начато внедрение западной АБИС «Temenos» - T24. /11/
Поддержание высокого качества активов. Так как на 2006-2008 гг. Банк ставит амбициозные цели в отношении роста активов (среднегодовые темпы роста активов должны составить 50%), приоритетным направлениями его деятельности становится поддержание высокого качества его активов, совершенствование системы управления валютными рисками, а также активами и пассивами. Среди основных задач, которые Банк намерен реализовать в этом направлении, можно выделить следующие:
-Поддержание приемлемой доли стандартных займов. Согласно планам руководства Банк в 2006-2008 гг., доля стандартных займов в общем объеме выданных кредитов не должна опускаться ниже 65%. /2/
- Финансовые риски. Банк ставит перед собой задачу приведения системы управления финансовыми рисками к лучшим международным практикам. Будут разработаны методики количественной оценки рисков в качестве основы для перехода Банка на новые стандарты Базельского комитета по банковскому надзору, принятия просчитанных управленческих решений по развитию бизнеса и мотивации с учетом соотношения риска и доходности, риска и собственного капитала (показатели VaR, RAROC). Планируемое внедрение единой интегрированной информационно-аналитической системы управления Банком позволит автоматизировать эти процессы. Показатели подверженности Банка риску ликвидности и рыночным рискам, а также адекватность капитала и резервов будут поддерживаться на уровне, отвечающем требованиям надзорных органов, международных рейтинговых агентств и международных финансовых организаций.
Повышение уровня профессионализма, удовлетворенности и лояльности сотрудников Банка. Поддержание высокого уровня профессионализма, удовлетворенности и лояльности сотрудников входит в число наиболее приоритетных задач Банка в 2004-2005 гг., без решения которых стратегические цели Банка могут остаться недостижимыми. В целях решениях этих задач, Банк разработал стратегическую программу развития человеческими ресурсами. Согласно данной программе Банк, в течение следующих 5 лет, будет уделять внимание следующим основным направлениям развития человеческих ресурсов:
- Кадровый аудит. Основными целями данного направления развития человеческих ресурсов является оценка соответствия структурного и кадрового потенциала организации ее целям и стратегии развития, а также путей и методов их достижения. Для достижения этих целей Банк намерен ежегодно проводить кадровый аудит собственными силами. /14/
- Отбор, расстановка и продвижение кадров. Главными целями этого направления развития персонала является совершенствование текущей политики подбора персонала и формирование для всех категорий персонала индивидуальных планов карьерного роста. Для реализации этих целей Банк намерен, в течение следующих трех лет, активно развивать политику подбора персонала, проводить корпоративные программы по тренингу менеджеров Банка, делать анализ профессиональных навыков сотрудников всех категорий, которые могут им потребоваться в будущем.
- Оценка персонала. В планируемый период Банк намерен внедрить эффективную систему оценки своего персонала. Главная цель данного направления работы Банка является повышение эффективности управления кадрами на всех уровнях организационной иерархии. В частности система оценки позволит эффективно решать вопросы подбора, резервирования, обучения и мотивации сотрудников Банка. /16/
- Система вознаграждения. В целях дифференциации вознаграждения среди всех категорий персонала Банка, в течение следующих трех лет, планируется внедрение новой системы оплаты труда (грэйдинговой системы), системы поощрения за обеспечение роста прибыли, системы бонусного вознаграждения.
- Корпоративная культура. В 2006-2008 гг. Банк уделит первостепенное внимание вопросам корпоративной культуры. Банк намерен развить корпоративную культуру, притягательную для сотрудников, клиентов и инвесторов Банка. Достижение этой цели предполагает реализацию ряда шагов, таких как, внедрение кодекса корпоративного управления, развитие связи с общественностью посредством выпуска корпоративного журнала Банка для его клиентов.
Правление
Согласно Уставу, банк имеет Совет Директоров - управляющий орган банка, Правление, являющееся исполнительным органом банка, и Аудитора.
Акционеры выбирают членов Совета Директоров. Совет Директоров, в свою очередь, избирает Правление, а также представляет интересы акционеров, несет ответственность за общее управление банком и утверждает его стратегические и оперативные планы.
Полную ответственность за управление текущей деятельностью банка несет Правление.
Байсеитов Бахытбек Рымбекович - Председатель Совета директоров АО «Банк ЦентрКредит». /1/
Родился 14 мая 1958 года в городе Алма-Ате. Казах. Женат, воспитывает двоих детей. Партийный (с 1999 г. по настоящее время трудится на разных общественных должностях в НДП "Нур-Отан").
В 1981 году окончил Алма-Атинский институт народного хозяйства. В 1979 году завершил четырехлетний курс обучения в Московском финансовом институте.
С 1981 - 1988 гг. работал экономистом Алма-Атинской областной конторы Госбанка; экономистом и заместителем начальника управления Казахского республиканского банка Жилсоцбанка СССР.
В 1988 году он стал председателем правления Алма-Атинского центрального кооперативного банка.
С 1991 - 1993 гг. работал председателем правления Казахстанского центрального акционерного банка (КЦАБ) «Центрбанк», являлся председателем наблюдательного совета (совета директоров) этого банка (с марта 1997 года компания переименована в АО «Банк ЦентрКредит»). В разные годы также являлся председателем наблюдательного совета (совета директоров) Казахстанского интернационального банка; президентом финансово-инвестиционной корпорации «Атамекен»; членом совета директоров Банка ТуранАлем; президентом Конгресса предпринимателей Казахстана; президентом Ассоциации банков Казахстана, членом Совета предпринимателей при Президенте РК, членом совета директоров компании "BMB Munai".
C 27 августа 2008 года со сроком полномочий до 2012 года избран общим собранием акционеров председателем совета директоров Банка ЦентрКредит.
Награжден орденом "Курмет" и др. наградами.
После приобретения в апреле 2008 года 30% доли в капитале АО "Банк ЦентрКредит" - ("БЦК") южнокорейским Kookmin Bank, Бахытбек Рымбекович Байсеитов как самый крупный акционер (в настоящще время он держатель 51 % акций "БЦК") по версии журнала "Форбс" под номером 701 стал самым богатым казахстанцем - "self made man". Его состояние оценивается в 1 млрд. долларов США.
Состав Совета директоров АО «Банк ЦентрКредит»:
Yang Cheon SikЧлен Совета директоров - независимый директор
Шалгимбаева Галина Николаевна Член Совета директоров- независимый директор
Ли Владислав Сединович Член Совета директоров
Choe Dong Soo Член Совета директоров
Аманкулов Джумагельди Рахишевич Член Совета директоров
Иркегулов Нуртай Шайхиевич Корпоративный секретарь
Правление:
Ли Владислав Сединович Председатель Правления Банка
Альжанов Максат Кабыкенович Заместитель председателя Правления
Yoon Jae Kwan Заместитель председателя Правления
Jung Yoon Sik Заместитель председателя Правления
Адилханов Булан Адилханович Заместитель председателя Правления
Shim Moo Gil Заместитель председателя Правления
Таблица № 1 Руководители Департаментов
| Ф.И.О | Должность |
| Абишев Мурат Мейрханович | Финансовый департамент |
| Бендюк Лидия Борисовна | Департамент человеческих ресурсов |
| Вон Галина Доннеровна | Департамент бизнес-процессов |
| Даутбаев Асет Радылканович | Департамент корпоративных финансов |
| Ермаханов Ерлан Амирбекович | Департамент малого и среднего бизнеса |
| Ишмуратов Тимур Жаксылыкович | Департамент международных отношений |
| Кайнарбекова Галия Канатовна | Департамент бухгалтерского учета и отчетности |
| Кенжеханов Марат Тулеугазыевич | Департамент розничного бизнеса |
| Лим Анатолий Юрьевич | Департамент казначейства |
| Мухаметжанов Азамат Болатович | Департамент стратегического планирования и маркетинга |
| Нургазин Мурат Маралович | Департамент поддержки и развития бизнеса |
| Савченко Владимир Александрович | Юридический департамент |
| Тастанбеков Бахытжан Бахадирович | Департамент безопасности |
| Harm Yeong Tak | Департамент банковских карточек |
| Шаяхметова Куляш Измагзамовна | Административный департамент |
| Yoon Chan Ho | Департамент информационных технологий |
Сбытовая сеть АО «Банк ЦентрКредит» по состоянию на 01 января 2010 года включает 20 филиалов и 179 структурных подразделений филиалов.
Банк имеет свои филиалы во всех областных центрах и крупных городах Республики. В общей сложности филиалы и структурные подразделения филиалов расположены в более чем 50-ти населенных пунктах по всей территории Казахстана./12/
Около 90% структурных подразделений филиалов, вне зависимости от их формата (VIP-центр, ЦФО, ЦРО,РКО), представляют полный спектр банковских услуг. С целью сокращения расходов Банка в отчетном году была проведена оптимизация сбытовой сети, в результате чего были закрыты 12 структурных подразделений филиала. на 01.01.2009г. на 01.01.2009г. на 01.01.2009г. на 01.01.2009г. на 01.01.2009г. на 01.01.2009г.
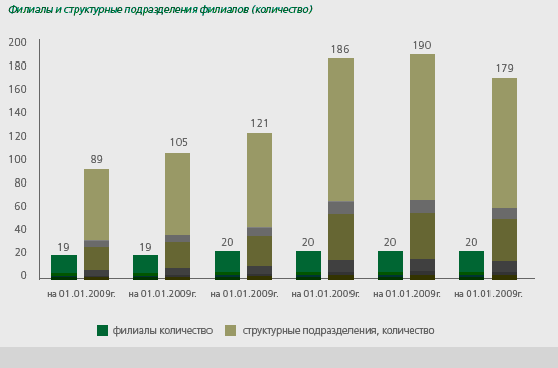
Рисунок № 1. Филиалы и структурные подразделения филиалов
ипотечный кредитование депозит банк
ІІ. Депозитная политика банка. Виды услуг оказываемых АО «БанкЦентрКредит»
2.1 Депозитная политика банка
Под депозитами понимаются все срочные и бессрочные вклады клиентов банка, кроме сберегательных.
Депозитные операции организуются на следующих принципах:
депозитные операции должны содействовать получению банковской прибыли или созданию условий для получения прибыли в будущем;
должна проводиться гибкая депозитная политика в целях поддержания оперативной ликвидности баланса банка;
особое внимание в процессе организации депозитных операций надо уделять срочным вкладам, в наибольшей степени поддерживающим ликвидность баланса банка;
необходимо обеспечивать взаимосвязь и согласованность между депозитными операциями и операциями по выдаче ссуд по срокам и суммам;
следует принимать меры к развитию банковских услуг, способствующих привлечению депозитов.
Работа банков по привлечению денежных средств во вклады (депозиты) в целях доходного их размещения называются депозитными операциями. Именно на их основе формируется 90% кредитных ресурсов БВУ. (Приложение Б)
В зарубежной банковской практике, с точки зрения изъятия, различают депозиты до востребования, срочные и сберегательные вклады.
Депозиты до востребования - это вклады клиентов на счетах в банках, которые могут быть изъяты вкладчиком или переведены на другой счет в любое время без предварительного уведомления банка. По таким вкладам обычно банк устанавливает небольшую ставку вознаграждения или же вообще вознаграждение не выплачивается. /11/
Депозиты до востребования предназначены в первую очередь для осуществления текущих расчетов. Владелец счета может производить их в различных формах: наличными деньгами, чеками, переводом. Однако не в полной мере используется клиентом денежные средства для текущих расчетов, остается так называемый твердый остаток, который используется банком для своих коммерческих целей, т.е. может быть выдан в ссуду в целях извлечения дохода. Он образуется вследствие того, что многие клиенты банка регулярно снимают средства со своих текущих счетов и пополняют их снова через несколько дней или недель. Но большинство клиентов для оплаты своих обязательств не снимает всей суммы вклада. Это обуславливается циклическим характером экономики и особенностями кругооборота капиталов. За счет этих остатков банки могут выдавать ссуды сроком на 60.90.120 дней. Вклады до востребования могут помещаться на депозитные или контокоррентные счета. Между ними существует различие. В случае депозитного счета клиент может снять со счета или перевести с него только сумму фактического остатка на нем, т.е. он может располагать лишь собственным вкладам. Напротив, на контокоррентном счете возможен как отрицательный, так и положительный остаток. Клиент в любой момент может не только изъять свой вклад со счета, но и получить на определенное время кредит.
Рисунок №2. Динамика роста депозитов юридических лиц
Срочные вклады - это вклады юридических и физических лиц в банк на определенный срок (не менее месяца) и по ним уплачиваются повышенные ставки вознаграждения, которые зависят от размера и срока вклада. Для вкладчика смысл долгосрочного вложения денег заключается в получении более повышенных вознаграждений. Для банка этот депозит также выгоден, поскольку он может располагать этими средствами более длительное время для предоставления ссуды заемщику с получением тоже повышенных вознаграждений./21/
Срочные вклады подразделяются на собственно срочные вклады и срочные вклады с уведомлением об изъятии.
Собственно срочные вклады возвращаются владельцу в заранее установленный срок, до этого момента банк может распоряжаться ими по своему усмотрению. Если в этот установленный день сумма не изымается владельцем, тот в последующем он может распоряжаться ею аналогично текущему счету, т.е. он может изъять свои долги в любой из последующих дней.
Заметим, что на сегодняшний день клиенты банка предпочитают вкладывать свои денежные средства в национальной валюте. Это связано в первую очередь с тем, что тенге является более ликвидной валютой на настоящий момент, нежели инвалюта. Также сказывается и размер процентного вознаграждения по срочным депозитам: по вкладам в тенге проценты выше, чем в инвалюте. Эту тенденцию можно увидеть на рисунке 6.
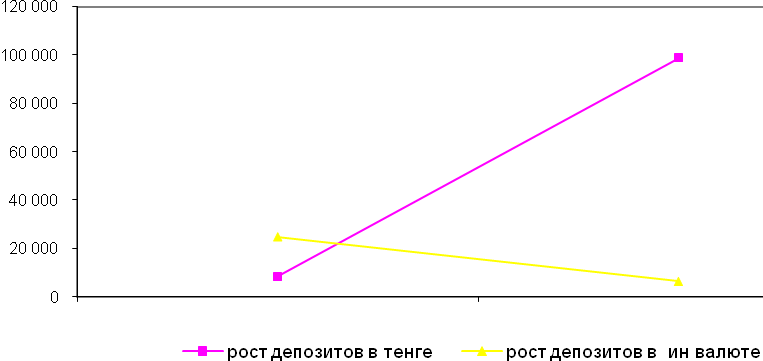
Рисунок 3. Динамика объема срочных депозитов в разбивке по валютам на 01.02.2011г.
Третий вид депозитов - сберегательные вклады населения. Они вносятся и изымаются частично или в полной сумме и удостоверяются выдачей сберегательной книжки.
В целях привлечения вкладов населения используются различные формы сбережений: выигрышные, премиальные, молодежные, целевые (новогодние, к дням рождениям, к периоду отпусков и т.д.) и др.
Сберегательные счета (кроме срочных вкладов) не имеют фиксированного срока, и от владельца не требуется предварительного уведомления о снятии денег, по ним не выписываются чеки.
Депозиты физических лиц. АО «Банк ЦентрКредит» является участником Казахстанской Системы гарантирования вкладов и действует строго в соответствии с нормативными актами АО «Казахстанский Фонд гарантирования депозитов». С Правилами обязательного коллективного гарантирования (страхования) вкладов (депозитов) физических лиц в банках второго уровня./20/
Рассмотрим следующие депозиты, предлагаемые АО «БанкЦентрКредит»
Чемпион
Депозит для тех, кто привык выигрывать во всем:
в деньгах - Вы получаете гарантированный доход за счет высоких процентных ставок;
в сервисе - Вы можете выбрать любое удобное для вас отделение Банка, мы следим за качеством обслуживания;
в свободе обращения со средствами - это депозит сочетает в себе максимально удобные и выгодные условия для Вас.
Таблица № 1
| Свойства депозита | |
| Срок | 12, 18, 24, 37 мес. |
| Минимальная сумма вклада | 40 000 тенге, 300 долларов США, 300 евро, 7 500 российских рублей |
| Капитализация (причисление начисленных процентов к сумме вклада) | ежемесячно |
| Прием дополнительных взносов | без ограничений |
| Частичные востребования | без ограничений, но соблюдая минимальный неснижаемый остаток, равный минимальной сумме вклада |
| Автоматическая пролонгация | да, ставка вознаграждения будет установлена Банком в соответствии со ставками, действующими на момент пролонгации Договора |
| Условия досрочного расторжения |
до истечения одного месяца со дня зачисления первой суммы вклада на счет вознаграждение не начисляется; по истечении более одного месяца со дня зачисления первой суммы вклада на счет Банк возвращает сумму на счете банковского вклада с учетом причисленного за фактическое количество дней вознаграждения |
| Дополнительные преимущества/условия |
По вкладу предусмотрена выдача карточки VISA – Electron или VISA Classic. Тариф за выпуск и годовое обслуживание ПК - 0 тенге. Возможность оформить кредит под залог вклада Вы можете сделать свой счет "мобильным". |
| Срок приема депозита, в мес. | Ставки | |||
| тенге | доллар США | евро | российский рубль | |
| 12 | 8,5% | 6,0% | 1,0% | 1,0% |
| 18 | 4,0% | 2,5% | 1,0% | 0,5% |
| 24 | 4,0% | 2,5% | 1,0% | 0,5% |
| 37 | 4,0% | 2,5% | 1,0% | 0,5% |
Депозит "VIP
Депозит "VIP" - фундаментальное вложение денег. Если Вы состоятельный человек, думаете о будущем и хотите выгодно вложить деньги - этот депозит специально для Вас. Серьезные суммы - серьезные условия. В качестве признания за доверие Банку - бесплатный выпуск VISA Gold /1/
Таблица № 2
| Свойства депозита | |
| Срок | От 12 до 36 мес. |
| Минимальная сумма вклада | 7 000 000 тенге, 50 000 долларов США, 50 000 евро |
| Капитализация (причисление начисленных процентов к сумме вклада) | ежемесячно |
| Прием дополнительных взносов | без ограничений |
| Частичные востребования | без ограничений, но соблюдая минимальный неснижаемый остаток, равный минимальной сумме вклада |
| Автоматическая пролонгация | да, ставка вознаграждения будет установлена Банком в соответствии со ставками, действующими на момент пролонгации Договора |
| Условия досрочного расторжения |
до истечения одного месяца со дня зачисления первой суммы вклада на счет вознаграждение не начисляется; по истечении более одного месяца со дня зачисления первой суммы вклада на счет вознаграждение начисляется по ставкам депозита «До востребования», действующим на момент расторжения вклада |
| Дополнительные преимущества/условия | Выпуск бесплатно карточек VISA Gold,VISA Platinum (годовое обслуживание бесплатно), кредитная карточка VISA Gold с кредитным лимитом в размере 50% от минимального неснижаемого остатка, льготы по аренде сейфовых ячеек |
| Срок вклада | Ставка вознаграждения | ||
| в тенге | в доллары США | в евро | |
| 12 | 8,5% | 6,5% | 1,0% |
| 18 | 8,6% | 6,6% | 1,0% 2 |
| 4 | 4,0% | 2,5% | 1,0% |
| 30 | 4,0% | 2,5% | 1,0% |
| 36 | 4,0% | 2,5% | 1,0% |
Подумай о детях
Дети - это наше будущее, а депозит "Подумай о детях" - это мост между настоящим и будущим. Начинайте строить его сейчас. Теперь даже ребенок может открыть депозит в Банке! Вклад принимается как на имя несовершеннолетнего, так и от его имени.
Таблица № 3
| Свойства депозита | |
| Срок | от 18 до 180 мес. |
| Минимальная сумма вклада | нет |
| Капитализация (причисление начисленных процентов к сумме вклада) | ежемесячно |
| Прием дополнительных взносов | без ограничений |
| Частичные востребования | сумма капитализированного вознаграждения |
| Автоматическая пролонгация | да, ставка вознаграждения будет установлена Банком в соответствии со ставками, действующими на момент пролонгации Договора |
| Условия досрочного расторжения |
до истечения одного месяца со дня зачисления первой суммы вклада на счет вознаграждение не начисляется; по истечении более одного месяца со дня зачисления первой суммы вклада на счет вознаграждение начисляется по ставкам по депозиту «До востребования», действующим на момент расторжения вклада Сумма ранее выплаченного вознаграждения удерживается из суммы вклада на счете банковского вклада. |
| Дополнительные преимущества/условия | Вы можете сделать свой счет "мобильным". |
|
Срок приема депозита, в мес. |
Ставки | |||
| в тенге | в долларах США | в евро | ||
| 18 | 7,5% | 5,5% | 1,5% | |
| 19-24 | 4,0% | 2,5% | 1,0% | |
| 25-30 | 4,0% | 2,5% | 1,0% | |
| 31-33 | 4,0% | 2,5% | 1,0% | |
| 34-36 | 4,0% | 2,5% | 1,0% | |
| 37-180 | 4,0% | 2,5% | 1,0% | |
До востребования
Депозит для обслуживания текущего оборота вкладчика. Свобода в обращении с деньгами и гарантированный доход в конце календарного года.
Таблица № 4
| Свойства депозита | |
| Срок | бессрочный |
| Минимальная сумма вклада | 150 тенге, 1 доллар США, 1 евро |
| Капитализация (причисление начисленных процентов к сумме вклада) | в конце календарного года |
| Прием дополнительных взносов | без ограничений |
| Частичные востребования | до суммы минимального неснижаемого остатка: 500 тенге, 10 долларов, 15 евро |
| Автоматическая пролонгация | не требуется |
| Условия досрочного расторжения |
до истечения одного месяца со дня зачисления первой суммы вклада на Счет, вознаграждение не начисляется. Сумма вознаграждения, причисленного к сумме вклада, удерживается из суммы на Счете по истечении более одного месяца со дня зачисления первой суммы вклада на счет, при условии поддержания Клиентом минимального неснижаемого остатка на счете, Банк возвращает сумму на счете банковского вклада с учетом причисленного за фактическое количество дней вознаграждения |
| Дополнительные преимущества/условия | Вы можете сделать свой счет "мобильным". |
| До востребования | ||||
|
Срок |
Ставка вознаграждения | |||
| тенге | доллар США | ЕВРО | Российский рубль | |
| до востребования | 0,1% | 0,1% | 0,1% | 0,1% |
| Минимальная сумма первоначального взноса | 150 | 1 | 1 | - |
| Минимальный неснижаемый остаток | 500 | 10 | 15 | - |
Пенсионный
Возраст - это богатство человека. Но кроме духовных благ мы нуждаемся и в материальных вещах. Депозит "Пенсионный" позволит Вам не только сохранять, но и преумножать Ваши накопления, ведь Вы в любой момент можете пополнить свой вклад. И еще - проценты Вы можете получать ежемесячно, в первый рабочий день месяца. Депозит "Пенсионный" открывается для людей, достигших 45-летнего возраста, и пенсионеров. /1/
Таблица № 5
| Свойства депозита | |
| Срок | от 3 до 60 мес. |
| Минимальная сумма вклада | нет |
| Капитализация (причисление начисленных процентов к сумме вклада) | ежемесячно |
| Прием дополнительных взносов | без ограничений |
| Частичные востребования | сумма капитализированного вознаграждения, суммы основного вклада - один раз в месяц в размере 80% от текущего остатка основного вклада на дату последней капитализации |
| Автоматическая пролонгация | да, ставка вознаграждения будет установлена Банком в соответствии со ставками, действующими на момент пролонгации Договора |
| Условия досрочного расторжения |
до истечения одного месяца со дня зачисления первой суммы вклада на счет вознаграждение не начисляется; по истечении более одного месяца со дня зачисления первой суммы вклада на счет вознаграждение начисляется по ставкам по депозиту «До востребования», действующим на момент расторжения вклада Сумма ранее выплаченного вознаграждения удерживается из суммы вклада на счете банковского вклада |
| Дополнительные преимущества/условия | Вы можете сделать свой счет "мобильным". |
| Срок приема депозита, в мес. | Ставки | ||
| в тенге | в долларах США | в евро | |
| 3 | 3,5% | 1,5% | 0,5% |
| 4-6 | 4,0% | 2,0% | 1,0% |
| 7 | 5,0% | 2,5% | 1,5% |
| 8 | 6,00% | 3,0% | 1,5% |
| 9 | 7,0% | 4,0% | 1,5% |
| 10-12 | 8,0% | 5,0% | 1,5% |
| 13-15 | 8,3% | 5,3% | 2,0% |
| 16-18 | 8,5% | 5,5% | 2,0% |
| 19-21 | 4,0% | 2,5% | 1,0% |
| 22-60 | 4,0% | 2,5% | 1,0% |
Простое решение
Пришло время сделать правильный шаг и принять достойное решение, как сохранить и приумножить капитал.
Депозит «Простое решение» выгодное предложение от Банка ЦентрКредит для тех кто, ценит простоту, надежность и высокую доходность.
Таблица № 6
| Свойства депозита | |
| Срок | от 3 до 24 мес |
| Минимальная сумма вклада | нет |
| Капитализация (причисление начисленных процентов к сумме вклада) | ежемесячно |
| Прием дополнительных взносов | без ограничений |
| Частичные востребования | разрешены востребования капитализированного вознаграждения |
| Автоматическая | пролонгация да, ставка вознаграждения будет установлена Банком в соответствии со ставками, действующими на момент пролонгации Договора |
| Условия досрочного расторжения |
до истечения одного месяца со дня зачисления первой суммы вклада на счет вознаграждение не начисляется; по истечении более одного месяца вознаграждение начисляется по ставке вклада (депозита) “До востребования”, действующей на день расторжения договора |
| Дополнительные преимущества/условия | По вкладу предусмотрена выдача карточки VISA - Electron или VISA Classic. Тариф за выпуск и годовое обслуживание ПК - 0 тенге. |
| Возможность оформить кредит под залог вклада |
Вы можете сделать свой счет "мобильным". |
Таблица № 7
| Срок приема депозита | Ставки | |||
| тенге | доллар США | евро | российский рубль | |
| 3 | 3,5% | 1,5% | 0,5% | 0,5% |
| 4 | 4,0% | 2,0% | 1,0% | 1,0% |
| 5 | 4,5% | 2,5% | 1,0% | 1,0% |
| 6 | 5,5% | 3,0% | 1,0% | 1,0% |
| 7 | 6,0% | 3,5% | 1,1% | 1,1% |
| 8 | 7,0% | 4,0% | 1,2% | 1,2% |
| 9 | 7,5% | 4,5% | 1,3% | 1,3% |
| 10 | 8,0% | 5,0% | 1,4% | 1,4% |
| 11 | 8,5% | 5,5% | 1,4% | 1,4% |
| 12 | 9,0% | 6,0% | 1,5% | 1,5% |
| 13 | 9,1% | 6,1% | 1,6% | 1,6% |
| 14 | 9,2% | 6,2% | 1,7% | 1,7% |
| 15 | 9,3% | 6,3% | 1,8% | 1,8% |
| 16 | 9,4% | 6,4% | 1,8% | 1,8% |
| 17 | 9,4% | 6,4% | 1,9% | 1,9% |
| 18 | 9,5% | 6,5% | 2,0% | 2,0% |
| 19 | 9,6% | 6,6% | 2,0% | 2,0% |
| 20 | 9,6% | 6,6% | 2,0% | 2,0% |
| 21 | 9,7% | 6,7% | 2,0% | 2,0% |
| 22 | 9,8% | 6,8% | 2,0% | 2,0% |
| 23 | 9,9% | 6,9% | 2,0% | 2,0% |
| 24 | 10,0% | 7,0% | 2,0% | 2,0% |
Краткосрочный
Таблица № 8
| Свойства депозита | |
| Срок | от 7 до 30 дней |
| Минимальная сумма вклада | 1 000 000 тенге, 10 000 долларов США/евро |
| Капитализация (причисление начисленных процентов к сумме вклада) | в конце срока |
| Прием дополнительных взносов | нет |
| Частичные востребования | нет |
| Автоматическая пролонгация | нет |
| Условия досрочного расторжения | при досрочном расторжении вознаграждение не начисляется |
| Срок приема депозита, в мес. | Ставки | ||
| в тенге | в долларах США | в евро | |
| 7-13 | 2,0% | 1,0% | 0,1% |
| 14-20 | 2,5% | 1,5% | 0,2% |
| 21-30 | 3,0% | 2,0% | 0,3% |
2.2 Операционный отдел. Услуги физическим лицам
Это первая традиционно-базовая функция коммерческих банков. Операции, связанные с формированием ресурсов банков, относятся к пассивным. Пассив банка состоит из собственного капитала, привлеченных средств, в том числе и займов. Собственный капитал - важная и неотъемлемая часть кредитных ресурсов банка, хотя он составляет лишь до 10% всех его ресурсов.
Собственный капитал необходим, прежде всего, для начала деятельности банка, т.е. для приобретения офиса, оборудования, выплаты зарплаты, а также оплаты расходов банка на следующих этапах развертывания банковских операций. Собственные средства могут быть вложены в долгосрочные активы (здание, сооружения).
К собственным средствам относятся акционерный и резервный капиталы, провизии и нераспределенный чистый доход.
Акционерный капитал (или уставной капитал) создается путем выпуска и размещения акций. На примере АО «Казкоммерцбанк» мы можем показать, что в 2006 году банк заработал чистый доход в размере 29,586 миллиарда тенге ($234,6 млн.), что в расчете на одну акцию составляет 64,83 тенге. Собственный капитал банка в 2006 году вырос до 249 миллиарда тенге ($2 млрд.)./22/
Нераспределенный чистый доход - это часть чистого дохода, остающаяся после уплаты налогов, выплаты дивидендов и отчислений в резервный капитал.
Банки для осуществления своих активных операций используют привлеченные средства, т.е. банки аккумулируют временно свободные денежные средства своих клиентов. Основную часть этих средств составляют вклады (депозиты). Существенным источником привлечения средств остаются банковские депозиты, которые составляют примерно треть в общем объеме фондирования. По итогам 2006 года, в АО «Казкоммерцбанк» объем остатков на счетах клиентов вырос в