Механизм ипотечного кредитования банками второго уровня в современных условиях на примере АО "БанкЦентрКредит"
Открытие счета. Открытие банковского счета производится при заключении договора между банком и клиентом. Открыть банковский счет вы можете в любом отделении Банка
Домашний банкинг. В современном мире для делового человека оперативность играет решающую роль. Мы ценим Ваше время и рады предложить Вам услугу "Домашний Банкинг" - систему удаленного обслуживания через Интернет. Преимущества дистанционного обслуживания позволят пользоваться услугами, не приходя в офис банка, на расстоянии. Зачем тратить время на дорогу? Зачем выходить из офиса или дома, когда можно управлять своими счетами через Интернет. Более подробную информацию об услуге Домашний Банкинг Вы можете найти в разделе «Описание».Домашний Банкинг с использованием Электронной цифровой подписи удостоверяющего центра РГП КЦМР Национального Банка Республики Казахстан (для клиентов г.Алматы зарегистрированных с 26-01-2010 года, для клиентов других филиалов зарегистрированных с 16-08-2010 года)Домашний Банкинг с использованием Электронной цифровой подписи (система действующая с 2005 года до настоящего времени) /20/
Согласно законодательству РК все банки второго уровня должны предоставлять Электронные банковские услуги используя Электронную цифровую подпись сертифицированного Удостоверяющего центра.
В настоящее время АО «Банк «ЦентрКредит» реализовал возможность предоставления услуги Домашний Банкинг с использованием Электронной цифровой подписи (ЭЦП) РГП Казахстанского Центра Межбанковских Расчетов Национального Банка Республики Казахстан (КЦМР).
КЦМР является государственным удостоверяющим центром сертификации, имеющим лицензию на осуществление деятельности по удостоверению соответствия открытого ключа электронной цифровой подписи закрытому ключу электронной цифровой подписи, а также по подтверждению достоверности регистрационных свидетельств (сертификатов).
В скором будущем данная ЭЦП КЦМР будет предоставляться по всей филиальной сети банка. Система Домашний Банкинг в АО «Банк ЦентрКредит» была внедрена в декабре 2005 года. На момент внедрения в Казахстане не существовало лицензированных удостоверяющих центров сертификации. В связи с чем, в СДБ использовалась и используется в настоящее время Электронная цифровая подпись международной компанией Algorithmic research, Inc.
С 26 января 2010 года Банк предоставляет Электронную цифровую (ЭЦП) удостоверяющего центра РГП КЦМР Национального Банка Республики Казахстан для клиентов г.Алматы. В дальнейшем ЭЦП будет предоставляться по всей филиальной сети Банка.
Система Телефонный Банкинг (СТБ) - современная универсальная автоматическая банковская услуга. СТБ позволяет Клиенту удаленно, не посещая Банк, обслуживаться по своим счетам/картам, с соблюдением необходимых норм информационной защиты. /1/
Ценность данной системы:
- доступ к своим счетам/картам с любого телефона;
- экономия времени;
- оперативность;
- удобство пользования.
В целях повышения собственной информационной защиты Вы можете самостоятельно, в автоматическом режиме, многократно менять свой ПАРОЛЬ входа в СТБ.
Таблица № 9 Тарифы
| Тарифы по системе «SMS-Банкинг» | |
|
14.1 Подключение к системе/отключение от системы SMS-Банкинг |
0 тенге |
| 14.2 Блокировка/ разблокировка системы SMS-Банкинг | 0 тенге |
| 14.3 SMS-сообщение об операциях по банковскому счету клиента, НДС не облагается * | 20 тенге за каждое сообщение |
| * SMS-сообщение об изменении остатка на банковском (их) счете(ах) клиента (текущий, сберегательный), подключенным к услуге SMS-Банкинга; | |
Банк ЦентрКредит входит в четверку лидирующих банков на рынке платежных карточек Республики Казахстан по количеству выпущенных карточек и развитию эквайринговой сети.
На 01 января 2010 года рыночная доля банка по количеству карточек в обращении составила 6,9%. Количество выпущенных карт за 2009 год составила 266 807 карточек. В сравнении с началом 2009 года прирост объема карт в обращении составил 33%.
Объем транзакций по банкоматам возрос на 60% и составил более 293 млрд. тенге. Обороты в торговой Динамика изменения количества карт в обращении в единицах сети возросли на 100% и составили 5,4 млрд. тенге. Количество безналичных платежей по карточкам Банка ЦентрКредит за 2009 год составило 1 195 921, а объем безналичных платежей – 5 298 млн. тенге. В сравнении с 2008 годом сеть самообслуживания Банка значительно расширена, количество действующих банкоматов составляет 542 единицы. В предприятиях торговли и сервиса установлены 897 pos – терминалов, 438 - pos – терминалов функционируют в филиалах Банка.
В 2009 году Банком проведена обширная работа по расширению продуктовой линейки по карточкам. Внедрены новые карточные продукты: подарочная карта «Gift Card», карта Visa Virtuon (для клиентов, совершающих покупки через интернет). Расширен функционал платежных карт, путем внедрения таких новых услуг, как продукт «Накопительный» и оплата таможенных платежей. Расширена линейка услуг удаленного самообслуживания (банкоматы Cash in)
Вторая традиционно-базовая функция коммерческих банков — кредитование экономики и населения. Эта функция относится к важнейшей области банковской деятельности и к активным операциям банков.
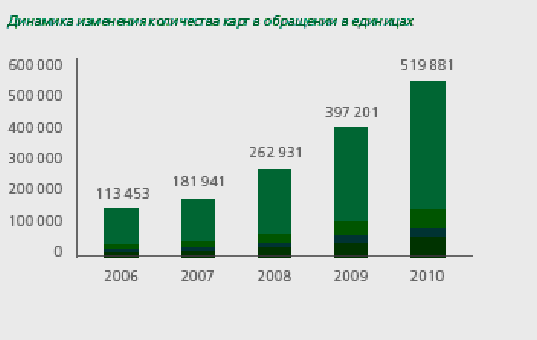
Рисунок 4. Динамика изменения карт в обращении в единицах
2.3 Кредитные операции и их классификация
Благодаря ей банки и относятся к кредитному институту.
77% сотрудников Банка имеют высшее профильное образование.
44 менеджера среднего и высшего звена имеют степень Магистра делового администрирования (МВА) и/или Доктора делового администрирования (DBA).
Функционирует система подбора персонала, в основе которой лежит процедура конкурсного отбора на вакантные позиции, включающая в себя экспертные интервью, профессиональное и психологическое тестирование. Банк имеет собственную базу данных резюме, а также сотрудничает с рекрутинговыми агентствами и СМИ. Имеется кадровый резерв на начальные и руководящие позиции. В течение 2009 года 434 сотрудника (или 12 %) были повышены в должности./11/
Кредитные операции — это отношения между кредитором и заемщиком по поводу предоставления первого второму определенной суммы денежных средств на условиях платности, срочности и возвратности. Активные кредитные операции возникают при предоставлении банкам ссуды заемщику.
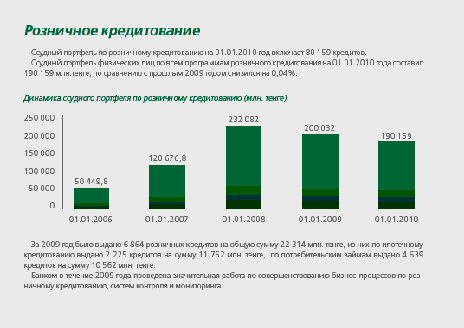
Рисунок 5. Розничное кредитование
АО "БанкЦентрКредит" осуществляет кредитование малого и среднего бизнеса, а также выдачу кредитов частным лицам под залог товарно-материальных ценностей. /1/
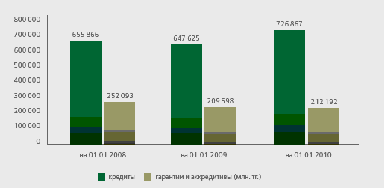
Рисунок 6
Кредиты выдаются на следующие цели:
Увеличение товарооборота;
Пополнение оборотного капитала для дальнейшего роста;
Расширение производства или объема, оказываемых услуг;
Закупка машин, оборудования, сырья и материалов, а также усовершенствование производства;
Приобретение, строительство и ремонт недвижимости для осуществления предпринимательской деятельности;
Другие капитальные вложения.
В 2009 году наблюдалась тенденция снижения кредитной активности банков, также сохранилась динамика ухудшения качества ссудного портфеля, которая привела к увеличению провизии. Это способствовало снижению показателей доходности банков и создавало давление на капитализацию банковского сектора.
В 2009 году показатели рентабельности Банка ЦентрКредит составили ROA - 0,33%, ROE – 3,59%, при средних показателях по банковской системе – ≪-1,35%≫ и ≪-12,59%≫ соответственно (без учета АО ≪БТА Банк≫ и АО ≪Альянс Банк≫).
Ведущим фактором снижения прибыли Банка в 2009 году на 59,3% стала необходимость создания дополнительных провизий против кредитного портфеля.
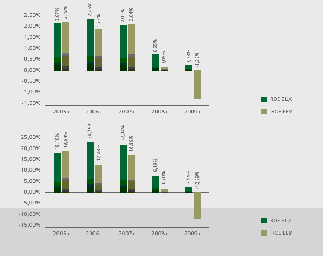
Рисунок 7 Показатели рентабельности АО «БанкЦентрКредит»
Кредитование стартового бизнеса
Условия кредитования:
За пользование кредитом взимается интерес (вознаграждение), рассчитываемый как процент от суммы кредита, представленный в годовых. Размер его устанавливается в зависимости от срока, обеспечения, статуса клиента и других факторов, в соответствии с действующими тарифами банка.
Для получения кредита заявитель предоставляет пакет документов для проведения экспертизы состоятельности проекта и его обеспечения, включающий следующие:
заявка на кредит;
учредительные документы (Устав, Учредительный договор);
свидетельство о регистрации хозяйствующего субъекта;
статистическая карточка;
подтверждение, указанием РНН;
анкета заемщика, анкетные данные первых руководителей;
финансовая отчетность за три последних года;
контракты и договора;
бизнес-план (технико-экономическое обоснование);
карточка с образцами подписей;
право устанавливающие документы по объектам залога;
справка о численности сотрудников за подписью руководителя и главного бухгалтера и печатью;
проспект эмиссии ценных бумаг;
свидетельство о регистрации ценных бумаг;
справки из налоговой инспекции и внебюджетных фондов о наличии (отсутствии) задолженности.
В залог принимаются:
Недвижимость;
Оборудование;
Ценные бумаги;
Товарные запасы;
Поручительство;
Личное имущество;
Автотранспорт;
Другие виды залога.
Банк принимает активное участие в государственных программах поддержки малого и среднего бизнеса,реализация которых осуществляется через АО ≪Фонд развития предпринимательства ≪Даму≫, Фонд Национального благосостояния ≪Самрук-Казына≫ и местные исполнительные органы, а также в бюджетной программе Министерства сельского хозяйства Республики Казахстан ≪Субсидирование ставки вознаграждения (интереса) по кредитам, выдаваемым банками второго уровня, предприятиям по переработке сельскохозяйственнойпродукции на пополнение их оборотных средств.
Продолжено сотрудничество по реализации в международных программах по финансированию малого и среднего бизнеса по линии Немецкого Банка Развития (DEG),Азиатского банка Развития, Международной финансовой корпорации (IFC), Европейского Банка Реконструкции и Развития (ЕБРР) и Германской Правительственной Программы (GTZ) /15/
Плодотворное взаимодействие банка с Евразийским банком Развития, Банком Развития Казахстанпозволяет клиентам получить долгосрочное инвестиционное или краткосрочное предэкспортное финансирование.
Совместно с Государственной Продовольственной Корпорацией
Банк продолжает осуществлять проекты, связанным с финансированием отечественных сельскохозяйственных производителей.
Ведется работа в части ипотечного кредитования населения как в рамках собственной программы, так и по программе Казахстанской Ипотечной Компании.
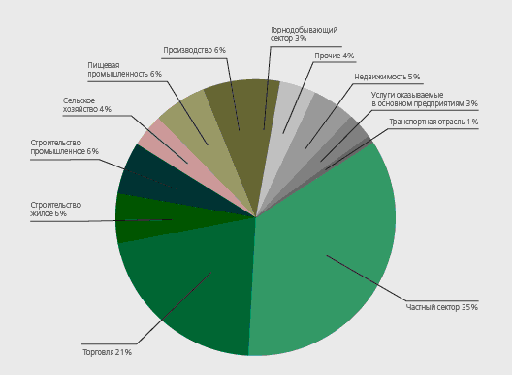
Рисунок 8 Ипотечное кредитование в отрасли
2.4 Другие финансовые услуги БВУ
Лизинг. Участие банков второго уровня в лизинге.
Эта форма применима к финансированию долгосрочной аренды дорогостоящего оборудования. Согласно договору о лизинге арендатор получает в долгосрочное пользование оборудование при условии внесения периодических платежей владельцу оборудования. Арендодателями могут быть промышленные предприятия, имеющие свои лизинговые компании, а также специализированные лизинговые компании. Имеются различные виды лизинга: 1. Оперативный лизинг. Мощные фирмы-производители могут быть заинтересованы не в продаже своей продукции, а в сдаче ее в аренду. Договор заключается, как правило, на 3-5 лет. /16/
2. Лизинг недвижимости. Определенные фирмы создают в сотрудничестве с банком крупные объекты типа заводского цеха, которые могут использоваться различным образом. После окончания срока аренды, составляющего 15-20 лет, объект продается арендатору.
3. Финансовый лизинг. Этот вид подразумевает сдачу в аренду таких товаров, как самолеты, автомобили, компьютеры. Срок составляет 2-6 лет. В финансовом лизинге службы технического обслуживания и ремонта разделены.
Ставки по лизинги рассчитываются исходя из издержек производства, процентов, налогов.
Рисунок 9 Лизинг
Факторинг.
Наряду с общеизвестными формами финансирования бизнес-клиентов АО «Банк ЦентрКредит» предлагает современную и перспективную форму финансирования - факторинг. /13/
Сегодня факторинг является актуальной и востребованной услугой, позволяющей компаниям стабилизировать денежные потоки и значительно увеличить обороты без существенных изменений сложившихся бизнес-процессов.
Факторинг – финансовая услуга, при которой:
- Продавец уступает Банку право денежного требования вытекающего из предоставления Продавцом товаров, выполнения им работ или оказания услуг третьим лицам Дебиторам,
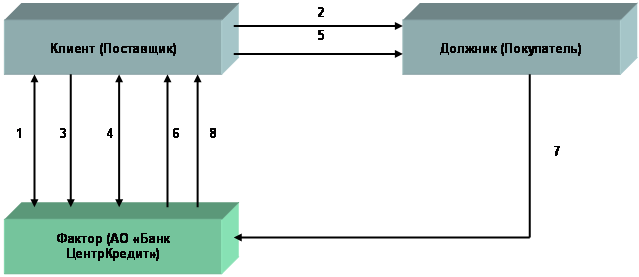
-Банк осуществляет финансирование Продавца, а также оказывает дополнительные финансовые услуги, связанные с денежными требованиями, ставшими предметом уступки. Банк-фактор покупает требования какой-либо компании и затем сам получает платежи по ним. При этом речь идет, как правило, об обращающихся краткосрочных требованиях, возникающих из товарных поставок. В операции факторинга имеются три участника: фактор, первоначальный кредитор и должник, получающий от клиента товары с отсрочкой платежа. Фактор ведет всю бухгалтерию, берет на себя обязанности по предупреждению должника о платежах, выполняет инкассацию требований, а также несет весь риск, связанный с полным и своевременным поступлением платежей. Расходы клиента складываются из комиссионных и факторского сбора, состоящего из процентов за предоставленный аванс и прибыли авансовой компании. /17/
Схема № 1 Факторинг
Операции с ценными бумагами.
Инвестиционный портфель банка строго структурируется законом. Это означает, что государство устанавливает норму процента, согласно которой определенная часть (до 90%) должна состоять из ценных бумаг государства, остальная - частных предприятий. Первичное размещение всех видов ценных бумаг правительства происходит в порядке аукционной продажи, где в первую очередь удовлетворяются заявки, предлагающие наивысшую цену (ставку). Вторичное обращение происходит на внебиржевом рынке. Рынок создает группа дилерских фирм, ведущих активные операции по покупке и продаже государственных обязательств. В условиях экономического спада правительство через центральный банк старается стимулировать хозяйственную активность и покупает у дилеров государственные обязательства, увеличивая их резервные счета. В условиях инфляционного бума государство продает дилерам свои обязательства и тем сокращает их ликвидность. Корпоративные облигации в гораздо большей степени, чем государственные подвержены риску неплатежа. Банки покупают только высококлассные бумаги в соответствии с оценкой кредитными агентствами связанного с ними риска. /19/
III. Особенности налогообложения банков второго уровня
3.1 Особенности налогообложения банков второго уровня
Роль налогов в банковской системе Налоги в банковской системе занимают важное место как инструмент проведения централизованной финансово-кредитной политики государства и призваны наилучшим образом обеспечить: 1. Фискальную политику, накопление централизованных финансовых ресурсов в банках на разных уровнях управления (федеральном, республиканском, краевом. областном, местном), необходимых для финансирования различных мероприятий. осуществляемых за счет государственного и местного бюджетов. 2. Взаимоотношения предприятий с бюджетом. Переход к налоговым методам регулирования финансовых взаимоотношений государства с предприятиями предполагает единство калькулирования затрат на производство и реализацию продукции и исчисления прибыли.3. Защиту хозрасчетных, коммерческих интересов предпринимателя (предприятия) и покупателей в условиях рыночной экономики. 4. Создание мотивации в связи со стремлением получить прибыль для внедрения достижений научно-технического прогресса и новых технологий, обеспечивающих выпуск высококачественной, конкурентоспособной продукции. 5. Формирование косвенных методов регулирования перераспределения финансовых ресурсов для обеспечения приоритетного развития отдельных отраслей, народнохозяйственных комплексов и регионов, важнейших научно-технических программ, экспорта и импорта товаров и других стратегических направлений, реализации экономической политики государства. Это достигается при помощи различных льгот и пониженных ставок налогообложения. 6. Проведение (через ставки, льготы) антимонопольной политики, ограничение экономически необоснованного роста прибыли монопольных производителей на рынке товаров и услуг, включенных в государственный реестр Казахстана.
7. Приближение методов распределения доходов к системе налогообложения стран с развитой рыночной экономикой, что является одной из экономических предпосылок участия в мирохозяйственных связях. Однако это в полной мере может быть решено лишь при сопоставимости других показателей и, в первую очередь, уровня оплаты труда. Банковская деятельность имеет свою специфику, которая учитывается при разработке порядка исчисления налога на прибыль, например, при определении налогооблагаемой базы, при предоставлении льгот по налогу на прибыль и т.д. 2. Налогообложение прибыли банков В 1992 - 1993 годах налогообложение результатов деятельности банков осуществлялось в соответствии с Законом РК " О налогообложении доходов банков", который был введен в действие с 31 авг 1995г./9/
№ 7 "О порядке налогообложения доходов банков" (далее по тексту Инструкция). Принятие данного закона свидетельствовало, во-первых, о том, что в Казахстане произошло становление двухуровневой банковской системы, на первом уровне которой находился Центральный банк РК, а на втором - все остальные кредитные учреждения, получившие лицензии Банка Казахстана на совершение соответствующих банковских операций. Действие закона распространялось только на второй уровень банковской системы. Во-вторых, принятием закона законодатель отделил банки и другие кредитные учреждения, с точки зрения налогообложения, от других субъектов предпринимательства. Налогообложение дохода (а не прибыли) объяснялось прежде всего тем, что данный закон носил явно временный характер и отражал период становления налоговой системы в целом.
Как известно налогообложение прибыли является более гибким рычагом регулирования деятельности субъекта предпринимательства, так как прибыль представляет собой определенный результат его деятельности, и то время, как размер дохода может не учитывать произведенные затраты для прибыли. C 1 января 1996 года Указом Президента РК от 22 декабря 1997 года № 2270 "О некоторых изменениях в налогообложении и во взаимоотношениях бюджетов различных уровней был отменен действующий порядок налогообложения доходов банков, кредитных учреждений и страховых организаций. Установлено, что налогообложение этих организаций производится в порядке и на условиях, определенных Законом РК "О налоге на прибыль предприятий и организаций". Этот Указ с учетом изменений и дополнений, внесенных Указом Президента РК № 2292 от 24 декабря 1996 года, применяется начиная с результатов финансово-хозяйственной деятельности за первый квартал 1997 года предприятий, организаций, банков, кредитных учреждений и страховщиков. Таким образом, объектом обложения налогом становится валовая прибыль, при этом следует учитывать особенности определения валовой прибыли, расходов, включаемых в себестоимость, и порядок формирования финансовых результатов, учитываемых при налогообложении прибыли банков.
Эти особенности были учтены в Положении об особенностях определения налогооблагаемой базы для уплаты налога на прибыль банками и другими кредитными учреждениями (далее именуется - Положение), утвержденном Постановлением Правительства РК от 16 мая 1996 г. № 490. Положением в соответствии с пунктом 1 Указа Президента РК от 22 декабря 1997 г. № 2270 "О некоторых изменениях в налогообложении и во взаимоотношениях бюджетов различных уровней" устанавливаются особенности определения налогооблагаемой базы для уплаты налога на прибыль банками и другими кредитными учреждениями, а также порядок формирования финансовых результатов, учитываемых при налогообложении банков и других кредитных учреждений в порядке и на условиях, предусмотренных Законом РК "О налоге на прибыль предприятий и организаций". Таким образом, правовые нормы, содержащиеся в Законе РК "О налоге на прибыль с предприятий и организаций" и касающиеся порядка определения налогооблагаемой базы для уплаты налога на прибыль, толкуются Положением с учетом специфики деятельности банков. Все банки, получившие лицензию Центрального банка РК на проведение банковских операций, исчисляют налогооблагаемую базу для расчета налога на прибыль путем уменьшения определяемой в соответствии с Положением общей суммы доходов (без учета налога на добавленную стоимость и специального налога для финансовой поддержки важнейших отраслей народного хозяйства) на сумму расходов, включаемых в соответствии с Положением в себестоимость оказываемых услуг, и уточнению полученной разницы на суммы доходов и расходов, относимых непосредственно на финансовые результаты их деятельности./9/
Положение, учитывая специфику предоставляемых банками услуг, фактически определяет какие расходы и затраты относятся на себестоимость при исчислении прибыли банка. В Положении отдельным разделом выделены доходы и расходы, непосредственно относимые на финансовые результаты деятельности банка и расходы, не подлежащие отнесению к расходам, включаемых в себестоимость оказываемых услуг, и иным расходам, учитываемым при расчете налогооблагаемой базы для уплаты налога на прибыль. Если состав доходов банков, учитываемых при расчете налогооблагаемой базы не претерпел существенных изменений, то расходы банка, относимые на себестоимость оказываемых услуг значительно пополнились. Перечень расходов довольно широкий, в частности были отнесены: · суммы, причитающиеся к уплате банком в соответствующий бюджет в виде налога на имущество банка, земельного налога, транспортного налога, налога на пользователей автомобильных дорог, налога на приобретение транспортных средств и налога на владельцев транспортных средств, сбора на нужды образовательных учреждений, таможенных пошлин, а также других налогов, сборов и платежей, включаемых в соответствии с законодательством в себестоимость продукции (работ, услуг) или относимых на издержки. · обязательные отчисления банка в Пенсионный фонд РК, Фонд обязательного медицинского страхования, Государственный фонд занятости населения РК, Фонд социального страхования РК./9/
Производимые в соответствии с законодательством. · платежи по обязательному страхованию имущества банка и отдельных категорий работников банка в соответствии с законодательством. · другие. 3. Доходы и расходы, относимые непосредственно на финансовые результаты деятельности банка Положение вводит понятие доходов и расходов, относимых непосредственно на финансовые результаты деятельности банков. Эти виды расходов и доходов не участвуют при исчислении налогооблагаемой базы, а лишь учитываются при определении прибыльности или убыточности деятельности банка в данный отчетный период.
К таким доходам относятся дивиденды и проценты, полученные по акциям, облигациям и другим выпущенным в РК ценным бумагам, принадлежащим банку, а также доходы, полученные от долевого участия в деятельности других банков, предприятий и организаций. Указанные доходы облагаются налогом у источника их выплаты: · положительные курсовые разницы по операциям банка в иностранной валюте, включая нереализованные положительные курсовые разницы по открытой валютной позиции; · присужденные или признанные должником штрафы, пени, неустойки и другие виды санкций за нарушение условий договора, а также доходы от возмещения причиненных банку убытков, включая выплаты, связанные со страхованием кредитных рисков; · суммы, поступившие от работников банка в возмещение убытков и расходов, понесенных банком по их вине; · прибыль банка прошлых лет, выявленная в отчетном году; · доходы от реализации банком в установленном законодательством порядке объектов залога и заклада (материальных и нематериальных активов, товаров народного потребления и иного имущества); возврат клиентам ссуд, ранее списанных в убытки банка; другие доходы от операций, непосредственно не связанных с банковской деятельностью, включая доходы от реализации принадлежащих банку основных средств и иного имущества. Непосредственно на финансовые результаты деятельности банков относятся следующие расходы и потери: местные налоги и сборы, относимые на финансовые результаты деятельности банка в соответствии с законодательством; присужденные или признанные штрафы, пени и неустойки и другие виды санкций за нарушения банком условий договоров (кроме сумм, внесенных в бюджет в виде санкций в соответствии с действующим законодательством), а также расходы по возмещению причиненных банком убытков клиентам; не компенсированные за счет резерва на возможные потери по ссудам убытки от списания дебиторской задолженности индивидуальных заемщиков, по которым срок исковой давности истек, и других видов, нереальных для взыскания;
Указанные доходы облагаются налогом у источника их выплаты:
положительные курсовые разницы по операциям банка в иностранной валюте, включая нереализованные положительные курсовые разницы по открытой валютной позиции;
присужденные или признанные должником штрафы, пени, неустойки и другие виды санкций за нарушение условий договора, а также доходы от возмещения причиненных банку убытков, включая выплаты, связанные со страхованием кредитных рисков;
суммы, поступившие от работников банка в возмещение убытков и расходов, понесенных банком по их вине;
прибыль банка прошлых лет, выявленная в отчетном году;
доходы от реализации банком в установленном законодательством порядке объектов залога и заклада (материальных и нематериальных активов, товаров народного потребления и иного имущества); возврат клиентам ссуд, ранее списанных в убытки банка;
другие доходы от операций, непосредственно не связанных с банковской деятельностью, включая доходы от реализации принадлежащих банку основных средств и иного имущества. /1/
Расчет налогооблагаемой базы: Банк исчисляет налогооблагаемую базу путем уменьшения суммы доходов на сумму следующих расходов: а) сумм, причитающихся к уплате в бюджет в виде налога на имущество предприятия, земельного и целевых налогов на покрытие затрат на финансирование строительства, реконструкцию, ремонт и содержание автомобильных дорог общего пользования; б) платежей, вносимых в Пенсионный фонд обязательного медицинского страхования РК, Фонд социального страхования, Государственный фонд занятости населения, а также других обязательных платежей; в) начисленных и уплаченных процентов в пределах ставки, устанавливаемой Центральным банком РК, увеличенной на 3 пункта; г) уплаченных комиссионных сборов за услуги и корреспондентские отношения в пределах, устанавливаемых Центральным банком РК; д) связанных с осуществлением валютных операций; е) процентов и комиссионных сборов, уплаченных в счет прошлых (по отношению к отчетному году) лет, и возврата процентов и комиссионных сборов, излишне взысканных с клиентов за прошлые (по отношению к отчетному) годы; ж) амортизационных отчислений на полное восстановление основных фондов.
Для банков и кредитных учреждений, использующих для осуществления основной деятельности привлеченные средства юридических и физических лиц, объектом налогообложения являются собственные основные и оборотные средства, а также финансовые активы, принадлежащие им.
Не облагается налогом имущество вновь созданных банков в течение года после их регистрации. Филиалы имеют право на указанную льготу в пределах года после регистрации головного банка.
IV. Совершенствование механизма ипотечного кредитования банками второго уровня в современных условиях АО «БанкЦентрКредит»
4.1 Совершенствование механизма ипотечного кредитования банками второго уровня в современных условиях
Инфляция сказывается на росте потребительских цен, и в первую очередь цен на недвижимость. Для заемщиков с отстающими от роста инфляции доходами получение жилищных кредитов становится проблематичным. В то же время для кредитора при росте номинальной стоимости предмета залога кредитный риск несколько снижается, так как в случае дефолта заемщика и продажи недвижимости по более высокой цене он, скорее всего, сможет компенсировать потери по кредиту.
Следует также подчеркнуть, что в условиях нестабильной экономики не только резкий рост процентных ставок по долгосрочным ипотечным кредитам, но и их снижение делает использование стандартных, традиционных инструментов с фиксированными процентными ставками рискованным для кредиторов. Иными словами, в условиях нестабильной экономики простота традиционных инструментов по сравнению с альтернативными перестает быть преимуществом.
По моему мнению, воздействие инфляции на процесс предоставления жилищных ипотечных кредитов в странах с переходной экономикой проявляется в следующем:
• рост процентной ставки по кредитам приводит к снижению доступности жилищных ипотечных кредитов для большей части населения;
• кредиторы сокращают сроки кредитования и отказываются от использования кредитных инструментов с фиксированными ставками в национальных валютах.
Жилищный сектор является важной составной частью экономики страны, что диктует необходимость повышения эффективности его функционирования. От восприимчивости его к инновациям, гибкости реагирования на спрос во многом зависит оптимальное развитие народного хозяйства в целом,
Решение жилищной проблемы является сегодня важнейшим стратегическим направлением в стабилизации экономики и развитии социальной среды. Оно призвано способствовать не только подъему экономики, но и созданию благоприятных условий для повышения профессионального и культурного уровня населения, влияющего на качество жизни.
Удовлетворение жилищных потребностей населения делает рынок жилья значимым, реализующим важную государственную задачу -социальную. Жилье - одна из основных человеческих потребностей, а ипотека - это практически единственное в настоящий момент средство для решения средним классом своих насущных жизненных проблем.
Попытки создания эффективных институтов рынка ипотечного кредитования в Казахстане предпринимаются уже около 10 лет. Существует нескольких десятков наиболее известных государственных, региональных, муниципальных, банковских, строительных и риэлтерских проектов создания российской системы ипотечного кредитования. Однако эта сложная проблема еще далеко не решена, поскольку на сегодняшний день доля ипотечных кредитов в жилищных инвестициях домашних хозяйств остается ничтожно малой. В значительной степени это связано с созданием в Казахстане механизма ипотечного кредитовании, который все еще далек от совершенства и препятствует эффективному развитию ипотеки.
Современные специалисты пытаются построить систему ипотечного кредитования по образцу стран с развитой рыночной экономикой. Не секрет, что десятки стран, стремясь максимально быстро продвинуться в 4 экономическом развитии, как правило, копируют современные институты из наиболее эффективных западных экономик, рассчитывая, что естественный отбор на рынке позволит быстро выявить наиболее эффективный институт. Однако изучение опыта реформ и положения экономической теории показывают, что эта стратегия не всегда успешна и естественный отбор не всегда эффективен.
Нередко в переходных экономиках возникают устойчивые, но неэффективные институты. С подобными проблемами в свое время сталкивались как развитые, так и развивающиеся страны в процессе создания национальных ипотечных институтов, и Казахстана также не является исключением.
Особенность сложившегося в нашей стране подхода к проблеме формирования института ипотеки заключается в попытках применения моделей, работающих исключительно в условиях стабильной экономики, надежной кредитно-финансовой системы, высокоразвитого фондового рынка, экономически активного и образованного населения, а также сильной поддержки государства, прежде всего как гаранта долговременной устойчивости отношений присущих ипотеке. Однако перечисленные характеристики устойчивой экономики нельзя в полной мере применить к России. Поэтому создание эффективных, действующих, адаптированных к российской экономике механизмов ипотечного кредитования, является одним из приоритетных направлений финансовой политики на современном этапе.
Актуальность создания эффективного механизма ипотечного жилищного кредитования на данном этапе экономического развития Казахстана определяется не только большой социальной значимостью, но и возможностью использования данного механизма в качестве мощного инструмента безинфляционного расширения потребительского спроса на товар длительного пользования - жилье - и повышение на этой базе темпов экономического роста в смежных отраслях экономики.
Уровень удовлетворенности клиентов в Банке напрямую зависит от уровня оптимизации тех внутрибанковских бизнес-процессов, с которыми напрямую соприкасаются клиенты. Поэтому, особое внимание в ближайшие годы будет уделено отладке бизнес-процессов по линиям кредитования МСБ и частных лиц. В частности Банк намерен реализовать следующие мероприятия:
Внедрение процессного управления. В 2006 году Банк намерен создать подразделение, отвечающее за данное направление развития. Основной задачей, стоящей перед новым подразделением, будет разработка и внедрение таких процедур и правил, которые в дальнейшем позволят сократить сроки рассмотрения заявок по кредитам до оптимального, как для клиента, так и для Банка, уровня.
Внедрение стандартов качества. Так как, главной целью Банка на 2006-2008 гг. является повышение его стоимости на международных рынках капитала, немаловажной задачей для Банка становится подтверждение развитости своих