Услуги коммерческих банков
Расчетные операции, которые производит банк, могут осуществляться как в безналичной, так и в наличной форме. В 2005- 2006 годах большее количество расчетов в экономике России осуществлялось наличным способом, что свидетельствует о большом преобладании наличности в денежной массе.
По поручению клиентов банки могут открывать различные счета, с которых производятся платежи, связанные с покупкой или продажей товарно-материальных ценностей, выплатой заработной платы, перечислением налогов, сборов и других не менее важных платежей. В 2006 году лишь 30 процентов россиян имели банковские счета.
В состав неспецифических банковских услуг входят следующие : посреднические услуги, услуги, направленные на развитие предприятия (внедрение на биржу, размещение акций, юридическая помощь, информационные услуги и т.п.), предоставление гарантий и поручительств, доверительные операции (включая консультации и помощь в управлении собственностью по поручению клиента), бухгалтерская помощь предприятиям, представление клиентских интересов в судебных органах, услуги по предоставлению сейфов, туристские услуги и др.
Что касается услуг физическим и юридическим лицам, то их спектр может быть в тех или иных банках одинаков, неодинаковым может оказаться только их объем. В сводном перечне услуг российских коммерческих банков услуги, предоставляемые населению, занимают пока незначительный удельный вес, им еще предстоит увеличить количество видов операций для физических лиц. Основными являются услуги по кредитованию и открытию депозитных и расчетных счетов.
Функции банков осуществляются через банковские операции. Они подразделяются на активные и пассивные. Активные - операции связанные с размещением собственных и привлеченных средств. Пассивные - операции связанные с формированием ресурсов банков.
Пассив баланса банка состоит из капитальных и текших статей.
Капитальные статьи пассива - акционерный, резервный капитал и нераспределенная прибыль; текущие статьи - прежде всего банковские депозиты (вклады) и некоторые другие. Банковские ресурсы делятся на собственные и привлеченные. Большое значение имеют пассивные операции, в результате которых образуется собственный капитал банка. Наличие этого капитала служит основанием для привлечения чужих средств. Источниками собственного капитала являются: акционерный капитал (уставный фонд), резервный капитал (резервный и другие фонды, образованные за счет прибыли) и нераспределенная прибыль.
Привлеченные средства коммерческих банков формируют преобладающую часть банковских ресурсов и состоят из депозитов (вкладов) и кредитов (займов), полученных банком (см. Приложение В, Рисунок В.1). Прием средств вкладчиков и других кредиторов - основной вид пассивных операций банков.
Главным источником привлеченных средств являются депозиты, составляющие значительную часть всех пассивов коммерческих банков. Депозиты делятся на следующие виды: вклады до востребования, срочные и сберегательные вклады, и являются главным источником банковских ресурсов.
Другими источниками банковских ресурсов служат денежные фонды, которые банк привлекает самостоятельно с целью обеспечения своей ликвидности. Увеличение спроса на банковские кредиты, повышение темпов инфляции, с одной стороны, и относительно медленный рост вкладов до востребования - с другой, обусловили необходимость привлечения банками дополнительных источников. Среди них - кредиты, полученные у других банков; ценные бумаги проданные по соглашениям об обратном выкупе; займы на рынке евродолларов. Они получили название управляемых пассивов. Эти пассивы дают банкам возможность восполнять депозитные потери, быть готовыми к непредвиденным обстоятельствам (например, неожиданному оттоку депозитов, неожиданным заявкам на предоставление кредита)
Таким образом, мы можем констатировать, что в структуре банковских пассивов значительную роль продолжают играть не только вклады физических и юридических лиц, но и вклады иностранных организаций. Также нельзя не отметить долю прочих пассивов, которые включают в себя счета банков, кредиты и депозиты от кредитных организаций – резидентов, выпущенные долговые обязательства.
Рассмотрим активные операции коммерческих банков.
Банковские активы как и пассивы состоят из капитальных и текущих статей. Капитальные статьи активов - земля, здания, принадлежащие банку; текущие - денежная наличность банков, учтенные векселя и другие краткосрочные обязательства, ссуды и инвестиции. С точки зрения ликвидности и прибыльности можно выделить четыре группы банковских активов.
Первая группа банковских активов - первичные резервы. Это самые ликвидные активы к которым относятся денежная наличность банка, чеки и другие платежные документы в процессе инкассирования, средства на корр.счетах в других коммерческих банках. Такие активы не приносят дохода, но служат главным источником ликвидности банка.
Вторая группа активов - вторичные резервы. Это резервы, приносящие небольшой доход, но высоколиквидные активы к которым относятся векселя и другие краткосрочные бумаги, ссуды до востребования и краткосрочные ссуды заемщикам. Основное назначение данной группы активов - служить источником пополнения первичных резервов.
Третья - самая важная часть банковских активов - портфель банковских ссуд. Банковские ссуды наиболее доходные, но и наиболее рискованные активы. Данная группа активов - главный источник прибыли банка.
Четвертую группу банковских активов образует портфель ценных бумаг(портфель банковских инвестиций). Формирование данного портфеля преследует две цели: приносить банку доход и быть дополнением вторичных резервов по мере приближения сроков погашения долгосрочных ценных бумаг и превращения их в краткосрочные.
До 80 процентов банковских активов приходится на учетно-ссудные операции, или кредитные, операции и операции с ценными бумагами (см. Приложение В, Рисунок В.2) К первому виду относятся операции по предоставлению ссуд. Операции, в которых банки выступают в качестве гарантов, но не вкладывают собственные средства, не фигурируют в активе баланса, а отражаются на забалансовых счетах и называются забалансовыми.
Кроме различных видов гарантий сюда входят неиспользованные обязательства предоставить кредиты, срочные сделки с валютами и ценными бумагами, разнообразные посреднические и доверительные операции. На современном этапе резко возросла доля банковской прибыли, полученной от забалансовых операций.
Таким образом, из вышесказанного можно сделать вывод о том, что в 2005 – 2006 годах наметилась тенденция динамичного развития рынка банковских услуг, выросли объемы кредитных и фондовых операций, увеличилась эмиссия пластиковых карт, а также наблюдался рост объема рынка потребительского кредитования. Но вместе с тем темпы роста просроченной задолженности, особенно в секторе потребительского кредитования, значительно опережали темпы роста выдачи кредитов, что требует дальнейших усилий банковского сообщества по улучшению качества управления кредитным риском.
2.2 Современное состояние рынка банковских услуг
Формирование банковского сектора, обеспечивающего предоставление экономике базового комплекса услуг и выступающего главным элементом финансового посредничества в процессе рыночных преобразований, стало определяющим направлением. Широкие функциональные возможности банков определяют их высокую значимость в обеспечении финансовой стабильности и перспектив развития российской экономики.
Проанализируем обеспеченность банковскими услугами в России. Эксперты заявляют, что поскольку около 60 млн россиян практически не пользуются банковскими услугами, а 70 процентов не имеют банковских счетов. Обеспеченность населения банковскими услугами в разных регионах России характеризует и так называемый совокупный индекс обеспеченности. Если в Центральном федеральном округе этот показатель составляет 1,6, в Северо-Западном федеральном округе 0,93, то на Дальнем Востоке - всего 0,67, в Сибири - 0,62, а в Уральском федеральном округе и вовсе 0,56. Причем это - средние цифры, в реальности же на восточных территориях страны порой на протяжении сотен километров не встретишь ни одного банковского учреждения. В 2007 году на долю банковских услуг приходится 4,8 процентов ВВП, в то время как в странах Восточной Европы данный показатель составляет 6,2- 9,2 процентов, в США – 6,3- 9,5 процентов./7/
Эта ситуация скоро может стать политической, поскольку в отдельных регионах из-за недостатка банков возникают проблемы с реализацией национальных проектов. Конечно, банку рассчитывать на особую прибыльность офисов в глубинке не приходится. Государство в свое время сделало большую ошибку, позволив Сбербанку сократить количество подразделений на территориях России: за последние три года их ликвидировано около 1,4 тыс.
Решить проблему доступности банковских услуг в отдаленных и депрессивных регионах силами только коммерческих банков невозможно, «невидимая рука рынка» здесь не поможет, а только усугубит ситуацию.
Значит, государственное участие, во всяком случае, на нынешнем этапе, просто необходимо.
Рассмотрев теоретические аспекты рынка банковских услуг, перейдем к аналитической части. Дело в том, что показатели деятельности банковского рынка за 2005 – 2006 года в 2007 изменились не существенно, в связи с этим отметим те виды банковских услуг, опираясь на их классификацию, которые развивались наиболее динамично.
Рассмотрим состояние специфических услуг. Проанализируем депозитные операции банков, связанные с помещением денег на счет. Объемы вкладов от физических лиц составляют в 2007 году составили 3793,5 млрд.р. Доля вкладов физических лиц в ВВП составляет 14,2 процентов что на 6 процентов больше по сравнению с 2006 годом. Объемы вкладов от юридических лиц – 4570,9 млрд.р и их доля в ВВП 17,1 процента, что на 20 процентов больше чем 2006 году./8/
Состояние кредитных операций следующее: темпы роста просроченной задолженности в 2 раза опережали темпы роста кредитования. В первом полугодии 2007 г. ссудная задолженность увеличилась с 9440,5 млрд руб. до 11 217,2 млрд, или на 18,8 процентов (в первом полугодии 2006 г. -на 18,3 процентов). При этом просроченная ссудная задолженность выросла с 121,1 млрд руб. до 159,5 млрд, или на 31,7 процентов (в первом полугодии 2006 г. - 32,2 процентов). Таким образом, темпы роста просроченной задолженности почти в 2 раза опережали темпы роста кредитования. Доля просроченных кредитов в активах банковского сектора сохранилась на уровне 0,9 процентов, в кредитном портфеле - выросла с 1,3 до 1,4 процентов. При этом в первом полугодии 2007 г. увеличилась концентрация просроченной задолженности в 20 крупнейших по величине активов банках. Так, если на 01.01.2007 на эти банки приходилось 62,7 процентов всей просроченной задолженности банковского сектора, то по состоянию на 01.07.2007 - 64,1 процентов. Уровень проблемных и безнадежных кредитов в совокупном кредитном портфеле банковского сектора остался тем же - 2,6 процентов. Продолжилось снижение сформированных резервов по ссудам в банковском секторе (с 4,1 до 3,9 процентов). Заметно снизилось и отношение совокупной величины крупных кредитных рисков к капиталу (с 240,6 до 188,4 процентов)./9/
Потребительские кредиты населению выросли с 2065,2 млрд руб. до 2559,2 млрд, или на 23,9 процентов. При этом просроченная задолженность физических лиц по кредитам увеличилась с 53,93 млрд руб до 80,15 млрд, или.
46 процентов./10/. Одна из причин — чересчур либеральный подход к анализу кредитоспособности заемщика — физического лица. Большую часть российского рынка потребительского кредита составляет экспресс-кредитование, то есть непосредственно при покупке товара. Лидерами в этой области являются, в частности, банк «Русский стандарт» и чешско-российский Home Credit.(Рисунок 1). При оформлении подобных ссуд быстрота и либерализм компенсируются относительно высокими ставками. Проверка кредитоспособности клиента в этом случае проводится на основе анализа анкеты должника путем сравнения ее с предыдущими аналогами. Подобная методика, увы, небезупречна. Уровень доходов большинства российского населения значительно уступает темпам роста рынка потребительского кредитования. Сказывается и недостаток моральной и правовой культуры.
Рисунок 1 Доля банков на рынке потребительского кредитования
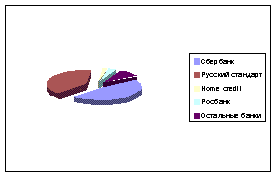
Таким образом, темпы роста просроченной задолженности в 2 раза опережали темпы роста потребительского кредитования, что представляется крайне негативным с точки зрения кредитных рисков банковского сектора. Доля просроченной задолженности физических лиц во всех кредитах физическим лицам увеличилась с 2,6 до 3,1 процентов.
Суммируя характеристики качества кредитного портфеля банковского сектора, можно отметить настораживающие темпы роста просроченной задолженности, хотя ее абсолютная величина, по официальным данным, пока невелика. В то же время очевидно, что качество управления кредитным риском в банковском секторе нуждается в улучшении.
Рассмотрим состояние неспецифических банковских услуг, а именно вложения банков в ценные бумаги.
Вложения российских банков в ценные бумаги в первом полугодии 2007 г. увеличились с 1732,1 млрд.р до 2469,2 млрд.р или на 42,6 процентов. По-прежнему в структуре вложений в ценные бумаги доминирует рублевая составляющая (на конец полугодия она равнялась 85,9 процентов).
При этом торговый портфель ценных бумаг банковского сектора вырос с 1096,8 млрд.р до 1534 млрд.р или на 40 процентов. Инвестиционный портфель увеличился с 555,4 млрд.р до 818,4 млрд.р или на 47,4 процентов. Портфель контрольного участия - с 79,8 млрд.р до 116,6 млрд.р или на 46,1 процентов./11/
Наблюдалось заметное увеличение операций банков с акциями. Вложения в акции увеличились с 391 млрд.р. до 645,1 млрд.р т.е. на 65 процентов. При этом вложения банков в акции кредитных организаций-резидентов выросли в анализируемом периоде в 2,2 раза (с 3,7 млрд.р. до 8,1 млрд.р). Заметно увеличился портфель контрольного участия (с 79,8 млрд.р до 116,6 млрд.р или на 46,1 процентов).
Рассмотрим состояние активных и пассивных операций, а также структуру активов и пассивов банковского сектора. Активы банковского сектора в 2007 году выросли с 14 045,6 млрд.р до 17 202 млрд.р или на 22,5 процентов (для сравнения: в первом полугодии 2006 г. на 17,6 процентов). В структуре активов произошло снижение доли ссудной задолженности (с 67,2 до 65,2 процентов), средств на корреспондентских счетах в банках (с 2,8 до 1,8 процентов). Увеличились доля вложений в акции (с 2,8 до 3,8 процентов) и долговые обязательства (с 9,5 до 10,6 процентов).
В структуре пассивов банковского сектора существенных изменений не произошло. Продолжали доминировать средства, привлеченные от юридических лиц, которые возросли с 4517,5 млрд.р до 5778,7 млрд.р или на 28 процентов. При этом средства организаций на расчетных, текущих и прочих счетах увеличились с 2361,2 млрд.р до 3102,5 млрд.р или на 31,4 процентов. Депозиты юридических лиц за указанный период увеличились с 1543,5 млрд руб. до 1617,3 млрд.р - на 4,8 процентов. Депозиты юридических лиц-нерезидентов сократились с 221,4 млрд руб. до 163,4 млрд., или на 26,2 процентов./12/
Средства бюджетов на расчетных и текущих счетах выросли с 14,6 млрд.р до 21,8 млрд.р т.е. на 49,3 процентов. Средства государственных и внебюджетных фондов практически остались на одном уровне (28 -29 млрд.р).
Таким образом, проанализировав состояние банковских услуг в 2007 году можно сказать, что на современном этапе существуют проблемы развития, которые необходимо решать. Немаловажным здесь является выработка программ направленных на улучшение качества банковских услуг, оказываемых населению, необходимо расширить полномочия местных органов власти по взаимодействию с банковским сектором, нужно по – новому взглянуть на роль государства в развитии рынка банковских услуг, т.к усиление роли государства в контексте реализации национальных проектов и социально-экономического развития регионов - объективная реальность и необходимость.
3 Проблемы и перспективы развития банковских услуг
3.1 Проблема развития потребительского кредитования
В экономике нашей страны банковский сектор является одним из наиболее динамично развивающихся. В свою очередь, в самом секторе есть направления, переживающие сегодня небывалый подъем. Одним из таких направлений, без сомнения, можно назвать потребительское кредитование. Рост числа выдаваемых физическим лицам кредитов лавинообразно растет последние полтора-два гола. Однако этот, безусловно, положительный момент сопровождается тревожной тенденцией прогрессирующего возрастания объема просроченных кредитов в кредитных портфелях отечественных банков.
Причину такого положения в сфере потребительского кредитования следует искать прежде всего в отсутствии качественной проверки банками заемщика на стадии выдачи кредита, излишнем увлечении некоторых банков выдачей экспресс-кредитов, отсутствии необходимых положений в российском законодательстве, а также во все еще недостаточном уровне финансовой и юридической грамотности населения. Вследствие этого актуален вопрос: не сможет ли ухудшение качества кредитных банковских портфелей со временем привести к кризисной ситуации?
Если обратиться к статистике, то, по официальным данным банка России, объем просроченной задолженности физических лиц только 30 крупнейшим российским банкам составляет в настоящее время почти 33 млрд. руб. Что же касается итогов минувшего года, то за 2006 г. объем выданных физическим лицам кредитов увеличился в 1,8 раза, а объем просроченной задолженности по ним - в 2,8 раза, превысив 54 млрд. руб. В основном увеличение доли таких просроченных кредитов в общем кредитном портфеле банков произошло за счет кредитов, выдаваемых по кредитным картам, а также экспресс-кредитов./13/
Что касается кредиторской задолженности физических лиц, то доля невозвратов по кредитам распределилась между банками следующим образом: Хоум Кредит – более 33 процентов невозвратов по кредитам ( причем эти невозвраты примерно поровну распределены между экспресс кредитами и кредитами по кредитным картам). Далее в порядке убывания по этому показателю идут: Джи И Мани – 11,6 процентов; Реннесанс Капитал – 11,5 процентов; Финансбанк – 11,3 процентов; около 10 процентов – банк Русский стандарт и т.д./14/
Значительные отличия по уровню просроченной задолженности у банков, работающих в схожих сегментах рынка, в первую очередь связаны с разными их подходами к отражению объемов просроченных долгов в своей финансовой отчетности. Многие банки просто отдают подобные долги коллекторским агентствам.
В чем причина сложившейся ситуации? Дело тут, видимо, не в том, что у банков существуют какие-то проблемы в оценке кредитоспособности своих заемщиков. Напротив банки могут позволить себе практически любые скоринговые методики. Однако при этом каждый банк работает так, как ему выгодно. Зачастую проводится минимальная оценка заемщика, а от потенциального риска невозврата им кредита банк страхуется, предлагая по кредиту более высокую ставку. И такая политика банками может проводиться и далее, пока предельно допустимый уровень риска не будет достигнут для каждого конкретного банка. Поэтому в ближайшее время ситуации с улучшением качества заемщиков ждать не стоит. Но в целом ситуация, сложившаяся на рынке потребительского кредитования России не является опасной для всей банковской системы т.к некоторых банков процент невозврата по кредитам может составлять несколько десятков, но у других - всего несколько процентов. Кроме того, есть достаточное количество банков, которые вообще не связаны с потребительским кредитованием.
Проблема состоит совсем в другом, а именно в том, что некоторые банки фактически обманывают клиентов, подталкивая их к подписанию договоров, в которых последние недостаточно хорошо разобрались. Да и сами договоры зачастую составлены так, что прописанные мелким шрифтом штрафные санкции на случай просрочки по кредитам просто теряются в общем объеме документа. В результате номинально определенная в таком договоре ставка в 17—18 процентов может в конечном итоге, с учетом всех комиссий и платежей, перерасти практически в 80 процентов. При этом они не только бросают тень на добросовестно работающие банки, но и мешают им работать, отвлекая на себя их потенциальных клиентов. Кроме того, подобные действия в случае судебного разбирательства провоцируют суды принимать решение в пользу невозвратившего кредит заемщика, а самих заемщиков — не возвращать кредиты.
По закону никто не может обязать банки составлять договоры по определенной форме. Поэтому для того, чтобы повлиять на данную ситуацию Центробанк уже с 1 июля обяжет банки раскрывать эффективную ставку по кредитам. Это должно улучшить ситуацию с невозвратами кредитов банкам. Однако, самим банкам необходимо помимо раскрытия процентной ставки более плотно работать с заемщиками, расписывая для них ежемесячные платежи и представляя графики выплат. Все это может облегчить потребителям понимание заключаемых кредитных соглашений.
Для того чтобы решить проблему на рынке потребительского кредитования необходимо провести ряд мероприятий, главное из которых – участие в законодательном процессе. В частности, для нормализации ситуации с увеличением просроченной задолженности физических лиц перед банками необходимо вносить изменения в законодательство, касающееся потребительского кредитования, к которому есть некоторые претензии. Конечно, самым простым решением вопроса, возможно, выглядело бы распространение на банковскую деятельность Закона о защите прав потребителей, но делать этого нельзя, поскольку на кредитные договоры правила публичного договора распространены быть не могут.
Кроме законотворческой работы непосредственно в области потребительского кредитования необходимо вести работу с коллекторскими агентствами, закона о деятельности которых до сих пор не существует. Разрабатываются и поправки, касающиеся законодательства о банкротстве физических лиц. Наконец, еще одной важной задачей является повышение финансовой и юридической грамотности населения. Но возможен ли кризис банковской системы страны в результате ситуации с проблемными кредитами? Попытаемся ответить на него. Во-первых, что увеличение объема просроченной задолженности физических лиц в России надо рассматривать как фактор риска в данном сегменте рынка, но не как фактор кризиса для банковской системы в целом. О системном кризисе на рынке говорить нецелесообразно, так как в статистику невозвратов попадают банки, которые работают с потребительским кредитованием, а у них есть свои инструменты для хеджирования рисков. Во – вторых, факторы, влияющие на повышение доли просроченных кредитов, можно разделить на две группы: возникающие с точки зрения права и психолого-юридические риски. И сама просрочка платежа по кредиту определяется не качеством продукта, а качеством заемщика. Поэтому банкам необходимо более качественно проверять заемщика, так как, уменьшая риски, сами банки будут стремиться к понижение ставки. В – третьих, соглашаясь с невысокой общей грамотностью заемщиков следует отметить следующее: проблема все-таки не в составлении договоров займа для физических лиц таким образом, что они трудны для понимания и позволяют банкам брать за пользование кредитами лишние проценты. Дело в том, что заемщик зачастую просто не желает до конца и внимательно изучить предлагаемый ему на подпись документ.
Проблема собственно мошенничества стоит острее в крупных банках с разветвленной филиальной системой. Таким банкам надо проводить серьезную работу по пресечению возможного использования инсайдерской информации. Поскольку чем далее от руководства, тем больше возможностей у нечестных работников банка совершить манипуляции с выдаваемыми в качестве кредитов деньгами. Проблема же ритейловых банков в неправильной оценке клиента, который не хочет сознательно обманывать банк, а в конечном итоге, просрочив выплату по кредиту, не хочет отдавать деньги.
С точки зрения законодательства имеет смысл скорректировать Уголовный кодекс РФ в отношении неплательщиков — физических лиц, так как сейчас карательная часть УКРФ распространяется в основном на юридических лиц. Кроме того, профилактической мерой для предотвращения возможных негативных последствий возрастания просроченной кредитной задолженности может стать создание системы резервирования на потери по кредитам.
Рассматривая рынок потребительского кредитования нельзя не сказать об ипотечном кредитовании на современном этапе. Выделим основные проблемы, возникшие в этой области. Нехватка доступных ресурсов - одна из болезненных проблем российской банковской системы в целом и ипотечной в частности. Обеспечивать ипотечные кредиты за счет вкладов очень опасно из-за разрыва в сроках (срок ипотечного кредита - 10-20 лет, а вклада - не больше года). Для рефинансирования ипотечных кредитов необходим рынок ипотечных ценных бумаг, иначе ипотека не получит масштабного развития.
Некоторые банки стали предлагать собственные схемы рефинансирования: заемщик, оформивший ипотеку несколько лет назад, может получить новый ипотечный кредит под более низкие проценты в другом банке, погасить прежнюю задолженность и наложить обременение на квартиру в пользу нового кредитора. Например, с мая 2006 г. программу рефинансирования ипотечных кредитов запустил Международный Московский Банк. По ее условиям минимальная процента ставка находится на уровне 9,9 процентов (в долларах) и 14 процентов (в рублях), а максимальный срок кредитования составляет 20 лет. Раз мер кредита может быть не более 80 процентов от оценочной стоимости квартиры. Минимальная сумма кредита _ 10 тыс. долларов (250тыс руб.), а максимальная - 500тыс долл. (12 500 тыс. руб.). Комиссия за организацию кредита составляет 2 процента от его суммы, причем новая ставка начинает действовать не после полного переоформления залога, а уже с момента подписания договора. Программа такого рефинансирования позволяет завершить погашение ипотечного кредита, полученного ранее в другом банке, по гораздо более высокой процентной ставке. Еще один плюс -клиенты могут включить в сумму кредита не только средства, необходимые для погашения остатка существующего кредита, но и средства на ремонт и благоустройство квартиры.
Следует отметить, что в некоторых странах (США, Великобритания, Швейцария и Германия) уже давно существуют механизмы рефинансирования, позволяющие заемщику увеличивать свою кредитную линию по мере увеличения стоимости его жилья и таким образом использовать полученные средства для приобретения «сопутствующих товаров», например электробытовых приборов, автомобиля и т.п.
Несмотря на сильную социальную составляющую ипотеки, все больше кредитов предоставляется на приобретение индивидуальных жилых домов, земли, а также даются нецелевые кредиты под залог недвижимости. В ближайшей перспективе наиболее интересным представляется кредитование на этапе строительства жилья. Для подобного рода кредитов основной риск для банка и заемщика - возможная незавершенность строительства, в остальном же подобные кредиты намного надежнее классического кредитования на покупку вторичного жилья, поскольку обеспечением является залог прав требования и в случае неплатежей отсутствует дилемма выселения или принятия убытков. Менее рискованно расширять линейку, кредитуя покупку земли и коттеджей. Конечно, и здесь появляется ряд специфических вопросов по поводу категорий и целевого назначения земель, особенно учитывая принцип приоритета охраны земель над использованием ее в виде недвижимого имущества.
Сейчас ни один банк не решается значительно отклониться от общепринятых стандартов кредитования именно из-за риска неудачного рефинансирования.
Таким образом, из всего вышесказанного можно сделать вывод том, что кризиса банковской системы в результате возрастания количества проблемных кредитов не будет. Но поле деятельности по нормализации ситуации в данном вопросе достаточно велико, и участникам этого процесса необходимо прилагать все возможные усилия для того, чтобы как можно быстрее и рациональнее решить стоящие перед ними задачи. Что касается ипотечного кредитования, то ипотека реализуется медленно и неравномерно в основном из-за неравномерного распределения банковских ресурсов по стране. Полноценное развитие ипотеки невозможно без становления рынка ипотечных ценных бумаг. Необходим качественно новый механизм государственной поддержки развития ипотечного кредитования, в том числе через особый механизм налогообложения банковских доходов, получаемых от жилищного кредитования, через совершенствование требований по обязательным нормативам и резервированию.
3.2 Платежные системы на современном этапе
Рассматривая состояние платежных услуг хотелось бы уделить внимание банковским платежным системам.
Банковские платежные системы рассчитаны на максимально широкие слои населения. Сейчас они эмитируют от самых дешевых до самых дорогих карт. Мировой рынок поделили платежные системы Visa и MasterCard. В России они также самые удобные, о чем говорят статистические данные. Эти две системы контролируют более 60 процентов российского рынка (приблизительно – 40 процентов Visa и 25 процентов MasterCard). Карточку Visa можно открыть более чем в 300 российских банках, a MasterCard - примерно в 150 банках./15/
Выбирая ту или иную платежную систему, следует учитывать ряд нюансов. Самый первый и основной - зона распространения. Несмотря на то, что обе системы появились в США, MasterCard получила большее распространение в странах Европы и Африки, а Visa - в США, Латинской Америке, Австралии и Канаде.
Второе отличие связано с оплатой по карточке за границей. Рабочая валюта Visa - американский доллар. Соответственно, в Европе сумма, снимаемая с рублевого счета, будет конвертироваться дважды - сначала в доллары, а потом в евро. Вывод - потери на двойном обмене. У MasterCard валюта карточки сразу же конвертируется в снимаемую валюту.
Но принципиальных отличий между картами VISA и MasterCard нет. Сейчас это фактически равноправные платежные системы и по количеству эмитированных в мире карт, и по услугам, которые предоставляют клиентам, и по количеству торгово-сервисных предприятий, в которых карты принимаются в оплату. Если рассматривать рынок пластиковых карт то, на долю VISA и MasterCard приходится 75-83 процента рынка.