Кредитный риск: методы оценки и регулирования
Целью управления рисками является сокращение финансовых потерь банка и, соответственно, повышение рентабельности, обеспечение надлежащего уровня надежности банка [25, С. 33].
С помощью пассивных операций банк регулирует свои ресурсы для осуществления активных банковских операций. Основной пассивной операцией банка является привлечение вкладов и депозитов. Риски пассивных операций связаны с возможными затруднениями в обеспечении активных операций ресурсами. Чаще всего этот риск связан с эффективностью деятельности определенного вкладчика. Для предупреждения риска по формированию депозитов банкам следует соблюдать оптимальное соотношение между пассивными и активными депозитными операциями.
Управление рисками по активным операциям предполагает управление кредитным, валютным, процентным рисками, риском ликвидности и некоторыми другими.
Политика управления кредитным риском очень многообразна. Но конкретные меры по управлению кредитным риском обычно включат три вида директив.
Первый вид – это директивы, направленные на ограничение или уменьшение кредитных рисков. Такой способ управления предусматривает установление лимита на сумму кредита одному заемщику. Базельский комитет по банковскому надзору рекомендует максимальное значение данного лимита, равное 25% [43, С. 56].
Второй вид включает директивы по классификации активов. Сюда входит анализ вероятности погашения портфеля кредитов включая начисленные и невыплаченные проценты, которые подвергают банк кредитному риску. Классификация активов является основным инструментом управления рисками.
Третий вид включает директивы по кредитному резервированию. Классификация активов является базой для определения адекватного уровня резервов под возможные кредитные потери. Для определения адекватного размера резервов нужно учитывать кредитную историю, залог и все другие значимые факторы, которые влияют на вероятность погашения кредитов кредитного портфеля.
Изменение уровня процентных ставок на рынке могут снизить уровень прибыльности банка, сократить собственный капитал. Для снижения риска банки включают в процентную ставку по размещенным средствам риск-премию или размер страхового процента.
Механизм контроля и принятия решения по оценке ликвидности банка предполагает распределение полномочий и ответственности между подразделениями банка. Анализ ликвидности банка проводят казначейство (текущая и краткосрочная ликвидность) и планирующее финансовую деятельность подразделение банка (средне- и долгосрочную ликвидность). Департамент рисков готовит заключение, содержащее выявление факторов риска ликвидности, анализ состояния ликвидности и предложения по ее оптимизации. Комитет по управлению актива и пассивами банка на основе предоставленных материалов утверждает политику управления ликвидностью банка.
К факторам, увеличивающим риск ликвидности относят подрыв доверия к банку; неустойчивость финансовых рынков; зависимость от одного рынка или малого количества контрагентов.
К факторам, снижающим риск ликвидности относят возможность получения средств у родственной организации; поддержание на высоком уровне ликвидных средств (наличности, легкореализуемых ценных бумаг); государственное страхование депозитов; поддержание жесткой структуры совпадения сроков погашения по активам и пассивам [34, С. 141].
Таким образом, чтобы свести потери от рисков к минимуму, банковские работники, особенно руководители, должны грамотно управлять рисками и уметь приспосабливаться к новым обстоятельствам. Вместе с тем, чем большую долю риска принимает на себя банк, тем выше должны быть его доходы. Поэтому банки должны использовать различные способы страхования рисков, а также систематически осуществлять контроль за соблюдением нормативов, установленных ЦБ РФ. Эффективное управление банковскими рисками становится одним из главных направлений по приближению российских банков к международным стандартам.
1.3 Методические аспекты расчета и диагностики кредитных рисков
Кредитование юридических и физических лиц является одним из основных видов деятельности коммерческих и государственных крупных, средних и мелких банков. Поэтому большое значение для обеспечения устойчивого функционирования банка имеют методы количественной оценки и анализа кредитного риска. Цена за риск должна максимально точно учитывать величину риска каждого кредита. Кроме средней величины риска, определяемой по статистике предыдущей деятельности, банк должен знать количественную оценку и составляющие риска для каждого кредита.
Оценка риска – это количественное определение затрат, связанных с проявлением рисков, на определенном этапе деятельности банка. Целью оценки рисков является определение соответствия результатов деятельности банка рыночным условиям [14, С. 78].
Анализ общего кредитного портфеля и его характеристик обычно дает достаточно полную картину деятельности банка, его приоритетов, видов кредитных рисков, которым он подвержен. При этом нужно проанализировать список основных видов кредитов, включая информацию о клиенте, среднем сроке кредитов и средней процентной ставке; распределение кредитного портфеля, включая анализ общей суммы кредитов в разных ресурсах, например, по валютам, срокам погашения; кредиты с правительственными или другими гарантиями; кредиты по видам рисков; неработающие кредиты.
Инструменты, используемые аналитиком, позволяют производить всестороннюю оценку состава и характеристик общего кредитного портфеля. Анализ указанных выше данных позволит определить степень концентрации кредитного риска, оценить тенденции изменений показателей, качество ссудной задолженности.
Каждый банк разрабатывает свою модель риска для количественной оценки и анализа риска кредитов с учетом общих рекомендаций Базельского комитета по банковскому надзору. Чем выше точность оценки риска кредитов, тем меньше потери банка, меньше процент за кредит и выше конкурентоспособность банка. От повышения точности и прозрачности методик выигрывает все общество в целом. Создание эффективной модели риска и оптимальное управление кредитным риском возможны только на основе постоянного количественного анализа статистической информации об успехах кредитов [43, С. 56].
Существуют различные подходы к определению кредитного риска частного заемщика, начиная с субъективных оценок специалистов банка и заканчивая автоматизированными системами оценки риска. Мировой опыт показывает, что основанные на математических моделях системы являются более действенными и надежными. В целях построения модели кредитного риска сначала производится выборка клиентов кредитной организации, о которых уже известно, хорошими заемщиками они себя зарекомендовали или нет. Такая выборка может варьироваться от нескольких тысяч до сотен тысяч, что не является проблемой на Западе, где кредитный портфель компаний может состоять из десятков миллионов клиентов. Выборка содержит информацию по двум группам кредитов, имевшим место в деятельности банка: "хорошим" и "плохим" (проблемным или невозвращенным).
К методикам для количественной оценки кредитных рисков предъявляется особое требование по прозрачности, включающей количественные оценки точности и робастности.
Прозрачность методики кредитного риска - это возможность видеть не только явление в целом, но и его детали. Прозрачность стала важнейшей характеристикой методик оценки кредитных рисков в силу необходимости наиболее полной идентификации как кредитного риска, так и самой модели кредитного риска. Под прозрачностью методики будем понимать строгость используемых математических методов, сглаживание субъективности экспертных оценок, наглядность результатов оценки и анализа риска, полное их понимание самими работниками банков, открытость методик для контролирующих органов и заемщиков. Прозрачность методики и результатов достигается вычислением вкладов инициирующих событий (критериев) в кредитный риск [31, С. 90].
Для анализа, прогнозирования и управления кредитным риском каждому банку необходимо уметь количественно определять названные характеристики, анализировать риск и выполнять постоянный мониторинг компонент характеристик кредитного риска.
От точности распознавания зависит решение о выдаче или отказе в кредите, цена (процент) за риск и уровень резервирования на случай дефолта кредита. Точность оценивается количеством относительных ошибок в распознавании "плохих" и "хороших" кредитов (клиентов) и их средним количеством. Обычно выдвигается требование, чтобы "плохие" кредиты распознавались лучше. Отношение неправильно распознанных "хороших" и "плохих" кредитов выбирают от 2 до 10. Аналогично формулируется задача точности, если кредиты классифицируются не на два, а несколько классов. Сравнение разных методик на одних и тех же данных показало, что разные методики оценки риска отличаются по точности почти в два раза.
Робастность характеризует стабильность методик оценки кредитных рисков. Разные методики риска или одна методика при разных алгоритмах обучения по статистическим данным неодинаково классифицируют кредиты на "хорошие" и "плохие". Один и тот же кредит по одной методике может быть признан "плохим", а по другой методике "хорошим". Такая нестабильность в классификации достигает 20% от общего числа кредитов. Сравнение разных методик на одних и тех же данных показало, что разные методики риска могут отличаться по робастности в семь раз.
Таким образом, риск представляет собой вероятностную категорию, которая может быть с достаточной степенью точности оценена при помощи анализа потерь. В зависимости от величины потерь выделяют зоны риска [45, С. 154]:
- зона допустимого риска – это когда потери от какого-то вида деятельности возможны, но они меньше ожидаемой прибыли.
- зона критического риска – характеризуется опасностью потерь, которые заведомо превышают ожидаемую прибыль и в максимуме ведут к потере средств вложенных в операцию.
- зона катастрофического риска – это когда потери превышают критический уровень и распространяются на имущество банка.
Пределы зон устанавливаются с помощью коэффициентов риска. Коэффициент риска определяется как отклонение максимально возможной величины убытка к собственному капиталу. Если коэффициент риска не превышает 0,3 – это зона допустимого риска; от 0,3 до 0,7 – зона критического риска; 0,7 и более – зона катастрофического риска.
Как правило, анализ и прогноз финансового риска требует больших затрат. Поэтому необходим простой и относительно дешевый экспресс-анализ банкротства организации. В экономически развитых странах для этих целей используют двухфакторную, пятифакторную и семифакторную Z-модели по оценке степени банкротства организации. Кроме того, применяется также Модель надзора за ссудами Чессера [34,c . 128].
Линейная модель Альтмана, или уравнение Z- оценки выглядит следующим образом:
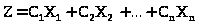 (1)
где:
Z - показатель риска банкротства;
Х1, Х2...Хn-отобранные коэффициенты, число которых достигает n;
C1,C2...Cn-показатели, характеризующие значимость R1,R2...Rn.
Модель Э. Альтмана была построена с использованием пяти коэффициентов, которые были отобраны из первоначальных 27 показателей. Эти пять показателей были использованы для определения значения Z. Высокое значение Z свидетельствует о стабильном состоянии компании, а низкое - о потенциальном банкротстве.
В результате статистического анализа были определены как сами показатели, так и числовые показатели, характеризующие значимость каждого коэффициента:
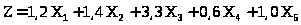 (2)
где: X1 - отношение оборотных активов (оборотного капитала) к общей
сумме активов фирмы; Х2 - отношение нераспределенной прибыли (дохода) к общей сумме активов; Х3 - отношение операционной прибыли(до вычета процентов и налогов)- брутто доходы к общей сумме активов; Х4 - отношение рыночной стоимости собственного капитала (акций фирмы)к балансовой стоимости заемных средств; Х5 - отношение объема реализации(сумма продаж) к общей сумме активов.
Для расчета числовых параметров модели Альтман применил метод дискриминантного анализа. Классификационное "правило", полученное на основе уравнения, гласило [37, С. 75]:
1. если значение Z менее 2,675 , то фирму следует отнести к группе потенциальных банкротов;
2. если значение Z более 2,675 , то фирме в ближайшей перспективе банкротство не угрожает и её можно отнести г группе успешных.
3. при значении Z от 1,81 до 2,99 модель не работает, этот интервал - "область неведения".
Для компаний, акции которых не котируются на бирже, Альтман получил модифицированный вариант формулы:
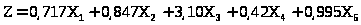 (3)
В этой формуле коэффициент Х4 характеризует уже балансовую, а не рыночную, стоимость акций. Его "пограничное" значение для этой формулы равно 1,23. Если же не имеется данных о рыночной стоимости акций, то показатель Х4 может быть рассчитан как отношение суммы дивидендов к среднему уровню ссудного процента.
Модели Альтмана используются для быстрой оценки финансового состояния делового партнера и входят в закрытый пакет прикладных программ "Определение финансового состояния предприятия (DFSF)".Хочется отметить, что выборка Альтмана рассчитана на американские компании. В других странах, с другими критериями состояния экономики могут быть использованы монет прогнозирования, основанные на том же принципе Z-модели, но с иными финансовыми коэффициентами и значениями С1,С2 ... Сn.
Данную количественную модель в процессе анализа можно использовать как дополнение к качественной характеристике, данной служащими кредитных отделов. Однако она не может заменить качественную оценку. Модель и получаемые посредством нее Z-оценки могут послужить ценным инструментом определения общей кредитоспособности клиента.
Хотя одной из важнейших задач банковских служащих является оценка политики и эффективности управленческой деятельности на предприятии, но прямая оценка - трудная задача, поэтому прибегают к косвенной - путем анализа относительных показателей, отражающих не причины, а симптомы. Однако, выявляя аномальные значения показателей, кредитный аналитик может очертить проблемные области и выявить причины возникающих проблем.
Фактически коэффициенты Z-оценки содержат элемент ожидания. Это означает, что если Z-оценка некоторой компании находится ближе к показателю средней компании-банкрота, то при условии продолжающегося ухудшения ее положения она обанкротится. Если же менеджеры компании и банк, осознав финансовые трудности, предпринимают шаги, чтобы предотвратить усугубление ситуации, то банкротства не произойдет, то есть Z-оценка является сигналом раннего предупреждения.
Таким образом, модель Альтмана пригодна для оценки общей деятельности компании.
Для российских организаций, в том числе и для кредитных, эффективность применения Z-модели для прогноза кредитного риска и вероятности банкротства нуждается в подтверждении. Кроме необходимости изменения показателей, входящих в формулу, и корректировки числовых коэффициентов, при использовании Z-модели возникают также проблемы из-за того, что финансовые коэффициенты, входящие в модель, рассчитываются на основе данных официальной отчетности предприятий, которые попадая в затруднительное положение, "улучшают" свои отчеты о прибылях и убытках. Это не позволяет объективно оценивать финансовые затруднения, возникающие у организации.
В последние десятилетия в западных банках кроме модели, предложенной Э. Альтманом, применяется такой метод оценки качества потенциальных заемщиков с помощью другой статистической модели - модели оценки коммерческой ссуды, предложенной американским ученым Чессером.
Чессер использовал данные ряда банков по 37 "удовлетворительным" ссудам и 37 "неудовлетворительным" ссудам, причем для расчета были взяты показатели балансов фирм- заемщиков за год до получения кредита. Подставив расчетные показатели модели в формулу "вероятности нарушения условий договора" Чессер правильно определил три из каждых четырех исследуемых случаев.
Модель надзора за ссудами Чессера, включающая шесть переменных, прогнозирует случаи невыполнения клиентом условий договора о кредите. При этом под "невыполнением условий" подразумевается не только непогашение ссуды, но и любые другие отклонения, делающие ссуду менее выгодной для заемщика [35, С. 129].
 (4)
где е = 2,71828.
Получаемая оценка у может рассматриваться как показатель вероятности невыполнения условий кредитного договора. Чем больше значение у, тем выше вероятность невыполнения договора для данного заемщика.
В модели Чессера для оценки вероятности невыполнения договора используются следующие критерии:
- если Р. > 0,50, следует относить заемщика к группе, которая не выполнит условий договора;
- если Р. < 0,50, следует относить заемщика к группе надежных.
Модель оценки рейтинга заемщика Чессера подходит для оценки надежности кредитов [32, С. 116].
Однако, математические модели не учитывают роль межличностных отношений, а в практике кредитного анализа и кредитования этот фактор необходимо учитывать.
В заключение хочется отметить, что, определив кредитоспособность хозяйствующего субъекта или же частного лица, можно оценить кредитный риск и, следовательно, минимизировать убытки коммерческого банка. Поэтому при исследовании системы управления рисками в банке в следующей главе будет проведен анализ кредитного портфеля и кредитных рисков объекта исследования, а также проведена оценка кредитоспособности как способ управления кредитными рисками в банковском секторе.
2. АНАЛИЗ УПРАВЛЕНИЯ БАНКОВСКИМИ РИСКАМИ В ОАО "БАНК24.РУ"
2.1 Краткая характеристика ОАО "Банк24.ру"
Банк работает на рынке финансовых услуг Московской области с 19 ноября 2002 г. За это время Банк зарекомендовал себя как устойчивое и надежное финансово-кредитное учреждение.
Имя служит точным отражением конкурентных преимуществ банка. "24" в названии отражает время обслуживания клиентов — 24 часа в сутки. "Ру" показывает, что название является адресом в сети Интернет. Имя Банка раскрывает его Миссию: Банк24.ру — круглосуточный банк для деловых людей. Создан для качественного предоставления фундаментальных банковских услуг.
Стратегия развития Банка — создание автоматизированного банка, осуществляющего круглосуточное обслуживание клиентов.
Место банка в современной экономике уникально: с одной стороны банк-это предприятие, с другой стороны деятельность этого предприятия специфична по сравнению с иными субъектами предпринимательства. Банковский бизнес выступает неотъемлемой частью как национальной, так и мировой экономической системы. Именно поэтому его деятельность теснейшим образом связана с общественными интересами. Реализуемый банками продукт должен отвечать потребностям, как частных лиц, так и субъектов бизнеса и нацелен на решение основной проблемы общественного развития – повышение жизненного уровня населения и обеспечение благоприятных условий развития национальной экономики.
В соответствии с выданными Банком России лицензиями, Банк может осуществлять следующие банковские операции:
1) привлечение денежных средств физических и юридических лиц во вклады (до востребования и на определенный срок);
2) размещение указанных в пункте 1 привлеченных средств от своего имени и за свой счет;
3) открытие и ведение банковских счетов физических и юридических лиц;
4) осуществление расчетов по поручению физических и юридических лиц, в том числе банков-корреспондентов, по их банковским счетам;
5) инкассация денежных средств, векселей, платежных и расчетных документов и кассовое обслуживание физических и юридических лиц;
6) купля-продажа иностранной валюты в наличной и безналичной формах;
7) выдача банковских гарантий;
8) осуществление переводов денежных средств по поручению физических лиц без открытия банковских счетов (за исключением почтовых переводов).
Банк, помимо перечисленных банковских операций, вправе осуществлять следующие сделки:
1) выдачу поручительств за третьих лиц, предусматривающих исполнение обязательств в денежной форме;
2) приобретение права требования от третьих лиц исполнения обязательств в денежной форме;
3) доверительное управление денежными средствами и иным имуществом по договору с физическими и юридическими лицами;
4) осуществление операций с драгоценными металлами и драгоценными камнями в соответствии с законодательством Российской Федерации;
5) предоставление в аренду физическим и юридическим лицам специальных помещений или находящихся в них сейфов для хранения документов и ценностей;
6) лизинговые операции;
7) оказание консультационных и информационных услуг.
Банк вправе осуществлять иные сделки в соответствии с законодательством Российской Федерации. Банку запрещается заниматься производственной, торговой и страховой деятельностью.
Правовое регулирование банковской деятельности регламентируется Конституцией РФ, Федеральными законами "О банках и банковской деятельности", "О Центральном банке РФ (Банке России)", а также другими федеральными законами и нормативными актами Банка России.
Следует отметить, что каждый конкретный отдел изучает и действует в своей работе на основании различных законов, положений и инструкций в зависимости от специфики деятельности. Например, проходя практику в Отделе обслуживания частных клиентов, знакомишься со следующими нормативными актами: ФЗ "О страховании вкладов физических лиц в банках РФ" N177-ФЗ, положение N 39-П о порядке начисления % по вкладам, ФЗ "О валютном регулировании и валютном контроле" N173-ФЗ.
В расчетном центре банка специалисты по обслуживанию юридических лиц руководствуются Положением "О безналичных расчетах в РФ" N2-П. В целом отделы, которые занимаются работой с клиентами, опираются на Гражданский кодекс РФ, Налоговый кодекс РФ.
Отдел финансового мониторинга обязан отслеживать весь поток платежей, который проходит в течение операционного дня, отслеживать сомнительные операции, таким образом, данное подразделение банка действует на основании ФЗ "О противодействии легализации доходов, полученных преступным путем и финансированию терроризма" N115-ФЗ.
Валютный отдел работает в рамках ФЗ "О валютном регулировании и валютном контроле" N 173-ФЗ и т.д. Отделы взаимодействуют друг с другом в течение всего дня и некоторые отделы даже в ночное время, т.е. запросить какую-либо информацию о клиенте или каком-либо процессе можно достаточно быстро.
Все банковские операции и другие сделки осуществляются в рублях, а при наличии соответствующей лицензии Банка России - и в иностранной валюте. Правила осуществления банковских операций, в том числе правила их материально-технического обеспечения, устанавливаются Банком России в соответствии с федеральными законами.
Банк действует на основании Устава, который принимается его участниками. Взаимоотношения банка с клиентами строятся на основе договоров. Банк и организация, вступая в договорные отношения, друг с другом, стремятся к осуществлению своих хозрасчетных интересов, эффективному сотрудничеству.
Банк является юридическим лицом, имеет в собственности обособленное имущество, учитываемое на его самостоятельном балансе. Банк может от своего имени заключать договоры, приобретать и осуществлять имущественные и личные неимущественные права, нести обязанности, быть истцом и ответчиком в суде.
Ни одно юридическое лицо в РФ, за исключением получившего от Банка России лицензию на осуществление банковских операций, не может использовать в своем наименовании слова "банк", "кредитная организация" или иным образом указывать на то, что данное юридическое лицо имеет право на осуществление банковских операций.
Управление банком осуществляется следующими органами:
Совет директоров Банка;
единоличный исполнительный орган - Председатель Правления Банка;
коллегиальный исполнительный орган - Правление Банка.
Совет директоров осуществляет общее руководство деятельностью Банка, за исключением решения вопросов, отнесенных к компетенции Общего Собрания акционеров. К компетенции Совета директоров Банка относятся следующие вопросы:
определение приоритетных направлений деятельности Банка;
созыв годового и внеочередного Общих Собраний акционеров, за исключением случаев предусмотренных законодательством;
утверждение повестки дня Общего Собрания акционеров;
определение даты составления списка лиц, имеющих право на участие в Общем Собрании акционеров, и другие вопросы, отнесенные действующим законодательством к компетенции Совета директоров Банка и связанные с подготовкой и проведением Общего Собрания акционеров;
размещение Банком облигаций и иных эмиссионных ценных бумаг, кроме облигаций и иных эмиссионных ценных бумаг конвертируемых в акции;
определение цены (денежной оценки) имущества, цены размещения и выкупа ценных бумаг в случаях, установленных законодательством;
приобретение размещенных Банком акций, облигаций и иных ценных бумаг в случаях, предусмотренных действующим законодательством;
образование коллегиального исполнительного органа - Правления Банка и досрочное прекращение его полномочий, установление вознаграждения членам Правления Банка;
рекомендации по размеру выплачиваемых членам ревизионной комиссии Банка вознаграждений и компенсаций и определение размера оплаты услуг аудитора;
рекомендации по размеру дивидендов по акциям и порядку их выплаты;
использование резервного фонда и иных фондов Банка;
Руководство текущей деятельностью Банка осуществляется единоличным исполнительным органом - Председателем Правления и коллегиальным исполнительным органом Банка - Правлением.
В ходе изучения организационной структуры банка за 2009 г., было выявлено, что данные организационные структуры больше соответствуют механистической бюрократии.
Организационной структуре ОАО "Банк24.ру" присущи следующие характеристики механистической бюрократии: ключевой частью организации является техноструктура; чрезвычайно - формализованные процедуры в операционном ядре; крупные операционные подразделения; четкое разделение полномочий и высокая роль инструкции; координация работы опирается на стандартизацию; группирование по функциональному принципу; сравнительно высокая централизация власти при принятии решений.
Описание функций экономических служб банка.
Функции экономических служб банка направлены на поддержание внутреннего контроля в банке. Система внутреннего контроля банка представляет собой совокупность субъектов внутреннего контроля, объектов внутреннего контроля и направлений осуществления внутреннего контроля:
Служба внутреннего контроля;
Ревизионная комиссия;
Менеджеры по финансовому мониторингу;
Контролер профессионального участника рынка ценных бумаг;
Ответственный сотрудник по правовым вопросам;
Служба безопасности Банка;
Главный бухгалтер Банка и его заместители;
Руководители и главные бухгалтера (их заместители) филиалов Банка;
Специальные комитеты и комиссии (Кредитный комитет, Комиссия по взысканию просроченной ссудной задолженности и др.), создаваемые на постоянной основе;
Специальные комиссии, создаваемые на временной основе по распоряжению (приказу) Председателя Правления Банка для проведения инвентаризаций, ревизий, тематических проверок, служебных расследований и т.д.;
Руководители структурных подразделений;
Прочие сотрудники Банка.
1) Служба внутреннего контроля - полномочия по осуществлению внутреннего контроля в сфере деятельности Банка в соответствии внутренними документами Банка, должностными инструкциями сотрудников, планами работы службы внутреннего контроля на год, а также действующим законодательством Российской Федерации.
Служба внутреннего контроля действует под непосредственным контролем Совета директоров Банка. Руководитель службы внутреннего контроля подотчетен Совету директоров Банка, назначается и освобождается от занимаемой должности Советом директоров Банка по представлению Председателя Правления Банка.
Иные подразделения Банка не могут функционально подчиняться руководителю службы внутреннего контроля. Совмещение служащими службы внутреннего контроля (включая руководителя и его заместителей) своей деятельности с деятельностью в других подразделениях Банка невозможно.
Менеджеры по финансовому мониторингу - полномочия по осуществлению внутреннего контроля в сфере противодействия легализации (отмывания) доходов, полученных преступным путем, и финансированию терроризма в соответствии с Правилами внутреннего контроля в целях противодействия легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма, а также иные полномочия по осуществлению внутреннего контроля в соответствии с их должностными инструкциями, и действующим законодательством Российской Федерации.
Контролер профессионального участника рынка ценных бумаг - полномочия по осуществлению внутреннего контроля в сфере деятельности Банка, как профессионального участника рынка ценных бумаг, а также иные полномочия по осуществлению внутреннего контроля в соответствии с Инструкцией о внутреннем контроле Банка, как профессионального участника рынка ценных бумаг, и действующим законодательством Российской Федерации.
Юридическое управление - полномочия по осуществлению внутреннего контроля в сфере правового обеспечения эффективного функционирования Банка, его структурных подразделений, а также иные полномочия по осуществлению внутреннего контроля в соответствии с Положением о юридическом управлении, в соответствии с должностными инструкциями сотрудников юридического управления, и действующим законодательством Российской Федерации.
Служба безопасности Банка - полномочия по осуществлению внутреннего контроля в сфере соблюдения внутренних документов Банка, регламентирующих экономическую и физическую безопасность деятельности Банка, включая планы мероприятий на случаи нештатных ситуаций, а также в сфере защиты информации и сохранности материальных активов, иные полномочия по осуществлению внутреннего контроля в соответствии с Положением о службе безопасности, а также действующим законодательством Российской Федерации.
Главный бухгалтер Банка и его заместители - полномочия по осуществлению внутреннего контроля в сфере обеспечения достоверности, полноты, объективности учета и отчетности Банка (финансовой, бухгалтерской, статистической, налоговой и иной отчетности), представляемой внешним и внутренним пользователям, а также иные полномочия по осуществлению внутреннего контроля в соответствии их должностными инструкциями, внутренними документами Банка, а также действующим законодательством Российской Федерации.
Руководители и главные бухгалтеры (их заместители) филиалов Банка - полномочия по осуществлению внутреннего контроля в сфере деятельности филиалов, а также иные полномочия по осуществлению внутреннего контроля в соответствии их должностными инструкциями, положениями о филиалах Банка, внутренними документами Банка, а также действующим законодательством Российской Федерации.
Специальные комитеты и комиссии (Кредитный комитет, Комиссия по взысканию просроченной ссудной задолженности и др.), создаваемые на постоянной основе - полномочия по осуществлению внутреннего контроля в сфере деятельности указанных комитетов и комиссий, а также иные полномочия по осуществлению внутреннего контроля в соответствии с положениями (о комитетах), решениями Правления Банка, приказами Председателя Правления Банка, а также действующим законодательством Российской Федерации.
Специальные комиссии, создаваемые на временной основе по распоряжению (приказу) Председателя Правления Банка для проведения инвентаризаций, ревизий, тематических проверок, служебных расследований — полномочия по осуществлению внутреннего контроля в сфере деятельности указанных специальных комиссий, а также иные полномочия по осуществлению внутреннего контроля в соответствии указанными распоряжениями (приказами) Председателя Правления Банка, и действующим законодательством Российской Федерации.
Руководители структурных подразделений полномочия по осуществлению внутреннего контроля в сфере деятельности возглавляемых ими структурных подразделений, а также иные полномочия по осуществлению внутреннего контроля в соответствии с их должностными инструкциями, положениями о структурных подразделениях, внутренними документами Банка, а также действующим законодательством Российской Федерации.
Прочие сотрудники Банка, осуществляющие контрольные функции в соответствии с полномочиями, определенными их должностными инструкциями, а также внутренними документами Банка, и действующим законодательством Российской Федерации.
Кредитная организация обязана по требованию физического или юридического лица представить копию лицензии на осуществление банковских операций, копии иных выданных ей разрешений (лицензий), если необходимость получения указанных документов предусмотрена федеральными законами.
Банк24.ру — участник специальной государственной программы создания системы обязательного страхования банковских вкладов населения. Ее основная задача — защита сбережений населения, размещаемых во вкладах и на счетах в российских банках на территории РФ. 24 февраля 2005 года "Банк24.ру" (ОАО) был включен в реестр банков-участников системы обязательного страхования вкладов под номером 716 и имеет Свидетельство о включении банка в реестр банков-участников системы обязательного страхования вкладов.
Банк имеет следующие лицензии:
1. Лицензия на эксплуатацию взрывоопасных производственных объектов.
2. Лицензия профессионального участника рынка ценных бумаг на осуществление брокерской деятельности.
3. Лицензия профессионального участника рынка ценных бумаг на осуществление депозитарной деятельности.
4. Лицензия профессионального участника рынка ценных бумаг на осуществление деятельности по управлению ценными бумагами.
5. Лицензия на право осуществлять деятельность по распространению шифровальных (криптографических) средств.
6. Лицензия на право осуществлять предоставление услуг в области шифрования информации.
7. Лицензия на право осуществлять деятельность по техническому обслуживанию шифровальных (криптографических) средств.
8. Лицензия профессионального участника рынка ценных бумаг на осуществление дилерской деятельности.
9. Лицензии на осуществление банковских операций в рублях и иностранной валюте юридических и физических лиц.
Уникальным является опыт Банка24.ру в области создания и сертификации системы менеджмента качества: Банк24.ру реализует принцип денежной гарантии качества услуг — Money Back и является первым Российским финансово-кредитным учреждением, прошедшим сертификацию по международному стандарту качества ISO 9001:2000 В 2003 году Банк24.ру первым среди российских финансово-кредитных учреждений прошел сертификацию по международному стандарту качества ISO 9001:2000. В июле 2006, по итогам ресертификационного аудита, сертифицирующая компания "BVС" (Bureau Veritas Certification) рекомендовала Банк24.ру к продлению действия сертификата соответствия требованиям международного стандарта менеджмента качества на следующие 3 года. Кроме того, в Банке постоянно проходят надзорные аудиты, которые подтверждают, что система менеджмента качества Банка функционирует на стабильно высоком уровне.
Высокое качество финансовых услуг, которое обеспечивается системами ISO 9001:2000 и Money Back, подтверждено независимыми экспертами: в апреле 2007 года Банк24.ру стал победителем "Фестиваля качества услуг кредитования физических лиц" сразу в двух номинациях: "Лучшая программа ипотечного кредитования" и "Лучшая программа потребительского кредитования".
Банк планирует продолжать свою деятельность в качестве кредитной организации. Основные задачи Банка на ближайшие годы:
1. Оптимизация всех аспектов деятельности Банка в условиях кризиса.
2. Повышение эффективности бизнеса.
3. Сохранение высокого качества кредитного портфеля.
4. Дальнейшая сегментация клиентской базы, предполагающая увеличение количества продуктов и услуг, направленных на определенные группы клиентов.
5. Концентрация усилий на укреплении конкурентных преимуществ Банка в области продаж массовых продуктов и стандартизированных услуг.
6. Дополнение потребительских свойств продуктов Банка целостной системой продаж, адекватным информационным и кадровым обеспечением.
7. Оптимизация сети продаж Банка в регионах России.
8. Обеспечение высокого качества предоставляемых клиентам услуг, соответствие внедренных банковских и информационных технологий международным стандартам.
11. Модернизация IT-обеспечения для эффективного решения задач, стоящих перед Банком.
12. Постоянное повышение профессионализма сотрудников и их способности вносить необходимый вклад в дальнейшее развитие Банка.
2.2. Анализ кредитного портфеля и кредитных рисков в ОАО "Банк24.ру"
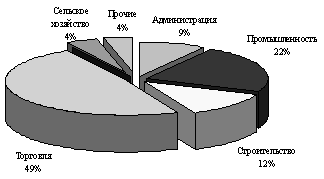
Для ОАО "Банк24.ру" структура кредитных вложений по отраслям экономики за рассматриваемый период 01.07.2009г. следующая (рис. 1 и 2):
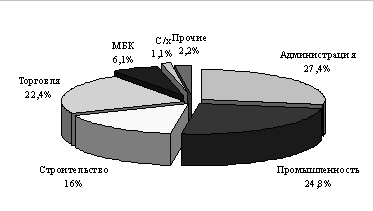
Рис. 1. Структура кредитного портфеля по отраслям экономики на 01.07.09г.