Кредитный риск: методы оценки и регулирования
Рис. 2. Структура кредитного портфеля по отраслям экономики на 01.07.09г.
Структура кредитных вложений определяется расчетом удельного веса каждого вида ссуд в общем объеме кредитов. Динамика изменения общей ссудной задолженности за 2009 г. в ОАО "Банк24.ру" приведена на рис. 5.
Таблица 1 Структура выданных кредитов в ОАО "Банк24.ру"
| Статья баланса | на 01.01.09г. (тыс.руб.) | Уд. вес в общ. сумме кредитов, % | на 01.07.09г. (тыс.руб.) | Уд. вес в общ. сумме кредитов, % |
| 1. Краткосрочная задолженность по кредитам (Кк) | 92165,0 | 25,69 | 143908,0 | 48,44 |
| 1.1 кредиты населению | 4`614,0 | 1,29 | 15`967,0 | 5,37 |
| 1.2. кредиты юр. лиц | 87`551,0 | 24,4 | 127`941,0 | 43,07 |
| 2. Долгосрочная задолженность по кредитам (Кд) | 100401,0 | 27,99 | 76756,0 | 25,84 |
| 2.1. кредиты населению | 44`692,0 | 12,46 | 36`598,0 | 12,32 |
| 2.2 кредиты юр. Лиц | 55`709,0 | 15,53 | 40`158,0 | 13,52 |
| 3. Просроченная задолженность (Кпр) | 166`147,0 | 46,32 | 76414,0 | 25,72 |
| 1.2.6.1. Просроченная задолженность по юр. лицам | 150`526,0 | 41,96 | 67`153,0 | 22,6 |
| 1.1.2.6.2. Просроченная задолженность по физ. .лицам | 15`621,0 | 4,36 | 9`261,0 | 3,12 |
| ИТОГО общий объем кредитов (Ко) | 358713,0 | 100 | 297078,0 | 100 |
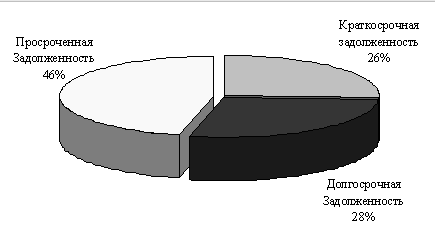
Рис. 3. Структура общей ссудной задолженности по срокам на 01.07.09 г. в ОАО "Банк24.ру"
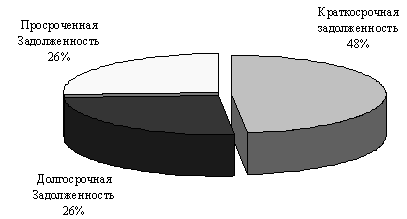
Рис. 4. Структура общей ссудной задолженности по срокам на 01.07.09г.
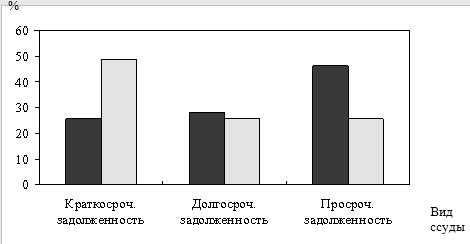
Рис. 5. Динамика изменения общей ссудной задолженности по срокам в ОАО "Банк24.ру" за первое полугодие 2009 г.
Из представленных рисунков (рис. 3,4,5) видно, что в ОАО "Банк24.ру" проводится политика на улучшение качества кредитного портфеля, так за анализируемый период просроченная задолженность заметно снизилась и ее удельный вес в общей сумме ссудной задолженности по состоянию на 01.01.09г. составил 25,7% против 46,3% по состоянию на 01.07.09г.
Динамика изменения удельный веса средних остатков ссудных активов, приносящих доход, в совокупных активах приведена в табл. 2.
Таблица 2 Динамика изменения удельный веса средних остатков ссудных активов, приносящих доход, в совокупных активах, %
| Отчетная дата | |||||||
| 01.01.09 | 01.02.09 | 01.03.09 | 01.04.09 | 01.05.09 | 01.07.09 | 01.07.09 | |
| Асс, тыс.руб. | 192,6 | 174,0 | 167,7 | 183,5 | 217,6 | 223,9 | 220,7 |
| А, тыс.руб. | 9`799,3 | 11`013,2 | 11`047,5 | 11`776,9 | 10`885,8 | 11`575,4 | 11`737,2 |
| Уса, % | 1,97 | 1,58 | 1,52 | 1,56 | 2,0 | 1,93 | 1,88 |
В ОАО "Банк24.ру" кроме срочной ссудной задолженности имеется и просроченная, которая классифицируется как активы не приносящие доход. Теперь проанализируем удельный вес средних остатков ссудных активов, приносящих доход в совокупных активах, условно считая, что просроченная задолженность отсутствует (остаток перенесен в срочную ссудную задолженность (табл. 3).
Таблица 3 Динамика изменения удельный веса средних остатков ссудных активов, приносящих доход (с учетом просроченной), в совокупных активах, %
| Отчетная дата | |||||||
| 01.01.09 | 01.02.09 | 01.03.09 | 01.04.09 | 01.05.09 | 01.07.09 | 01.07.09 | |
| А`сс, тыс.руб. | 358,7 | 292,4 | 261,4 | 273,1 | 299,4 | 300,8 | 320,1 |
| А, тыс.руб. | 9`799,3 | 11`013,2 | 11`047,5 | 11`776,9 | 10`885,8 | 11`575,4 | 11`737,2 |
| У`са, % | 3,66 | 2,65 | 2,37 | 2,32 | 2,75 | 2,6 | 2,73 |
Полученные результаты изобразим графически (рис. 6)
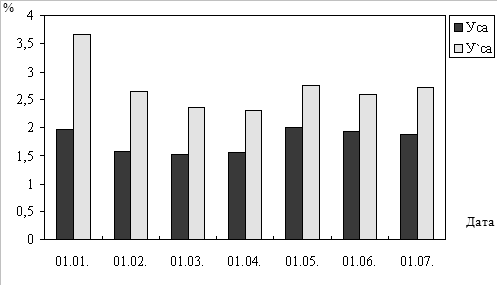
 Рис.
6. Динамика изменения
удельный веса
средних остатков
ссудных активов,
приносящих
доход (с учетом
просроченной
и без учета), в
совокупных
активах
Данное соотношение характеризует эффективность кредитных вложений и показывает размер средних остатков ссудных активов, приходящихся на 1 руб. совокупных активов. Условно считается, что если соотношение меньше 80%, то банку следует улучшить структуру активов в сторону увеличения ссудных активов. В ОАО "Банк24.ру" отрицательным моментом в процессе формирования структуры активных операций является крайне низкий удельный вес срочной ссудной задолженности в совокупных активах.
Изменение ссудных активов в анализируемом периоде по сравнению с соответствующим периодом прошлого года можно измерить показателем, характеризующим темп роста (Тр), значения которого для ОАО "Банк24.ру" приведены в табл. 4.
Таблица 4 Динамика изменения темпа роста остатков ссудных активов, приносящих доход, совокупных активов и коэффициента опережения
| Показатель | Отчетная дата | |||||||
| 01.01.09 | 01.02.09 | 01.03.09 | 01.04.09 | 01.05.09 | 01.07.09 | 01.07.09 | ||
| Асс, млн.руб. | 192,6 | 174,0 | 167,7 | 183,5 | 217,6 | 223,9 | 220,7 | |
| ТрАсс, % | 0 | 90,3 | 96,4 | 109,4 | 118,6 | 102,9 | 98,6 | |
| А, млн.руб. | 9`799,3 | 11`013,2 | 11`047,5 | 11`776,9 | 10`885,8 | 11`575,4 | 11`737,2 | |
| ТрА, % | 0 | 112,4 | 100,3 | 106,6 | 92,4 | 106,3 | 101,4 | |
| Коп | 0 | 0,8 | 0,96 | 1,03 | 1,28 | 0,97 | 0,97 | |
Коэффициент опережения показывает, во сколько раз рост средних остатков ссудных активов опережает рост совокупных активов.
На основании полученных данных можно сделать вывод, что в - 2009 г. ОАО "Банк24.ру" проводилась активная работа в области кредитования, о чем свидетельствует значение коэффициента опережения в этот период более 1.
В целях контроля за уровнем просроченной задолженности, а также качеством кредитного портфеля рекомендуется проводить ежемесячный анализ кредитного портфеля с точки зрения его доходности, надежности и степени риска
Основной задачей анализа качества кредитного портфеля является выявление зон повышенного риска, улучшение эффективности кредитных операций, обеспечения сбалансированности кредитной политики, направленной на получение максимальных доходов при оптимальном риске.
Анализ движения кредитов может проводиться на основе оперативной статистической отчетности и приложения 7.11 "Сведения о кредитовании населения и юридических лиц" перечня форм статистической отчетности коммерческого банка.
В динамике проанализируем: остатки ссудной задолженности; остатки просроченной задолженности и процентов; выдача кредитов; гашение кредитов.
Аналитические данные на каждую отчетную дату по ОАО РФ "Банк24.ру" оформим в табл. 5 и рис. 7.
Таблица 5 Анализ кредитного портфеля ОАО "Банк24.ру"
| Показатели, млн.руб. | Период | ||||||
| 01.01. | 01.02. | 01.03. | 01.04. | 01.05. | 01.06. | 01.07. | |
| Население | |||||||
| Выдача | 1,5 | 4,7 | 10,5 | 16,6 | 24,3 | 33,9 | |
| Гашение | 4,9 | 10,5 | 16,1 | 21,4 | 27,7 | 33,3 | |
| в т.ч. просроченных | 0,5 | 1,8 | 3,1 | 3,6 | 4,0 | 4,6 | |
| Списание за счет резерва | 0 | 0,02 | 0,43 | 0,43 | 0,46 | 0,48 | |
| Остатки задолженности | 64,9 | 63,0 | 56,1 | 53,0 | 56,5 | 58,0 | 61,8 |
| Просроченная задолженность | 15,6 | 15,8 | 10,5 | 9,7 | 9,5 | 9,4 | 9,3 |
| Просроченные проценты | 7,5 | 7,6 | 7,3 | 7,0 | 7,1 | 6,9 | 6,8 |
| Гашение просроченных процентов | 0,2 | 0,5 | 1,0 | 1,2 | 1,5 | 1,7 | |
| Юридические лица | |||||||
| Выдача | 20,5 | 192,5 | 235,5 | 296,8 | 450,4 | 513,9 | |
| В т.ч. межбанковских | 0 | 0 | 0 | 0 | 0 | 0 | |
| Гашение | 90,1 | 275,6 | 312,4 | 340,5 | 485,9 | 555,6 | |
| В т.ч. межбанковских | 0 | 0 | 0 | 0 | 0 | 10,3 | |
| В т.ч. просроченных | 52,4 | 58,4 | 64,0 | 64,6 | 65,3 | 66,0 | |
| Списание за счет резерва | 0 | 0 | 5,6 | 5,6 | 5,8 | 6,2 | 6,2 |
| Остатки задолженности | 293,8 | 229,3 | 205,3 | 217,1 | 242,9 | 242,7 | 235,3 |
| В т.ч. межбанковских | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Просроченная задолженность | 150,5 | 102,5 | 83,2 | 79,9 | 72,3 | 67,5 | 67,2 |
| Просроченные проценты | 29,9 | 29,5 | 27,8 | 25,8 | 34,9 | 34,6 | 34,3 |
| Гашение просроченных процентов | 0,6 | 2,7 | 5,0 | 5,1 | 5,4 | 5,7 | |
| Удельные веса | |||||||
| Просроченная задолженность в общей задолженности населения | 24,0 | 25,1 | 18,7 | 18,3 | 16,8 | 16,2 | 15,0 |
| Просроченная задолженность в общей задолженности юр.лиц | 51,2 | 44,7 | 40,5 | 36,8 | 29,8 | 27,8 | 28,6 |
| Просроченная ссудная задолженность в активе баланса | 1,69 | 1,07 | 0,85 | 0,83 | 0,75 | 0,66 | 0,65 |
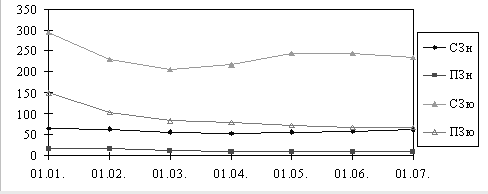
Рис. 7. Динамика изменения срочной и просроченной задолженности населения и юридических лиц
Одним из этапов анализа является оценка снижения (темпы роста) ссудной и просроченной задолженности, удельный вес ссудной задолженности в активе баланса.
Особое внимание уделяем факту списания безнадежных ссуд за счет резерва на возможные потери по ссудам. Расчетные данные по ОАО "Банк24.ру" приведены в табл. 6.
Таблица 6 Расчет удельного веса списанных кредитов за счет РВПС в общем объеме просроченных ссуд
| Показатели. | Отчетная дата | |||||
| 01.02. | 01.03. | 01.04. | 01.05. | 01.09. | 01.09. | |
| КСрвпс, млн. руб. | 0 | 5,62 | 6,03 | 6,23 | 6,66 | 6,68 |
| ПЗ, млн. руб. | 118,3 | 93,7 | 89,6 | 81,8 | 76,9 | 76,5 |
| Уск,% | - | 6,0 | 6,7 | 7,6 | 8,6 | 8,7 |
Удельный вес списанных кредитов (Уск) показывает, что в ОАО "Банк24.ру" по состоянию на 01.07.09г. списано за счет РВПС 8,7% просроченных кредитов. Кроме анализа динамики роста кредитных вложений банка необходим их качественный анализ. Качество кредитного портфеля определяем на основе коэффициентов риска. Для этого проводим анализ кредитных вложений с точки зрения отнесения их к той или иной группе риска, рассчитываем удельный вес, каждой группы риска в структуре кредитного портфеля и оцениваем в динамике созданный расчетный резерв. Формализованные критерии оценки кредитных рисков представлены в таблице классификации выданных ссуд и оценок кредитных рисков можно представить в табл. 7.
Таблица 7 Критерии оценки кредитных рисков согласно Инструкции ЦБ РФ № 62-а
| Критерии оценки кредитных рисков | Обеспеченная | Недостаточно обеспеч. | Необеспеченная |
| текущая ссудная задолженность при отсутствии просроченных процентов по ней | 1 | 1 | 1 |
| ссудная задолженность с просроченной выплатой по основному долгу до 5 дней включительно | 1 | 2 | 3 |
| текущая задолженность с просроченной выплатой процентов до 5 дней включительно | |||
| переоформленная один раз без каких-либо изменений условий договора | |||
| ссудная задолженность с просроченной выплатой по основному долгу от 6 до 30 дней включительно | 2 | 3 | 4 |
| текущая задолженность с просроченной выплатой процентов от 6 до 30 дней включительно | |||
| переоформленная один раз с изменениями условий договора по сравнению с первоначальным либо переоформленная два раза без изменений условий договора | |||
| ссудная задолженность с просроченной выплатой по основному долгу от 31 до 180 дней включительно | 3 | 4 | 4 |
| текущая задолженность с просроченной выплатой процентов от 31 до 180 дней включительно | |||
| переоформленная два раза с изменением условий договора или более двух раз независимо от наличия таких изменений | |||
| ссудная задолженность с просроченной выплатой по основному долгу свыше 180 дней или текущая задолженность с просроченной выплатой процентов свыше 180 дней | 4 | 4 | 4 |
Банк в обязательном порядке должен формировать резерв на возможные потери по ссудам по нормативам, утвержденным Центральным банком России, приведенным в табл. 8.
Таблица 8 Нормативы формирования РВПС согласно Инструкции ЦБ РФ № 62-а
| Группа риска | 1 | 2 | 3 | 4 |
| Размер отчислений (в %) от суммы основного долга | 1 | 20 | 50 | 100 |
Структуру кредитного портфеля в зависимости от качества ссуд можно представить следующим образом (в табл. 9, 10).
Таблица 9 Структура кредитного портфеля по группам риска на 01.07.09г.
|
Группа риска |
Срочная зад-ть, тыс. руб. |
Просроченная задолженность, тыс. руб. | Всего, тыс.руб |
Уд. вес, % |
Величина резерва, тыс. руб. | ||||
| до 5 | от 6 до 30 | от 31 до 180 | свыше180 | расч. | факт | ||||
| I | 106542,0 | 15,0 | 0 | 0 | 0 | 106542,0 | 29,7 | 1066,0 | 0 |
| II | 1824,0 | 1,0 | 11,0 | 6,0 | 0 | 1842,0 | 0,5 | 368,0 | 0 |
| III | 9064,0 | 95,0 | 463,0 | 1504,0 | 10 | 11136,0 | 3,1 | 5568,0 | 0 |
| IV | 75133,0 | 4070,0 | 2472,0 | 69056,0 | 88446,0 | 239177,0 | 66,7 | 239177,0 | 96322,0 |
| Итого: | 192563,0 | 4181 | 2946,0 | 70566,0 | 88456,0 | 358712,0 | 100 | 246179,0 | 96322,0 |
Проанализировав сформированный резерв по группам риска на отчетные даты (рис. 8), можно сделать вывод, что на 01.07.09г. в целом по банку фактически резерв сформирован только по IV группе риска.
Таблица 10 Структура кредитного портфеля по группам риска на 01.07.09г.
|
Группа риска |
Срочная зад-ть, тыс. руб. |
Просроченная задолженность, тыс. руб. | Всего, тыс.руб |
Уд. вес, % |
Величина резерва, тыс.руб. | ||||
| до 5 | от 6 до 30 | от 31 до 130 | свыше180 | расч. | факт | ||||
| I | 201669,0 | 34,0 | 0 | 0 | 0 | 201703,0 | 68,0 | 2017,0 | 1512,0 |
| II | 3210,0 | 15,0 | 4,0 | 1,0 | 0 | 3230,0 | 1,0 | 646,0 | 488,0 |
| III | 3057,0 | 81,0 | 0 | 42,0 | 12,0 | 3192,0 | 1,0 | 1596,0 | 1196,0 |
| IV | 12729,0 | 7,0 | 32,0 | 288,0 | 75898,0 | 88954,0 | 30,0 | 88954,0 | 66716,0 |
| Итого: | 220665,0 | 137,0 | 36,0 | 331,0 | 75910,0 | 297079,0 | 100 | 93213,0 | 69912,0 |
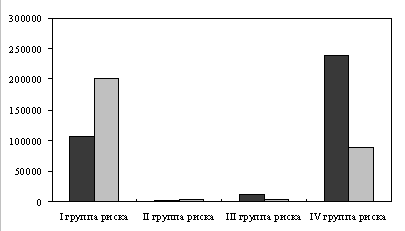
Рис. 8. Динамика изменения структуры кредитного портфеля по группам риска в ОАО "Банк24.ру"
Объем созданного резерва по кредитам юридических и физических лиц покрывает просроченную задолженность на 60%. На 01.07.09г. объем созданного резерва по кредитам юридических и физических лиц покрывает просроченную задолженность на 91%.
За анализируемый период произошли улучшения в структуре кредитного портфеля, так, прослеживается тенденция сокращения просроченной задолженности. По состоянию на 01.01.09г. объем кредитов, отнесенных к IV группе риска составлял 66,7% в общей сумме ссудной задолженности, тогда как по состоянию на 01.07.09г. данный показатель снизился до 30%. При этом на 01.07.08г. 68% общей ссудной задолженности относится к I группе риска, т.е. по этим кредитам практически отсутствует риск невозврата (по состоянию на 01.01.08г. к I группе риска было отнесено 29,7% общей ссудной задолженности).
Одним из показателей "порога выживания" является коэффициент резерва (Крезерва), позволяющий определить степень защищенности банка от возможного невозврата ссуд, который рассчитаем по формуле (5):
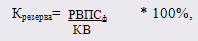 (5)
где : Крезерва - коэффициент резерва, %;
РВПСф - сумма фактически созданного резерва на возможные потери по ссудам, млн. руб.;
КВ - кредитные вложения, млн.руб.
Для ОАО "Банка24.ру" по состоянию на 01.01.09г.
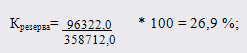
по состоянию на 01.07.07г.
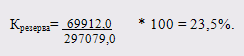
Значение данного коэффициента по банкам России считается оптимальным на уровне 15%. Тогда как из расчетов видно, что для ОАО "Банк24.ру" это значение гораздо выше оптимального, что говорит о низкой степени защищенности от возможного невозврата ссуд.
Качество кредитного портфеля с точки зрения кредитного риска позволяет оценить коэффициент риска (Криска), который рассчитаем по следующей формуле (6):
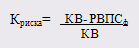 (6)
где : Криска - коэффициент риска, %;
КВ - кредитные вложения, млн.руб.;
РВПСф - сумма фактически созданного резерва на возможные потери по ссудам, млн.руб.
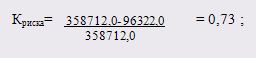
Для ОАО "Банк24.ру" по состоянию на 01.01.09г.
по состоянию на 01.07.09г.
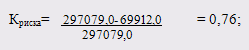
Чем больше значение данного коэффициента ближе к 1, тем лучше качество кредитного портфеля с точки зрения возвратности. Расчет коэффициента риска для ОАО "Банк24.ру" еще раз подтверждает слабую защищенность банка от возможного невозврата ссуд (Криска равно 0,73, 0,76).
Объем сформированного резерва по кредитам юридических и физических лиц представлены в табл. 11 и на рис. 9:
Таблица 11 Анализ изменения удельного веса объема РВПС по годам выдачи кредитов в общей сумме, фактически созданного РВПС
| Дата выдачи | Сумма фактического резерва, млн. руб. | Уд. вес в общем объеме созданного резерва, % | ||
| 01.01.09г. | 01.07.09 г. | 01.01.09 г. | 01.07.09 г. | |
| до 2001 года | 1,4 | 0,8 | 1,4 | 1,0 |
| 2001 год | 44,1 | 30,6 | 44,5 | 43,0 |
| 2002 год | 37,6 | 20,9 | 37,9 | 30,0 |
| 2003 год | 6,8 | 3,9 | 6,9 | 6,0 |
| 2004 год | 9,3 | 8,6 | 9,3 | 12,0 |
| 2005 год | 0 | 5,1 | 0 | 7,0 |
| ИТОГО: | 99,2 | 69,9 | 100 | 100 |
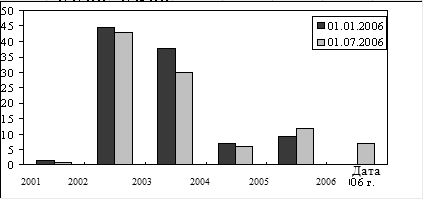
Рис. 9. Динамика изменения удельного веса объема РВПС по годам выдачи кредитов в общей сумме, фактически созданного РВПС
Таким образом, низкое качество кредитного портфеля обусловлено кредитами, выданными в 2006-2009 гг., вследствие чего банком понесены дополнительные расходы на создание резерва на возможные потери по ссудам.
Также проанализируем коэффициент проблемности кредитов (Кп) , иначе уровень сомнительной задолженности, который показывает долю проблемных кредитов в общей сумме задолженности. Коэффициент проблемности кредитов рассчитывается по формуле (5)
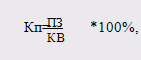 (7)
где : Кп - коэффициент проблемности, %;
ПЗ - остаток просроченной задолженности на отчетную дату, млн.руб.;
КВ - кредитные вложения на отчетную дату, млн.руб.
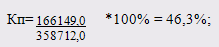
По состоянию на 01.01.09г. для ОАО "Банк24.ру" рассчитаем:
по состоянию на 01.07.09г
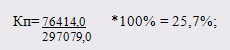
Значение данного коэффициента не должно превышать 10% и должно стремиться к нулю. Из расчета Кп для ОАО "Банк24.ру" видно, что структура кредитного портфеля далека от оптимальной.
2.3 Оценка кредитоспособности заемщика при управлении кредитными рисками
Исследование, проведенное выше, показало, что наиболее серьезным для ОАО "Банка24.ру" является банковский риск не возврата размещенных ресурсов, под которым, в данном случае понимается:
- Риск не возврата конкретным заемщиком предоставленных кредитов и (или) процентов по ним.
- Риск потерь по вложениям в ценные бумаги конкретного эмитента.
- Риск по предоставленным гарантиям в пользу конкретного принципала (предоставление гарантий банком будем рассматривать как одну из форм размещения ресурсов банка).
- Риск не возврата при других формах движения на рынке капитала, генерируемых банком в пользу конкретного клиента (например, лизинг).
Для оценки риска в ОАО "Банке24.ру" использует метод экспертных оценок, который строится на базе изучения оценок, сделанных экспертами банка, и включает в себя составление обобщающих рейтинговых оценок. В рамках этого метода специалисты ОАО "Банк24.ру" используют: рейтинговую оценку кредитоспособности клиента банка, метод соблюдения экономических нормативов банковской деятельности, расчет размера риска по кредитному портфелю банка и определение размера необходимого банку резерва для покрытия потерь от кредитных рисков, классификацию кредитов в зависимости от степени риска и т.д.
В марте 2009 г. в ОАО "Банк24.ру" поступили заявки на предоставление кредитов от двух организаций: ООО "Вира-плюс" и ООО "Московское молоко".
Анализ кредитоспособности заемщика будет осуществляться в 2 этапа:
1 этап: используется система финансовых коэффициентов, которые объединяются как правило в несколько групп:
– коэффициент ликвидности;
– коэффициенты финансовой устойчивости;
- коэффициенты оборачиваемости;
– коэффициенты рентабельности;
2 этап: рейтинг в баллах.
1) Расчет показателей ликвидности ООО "Вира-плюс" представлен в табл. 12,13.
Таблица 12 Расчет показателей ликвидности ООО "Вира-плюс"
| Обозначение коэффициента | Алгоритм расчета | 2008 г. | 2009г. | ||
| Расчет | Знач. | Расчет | Знач. | ||
| 2008г. | Знач. | 2009 г. | Знач. | ||
| Кал | А1 | 10616 | 0,05 | 48396 | 0,36 |
| П1+П2 | 176065+40402 | 81856+52379 | |||
| Ксл | А1 +А2 | 10616+128969 | 0,64 | 48396+85223 | 1 |
| П1+П2 | 176065+40402 | 81856+52379 | |||
| Ктл | А1+А2+А3 | 10616+128969 | 1,07 | 48396+85223+162462 | 2,21 |
| П1+П2 | 176065+40402 | 81856+52379 | |||
ООО "Вира-плюс" может погасить в ближайшее время за счет денежных средств 36% краткосрочной задолженности. то есть за период происходит улучшение абсолютной ликвидности имущества предприятия.
Таблица 13 Расчет показателей ликвидности ООО "Московское молоко"
| Обозначение коэффициента | Алгоритм расчета | 2008 г. | 2009 г. | ||
| Расчет | Знач. | Расчет | Знач. | ||
| Кал | А1 | 1920 | 0,1 | 2612 | 0,16 |
| П1+П2 | 17375+2000 | 13754+3000 | |||
| Ксл | А1 +А2 | 1920+0 | 0,1 | 2612+0 | 0,16 |
| П1+П2 | 17375+2000 | 13754+3000 | |||
| Ктл | А1+А2+А3 | 1920+0 | 1,31 | 2612+0+20727 | 1,39 |
| П1+П2 | 17375+2000 | 13754+3000 | |||
Как свидетельствуют проведенные расчеты, ООО "Московское молоко" значение показателей на начало года находится вне пределов допустимых значениях, к концу года происходит улучшение показателей ликвидности.
2) Расчет показателей финансовой устойчивости анализируемых предприятий представлен в табл. 14, 15.
Таблица 14 Расчет показателей финансовой устойчивости ООО "Вира-плюс"
| Обозначение | Алгоритм расчета | 2008 г. | 2007 г. | ||
| Расчет | Знач. | Расчет | Знач. | ||
| Ка | П4+ П3 | 98202+45150 | 0,4 | 274386+27628 | 0,69 |
| А1+А2+А3+А4 | 10616+128969+93105+127129 | 48396+85223+162462+140168 | |||
| Кмс | А1+А2+А3 | 10616+128969+93105 | 1,83 | 48396+85223+162462 | 2,11 |
| А4 | 127129 | 140168 | |||
| Коск | П4+П3* | 98202+0 | 0,38 | 274386+0 | 1,7 |
| П1+П2+П3–П3* | 176065+40402+45150-0 | 81856+52379+27628-0 | |||
Коэффициент автономии на начало периода составил 0,4. Таким образом, в 2008 г. доля активов, покрываемая за счет собственного капитала, составила 40%, к 2009 г. эта доля увеличилась до 69%. Это положительная тенденция.
Таблица 15 Расчет показателей финансовой устойчивости ООО "Московское молоко"
| Обозначение | Алгоритм расчета | 2008 г. | 2009г. | ||
| Расчет | Знач. | Расчет | Знач. | ||
| Ка | П4+ П3 | 11890+0 | 0,38 | 11968+311 | 0,42 |
| А1+А2+А3+А4 | 1920+0+23444+5901 | 2612+0+20727+5694 | |||
| Кмс | А1+А2+А3 | 1920+0+23444 | 4,3 | 2612+0+20727 | 4,1 |
| А4 | 5901 | 5694 | |||
| Коск | П4+П3* | 11890+0 | 0,61 | 11968+0 | 0,7 |
| П1+П2+П3–П3* | 17375+2000+0-0 | 13754+3000+311-0 | |||
Коэффициент автономии на начало периода составил 0,38. Таким образом, в 2008 г. доля активов, покрываемая за счет собственного капитала, составила 38%, к 2009 г. эта доля увеличилась до 42%. Это положительная тенденция.
3) Расчет показателей оборачиваемости себестоимости представлен в табл. 16, 17.
Таблица 16 Расчет показателей оборачиваемости ООО "Московское молоко"
| Обозначение | Алгоритм расчета | 2008 г. | 2009г. | ||
| Расчет | Знач. | Расчет | Знач. | ||
| Кда | П5 | 288960 | 0,8 | 239909 | 0,55 |
| А1+А2+А3+А4 | 10616+128969+93105+127129 | 48396+85223+162462+140168 | |||
| F | П5 | 288960 | 2,27 | 239909 | 1,71 |
| А4 | 127129 | 140168 | |||
| Кота | П5 | 288960 | 1,24 | 239909 | 0,81 |
| А1+А2+А3 | 10616+128969+93105 | 48396+85223+162462 | |||
За 2008 г. текущие активы сделали 1,24 оборота, тогда как за 2009 г. обернулись 0,81 раза. Таким образом, проведенный расчет позволяют сделать вывод, что эффективность использования текущих активов понизилась, так как скорость оборачиваемости текущих активов замедляется в течение анализируемого периода – в 2008 г. текущие активы обернулись 1,24 раза, в 2009 г. – 0,81. Снижение эффективности использования текущих активов отрицательно сказывается на кредитоспособности ООО "Московское молоко".
Таблица 17 Расчет показателей оборачиваемости ООО "Московское молоко"
| Обозначение | Алгоритм расчета | 2008 г. | 2009 г. | ||
| Расчет | Знач. | Расчет | Знач. | ||
| Кда | П5 | 127625,9 | 4,08 | 136418 | 4,7 |
| А1+А2+А3+А4 | 1920+0+23444+5901 | 2612+0+20727+5694 | |||
| F | П5 | 127625,9 | 21,63 | 136418 | 23,96 |
| А4 | 5901 | 5694 | |||
| Кота | П5 | 127625,9 | 5,03 | 136418 | 5,85 |
| А1+А2+А3 | 1920+0+23444 | 2612+0+20727 | |||
Коэффициент деловой активности на начало периода составил 4,08, а наконец периода - 4,7. Таким образом, проведенный расчет позволяют сделать вывод, что за анализируемый период деловая активность ООО "Вира-плюс" повысилась, так как коэффициент деловой активности повысился с 4,08 в 2008г. до 4,7 в 2009 г.
4) Расчет показателей рентабельности представлен в табл. 18, 19.
В целом динамика показателей рентабельности имеет отрицательный характер, однако, на конец анализируемого периода предприятие остается эффективным и рентабельным, хотя и отдача от деятельности снизилась.
Таблица 18 Расчет показателей рентабельности ООО "Вира-плюс"
| Обозначение | Алгоритм расчета | 2008 г. | 2009 г. | ||
| Расчет | Знач. | Расчет | Знач. | ||
| Рn | П7 | 26912 | 0,09 | 15972 | 0,07 |
| П5 | 288960 | 239909 | |||
| Pa | П7 | 26912 | 0,07 | 15972 | 0,04 |
| А1+А2+А3 + А4 | 10616+128969+93105+127129 | 48396+85223+162462+140168 | |||
| Рск | П7 | 26912 | 0,27 | 15972 | 0,06 |
| П4 | 98202 | 274386 | |||
Таблица 19 Расчет показателей рентабельности
| Обозначение | Алгоритм расчета | 2008г. | 2009 г. | ||
| Расчет | Знач. | Расчет | Знач. | ||
| Рn | П7 | 3019 | 0,02 | 895 | 0,01 |
| П5 | 127625,9 | 136418 | |||
| Pa | П7 | 3019 | 0,1 | 895 | 0,03 |
| А1+А2+А3 + А4 | 1920+0+23444+5901 | 2612+0+20727+5694 | |||
| Рск | П7 | 3019 | 0,25 | 895 | 0,07 |
| П4 | 11890 | 11968 | |||
В целом динамика показателей рентабельности имеет отрицательный характер, однако, на конец анализируемого периода предприятие остается эффективным и рентабельным, хотя и отдача от деятельности снизилась.
В зависимости от величины этих коэффициентов (1-2-3-4) предприятие обычно делится на 3 класса кредитоспособности (табл. 20).
Таблица 20 Классы кредитоспособности
| Коэффициенты | 1 класс | 2 класс | 3 класс | Доля в % |
| 1. к-т текущей ликвидности |
Ктл=2,0 И выше |
От 1,0 до 2,0 | Меньше 1,0 | 30% |
| 2. к-т срочной ликвидности | 1-0 и выше | 0,5-1 | Меньше 0,5 | 20% |
| 3. к-т абсолютной ликвидности | 0,2 и выше | 0,15-0,2 | Меньше 0,15 | 30% |
| 4. к-т автономии | 0,7 и выше | 0,5-0,7 | Меньше 0,5 | 20% |
| Итого: | 100% |
Далее необходимо сложить все коэффициенты (найти общую) затем определить классность.
Далее необходимо определить рейтинг в баллах, сумма которых рассчитывается путем умножения классности каждого коэффициента на его долю (найти общую)
Классность заемщиков:
1 класс – сумма баллов = 100-150 баллов
2 класс – сумма баллов = 151-250 баллов
3 класс – сумма баллов = 251-300 баллов.
Рейтинговая оценка ООО "Вира-плюс" представлена в табл. 21 и 22.
Таблица 21 Расчет рейтинга кредитоспособности ООО "Вира-плюс" на 2008 г.
| Показатель | Фактическое значение | Категория | Вес показателя | Расчет суммы баллов |
| 1. Коэффициент текущей ликвидности | 1,07 | 2 | 30 | 60 |
| 2. Коэффициент срочной ликвидности | 0,64 | 2 | 20 | 40 |
| 3. Коэффициент абсолютной ликвидности | 0,05 | 3 | 30 | 90 |
| 4. Коэффициент автономии | 0,4 | 1 | 20 | 20 |
| Итого | 100 | 210 |
Таким образом, за анализируемый период предприятие понижает свой рейтинг кредитоспособности с 210 баллов в 2008 г. до 100 баллов в 2009 г., то есть на конец анализируемого периода предприятие относится к 1-му классу заемщиков.
Таблица 22 Расчет рейтинга кредитоспособности ООО "Вира-плюс" на 2009 г.
| Показатель | Фактическое значение | Категория | Вес показателя | Расчет суммы баллов |
| 1. Коэффициент текущей ликвидности | 2,21 | 1 | 30 | 30 |
| 2. Коэффициент срочной ликвидности | 1 | 1 | 20 | 20 |
| 3. Коэффициент абсолютной ликвидности | 0,36 | 1 | 30 | 30 |
| 4. Коэффициент автономии | 0,69 | 1 | 20 | 20 |
| Итого | 100 | 100 |
Кроме того, необходимо провести прогнозирование возможного банкротства заемщика,
Если Z < 1,8 , то вероятность банкротства в будущем очень велика
Если Z > 2,99 – предприятие относится к группе успешно действующих
Если Z < 2,675 предприятие уже можно отнести к группе банкротств
Проведем расчет указанных коэффициентов на начало периода:
x1нач.года=(10616+128969+93105)/(10616+128969+93105+127129)=0,65;
x2нач.года=3911/(10616+128969+93105+127129)=0,01;
x3нач.года=26912/(10616+128969+93105+127129)=0,07;
x4нач.года=(10616+128969+93105+127129)/(176065+40402+45150)=1,38;
x5нач.года=288960/(10616+128969+93105+127129)=0,8.
Пятифакторный показатель равен:
Zнач.года =1,2*0,65+1,4*0,01+3,3*0,07+0,6*1,38+1*0,8=2,65;
Таким образом, проведенный расчет позволяют сделать вывод, что в 2009 г. показатель Z находится в диапазоне от 2,7 до 2,9, поэтому вероятность банкротства была высокая.
Проведем расчет указанных коэффициентов на конец периода:
x1кон.года=(48396+85223+162462)/(48396+85223+162462+140168)=0,68;
x2кон.года=153768/(48396+85223+162462+140168)=0,35;
x3кон.года=15972/(48396+85223+162462+140168)=0,04;
x4кон.года=(48396+85223+162462+140168)/(81856+52379+27628)=2,7;
x5кон.года=239909/(48396+85223+162462+140168)=0,55.
Пятифакторный показатель равен:
Zкон.года =1,2*0,68+1,4*0,35+3,3*0,04+0,6*2,7+1*0,55=3,61;
На конец анализируемого периода показатель Z находится в диапазоне больше 3, поэтому вероятность банкротства очень низкая.
Таким образом, проведенные расчеты показали, что кредитоспособность заемщика на конец периода находится на высоком уровне.
Определим рейтинговую оценку в ООО "Московское молоко" в табл. 23, 24.
Таблица 23 Расчет рейтинга кредитоспособности ООО "Московское молоко" на 2008 г.
| Показатель | Фактическое значение | Категория | Вес показателя | Расчет суммы баллов |
| 1. Коэффициент текущей ликвидности | 1,31 | 2 | 30 | 60 |
| 2. Коэффициент срочной ликвидности | 0,1 | 3 | 20 | 60 |
| 3. Коэффициент абсолютной ликвидности | 0,1 | 3 | 30 | 90 |
| 4. Коэффициент автономии | 0,38 | 1 | 20 | 20 |
| Итого | 100 | 230 |
Таблица 24 Расчет рейтинга кредитоспособности ООО "Московское молоко" на 2009 г.
| Показатель | Фактическое значение | Категория | Вес показателя | Расчет суммы баллов |
| 1. Коэффициент текущей ликвидности | 1,39 | 2 | 30 | 60 |
| 2. Коэффициент срочной ликвидности | 0,16 | 3 | 20 | 60 |
| 3. Коэффициент абсолютной ликвидности | 0,16 | 2 | 30 | 60 |
| 4. Коэффициент автономии | 0,42 | 1 | 20 | 20 |
| Итого | 100 | 200 |
Таким образом, за анализируемый период предприятие понижает свой рейтинг кредитоспособности с 230 баллов в 2008 г. до 200 баллов в 2009 г., то есть на конец анализируемого периода предприятие относится к 2-му классу заемщиков.
Кроме того, необходимо провести прогнозирование возможного банкротства заемщика, это прогнозирование осуществляется с использованием следующего уравнения:
Z = 1,2 Ч x1 + 1,4 Ч x2 + 3,3 Ч x3 + 0,6 Ч x4 + 1,0 Ч x5,
где х определяется:
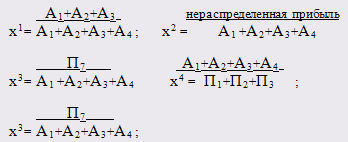
Если Z < 1,8 , то вероятность банкротства в будущем очень велика
Если Z > 2,99 – предприятие относится к группе успешно действующих
Если Z < 2,675 предприятие уже можно отнести к группе банкротств
Проведем расчет указанных коэффициентов на начало периода:
x1нач.года=(1920+0+23444)/(1920+0+23444+5901)=0,81;
x2нач.года=3019/(1920+0+23444+5901)=0,1;
x3нач.года=3019/(1920+0+23444+5901)=0,1;
x4нач.года=(1920+0+23444+5901)/(17375+2000+0)=1,61;
x5нач.года=127625,9/(1920+0+23444+5901)=4,08.
Пятифакторный показатель равен:
Zнач.года =1,2*0,81+1,4*0,1+3,3*0,1+0,6*1,61+1*4,08=6,49;
Таким образом, проведенный расчет позволяют сделать вывод, что в 2009 г. показатель Z находится в диапазоне больше 3, поэтому вероятность банкротства была очень низкая.
Проведем расчет указанных коэффициентов на конец периода:
x1кон.года=(2612+0+20727)/(2612+0+20727+5694)=0,8;
x2кон.года=4106/(2612+0+20727+5694)=0,14;
x3кон.года=895/(2612+0+20727+5694)=0,03;
x4кон.года=(2612+0+20727+5694)/(13754+3000+311)=1,7;
x5кон.года=136418/(2612+0+20727+5694)=4,7.
Пятифакторный показатель равен:
Zкон.года =1,2*0,8+1,4*0,14+3,3*0,03+0,6*1,7+1*4,7=6,98;
На конец анализируемого периода показатель Z находится в диапазоне больше 3, поэтому вероятность банкротства ООО "Московское молоко" очень низкая. Таким образом, проведенные расчеты показали, что кредитоспособность ООО "Московское молоко" на конец периода находится на низком уровне.
Таким образом, в процессе сравнительного анализа кредитоспособности двух предприятий ООО "Вира-плюс" и "Московское молоко" было выявлен, что у ООО "Московское молоко" риск не возврата кредита очень высокий, так как предприятие является практически банкротом. В то же время показатели ООО "Вира-плюс" являются достаточными для принятия положительного решения о предоставлении кредита.
Выводы:
Банк24.ру - круглосуточный банк для деловых людей. Создан для качественного предоставления фундаментальных банковских услуг. Стратегия развития - создание автоматизированного банка, осуществляющего круглосуточное обслуживание клиентов.
В ОАО "Банк24.ру" проводится политика на улучшение качества кредитного портфеля, так за анализируемый период просроченная задолженность заметно снизилась и ее удельный вес в общей сумме ссудной задолженности по состоянию на 01.01.09г. составил 25,7% против 46,3% по состоянию на 01.07.09г.
На основании полученных данных можно сделать вывод, что в 2009 г. ОАО "Банк24.ру" проводилась активная работа в области кредитования.
Основной задачей анализа качества кредитного портфеля является выявление зон повышенного риска, улучшение эффективности кредитных операций, обеспечения сбалансированности кредитной политики, направленной на получение максимальных доходов при оптимальном риске.
Банк в обязательном порядке должен формировать резерв на возможные потери по ссудам по нормативам, утвержденным Центральным банком России.
Объем созданного резерва по кредитам юридических и физических лиц покрывает просроченную задолженность на 60%. На 01.07.09г. объем созданного резерва по кредитам юридических и физических лиц покрывает просроченную задолженность на 91%.
Проведенное исследование показало, что наиболее серьезным для