Амортизаційні відрахування та методи їх розрахунку
Припустимо, що в нашому прикладі станок амортизується за допомогою створення амортизаційного фонду вкладанням його засобів в 5% - ві цінні папери. Прценти по інвестиціям виплачуються один раз на рік.
Річна сума відрахувань в амортизаційний фонд розраховується по формулі:

 Аморт-ні
собів-ть
об’єкта
– ліквідаційна
варт-ть
відрахування майбутня вартість ануітету
Підставимо в цю формулу дані з нашого прикладу:
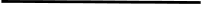 Аморт-ні
20 000 — 2 000
4176
відрахування 4,3101
Розрахунок відрахувань в амортизаційний фонд приведен в табл. 7
Таблиця 7
Розрахунок амортизаційних відрахувань в умовах створення амортизаційного фонду
| Рік | Відрахува-ння в аморт. фонд | Процент на залишок фонду ( 5% ) | Загальне збільшення аморт. фонду | Залишок аморт. фонду | Витрати на амор-ію | Накопи-чений знос | Баланс. вар-ть |
|
0 |
— | — | — | — | — | — |
20000 |
|
1 |
4176 |
0 |
4176 |
4176 |
4176 |
4176 |
15824 |
|
2 |
4176 |
209 |
4385 |
8561 |
4385 |
8561 |
11439 |
|
3 |
4176 |
428 |
4604 |
13165 |
4604 |
13165 |
6835 |
|
4 |
4176 |
659 |
4835 |
18000 |
4835 |
18000 |
2000 |
Метод ануітету. При даному методі сума річних амортизацій-них відрахувань розраховується по формулі:
Аморт. відрах-ня = ( собів-ть об’єкта – теперешня оцінка очікуваної ліквід. вар-ті )/ теперешня вар-ть одиниці ануітету
Підставив дані попереднього прикладу з використанням таблиці теперешньої вартості, отримаємо:
Аморт. відрах-ня = ( 20000 – ( 2000*0,8227))/3,546 = 5176 грн.
Розрахунок амортизації при використанні методу амортизації приведено в табл. 8
Для окремих видів основних засобів нарахування амортизації відбувається на основі сумарного виробітку об’єкта за весь період його експлуатації у відповідних одиницях виміру ( кількість виготовленої продукції, відпрацьованих годин, кілометрів пробігу тіа ін ).
Таблиця 8
Розрахунок амортизації методом ануітету
| Рік | Витрати на амортизацію | Дохід від процентів ( 5% балансової вартості ) | Нарахована амортизація | Накопиче-ний знос | Балансова вартість |
|
0 |
— | — | — | — |
20 000 |
|
1 |
5176 |
1 000 |
4 176 |
4 176 |
15 824 |
|
2 |
5176 |
791 |
4 385 |
8 561 |
11 439 |
|
3 |
5176 |
572 |
4 604 |
13 165 |
6 835 |
|
4 |
5176 |
342 |
4 834 |
17 999 |
2 001 |
Норма амортизації розраховується на одиницю діядьності ( виробництва, послуг ) по формулі:
Н орма
(собівар-ть
об’єкта–ліквідаційна
варт-ть)
амор-ії
розрахунковий
обсяг діяльності
( виробництва
)
Припустимо, що у нашому прикладі станок був придбаний для виготовлення 90 000 од. продукції. Тоді норма амортизації на оди-ницю продукції становитиме:
( 20 000 – 2 000 )/90 000 = 0.2 грн./од.
На протязі строку експлуатації фактично виготовлено, од.:
1-й рік – 30 000; 2-й рік – 25 000; 3-й – рік – 15 000; 4-й – 20 000. Виходячи з цього розрахуємо амортизаційні відрахування ( табл. 9)
Таблиця 9
Розрахунок амортизації методом суми одиниць продукції
| Рік | Розрахунок | амортизаційні відрахування | Накопичена аморт-ія ( знос ) | Балансова вартість |
|
0 |
— | — | — |
20 000 |
|
1 |
0,2*30 000 |
6 000 |
6 000 |
14 000 |
|
2 |
0,2*25 000 |
5 000 |
11 000 |
9 000 |
|
3 |
0,2*15 000 |
3 000 |
14 000 |
6 000 |
|
4 |
0,2*20 000 |
4 000 |
18 000 |
2 000 |
|
Всього |
18 000 |
Основним недоліком цього методу являється те, що в ряді випадків важко визначити виробітку окремих об’єктів основних засобів. У зв’язку з цим його використання доцільне тільки у тому випадку, коли можна заздалегідь визначити сумарний виробіток об’єкта.
Вибір методу амортизації основних фондів базується на розробці бізнес-плану діяльності підприємства протягом амортизаційного періоду та повинен враховувати такі фактори:
- темпи зростання обсягів діяльності та її доходності;
- темпи зростання поточних витрат;
- зміни в податковій політиці держави або податковому статуті підприємства;
- необхідність та час виконання фінансових зобов'язань, джерелом покриття яких є чистий прибуток підприємства або проведення капітальних витрат за рахунок прибутку;
- прогнозований період експлуатації об'єкта амортизації до його ліквідації або продажу, можливу ціну реалізації об'єкта амортизації;
- потребу в формуванні власних фінансових ресурсів протягом амортизаційного періоду.
Обгрунтування доцільності застосування методу амортизації чи вибору з кількох можливих передбачає проведення такої роботи:
1. Розрахунок розміру амортизаційних відрахувань по роках амортизаційного періоду.
2. Розрахунок обсягу чистого прибутку, що залишається в розпорядженні підприємства по роках амортизаційного періоду.
3. Розрахунок грошового потоку підприємства по роках амортизаційного періоду, який визначається як сума амортизаційних відрахувань та чистого прибутку підприємства.
4. Визначення теперішньої вартості сукупного грошового потоку, який сформовано протягом амортизаційного періоду з урахуванням фактора дисконту.
Критерієм вибору є максимальне значення теперішньої вартості грошового потоку, тобто виконання вимоги:
чПn + АМn
( 1+ q
)
де чПn - чистий прибуток n-го періоду;
АМn - амортизаційні відрахування n-го періоду;
q - дисконт;
k - тривалість амортизаційного періоду.
Наведена методика має використовуватися при оцінці доцільності застосування прискореної амортизації основних фондів в межах, що передбачені діючим законодавством.
4. Практичні проблеми управління відтворенням основних фондів на підприємстві.
Державна амортизаційна політика є важливим інструментом активізації інвестиційної діяльності підприємств за умов ринкової економіки. Вироблення обгрунтованої амортизаційної політики дозволяє стимулювати зростання інвестицій, оновлення продукції і виробничого апарату. В Україні з 1 липня 1997 р. відповідно до Закону «Про оподаткування прибутку підприємств» від 22 травня 1997 р. відбулися істотні зміни в нормах і порядку нарахування амортизації основних засобів для комерційних підприємств, установ та організацій. Однак і ця система амортизації має надто багато недоліків. Ось перелік найістотніших з них:
- підприємствам, за наявності серед них великої кількості збиткових, нав'язали тільки прискорену аморгизацію, хоч вона дає переваги лише рентабельним підприємствам. При цьому не було дано визначення прискореної амортизації;
- не було визначено галузі застосування і мета фіскальної та економічної амортизації, а кількість норм амортизації була невиправдано дуже скорочена (приблизно з 1400 до 4) за наявності великих відмінностей у довговічності та умовах відтворення окремих засобів праці;
-для більшості видів основних фондів було здійснено перехід від неприскореного рівномірного методу нарахування амортизації до прискореного методу залишку, який зменшується. В умовах же застосування прискореної амортизації на підприємствах мають визначати свої справжні затрати, пов'язані з відтворенням засобів праці, і уточнювати таким чином витрати виробництва;
- практично повністю підприємства відмовилися від використання неприскореної амортизації без належних підстав;
- введення групового обліку нарахування амортизації для основних фондів другої і третьої груп, по-суті, зруйнувало їх пооб'єктний облік;
- до складу амортизованих основних засобів включили вузли І запасні частини для автомобілів, які не входять до комплекту їх поставки, що суперечить економічній теорії;
-для основних фондів другої і третьої груп, що амортизуються методом залишку, який зменшується, не було передбачено перехід до одноразового списання залишкової вартості. Внаслідок високих темпів нарахування амортизації у перші роки амортизаційний період розтягується до нескінченності. Виявився химерний симбіоз прискореної і уповільненої амортизації;
- основні фонди збільшуються на величину затрат, пов'язаних з проведенням усіх видів ремонтів, реконструкції, модернізації (крім затрат, віднесених відразу на собівартість, в межах 5 або 9% загальної балансової вартості основних фондів на початок звітного року). Таким чином, було введено два джерела фінансування затрат на ремонти - за рахунок собівартості та амортизаційних відрахувань, що ускладнює облік і знижує інвестиційні можливості підприємств;
- не було введено механізм об'єктивної і своєчасної переоцінки основних фондів. Нова система амортизації використовується четвертий рік, і на її адресу за цей час було висловлено багато критичних зауважень вченими та керівниками підприємств. Щодо цього показовими є результати вибіркового обстеження, проведеного в 1999 р. Міністерством економіки і Держкомстатом. у відповідності з якими 55% опитаних підприємств висловили категоричне негативне ставлення до діючого амортизаційного законодавства, 40% - не можуть пристосуватися до тримірної класифікації основних фондів. Тільки для 16% респондентів впровадження прискореної амортизації привело до зниження податку на прибуток, а 61% підприємств постраждали від суттєвого підвищення собівартості продукції через нарахування амортизації прискореними методами. В середньому по Україні заінтересованість у впровадженні прискореної амортизації висловили 19.5% підприємств, а 63% підприємств висловилися на підтримку рівномірно прямолінійних методів її нарахування. Тому необхідність виправлення і вдосконалення амортизації ні в кого не викликає сумнівів. Проте аналіз системи амортизації, яка міститься в стандарті бухгалтерського обліку № 7 "Основні засоби", що був зареєстрований у Міністерстві юстиції 18 травня 2000 р., показав, що поряд з достоїнствами в ній є недоліки - як ті, що перейшли з попередньої системи, так і новостворені.
Серед переваг системи амортизації, яка міститься в стандарті, насамперед, слід зазначити відмову від нав'язування підприємствам лише прискореної амортизації. адже її використання дає переваги тільки рентабельним підприємствам. Якщо відповідно до Закону України "Про оподаткування прибутку підприємств" підприємства повинні були використовувати або метод залишку, який зменшується, або прискорений метод з фіксованими річними нормами амортизації, то тепер підприємствам надано право вибирати будь-який метод нарахування амортизації з п'яти пропонованих у стандарті: прямолінійний, метод зменшення залишкової вартості (залишку, який зменшується), метод прискореного зменшення залишкової вартості (залишку, що зменшується за подвійною нормою), кумулятивний (суми чисел), виробничий (амортизація нараховується пропорційно обсягові виробленої продукції або виконаної роботи). Перший і останній з перелічених методів (за умови, що амортизаційний період дорівнює економічно раціональному строку служби засобів праці) можна віднести до неприскорених методів амортизації, а решту - до прискорених. А у випадку встановлення підприємством занижених строків корисного використання засобів праці всі розглядувані методи амортизації стають прискореними.
Оскільки стандартом передбачено 9 груп основних засобів замість 3 і підприємствам надана повна свобода у виборі строку корисного використання (експлуатації) засобів праці, отже, і норм амортизації, то їх кількість може бути більшою. Крім того, в стандарті зазначається, що "підприємство може застосовувати норми і методи нарахування амортизації основних засобів, передбачених податковим законодавством". Це застереження взагалі не зрозуміле, і ось чому.
По-перше, виходить, що стандарт, по-суті, скасовує положення, зафіксовані у Законі України "Про оподаткування прибутку підприємств", що є неприпустимим. Можливо укладачі стандарту сподіваються на негайне прийняття закону про амортизацію, який у точності відображатиме систему амортизації, пропоновану в стандарті.
По-друге, надання таких необмежених прав підприємствам у виборі системи амортизації не має аналогів у світовій практиці, оскільки такий захід, по-суті, означає припинення платежів податку на прибуток. За такої надмірної лібералізації системи амортизації всі підприємства за звітами скоро виявляться або з нульовим фінансовим результатом, або збитковими.
У відповідності із стандартом № 7 для платників податку на прибуток припиняється нарахування амортизації на повне відновлення вузлів та запасних частин автотранспорту, якщо останні не входять до заводського комплекту транспортних засобів.
Достоїнство стандарту полягає у відмові від ведення тільки групового обліку нарахування амортизації і відродженні пооб'єктного обліку засобів праці другої і третьої груп. Краще вирішене також питання фінансування затрат на всі види ремонтів за рахунок собівартості продукції, а не за рахунок двох джерел, як це робиться нині. Проаналізуємо найістотніші недоліки системи амортизації, яка міститься в стандарті. Багато які з них, на наш погляд, є наслідком недостатнього з'ясування теоретичних основ прискореної та неприскореної амортизації. Досить поширеною помилкою є те, що під прискореною амортизацією розуміють будь-який метод розрахунку амортизаційних відрахувань, коли вони прогресивно зменшуються в кожному наступному періоді. За такого підходу прискорена амортизація ототожнюється тільки з частиною методів, якими вона може здійснюватися: методом суми чисел, залишку, який зменшується, та іншими. Крім того, випускається з виду необхідність розглядати систему амортизації, до якої. крім методу нарахування, входить порядок переоцінки основних фондів та тривалість амортизаційного періоду. При проведенні своєчасних і об'єктивних переоцінок основних фондів прискорену амортизацію можна забезпечити й рівномірним (прямолінійним) методом, скоротивши тривалість амортизаційного періоду проти економічно раціонального строку служби засобів праці. З другого боку, за відсутності своєчасної та повної індексації основних фондів в умовах високих темпів інфляції і перелічені спеціальні методи прискореної амортизації можуть не забезпечувати навіть звичайну неприскорену амортизацію.
Правильніше прискореною амортизацією буде вважати таку систему її нарахування і порядок переоцінки засобів праці, за яких протягом перших років чи всього амортизаційного періоду забезпечується випереджаюче зростання нагромадженої суми амортизаційних відрахувань порівняно з дійсними темпами втрати засобами праці споживчих властивостей і вартості.
Неприскореною амортизацією слід вважати таку систему її нарахування, яка протягом всього економічно раціонального строку служби засобу праці забезпечить збіг нагромадженої суми амортизаційних відрахувань з дійсними темпами втрати засобами праці споживчих властивостей і вартості. З цього можна зробити висновок. що тривалість амортизаційного періоду при використанні неприскореної амортизації має дорівнювати економічно раціональному строку служби засобу праці. А величини амортизаційних відрахувань за одиницю часу (місяць, рік) для засобів праці найчастіше мають бути різними протягом амортизаційного періоду, щоб відповідати справжнім темпам втрати засобами праці споживчих властивостей і вартості.
Однак обгрунтувати тривалість амортизаційного періоду і норми неприскореної амортизації, що забезпечують збіг нагромадженої суми амортизаційних відрахуваньіз справжніми темпами втрати засобами праці споживчих властивостей і вартості, дуже складно. Справа в тому, що економічно раціональний строк служби кожного конкретного засобу праці є випадковою величиною, що визначається великою кількістю впливаючих на нього факторів, у тому числі якістю виготовлення, технічного і ремонтного обслуговування, умовами, якістю та інтенсивністю експлуатації. Тому для сукупності однотипних засобів праці, що використовуються в даних виробничих умовах, можна з певним рівнем довіри методами математичної статистики визначити тільки найбільш імовірне значення цієї величини (математичне очікування).
Не менш складним завданням є і встановлення дійсних темпів втрати засобами праці споживчих властивостей та вартості, отже, і щорічних норм амортизації. Найсприятливіші умови для розв'язання такого завдання виникають за наявності розвинутого вторинного ринку засобів праці.
В умовах високих темпів інфляції, крім перелічених завдань, слід забезпечити своєчасну і повну індексацію основних фондів.
Аналізовані проблеми неприскореної амортизації дають змогу зробити висновок, що точно розрахувати її параметри для конкретного засобу праці практично є неможливим. Йтися може тільки про приблизні параметри. Завдання дуже спрощується, якщо орієнтуватися на звичайний рівномірний метод нарахування амортизації при збігу періоду амортизації з економічно раціональним строком служби засобу праці. При цьому, звичайно, ігнорується нерівномірність щорічного спрацювання засобів праці протягом строку служби. Тому з певним допущенням методом неприскореної амортизації прийнято вважати прямолінійний метод її нарахування. Відповідно до цього методу амортизація нараховується пропорційно календарному часу використання засобів праці або обсягу фактично виробленої продукції (роботи). Другий різновид цього методу в стандарті названий виробничим методом. Але тут слід особливо підкреслити, що прямолінійний метод нарахування амортизації може бути не лише неприскореним, але й прискореним. Неприскореним він є при збігові амортизаційного періоду з економічно раціональним строком служби. Часто ця обов'язкова умова ігнорується.
Для віднесення амортизації до прискореної чи неприскореної не досить знати тільки метод її нарахування, а слід проаналізувати весь комплекс умов, які її супроводжують: тривалість амортизаційного періоду, економічно раціональний строк служби засобу праці, порядок переоцінки його вартості. Сукупність перелічених елементів утворює систему амортизації. Система амортизації, що грунтується на будь-якому з розглядуваних методів, за певних умов може виявитися прискореною, неприскореною або уповільненою.
У стандарті слід було б дати визначення як фіскальної, так і економічної (фактичної) амортизації, зазначити їх сферу застосування та цілі. Сфера застосування фіскальної амортизації встановлюється діючим законом про оподаткування прибутку підприємств. Через фіскальну амортизацію має здійснюватися державне регулювання інвестиційної діяльності та рівня оподаткування прибутку підприємств. Фіскальна амортизація має суворо регламентуватися і нараховуватися у точній відповідності з нормами та правилами, які містяться в Законі про оподаткування прибутку. Вона має визначати максимально можливу суму амортизаційних відрахувань підприємства за певний період, від якої залежить сума податку на прибуток.
Фіскальна амортизація може нараховуватися як прискореним так і не-прискореними методами. Причому підприємства за наявності дозволу на прискорену амортизацію повинні мати право вибору між прискореною і неприскореною амортизацією.
У стандарті бухгалтерського обліку необхідно зазначити, що метою економічної амортизації має бути визначення дійсних витрат виробництва, пов'язаних з повним відтворенням засобів праці, отже, і собівартості продукції (послуг). Провадитися економічна амортизація має в рамках управлінського обліку і тільки неприскореними методами. В усьому іншому керівники підприємств мають вибирати норми і правила нарахування, які найбільшою мірою відповідають досягненню поставленої мети.
Якщо звернутися до наведених результатів вибіркового обстеження підприємств, то за паралельного використання фіскальної та економічної амортизації 61% респондентів більше не вважатимуть себе постраждалими від істотного підвищення собівартості продукції, зумовленого прискореною амортизацією. Стає очевидним, що прискорена амортизація штучно завищує собівартість продукції, і відповідно, занижує прибуток для цілей оподаткування, а фактично не підвищує собівартість і не знижує прибуток. Дана обставина чомусь важко сприймається не тільки практичними працівниками, а й багатьма вченими-економістами, які займаються проблемою відтворення засобів праці.
Відмінність неприскореної фіскальної амортизації від економічної полягає в такому. У фіскальній амортизації тривалість амортизаційного періоду має бути орієнтованою на найімовірніше значення економічно раціонального строку служби засобів праці даного виду в середніх умовах їх використання. А в економічній амортизації тривалість амортизаційного періоду має дорівнювати фактичному строку служби до списання або вибуття конкретного засобу праці на кожному підприємстві. Цей строк у стандарті названий строком корисного використання (експлуатації). Фактичний строк служби до списання конкретного засобу праці може бути економічно раціональним, що є найвигіднішим для підприємства, або з різних причин може відрізнятися від нього в будь-який бік.
Слід особливо підкреслити, що широко використовувані у світовій практиці і наведені в стандарті такі прискорені методи нарахування амортизації, як зменшення залишкової вартості, зменшення залишкової вартості за подвійною нормою, кумулятивний (суми чисел), аж ніяк не відбивають якісь реальні закономірності втрати засобами праці споживчих властивостей і вартості. Вони просто задають певні алгоритми розрахунку сум амортизації, які зменшуються в часі. Тому. якщо встановити період амортизації таким, що дорівнює економічно раціональному строку служби засобів праці, то збіг нараховуваних сум амортизації із справжніми темпами втрати засобами праці споживчих властивостей і вартості може бути тільки випадковим. Рівною мірою це стосується і всіх інших відомих методів прискореної амортизації. Прискорена амортизація має дозволятися тільки для основних засобів, які вводяться, оскільки в цьому випадку вона найбільшою мірою стимулює оновлення виробництва та інвестиції.
Головний недолік діючої амортизаційної політики — її антиінвес-тиційна спрямованість через законодавчу регламентацію амортизації тільки як елементу розрахунку податку на прибуток і повного відриву нарахування амортизації від реального зносу активів у конкретних умовах їх експлуатації. При цьому грубою помилкою діючої методики нарахування амортизації є прийняття за зносоутворювальну базу залишкової вартості активів, що при невизначеності термінів використання (або їх ліквідаційної вартості) програмує старіння основних засобів, постійне скорочення сум амортизації й унеможливлює взагалі перенесення в повному обсязі авансованого капіталу на витрати виробництва.
Наслідком запровадження нової методики нарахування амортизації стало скорочення на 15,4% у 1998 абсолютного розміру нарахованого амортизаційного фонду в економіці України (14285 млн. гри. у 1997 та 12037 млн. грн. у 1998).
Це зумовило різкі зміни структури як витрат на виробництво продукції, так і джерел фінансування капітальних вкладень: питома вага амортизації у витратах на виробництво скоротилася з 9,3 до 7,8%; у складі джерел фінансування капітальних вкладень — з 61,3 до 54,1%. На цьому тлі особливо небезпечна тенденція до поглиблення нецільового характеру використання амортизаційного фонду. За даними зведеного бухгалтерського балансу, в 1998 порівняно з попереднім роком амортизація, що знаходиться в поточному обігу, зросла на 43,3%.
Чинна класифікація активів (за трьома групами) надзвичайно спрощена. Положення складнюється введенням обліку активів за сукупною вартістю об'єктів другої та третьої груп (привабливого тільки з позицій спрощеного контролю сум нарахованої амортизації податковою адміністрацією). Такий облік унеможливлює урахування специфічних умов експлуатації активів (інтенсивність використання, змінність, виробниче середовище тощо).
Не зміцнюють інвестиційну спрямованість амортизаційної політики жорсткі обмеження, покладені на використання прискорених методів амортизації чинним законодавством: їх застосування розповсюджується тільки на введені із середини 1997 активи, що входять до третьої групи основних засобів без права індексування їх вартості; не розповсюджуються прискорені методи амортизації на підприємства, ціни на продукцію яких встановлюються державою і найголовніше - регламентований механізм прискореної амортизації не є таким по суті, він лише засіб перерозподілу нараховуваних сум амортизації у часі, оскільки не передбачає скорочення загальних термінів використання. Використання прискорених методів амортизації потребує індивідуального обліку об'єктів, що вступає в протиріччя з вимогами щодо групового обліку активів.
Прискорені методи амортизації самі по собі не містять стимулів до інвестування на стагнуючому, низько- і малоприбутковому виробництві. Ці методи в змозі«підігріти» інвестиційну активність в уже інвестованих, прибуткових підприємствах. В реальних умовах каталізатором економічного зростання і відродження виробництва прискорені методи амортизації можуть стати у досить вузькому секторі економіки. Наслідок їх введення - підтримка вузького кола динамічних, не обтяжених боргами фірм, що не мають інвестиційних пільг. Для них відкривається можливість отримання додаткових податкових пільг без трансформації їх у капітальні вкладення.
Державна амортизаційна політика, передбачаючи і готуючись до інвестиційного «сплеску», повинна забезпечувати максимальні свободи підприємницьким структурам у використанні власних коштів, але в реальних умовах законодавчі «вишукування» в галузі прискореної амортизації передчасні і корисні лише в теоретичному плані.
Змістом дій Уряду в ситуації, що склалася, має стати проведення ініціатив з розробки стратегічних документів - Концепції державної амортизаційної політики та Програми реформування амортизаційної системи (довго-, середньо- та короткострокової). Ці стратегічні документи повинні визначити основні засади Закону України «Про амортизацію» і бути узгодженими з відповідним розділом Закону України «Про оподаткування прибутку підприємств» та всіма інструктивними й нормативними актами, що регламентують порядок оцінки, індексації основного капіталу, обліку його руху, зносу та амортизації.
Стратегічні, законодавчі та нормативно-інструктивні документи, що регламентують механізми побудови ефективної амортизаційної системи, на нашу думку, мають містити такі вихідні положення:
1. Амортизаційна політика перехідного періоду повинна органічно поєднувати директивні та ринкові важелі при посиленні останніх. Це здійснюється на основі послідовної регламентації механізмів лібералізації амортизаційної системи, яка гнучко змінюється залежно від реальних економічних процесів. Мета реформації в цій галузі — активізація інвестиційної діяльності, фінансове оздоровлення підприємств, перехід на інноваційно-технологічний шлях розвитку, підвищення ділової активності суб'єктів господарювання.
Державна амортизаційна політика повинна створювати переваги для зростання власних джерел капіталовкладень відповідно і залежно від стратегії та пріоритетів структурної та науково-технологічної політики у точках економічного зростання, в яких країна має конкурентні переваги, а також в імпортозамінюючому виробництві.
2. Держава має регламентувати принципи побудови амортизаційної системи спеціальним Законом України «Про амортизацію», в якому амортизація трактується як економічний процес відтворення основного капіталу суб'єктів господарської діяльності. Закон визначає основні правила нарахування і використання амортизації (класифікація основного капіталу, середні нормативні терміни використання та допустимий діапазон відхилень, перелік та порядок застосування різних методів амортизації, умови списання та зарахування активів на баланс, зобов'язання щодо цільового використання амортизації, тощо) і надає певні свободи суб'єктам господарювання у виборі прийнятного для них режиму списання основного капіталу. Відповідний розділ Закону України «Про оподаткування прибутку підприємств» має визначати лише режим вилучення амортизаційних сум з-під оподаткування.
3. Законодавче затверджений порядок амортизації має позбутися недоліків діючої методології, для цього він повинен передбачати;
• прийняття за базу нарахування амортизації первісної (а не залишкової) вартості основного капіталу;
• відродження пооб'єктного обліку активів на індивідуальних рахунках;
• класифікацію основного капіталу на функціональній основі з урахуванням його галузевої специфіки;
• визначення групових норм згідно з функціональною класифікацією основного капіталу. При нарахуванні амортизації вони мають застосовуватись у визначеному діапазоні коливань (коридорі) залежно від конкретних умов експлуатації;
• заборону на безповоротне вилучення коштів амортизаційного фонду в будь-якій формі;
• введення відповідно до стратегії пріоритетів структурної та науково-технологічної політики пільг з податку на прибуток, що спрямовується на реінвестування. Ця пільга прямої дії має активно використовуватися, поки виробництво не вийде на траєкторію сталого економічного зростання, в умовах якого природно набуватимуть розповсюдження прискорені методи амортизації;
• скорочення обмежень на використання прискореної амортизації, дозвіл підприємствам самостійно обирати методи амортизації та вільно переходити з прискорених методів на рівномірні у будь-який час;
• перехід до відокремлених стандартів обліку для оподаткування і зовнішніх користувачів; для цього систему обліку регламентувати таким чином: у собівартість включаються всі фактичні капітальні витрати, а для цілей оподаткування вони приймаються з урахуванням затверджених норм і у встановлених межах.
Висновки
Дана робота розкриває сутність амортизаційних відрахувань, що полягає в здатності відтворювати основні фонди, оновлювати їх. У роботі подані характеристики різних видів амортизації, що використовуються в залежності від виду і строку служби основних фондів. Розкриття видів і методів аналізу амортизаційних відрахувань, шляхів їх удосконалення дає змогу використати цей матеріал на практиці для вивчення економічних можливостей конкурентного підприємства.
При розрахунку норм амортизації дуже важливо правильно визначити економічно доцільний строк служби основних фондів з урахуванням їх довговічності, морального зносу, перспективних планів технічного переобладнання, балансу устаткування, можливостей модернізації і капітального ремонту.
Особливо слід відмітити, що вибір методу амортизації основних фондів повинен базуватися на розробці бізнес – плану діяльності підриємства протягом амортизаційного періоду і врахувати темпи зростання обсягів діяльності та її доходності, темпи зростання поточних витрат, зміни в податковій політиці держави або податковому статусі підприємства, необхідність та час виконання фінансових зобов’язань, джерелом покриття яких є чистий прибуток підприємства або проведення капітальних витрат за рахунок прибутку. Необхідно врахувати прогнозований період експлуатації об’єкта амортизації до його ліквідації або продажу, можливу ціну реалізації об’єкта амортизації, потребу в формуванні власних фінансових ресурсів протягом амортизаційного періоду.
Крім того, треба мати на увазі, що в ряді галузей норми амортизації можуть бути підвищені чи понижені також у залежності від технологічних особливостей виробництва, режиму і змінності устаткування, ступеню навантаження і фізичного об’єму виконуваних робіт, умов зовнішнього середовища, географічного розміщення об’єктів та інших факторів.
Проаналізувавши практичні проблеми управління амортизацією основних фондів можемо зробити висновки, наслідком лібералізації державної амортизаційної політики та орієнтації системи амортизації на західні стандарти, розпочатих у країні