Амортизаційні відрахування та методи їх розрахунку
Найсуттєвіші з низ:
- підприємствам, за наявності серед них великої кількості збиткових, нав'язали тільки прискорену аморгизацію, хоч вона дає переваги лише рентабельним підприємствам. При цьому не було дано визначення прискореної амортизації;
- не було визначено галузі застосування і мета фіскальної та економічної амортизації, а кількість норм амортизації була невиправдано дуже скорочена (приблизно з 1400 до 4) за наявності великих відмінностей у довговічності та умовах відтворення окремих засобів праці;
-для більшості видів основних фондів було здійснено перехід від неприскореного рівномірного методу нарахування амортизації до прискореного методу залишку, який зменшується. В умовах же застосування прискореної амортизації на підприємствах мають визначати свої справжні затрати, пов'язані з відтворенням засобів праці, і уточнювати таким чином витрати виробництва;
- практично повністю підприємства відмовилися від використання неприскореної амортизації без належних підстав;
- введення групового обліку нарахування амортизації для основних фондів другої і третьої груп, по-суті, зруйнувало їх пооб'єктний облік;
- до складу амортизованих основних засобів включили вузли І запасні частини для автомобілів, які не входять до комплекту їх поставки, що суперечить економічній теорії;
-для основних фондів другої і третьої груп, що амортизуються методом залишку, який зменшується, не було передбачено перехід до одноразового списання залишкової вартості. Внаслідок високих темпів нарахування амортизації у перші роки амортизаційний період розтягується до нескінченності. Виявився химерний симбіоз прискореної і уповільненої амортизації;
- основні фонди збільшуються на величину затрат, пов'язаних з проведенням усіх видів ремонтів, реконструкції, модернізації. Таким чином, було введено два джерела фінансування затрат на ремонти - за рахунок собівартості та амортизаційних відрахувань, що ускладнює облік і знижує інвестиційні можливості підприємств;
- не було введено механізм об'єктивної і своєчасної переоцінки основних фондів.
Протиріччя інтересів інвестиційної та бюджетно-податкової політики відбувається в умовах безперервного загострення кризи в інвестиційній сфері і скорочення власних та іноземних джерел фінансування капіталовкладень. Тому подолання цього протиріччя - необхідна умова економічного зростання і нагальна сучасна проблема, вирішення якої має здійснюватися на підставі всебічного врахування реальних процесів відтворення капіталу в умовах фінансової нестабільності та інвестиційної кризи. Головна причина істотного послаблення інвестиційного потенціалу амортизаційної системи протягом останніх двох років - помилкові рішення, покладені в основу розробки нормативно-методичного забезпечення державної амортизаційної політики і, як наслідок - повний відрив останньої від реальних процесів відтворення активів та конкретних умов їх експлуатації.
Законодавча та нормативно-методична база, що регулює процеси обліку та амортизації активів (стаття 8.3.5 Закону України “Про оподаткування прибутку підприємств” у редакції від 22.05.97, Інструкція Мінфіну України з бухгалтерського обліку балансової вартості груп основних фондів від 24.07.97 та Інструкція з обліку основних засобів бюджетних установ від 01.01.98), не опирається на довгострокову концепцію реформування амортизаційної системи і не підготовлена до практичного використання. Вона більше опрацьована з позицій оподаткування та приватизації, а не з позицій відтворення активів і технологічного оновлення виробництва. Тому амортизаційна політика останніх років не сприяє, а протидіє накопиченню ре-новаційних ресурсів та руйнує на підприємствах фінансову базу капіталоутворення як основу досягнення позитивної економічної динаміки та економічного зростання.
Найсуттєвіший недолік нової амортизаційної політики, що провокує різноманітні протиріччя, труднощі та парадокси у поточній практиці нарахування та використання амортизації, - її концептуальна невизначеність.
Стратегічні, законодавчі та нормативно-інструктивні документи, що регламентують механізми побудови ефективної амортизаційної системи, на нашу думку, мають містити такі вихідні положення:
Амортизаційна політика перехідного періоду повинна органічно поєднувати директивні та ринкові важелі при посиленні останніх.
Держава має регламентувати принципи побудови амортизаційної системи спеціальним Законом України «Про амортизацію».
Законодавче затверджений порядок амортизації має позбутися недоліків діючої методології.
Додатки
Рисунок 1
Види фізичного спрацювання і техніко – економічного старіння засобів праці та форми їх усунення.
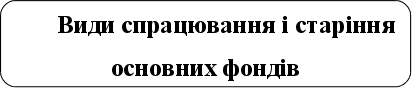
Фізичне спрацювання
Техніко – економічне старіння
Усувне ( тимчасове )
Неусувне ( постійно накопичуване)
Повне
Часткове
РЕМОНТ
ЗАМІНА
МОДЕРНІЗАЦІЯ
Форми усунення спрацювання і старіння засобів праці




Таблиця 1
Відмінності в порядку амортизації основних фондів та нематеріальних нематеріальних активів підприємства в період до і після 1.07.1997 р.
|
Відмінності |
Порядок амортизації, що діяв до 1.07.1997 р. |
Порядок амортизації, що діє з 1.07.1997 р. |
амортизації |
Погашення вартості основних засобів шляхом віднесення зносу (амортизації) за затвердже ними нормами на витрати ви робництва (обігу) протягом терміну, за який первісна вар тість повністю переноситься на витрати виробництва та обігу. |
Поступове віднесення витрат на придбання основних фондів, їх виготовлення або поліпшення, на зменшення скоригованого доходу платника податку в межах певних норм. |
|
2. Об'єкт амортизації. |
Балансова вартість основних засобів та нематеріальних активів. |
Витрати на придбання, виготовлення та поліпшення основних фондів та нематеріальних активів. |
|
3. Наслідки амортизації для визначення по даткової бази. |
Відносилась на витрати виробництва (обігу) і, відповідно, зменшувала балансовий прибуток підприємства. |
Відноситься на зменшення скоригованого валового доходу платника податку. |
|
4. Процедура обліку основних фондів та нарахування амортизації. |
Складна, диференційовані норми амортизації за видами основних фондів, потреба в по-об'єктному обліку. |
Спрощена, єдині норми амортизації в рамках 3 груп основних фондів, пооб'єктний облік тільки щодо основних фондів групи 1. |
|
5. Можливість індексації вартості. |
За рішенням Міністерства фінансів України. |
Можливість проведення щорічної індексації з урахуванням індексу інфляції відповідного року, при умові, що Іінф>1,1. |
|
6. Можливість проведення прискореної амортизації. |
За встановленним переліком основних фондів із застосуванням встановлених норм амортизації, збільшених вдвічі. |
За основними фондами групи 3, що придбані після 1.07.1997 р. за диференцьованими (по роках, експлуатації) нормами амортизації. |
|
7. Можливість амортизації поліпшень основних фондів. |
Витрати на капітальний ремонт підлягають амортизації в загальному порядку, витрати на поточний ремонт в повному обсязі відносяться на витрати (собівартість). |
У розмірах, що не перевищують 5% сукупної балансової вартості, в повному обсязі відносяться до валових витрат у періоді їх проведення. В інших випадках - збільшують балансову вартість та амортизуються в загальному порядку. |
|
8.Особливості амортизації легкових автомобі лів. |
Не існувало. |
Витрати на придбання, ремонт, та модернізації легкових автомобілів, крім підприємств, що на дають платні послуги з перевезення. Не підлягають амортиза ції та проводяться за рахунок прибутку. |
|
9. Особливості амортизації не виробничих основних фондів. |
За рахунок чистого прибутку. |
Амортизація не передбачена законодавством. |
|
10.Особливості амортизації при виведені з експлуатації. |
На час виведення з експлуатації амортизація не проводиться. |
У разі ліквідації, капітального ремонту, реконструкції або консервації за рішенням підприємства або Кабінету Міністрів України на час виведення основних фондів групи 1 амортизаційні відрахування не нараховуються. По інших групах - балансова вартість не змінює ться, амортизаційні відрахування нараховуються. У разі вимушеної заміни з незалежних обставин: а) балансова вартість об'єкта групи 1, що підлягає вимушеній заміні, збільшує валові витрати певного періоду; б) балансова вартість груп 2,3 не змінюється, амортизаційні відрахування нараховуються. |
|
11.Особливості амортизації ос новних фондів, що введені в експлуатацію до 1.07.1997р. |
Не визначені. |
Встановлені норми амортизації використовуються до залишкової вартості основних фондів на 1.07.1997 р. |
|
12. Тривалість амортизаційно-го періоду. |
Нормативний термін експлуатації. |
по групі 1 –до досягнення одним о'єктом вартості 100 неоподаткованих мінімумів доходів громадян. по групі 2 до досягнення балансової вартості групи нульового значення. |
Мазаракі А.А. Економіка торговельного підприємства. Підручник для вузів. – К.: “ Хрещатик ”,1999. – с.650 – 651
І. Створення основних фондів
II. Підготовка до експлуатації
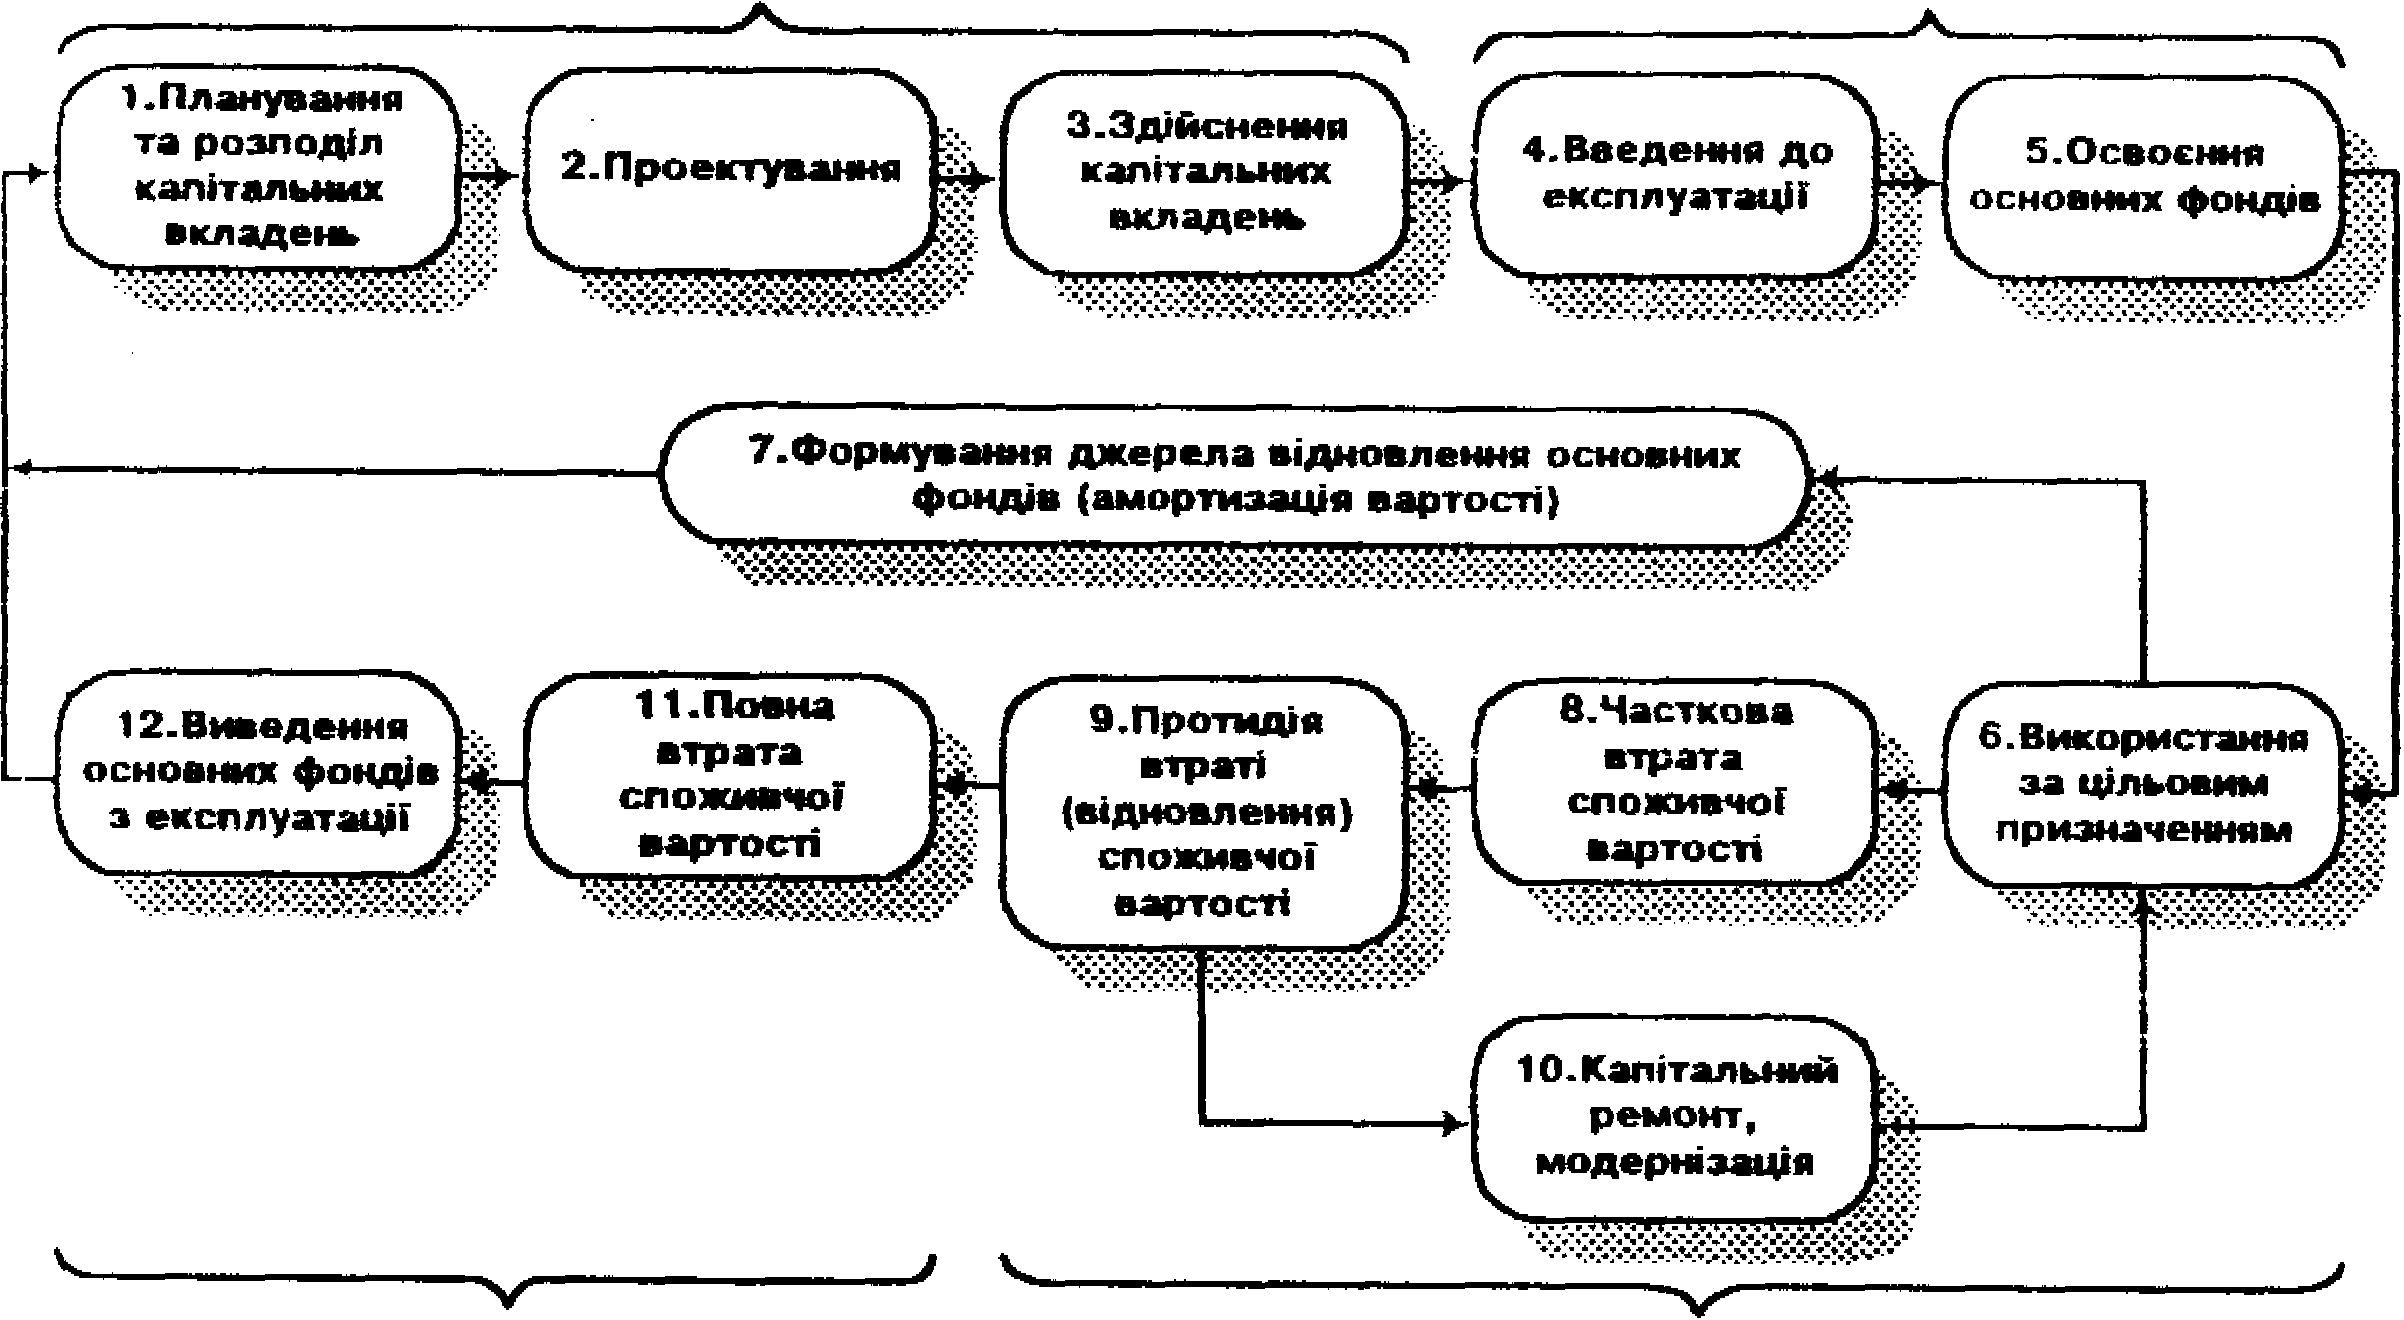
IV. Завершення експлуатації основних фондів
IIІ. Експлуатація основних фондів
Рис. 2. Стадії та етапи циклу відтворення основних фондів торговельного підприємства
Рисунок 3
Фактори, що обумовлюють обсяги амортизаційних відрахувань.
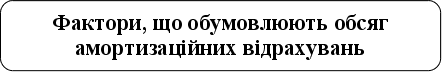



Рисунок 4
Класифікація методів амортизації основних засобів
Методи амортизації основних засобів
Базуються на часі використання аосновних засобів
Базуються на кількості одиниць, отриманих від використання об’єкта основних засобів
Дегресійної ( прискореної ) амортизації
Прогресивної ( повільної ) амортзації
Рівномірної амортизації







Суми одиниць продукції ( виробничий )
Суми цифр років ( кумулятивний )
Прямолінійного списання
Амортизаційного фонду
Понижуючого залишку
ануітету
Список використаної літератури:
Про оподаткування прибутку підприємств: Закон України згідно постанови ВР №325/94 – ВР від 28.12.94. Із змінами внесеними згідно із законом №1559 – III ( 1559 – 14 ) від 16.03.2000.
Бланк И.А. Стратегия и тактика управления финансами. – Киев, МП“ ИТЕМлтд ”, СП“ АДЕФ – Украина ”, 1996 – 534с.
Бланк И.А. Управление формированием капитала. – К.:“ Ника – Центр ”,2000. – 512с.
Грузинов В.П., Грибов В.Д. Экономика предприятия: Учебное пособие. – М.:ИЭП, 1996. – 128с.
Економіка підприємства: Підручник. – В 2т. т1 / За ред. С.Ф.Покропивного. – К.: Вид-во“ Хвиля – Прес ”, Донецьк: Мале підприємство“ Поиск ”, Т-во книголюбів,1995. – 400с.
Коробов М.Я. Фінанси промислового підприємства: Підручник. – К.: Либідь, 1995. – 160с.
Котенко Л.Н., Чебанов Н.В. Учет основных фондов и нематериальных активов. – К.:ЦСП“ Компас ”,1996. – 144с.
Мазаракі А.А. Економіка торговельного підприємства. Підручник для вузів. – К.: “ Хрещатик ”,1999. – 800с.
Нуреев Р.М. Основы экономической теории: Микроэкономика: Учебник для вузов. – М.: Высшая школа, 1996. – 447с.
Производственный потенциал: обновление и использование / Н.И.Иванов. – К.: Наукова думка,1989. – 256с.
Ушакова Н.М., Лігоненко Л.О. Фінанси підприємства: Опорний конспект лекцій. – К.: Видавничий центр КДТЕУ. Друкарня ВЦ КДТЕУ,1998. – 120с.
Финансовый менеджмент: Учебник для вузов / Г.Б.Поляк, И.А.Акодис, Т.А.Краева и др.; Под ред. проф. Г.Б.Полякова. – М.: Финансы, ЮНИТИ,1997. – 518с.
Финансы предприятий: Учебное пособие / Е.И.Бородина, Ю.С.голикова; под ред. Е.И.Бородиной. – М.: Банки и биржи, ЮНИТИ,1995. – 208с.
Экономика предприятия: Учебник / Под ред. проф. О.И.Волкова. – М.: ИНФРА – М,1997. – 416с.
Экономика предприятия: Учебник для вузов / В.Я.Горфинкель, Е.М.Купряков, В.П.Прасолова и др.; Под ред. проф. В.Я. Горфинкеля, проф. Е.М.Купрякова. – М.: Банки и биржи, ЮНИТИ, 1996. – 367с.
Безуглий А. Про вилучення амортизаційних відрахувань підприємств // Економіка України. – 1999. - №5. – с.36 – 43
Безуглий А. Про вилучення частини амортизаційних відрахувань та використання потужностей підприємств // Економіка України. – 2000. - №1. – с.34 – 40
Безуглий А. Риск экологических катастроф и амортизационная политика // Бизнес Информ. – 1998. - №16. – с.57 – 61
Васильченко Г. Формування інвестиційних ресурсів в Україні // Економічний часопис. – 1999. - № 2. – с.24 – 27
Вишневецький В., Липницький В., Липницький Д. Про новий порядок амортизації основних фондів // Економіка України. – 1998. - №3. – с.42 – 47
Губачова О.,Обираемо метод нарахування амортизації основних засобів.-2000. - №11.-с.42-47
Знайко Ю. 19 февраля заплати амортналог! // Все о бухгалтерском учете. – 1999. - №15. – с.20
Лях Л., Короткевич О. Основне протиріччя державної амортизаційної політики та шляхи подолання // Єкономіст.-№3,-2000,-с. 104
Орлов П., Орлов С. Державна амортизаційна політика // Економіка України. – 1998. - №8. – с.31 – 37
Орлов П., Орлов С. Прискорена амортизація і прискорене спрацювання основних фондів // Економіка України. – 1999. - №5. – с.30 – 36
Орлов П., Орлов С. Державна амортизаційна політика та її відбиття в стандартах бухгалтерського обліку //Економіка України.-2000. -№3.-с.30-35
Степовой А. Строительство основных фондов, прочие затраты и их амортизация // Все о бухгалтерском учете. – 1999. - №40. – с.25
Трунова Е. Как правильно россчитать амортизационный взнос за месяц // Все о бухгалтерском учете. – 1999. - №44. – с.29
Хмелевський Є. Амортизаційна політика й оновлення промислово-виробничих основних фондів // Економіка України. – 1999. - №3. – с.41 – 47
Чуй І.Р. Фінансовий стан підприємства // Фінансі України. – 1999. - №11. – 27 – 31с.