Ипотечное кредитование
Также принимаются во внимание факторы непосредственной близости к природным или искусственным объектам, которые влияют на стоимость имущества.
Список факторов, вызывающих экономический износ, почти бесконечен. Поэтому ниже приводится список факторов, которые положительно влияют на настоящий объект оценки:
В квартале расположено несколько детских садов и школа.
До ближайших продуктовых и иных торговых объектов расстояние от 100–200 метров, что достаточно удобно; например, в доме, в котором находится оцениваемый объект, есть продуктовый магазин;
Недалеко от оцениваемого объекта расположен парк и относительно недалеко – стадион и бассейн, а также церковь.
Местоположение объекта характеризуется хорошей транспортной доступностью – расстояния от объекта до трамвайной и автобусных остановок примерно, по 200 метров. Движение транспорта: автобус (№8, 28), маршрутное такси (№№2, 8, 10, 17, 28), трамвай (№№4, 5, 6) позволяют добраться до объекта оценки практически со всех районов города.
Во дворе есть площадка для детей, оборудованная различными качелями, турниками и беседками.
Негативные факторы, которые увеличивают износ, на мой взгляд, практически отсутствуют, однако можно отметить:
Вследствие того, что оцениваемый объект находится недалеко от «центра города» и расположен с караю 94 квартала, шум транспорта слышен;
Прошлая «криминальная» известность соседнего квартала 92/93 («дроби»), которая, впрочем, давно пошла на спад;
Исходя из того, что положительных факторов больше, чем отрицательных, можно сделать вывод о том, что внешний износ составит:
И внеш. (эконом.) = 5%
Расчет стоимости объекта оценки затратным подходом
| № |
Наименование показателя |
% |
Стоимость (руб.) |
| 1 | Полная восстановительная стоимость |
100 |
557 246 |
| 2 | Накопленный физический износ |
31,815 |
177 287 |
| 3 | Накопленный функциональный износ (0+19,75) |
19,75 |
110 056 |
| 4 | Накопленный экономический (внешний) износ |
5 |
27 862 |
| 5 |
Остаточная стоимость |
43,435 |
242 040 |
|
СТОИМОСТЬ ОБЬЕКТА ОЦЕНКИ, РАССЧИТАННАЯ ЗАТРАТНЫМ ПОДХОДОМ, СОСТАВЛЯЕТ: 242 040 рубль или 242 000 рублей |
2.15 Оценка сравнительным подходом
В данном отчете при оценке сравнительным подходом применялись три метода:
1) Метод сравнения продаж наиболее действенен для объектов недвижимости, по которым имеется достаточное количество информации о недавних сделках купли-продажи. Если такая недвижимость на рынке продаж отсутствует, метод сравнения продаж не применим. Любое отличие условий продажи сравниваемого объекта от типичных рыночных условий на дату оценки должно быть учтено при анализе. Поэтому при применении метода сравнения продаж необходимы достоверность и полнота информации.
После выбора единицы сравнения (той или иной цены продажи) определялись основные показатели (характеристики) или элементы сравнения, используя которые можно смоделировать стоимость оцениваемого объекта недвижимости посредством необходимых корректировок цен продажи сравнимых объектов недвижимости.
Исходя из этого, формулируется основное правило корректировок при реализации метода сравнения продаж: «Корректируется цена продажи сравнимого объекта недвижимости для моделирования стоимости оцениваемого объекта. Оцениваемый объект никогда не подвергается корректировкам».
В оценочной практике выделяют девять основных элементов сравнения:
Переданные права собственности на недвижимость.
Условия финансовых расчетов при приобретении недвижимости.
Условия продажи (чистота сделки).
Динамика сделок на рынке (дата продажи).
Местоположение.
Физические характеристики.
Экономические характеристики.
Отклонения от целевого использования.
Наличие движимого имущества.
Построение модели стоимости оцениваемого объекта недвижимости, связывающей единицы сравнения с элементами сравнения, расчет корректировок по выбранным элементам сравнения и применение этой модели к объектам сравнения для расчета корректированных цен продаж (предложений на продажу) объектов сравнения предполагают применение соответствующих методов выполнения корректировок.
Расчет методом сравнительно анализа продаж
Имеется информация по сделкам купли-продажи 2 хкомнатных малогабаритных квартир, помещенная в раздел «Приложение» к данному отчету (Приложение 1 «Расчет стоимости квартиры методом сравнительного анализа продаж»).
В результате проведения необходимых корректировок получаем ряд скорректированных цен аналогов оцениваемого объекта, тыс. руб.:
| Ан №1 | Ан №2 | Ан №3 | Ан №4 | Ан №5 |
| 1 481 449 | 1 454 239 | 1 368 302 | 1 635 896 | 1 635 896 |
Среднее арифметическое вышеуказанного ряда составит: 1 515 156 руб. Основываясь на анализе цен, сложившихся на рынке продаж 2-комнатных квартир в 94 квартале и внеся необходимые поправки, оценщик пришел к следующему заключению:
Стоимость объекта оценки, определенная методом сравнительного анализа продаж, составляет: 1 515 156 руб.
2) Корреляционно – регрессионный анализ.
Применение аппарата математической статистики в методе сравнения продаж предполагает проведение также корреляционно-регрессионного анализа.
Корреляционно-регрессионный анализ – это форма статистического анализа, используемая для прогнозов и позволяющая оценить степень связи между переменными, предлагая механизм вычисления предполагаемого значения переменной из нескольких уже известных значений.
На основе статистических данных о рыночных продажах недвижимости, определяется связь между парой зависимостей случайных независимых и зависимых переменных:
Х – независимая переменная – площадь;
Y зависимая переменная (стоимость кв. м.)
Используя регрессионный анализ, можно продлить линию тренда в диаграмме за пределы реальных данных для предсказания будущих значений.
Типы линий тренда используемых в данном отчете.
Линейная – используется для аппроксимации данных по методу наименьших квадратов в соответствии с уравнением:
 ,
где:
m – угол наклона и b – координата пересечения оси абсцисс.
Линия аппроксимаций – это прямая линия, наилучшим образом описывающая набор данных. Линейная аппроксимация хороша для величины, которая увеличивается или убывает с постоянной скоростью.
Логарифмическая аппроксимация хорошо описывает величины, которые вначале быстро растут или убывают, а затем постепенно стабилизируются. Она описывает как положительные, так и отрицательные величины.
 ,
где:
с и b – константы, Ln – функция натурального логарифма.
Полиномиальная аппроксимация – используется для описания величин попеременно возрастающих и убывающих. Она полезная для анализа большого набора данных с нестабильной величиной.
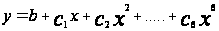 ,
где:
b, c1-c6 – константы.
Степенная аппроксимация – дает хороший результат при описании величин, которые имеют постоянную скорость роста.
 ,
где:
с и b – константы.
Экспоненциальная аппроксимация – дает хороший результат, когда скорость изменения данных непрерывно растет. Однако для данных, которые содержат нулевые и отрицательные значения, этот вид приближения неприменим.
 ,
где с и b константы, e основание натурального логарифма.
Надежность линии тренда R2.
Наиболее надежна линия тренда, для которой значение R2 равно или близко к единице. Для создания уравнений и создания линий тренда, а также вычисления, была использована программа Microsoft Еxcel.
Расчет методом корреляционно – регрессионного анализа
Применение корреляционно – регрессионного анализа для оценки объекта недвижимости и выявления зависимости между стоимостью одного квадратного метра и его площадью проиллюстрировано в Приложении 2 «Графики линий тренда для описания зависимости между стоимостью одного квадратного метра и его площадью». Графики были созданы с использованием программы Microsoft Excel.
Как предполагалось выше, площадь объекта будет независимой переменной (X), а стоимость кв. метра будет зависимой переменной (Y):
Опишем зависимость стоимости объекта от стоимости одного квадратного метра:
|
Общая площадь объекта-аналога, кв. м. (X) |
Скорректированная цена 1 кв. м. объекта аналога, руб. (Y) |
| 44 | 33669 |
| 45 | 32316 |
| 44 | 31097 |
| 45 | 36353 |
| 45 | 36353 |
Опишем зависимость Y от X при помощи линий тренда:
|
Вид модели |
Уравнение модели |
Величина достоверности аппроксимации R2 |
|
Линейная |
y = 1062,4x + 30770 | 0,503 |
|
Логарифмическая |
y = 2098,2Ln(x) + 31949 | 0,317 |
|
Полиномиальная |
y = 68,71x2 – 2649,9x +15751 | 0,7049 |
|
Степенная |
y = 31977x 0,0607 | 0,3048 |
|
Экспоненциальная |
y = 30886e 0,031x | 0,4903 |
Качество составленной модели можно оценить при помощи коэффициента детерминации (R2).
При расчете коэффициента детерминации (R2) сравниваются фактические значения y и значения, получаемые из уравнения. По результатам сравнения вычисляется коэффициент детерминации, нормированный от 0 до 1. Если он равен 1, то имеет место полная корреляция с моделью, т.е. нет различия между фактическим и оценочным значениями y. В противоположном случае, если коэффициент детерминации равен 0, то уравнение регрессии неудачно для предсказания значений y.
Из таблицы данных видно, что наибольшей достоверностью обладает уравнение, построенное на основе полиномиальной модели, где коэффициент детерминации имеет значение 0,7049 т.е. стоимость квартиры на 70,49% объясняется данными показателями, а остальные 29,51% припадают на неучтенные в данной модели показатели, в том числе и на случайные.
Из всего выше сказанного можно сделать вывод о том, что данная модель вполне пригодна для определения рыночной стоимости оцениваемой квартиры.
Подставив в уравнение построенное на основе полиномиальной модели, значение X=44,7 кв. м. (площадь оцениваемого объекта), получим рыночную стоимость 1 кв.м.
Y = 68,71*44,72 – 2649,9*44,7 +15751= 34583 руб.
Тогда рыночная стоимость объекта оценки с использованием стоимости одного квадратного метра полученного по методу корреляционно – регрессионного анализа будет равна:
РСоб.оц. = 34583*44,7 = 1 545 860 руб.
Стоимость объекта оценки, определенная методом корреляционно – регрессионного анализа, составляет: 1 545 860руб.
Метод валового рентного мультипликатора
В практике оценки также весьма распространенным способом определения стоимости недвижимости при рыночном подходе является использование валового рентного мультипликатора.
Подход к оценке с использованием метода валовой ренты основан на предложении, что существует прямая взаимосвязь между ценой продажи объекта недвижимости и соответствующим доходом от сдачи этого объекта в аренду: чем выше рентный доход, тем выше цена продажи.
Эта взаимосвязь измеряется мультипликатором валовой ренты (МВР) как отношение цены продажи к рентному доходу или потенциальному (действительному) валовому доходу (ПВД (ДВД)).
Этапы применения метода валовой ренты
Рассчитывается ВРМ.
1.1 Формируется перечень объектов недвижимости, сопоставимых с оцениваемым объектом и расположенных в том же районе.
1.2 Рассчитывают ВРМ посредством деления цены продажи каждого сопоставимого объекта на величину соответствующей арендной платы (ПВД или ДВД).
1.3 Проводят согласование полученных результатов значений МВР для определения единого мультипликатора или диапазона МВР, которые могут быть применены к оцениваемому объекту.
Рассчитывают величину рыночной арендной платы для оцениваемого объекта.
2.1 Определяют сопоставимые по уровню арендной платы объекты.
2.2 Проводят анализ сравнимых объектов и схожести их характеристик с соответствующими характеристиками объекта оценки.
2.3 Рассчитывают необходимые поправки для получения значения рыночной ренты для оцениваемого объекта.
Рассчитывается стоимость оцениваемого объекта.
3.1 Значение величины рыночного рентного дохода для оцениваемого объекта умножается на значение МВР, полученное на первом этапе, пункт 1.3.
Вероятная цена продажи оцениваемого объекта рассчитывается по формуле:
Цоб = Др * ВРМ
или
Цоб = (Др * Ца) / ПВД
где:
Цоб – вероятная цена продажи оцениваемого объекта;
Др – рентный доход от оцениваемого объекта;
Ца – цена продажи сопоставимого аналога;
ВРМ – валовой рентный мультипликатор;
ПВД – потенциальный валовой доход.
Расчет методом валового рентного мультипликатора
На основе рыночной информации об 5 объектах, сопоставимых с оцениваемым, произведем расчет валового рентного мультипликатора:
|
Сопоставимые объекты |
Рыночная цена продажи, руб. |
ПВД |
Валовой рентный мультипликатор |
| Объект №1 | 1 650 000 | 84000 | 19,642 |
| Объект №2 | 1 600 000 | 80400 | 19,9004 |
| Объект №3 | 1 500 000 | 84000 | 17,857 |
| Объект №4 | 1 500 000 | 78000 | 19,231 |
| Объект №5 | 1 500 000 | 78000 | 19,231 |
Информация об аренде квартир приведена при расчете доходным походом.
Итоговый валовой рентный мультипликатор равен:
(19,642+19,9004 +17,857 +19,231 +19,231) / 5 = 19,172
Тогда стоимость оцениваемого объекта по методу валового рентного мультипликатора составит:
80880*19,172 = 1 550 631 руб.
– Данные в колонке «Весомость метода по важности» определены экспертно.
|
Согласование результатов |
|||
| № |
Наименование метода |
Стоимость, руб. |
Весомость метода по важности (для целей оценки) |
| 1 | Метод сравнения продаж |
1 515 156 |
0,26 |
| 2 | Метод корреляционно – регрессионного анализа |
1 545 860 |
0,34 |
| 3 | Метод ВРМ |
1 550 631 |
0,40 |
|
Итоговая стоимость |
1 539 784 |
1,0 |
|
|
СТОИМОСТЬ ОБЪЕКТА ОЦЕНКИ, РАССЧИТАННАЯ РЫНОЧНЫМ ПОДХОДОМ, СОСТАВЛЯЕТ: 1 539 784 рублей или 1 540 000 рублей |
2.16 Оценка доходным подходом
Подход с точки зрения дохода представляет собой процедуру оценки стоимости, исходя из того принципа, что стоимость объекта непосредственно связана с текущей стоимостью всех будущих чистых доходов, которые принесет данный объект. Другими словами, инвестор приобретает приносящий доход объект на сегодняшние деньги в обмен на право получать в будущем доход от его коммерческой эксплуатации (например, от сдачи в аренду) и от последующей продажи.
Основные этапы процедуры оценки при данном подходе:
Оценка потенциального валового дохода для первого года, начиная с даты оценки, на основе анализа текущих ставок и тарифов на рынке аренды для сравнимых объектов.
Оценка потерь от неполной загрузки (сдачи в аренду) и невзысканных арендных платежей на основе анализа рынка, характера его динамики применительно к оцениваемому объекту. Рассчитанная таким образом величина вычитается из валового дохода и определяется действительный валовый доход.
Расчет издержек по эксплуатации оцениваемого объекта основывается на анализе фактических издержек по его содержанию и / или типичных издержек на данном рынке. В статьи издержек включаются только отчисления, относящиеся непосредственно к эксплуатации собственности, и не включаются ипотечные платежи, проценты и амортизационные отчисления. Величина издержек вычитается из действительного валового дохода и получается величина чистогооперационного дохода.
Пересчет чистого операционного дохода в текущую стоимость объекта.
Существуют два метода пересчета чистого дохода в текущую стоимость: метод прямой капитализации и анализ дисконтированного денежного потока.
Метод прямой капитализации наиболее применим к объектам, приносящим доход, со стабильными предсказуемыми суммами доходов и расходов.
Метод дисконтирования денежных поступлений более применим к приносящим доход объектам, имеющим нестабильные потоки доходов и расходов.
Капитализация дохода – это процесс пересчета потока будущих доходов в единую сумму текущей стоимости. Чтобы воспользоваться этим методом, необходимо иметь следующие данные:
абсолютные суммы будущих доходов;
временные периоды получения этих доходов;
продолжительность времени получения доходов.
Последнее предполагает, что время получения доходов будет достаточно долгим, а сам поток стабильным или равномерно меняющимся. Иными словами, покупатель приобретает объект не для спекулятивной перепродажи, а для извлечения дохода за определенный срок владения.
Отметим, что в качестве показателя, описывающего будущие доходы, был выбран чистый операционный доход. Это одна из разновидностей денежного потока, который наилучшим образом описывает стоимость имущества компаний, основной деятельностью которых является удержание застроенных объектов и сдачи их в аренду.
Стоимость объекта недвижимости рассчитывается по формуле:
С = ЧОД / СК
где:
|
С |
текущая стоимость объекта; |
|
ЧОД |
чистый операционный (эксплуатационный) доход; |
|
СК |
ставка капитализации. |
В данном отчете используется метод капитализации (метод прямой капитализации) доходов.
Расчет методом прямой капитализации
Анализ расходов
Операционные расходы, или расходы на эксплуатацию – это постоянные ежегодные расходы для обеспечения нормального функционирования объекта и воспроизводства действительного валового дохода.
Исходя из экономической сути отдельных статей расходов, они могут быть отнесены к одной из трех групп:
постоянные расходы;
переменные расходы;
расходы на замещение.
Данные понятия относятся к специальным терминам оценки, применяемым для классификации расходов в реконструированном отчете по функционированию объекта собственности.
Постоянные издержки представляют собой налоги на имущество и расходы по страхованию от несчастных случаев. Эти расходы определяются как фиксированные, ибо они практически не зависят (или очень незначительно зависят) от степени загруженности объекта собственности.
Страхование от несчастных случаев представляет страхование от огня, компенсационное страхование рабочих.
Эксплуатационные расходы иногда называют переменными расходами. Они включают в себя расходы типичного года на содержание объекта собственности, предоставление услуг для арендаторов и подержание потока дохода.
К переменным расходам относят расходы, которые связаны с интенсивностью загрузки собственности арендаторами и уровнем предоставляемых услуг. Для каждого вида собственности характерны некоторые отличия в составе переменных расходов, однако следующие позиции имеют место практически для любого объекта:
расходы на управление;
расходы по заключению договоров аренды;
заработная плата обслуживающего персонала;
коммунальные расходы – газ, электричество, вода, тепло, канализация;
расходы на эксплуатацию и ремонт;
расходы на содержание территории;
расходы по обеспечению безопасности и т.д.;
прочие расходы.
Все расходы по коммунальным услугам несет арендодатель, он же осуществляет платежи за телефон и охрану объекта.
Расходы на управление. Включение этого вида расходов в операционные издержки связано с особенностью объекта собственности, как источника доходов. Владение объектом собственности, в отличие от владения денежным вкладом в банке, требует определенных усилий по управлению объектом. Независимо от того, собственник ли осуществляет это управление или сторонняя фирма, включая расходы на управление в общие затраты, мы тем самым признаем, что часть валового дохода от аренды создается не непосредственно объектом собственности, а усилиями управляющего. Обычно принято определять величину расходов на управление в процентах от действительного валового дохода, в зависимости от типа объекта собственности. Могут иметь место значительные расходы на почту, телефон, юридические и бухгалтерские консультации, рекламу и т.д.
Расходы на заработную плату включают оплату персонала, непосредственно занятого на содержании и эксплуатации объекта.
Расходы на техобслуживание и ремонт включают оплату материалов и частично заработную плату для текущего ремонта здания.
Прочие расходы. В прочие расходы включают расходы по заключению договоров аренды, расходы по вывозу мусора, расходы на содержание территории и автостоянок, расходы по безопасности.
Расчет чистого операционного дохода
Информация об аренде квартир взята из газет «Свеча», «Подробности» и «Время» по состоянию на 5 мая 2008 года:
|
Характеристика корректировки |
Объект 1 |
Объект 2 |
Объект 3 |
Объект 4 |
Объект 4 |
| Арендная плата, руб./месяц | 7000 | 6700 | 7000 | 6500 | 6500 |
| Мебель | есть | есть | есть | есть | есть |
| Телефон | есть | есть | есть | есть | есть |
| Корректировка на отсутствие мебели | 0 | 0 | 0 | 0 | 0 |
|
Скорректированная величина арендной платы, руб. |
7000 | 6700 | 7000 | 6500 | 6500 |
|
Среднее арифметическое значение арендной платы: 6 740 руб./месяц |
|||||
Считаем, что оцениваемый объект сдавался с мебелью. В стоимость аренды аналогичных объектов не входила плата за телефон, содержание квартиры (текущий ремонт и другие затраты) и электроэнергию.
ПВД = 6740 * 12 = 80880 руб./год;
ДВД = ПВД – скидки на простой (недозагрузку) = 80880 – 2% = 79262 руб.
Операционные расходы = постоянные расходы + переменные расходы + резерв на замещение.
Переменные расходы:
электроэнергия = 920 руб./год;
содержание квартиры (текущий ремонт и другие затраты) = 1100 руб./год;
коммунальные платежи = 1293* 12 = 15516 руб./год;
Налог на имущество = Инвентаризационная стоимость Об. Оц. * 0,1% = 1 515 156 * 0,001 = 1515 руб./год.
Резерв на замещение = 2% от ПВД = 80880 * 0,02 =1618 руб./год.
Операционные расходы = 920 + 1100 + 15516 + 1515 + 1618 = 20669 руб./год.
ЧОД (до налогообложения) = 79262 – 20669= 58593 руб./год.
ЧОД (после налогообложения) = 58593 – 13% = 50976 руб./год.
Расчет коэффициента капитализации
Определение ставки капитализации подразумевает учет как чистой прибыли, получаемой от эксплуатации оцениваемого объекта собственности, так и возмещение капитала, затраченного на приобретение этого объекта.
Ставка капитализации представляет собой коэффициент, устанавливающий зависимость стоимости объекта от ожидаемого дохода от его эксплуатации.
Расчет ставки капитализации в данном отчете осуществлен двумя методами:
1. Метод «рыночной выжимки». Для этого расчета необходимо наличие нескольких объектов-аналогов, приносящих близкий к оцениваемому объекту чистый операционный доход.
Имеется рыночная информация об 5 объектах, сопоставимых оцениваемому объекту:
Сопоставимые объекты |
ЧОД, руб. |
Рыночная цена продажи, руб. |
Коэффициент капитализации |
| Объект №1 | 51628 | 1 481 449 | 0,0349 |
| Объект №2 | 48645 | 1 454 239 | 0,0335 |
| Объект №3 | 51730 | 1 368 302 | 0,0378 |
| Объект №4 | 46482 | 1 635 896 | 0,0284 |
| Объект №5 | 46482 | 1 635 896 | 0,0284 |
|
Средний коэффициент капитализации |
0,0326 |
||
Расчет ставки капитализации осуществляется по следующей формуле:
R = I / V,
где:
V – рыночная цена продажи;
I – чистый операционный доход;
R – коэффициент (ставка) капитализации.
Тогда рыночная стоимость оцениваемого объекта, составит:
50976 / 0,0326 = 1 563 681 руб.
2. Метод кумулятивного построения (метод суммирования). Расчет ставки капитализации по этому методу может быть выполнен по следующей формуле:
R = НП + Р + Л + И + R кап
где:
R – ставка капитализации;
НП – безрисковая норма прибыли;
Р – надбавка за риск, соответствующая вложению в данный актив;
Л – надбавка за низкую ликвидность объекта;
И – надбавка за инвестиционный менеджмент;
R кап – норма возврата капитала.
В качестве безрисковой ставки могут быть приняты:
Ставка рефинансирования ЦБ РФ;
Средняя депозитная или кредитная ставка.
В данном отчете в качестве безрисковой ставки использована ставка рефинансирования ЦБ РФ на дату проведения оценки, равная примерно 10%.
Надбавка за дополнительный риск (Р), связанный с вложением в конкретный объект, включает риски, связанные с загруженностью объекта, потерями при вложении средств в объект собственности.
Риски вложения в объект подразделяются на два вида. К первому относятся систематические и несистематические риски, ко второму – статичные и динамичные.
На рынке в целом преобладающим является систематический риск. Стоимость конкретной приносящей доход собственности может быть связана с экономическими и институциональными условиями на рынке. Примеры такого вида риска: появление излишнего числа конкурирующих объектов, уменьшение занятости населения в связи с закрытием градообразующего предприятия, введение в действие природоохранных ограничений, установление ограничений на уровень арендной платы.
Несистематический риск – это риск, связанный с конкретной оцениваемой собственностью и независимый от рисков, распространяющихся на сопоставимые объекты. Например: трещины в несущих элементах, изъятие земли для общественных нужд, неуплата арендных платежей, разрушение сооружение пожаром и / или развитие поблизости от данного объекта несовместимой с ним системы землепользования.
Статичный риск – это риск, который можно рассчитать и переложить на страховые компании, динамический риск может быть определен как «прибыль или потеря предпринимательского шанса и экономическая конкуренция».
Надбавка за риск, соответствующая вложению в данный объект, была принята экспертно и равна 2%.
Надбавка за низкую ликвидность (Л) характерна для зданий, для которых типичным является длительный период экспозиции, поиска покупателя и конвертирование объекта собственности в «живые» деньги.
Поправка на неликвидность (на низкую ликвидность) есть по смыслу поправка на длительную экспозицию при продаже и время по поиску нового арендатора в случае банкротства или отказа от аренды существующего арендатора.
Проведенный обзор ситуации на рынке недвижимости показал, что сделки купли-продажи подобных объектов фиксируются иногда, хотя и не часто. По информации специалистов ряда риэлтерских компаний города, среднее время экспозиции подобных объектов в текущих рыночных условиях может составить от 1 до 3 месяцев. В связи с этим поправка на низкую ликвидность принимается равной 2%, что соответствует 2 месяцам экспонирования при продаже объекта.
Надбавка за инвестиционный менеджмент (ИМ) различна по разным объектам. По некоторым инвестиционный менеджмент минимален (управление вкладами «до востребования» в банке, управление доходными объектами), а по недвижимости он несколько больше. Эта надбавка может включать в себя расходы по оценке и выбору вариантов финансирования, принятие решения об удержании или продажи актива. Принимаем надбавку за инвестиционный менеджмент в размере 1%.
В связи с тем, что величина нормы риска возврата капитала незначительна, оценщики в данных расчетах ею пренебрегают.
Расчет ставки капитализации методом «суммирования»:
| Безрисковая ставка | 10% |
| Компенсация за риск в актив | 2% |
| Компенсация за низкую ликвидность | 2% |
| Расходы на инвестиционный менеджмент | 1% |
|
Суммарная Ставка капитализации |
15% |
Тогда рыночная стоимость оцениваемого объекта составит:
50976 / 0,15 = 339 840 руб.
Согласование результатов
– Данные в колонке «Весомость метода по важности» определены экспертно.
|
№ п/п |
Наименование метода расчета ставки капитализации |
Стоимость, руб. |
Весомость метода по важности (для целей оценки) |
| 1 | Метод рыночной выжимки | 1 563 681 | 0,95 |
| 2 | Кумулятивный метод | 339 840 | 0,05 |
|
Итоговая стоимость |
1 502 489 |
1,0 |
|
|
СТОИМОСТЬ ОБЪЕКТА ОЦЕНКИ, РАССЧИТАННАЯ ДОХОДНЫМ ПОДХОДОМ, СОСТАВЛЯЕТ: 1 502 489 рубля или 1 502 000 рублей |
2.17 Согласование рыночной стоимости
В настоящем разделе отчета нами были даны три стоимостные оценки полных прав собственности на объект. Целью сведения результатов всех используемых методов является определение достоинств и недостатков каждого из них и, тем самым, выработка единой стоимостной оценки. Преимущества каждого метода в оценке рассматриваемого объекта собственности (2 х комнатной благоустроенной квартиры) определяются по следующим критериям:
Возможность отражать действительные намерения потенциального покупателя или продавца;
Тип, количество и обширность информации, на основе которой поводился анализ;
Способность параметров, используемых методом, учитывать конъюнктурные действительные колебания и стоимость денежных средств;
Способность учитывать специфические особенности объекта, влияющие на его стоимость, такие, как местоположение, размер, потенциальная доходность.
Затратный подход. Стоимость, определенная затратным подходом, не всегда совпадает с рыночной стоимостью объекта, т. к. рыночная стоимость в значительной степени зависит от местонахождения, спроса и предложения на аналогичные объекты на рынке. Затратный подход лучше всего подходит для отдельно стоящего здания, обоснования стоимости нового строительства, в целях налогообложения или для определения наилучшего и наиболее эффективного использования земельного участка.
Доходный подход. Данный подход основан на том, какую отдачу получит инвестор на вложенный капитал. Другими словами, стоимость, рассчитанная доходным подходом, называется инвестиционной. Данная стоимость учитывает прибыльность объекта собственности (2 х комнатной благоустроенной квартиры), операционные расходы, связанные с эксплуатацией объекта, а также учитывает планируемое изменение во времени доходов и расходов. Данный подход чаще всего применяется при оценке конкретных инвестиционных проектов, купли – продаже, что также соответствует целям оценки. К недостаткам данного подхода можно отнести то, что он основан на планировании, и любое изменение ситуации на рынке может привести к изменению стоимости. К достоинствам подхода можно отнести полноценность и достоверность информации по рыночным арендным ставкам.
Рыночный подход. В основу данного подхода положены анализ и обработка рыночных данных. Стоимость, полученная данным подходом, учитывает величину спроса и предложения, местоположение, отделку и оборудование объекта недвижимости. Данный подход лучше всего подходит при совершении сделок купли-продажи.
В результате анализа применимости каждого подхода для оценки рассматриваемого объекта можно сделать следующие выводы:
Затратный подход наиболее значим в основном для оценки объектов, уникальных по своему виду и назначению, для которых не существует рынка, либо для объектов с незначительным износом. В оценке затрат на воспроизводство велика доля экспертных суждений, и нельзя на него слишком полагаться;
Подход с точки зрения доходности отражает ту предельную стоимость, больше которой не будет платить потенциальный инвестор, рассчитывающий на типичное использование объекта и на принятые ставки доходности;
При анализе достоверности информации мы исходили из того факта, что затратный подход основан на рыночных ценах на строительство объекта (в ценах 69–84–91 гг.) умноженных на индекс удорожания строительно-монтажных работ]. А при расчете стоимости методом прямой капитализации использовались данные собственников (арендаторов) аналогичных объектов;
Способность учитывать действительные намерения собственника (продажа объекта, сдача в аренду), а также способность учитывать доходность объекта самые высокие у метода прямой капитализации в силу того, что любой объект собственности приобретается, в основном, для последующего извлечения прибыли;
При анализе способности учитывать конъюнктуру рынка оценщик исходил из того положения, что на рынке стоимость предлагаемого к продаже объекта собственности (благоустроенной 2 х комнатной квартиры), в первую очередь, определяется возможностью реализации на рынке недвижимости, и в последнюю очередь, ценами на строительство объектов.
С учетом вышеизложенного рассчитаны весовые коэффициенты, отражающие долю каждого из использованных подходов в определении итоговой стоимости.
– Данные в колонке «Весомость метода по важности» определены экспертно (основываясь на своей интуиции и предположениях, учитывая недостатки и преимущества оцениваемого объекта).
|
Согласование результатов оценки объекта |
|||
|
№ п/п |
Наименование подхода |
Стоимость по каждому подходу, руб. |
Весомость подхода по важности (для целей оценки) |
| 1 | Затратный подход |
242 000 |
6% |
| 2 | Доходный подход |
1 502 000 |
45% |
| 3 | Рыночный подход |
1 540 000 |
49% |
|
Итоговая стоимость |
1 445 020 |
100% |
|
Стоимость объекта определяется по формуле:
V = V1*Q1 + V2*Q2 + V3*Q3
где:
| V | Итоговая величина рыночной стоимости объекта оценки, руб. |
| V1, V2 и V3 | Стоимость объекта, определенная с использованием затратного подхода, сравнительного подхода и доходного подхода соответственно, руб. |
| Q1, Q2 и Q3 | Средневзвешенное значение достоверности затратного подхода, рыночного подхода и доходного подхода |
Итоговая величина рыночной стоимости объекта оценки была определена как взвешенное значение всех подходов, примененных в данном отчете.
Основываясь на доступной информации, сделано следующее заключение: итоговая величина рыночной стоимости объекта оценки (2 х комнатной благоустроенной квартиры) по состоянию на 5 мая 2008 года находится в интервале от 242 000 до 1 540 000 рублей, при этом наиболее вероятная величина рыночной стоимости оцениваемого объекта составляет (для целей настоящего отчета принимается):
1 445 020 рублей
(один миллион четыреста сорок пять тысяч двадцать рублей)
3. РАСЧЕТ ЛИКВИДАЦИОННОЙ СТОИМОСТИ
В процессе взаимодействия экономических субъектов часто возникает необходимость определения величины ликвидационной стоимости объекта.
Объекты, для которых возникает необходимость определения ликвидационной стоимости.
Анализ существующих подходов, применяемых в оценке недвижимости при расчете ликвидационной стоимости, показывает, что, как правило, это эмпирические методы, базирующиеся на интуиции конкретного специалиста. Недостаточный уровень формализованности таких методов не придает результатам этих экспертных оценок достаточной убедительности. Поэтому им надо придать математическое объяснение и логическую завершенность.
Непрозрачность информации о реальных сделках купли-продажи недвижимости, реализованных с аукционов в России, является одной из главных причин слабого методического обеспечения расчета ликвидационной стоимости, а, соответственно, и точности определения ее величины, в то время как в европейских странах подобная информация является открытой и доступной и проблем с расчетом этого вида стоимости в зарубежной оценочной практике не возникает.
Помимо этой проблемы существует и другая, не менее важная, проблема – это нормативно-законодательное регулирование применения ликвидационной стоимости и закрепления ее «Об исполнительном производстве» требуется рассчитывать рыночную стоимость имущества, которое должно быть реализовано с торгов. Но, если оно будет реализовываться с торгов, то есть за ограниченный промежуток времени, что характерно для нерыночных условий продажи, то это не соответствует понятию рыночной стоимости, закрепленному в статье 3 Федерального закона от 29 июля 1998 года №135-ФЗ «Об оценочной деятельности в Российской Федерации». В частности, нарушаются следующие положения: «…на величине сделки не отражаются какие-либо чрезвычайные обстоятельства…», «…цена сделки представляет собой разумное вознаграждение за объект оценки и принуждения к совершению сделки в отношении сторон сделки с чьей-либо стороны не было…» и другие, так как с аукциона ни один разумный собственник не будет продавать имущество в неоправданно короткие